自動車保険の平均はいくら?|車の種類・年代ごとの年間保険料と、自分の保険料との比べ方
 Move for People株式会社

自動車保険(任意保険)の平均は、車の種類で分けて見ると、自分の保険料と比べやすくなります。損害保険料率算出機構の統計から計算すると、2024年度の年間保険料は、自家用の普通乗用車で1台あたり約7万5,000円でした。
この記事では、車の種類ごとの平均と、家計調査の世帯あたりの平均、年代ごとの平均(民間の調査)を並べます。保険料が何で決まるか、自分の証券と平均をどう比べるか、家計簿での書き方もまとめます。
更新の案内に書いてある保険料が、高いのか安いのか分かりません。よその家はいくら払っているのか、何と比べればいいのか迷います。
自動車保険の平均は、車の種類で分けて見る
損害保険料率算出機構は、自動車保険の保険料率のもとになる数字(参考純率)を出している団体です。毎年の「自動車保険の概況」に、車の種類ごとの契約台数と保険料の合計を載せています。
2024年度の表(第13表)で、保険料の合計を契約台数で割ると、1台あたりの年間保険料は次のとおりです。前の年度の表で同じ計算をした額も並べました。
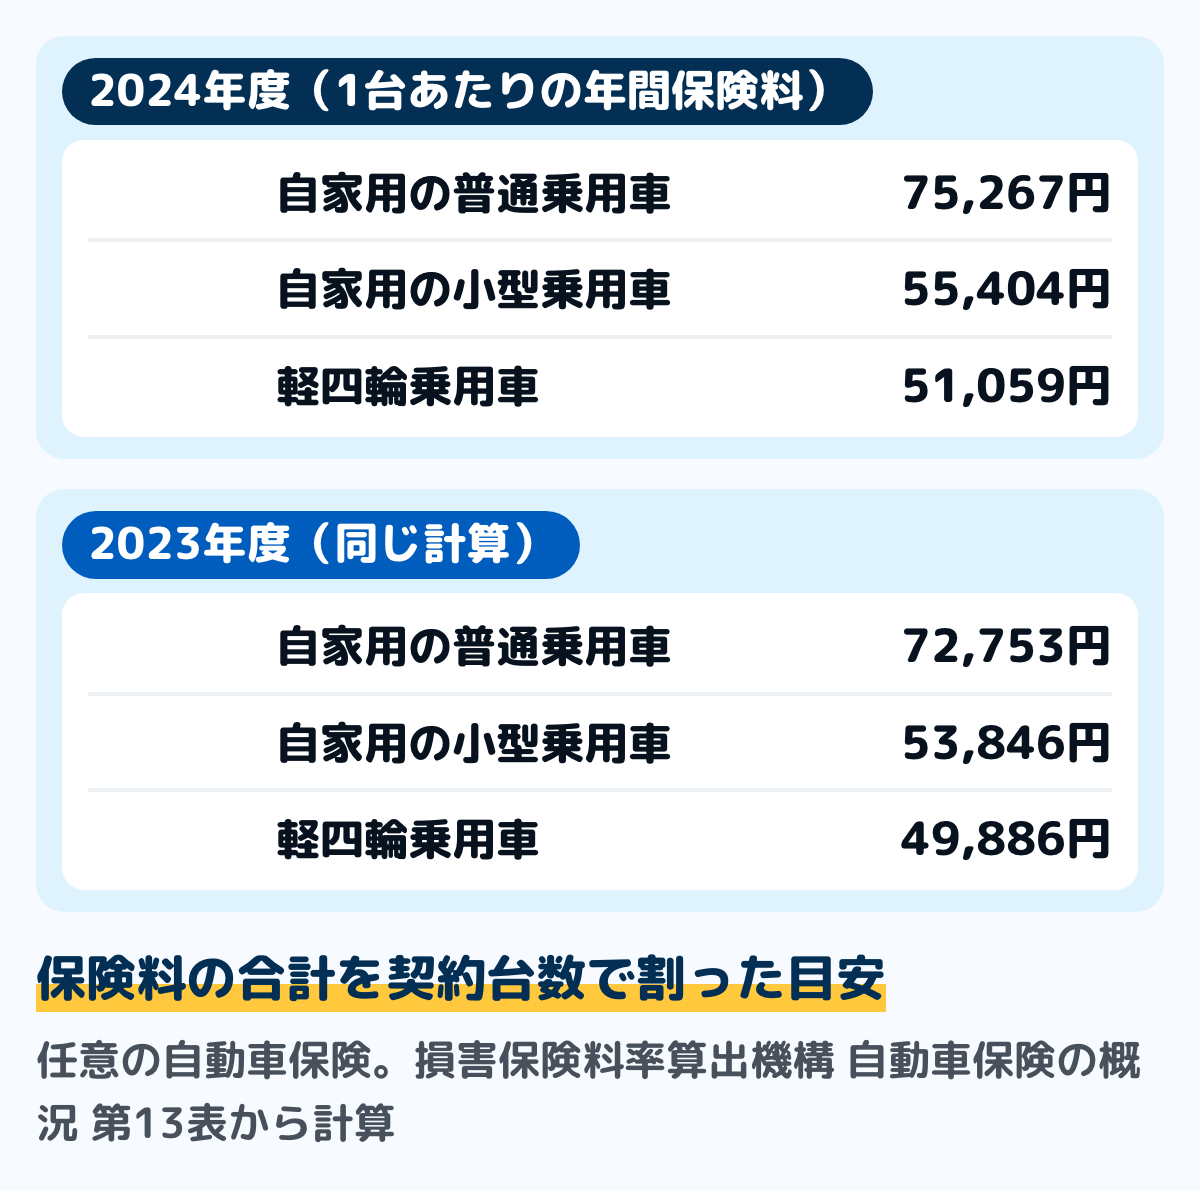
2024年度は、普通乗用車が75,267円、小型乗用車が55,404円、軽の乗用車が51,059円でした。3つとも2023年度より高く、差は1,173円から2,514円でした。
1か月あたりにすると、普通乗用車で約6,300円、軽の乗用車で約4,300円です。ここでの普通・小型は、車検証の自家用の普通乗用車と小型乗用車の区分で、軽は自家用の軽の乗用車です。
この平均は、どう出した数字か
第13表の契約台数は、その年度に結ばれた新しい契約の台数です。保険料は、契約の途中で内容を変えたり解約したりしたときの追加や返金を差し引いた額です。
そのため、上の額は、表の2つの数字を割って出した目安で、機構が平均として示している額ではありません。年齢も等級も補償の中身も違う契約をまとめた数字なので、自分の保険料とそのまま比べられるものではありません。比べるときの手順は、自分の保険料を、平均と比べる手順に書きました。
家計の中の自動車保険料の平均
総務省統計局の家計調査では、自動車保険料は「任意」と「自賠責」に分けて数えています。2025年の二人以上の世帯(第4-1表・品目分類)では、1世帯あたりの1年間の支出は、任意の自動車保険が41,143円、自賠責保険が7,133円でした。
この額は、車を持っていない世帯も含めた全部の世帯で割った数字です。車を持っている家の保険料より低く出るので、1台あたりの平均とは分けて見ます。
自賠責保険は、法律で入ることが決まっている保険で、車検のときに一緒に払うことがあります。家計調査でも任意の保険とは別の品目です。車検と自賠責をふくめた維持費の全体は、車の維持費の記事で月あたりにする手順をまとめています。
年代ごとの平均と、車両保険の有無(民間の調査)
年代ごとの1台あたりの平均は、概況の第13表にも家計調査にも示されていません。民間の比較サイトの調査では、自動車保険の一括見積もりを2025年4月から2026年3月に使った人の年間保険料の平均を、記名被保険者の年齢ごとに出しています。
記名被保険者は、その車を主に運転する人で、保険証券の被保険者の欄に書かれている人です。この調査は、等級や車、希望した補償が違う人をまとめた平均で、調べた人数は示されていません。
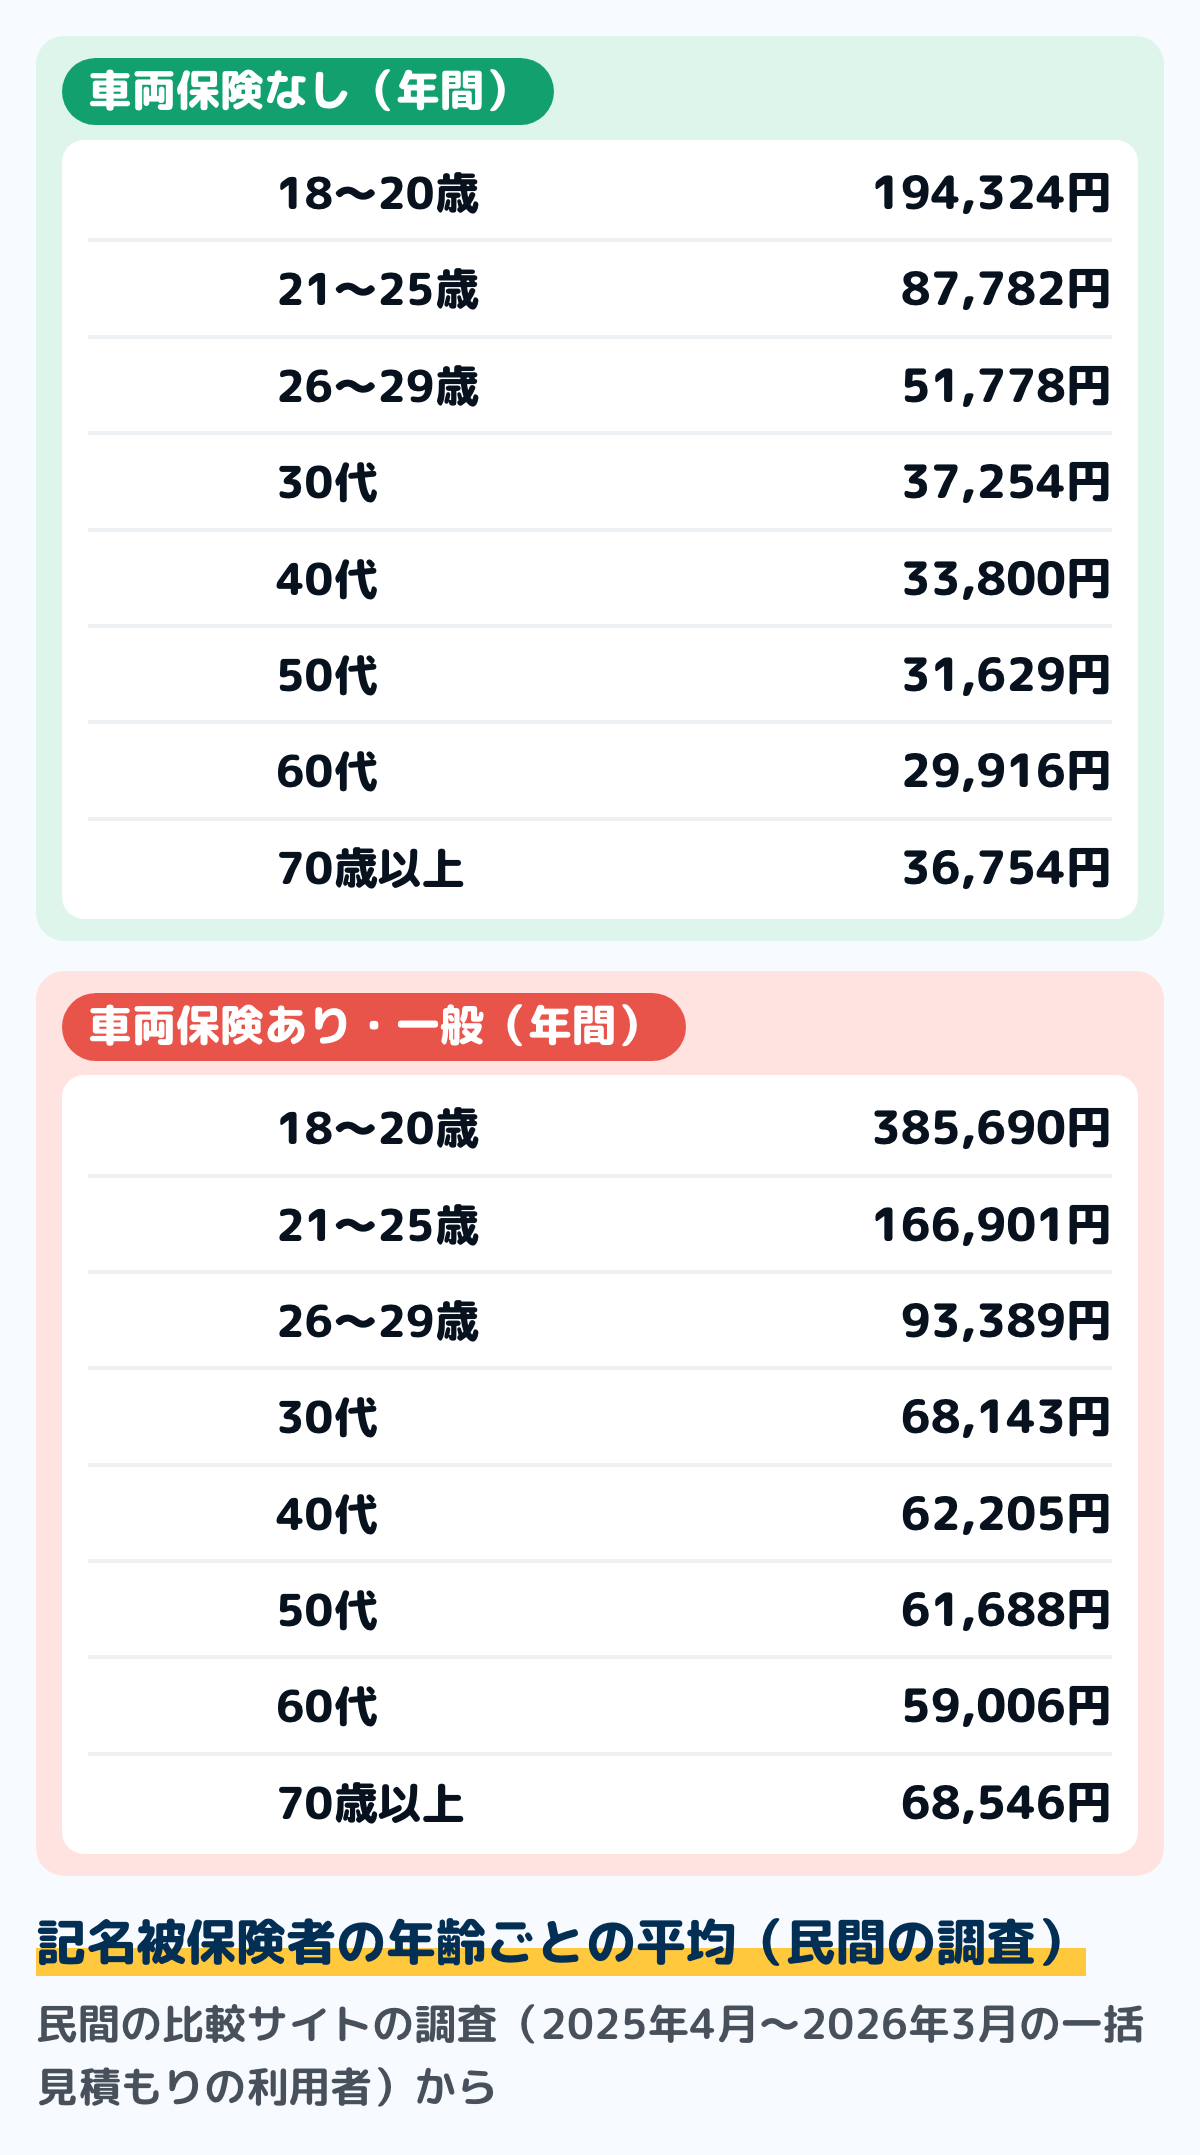
車両保険なしでは、18〜20歳が194,324円で、30代の37,254円の5倍を超えます。60代までは年齢が上がるほど下がり、60代の29,916円がいちばん低く、70歳以上は36,754円でした。
自分の車の傷や壊れを補う車両保険を付けると、どの年代も額が大きく上がります。30代では、車両保険なしが37,254円、車両保険あり(一般)が68,143円でした。
若い人の保険料が高いわけ
損害保険料率算出機構の資料には、警察庁の統計から作った、免許を持つ人10万人あたりの交通事故の件数(2024年中)が載っています。19歳以下は984件、20〜29歳は469件で、30〜39歳の296件、40〜49歳の273件より多くなっています。
60〜69歳は291件、70歳以上は364件でした。保険料は事故の起こりやすさに合わせて決めるしくみなので、若い年代と高い年代で保険料が上がります。
保険料は、何で決まるか
自動車保険の保険料は、事故の起こりやすさと、起きたときの損害の大きさに合わせて決まります。どの要素をどう使うかは保険会社ごとに違いますが、使ってよい要素と差の大きさには、国の決まりがあります。
保険料に使ってよい要素は、法律の規則で決まっている
保険業法施行規則(第12条)では、自動車保険の保険料率に使ってよい要素を9つに限っています。年齢、性別、運転歴、使用目的、年間の走行距離などの使い方、地域、車の種別、安全装置の有無、持っている車の台数です。
同じ規則の別表では、年齢による純保険料率の差は3.0倍以下、性別による差は1.5倍以下と決めています。地域は北海道・東北などの7地域以内に分け、地域による差は1.5倍以下です。
等級(ノンフリート等級)
等級は、過去の事故の有無で保険料を上げ下げするしくみで、1等級から20等級まであります。はじめての契約は6等級で、2台目以降の車で条件に当たるときは7等級から始まります。
1年間保険を使わなければ翌年は1等級上がり、保険を使う事故が1件あると、翌年は3等級下がります。火災や落下物との衝突のように、1等級だけ下がる事故や、下がらない事故もあります。損害保険料率算出機構の参考純率では、1等級と20等級(事故のない場合)の差は約5.62倍です。
7等級から20等級は、同じ等級でも、事故があった人には「事故有」の率が使われます。20等級では、事故の有無で約1.32倍の差があります。
運転する人の年齢と、運転する人の範囲
運転する人の年齢の条件は、全年齢補償・21歳以上補償・26歳以上補償に分かれ、参考純率では全年齢補償と26歳以上補償の差が約3.00倍です。保険会社によっては、30歳以上や35歳以上の区分もあります。
運転する人を本人と配偶者に限ると、保険料は下がります。参考純率の対人賠償では、限定しない場合との差は約1.04倍です。条件の外の人が運転して事故を起こすと補償されないので、家族の誰が運転するかに合わせます。
車の型式と、安全装置
同じ普通乗用車でも、車の型式ごとに「型式別料率クラス」があり、自家用の普通・小型乗用車は1〜17、軽の乗用車は1〜7のクラスに分かれます。軽の乗用車は、2025年1月1日から3クラスが7クラスに増えました。
クラスは毎年見直されるので、自分が事故を起こしていなくても、型式のクラスが上がって保険料が上がることがあります。自分の車のクラスは、損害保険料率算出機構のサイトの型式別料率クラス検索で調べられます。
発売からおよそ3年以内の型式では、衝突被害軽減ブレーキ(自動ブレーキ)が付いているかどうかで保険料が分かれ、参考純率では約1.10倍の差です。3年ほどたった型式では、ブレーキの効果は型式のクラスの見直しに表れます。
車両保険と、補償の範囲
車両保険は、付けるかどうかと、補償の範囲の広い型か限った型か、自分で負担する額(免責金額)をいくらにするかで、保険料が大きく変わります。先に見た民間の調査でも、30代で約3万1,000円の差がありました。
使い方の区分(日常・レジャー、通勤・通学、業務)や、年間の走行距離の区分を使う保険会社もあります。どの区分があるかは保険会社で違うので、自分の証券で確かめます。
自分の保険料を、平均と比べる手順
平均は、いろいろな条件の契約をまとめた数字です。自分の保険料が高いか安いかを見るには、平均と同じ条件にそろえてから比べます。紙でも表計算でも、次の手順でできます。
ステップ1保険証券と更新の案内を出す5分
保険証券か、保険会社の会員ページの契約内容を出します。年間の保険料、払い方(年払い・月払い)、保険の期間が書いてあります。更新の案内が届いているなら、次の年の保険料も並べます。
ステップ2条件を6つ書き出す10分
証券から、次の6つを書き出します。どれも保険料を大きく動かすものです。
- 車の種類(普通・小型・軽)
- 等級と、「事故有」の期間があるか
- 運転する人の年齢の条件
- 運転する人の範囲(本人・配偶者・家族・限定なし)
- 車両保険の有無と型、自分で負担する額
- 記名被保険者の年齢
ステップ3同じ条件の平均と並べる5分
車の種類が分かったら、この記事の車の種類ごとの平均と並べます。記名被保険者の年齢と車両保険の有無が分かったら、民間の調査の年代ごとの平均と並べます。
平均より高くても、等級が低い、車両保険を付けている、運転する人の年齢の条件が若い、といった理由が見つかれば、その分は説明がつきます。理由が見つからない差が大きいときは、ステップ4に進みます。
ステップ4去年の自分の保険料と比べる5分
平均と比べるより、去年の自分の保険料と比べたほうが、何が変わったかが分かります。等級が上がったのに保険料が上がったなら、型式別料率クラスの見直しや、保険会社の料率の改定があったのかもしれません。
理由は、更新の案内か保険会社の窓口で確かめられます。同じ条件で、ほかの保険会社の見積もりを取って並べる方法もあります。
家計簿での書き方
自動車保険は、年払いなら年に1回、月払いなら毎月出ます。どちらで払っているかで、家計簿への書き方を分けます。
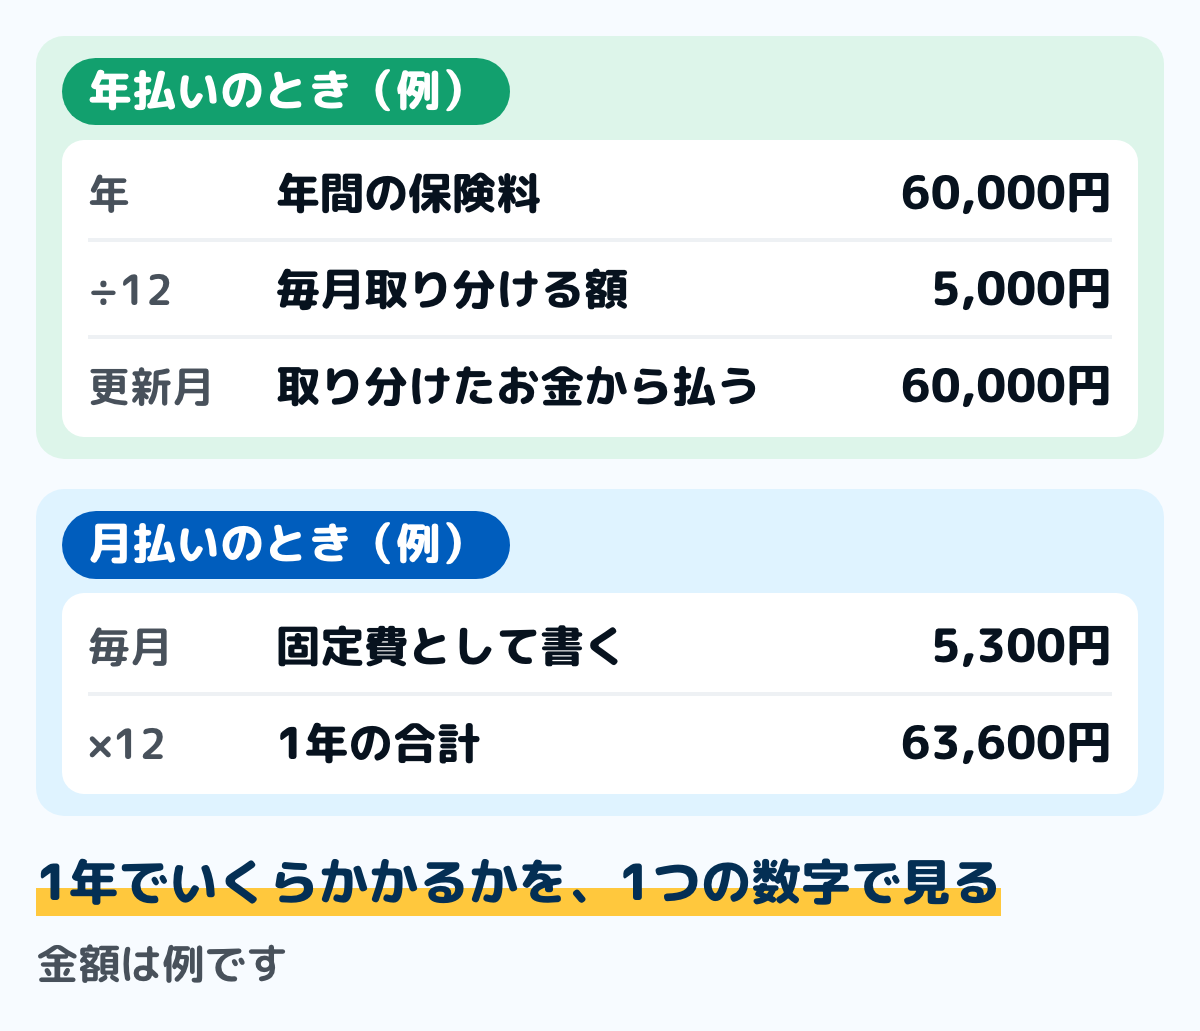
図は、書き方の例です。金額は例なので、自分の証券の額に置き換えてください。
年払いなら、12で割って毎月取り分ける
年払いは、更新の月に一度に大きく出ます。年間の保険料を12で割った額を毎月取り分けておくと、更新の月も普段どおりに過ごせます。取り分け方は、特別費の合計を12で割る手順と同じです。
更新の月は、特別費の表に書いておきます。更新の案内が来たら、次の年の額に書き直します。
月払いなら、固定費として書く
月払いは、毎月同じ額が出るので固定費として書きます。保険会社によっては、月払いの年間の合計が、年払いより高くなるように決めています。自分の契約の年払いの額は、証券か見積もりで確かめられます。
カードで払っているなら、口座から落ちる月ではなく、使った日の月に書くと月ごとの額をそろえやすくなります。ガソリンや税金と合わせた「車」の項目の作り方は、車の維持費の記事にまとめています。
年払いと月払いのどちらがよいかは、一度に払えるお金があるかどうかでも変わります。家計簿では、どちらでも1年でいくらかかっているかを1つの数字で見ておくと、比べやすくなります。
保険料を見直すときに見るところ
見直すときは、証券の条件が今の暮らしに合っているかを1つずつ見ます。どの補償を付けるかは、車の値段や、事故のときに自分で出せるお金で違うので、ここでは見るところまでを書きます。
- 運転する人の年齢の条件:いちばん若い運転する人が21歳や26歳を過ぎたのに、条件がそのままになっていないか
- 運転する人の範囲:子どもが家を出た、車を使う人が減ったなど、範囲を狭められないか
- 使い方の区分:退職して通勤に車を使わなくなったなど、区分が変わっていないか
- 車両保険:車の年数がたって、付けておく必要や、補償の型、自分で負担する額を見直せないか
- ほかの保険との重なり:弁護士費用の特約などが、ほかの保険と重なっていないか
- 払い方:月払いと年払いで、1年の合計がいくら違うか
使い方の区分のように、変わったときに保険会社へ知らせる決まりがある項目もあります。変えるときは、保険会社の窓口で手続きを確かめます。
迷いやすい場面
子どもが免許を取って、家の車を運転する
運転する人の年齢の条件と範囲を、子どもが入るように広げると、保険料は上がります。参考純率では、全年齢補償と26歳以上補償の差が約3.00倍あるので、上がり方が大きくなることがあります。
別の車に子どもが自分で入ると、6等級から始まります。家族の等級を引き継げる決まりを持つ保険会社もあるので、条件を保険会社で確かめてから比べます。
2台目の車を持つ
2台目以降の車で、1台目の等級や車の持ち方が条件に当たると、はじめての契約でも7等級から始められます。条件は保険会社で確かめます。家計簿では、「車」の項目の中を車ごとに分けて書くと、1台ずつの額が見えます。
保険会社を替える
替えるときは、前の契約の満期日(解約日)と次の契約の始まりをそろえ、補償がない日を作らないようにします。間が空くと、等級を引き継げなくなることがあります。何日まで引き継げるかは、替える先の保険会社で確かめます。
事故がないのに、更新で保険料が上がった
等級が上がっていても、型式別料率クラスが上がったり、保険会社が料率を改定したりすると、保険料が上がることがあります。更新の案内の保険料と条件を、去年の証券と並べて、どこが変わったかを見ます。
よくある質問
Q自動車保険の平均は、月いくらですか
損害保険料率算出機構の2024年度の統計から計算すると、年間の保険料は普通乗用車で75,267円、軽の乗用車で51,059円でした。月あたりにすると、約6,300円と約4,300円です。いろいろな条件の契約をまとめた数字なので、目安として見ます。
Q軽自動車の保険料の平均はいくらですか
2024年度の統計から計算すると、軽の乗用車は1台あたり年51,059円でした。普通乗用車の75,267円より低い額です。軽の乗用車の型式別料率クラスは、型式ごとの事故の差に合わせて、2025年1月1日から3クラスが7クラスに増えました。
Q20代の保険料は、いくらくらいですか
民間の比較サイトの調査(2025年4月〜2026年3月)では、車両保険なしで、21〜25歳が87,782円、26〜29歳が51,778円でした。はじめての契約は6等級から始まり、若い年代の事故が多いことも保険料に表れます。
Q自賠責保険も、平均に入っていますか
この記事の車の種類ごとの平均は、任意の自動車保険の数字で、自賠責保険は入っていません。家計調査でも、自賠責保険は任意の保険と別の品目で、2025年の二人以上の世帯では1世帯あたり年7,133円でした。
Q住んでいる地域で、保険料は変わりますか
地域を保険料に使う保険会社では変わります。保険業法施行規則の別表で、地域は7地域以内に分け、地域による差は1.5倍以下と決まっています。地域をどう使うかは、保険会社ごとに違います。
Q月払いと年払いでは、どちらが安いですか
保険会社によっては、月払いの1年の合計が、年払いより高くなるように決めています。自分の契約でいくら違うかは、証券か見積もりで両方の額を見て確かめます。
Qどこの保険会社が安いですか
同じ条件でも、保険料は保険会社ごとに違い、どこが安いかは条件で変わります。この記事では特定の会社は挙げていません。自分の条件で見積もりを取って比べます。
まとめ
- 2024年度の任意の自動車保険の年間保険料は、損害保険料率算出機構の統計から計算すると、普通乗用車75,267円・小型乗用車55,404円・軽の乗用車51,059円
- 家計調査(2025年・二人以上の世帯)では、1世帯あたり年41,143円で、車のない世帯も含む
- 年代ごとの平均は民間の調査にあり、若い年代と車両保険ありで大きく上がる
- 保険料は、等級・年齢の条件・運転する人の範囲・型式・車両保険などで決まる
- 平均と比べるときは、証券の条件を書き出し、同じ条件にそろえてから比べる
- 年払いは12で割って毎月取り分け、月払いは固定費として書く
証券の条件を書き出してから比べると、平均との差のどこに理由があるかが見えてきます。去年の自分の保険料と並べれば、更新で何が変わったかも分かります。
この記事で参照した公的情報
- 自動車保険の概況 2025年度(2024年度統計)第13表 任意自動車保険 用途・車種別統計表〈2024年度〉(自家用乗用車の普通・小型と軽四輪乗用車の契約台数と保険料)と、2 自動車保険の保険料率(参考純率の料率区分と較差・図34 年齢層別免許保有者10万人あたりの交通事故件数)
- 窓口
- 損害保険料率算出機構
- 確認日
- 確認先
- https://www.giroj.or.jp/publication/outline_j/j_2025.pdf
- 自動車保険の概況 2024年度(2023年度統計)第13表 任意自動車保険 用途・車種別統計表〈2023年度〉
- 窓口
- 損害保険料率算出機構
- 確認日
- 確認先
- https://www.giroj.or.jp/publication/outline_j/j_2024.pdf
- 保険業法施行規則 第12条第3号(自動車保険の純保険料率に使える危険要因)・別表(年齢は3.0倍以下・性別と地域は1.5倍以下・地域は7地域以内)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/408M50000040005
- 家計調査 家計収支編 2025年 二人以上の世帯 第4-1表(品目分類・1世帯当たり年間の支出金額=自動車保険料(任意)41,143円・自動車保険料(自賠責)7,133円)
- 年齢代別の自動車保険料の平均(2025年4月〜2026年3月に自動車保険の一括見積もりを使った人の調査・記名被保険者の年齢ごとの車両保険なし・車両保険あり(一般)の年間保険料。人数は示されていない)
- 窓口
- SBIホールディングス株式会社(インズウェブ・民間の調査)
- 確認日
- 確認先
- https://www.insweb.co.jp/car/kisochishiki/kiso/hokenryou-heikin.html