単身赴任手当の相場はいくら?|平均4万9,300円の出どころと、会社の規模・大企業の調査・公務員の額・税金の扱い
 Move for People株式会社
単身赴任手当の額の目安になるのは、厚生労働省の就労条件総合調査の数字です。令和7年調査では、令和6年11月分として単身赴任手当・別居手当などを支給された労働者1人平均が、月4万9,300円でした。
ただし、これは手当を受け取った人だけの平均で、会社の規模で額も、出している会社の割合も大きく違います。この記事では、調査の読み方、大企業の調査、国家公務員の手当、税金の扱い、二重生活の費用を家計簿で見る手順を書きます。
単身赴任の辞令が出そうですが、手当がいくらなら二重生活をまかなえるのかが分かりません。勤め先の額がほかと比べてどうかも知りたいです。
単身赴任手当の平均は月4万9,300円(令和6年11月分)
就労条件総合調査は、常用労働者30人以上の民営企業を対象に、賃金や手当の制度を調べる国の統計です。令和7年調査は令和7年1月1日現在で行われ、3,820社が答えました。
手当の額は、概況の第18表にある「単身赴任手当、別居手当など」の欄です。令和6年11月分の1人平均は4万9,300円で、令和2年調査(令和元年11月分)の4万7,600円から1,700円上がりました。
手当を受け取った人だけの平均
この4万9,300円は、手当が実際に出ている人の額を平均したものです。手当の制度が無い会社の人や、条件に当たらず受け取っていない人は、平均に入っていません。
表は「単身赴任手当、別居手当など」とまとめて集計しています。名前は単身赴任手当でも別居手当でも、家族と離れて暮らす社員に出す手当はこの欄に入ります。
企業規模別:30〜99人は3万6,700円
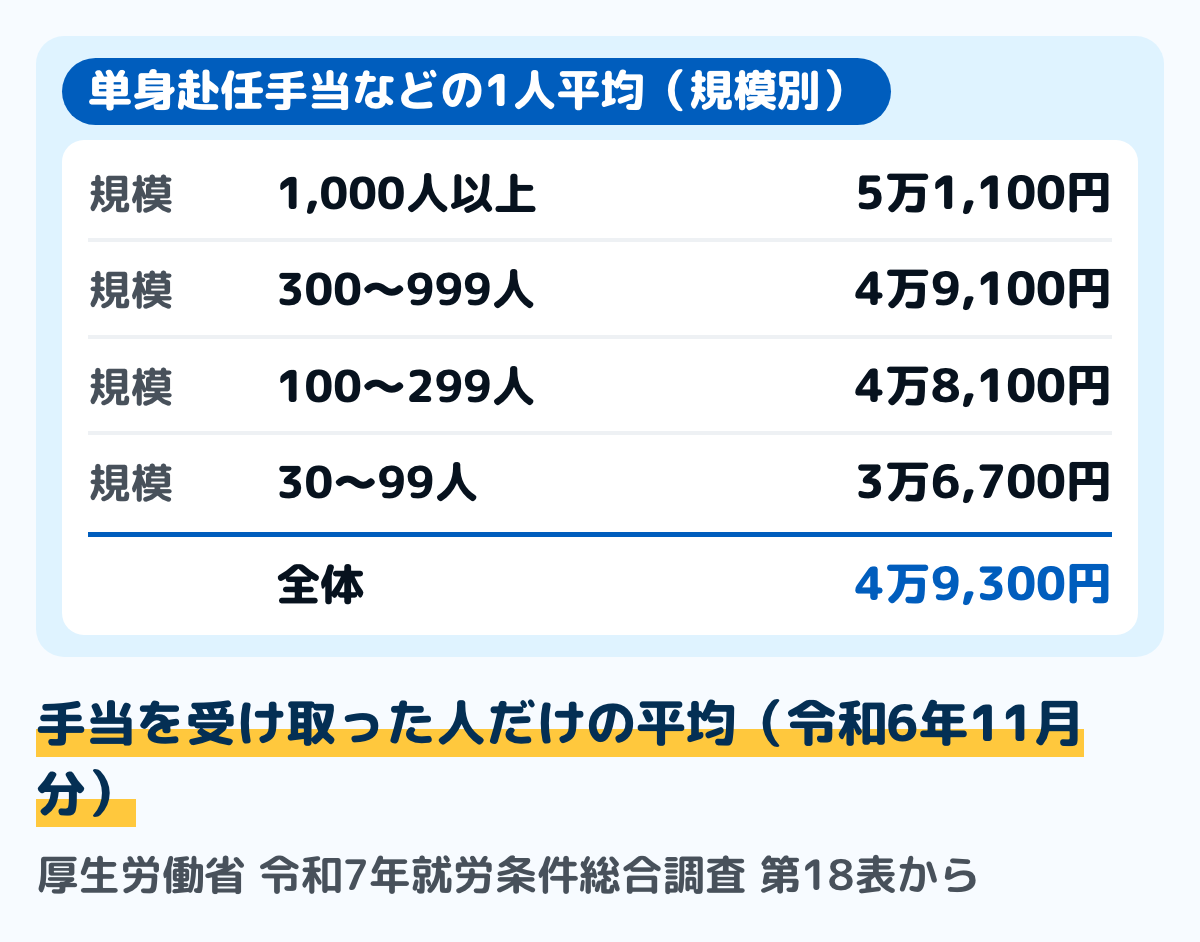
会社の従業員の数で分けると、次の額になります(令和6年11月分・第18表)。
- 1,000人以上:5万1,100円
- 300〜999人:4万9,100円
- 100〜299人:4万8,100円
- 30〜99人:3万6,700円
100人以上の3つの規模は4万8,100円から5万1,100円の間に入りますが、30〜99人は1万円以上低い額でした。令和2年調査など前の年の規模別の額もあるので、何年の調査かを確かめて読みます。
手当を出している会社は、30〜99人では6.1%
第17表では、令和6年11月分に何らかの手当を出した企業のうち、単身赴任手当・別居手当などを出した企業は13.2%でした。全企業に対する割合では12.0%です。
手当を出した企業のうちの割合を規模別に見ると、1,000人以上69.2%、300〜999人39.9%、100〜299人20.3%、30〜99人6.1%です。規模が大きいほど、手当を出している会社の割合が高くなっています。
大企業の調査では、定額で出す会社の平均が3万9,900円
中央労働委員会の「賃金事情等総合調査」は、労働争議の調整の参考にするため、大きな会社の賃金制度を毎年調べる調査です。令和5年の調査は、原則として資本金5億円以上・労働者1,000人以上の会社から選んだ380社が対象で、令和5年6月末日現在の状況を聞いています。
運輸・交通関連を除いて集計した161社のうち、別居(単身赴任)手当の制度がある会社は149社(92.5%)でした。製造業では93社のうち92社が制度を持っています。
定額の会社と、額に幅のある会社
制度がある149社のうち、全員に同じ額を出す会社は48社で、その支給額の平均は3万9,900円でした。前回の平成30年の調査(3万6,000円)より3,900円高い額です。
額に幅をつけている会社は82社で、支給額は最高額が7万9,400円、最低額が3万円でした。製造業だけを見ると、定額の会社(31社)の平均は3万5,000円です。
手当が出る理由
支給の条件では、配偶者と別居しているかを問わない会社が53社(制度がある会社の35.6%)でした。別居の理由で出す会社では、出す理由として「子供の教育」を挙げる会社が61社でいちばん多く、「親の介護」56社、「転勤先が遠隔地」48社と続きます。
この調査は大きな会社だけを対象にしているので、就労条件総合調査とは対象も時点も違います。2つの数字を並べるときは、調査の名前と年を添えます。
国家公務員は月3万円と、距離に応じた加算
国家公務員の単身赴任手当は、一般職の職員の給与に関する法律 第12条の2で決まっています。単身赴任手当の月額は3万円で、本人の住まいと配偶者の住まいが100km以上離れていると、距離に応じた額が7万円を超えない範囲で加わります。
加算の額は、人事院規則九―八九の第4条で、次のとおり決まっています。
- 100km以上300km未満:8,000円
- 300km以上500km未満:1万6,000円
- 500km以上700km未満:2万4,000円
- 700km以上900km未満:3万2,000円
- 900km以上1,100km未満:4万円
- 1,100km以上1,300km未満:4万6,000円
- 1,300km以上1,500km未満:5万2,000円
- 1,500km以上2,000km未満:5万8,000円
- 2,000km以上2,500km未満:6万4,000円
- 2,500km以上:7万円
3万円に7万円の加算を足すと、単身赴任手当は月10万円が最も高い額です。距離は、最も経済的で合理的な経路で測った交通の距離で数えます。
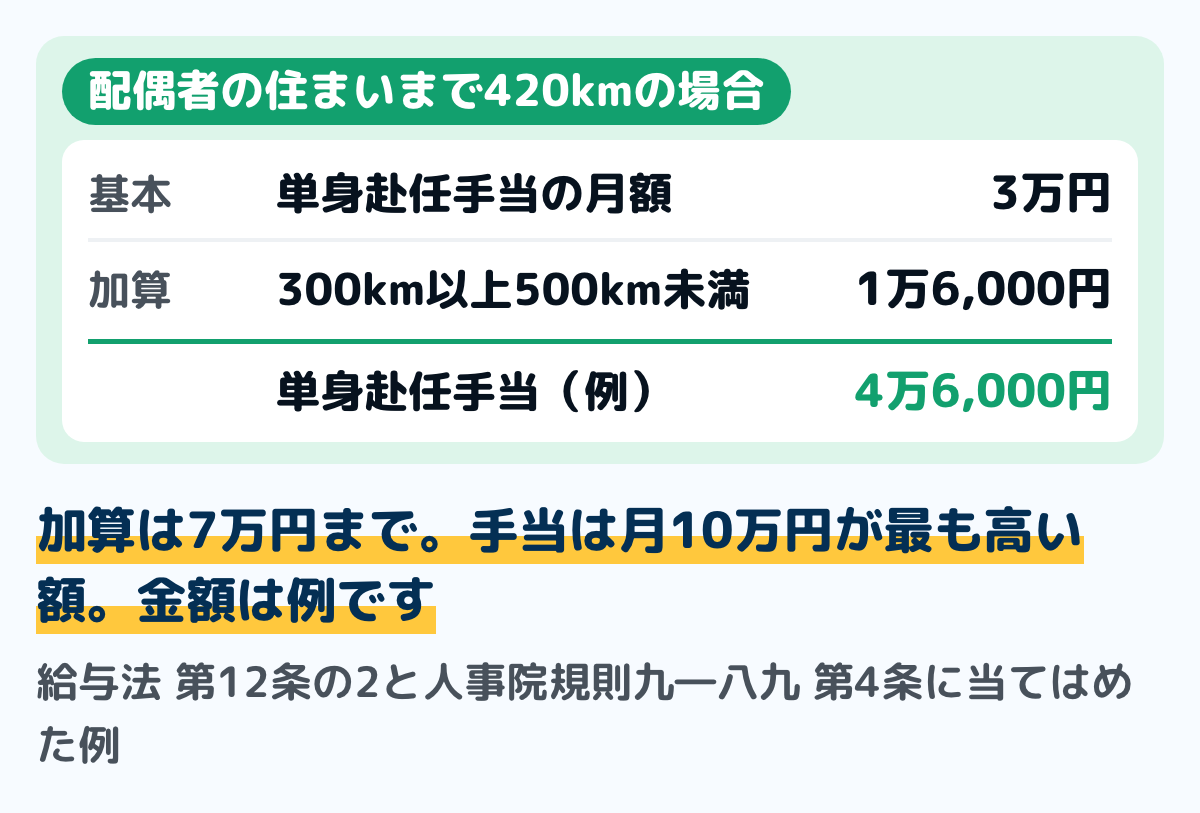
計算の例:家族の住まいまで420kmの場合
本人の住まいから配偶者の住まいまでの交通の距離が420kmなら、300km以上500km未満の区分で、加算は1万6,000円です。3万円と合わせて、単身赴任手当は月4万6,000円になります(例)。
支給の条件
人事院規則九―八九 第2条は、配偶者と別居するやむを得ない事情として、次のものを挙げています。そのうえで、前の住まいからの通勤距離が60km以上であることなど、通勤が難しいことが条件です(第3条)。
- 配偶者が、介護の要る家族を介護する
- 配偶者が、学校に通う同居の子を育てる
- 配偶者が、引き続き仕事を続ける
- 配偶者が、持ち家を管理するために住み続ける
- これらに類する、同居できない事情
配偶者がいない職員でも、18歳になった後の最初の3月31日までの子と別居するときは、対象になる場合があります(第5条第2項第3号)。単身で暮らしていることも条件で、家族を呼び寄せて条件から外れた月で支給は終わります。
留守宅の家賃にも住居手当が出る
単身赴任手当を受ける職員が、配偶者の住む家を借りて月1万6,000円を超える家賃を払っているときは、その家の分の住居手当も出ます(給与法 第11条の10)。額は、本人の住居手当と同じ式で出した額の半分で、最大1万4,000円です。
赴任先の家の住居手当と合わせると、本人の分と留守宅の分の2つを受け取ることになります。民間の会社の家賃補助や社宅とは決め方が別なので、比べるときは目安として見ます。
令和8年の人事院勧告で、加算の部分を組み替える案
人事院は令和8年8月7日の勧告で、単身赴任手当の加算の部分をやめ、転居を伴う転勤をした職員に広く出す「転居に関する手当」を新しく作るよう求めました。単身赴任をしている職員には、距離に応じて月1万1,000円から10万5,000円までの額とする案です。
月3万円の基本の部分は残し、令和9年4月から実施するとしています。ただし、これは勧告の段階で、法律の改正はまだ決まっていません。地方公務員の手当は、それぞれの自治体の条例で決まります。
単身赴任手当が出る条件は、勤め先の規程で決まる
単身赴任手当を会社に義務づける法律はありません。手当の有無も、対象になる人も、月の額も、勤め先の就業規則や賃金規程の書き方しだいです。
民間の会社の条件は、国家公務員の条件と似た形で決めているものもあります。例として、次のような条件があります。
- 会社の命令で、住まいを移す転勤をした
- 配偶者や子と、別々に暮らすことになった
- 子の学校、親の介護、配偶者の仕事、持ち家などの事情がある
- 前の住まいから、新しい勤め先に通えない
- 赴任先で、一人で暮らしている
手当が出ないことがある場合
自分から希望して異動したときは、会社の命令の転勤ではないとして、対象から外す規程があります。もともと一人で暮らしている独身の人は、二重の生活にならないので対象外とする規程もあります。
家族そろって赴任先に引っ越す場合は、単身赴任にはあたりません。その代わりに、家族の引っ越し代や転居の一時金を出す会社もあるので、規程の転勤の項目もあわせて読みます。
単身赴任のときに出るほかのお金
単身赴任では、単身赴任手当のほかに、規程によって次のようなお金が出ることがあります。どれも出るかどうかと額は、勤め先の規程で決まります。
- 赴任先の家賃の補助や、会社が借りた社宅
- 家族のもとへ帰るときの交通費(帰省旅費)
- 物価の高い地域で働くときの地域手当
- 赴任のときの引っ越しの費用と、着いてすぐの滞在費
赴任先の家賃の補助の相場は、住宅手当の相場はいくら?で、企業規模・業種別の額を見られます。社宅の家賃と課税の関係も、そのページにまとめています。
単身赴任手当には、所得税・住民税がかかる
国税庁の質疑応答事例は、毎月決まった額で出す単身赴任手当を、所得税で非課税にならない給与所得としています。家族と離れて暮らすことで増える生活費の補いとして出す給与だからです。
給与なので、毎月の給料と合わせて所得税が源泉徴収され、住民税の計算のもとにも入ります。日本年金機構は、厚生年金保険の報酬の例に別居手当を挙げているので、社会保険料の計算にも入ります。
帰省の旅費は、出し方で扱いが違う
家族のもとへ帰るための旅費を、月や年を単位に決まった額で出す場合も、国税庁の同じ事例で給与にあたるとされています。仕事のための旅行の費用とは認められないからです。
一方で、会議など仕事の出張に合わせて自宅に帰るときの旅費は、目的や道のりから主に仕事のための旅行と認められ、額が通常の範囲を大きく超えなければ、非課税として扱ってよいとされています(昭和60年の国税庁の通達)。この扱いは、月1回などの決まった回数で非課税にするものではありません。
引っ越しの旅費と、着いた後の滞在費
転勤に伴う引っ越しのための旅費で、通常必要と認められるものは、所得税法 第9条第1項第4号で非課税です。国税庁の質疑応答事例も、転勤の引っ越しのために出す運賃や移転料は、原則として課税の対象にならないとしています。
ただし、赴任先で住まいが決まるまでの間、旅費規程で毎月出す「着後滞在費」は、別居手当や住宅手当の一種として給与になるとされています。同じ「旅費」の名前でも、何に出すお金かで扱いが分かれます。
二重生活の費用を家計簿で見る手順
単身赴任では、留守宅と赴任先の2つの暮らしにお金がかかります。手当でどこまでまかなえるかは、明細と赴任先の固定費を並べると分かります。ノートでも表計算のシートでも、やり方は変わりません。
ステップ1給与明細で、単身赴任に関わる手当を拾う5分
給与明細の支給の欄から、単身赴任手当・別居手当・住宅手当・帰省手当などの行を書き出します。帰省の交通費が経費精算で別に入るなら、その額も書きます。
支給の欄の見方は、給与明細の見方で確かめられます。手当が課税の欄にあれば、その額には所得税がかかっています。
ステップ2赴任先で増えた毎月の出費を書き出す10分
赴任先の家賃と共益費、電気・ガス・水道、スマートフォン以外の通信費、食費の増えた分を書き出します。留守宅の出費は、赴任の前と比べて変わった分だけを見ます。
ステップ3帰省の交通費を、1か月分にならす5分
帰省の回数と往復の交通費から、1年分を出して12で割ります。会社から帰省旅費が出るなら、その分を引いた自分の負担を書きます。
ステップ4手当の合計と、増えた出費の合計を並べる5分
ステップ1の手当の合計から、ステップ2とステップ3の合計を引きます。手当は税金と社会保険料が引かれた後に手元に残るので、正確に見るなら、赴任の前と後の差引支給額の差で比べます。
差がマイナスなら、二重生活の分を家計のどこから出すかを決めます。単身赴任が何年続くかの見込みも、家計簿のメモに残しておきます。
迷いやすい場面
夫婦が同じ会社や、どちらも公務員
国家公務員は、配偶者が単身赴任手当や、国・自治体などのこれに相当する手当を受けているときは、本人には単身赴任手当を出さない決まりです(人事院規則九―八九 第6条)。民間の会社での扱いは、それぞれの規程で決まります。
夫婦がそれぞれ別の場所に赴任するときは、どちらの勤め先から手当が出るかを、2人の規程で確かめます。片方だけが出る形なら、額の高いほうを受け取れるかも担当に聞きます。
子どもだけを残して赴任する・配偶者がいない
国家公務員では、配偶者のいない職員が、18歳になった後の最初の3月31日までの子と別居するときも、対象になる場合があります。民間の会社では、配偶者との別居を条件にする規程もあれば、家族の範囲を広く決める規程もあります。
ひとり親や、親を介護するために家族を残す場合は、規程の「家族」に誰が入るかを読んでから担当に聞きます。対象になるかで、二重生活の差が手当の分だけ変わります。
家族を赴任先に呼び寄せた
家族が赴任先に引っ越して一緒に暮らし始めると、単身赴任の条件から外れます。国家公務員では、条件を欠いた日の属する月で支給が終わります(第9条)。
国家公務員は、住まいや同居する人が変わったときも届け出る決まりです(第7条)。勤め先の規程の届け出の決まりを読み、引っ越しの予定が決まったら、先に期限を確かめます。
手当が月10万円と言われた
月10万円は、令和7年の就労条件総合調査の平均4万9,300円の2倍を超える額です。ただし、家賃の補助や帰省の費用を含めた合計なのか、単身赴任手当だけの額なのかで、意味が変わります。
内訳を確かめ、ステップ4の形で増える出費と並べて考えます。課税の欄にある額は、そのまま手取りにはなりません。
よくある質問
Q単身赴任手当の相場はいくらですか
厚生労働省の令和7年就労条件総合調査では、令和6年11月分の単身赴任手当・別居手当などを支給された労働者1人平均が4万9,300円です。企業規模別では3万6,700円から5万1,100円の間でした。
中央労働委員会の令和5年の調査(大きな会社が対象)では、定額で出す会社の平均が3万9,900円でした。対象と時点が違うので、比べるときは調査の名前と年を添えます。
Q単身赴任手当に税金はかかりますか
かかります。国税庁の質疑応答事例は、毎月決まった額で出す単身赴任手当を給与所得としています。
帰省のための旅費も、月や年を単位に決まった額で出すものは給与です。仕事の出張に合わせて帰宅するときの旅費は、条件に合えば非課税として扱われます。
Q公務員の単身赴任手当はいくらですか
国家公務員は月3万円で、配偶者の住まいまでの距離が100km以上なら、距離に応じて8,000円から7万円が加わります。手当は月10万円が最も高い額です。
令和8年8月の人事院勧告では、加算の部分を新しい手当に組み替える案が示されました。勧告の段階で、法律の改正はまだ決まっていません。
Q単身赴任手当が出ない会社は違法ですか
民間の会社に単身赴任手当を出させる法律は無く、制度を置くかは会社が決めます。30〜99人の会社で単身赴任手当を出しているのは、何らかの手当を出した企業のうち6.1%でした。
規程に手当がなくても、引っ越しの費用や家賃の補助が出ることがあります。転勤の項目もあわせて読みます。
Q単身赴任手当はいつからいつまで出ますか
勤め先の規程で決まります。国家公務員は、条件に当たった日の翌月から、条件を欠いた日の属する月まで出ます(それぞれ月の初日なら、その月から・その前の月まで)。
家族と同居を始めたときや、元の勤め先に戻ったときに終わる規程があります。届け出の期限も確かめます。
Q単身赴任手当と別居手当は違いますか
民間の会社の手当には法律で決まった呼び名はなく、勤め先によって呼び方が違うだけで、条件と額は規程で決まります。就労条件総合調査は「単身赴任手当、別居手当など」として、まとめて集計しています。
まとめ
- 単身赴任手当の相場として引かれるのは、厚生労働省の就労条件総合調査の額。令和7年調査では、令和6年11月分の1人平均が4万9,300円(令和2年調査は4万7,600円)
- この額は手当を受け取った人の平均。企業規模別は3万6,700円から5万1,100円で、30〜99人の会社で手当を出しているのは手当を出した企業の6.1%
- 大きな会社を調べた中央労働委員会の令和5年の調査では、定額で出す会社の平均が3万9,900円
- 国家公務員は月3万円と、距離に応じた加算(7万円まで)。令和8年の人事院勧告で加算を組み替える案があるが、まだ決まっていない
- 単身赴任手当と、決まった額で出す帰省の旅費には所得税・住民税がかかる。出張に合わせた帰宅の旅費は、条件に合えば非課税
- 家計簿では、手当の合計と、赴任先で増えた出費と帰省の交通費を並べて、二重生活の差を出す
明細の手当と赴任先で増えた出費を並べて、二重生活の差が分かりました。家族と一緒に暮らすかどうかを決めるときの材料にします。
この記事で参照した公的情報
- 令和7年就労条件総合調査 結果の概況(常用労働者30人以上の民営企業・令和7年1月1日現在・有効回答3,820社/第17表 諸手当の種類別支給企業割合(令和6年11月分)=単身赴任手当、別居手当などは諸手当を支給した企業の13.2%・全企業の12.0%・1,000人以上69.2%・300〜999人39.9%・100〜299人20.3%・30〜99人6.1%/第18表 諸手当の種類別支給された労働者1人平均支給額(令和6年11月分)=単身赴任手当、別居手当など4万9,300円・1,000人以上5万1,100円・300〜999人4万9,100円・100〜299人4万8,100円・30〜99人3万6,700円・令和2年調査計(令和元年11月分)4万7,600円)
- 令和5年賃金事情調査(賃金事情等総合調査)調査の説明=令和5年6月末日現在・原則として資本金5億円以上かつ労働者1,000人以上の企業から選んだ380社・回答206社/調査結果の概要 5 別居(単身赴任)手当制度=調査産業計で制度有149社(集計161社の92.5%)・支給に際し配偶者との別居条件を問わない53社・支給対象の事由は子供の教育61社・親の介護56社・転勤先が遠隔地48社・定額支給48社の支給額39.9千円・支給額に幅がある82社の最高額79.4千円・最低額30.0千円・製造業の定額支給31社35.0千円・前回(平成30年)の調査産業計の定額支給36.0千円)
- 窓口
- 中央労働委員会
- 確認日
- 確認先
- https://www.mhlw.go.jp/churoi/chousei/chingin/23/index.html
- 一般職の職員の給与に関する法律 第12条の2(単身赴任手当の月額は3万円・交通距離が人事院規則で定める距離以上の職員は7万円を超えない範囲で加算)・第11条の10第1項第2号・第2項第2号(単身赴任手当を受ける職員が配偶者の住む家を借りて月1万6,000円を超える家賃を払っているときの住居手当は、本人の分の計算の例で出した額の2分の1)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC1000000095
- 人事院規則九―八九(単身赴任手当)第2条(やむを得ない事情=配偶者が介護を要する職員・父母などを介護する/学校に在学している同居の子を養育する/引き続き就業する/持ち家を管理するため引き続き居住する/これらに類する事情)・第3条(通勤距離60km以上など)・第4条(加算の距離は100km以上・100km以上300km未満8,000円〜2,500km以上7万円の10区分)・第5条第2項第3号(配偶者のない職員が18歳に達した日以後の最初の3月31日までの子と別居する場合)・第6条(配偶者が単身赴任手当などを受けるときは支給しない)・第9条(支給の始期と終期)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/402RJNJ09089000
- 令和8年人事院勧告(令和8年8月7日)報告文・勧告文=単身赴任手当の加算額を廃止し、転居を伴う転勤を行った職員を対象とする転居に関する手当を新設(単身赴任手当を支給される職員は105,000円を超えない範囲で距離の区分に応じた額・別表第7=60km以上100km未満11,000円〜2,500km以上105,000円)・単身赴任手当の基礎額(一律月額3万円)は存置・令和9年4月1日から実施
- 質疑応答事例(消費税)単身赴任手当等(単身赴任手当は所得税においても非課税所得に該当せず給与所得として源泉徴収すべきもの・帰宅のための旅費として月又は年を単位として支給するものも給与に該当)
- 質疑応答事例(源泉所得税)単身赴任者が会議等に併せて帰宅する場合に支給される旅費(主として職務遂行上必要な旅行と認められ、旅費の額が所得税基本通達9-3の範囲を著しく逸脱しない限り非課税・月1回などの定量的な基準にはなじまない)・昭和60年11月8日 直法6-7
- 質疑応答事例(源泉所得税)単身赴任者等に支給するいわゆる着後滞在費(転居のための運賃・移転料等は原則として課税の対象とはならないが、着後滞在費は一種の別居手当又は住宅手当と考えられ給与等として課税)
- 所得税法 第9条第1項第4号(転任に伴う転居のための旅行に必要な支出に充てるため支給される金品で、その旅行について通常必要であると認められるものは非課税)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 厚生年金保険の保険料(標準報酬月額の対象となる報酬の例に別居手当・住宅手当・通勤手当など)

