領収書の収入印紙はいくらから?5万円以上で200円|金額ごとの印紙税の表、消費税の扱い、個人の売り買い・カード払い・電子の領収書、貼り忘れの過怠税
 Move for People株式会社
領収書に収入印紙が要るのは、書かれた受取金額が5万円以上のときです。品物やサービスの代金の領収書なら、5万円以上100万円以下は200円で、100万円を超えると金額に応じて400円から20万円まで上がります。
印紙を買って貼るのは、お金を受け取って領収書を書く側です。個人が私物や住んでいた家を売ったときの領収書は「営業に関しない受取書」で、金額にかかわらず印紙は要りません。カード払いと書いた領収書や、メールで送るPDFの領収書にも要りません。
5万円を超える代金のやりとりで、領収書に印紙を貼るのかが分かりません。消費税を含めると5万円を超えるときや、個人どうしの売り買いでも要るのかも分かりません。
領収書の印紙は、受取金額が5万円以上から要る
印紙税法では、領収書やレシートは別表第一の第17号文書「金銭又は有価証券の受取書」にあたります。国税庁の案内では、請求書や納品書に「代済」「了」などと書いて渡したものも、お金を受け取ったことを証明するなら受取書です。
印紙税を納める義務があるのは、その文書を作った人です(印紙税法 第3条)。領収書なら、お金を受け取って書いて渡す側が印紙を買って貼ります。払った側が印紙代を負担する決まりはありません。
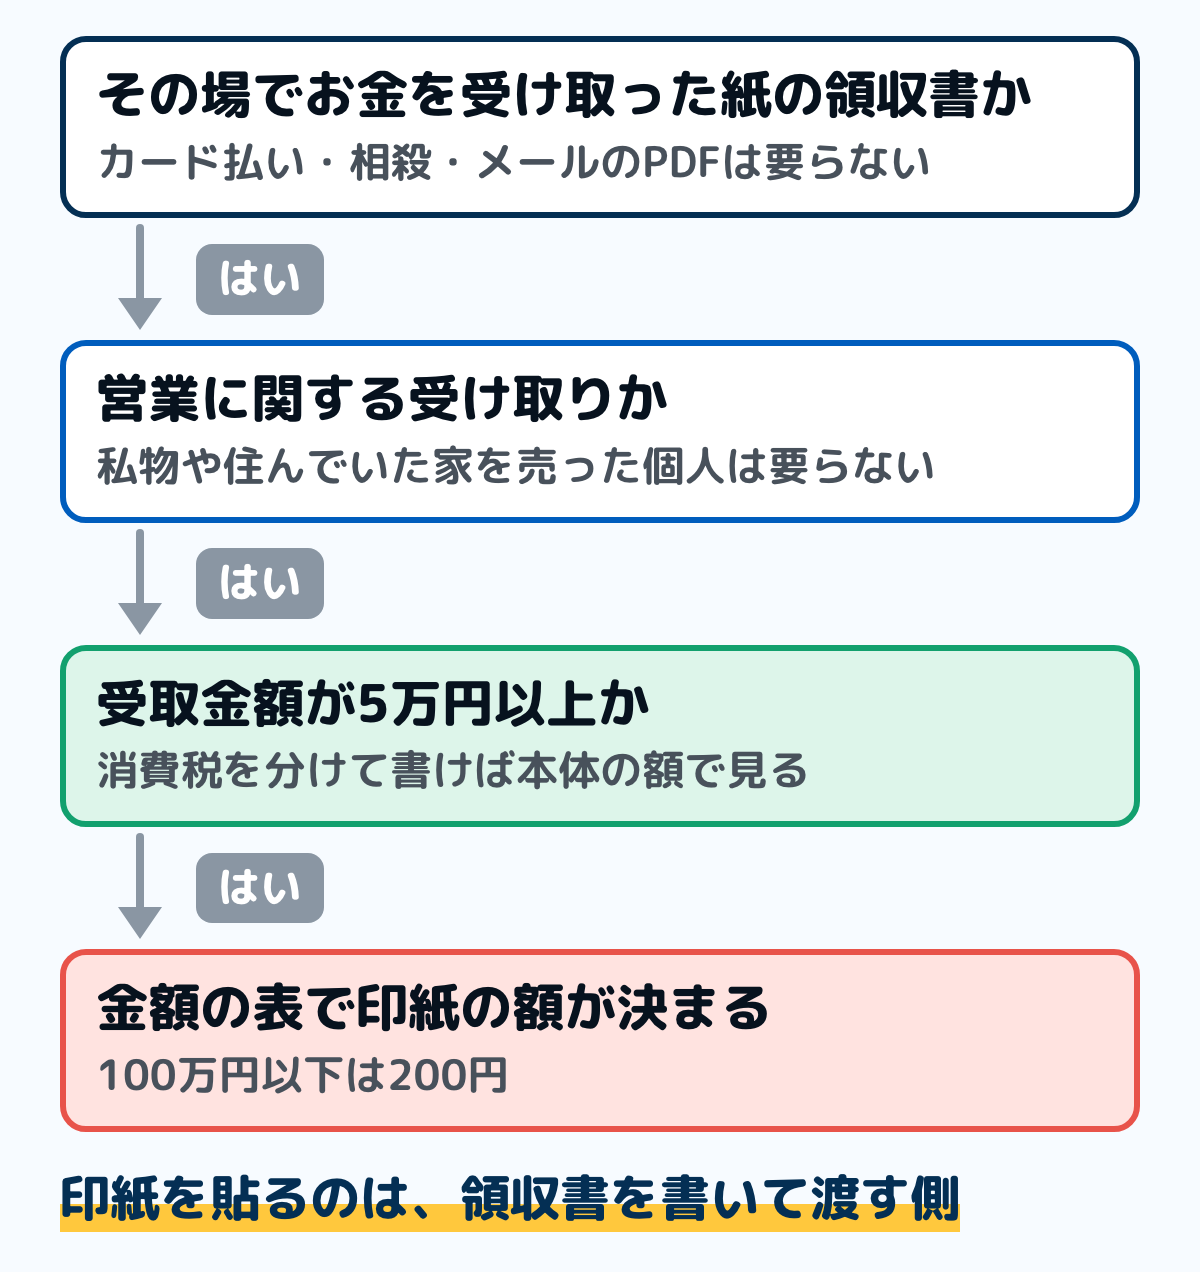
金額ごとの印紙の額
品物を売った代金、家などを貸した代金、サービスの代金(売上代金)の領収書の印紙の額は、印紙税法の別表第一で次のとおり決まっています。国税庁の印紙税額の一覧表と同じ額で、手付金も売上代金に入ります。
| 受取金額 | 印紙の額 |
|---|---|
| 5万円未満 | 要らない |
| 5万円以上100万円以下 | 200円 |
| 100万円超200万円以下 | 400円 |
| 200万円超300万円以下 | 600円 |
| 300万円超500万円以下 | 1,000円 |
| 500万円超1,000万円以下 | 2,000円 |
| 1,000万円超2,000万円以下 | 4,000円 |
| 2,000万円超3,000万円以下 | 6,000円 |
| 3,000万円超5,000万円以下 | 1万円 |
| 5,000万円超1億円以下 | 2万円 |
| 1億円超2億円以下 | 4万円 |
| 2億円超3億円以下 | 6万円 |
| 3億円超5億円以下 | 10万円 |
| 5億円超10億円以下 | 15万円 |
| 10億円超 | 20万円 |
| 金額の書いていないもの | 200円 |
要らないのは「5万円未満」なので、5万円ちょうどの領収書には200円の印紙が要ります。すでに公布された印紙税法の改正(令和11年12月11日に施行される分まで)を見ても、この表の額と5万円の線は変わりません。
売上代金でない受け取りは、5万円以上なら一律200円
借入金・保険金・損害賠償金・担保としての保証金は、売上代金ではありません(国税庁 No.7105)。家を貸す人が受け取る敷金も、あとで返すお金なので売上代金ではありません。これらの領収書も、営業に関するものなら、5万円以上は金額にかかわらず200円です。
売上代金とそれ以外を1枚に書いた領収書は、5万円未満かどうかを合計の額で見て、印紙の額は売上代金の分だけで決めます。分けて書いていなければ、全部を売上代金として扱います。
消費税は、分けて書けば受取金額に含めない
消費税の課税事業者が書く領収書で、消費税の額が分けて書かれているか、税込と税抜の両方の額が書かれていれば、消費税の分は受取金額に入れません(国税庁 No.7124)。5万円の線も、印紙の額も、本体の額で判定します。
例えば、本体49,500円に消費税4,950円で合計54,450円の領収書なら、受取金額は49,500円で、印紙は要りません。同じ代金でも、「54,450円(税込)」や「消費税10%を含む」とだけ書くと消費税の額が明らかではないので、54,450円で見て200円の印紙が要ります。
| 書き方の例 | 印紙 |
|---|---|
| 54,450円(うち消費税4,950円) | 要らない |
| 54,450円(税抜49,500円) | 要らない |
| 54,450円(税込) | 200円 |
消費税の免税事業者が書く領収書は、「消費税」として額を分けて書いても、その額を受取金額に含めます。消費税を納めていない個人事業主は、合計の額で5万円以上かどうかを見ます。
自分の場合の早見
次の表は、領収書の場面ごとに、印紙が要るかを並べたものです。「要る」は受取金額が5万円以上のときで、もらう側が印紙を貼ることはありません。
| 場面 | 印紙 |
|---|---|
| 個人が私物を売って書く | 要らない |
| 会社員が住んでいた家を売って書く | 要らない |
| 会社員が貸している家の家賃で書く | 要る |
| 個人事業主が仕事の代金で書く | 要る |
| 医師・弁護士などが報酬で書く | 要らない |
| 店に現金で払って領収書をもらう | 店が貼る |
| カード払いと書いた領収書 | 要らない |
| メールで届くPDFの領収書 | 要らない |
どれにも当てはまらないときは、次の節からの決まりで、領収書の中身ごとに決まります。書く前に迷うときは、国税庁の電話相談センターか、納税地の税務署に確かめられます。
個人の売り買いの領収書は、金額にかかわらず要らない
金銭の受取書のうち「営業に関しない受取書」は、印紙税法の別表第一で非課税です。営業とは、利益を得る目的で同じ種類の行為を繰り返し続けることで、国税庁は、個人がたまたま私的な財産を売ったときの受取書は非課税としています。
フリマや知人への売り買い
自分や家族が使っていた家具・服・家電などを売り、買った人に領収書を書いて渡すときは、金額が5万円以上でも印紙は要りません。売ったお金に所得税がかかるかどうかは別の決まりで、フリマアプリで売ったときの税金にまとめています。
国税庁は、個人の「商人」としての行為は営業になり、事業を離れた私的な日常生活に関するものは営業にならないとしています(No.7125)。仕入れて売ることを続けている人が書く領収書は、個人でも営業に関するものとして見られることがあります。
住んでいた家や土地を売るとき
会社員などの個人が住んでいた家を売り、手付金や代金を受け取って書く領収書も、私的な財産を売るものなので、印紙は要りません。売主が不動産会社のときや、不動産会社が仲介手数料を受け取って書く領収書には要ります。
売買契約書は第1号文書で、領収書とは別に印紙税がかかります。令和9年3月31日までに作る契約書は、軽くなった額です。売れた額ごとの契約書の印紙税は、家の売却にかかる費用の早見の表にあります。
家を貸しているとき
会社員が家を貸して家賃を受け取ることは、収入の大きさにかかわらず営業にあたると、国税庁は示しています。家賃や権利金は売上代金なので、5万円以上の領収書には金額に応じた印紙が要ります。敷金は売上代金ではないので、5万円以上なら200円です。
医師・弁護士・農家などが書くとき
医師・歯科医師・弁護士・公認会計士などの業務の受取書や、店などの設備を持たない農業・林業・漁業の人が自分の生産物を売るときの受取書は、営業に関しないものとして扱われます(No.7125)。公益法人や、会員どうしの親睦などを目的とする団体が書く受取書も非課税です。
5万円以上でも印紙が要らない領収書
カード払いと書いた領収書
クレジットカードで払ったときの領収書は、店がその場でお金を受け取っていないので、表題が「領収書」でも第17号文書にあたりません。ただし、カードで払ったことを書いていない領収書は、印紙が要る領収書として扱われます(国税庁の質疑応答事例)。
高い買い物をカードで払って領収書をもらうときは、「クレジットカード利用」などの記載があれば、印紙が無くても足りないわけではありません。現金で払ったのに印紙が無い領収書を受け取っても、もらう側が印紙税を納める義務はありません。
コード決済・デビットカード
QRコードなどのコード決済は、加盟店の契約によって、その場でお金を受け取ったことになるものと、ならないものがあります。受け取ったことにならない決済で、そのサービス名を書いた領収書は要りません(国税庁の質疑応答事例)。
ただし、受け取ったことになる方式とならない方式を1つにまとめたサービスは、サービス名を書いても印紙が要ります。どの決済か分からない「コード決済」とだけ書いた領収書も要ります。
口座からすぐに引き落とす即時決済型のデビットカードは、代金を受け取ったことになるので、領収書に印紙が要ります。クレジットカードの仕組みを使う信用取引型のデビットカードは、カード払いと同じ扱いです。
メールで送るPDFの領収書
印紙税がかかるのは別表第一に掲げる「文書」で、電磁的記録は文書に含まれないと、国税庁は示しています(質疑応答事例)。PDFの領収書をメールで送るだけなら、金額が5万円以上でも印紙は要りません。
同じ中身を紙に印刷して渡すと、その紙は課税文書になります。福岡国税局の文書回答事例(注文請書の例)でも、メールで送ったあとに現物を持参して渡したときは課税文書の作成にあたる、という見解に差し支えないと回答しています。
相殺した分
売掛金と買掛金を相殺したことを示す領収書は、お金を受け取っていないので受取書にあたりません(No.7126)。一部を相殺して残りを現金で受け取ったときは、相殺と分かるように書いた金額を除いた額で見ます。
印紙の貼り方と消印
印紙は、領収書を相手に渡すときまでに貼ります(印紙税法 第8条・基本通達 第44条)。貼る場所に決まりはなく、何枚かに分けるときは並べて貼ります。400円分を200円の印紙2枚にするように、合計が決まった額になれば足ります。
貼ったら、領収書と印紙の模様(彩紋)にかけて、はっきりと消します。消すのは、書いた人や代理人・使用人などの印章か署名です(印紙税法施行令 第5条)。この押印は「割り印」と呼ばれることがありますが、正しくは消印です。
印紙は、郵便局や、法務局・役所の売り場などで買えます。コンビニには200円の印紙を置いている店がありますが、それより高い額の印紙は郵便局などで確かめます。
貼り忘れたときは、過怠税がかかる
印紙を貼らずに領収書を渡すと、税務署長が、納めなかった印紙税とその2倍、合わせて3倍の過怠税を取ります(印紙税法 第20条)。ただし、過怠税の合計が1,000円に満たないときは1,000円です。
税務署の調査を受ける前に、自分から「印紙税不納付事実申出書」を出したときは、印紙税の1.1倍に軽くなり、この場合は1,000円の下限がありません。印紙を貼っても消さなかったときは、消していない印紙の額と同じ額の過怠税がかかります。
200円の印紙が要る領収書1枚の場合、過怠税は次のとおりです。下限の1,000円は、決まった過怠税の合計に当てはめます。
| 場面 | 過怠税 |
|---|---|
| 調査で見つかった | 1,000円 |
| 自分から申し出た | 220円 |
| 貼ったが消さなかった | 1,000円 |
過怠税は、法人税の損金にも所得税の必要経費にもなりません(No.7131)。印紙税法には罰則もあり、印紙を貼らなかった人は1年以下の拘禁刑か50万円以下の罰金、消さなかった人は30万円以下の罰金と決まっています(第22条・第23条)。
印紙が貼っていない領収書でも、受け取ったことを示す書類としての効力は変わらないとされます。過怠税を取られるのは領収書を作った人で、もらった人ではありません。
迷いやすい場面
領収書を再発行するとき
なくした領収書を再発行すると、「再発行」と書いてあっても、受け取ったことを証明する文書なので第17号文書になります。前の領収書に印紙を貼っていても、再発行の分に改めて印紙が要ります(国税庁の質疑応答事例)。
多く貼った・要らないのに貼った
額が多すぎた印紙や、課税文書でないのに貼った印紙は、税務署に「印紙税過誤納確認申請書」を出し、その文書を見せて還付を受けられます(No.7130)。文書を作った日から5年を過ぎたものは、還付の対象になりません。
貼る前の汚れていない印紙は、郵便局で別の額の印紙に交換でき、1枚につき5円の手数料がかかります。印紙を現金に換えることはできません。
手付金や内金を受け取るとき
手付金や内金も売上代金に入り、営業にあたる人が書く領収書なら、5万円以上で印紙が要ります(国税庁の質疑応答事例)。契約書に手付金を受け取ったことを書くと、その契約書が受取書にもあたる場合があります。
個人事業主の印紙代の扱い
個人事業主が仕事の領収書に貼った印紙代は、事業の必要経費として帳簿に書けます。過怠税は必要経費に入れられないので、払ったときは事業の経費と分けておきます。
家計簿では、事業で使った印紙代と、役所の手続きで自分のために買った収入印紙を、別の行にしておきます。どの領収書に貼ったかを書いておくと、事業の経費と暮らしの支出が混ざりません。
よくある質問
Q5万円ちょうどの領収書に、印紙は要りますか
要ります。印紙が要らないのは「5万円未満」なので、5万円ちょうどは200円です。消費税を分けて書き、本体の額が5万円未満になれば要りません。
Q印紙代は、領収書をもらう側が払うものですか
払いません。印紙税を納めるのは領収書を作った人です(印紙税法 第3条)。印紙が貼っていなかったときに過怠税を取られるのも、作った人です。
Q銀行振込で受け取ったあとに書く領収書にも、印紙は要りますか
仕事の代金など営業に関する領収書なら、要ります。振込で受け取ったあとでも、受け取ったことを証明する紙の領収書を書いて渡せば、5万円以上で印紙が要ります。振込の明細を領収書の代わりにして、領収書を書かなければ印紙税はかかりません。
Qフリマで5万円以上の品を売り、領収書を求められたら印紙は要りますか
自分や家族が使っていた品を売ったのなら、営業に関しない受取書なので要りません。仕入れて売ることを続けている人は、営業に関するものとして要る場合があります。
まとめ
- 領収書の印紙は、受取金額が5万円以上で要る。5万円以上100万円以下は200円で、金額に応じて20万円まで上がる
- 印紙税を納めるのは領収書を書いて渡す側で、もらう側ではない
- 消費税の額か税込と税抜の両方を書けば、本体の額で判定する。「税込」だけでは合計の額で見る
- 個人が私物や住んでいた家を売ったときの領収書は、営業に関しないので金額にかかわらず要らない。家を貸して受け取る家賃の領収書は要る
- カード払いと書いた領収書、メールで送るPDFの領収書は要らない。再発行した紙の領収書には要る
- 貼り忘れは3倍の過怠税で、合計が1,000円に満たなければ1,000円。調査の前に自分から申し出れば1.1倍
- 多く貼った印紙は、文書を作った日から5年以内なら税務署で還付を受けられる
この記事で参照した公的情報
- 印紙税法 第3条(課税文書の作成者が納める)・第8条(作成の時までに相当印紙を貼り、課税文書と印紙の彩紋とにかけて判明に消す)・第14条(過誤納の確認)・第20条(納付しなかった印紙税の額とその2倍の合計の過怠税・調査を予知しない申出は1.1倍・消さなかった印紙は額面と同額・合計が千円に満たないときは千円・申出だけの過怠税には千円の定めを当てない)・第22条(相当印紙を貼らなかった者は1年以下の拘禁刑又は50万円以下の罰金)・第23条(印紙を消さなかった者は30万円以下の罰金)・別表第一 第17号(売上代金に係る受取書の税率・受取金額の記載のないものと売上代金以外の受取書は200円・受取金額5万円未満と営業に関しない受取書は非課税)。2029-12-11施行の版まで同じ文
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/342AC0000000023
- 印紙税法施行令 第5条(自己又はその代理人・使用人その他の従業者の印章又は署名で印紙を消す)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/342CO0000000108
- No.7105 金銭又は有価証券の受取書、領収書(令和8年4月1日現在法令等・第17号文書・「代済」「相済」「了」と記入したものも受取書・売上代金の受取書の税額・借入金や保証金や保険金や損害賠償金は売上代金に当たらない・売上代金以外は5万円以上200円・5万円未満の判断は合計額で行う)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7105.htm
- No.7141 印紙税額の一覧表(その2)第5号文書から第20号文書まで(第17号の売上代金の受取書は5万円未満非課税から10億円を超えるもの20万円まで・受取金額の記載のないもの200円)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7141.htm
- No.7124 消費税額等が区分記載された契約書等の記載金額(消費税額等が区分記載されているか税込価格と税抜価格の両方があれば記載金額に含めない・第17号文書に当てはまる・「税込」や「消費税額等10パーセントを含む」は含める・免税事業者は区分記載しても含める)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7124.htm
- No.7125 営業に関しない受取書(個人の場合「商人」としての行為は営業になり、事業を離れた私的日常生活に関するものは営業にならない・店舗などの設備がない農業等の生産物の販売や医師、弁護士などの行為は営業に当たらない・公益法人と非営利の人格のない社団)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7125.htm
- No.7126 相殺した場合の領収書(相殺の事実を証明する領収書は受取書に当たらない・相殺と明らかでないときは当たる・相殺と明らかな金額は記載金額に当たらない)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7126.htm
- No.7129 印紙税の納付方法(課税文書に印紙を貼り付け、自己またはその代理人・使用人その他の従事者の印章または署名で、課税文書と印紙の彩紋とにかけて判明に消す)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7129.htm
- No.7130 誤って納付した印紙税の還付(過大に貼った印紙・課税文書でない文書に貼った印紙・使用見込みのなくなった用紙の印紙・印紙税過誤納確認申請書を納税地の所轄税務署長に出し文書の現物を提示・文書を作成した日から5年を経過したものは対象外・郵便局で汚損やき損のない印紙を1枚5円の手数料で交換・現金には交換できない)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7130.htm
- No.7131 印紙税を納めなかったとき(当初に納付すべき印紙税の額の3倍の過怠税・印紙税不納付事実申出書を調査を予知せず出せば1.1倍・消印しなかった印紙は額面と同額・過怠税は法人税の損金や所得税の必要経費に算入されない)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7131.htm
- 質疑応答事例(印紙税)営業に関しない受取書(作成者)(個人がたまたま私的財産を譲渡したとき等に作成する受取書は非課税・医師、弁護士等・農業従事者等)
- 窓口
- 国税庁(質疑応答事例)
- 確認日
- 確認先
- https://www.nta.go.jp/law/shitsugi/inshi/19/02.htm
- 質疑応答事例(印紙税)会社員が家屋を賃貸した場合に作成する受取書(収入等の規模にかかわらず営業に該当・家賃と権利金は売上代金・敷金は売上代金に該当しない)
- 窓口
- 国税庁(質疑応答事例)
- 確認日
- 確認先
- https://www.nta.go.jp/law/shitsugi/inshi/19/23.htm
- 質疑応答事例(印紙税)クレジット販売の場合の領収書(金銭の受領事実がないので第17号の1文書に該当しない・クレジットカード利用の旨を記載しないと該当する)
- 窓口
- 国税庁(質疑応答事例)
- 確認日
- 確認先
- https://www.nta.go.jp/law/shitsugi/inshi/19/37.htm
- 質疑応答事例(印紙税)コード決済サービスを利用して決済を行った者に交付する領収書(受領事実の有無は加盟店契約等で異なる・受領事実がないことが文書上明らかなら該当しない・「コード決済」の表記のみは該当する)
- 窓口
- 国税庁(質疑応答事例)
- 確認日
- 確認先
- https://www.nta.go.jp/law/shitsugi/inshi/19/50.htm
- 質疑応答事例(印紙税)デビットカード取引(即時決済型)に係る「口座引落確認書」及び「領収書(レシート)」(即時決済型の領収書は第17号の1文書・信用取引型はクレジットカード販売と同様)
- 窓口
- 国税庁(質疑応答事例)
- 確認日
- 確認先
- https://www.nta.go.jp/law/shitsugi/inshi/19/08.htm
- 質疑応答事例(印紙税)取引先にメール送信した電磁的記録に関する印紙税の取扱い(課税物件表の文書に電磁的記録は含まれず課税されない)
- 窓口
- 国税庁(質疑応答事例)
- 確認日
- 確認先
- https://www.nta.go.jp/law/shitsugi/inshi/02/10.htm
- 福岡国税局 文書回答事例「請負契約に係る注文請書を電磁的記録に変換して電子メールで送信した場合の印紙税の課税関係について」(平成20年10月24日・電子メールで送信しただけでは課税文書の作成にならない・別途現物を持参して交付すれば課税文書の作成に当たるとする照会者の見解に「貴見のとおりで差し支えありません」)
- 質疑応答事例(印紙税)再発行した受取書(再発行の受取書も第17号文書・納税義務者は作成者)
- 窓口
- 国税庁(質疑応答事例)
- 確認日
- 確認先
- https://www.nta.go.jp/law/shitsugi/inshi/19/44.htm
- 質疑応答事例(印紙税)手付金、内入金等の受取書(手付金・内入金等はすべて売上代金の受取書・契約書に手付金額の受領事実の記載があれば第17号の1文書に該当する場合がある)
- 窓口
- 国税庁(質疑応答事例)
- 確認日
- 確認先
- https://www.nta.go.jp/law/shitsugi/inshi/19/30.htm
- 印紙税法基本通達 第44条(作成とは用紙等に課税事項を記載し文書の目的に従って行使すること・相手方に交付する目的の課税文書は交付の時)
- 窓口
- 国税庁(法令解釈通達)
- 確認日
- 確認先
- https://www.nta.go.jp/law/tsutatsu/kihon/inshi/inshi01/07.htm

