出張手当(日当)の相場はいくら?|国内2,621円・海外5,441円の出どころと、税金がかからない範囲
 Move for People株式会社
出張手当の相場として引かれる数字は、財務省が国家公務員の旅費の見直しのために行った、民間企業の旅費規程の調査の額です。令和5年の調査では、国内出張の日当を出す会社の平均額は2,621円、海外出張の日当を定額で出す会社の平均は5,441円でした。
出張手当は、交通費や宿泊費とは別に、1日いくらと決めて出すお金です。この記事では、調査の数字の読み方、日当が出る条件、税金がかからない範囲、出張1回の収支を家計簿で出す手順を書きます。
勤め先の出張の日当が、ほかの会社と比べて多いのか少ないのかが分かりません。日帰りだと出ないのも、ふつうなのか気になります。
出張手当の相場は、国内2,621円・海外5,441円(財務省の調査)
財務省の委託調査「旅費等実態調査(民間企業の旅費規程等に関する実態調査)」は、上場企業のリストから3,000社を選んで送った調査です。令和5年6月から7月にかけて行われ、旅費規程のある551社が答えました。
出張の日当・食事代・宿泊料・引っ越しの荷物の運送費を、国内と海外に分けて聞いています。対象が上場企業なので、中小の会社を含めた全体の平均ではない点に注意が要ります。
国内出張:日当を出す487社の平均額は2,621円
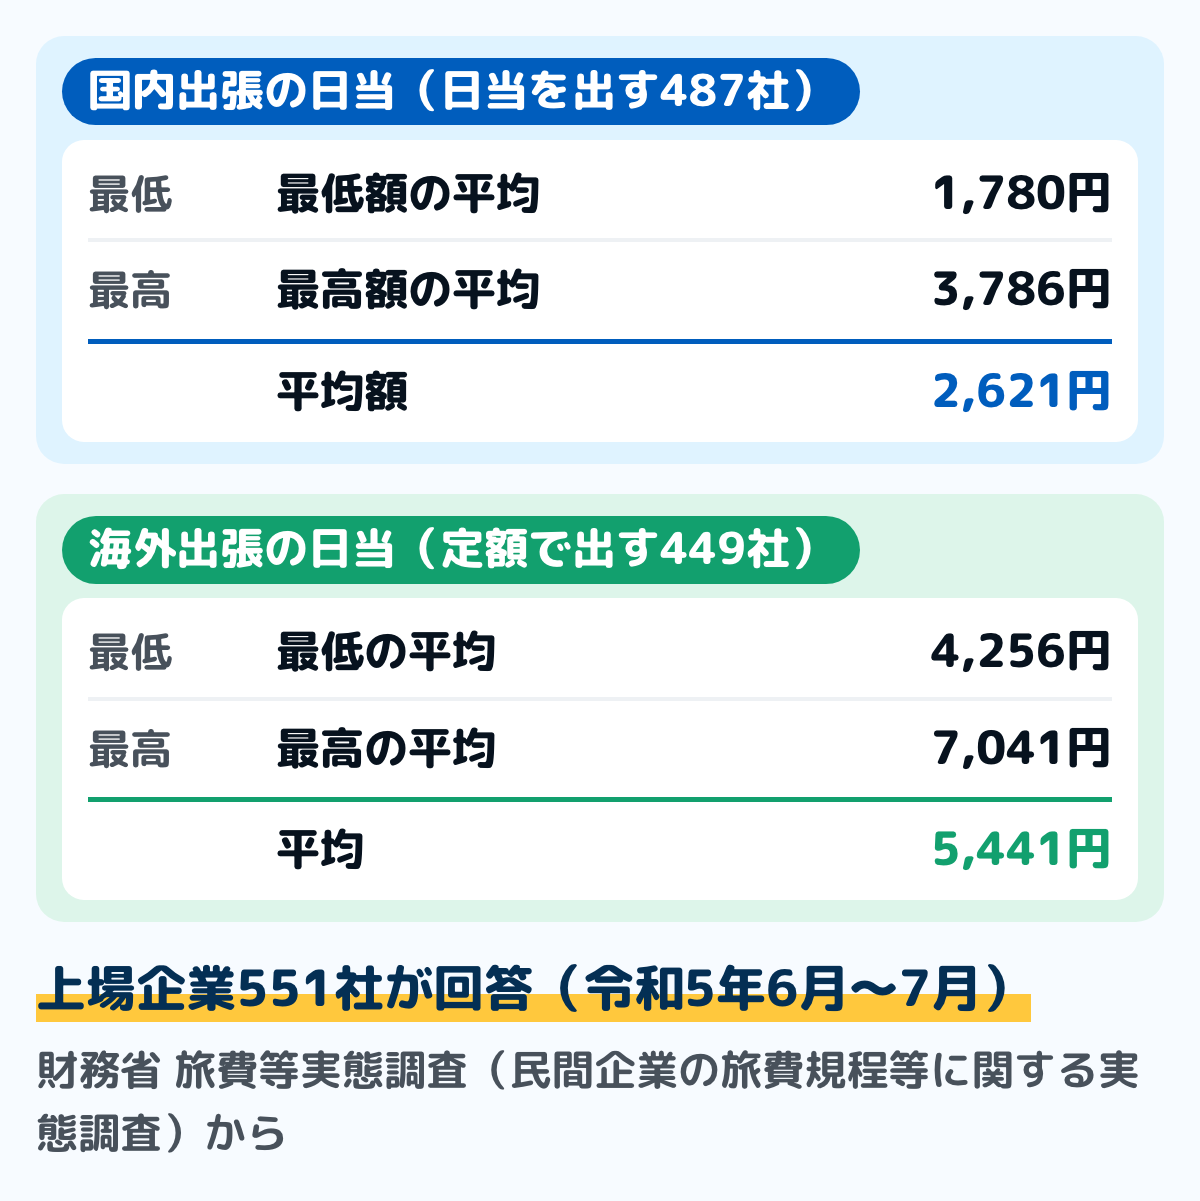
国内出張の日当を出している487社に、支給額の最低・最高・平均を聞いています。会社ごとの額を平均すると、最低額は1,780円、最高額は3,786円、平均額は2,621円でした。
会社ごとの平均額でいちばん多かった幅は、2,000〜2,499円で25.1%です。最低額と最高額に開きがあるのは、役職や出張の条件で額を分けている会社があるためです。
日当を出す条件は、距離と宿泊が中心
日当を出す条件(複数回答)は、往復の行程(距離)で決める会社が49.4%、宿泊の有無で決める会社が44.8%でした。かかる時間で決める会社は20.9%、出張先の地域で決める会社は6.4%です。
国内出張の日当を出さない会社も11.6%ありました。日帰りの近い出張では出さず、遠い出張や泊まりの出張だけに出す決め方もあります。
役職で額を分けない会社は31.6%
国内出張の日当を、役職で分けずに全員同じ額にしている会社は31.6%でした。2つの区分に分ける会社は16.8%、3つの区分は17.5%で、3区分までで7割近くになります。
役職で分けている会社では、上の役職ほど額が高くなる形です。ただし調査の報告書は、区分ごとの額は答えた会社が少ない欄もあるので参考程度に見るよう断っています。
海外出張:定額で出す449社の平均は5,441円
海外出張の日当は、定額で出す会社が81.5%、出さない会社が11.3%でした。定額で出す449社の平均は、最低が4,256円、最高が7,041円、平均が5,441円です。
支給の通貨は円が75.1%で、ドルで出す会社もあります。行き先の地域で額を分けている会社に聞いた、円で出す場合の地域ごとの平均は次のとおりです。
- アジア:5,811円
- オセアニア:6,533円
- 北米:7,111円
- 中南米:6,347円
- 欧州:6,973円
- 中近東:6,389円
- アフリカ:6,254円
地域別の額は、行き先で額を分けている会社だけの平均です。全体の5,441円とは集計した会社が違うので、地域別の額が全体より高くても食い違いではありません。
食事代は、日当と別には出ない会社が9割前後
国内出張で、宿泊料や日当とは別に食事代を出さない会社は、朝食89.1%、昼食92.6%、夕食90.0%でした。海外出張でも、食事代を別に出さない会社が81.1%です。
出張先での食事は、日当の中でまかなう形の会社が中心ということになります。食事代が別に出るかどうかは、日当の額と合わせて規程で確かめます。
宿泊料は、上限を決めて実費で出す会社が43.7%
国内出張の宿泊料は、上限付きで実際にかかった額を出す会社が43.7%、決まった額を出す会社が28.9%、上限なしで実費を出す会社が24.0%でした。上限付きで実費を出す241社の支給額の平均は1万1,304円です。
宿泊料が決まった額で出る会社では、安いホテルに泊まると差額が手元に残り、高いと自分の負担になります。実費で出る会社では、領収書の額が出るので差額は出ません。ビジネスホテル1泊の料金の目安はビジネスホテルの料金にあります。
出張手当の額や条件を決めた法律は無い
出張手当を出すかどうか、いくら出すかを決めた法律はありません。勤め先の旅費規程(出張旅費規程)や就業規則で決まり、日当・出張日当などの名前で呼ばれます。
出張手当は、交通費や宿泊費とは別のお金です。交通費や宿泊費は領収書や規程の額で精算し、日当は出張の日数に応じて決まった額が出る形が中心です。
規程で確かめること
自分の出張手当を知るには、旅費規程の日当の項目を読みます。確かめておくとよいのは、次の点です。
- 日当が出る条件:距離・時間・宿泊の有無・出張先
- 額:日帰りと宿泊で違うか、役職で違うか
- 前泊・後泊や、移動だけの日の扱い
- 食事代が日当と別に出るか
- 精算の方法:給与と一緒に出るか、経費精算で別に振り込まれるか
規程に日当の定めがあれば、条件に当たる出張には規程どおりの額が出ます。規程が変わって額が下がるときは、変わった後の規程と、いつから変わるかを確かめます。
国家公務員の出張は、宿泊1夜2,400円の宿泊手当
国家公務員の出張の旅費は、国家公務員等の旅費に関する法律と、その政令・財務省令で決まっています。令和7年4月1日に施行された政令では、旅費の種目に「宿泊手当」があり、宿泊を伴う出張の諸雑費に充てるお金とされています。
財務省令(国家公務員等の旅費支給規程)の別表第三で、国内の宿泊手当は全ての地で1夜につき2,400円です。宿泊費に朝食か夕食のどちらかが含まれるときは3分の2、両方含まれるときは3分の1の額になります。
改正後の政令の旅費の種目に、日帰りの出張に出す日当はありません。改正前の法律の別表第一には職務の級ごとの「日当」の額がありましたが、令和7年3月までの旧い決まりなので、表を見るときは時点を確かめます。
出張手当に所得税がかからない範囲
所得税法 第9条第1項第4号は、勤め先を離れて仕事のために旅行したとき、その旅行に必要な支出に充てるお金で、通常必要と認められるものを非課税としています。国税庁のタックスアンサー No.2508 も、出張などの旅費のうち通常必要と認められるものを、非課税の手当に挙げています。
所得税がかからない範囲の金額を、何円までと決めた法令はありません。どこまでが「通常必要」かは、所得税基本通達 9-3 の考え方で判断されます。
通常必要かどうかの考え方
通達 9-3 は、旅行の目的・行き先・道のり・期間・宿泊の要否・職務の内容と地位から見て、通常必要とされる範囲かで判断するとしています。そのうえで、次の2つを勘案するとしています。
- 役員と社員の全てを通じて、つり合いのとれた基準で計算されているか
- 同じ業種・同じ規模の会社がふつうに出している額に照らして、相当といえるか
範囲を超える部分は、通達 9-4 で、仕事の旅行なら給与所得に入れるとされています。手当が高すぎる部分は、給与として所得税がかかるということです。
住民税と社会保険料
住民税の所得の計算は、地方税法 第32条第2項で所得税の計算の例によるとされています。所得税で非課税の旅費は、住民税の計算のもとになる給与にも入りません。
社会保険料については、日本年金機構が示す報酬の例(基本給・通勤手当・住宅手当・別居手当など)に、出張の旅費は挙がっていません。社会保険料の計算に入っているかが分からないときは、給与の担当に聞きます。
給与明細では、出張手当が「非課税」の欄に入っていたり、経費精算として給与と別に振り込まれたりします。課税の欄に入っていれば、その額には所得税がかかっています。明細の欄の読み方は給与明細の見方にまとめています。
出張1回の収支を家計簿で出す手順
出張では、日当が入る一方で、食事や飲み物などを自分で払います。日当と自分の出費を並べると、出張で家計がどれだけ動いたかが分かります。手帳でも表計算でも、同じやり方で出せます。
ステップ1規程で、日当の額と条件を書き写す10分
旅費規程の日当の項目から、1日の額、日帰りと宿泊の違い、出る条件を書き写します。食事代や宿泊料が別に出るかも、同じ紙に書いておきます。
ステップ2出張中に自分で払ったお金を、別の行に書く1日2分
出張中の食事・飲み物・コインランドリーなど、精算されないお金を「出張」の行にまとめて書きます。交通費やホテル代を立て替えたときは、自分の支出とは分けて書きます。立て替えたお金の書き方は家計簿の立替金の書き方にあります。
ステップ3日当が入ったら、出張1回分の差額を出す3分
日当と、出張中に自分で払った額を並べて、差額を出します。下の図は、国内の1泊2日の出張で、日当が1日2,500円の場合の例です。
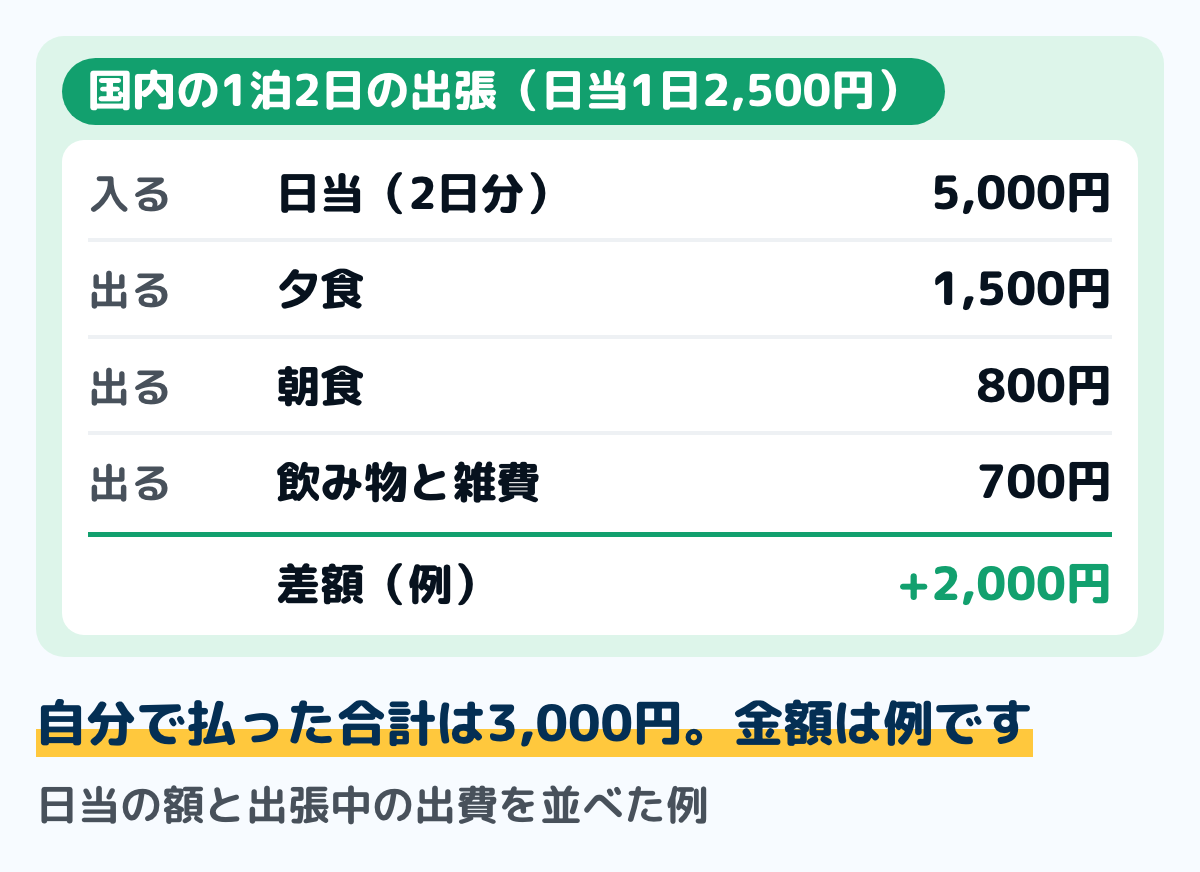
この例では、日当5,000円から自分の出費3,000円を引いて、2,000円が残ります(例)。出張先で外食が続いたり、宿泊料の上限を超えたりすると、差額がマイナスになることもあります。
ステップ4月の出張の回数と合わせて、手取りの動きを見る5分
出張の多い月は、日当の分だけ口座に入るお金が増えます。毎月の給料と同じように使ってしまわないよう、日当は収入の別の行に書いておきます。
月ごとの出張の回数と差額を並べると、出張が家計の助けになっているのか、持ち出しになっているのかが見えます。持ち出しが続くなら、規程の額と実際の出費を担当に伝える材料になります。
迷いやすい場面
日帰りの出張では日当が出ない
日帰りや近い出張に日当を出さない決め方は、規程で決まることです。財務省の調査でも、日当を出す条件を距離や宿泊の有無で決める会社が中心でした。
日帰りで出ないときは、規程の距離や時間の条件を確かめます。条件に当たるのに出ていなければ、精算の申請が漏れていないかを見ます。
前泊・後泊や、移動だけの日
前の日に移動して泊まる、仕事の後に泊まって次の日に帰るといった日の扱いも、規程で決まります。移動だけの日に日当を出すか、半分にするかなどの決め方があります。
出張の前に、旅程のどの日に日当が出るかを担当に確かめておきます。精算の後で額が合わないことを避けられ、自分で払う分の見込みも立てやすくなります。
海外出張で、日当がドルで出る
海外出張の日当は、円で出す会社のほか、ドルなどの外貨で出す会社もあります。外貨で受け取って円に替えると、替えるときの相場や手数料で、手元に残る額が変わります。
家計簿には、円に替えた額か、口座に入った円の額で書きます。外貨のまま使い切った分は、使った日の円の額に直して出張の行に書きます。
出張中に、観光や私用の日をはさむ
出張の前後に私用の日をはさんだときは、その日の日当や宿泊代は出ないと決めている規程があります。通達 9-4 の考え方からも、仕事の旅行に通常必要な範囲を超える分は、非課税の旅費にはなりません。
私用の日の宿泊代や食事代は、家計簿では出張の行ではなく、ふだんの支出の行に書きます。旅行や外食の行に入れておくと、出張の差額と混ざりません。
よくある質問
Q出張手当の相場はいくらですか
財務省の委託調査(令和5年・上場企業551社が回答)では、国内出張の日当を出す487社の平均額が2,621円でした。会社ごとの最低額の平均は1,780円、最高額の平均は3,786円です。
海外出張の日当を定額で出す449社の平均は5,441円でした。どちらも上場企業の数字で、中小の会社を含めた平均ではありません。
Q出張手当に税金はかかりますか
出張のための旅費で、通常必要と認められる範囲なら所得税はかかりません(所得税法 第9条第1項第4号)。範囲を超える部分は、給与所得として所得税がかかります。住民税も所得税の計算の例によるので、非課税の旅費は住民税の計算にも入りません。
Q非課税になる上限は何円ですか
何円までと決めた法令はありません。所得税基本通達 9-3 は、社内でつり合いのとれた基準か、同じ業種・規模の会社の額に照らして相当かを勘案するとしています。
Q出張手当が無い会社は違法ですか
出張手当を出すことを義務づけた法律はありません。出すかどうかは、勤め先の旅費規程で決まります。
ただし、出張でかかった交通費や宿泊費の扱いも規程で決まります。手当が無いときは、交通費と宿泊費が実費で出るかを確かめます。
Q公務員の出張の日当はいくらですか
国家公務員は、令和7年4月から、宿泊を伴う出張に1夜2,400円の宿泊手当が出る決まりです(国家公務員等の旅費支給規程)。日帰りの出張に出す日当は、今の政令の旅費の種目にはありません。
Q出張手当は給与明細のどこに出ますか
勤め先によって違います。給与明細の非課税の欄に入る会社もあれば、経費精算として給与と別に振り込む会社もあります。
課税の欄に入っているときは、その額に所得税がかかっています。分からなければ、明細の欄の意味を給与の担当に聞きます。
まとめ
- 出張手当の相場として引かれるのは、財務省の委託調査(令和5年・上場企業551社が回答)の額。国内出張の日当を出す会社の平均額は2,621円、海外出張の日当を定額で出す会社の平均は5,441円
- 国内の日当を出す条件は、距離(49.4%)と宿泊の有無(44.8%)が中心。国内の日当を出さない会社も11.6%ある
- 食事代を日当と別に出さない会社は、国内で9割前後
- 出張手当の額や条件を決めた法律は無く、勤め先の旅費規程で決まる。国家公務員は宿泊1夜2,400円の宿泊手当
- 出張の旅費で通常必要と認められる範囲は、所得税も住民税もかからない。範囲を超える部分は給与所得になる
- 家計簿では、日当と出張中に自分で払った額を並べて、出張1回の差額を出す
規程の日当の額と条件を書き写し、出張1回の差額を出せました。持ち出しが続く月がないかを見ていきます。
この記事で参照した公的情報
- 旅費等実態調査(民間企業の旅費規程等に関する実態調査)報告書(財務省委託調査・令和5年8月/調査対象=旅費規程等を有する上場企業・上場企業リストから3,000社を無作為に抽出・有効回収551社・令和5年6月19日〜7月20日/国内出張の日当=支給要件(複数回答)往復行程49.4%・宿泊の有無44.8%・所用時間20.9%・出張先地域6.4%・その他12.7%・支給しない11.6%、日当支給社487社の最低額の平均1,780円・最高額の平均3,786円・平均額2,621円、役職による区分 1区分(区分なし)31.6%/国内出張の食事代=支給しない 朝食89.1%・昼食92.6%・夕食90.0%/国内宿泊料=上限付き実費支給43.7%・定額支給28.9%・実費支給24.0%、上限付き実費支給社241社の平均額11,304円/海外出張の日当=定額支給81.5%・支給しない11.3%、定額支給社449社の最低の平均4,256円・最高の平均7,041円・平均5,441円・円で支給75.1%、地域別の平均(円)アジア5,811円・オセアニア6,533円・北米7,111円・中南米6,347円・欧州6,973円・中近東6,389円・アフリカ6,254円/海外出張の食事代=支給しない81.1%)
- 所得税法 第9条第1項第4号(給与所得を有する者が勤務する場所を離れてその職務を遂行するため旅行をした場合などに、その旅行に必要な支出に充てるため支給される金品で、その旅行について通常必要であると認められるものは非課税)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税基本通達 9-3(非課税とされる旅費の範囲=旅行の目的・目的地・行路・期間の長短・宿泊の要否・職務内容と地位からみて通常必要とされる範囲/判定では、役員と使用人の全てを通じて適正なバランスが保たれている基準か、同業種・同規模の他の使用者が一般的に支給している金額に照らして相当かを勘案)・9-4(範囲を超える部分は、職務の旅行なら給与所得)
- No.2508 給与所得となるもの(手当は原則として給与所得・例外として転勤や出張などのための旅費のうち通常必要と認められるものは非課税)
- 地方税法 第32条第2項(住民税の所得割の総所得金額は、所得税法の総所得金額の計算の例により算定)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 厚生年金保険の保険料(標準報酬月額の対象となる報酬の例=基本給・役付手当・勤務地手当・家族手当・通勤手当・住宅手当・別居手当・早出残業手当など)
- 国家公務員等の旅費に関する法律施行令 第4条(旅費の種目=鉄道賃・船賃・航空賃・その他の交通費・宿泊費・包括宿泊費・宿泊手当・転居費・着後滞在費・家族移転費・渡航雑費・死亡手当)・第11条(宿泊手当は宿泊を伴う旅行に必要な諸雑費に充てるための費用で、財務省令で定める一夜当たりの定額)・附則第1条(令和7年4月1日施行)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/506CO0000000306
- 国家公務員等の旅費支給規程 第14条(宿泊手当の一夜当たりの定額は別表第三・宿泊費に朝食か夕食のどちらかが含まれるときは3分の2、両方が含まれるときは3分の1・自宅に泊まるときは支給しない)・別表第三(本邦は全ての地で一夜につき2,400円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325M50000040045

