医療費控除の領収書をなくしたら?|医療費通知・マイナポータルで足りる分、再発行と支払証明書、5年の保存
 Move for People株式会社
医療費控除の領収書をなくしても、健康保険の医療費通知やマイナポータルの医療費通知情報に載っている分は、申告に入れられます。その分は、領収書を取っておく必要もありません。
載っていない分は、病院や薬局に再発行か支払証明書を頼みます。なくした分がどれに当たるかで、補い方は次のように分かれます。
| なくした分 | 代わりになるもの | 領収書 |
|---|---|---|
| 保険を使った診療・処方薬 | 医療費通知・医療費通知情報 | 保存は要らない |
| 自由診療・市販薬 | 再発行・支払証明書 | 5年保存 |
| 通院の交通費 | 日付・区間・運賃の記録 | もともと出ない |
| どれも取れない分 | 除いて申告するか税務署に相談 | ― |
医療費通知情報は、e-Taxでデータのまま送った場合に限り、領収書の保存が要らなくなります。画面やPDFを印刷して添えた分は、領収書を5年取っておきます。それぞれの使い方と条件を、この後の節で順に書きます。
申告に使うのは、領収書ではなく明細書
医療費控除は、領収書を確定申告書に添えて出す手続きではありません。国税庁の案内では、医療費の領収書をもとに「医療費控除の明細書」を作り、確定申告書に添付します。
明細書は、医療を受けた人・病院や薬局の名前・払った額などを書く表です。領収書1枚ごとではなく、受けた人ごと・病院ごとにまとめて書けます。書き方と控除の計算は医療費控除のやり方にまとめています。
明細書の用紙は、国税庁のホームページから取り出せるほか、税務署でも受け取れます。確定申告書等作成コーナーで入力すれば、明細書も一緒に作られます。領収書の枚数が多いときは、国税庁の「医療費集計フォーム」に表計算ソフトで入力し、作成コーナーで読み込むこともできます。
病院の会計で領収書と一緒に渡される「診療明細書」は、治療や薬の中身を書いた書類です。申告に添える医療費控除の明細書とは別のものです。
かつては領収書を申告書に添えていましたが、平成29年分から明細書の添付に変わりました。令和元年分までは、領収書を添えるか見せる形も経過措置として選べました。
領収書は、5年のあいだ取っておく
添付しなくなった代わりに、領収書は手元に残します。所得税法 第120条第5項は、確定申告期限の翌日から数えて5年を経過する日まで、税務署長が領収書の提示や提出を求めることができると定めています。
求められたときは、見せるか出さなければなりません。国税庁の案内も、確定申告期限等から5年間、領収書を自宅などで保存するよう求めています。
ただし、医療費通知を申告書に添えた分は、領収書の保存が要りません。領収書をなくしたときに最初に見るのは、この医療費通知です。
領収書をなくしたときに、代わりになるもの
なくした領収書の分は、別の書類や記録で補えることがあります。補える順に、健康保険から届く記録、病院や薬局が出す書類、自分で残した記録の3つです。
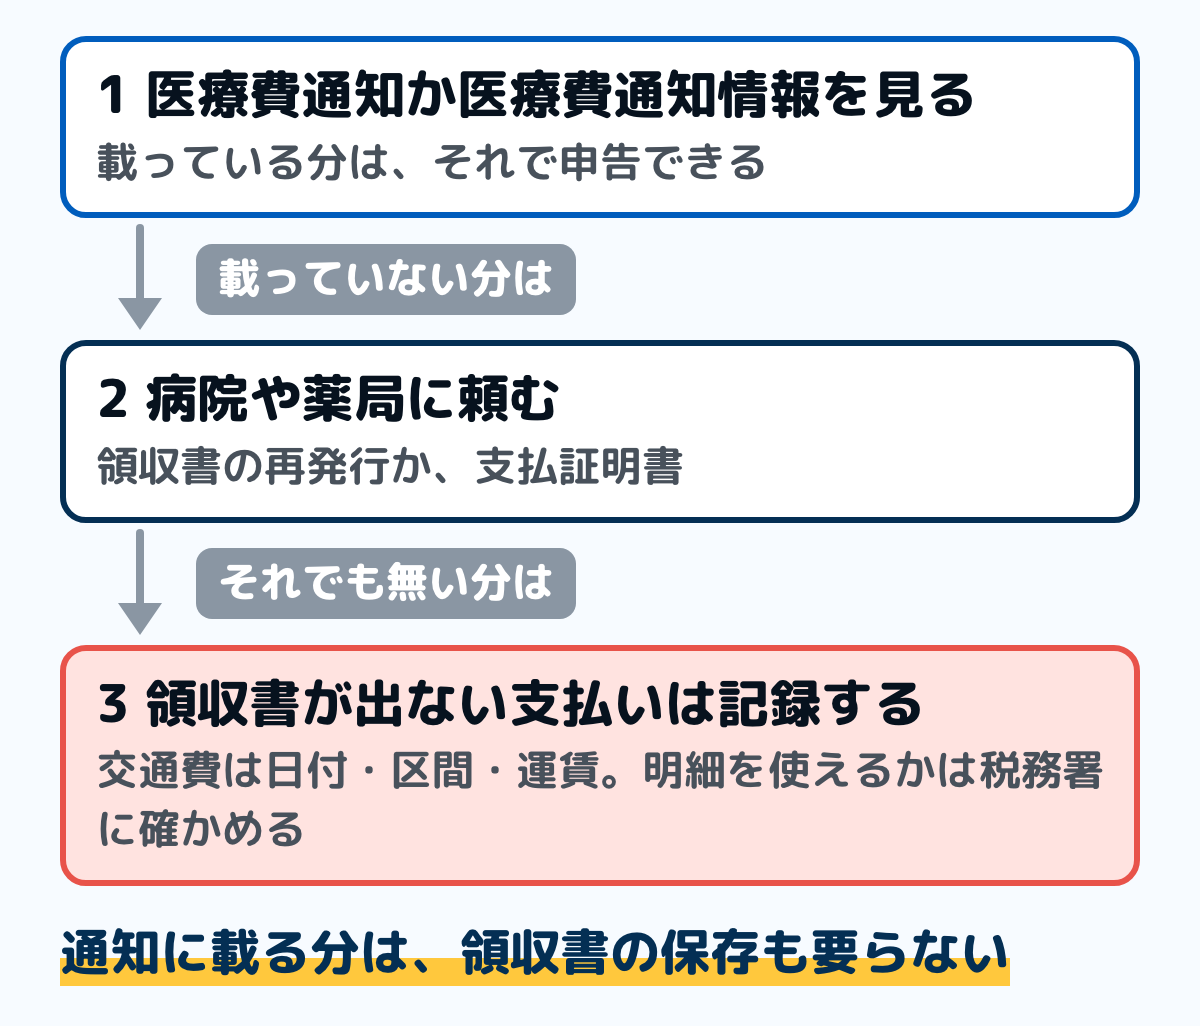
図の順に確かめると、なくした分のうち、どこまで申告に入れられるかが分かります。それぞれの使い方を、この後の節で書きます。
医療費通知(医療費のお知らせ)を添える
医療費通知は、健康保険の保険者が出す、医療費の額を知らせる書類です。「医療費のお知らせ」という名前で届くこともあります。国税庁の案内では、次の6項目が書かれていれば、申告書に添えて使えます。
- 被保険者等の氏名
- 療養を受けた年月
- 療養を受けた者の氏名(後期高齢者医療広域連合の通知では、無くてもよい)
- 療養を受けた病院、診療所、薬局等の名称
- 被保険者等が支払った医療費の額
- 保険者等の名称
通知を添えた分は、明細書に1件ずつ書かずに済み、領収書の保存も要りません。つまり、通知に載っている医療費なら、領収書をなくしていても申告に入れられます。
添えるときは、通知に保険者番号や記号・番号があれば、読めないように塗り潰します。国税庁の確定申告の手引きに、そう書かれています。
e-Taxで申告する人が、紙の通知を添えずに中身を入力して送ったときは、その通知を確定申告期限等から5年間取っておきます。通知そのものを税務署に送らない形なので、手元の通知が保存の対象になります。
医療費通知に載らない医療費
医療費通知に載るのは、健康保険を使った診療の分です。国税庁のQ&Aでは、通知に載らない医療費の例として次を挙げ、領収書をもとに明細書に書くよう案内しています。
- 自由診療(保険がきかない診療)の分
- 薬局で買った市販薬の分
- 通知に反映されるのが間に合わなかった月の分
通院のための電車やバスの運賃も、保険者が知らせる医療費ではないので、通知には入りません。こちらは、後の節の記録をもとに明細書に書きます。
通知の期間が1月から12月とずれていることもあります。通知に前の年に払った分が入っていることもあるので、その年に実際に払った額だけを明細書の欄に書きます。
数えるのは、診療を受けた年ではなく、実際に払った年です。12月に受けた診療を翌年の1月に払ったなら、翌年の分になります。
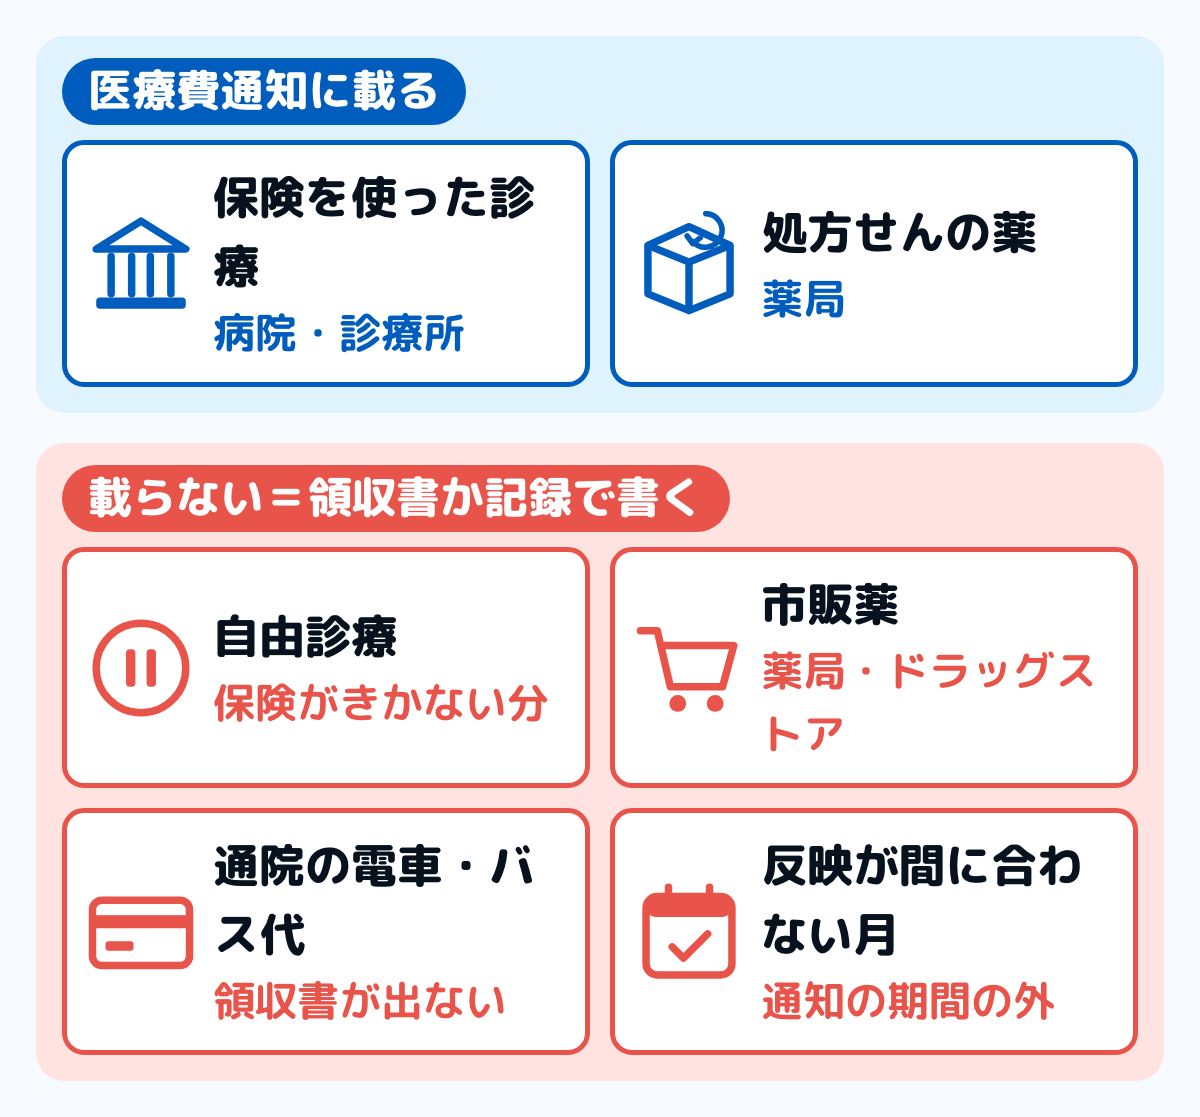
図は、載るものと載らないものの分け方の例です。領収書をなくした分が右の側にあるときは、通知では補えません。
通知をそのまま使えないとき
6項目のどれかが書かれていない通知は、そのままでは添付書類として使えません。国税庁のQ&Aでは、病院名の欄が空いている医療費も、そのままでは通知で申告できないとしています。
その分は、領収書をもとに明細書に書きます。通知に病院名を書き足して使う方法もありますが、書き足した分は領収書を5年間保存する必要があります。領収書をなくした分なら、次の節の再発行や証明書を頼むことになります。
通知の額が自己負担の額ではなく、医療費の総額(10割の額)だけのものも、そのままでは使えません。自己負担の額を書き足して使った通知の分は、領収書を5年間保存します。
通知の額と、窓口で払った額が違うとき
窓口では10円単位で払うので、1円単位で書かれる通知の額と少し違うことがあります。国税庁のQ&Aでは、通知や医療費通知情報の額で計算しても、窓口で実際に払った額で計算してもよいとしています。
領収書をなくした分は、通知の額のまま計算します。国税庁のQ&Aでは、医療費通知情報の額を実際に払った額に入力し直した分は、領収書を5年間保存するよう案内しています。
子どもの医療費の助成のように、窓口では払っていない額が通知に載っていることもあります。医療費控除は実際に払った額で計算するので、助成された分は差し引きます。
マイナポータルの医療費通知情報を使う
紙の通知が手元に無くても、マイナポータルで医療費の情報を見られます。国税庁の案内では、確定申告書等作成コーナーからマイナンバーカードでe-Taxをするときに、マイナポータル連携で「医療費通知情報」を取り込めます。
取り込んだデータを申告書と一緒に送れば、そこに含まれる医療費の領収書は保存しなくてよいとされています。なくした領収書の分がデータに載っていれば、この方法で申告に入れられます。
印刷したものでは、領収書の代わりにならない
医療費通知情報の原本は、XML形式のデータです。国税庁の案内では、マイナポータルの画面やPDFを印刷したものは原本ではないので、参考の書類として添えることはできても、その分の領収書は5年間の保存が要るとしています。
書面で申告する人が、領収書の代わりに使いたいときは、紙の通知を添えるか、国税庁の「QRコード付証明書等作成システム」で作った書面を添えます。どちらにするかは、作成コーナーの案内で確かめられます。
見られるようになる時期
協会けんぽの案内では、マイナポータルの医療費情報は、受診した月の翌々月11日以降に見られます。確定申告に使う1月から12月までの1年分は、原則として翌年2月9日以降に見られるようになります。
国税庁のQ&Aでも、1年分の医療費通知情報は、例年原則2月9日にまとめて取れるようになると案内しています。申告の準備は、この日より後に始めると、1年分をそろえて取り込めます。
協会けんぽは、紙の通知の一斉送付を終えた
協会けんぽの案内では、勤め先あての「医療費のお知らせ」の一斉送付は、令和8年1月送付分で終わりました。これからは、マイナポータルで確かめるよう案内しています。
紙の通知が要る人は、「医療費のお知らせ依頼書」で個別に頼めます。令和8年1月から12月の診療分は、令和9年3月以降に頼む形です。ほかの健康保険組合や国民健康保険の扱いは、保険者ごとに違うので、加入している保険者の案内で確かめます。
病院や薬局に、再発行か支払証明書を頼む
医療費通知に載らない分は、払った先の病院や薬局に相談します。領収書の再発行を頼むか、払った額を証明する書類を出してもらう方法があります。
不正な使い方を防ぐため、領収書の再発行はしていない医療機関もあります。その場合でも、「支払証明書」や「領収額証明書」のような、払った額を証明する書類なら出しているところがあります。
頼むときは、医療費控除の申告に使うことと、どの期間の分かを伝えると、話が通じやすくなります。証明書は有料のことがあり、手数料の額は医療機関ごとに違います。手数料を払ってから使えない書類だと分からないように、医療費控除に使えるものかを頼む前に確かめておきます。
通っていた病院の会計の窓口か、ホームページの「書類の発行」の案内を見てください。手数料と、受け取りまでの日数が分かります。
領収書が出ない支払いは、記録を残す
通院のための電車やバスの運賃は、そもそも領収書が出ません。国税庁は、通院費用は領収書のないものが多いので、家計簿などに記録して、実際にかかった費用を明確に説明できるようにしておくよう案内しています。
記録に書くのは、日付、誰の通院か、どこからどこまでか、往復の運賃です。明細書には、病院ごとの診療代とは別に、通院費の合計として書けます。
通帳やカードの明細は、税務署に相談する
カードで払った医療費なら、カードの利用明細に日付と額が残ります。領収書の代わりにこうした明細や家計簿のメモを使えるかは、国税庁の案内には書かれていません。
通帳やカードの明細、家計簿のメモ、お薬手帳や診察券など、払ったことや通院したことの手がかりになるものは、まとめて手元に集めます。そのうえで、申告する前に税務署に相談します。使えるかどうかは税務署の判断で、認められるとは限りません。
なくした分を除いて申告するとき
再発行も証明書も取れない分は、明細書に書かずに申告することになります。なくした分を除いても、医療費控除を受けられるかは、残りの額で決まります。
控除の額は、払った医療費から保険金などで補てんされる額を引き、さらに10万円を引いた額で、最高200万円です。その年の総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5%を引きます。
保険金などは、その給付の目的になった医療費の額までしか引きません。入院の給付金が入院費を上回っても、余った分をほかの通院や薬の医療費から引くことはありません。
なくした分を除いた額が、この線を超えていれば申告できます。後で領収書が見つかったときの直し方は、次の節にあります。
例として、総所得金額等が200万円以上の人が、1年で14万円の医療費を払い、うち2万円分の領収書をなくしたとします。保険金などの補てんが無ければ、残りの12万円から10万円を引いた2万円が控除の額です。
保険金などの額が申告の時までに決まっていないときは、見込みの額で計算します。国税庁のQ&Aでは、後で決まった額が見込みと違ったら、修正申告か更正の請求で直すよう案内しています。
申告したあとで、見つかった・なくした
申告したあとに、領収書が見つかることも、なくすこともあります。手続きは、その年の分をすでに申告したかどうかで変わります。
すでに申告した年の分が見つかった
医療費控除を申告した年の分で、書き漏らした領収書が見つかったときは、「更正の請求」という手続きで直します。国税庁の案内では、更正の請求書を税務署に出す期限は、法定申告期限から5年以内です。
会社員などで、もともと確定申告が要らず、税金を返してもらうための申告(還付申告)をした人は、その申告書を出した日から5年以内です。還付申告は翌年1月1日から出せるので、出した日によって期限の日が変わります。
更正の請求では、請求の理由の基礎となる事実を証明する書類を添えます。国税庁の記載要領の例では、医療費控除の記載漏れのときに添えた書類は、その病院へ払った医療費の領収書です。
確定申告のときのように明細書だけで済む形ではないので、見つかった領収書は手元に取っておきます。国税庁の確定申告書等作成コーナーには、更正の請求書を作る画面もあります。
まだ申告していない年の分
その年の医療費控除をまだ申告していないなら、還付申告として出せます。国税庁の案内では、還付申告書は、その年の翌年1月1日から5年間提出できます。
この場合は、ふつうの確定申告と同じく、明細書を添えて出します。出したあと振り込まれるまでの目安は確定申告の還付金はいつ振り込まれるにまとめています。
申告したあとで領収書をなくした
申告したあとでも、5年のあいだは税務署から領収書の提示や提出を求められることがあります。なくしたと気づいたら、早めに病院や薬局に、再発行か支払証明書を頼んでおきます。
医療費通知を添えた分なら、もともと領収書の保存は要りません。どの分を通知で、どの分を明細書で申告したかは、申告書の控えで確かめられます。
次の年から、領収書を5年取っておく手順
なくさないための取っておき方は、紙でも表計算でも、同じ手順でできます。家計簿に医療費を書いている人は、その記録も使えます。
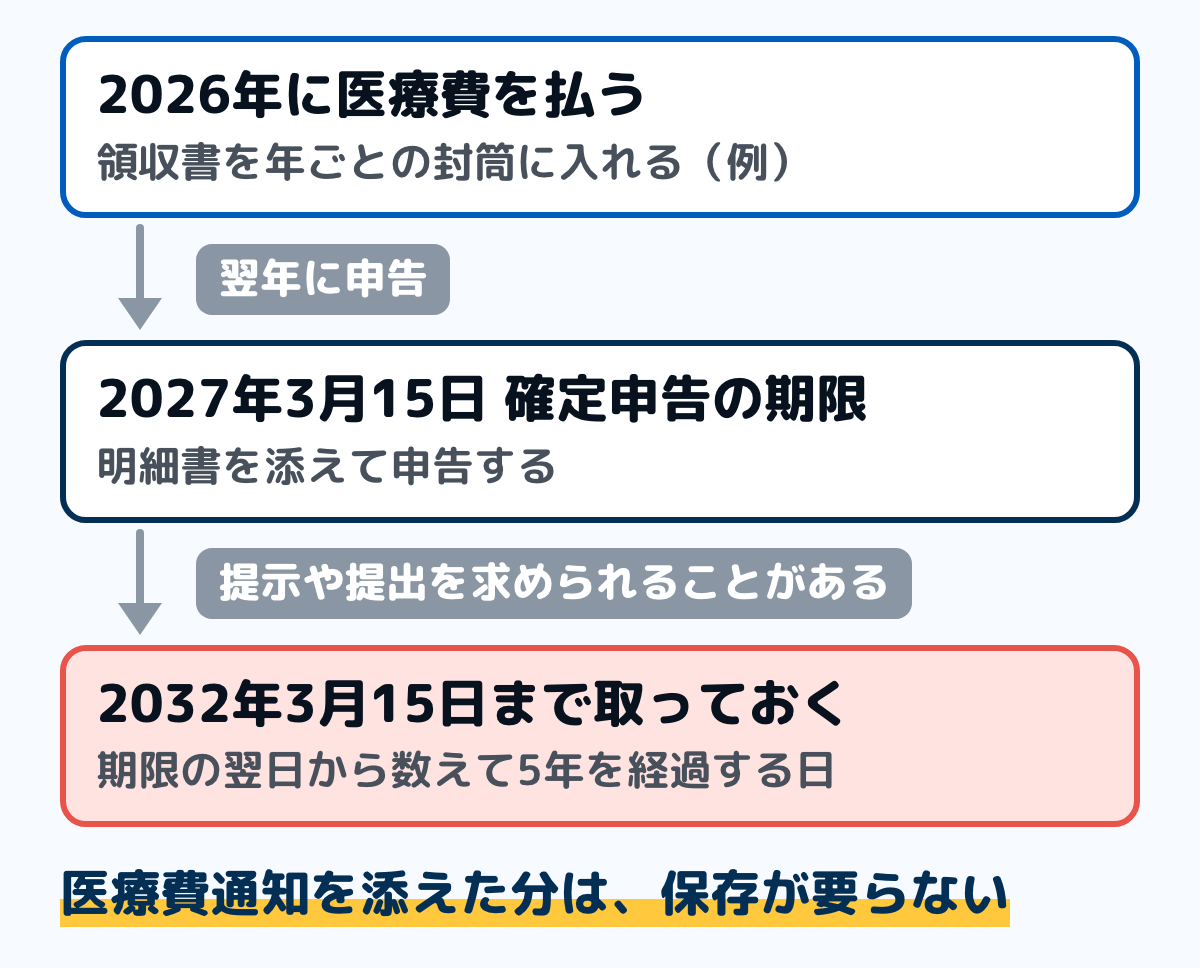
図は、2026年分を期限までに申告した場合の例です。5年を経過する日の前6か月以内に更正の請求をしたときは、所得税法の定めで、請求の日から6か月を経過する日まで延びます。
ステップ1医療費の領収書だけを入れる封筒を、年ごとに用意する2分
医療費の領収書は、ほかのレシートと分けて、年ごとの封筒に入れます。表に「2026年分 医療費」のように、払った年を書いておきます。
申告するかどうかは、1年分の合計が出るまで決められないことがあります。年の途中でも、医療費の領収書だけは捨てずにこの封筒へ入れます。
ステップ2払った日に、誰の分か・どこで払ったかを書く1分
家計簿や手帳に、医療費を払った日・誰の分か・病院や薬局の名前・額を書きます。通院の電車やバスの運賃も、同じ行に書き添えます。
この記録は、明細書の「医療を受けた方」と「支払先」の欄にそのまま使えます。家計簿での医療費のつけ方は医療費の平均と家計簿での分け方にまとめています。
ステップ3申告したら、申告書の控えと同じ封筒に入れる3分
申告を終えたら、その年の領収書の封筒に、申告書と明細書の控えを一緒に入れます。封筒の表に、5年を経過する日を書いておくと、いつまで取っておくかが分かります。
医療費通知を添えて出した分は、通知の原本が手元に残りません。どの分を通知で申告したかが分かるよう、控えのほうに書き留めておきます。
ステップ4期間が過ぎた年の封筒を処分する5分
年に1回、封筒の表の日付を見て、5年を経過した年の分を処分します。更正の請求をした年は、期間が延びていないかを確かめてから処分します。
ほかのレシートの取っておき方と処分の目安は、家計簿のレシートの扱い方にまとめています。保証書のある品など、医療費とは別の理由で取っておくものも書いています。
迷いやすい場面
市販薬のレシートをなくした
市販薬の分は、医療費通知にもマイナポータルの医療費通知情報にも載りません。通常の医療費控除でも、セルフメディケーション税制でも、レシートか領収書をもとにそれぞれの明細書を書くことになります。
セルフメディケーション税制でも、確定申告期限等から5年を経過する日まで、領収書の提示や提出を求められることがあります。レシートをなくしたときの相談先は、セルフメディケーション税制とはにまとめています。
領収書のコピーや写真を取っておけばよいか
国税庁の案内が保存を求めているのは「医療費の領収書」で、写しで足りるかは国税庁のタックスアンサーNo.1119には示されていません。所得税法も、領収した人の「領収を証する書類」を見せるよう定めています。
迷うときは、原本をそのまま封筒に入れておきます。写真は、なくしたときに払った先や日付を思い出す手がかりとして使えます。
おむつ使用証明書などの証明書も取っておく
寝たきりの人のおむつ代など、医療費控除で証明書が要るものがあります。国税庁のQ&Aでは、証明書の名前や証明した日などを明細書の余白に書けば、申告書に添えなくてよいとしています。
その場合、添えなかった証明書は、領収書と一緒に確定申告期限等から5年間取っておきます。領収書の封筒に一緒に入れておくと、探さずに済みます。
家族の分の領収書をなくした
生計を一にする家族のために払った医療費は、払った人がまとめて申告できます。家族の分も、同じ医療費通知やマイナポータルに載っているかを先に見ます。
家族の分の医療費通知情報を取り込むときの手順は、国税庁の「マイナポータル連携特設ページ」と作成コーナーの案内で確かめてください。取り込めない分は、紙の通知か領収書で補います。
医療費通知そのものをなくした
紙の医療費通知をなくしたときは、出した保険者に再発行を頼めるかを確かめます。協会けんぽでは、「医療費のお知らせ依頼書」で個別に頼めます。
マイナンバーカードでe-Taxをする人は、紙の通知が無くても、マイナポータル連携で医療費通知情報を取り込めます。こちらのほうが、届くのを待たずに済みます。
よくある質問
Q領収書を全部なくしたら、医療費控除は受けられませんか
医療費通知かマイナポータルの医療費通知情報に載っている分は、領収書が無くても申告に使えます。載っていない分は、病院や薬局に再発行や支払証明書を頼みます。
Q領収書は確定申告書に添えますか
添えません。領収書をもとに医療費控除の明細書を作り、確定申告書に添付します。領収書は、確定申告期限等から5年間、自宅などで取っておきます。
Q領収書はいつまで取っておけばよいですか
確定申告期限の翌日から数えて5年を経過する日までです。2026年分を2027年3月15日までに申告したなら、2032年3月15日までが目安です。医療費通知を添えた分は、保存が要りません。
Q病院は領収書を再発行してくれますか
医療機関によって違います。再発行をしていないところでも、支払証明書のような払った額を証明する書類なら出していることがあります。手数料がかかることもあります。
Qマイナポータルの画面を印刷して出せば、領収書は要りませんか
印刷したものは原本ではないので、参考の書類として添えられても、その分の領収書は5年間取っておく必要があります。領収書が要らなくなるのは、データを e-Tax で送った場合です。
Q申告したあとで、なくしたと思っていた領収書が見つかりました
その年の分をすでに申告していれば、更正の請求で直します。国税庁の記載要領の例では、医療費の領収書を添えて出します。期限は法定申告期限から5年以内で、還付申告をした人は申告書を出した日から5年以内です。
まとめ
- 医療費控除は、領収書ではなく医療費控除の明細書を確定申告書に添えて申告する
- 領収書は、確定申告期限の翌日から数えて5年を経過する日まで取っておく(所得税法 第120条第5項)
- 医療費通知か、e-Taxで送ったマイナポータルの医療費通知情報に載る分は、領収書が無くても申告でき、保存も要らない
- 自由診療・市販薬・通院の交通費などは通知に載らないので、病院や薬局に再発行か支払証明書を頼むか、記録を残す
- マイナポータルの画面やPDFを印刷したものは原本ではなく、その分の領収書は5年取っておく
- 申告したあとで見つかった領収書は、更正の請求で直し、その領収書を添えて出す
- 手続きの窓口は税務署で、迷ったときは申告の前に税務署に確かめる
なくした分が医療費通知に載っているかを先に見れば、申告に入れられる範囲が分かります。次の年からは、医療費の領収書を年ごとの封筒に分けておけば探さずに済みます。
この記事で参照した公的情報
- No.1119 医療費控除に関する手続について(領収書に基づいて医療費控除の明細書を作り確定申告書に添付・領収書は確定申告期限等から5年間自宅等で保存・6項目の記載がある医療費通知を添付すれば明細書の記載を簡略化でき領収書の保存も不要・医療費通知情報(XML)を e-Tax で送れば領収書の保存は不要・WEB画面やPDFを印刷したものは原本ではない・e-Tax で通知の事項を入力して提出に代えたときは通知を5年保存)とQ&A(Q4 6項目が欠ける通知・Q5 通知に載らない医療費・Q6 助成で窓口の負担がない医療費は実際に払った額で計算・Q8 通知の負担額と窓口の額の違い・Q9 10割の額だけの通知・Q10 病院名が空欄・Q13 書面で出すときの保存・Q14 マイナポータル連携と2月9日・Q15 医療費通知情報の負担額の違いと、補完入力した分の領収書の保存)
- No.1120 医療費を支払ったとき(医療費控除)(控除の式と最高200万円・補てん金は給付の目的の医療費が限度・医療費集計フォーム・提出書類・医療費通知の6項目・後期高齢者医療広域連合の通知は療養を受けた者の記載が無くてよい・平成29年分から令和元年分までは領収書の添付か提示によることもできた経過措置・未払いの医療費は現実に支払った年の対象)とQ&A(Q2 保険金などの補てん金が未確定なら見込額で計算し、確定額と違えば修正申告か更正の請求で訂正)
- 医療費控除に関する手続について(Q&A)(平成30年1月・令和元年12月一部改正)(4 証明書類の取扱い=おむつ使用証明書などは証明年月日・証明書の名称・証明者の名称を明細書の欄外余白などに書けば添付等を省略でき、省略した証明書は領収書とともに確定申告期限等から5年間保存)
- 令和7年分 確定申告の手引き「医療費控除の明細書」(領収書の添付又は提示は不要・医療費通知の保険者番号と記号・番号を塗り潰す・医療費通知には前年支払分が載ることがある・通院費の書き方の例)
- No.1124 医療費控除の対象となる出産費用の具体例(通院費用は領収書のないものが多いので、家計簿などに記録して実際にかかった費用を明確に説明できるようにしておく)
- 所得税法 第120条第4項(医療費控除の明細書か医療費通知の添付)・第5項(税務署長は確定申告期限の翌日から起算して5年を経過する日までの間、領収書の提示又は提出を求めることができ、求められた人は提示し又は提出しなければならない。今の版と、2028年1月1日・2030年6月19日施行の未施行の版で同じ文)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税及び復興特別所得税の更正の請求手続(法定申告期限から5年以内・確定申告の必要のない人が還付を受けるための申告をしたときは提出した日から5年以内・請求の理由の基礎となる事実を証明する書類を添付)と、令和7年分以降用の更正の請求書の記載要領(医療費控除の記載漏れの例で、添付した書類は病院へ支払った医療費の領収書)
- No.2030 還付申告(還付申告書は、その年の翌年1月1日から5年間提出できる)
- No.1129 特定一般用医薬品等購入費を支払ったとき(セルフメディケーション税制)(明細書を添付・確定申告期限等から5年を経過する日までの間、領収書の提示又は提出を求める場合がある)
- 「医療費のお知らせ」の一斉発送は終了しました(事業所宛ての一斉送付は令和8年1月送付分で終了・マイナポータルは受診した月の翌々月11日以降に閲覧でき、1〜12月分は原則翌年2月9日以降・令和8年1月〜12月診療分の個別送付は令和9年3月以降に依頼書で・反映まで受診月から3か月程度)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/about/business/public_relations/008/index.html

