セルフメディケーション税制とは|市販薬が1万2千円を超えたら控除。対象の薬・いつまで・医療費控除との比べ方
 Move for People株式会社
ドラッグストアで買うかぜ薬や湿布も、1年分が一定の額を超えると税金が軽くなることがあります。それがセルフメディケーション税制で、通常の医療費控除の特例です。
この記事では、使える人・対象の薬の見分け方・いつまで使えるか・いくら戻るか・通常の医療費控除との比べ方を順に書きます。数字と条件は、国税庁と厚生労働省の案内で確かめたものです。
病院にはあまり行かないのに、市販薬はけっこう買っています。医療費控除が10万円を超えないと使えないのなら、自分には関係ないのかと迷います。
市販薬の分だけで使える、医療費控除の特例
国税庁の案内では、健康の保持増進と疾病の予防の取組をしている人が、自分や生計を一にする家族のために対象の市販薬を買ったとき、所得控除を受けられるとされています。通常の医療費控除の特例という位置づけです。
控除額は、1年に払った対象の薬の合計から1万2千円を引いた額で、最高8万8千円です。通常の医療費控除が10万円を超えた分から使えるのに比べ、市販薬だけで使える額から始まります。
ただし、通常の医療費控除とはどちらか一方しか選べません。国税庁は、選んで申告した後に更正の請求や修正申告で選び直すことはできないとしています。
使えるのは「一定の取組」をした人
使えるのは、その年に「一定の取組」をした人です。国税庁の案内では、次の6つが当たるとされていて、どれか1つを受けていれば足ります。
- 健康保険組合や市区町村の国保などが行う健康診査(人間ドックや各種の健診など)
- 市区町村が健康増進事業として行う健康診査
- 予防接種(定期接種やインフルエンザワクチンの予防接種)
- 勤務先で行う定期健康診断
- 特定健康診査(いわゆるメタボ健診)と特定保健指導
- 市区町村が健康増進事業として行うがん検診
取組をしている必要があるのは、申告する本人です。厚生労働省のQ&Aでは、申告する人の子どもが受けた予防接種は取組に当たらないとしています。一方で、控除の対象には、生計を一にする家族のために払った薬の代金も含まれます。
自分で全額を払って受けた健診は、取組に含まれません。ただし、その結果を勤務先や保険者に出し、定期健康診断などの結果とみなされる場合は当たるとされています。健診や予防接種そのものの費用は、控除の対象になりません。
対象の薬は、レシートの印で見分ける
対象になるのは、処方される薬から市販薬に転用された医薬品(スイッチOTC医薬品)などです。厚生労働省のQ&Aでは、スイッチOTC医薬品のほか、かぜ薬・解熱鎮痛薬・鼻炎用薬など決まった効き目の市販薬も対象に挙げています。
見分ける手がかりは2つあります。1つはパッケージの共通識別マーク、もう1つはレシートの表示です。薬局やドラッグストアでは、対象の薬の前に「★」などの印を付け、その印が対象品目だと分かるように書くか、対象品目の合計を分けて書くよう求められています。
厚生労働省は、令和9年1月1日以降しばらくパッケージの識別マークの表示が切り替わるので、必ずレシートの表示を確かめるよう呼びかけています。品目の一覧は、厚生労働省のページで毎月更新されています。
令和9年から加わる品目でも、国の一覧に載る前に買った分はレシートに印が付かないので、申告に使えないとされています。印が付いているかは、買ったその日のレシートで確かめられます。
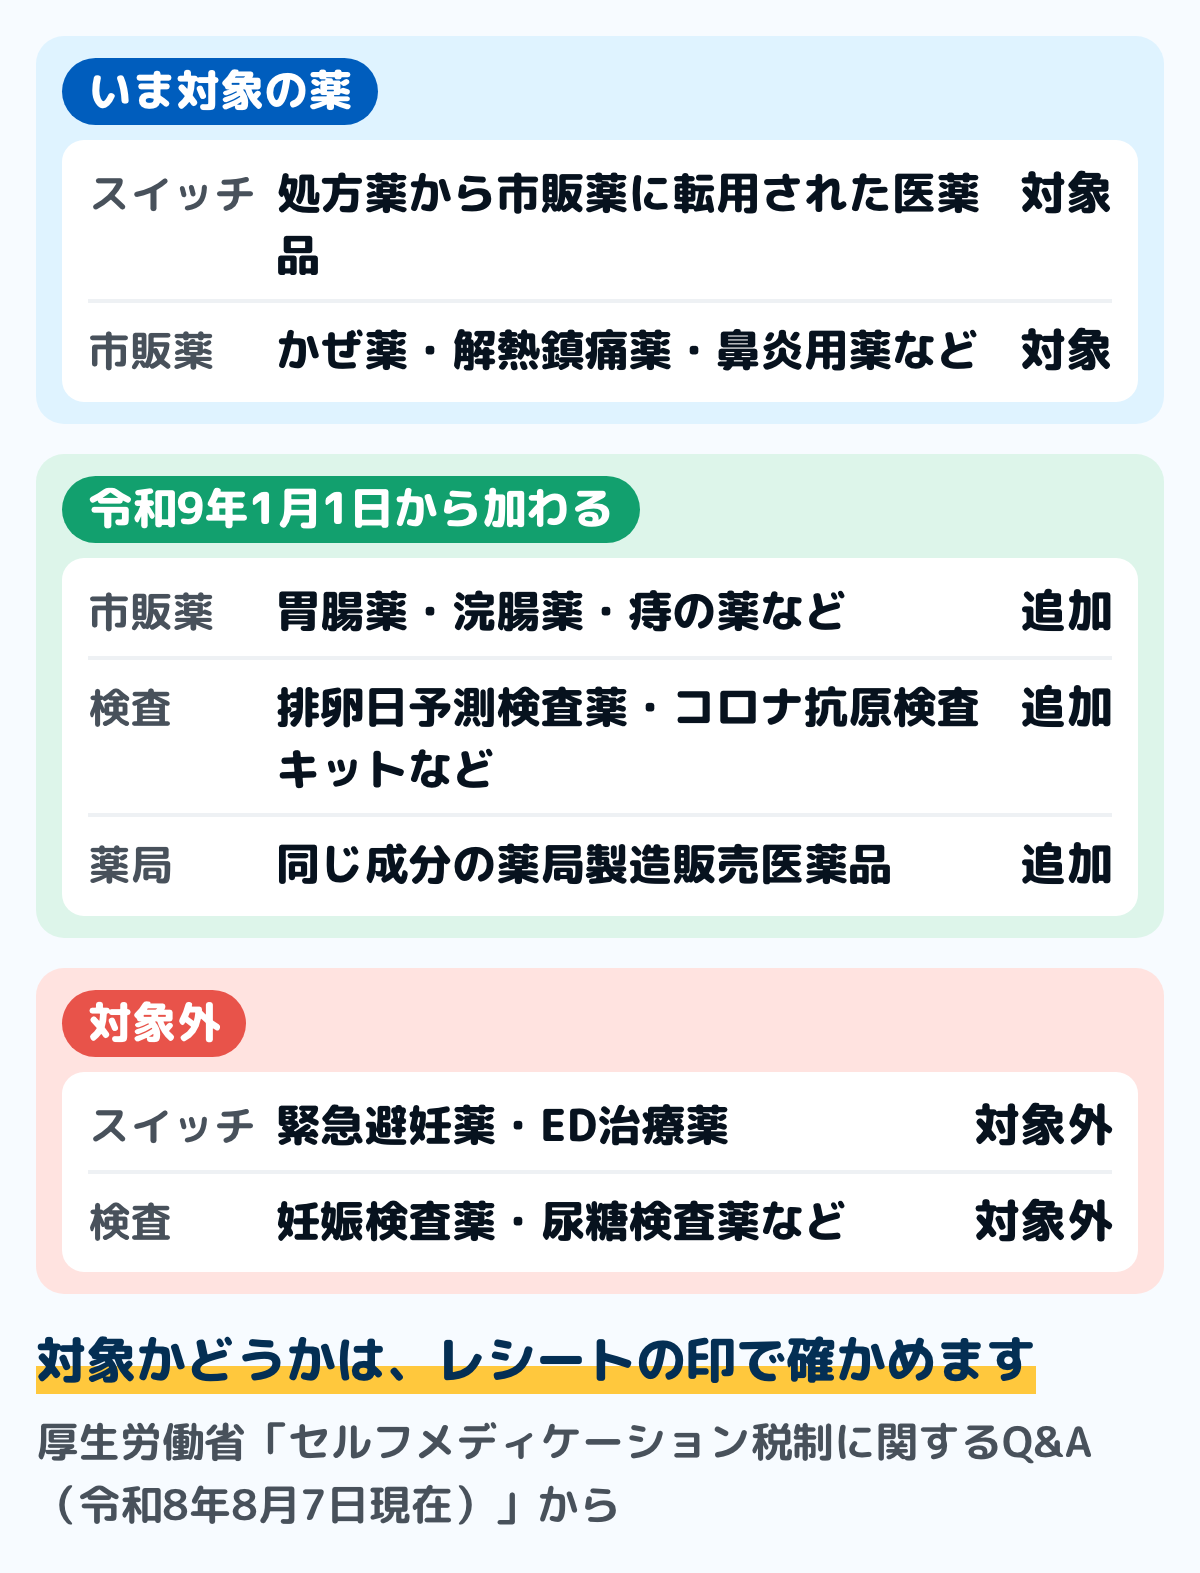
図は、対象の薬の広がりです。令和9年1月1日以降は、胃腸薬・浣腸薬・痔の薬などの市販薬、排卵日予測検査薬や新型コロナウイルスの抗原検査キットなどの検査キット、同じ成分の薬局製造販売医薬品が加わります。
対象にならないものもあります。スイッチOTC医薬品のうち緊急避妊薬とED治療薬、検査キットのうち妊娠検査薬などは対象外とされています。対象は法律で決まった医薬品などに限られるので、医薬品ではないサプリメントは当たりません。
いつまで使えるか
いまの条文では、平成29年1月1日から令和8年12月31日までに払った分が対象です。これが令和8年度の税制改正で見直され、令和9年1月1日施行の改正後の条文が厚生労働省のページに載っています。
財務省の令和8年度税制改正の大綱と改正後の条文では、スイッチOTC医薬品(処方薬から転用された市販薬。薬局製造販売医薬品は除く)は期限がなくなりました。それ以外(スイッチOTC以外の市販薬・検査キット・薬局製造販売医薬品)は、令和13年12月31日までに払った分が対象です。
品目ごとの扱いも変わります。厚生労働省のQ&Aでは、防風通聖散を使った医薬品は令和13年1月1日から対象外になるとしています。
自分の薬がどちらに当たるかは、厚生労働省の一覧(スイッチOTC・非スイッチOTC・検査薬などに分かれている)で確かめます。レシートの印が示すのは、対象かどうかだけです。
いくら戻るか
控除は所得から差し引くものなので、戻る額は自分の税率で決まります。所得税は、控除額に所得税の税率をかけた分が軽くなります。
住民税も軽くなります。財務省の税制改正の大綱でも、この特例は個人住民税の欄に挙げられています。総務省の案内では、住民税の所得割の税率は10%で、前の年の所得で計算されるので、翌年度の住民税に反映されます。
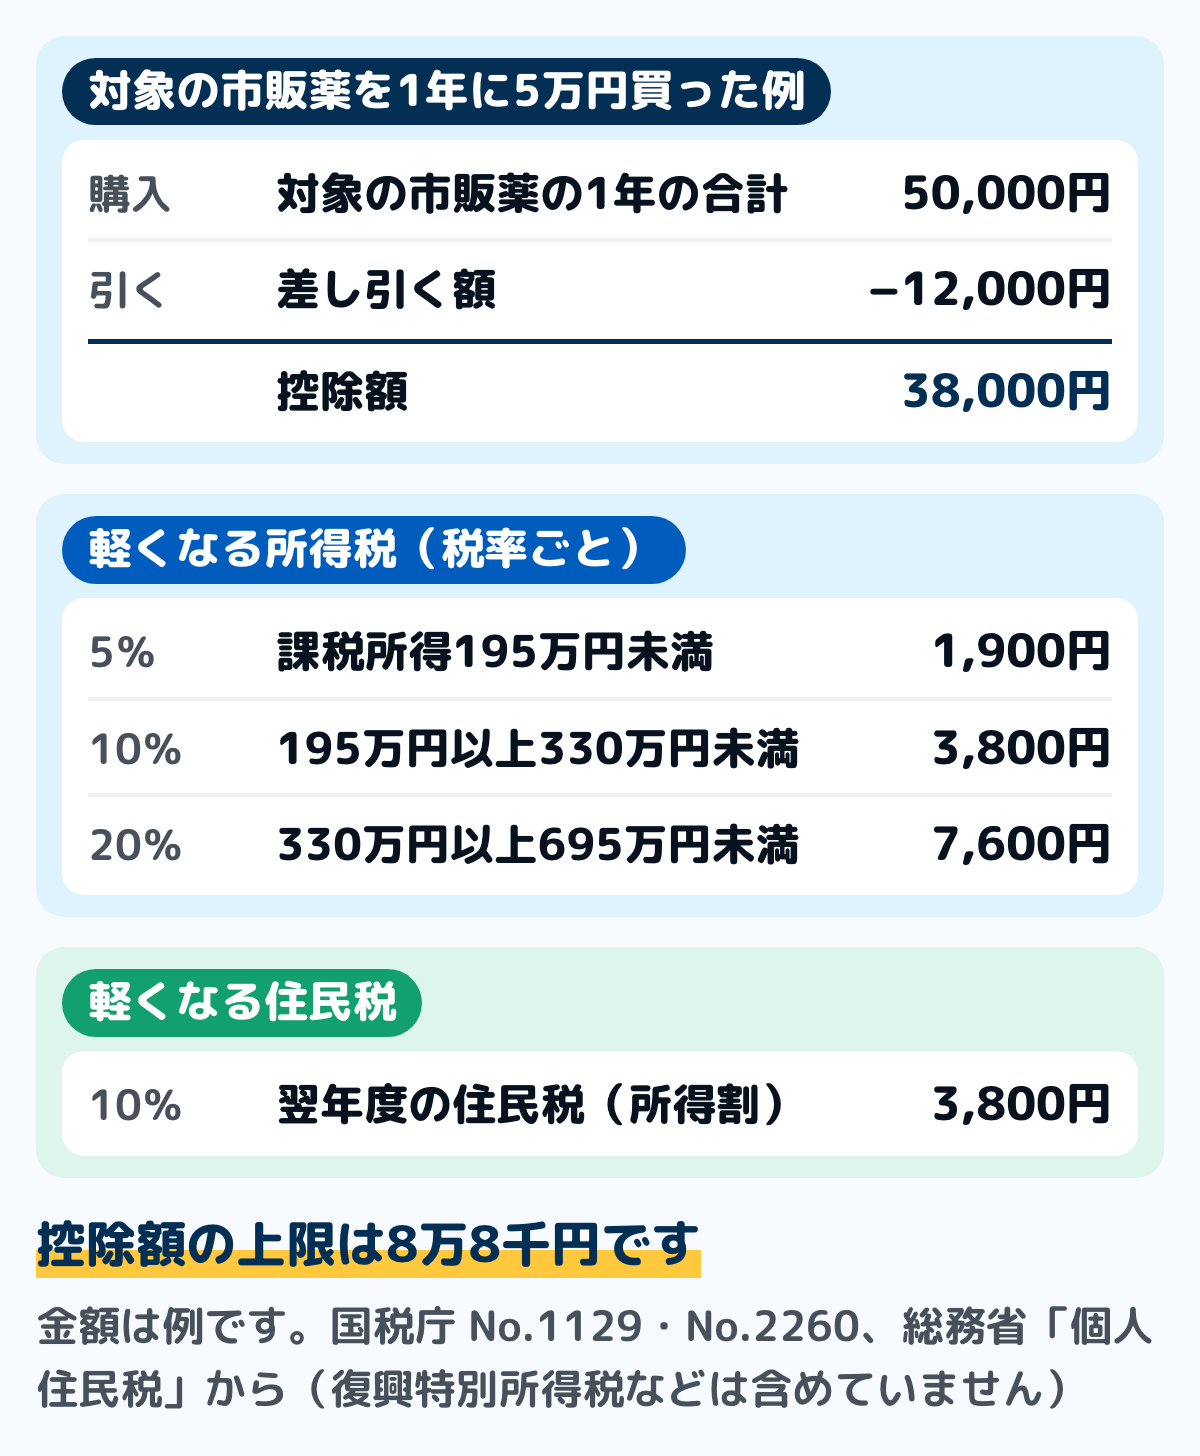
図は、対象の市販薬を1年に5万円買った場合の例です。控除額は5万円から1万2千円を引いた3万8千円で、所得税の税率が10%なら3,800円、住民税も3,800円軽くなります。
所得税には、このほか復興特別所得税など(令和8年分までは所得税額の2.1%)もかかっているので、実際の減り方は少し前後します。税率は国税庁の速算表で、自分の課税される所得金額に当てはめて確かめます。
控除額の上限は8万8千円です。上限まで使うには、対象の薬を1年に10万円買っている必要があります。
通常の医療費控除とどちらを選ぶか
どちらが有利かは、人によって違います。比べるときは、同じ年の同じ人について、2つの控除額を並べます。
- 通常の医療費控除:1年の医療費の合計から、保険金などで補てんされる額と10万円(総所得金額等が200万円未満なら、その5%)を引いた額(上限200万円)
- セルフメディケーション税制:対象の市販薬の合計から1万2千円を引いた額(上限8万8千円)
同じ所得から差し引くので、控除額が大きいほうが、税の減り方も同じか大きくなります。国税庁の案内では、治療や療養に必要な医薬品の代金も通常の医療費控除の対象なので、かぜ薬などは病院の支払いと合わせて数えてから比べます。
同じ家でも、人ごとに選べます。厚生労働省のQ&Aでは、同一世帯で一人は通常の医療費控除、もう一人はこの税制で申告して構わないとしています。ただし、同じ支払いを2人で重ねて控除することはできません。
通常の医療費控除の計算と明細書の作り方は、医療費控除のやり方にまとめています。どちらを選ぶ場合も、1年分の支払いを人ごとに分けておくと、数え直さずに済みます。
申告のしかたと、取っておくもの
国税庁の案内では、この特例を受けるには、確定申告書に「セルフメディケーション税制の明細書」を添えて、所轄の税務署に出します。会社で年末調整を受けている人も、この控除は確定申告で受けます。
明細書には、受けた取組の名称と、対象の薬の購入費の額などを書きます。国税庁の確定申告書等作成コーナーを使えば、画面の案内に沿って入力すると明細書も作られます。
レシートや健診の結果通知表は、出さなくてよくなりました。ただし、確定申告期限などから5年間は、税務署から見せるよう求められることがあるので、取っておきます。
申告の義務がない会社員などは、還付申告として、その年の翌年1月1日から5年間出せます。確定申告の流れは確定申告のやり方にまとめています。
家計簿でつけておくこと
申告に使うのはレシートと明細書です。家計簿の役目は、1年の合計がどのくらいになりそうかを早めに知り、レシートを取っておく判断をすることです。紙でも表計算でも、同じ手順でできます。
ステップ1市販薬を買ったら、レシートの印を見る1分
ドラッグストアのレシートで、対象の薬に付いた「★」などの印を見ます。家計簿に書くときは、印のある薬の金額だけに印を付けておきます。
ステップ2印のあるレシートを、1年分まとめて取っておく1分
印のあるレシートは、1つの封筒にまとめます。写したら処分してよいレシートとは分けておくと、年末に探さずに済みます。レシートの扱い全体は家計簿のレシートの扱い方にあります。
ステップ3健診や予防接種の書類を、同じ封筒に入れる2分
勤務先の健診の結果通知表や、予防接種の領収書も同じ封筒に入れます。厚生労働省のQ&Aでは、氏名・取組を行った年・勤務先や保険者などの名前が書かれていれば、証明の書類として使えるとしています。
ステップ4年末に、印のある分の合計と病院の支払いを並べる10分
12月に、印のある薬の合計が1万2千円を超えたかを見ます。あわせて、病院や歯医者の支払いの合計も出し、前の章の2つの控除額を並べます。医療費の分け方は医療費の平均は月いくら?にまとめています。
手元のドラッグストアのレシートを1枚出して、薬の名前の前に「★」などの印が付いていないか見てください。厚生労働省は、印が対象品目を示すことをレシートに書くよう店に求めています。
迷いやすい場面
家族のために買った薬
生計を一にする家族の分も、自分が払ったものなら合計に入れられます。取組をしている必要があるのは申告する本人だけで、家族が健診を受けている必要はありません。
割引のあった買い物
厚生労働省のQ&Aでは、セールで割引があった場合は、割引後に払った金額が控除の対象とされています。金額は税込みで数えるとされているので、レシートの金額をそのまま使います。
通販で買った
自宅のプリンタで出力した領収書は、証明の書類の原本として認められないとされています。通販の会社に、証明の書類の発行を頼みます。
レシートをなくした・印が付いていない
厚生労働省のQ&Aでは、買った薬局などにレシートの再発行を相談するよう案内しています。印が付いていない場合も同じです。
よくある質問
Qいくらから使えますか
対象の市販薬の1年の合計が1万2千円を超えたときです。超えた分が控除額になり、上限は8万8千円です。
Q通常の医療費控除と両方使えますか
使えません。どちらか一方を選び、選んで申告した後は変えられません。控除額を並べて、大きいほうを選ぶのが比べ方の基本です。
Q健康診断を受けていない年は使えますか
使えません。その年に、健診・予防接種・がん検診など6つの取組のどれかを申告する本人が受けている必要があります。
Qいつまで使えますか
いまの条文では令和8年12月31日までに払った分です。令和9年1月1日施行の改正後は、スイッチOTC医薬品は期限がなくなり、それ以外(スイッチOTC以外の市販薬・検査キットなど)は令和13年12月31日までとされています。
Q対象の薬はどこで調べられますか
厚生労働省のページに、対象品目の一覧が毎月更新で載っています。買ったあとは、レシートの印で確かめます。
Q年末調整で受けられますか
この控除は、確定申告書に明細書を添えて受けます。会社で年末調整を受けている人も、確定申告をします。申告の義務がない人は、翌年1月1日から5年間、還付申告として出せます。
まとめ
- 対象の市販薬を1年に1万2千円を超えて買ったら、超えた分(上限8万8千円)を所得から差し引ける
- 使えるのは、その年に健診・予防接種などの取組をした本人。家族の分の薬も合計できる
- 通常の医療費控除とはどちらか一方。控除額を並べて選び、選んだ後は変えられない
- 令和9年1月1日から対象の薬が広がり、期限も見直される。レシートの印で確かめる
- 確定申告で明細書を出す。レシートと健診の書類は5年間取っておく
印のあるレシートを1つの封筒に集めるだけで、年末に比べる材料がそろいます。今日の買い物のレシートから始められます。
この記事で参照した公的情報
- No.1129 特定一般用医薬品等購入費を支払ったとき(医療費控除の特例)【セルフメディケーション税制】(一定の取組の6つ・申告する本人が取組を行う・12,000円を超える部分で最高88,000円・一定の取組の費用は対象外・明細書の添付・領収書と取組の書類は確定申告期限等から5年間求められることがある・申告先は所轄税務署)
- No.1131 セルフメディケーション税制と通常の医療費控除との選択適用(いずれか一方・選んだ後に更正の請求や修正申告で変更できない)
- No.1120 医療費を支払ったとき(医療費控除)(保険金などで補てんされる金額と10万円=総所得金額等が200万円未満の人は5パーセントを引く)
- No.1122 医療費控除の対象となる医療費(治療または療養に必要な医薬品の購入の対価・風邪薬などは医療費になるがビタミン剤などは含まれない)
- No.2260 所得税の税率(速算表・課税される所得金額195万円以上330万円未満は10%・復興特別所得税は基準所得税額の2.1パーセント・令和9年1月1日以後は1.1パーセントに引き下げ防衛特別所得税1パーセント)
- No.2030 還付申告(その年の翌年1月1日から5年間提出できる)
- セルフメディケーション税制の明細書(様式)
- セルフメディケーション税制(特定の医薬品購入額の所得控除制度)について(対象品目一覧・一定の取組の証明方法・令和9年1月1日施行の改正後の条文)
- セルフメディケーション税制に関するQ&A(令和8年8月7日現在)(対象の医薬品と令和9年1月1日以降の追加・対象外の医薬品・共通識別マークとレシートの表示・同一世帯で別々に申告できる・任意の全額自己負担の健診は対象外・子どもの予防接種は取組に当たらない・割引後の金額・自宅で印刷した領収書は使えない・リスト掲載前の購入)
- 令和8年度税制改正の大綱(所得税・個人住民税:セルフメディケーション税制のうちスイッチOTC医薬品に係る部分は適用期限を撤廃・それ以外は5年延長・令和9年分以後に適用)
- 租税特別措置法第41条の17(令和9年1月1日施行時点)(スイッチOTC医薬品にあたる一般用医薬品等は平成29年1月1日以後の期間・それ以外は令和13年12月31日までの期間・体外診断用医薬品を追加)
- 窓口
- 厚生労働省(掲載)
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/10800000/001738404.pdf
- 租税特別措置法第41条の17(令和3年法律第11号による改正後)(平成29年1月1日から令和8年12月31日までの間の支払)
- 窓口
- 厚生労働省(掲載)
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/10800000/001277656.pdf
- 個人住民税(所得割の税率は10%・前年の所得で算定)