年末調整はいつ?|書類を出す時期、12月か1月の精算、源泉徴収票の1月31日と令和8年分の改正
 Move for People株式会社
年末調整は、秋に勤め先へ書類を出し、その年最後の給与で1年分の所得税を精算する手続きです。精算が終わると、翌年1月31日までに源泉徴収票が渡されます。
この記事では、書類を出す時期と法律上の期限、精算が12月か1月になる理由、対象になる給与の数え方を所得税法と国税庁の案内で確かめます。令和8年分は基礎控除などの改正が12月1日に施行されるので、その入り方と、入社・退職した年の扱いもまとめます。
年末調整の紙がいつ配られて、いつまでに出せばよいのかが分かりません。精算が12月なのか1月なのかも、毎年あいまいなままです。
年末調整は、秋から翌年1月にかけて進む
年末調整の流れは、勤め先が書類を配るところから、翌年1月に源泉徴収票が渡されるところまで続きます。中心になるのは、その年最後の給与を払うときの精算です。
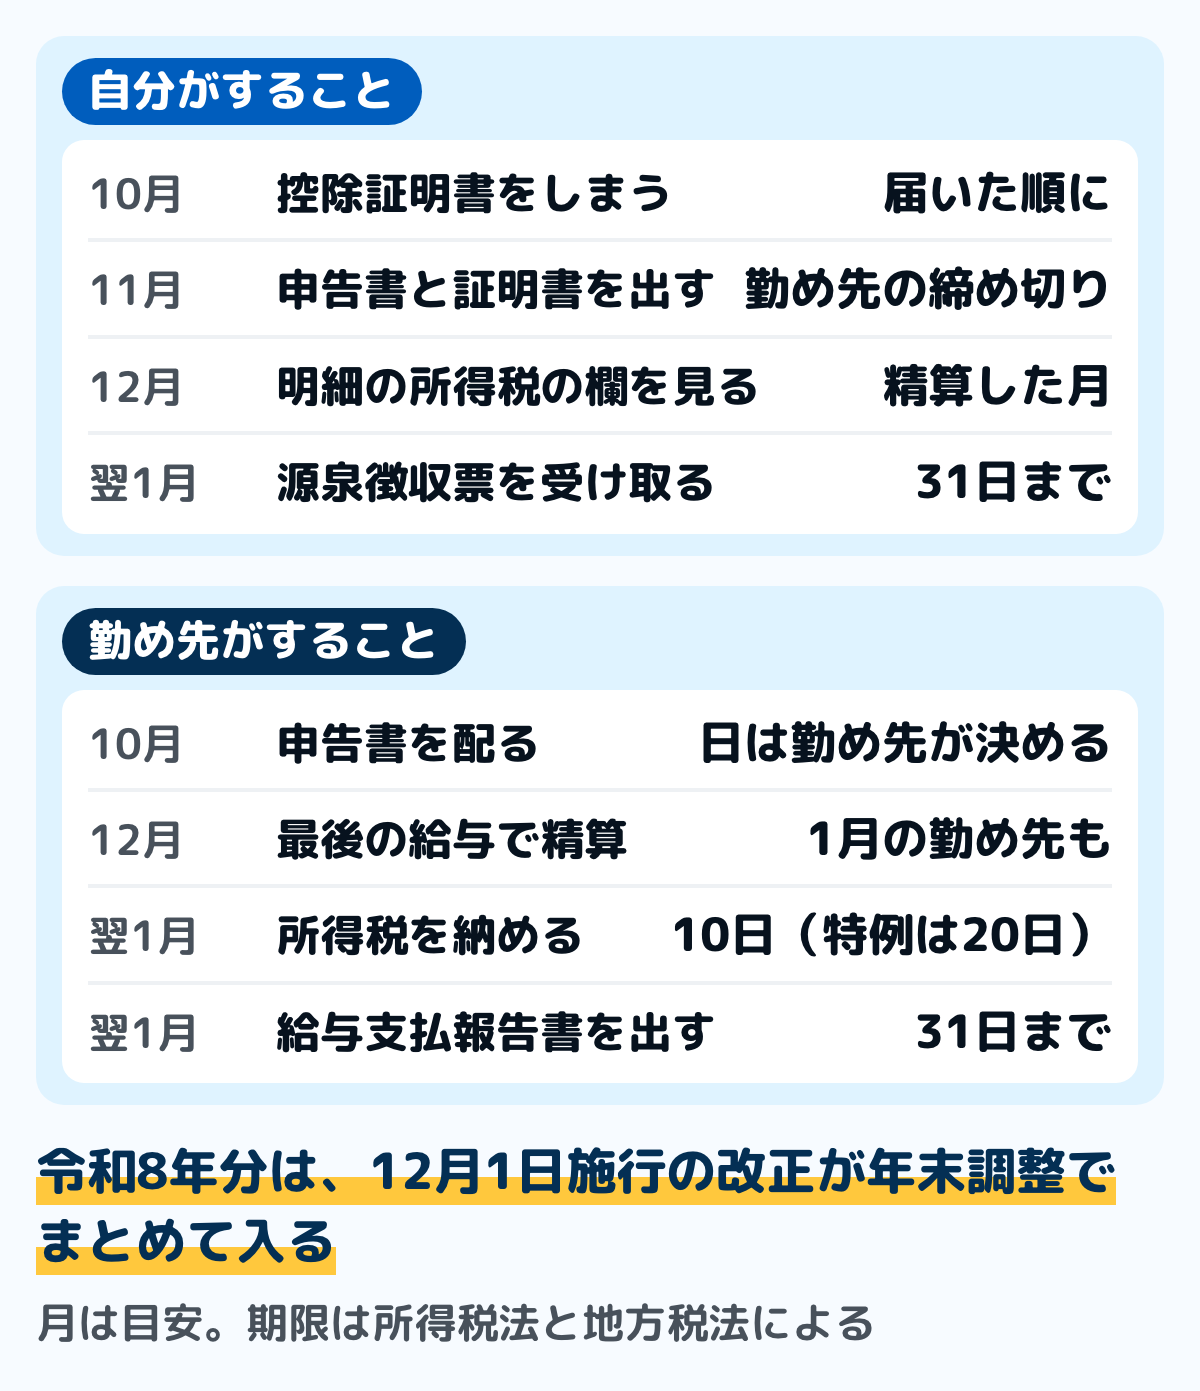
図は、勤め先で年末調整を受ける人と勤め先の1年の予定です。月は目安で、書類の締め切りや精算の月は勤め先で違うので、配られた案内で確かめます。
精算は「その年最後の給与」のときと法律で決まっている
所得税法第190条では、勤め先はその年最後に給与を払うときに、1年分の税額と毎月引いた税額の過不足を精算するとされています。引きすぎていれば最後の給与で戻し、足りなければその給与から引きます。
国税庁のNo.2662も同じ順序で、1年間に支払うことが確定した給与を合計して1年分の税額を出すと書いています。最後の給与が12月なら12月、賞与が先に出るならそのときが精算の時になります。
勤め先が動く時期の目安
書類を配る日や社内の締め切りは、法律では決まっていません。勤め先は、精算する日と翌年1月の期限から逆算して社内の予定を組みます。
- 10月:申告書を配る。保険会社などから控除証明書が届く
- 11月:申告書と控除証明書を集め、中身を確かめる
- 12月:最後の給与で精算する(翌年1月の給与で精算する勤め先もある)
- 翌年1月10日:12月に引いた所得税を税務署に納める(納期の特例を受けた勤め先は1月20日)
- 翌年1月31日:源泉徴収票を渡し、給与支払報告書を市区町村に出す
1月10日と1月20日は、勤め先が国に納める期限です。所得税法第183条で、給与から引いた所得税は引いた月の翌月10日までに納め、第216条の納期の特例を受けた勤め先は7月から12月の分を1月20日までに納めます。
書類を出すのはいつまでか
申告書を出す締め切りは、勤め先が決めた日です。ただし、法律が決めている期限もあり、勤め先の締め切りはその前に置かれます。
法律上の期限は「給与を受け取る日の前日」
所得税法は、申告書ごとに出す期限を決めています。扶養控除等申告書と、そのほかの申告書で期限が違います。
- 扶養控除等(異動)申告書:毎年最初に給与を受け取る日の前日まで(第194条)
- 配偶者控除等申告書・特定親族特別控除申告書:その年最後に給与を受け取る日の前日まで(第195条の2・第195条の3)
- 保険料控除申告書:その年最後に給与を受け取る日の前日まで(第196条)
扶養控除等申告書は年の初めに出すもので、年の途中で家族が変わったら、変わった後の最初の給与の前日までに出し直します(第194条第3項)。保険料控除申告書などは、その年最後の給与の前日までに出せば年末調整に入る決まりです。
勤め先の締め切りは、それより早い
勤め先は書類を集めてから税額を計算するので、社内の締め切りは最後の給与より前に置かれます。11月に締め切りを置く勤め先があるのは、12月の給与の計算に間に合わせるためです。
締め切りを過ぎても、最後の給与の計算に入る前なら受け付けてもらえることがあります。どこまで待てるかは勤め先の事情で決まるので、遅れそうなときは先に担当に伝えます。
控除証明書は、秋に届く
生命保険料控除や地震保険料控除を受けるには、保険会社などが出す控除証明書を申告書に添えます。所得税法第196条第2項でも、支払った保険料を証する書類を出すか示すこととされています。
証明書は保険会社などから秋に届き、自分で払った国民年金保険料の分は日本年金機構から届きます。書き方は年末調整の書き方にまとめています。
精算は、12月か翌年1月の給与で行われる
年末調整で引きすぎた税が戻る月と、足りない税が引かれる月は、勤め先が精算した月です。12月の給与で精算する勤め先と、翌年1月の給与で精算する勤め先があります。
戻る月・引かれる月は、精算した月
精算した月の給与明細では、所得税の欄がいつもと違う金額になります。戻る人は所得税がマイナスになったり、還付の行が足されたりします。
毎月の天引きは、生命保険料控除・地震保険料控除・自分の口座から払うiDeCoの掛金・住宅ローン控除の2年目以降などを入れずに計算されています。これらを年末調整で申告した人は、精算の月に戻る額が出やすくなります。
勤め先が戻しきれないときの扱いと、いくら戻るかの見方は年末調整の還付金はいつ戻る?にまとめています。追加で引かれる月は、手取りがいつもより少なくなります。
対象になる給与は、働いた月ではなく支払日で数える
国税庁のNo.2668では、年末調整の対象になる給与は、その年1月1日から12月31日までに支払うことが確定した給与です。支払が遅れて未払のままの給与も入り、前の年の未払分を今年払っても今年の分には入りません。
月末締め・翌月25日払いの勤め先なら、前の年の12月に働いた分(1月25日払い)から、今年11月に働いた分(12月25日払い)までが今年の分です。今年12月に働いた分は翌年1月に払われるので、翌年の年末調整に入ります。
賞与も、その年に支払うことが確定した分はすべて入ります。12月に賞与と給与の両方が出るときは、どちらがその年最後の支払かで精算のタイミングが決まります。
源泉徴収票は、翌年1月31日までに渡される
年末調整が終わると、1年分の給与と税をまとめた源泉徴収票が渡されます。所得税法第226条で、勤め先は翌年1月31日までに源泉徴収票を作って本人に渡すとされています。
年の途中で退職した人には、退職の日から1か月以内に渡されます。読み方は源泉徴収票の見方にまとめています。
住民税に入るのは、翌年6月から
勤め先は、地方税法第317条の6で、給与支払報告書を翌年1月31日までに、その年1月1日に住んでいる市区町村に出します。年末調整で申告した生命保険料控除などは、この報告書を通して住民税の計算に入ります。
給与から引かれる住民税は、地方税法第321条の5で6月から翌年5月までの12回です。年末調整で出した控除は、翌年6月からの住民税に表れます。届く通知の読み方は住民税の決定通知書の見方にあります。
令和8年分は、改正が12月の年末調整でまとめて入る
令和8年度の税制改正で、基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族などの所得要件の改正が行われました。国税庁の案内では、施行は原則として令和8年12月1日で、令和8年分の所得税から適用されます。
11月までの天引きは変わらず、12月にまとめて計算する
国税庁は、令和8年11月までの給与の源泉徴収には変更が生じないとしています。改正の分は、12月に行う年末調整で1年分の税額を計算するときにまとめて入ります。
年末調整で使う基礎控除は、令和8年分は合計所得489万円以下なら104万円です。令和8年分の給与所得控除の最低額は74万円になり、毎月の天引きより1年分の税額が小さくなるので、例年より戻る額が増える人がいます。
ほかに所得がなく、基礎控除のほかに控除がない人なら、104万円と74万円を足した給与の収入178万円までは、令和8年分の所得税がかからない計算です。社会保険料などの控除がある人は、178万円を超えても税がかからないことがあります。
毎月の源泉徴収税額表が改正後の表に変わるのは、令和9年1月1日以後に払う給与からです。令和8年の12月の給与は、改正前の表で引いたうえで年末調整で精算する形です。
改正で扶養に入る家族がいるときは、申告書を出し直す
所得税の扶養親族と同一生計配偶者の所得の線は、令和8年分から合計所得62万円以下になりました。改正で新たにこの線に入る家族がいるときは、扶養控除等申告書に書いて出し直します。
国税庁のQ&Aでは、そのときは「異動月日及び事由」の欄に「令和8年12月1日 改正」などと書きます。原則は12月1日以後最初に給与を受け取る日の前日までですが、年末調整を行う時までに出せば、その申告で年末調整ができるとされています。
書類が11月に配られても、改正を反映した様式で出せる
例年11月に書類を集める勤め先でも、改正を反映した申告書を12月1日より前に出してかまいません。国税庁のQ&Aは、12月1日から集めたのでは年末調整に間に合わないことがあるため、前から出しても差し支えないとしています。
令和8年分の扶養控除等申告書は、裏面の注意事項が改正前の内容のままの場合があると、国税庁のQ&Aが注意を書いています。家族の所得の線は、改正後の62万円で見ます。
最後の給与が11月30日までの人は、確定申告で受ける
年末調整は最後の給与の時に行うので、その給与が11月30日以前だった人の年末調整には改正後の控除が入りません。国税庁のQ&Aは、年の途中で亡くなって退職した人、海外勤務で非居住者になった人、休職して年末までに復職していない人を挙げています。
この人たちと、年の途中で退職して年末調整を受けていない人は、改正後の控除を受けるには確定申告が要ります。源泉徴収税額が0円の人は、申告しても戻る税はありません。
年の途中で入社・退職した年は、時期が変わる
年末調整は、原則として年末まで勤めている勤め先で行います。入社や退職があった年は、どこで、いつ精算されるかが変わります。
年の途中で入社した
年の途中で入社して年末まで勤めている人は、新しい勤め先で年末調整を受けます。国税庁のNo.2674では、前の勤め先で扶養控除等申告書を出して受け取った給与も含めて年末調整をします。
そのため、前の勤め先の源泉徴収票を、新しい勤め先の締め切りまでに出します。源泉徴収票で前の給与と税を確かめられないと、その勤め先では年末調整ができず、自分で確定申告をして精算します。
年の途中で退職した
年の途中で退職した人は、原則として年末調整の対象になりません。国税庁のNo.2665では、例外として、退職した時点で年末調整を行う人を5つ挙げています。
- 海外の支店に転勤したことなどで非居住者になった人
- 死亡によって退職した人
- 著しい心身の障害のために退職した人(その年に再就職して給与を受け取る見込みのある人を除く)
- 12月に支給されるべき給与を受け取った後に退職した人
- パートタイマーなどで、本年中に受け取る給与の総額が136万円以下の人(その年に他の勤め先から給与を受け取る見込みのある人を除く)
年内に次の勤め先がない人は、退職のときの源泉徴収票を使って自分で確定申告をします。申告の流れは年の途中で退職したら確定申告にまとめています。
出したあとに直せるのは、源泉徴収票ができるまで
年末調整が終わったあとに、出し忘れた控除や家族の変化に気づくことがあります。直す道は、勤め先でやり直すか、自分で確定申告をするかの2つです。
12月31日までの家族の変化は、勤め先でやり直せる
国税庁のNo.2671では、年末調整のあと12月31日までに扶養する家族の数が増えたり減ったりしたときは、年末調整のやり直しができます。増えた場合は、勤め先が源泉徴収票を作って渡す日までに、変わった内容を書いた扶養控除等申告書を出します。
子どもの就職などで家族の数が減り、税が足りなくなる場合は、翌年1月末日を過ぎてもやり直しが要るとされています。この場合は、あとから不足分が引かれます。
間に合わなかった控除は、確定申告で受ける
源泉徴収票ができたあとに保険料の控除証明書が見つかったときなどは、確定申告で控除を受けます。申告の期間は翌年2月16日から3月15日までで、税が戻るだけの還付申告は翌年1月1日から5年間出せます。
書類を出しそびれたときの扱いは年末調整を出さないとどうなる?にまとめています。申告書の作り方と出し方は確定申告のやり方にあります。
年末調整を受けても、確定申告が要る人
年末調整を受けた人でも、次に当てはまれば翌年2月16日から3月15日までに確定申告をします。1年間の給与の総額が2,000万円を超える人は、そもそも年末調整の対象になりません。
- 給与と退職所得のほかの所得(副業など)の合計が20万円を超える
- 2か所から給与を受け取っていて、年末調整されなかった給与がある
- 医療費控除・寄附金控除・雑損控除を受ける(年末調整では受けられない)
- 住宅ローン控除の1年目(2年目からは年末調整で受けられる)
年末調整で受けられない控除と、出す書類の書き方は年末調整の書き方にまとめています。確定申告では、源泉徴収票の金額に控除を足して1年分の税額を計算し直します。
家計簿での置き方
年末調整は、10月から翌年6月まで、家計の数字が何度か動く行事です。紙でも表計算でも、次の手順で1年の予定に入れておけます。
ステップ110月の欄に「控除証明書の封筒」と書く2分
10月の予定の欄に、保険会社や日本年金機構から届く控除証明書を1か所にしまう、と書いておきます。届いた封筒をその場で決めた袋に入れれば、申告書を書く日に探さずに済みます。
去年の源泉徴収票の「所得控除の額の合計額」も、その袋に入れておきます。今年の控除が増えたか減ったかを見比べる手がかりになります。
ステップ212月と1月の給料の行の下に、1行空けておく2分
精算が12月か1月か分からないうちは、両方の月の給料の行の下に「年末調整」の行を空けておきます。明細が届いたら、戻った額か引かれた額を、給料とは別にその行へ書きます。
令和8年分は、基礎控除の引上げで例年より戻る額が増える人がいます。いつもの月より増えた分を毎月の生活費に混ぜないよう、別の行にしておきます。
ステップ3源泉徴収票が届いたら、1年の数字を書き写す5分
翌年1月に源泉徴収票が届いたら、支払金額と源泉徴収税額を家計簿の年間の欄に写します。1年の手取りの合計と並べておくと、税と社会保険料にいくら引かれたかが1年分で見えます。
年間収支表を作っているなら、6月の欄に「住民税が変わる」と書き足しておきます。年末調整で出した控除が住民税に入るのは、この月からです。
去年の12月と1月の給与明細を並べてみてください。所得税の欄がいつもと違う月が、勤め先が年末調整をした月です。
迷いやすい場面
2か所から給料を受け取っている
年末調整は、扶養控除等申告書を出した1か所の勤め先でだけ行います。もう1か所の給料は年末調整に入らないので、2か所の給料を合わせた精算は自分で確定申告をして行います。
2か所目の給与があるときに申告が要るかどうかの線は、副業の確定申告は20万円から?で確かめられます。申告が要らない場合でも、引かれすぎていれば申告で戻ることがあります。
12月に入社した
12月に入社しても、その年のうちに新しい勤め先から給与が払われなければ、その勤め先では年末調整ができません。年末調整は、その年最後に給与を払うときに行うものだからです。
その場合は、前の勤め先の源泉徴収票を使って自分で確定申告をします。12月中に新しい勤め先から給与が出るなら、前の源泉徴収票を出して年末調整を受けます。
育児休業で、年末まで給与が出ない
休業中で年の後半に給与が出ないときは、休業前の最後の給与の時が、その勤め先での最後の支払になることがあります。令和8年分では、最後の給与が11月30日以前で年末までに復職していない人は、改正後の控除が年末調整に入りません。
その場合は確定申告で改正後の控除を受けられます。ただし、源泉徴収票の源泉徴収税額が0円なら、申告しても戻る税はありません。
申告書の締め切りに間に合いそうにない
まずは勤め先の担当に、いつ出せるかを伝えます。最後の給与の計算に間に合えば、年末調整に入れてもらえることがあります。
間に合わなかった控除は、翌年に自分で確定申告をすれば受けられます。扶養控除等申告書そのものを出していないと年末調整の対象にならないので、この1枚は先に出しておきます。
よくある質問
Q年末調整はいつ行われますか
勤め先がその年最後に給与を払うときに行います。12月の給与で精算する勤め先と、翌年1月の給与で精算する勤め先があります。
Q年末調整の書類は、いつまでに出しますか
勤め先が決めた締め切りまでです。法律上は、保険料控除申告書などはその年最後に給与を受け取る日の前日までとされていて、勤め先の締め切りはそれより前に置かれます。
Q年末調整で戻るお金は、いつ受け取れますか
勤め先が精算した月の給与と一緒に戻るのが基本です。12月か翌年1月の給与明細で、所得税の欄を確かめます。
Q源泉徴収票はいつもらえますか
翌年1月31日までに勤め先から渡されます。年の途中で退職した人には、退職の日から1か月以内に渡されます。
Q12月分の給料が翌年1月に払われるときは、どちらの年の分ですか
翌年の分です。年末調整の対象は、その年1月1日から12月31日までに支払うことが確定した給与なので、働いた月ではなく支払日で決まります。
Q令和8年の年末調整は、何が変わりますか
12月1日施行の改正で、基礎控除の引上げなどが12月の年末調整でまとめて計算されます。改正で新たに扶養の線に入る家族がいれば、扶養控除等申告書に「令和8年12月1日 改正」などと書いて出し直します。
Q年末調整のあとで、出し忘れた控除に気づきました
源泉徴収票ができる前なら、勤め先に伝えて直せることがあります。源泉徴収票ができたあとは、確定申告で控除を受けます。
まとめ
- 年末調整は、秋に申告書を出し、その年最後の給与で1年分の所得税を精算する手続き
- 精算は12月か翌年1月の給与で、勤め先が決める。源泉徴収票は翌年1月31日まで
- 申告書の法律上の期限は、扶養控除等申告書が最初の給与の前日、保険料控除申告書などが最後の給与の前日。勤め先の締め切りはそれより早い
- 対象になる給与は、働いた月ではなく支払日で数える
- 令和8年分は、12月1日施行の改正が12月の年末調整でまとめて入る。最後の給与が11月30日以前の人は確定申告で受ける
- 入社した年は前の勤め先の源泉徴収票を出し、退職して年内に次の勤め先がなければ確定申告
- 家計簿では、12月と1月の給料の下に「年末調整」の行を空け、6月の住民税の変化も予定に書く
年末調整がいつ動くかが分かれば、控除証明書をしまう時期も、明細を見る月も決められます。今年は12月と1月の給与明細の所得税の欄から確かめられます。
この記事で参照した公的情報
- No.2662 年末調整のしかた(その年1月1日から12月31日までに支払うべきことが確定した給与で計算・差額を還付または徴収)
- No.2665 年末調整の対象となる人(扶養控除等申告書を年末調整を行う日までに提出・12月に行う年末調整と年の中途で行う年末調整の5つ・パートタイマー等は本年中の給与総額136万円以下)
- No.2668 年末調整の対象となる給与(支払うことが確定した給与・未払の給与も対象・前年の未払分は含めない・前の勤め先の給与は源泉徴収票で確認)
- No.2671 年末調整の後に扶養親族等の人数が異動したとき(12月31日までの異動はやり直しができる・源泉徴収票を作成・交付する日までに申告書・減る場合は翌年1月末日以降もやり直し)
- No.2674 中途就職者の年末調整(前の勤め先の給与を含める・源泉徴収票で確認できないと年末調整はできず確定申告)
- 令和8年度税制改正による所得税の基礎控除の引上げ等について(令和8年12月1日施行・令和8年12月に行う年末調整から・令和8年11月までの源泉徴収事務に変更は生じない)
- 令和8年度税制改正(基礎控除の引上げ等関係)Q&A(Q1-1 源泉徴収税額表の改正は令和9年1月1日・Q1-2 改正を反映した書類を12月1日前から提出してよい・Q1-3 最後の給与が11月30日以前の人は改正後の控除が入らない・Q2-1 扶養控除等申告書の「令和8年12月1日 改正」・Q7-1 確定申告が必要な人)
- 所得税法 第183条(徴収した月の翌月10日まで納付)・第190条(その年最後に給与等の支払をする際に過不足を精算・2,000万円以下)・第194条(扶養控除等申告書は毎年最初に給与等の支払を受ける日の前日まで)・第195条の2・第195条の3・第196条(配偶者控除等・特定親族特別控除・保険料控除の申告書はその年最後に給与等の支払を受ける日の前日まで)・第216条(納期の特例は1月20日まで)・第226条(源泉徴収票は翌年1月31日まで・年の中途の退職は退職の日以後1月以内)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 地方税法 第317条の6(給与支払報告書を1月31日までに市町村長に提出)・第321条の5(特別徴収は6月から翌年5月まで)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- No.1199 基礎控除(令和8年分・令和9年分は合計所得金額489万円以下で104万円)