住民税決定通知書の見方|年収・課税標準額・所得割額・毎月の額はどこを見るか
 Move for People株式会社

住民税決定通知書は、所得・所得控除・課税標準・税額の区画を上から順に読みます。1年分の住民税は税額の区画の「特別徴収税額」(自分で納める人は「年税額」)、年収は所得の区画の「給与収入」の欄に出ます。
欄の名前と並びは、市区町村で少しずつ違います。ここでは、武蔵野市の令和8年度の見方ガイドにある欄の名前と番号で説明します。
知りたいことごとに、見る欄の早見表
探している数字がどの欄にあるかを、先に表にしました。①〜⑨の番号は、給料から引かれる人向けの武蔵野市の見方ガイドの番号です。
| 知りたいこと | 見る欄 |
|---|---|
| 年収(税引き前) | 所得の「給与収入」 |
| 給与所得 | 所得の「給与所得」 |
| 控除の合計 | 「所得控除合計②」 |
| 扶養の人数 | 「人的控除の内訳」 |
| iDeCoの掛金 | 「小規模企業共済」 |
| 課税標準額 | 課税標準の「総所得③」 |
| 所得割額 | 税額の「所得割額⑥」 |
| 調整控除額 | 「税額控除額⑤」の中 |
| ふるさと納税 | 「摘要」と「⑤」 |
| 1年分の住民税 | 「特別徴収税額⑨」 |
| これから引かれる残り | 「差引納付額」 |
| 毎月の天引き額 | 月ごとの額の欄 |
出典:武蔵野市「【令和8年度】特別徴収税額の決定・変更通知書(納税義務者用)の見方」・総務省が示す通知書の様式(第三号様式別表)
税額の欄は、市町村民税と道府県民税に分けて書かれます。東京23区に住む人の通知書では、特別区民税と都民税という名前で書かれます。申請書類で「市町村民税の所得割額」などと聞かれたら、市町村民税の側の数字を使います。
所得・所得控除・課税標準・税額の順に読む
通知書の区画は、ひとつ前の区画の答えが次の区画の出発点になる順に並んでいます。武蔵野市の見方ガイドでも、所得・所得控除の額・課税標準・税額の順です。
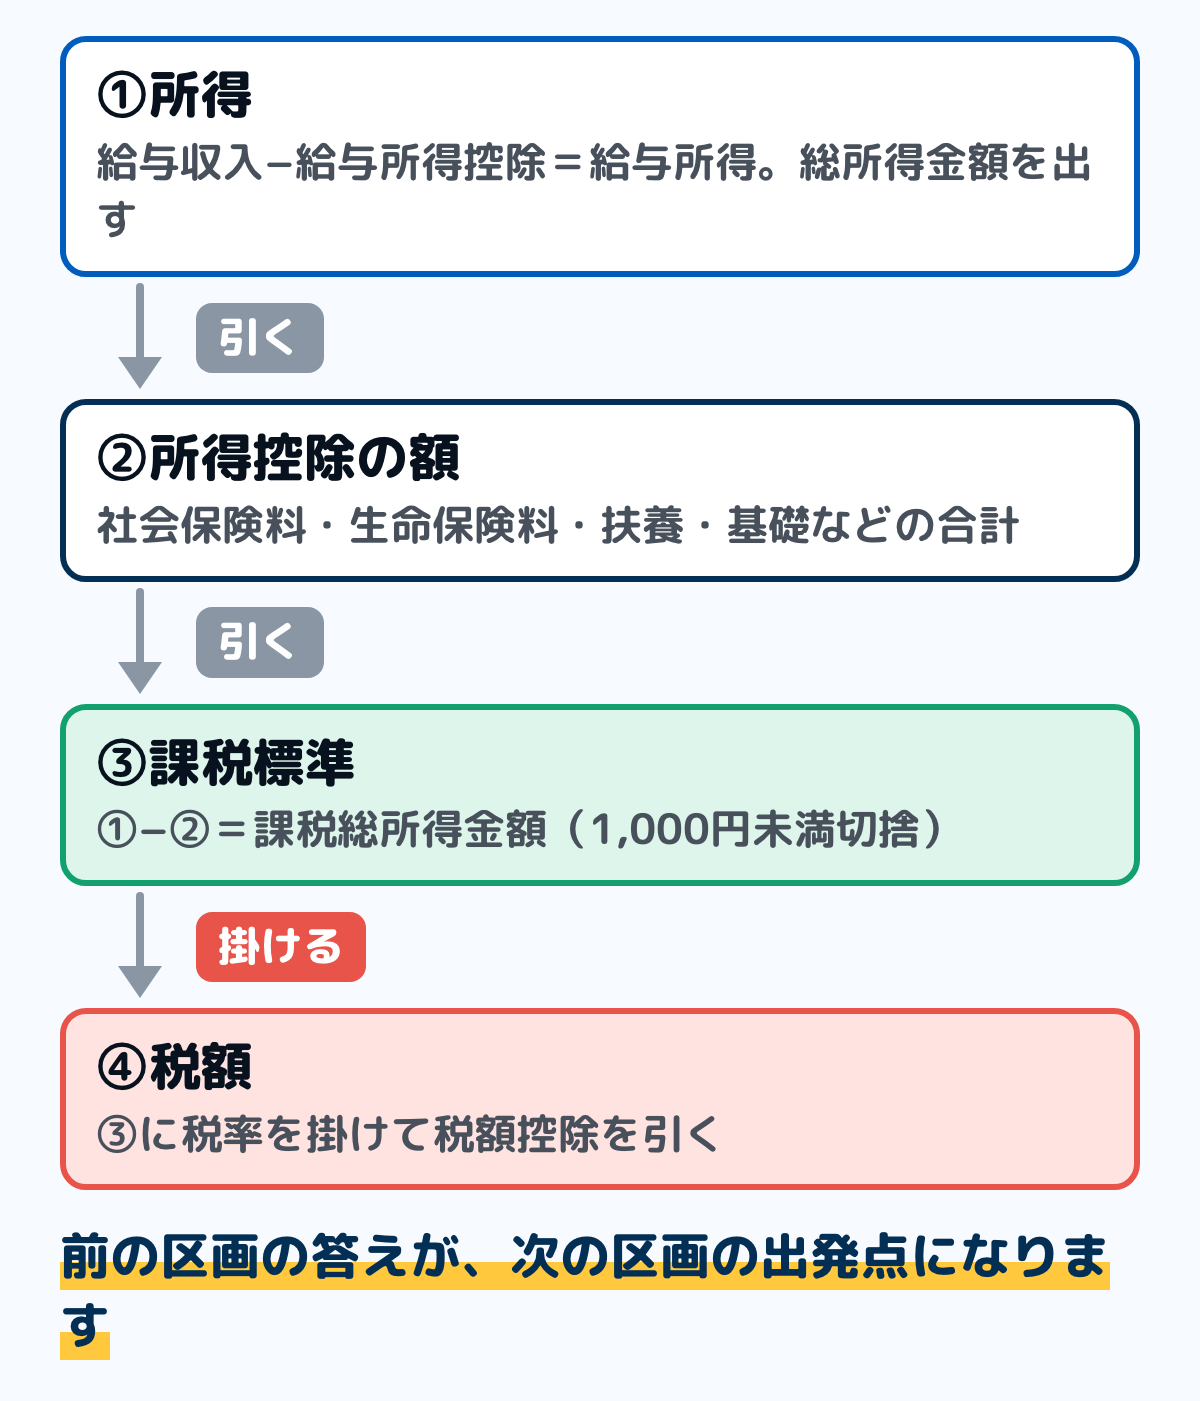
図のとおり、所得から所得控除を引き、残りに税率を掛ける流れです。区画ごとに、何を確かめればよいかを順に見ます。
①所得:年収は「給与収入」の欄
「給与収入」は、税金や社会保険料を引く前の給料の合計です。源泉徴収票の支払金額と同じ額で、手取りではありません。
給与収入から給与所得控除額を引いたものが「給与所得」です。副業などで給与以外の所得があると「その他の所得計」に合計が入り、給与所得と足した額が「総所得金額①」になります。
1か所の勤め先で年末調整だけを受けた人なら、「給与所得」は源泉徴収票の「給与所得控除後の金額」と見比べて確かめられます。違っているときは、勤め先か、通知書の問合せ先の欄にある市区町村の窓口に聞きます。
②所得控除の額:年末調整や申告の中身が入っているか
社会保険料・生命保険料・扶養・基礎などの控除が並び、その合計が「所得控除合計②」です。人的控除の内訳の欄には、当てはまる場合に「*」印か人数が入ります。
扶養している人の数が合っているかは、人的控除の内訳で見ます。iDeCoの掛金は「小規模企業共済」の欄に入り、国税庁の案内では、その年に払った掛金の全額が控除の対象です。
年末調整か確定申告で出していない控除は、この区画に入りません。出し方はiDeCoの年末調整・年末調整の書き方・確定申告のやり方にまとめています。
源泉徴収票の控除の合計とは、同じ額になりません。所得税と住民税では人的控除の額が違い、たとえば住民税の基礎控除は43万円(前年の合計所得金額2,400万円以下)です。
保険料の控除も、住民税のほうが上限が低く決まっています。源泉徴収票より小さい額が載っていても、それだけでは間違いではありません。
| 控除 | 所得税の上限 | 住民税の上限 |
|---|---|---|
| 生命保険料 | 12万円 | 7万円 |
| 地震保険料 | 5万円 | 2万5,000円 |
出典:国税庁 No.1140 生命保険料控除・No.1145 地震保険料控除、地方税法 第314条の2
医療費の欄に載るのは、払った医療費そのものではなく、計算したあとの控除額です。住民税でも、払った額(保険金などで戻った分を除く)から10万円(総所得金額等が200万円未満の人はその5%)を引いた残りが控除になります。
③課税標準:「総所得③」が課税標準額
総所得金額①から所得控除合計②を引いた額が「総所得③」で、これが課税標準額です。地方税法で、1,000円未満は切り捨てると決まっています。
株の譲渡益などを申告した人は、分離課税の欄にも数字が入ります。総合課税とは別の税率で計算するので、総所得③とは分けて書かれます。
④税額:所得割額・均等割額・森林環境税額
課税標準額に税率を掛けた額が「税額控除前所得割額④」です。総務省の案内では、標準の税率は市町村民税6%・道府県民税4%です。
政令指定都市に住む人は、市民税8%・道府県民税2%です。どちらも合わせると10%になります。
④から「税額控除額⑤」を引いたものが「所得割額⑥」です。⑤には、調整控除・配当控除・住宅借入金等特別税額控除・寄附金税額控除などの合計が入ります。
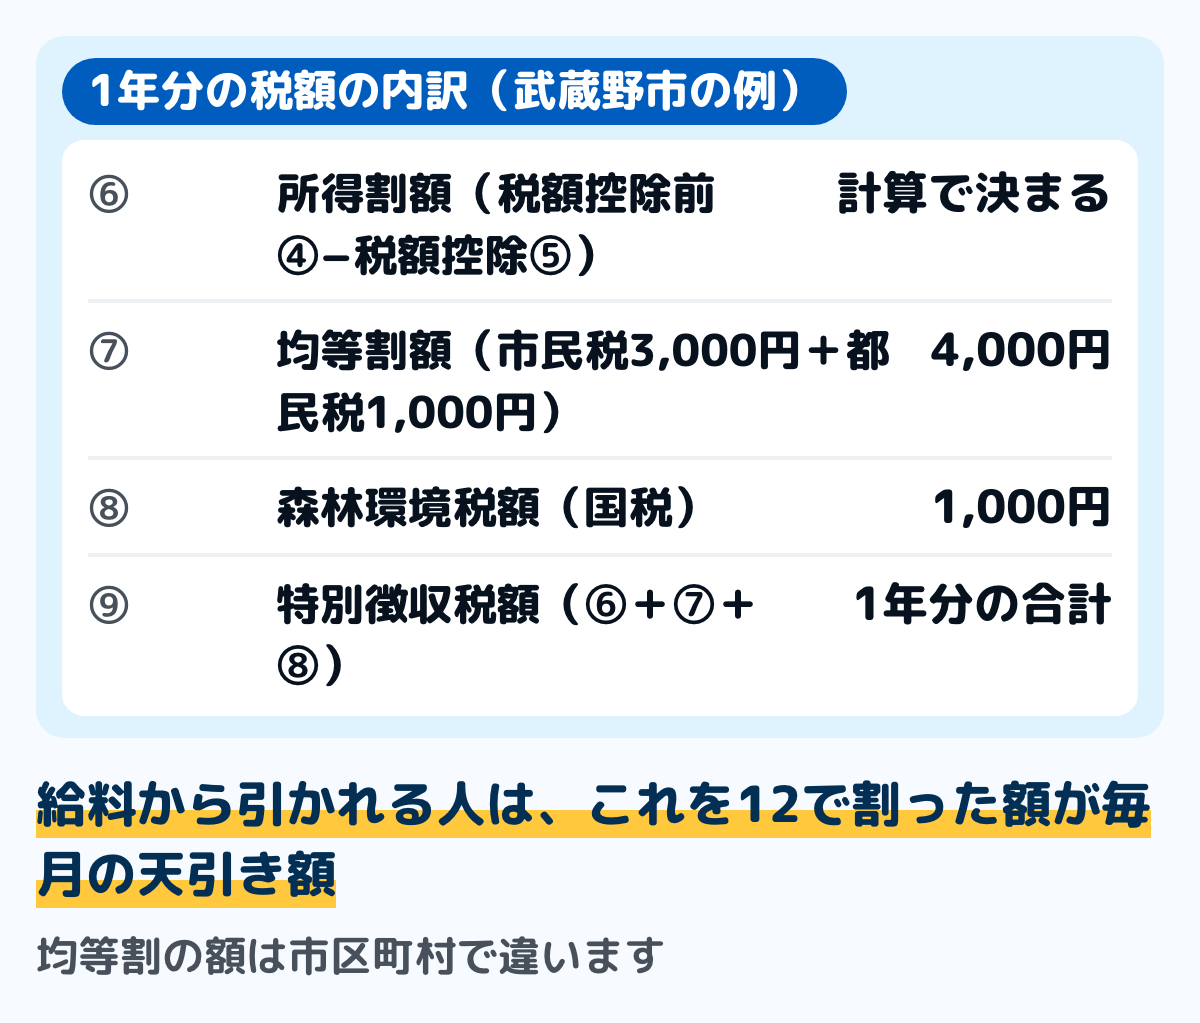
図は税額の内訳です。所得割額⑥に均等割額⑦と森林環境税額⑧を足した「特別徴収税額⑨」が、1年分の住民税になります。
均等割額⑦は、武蔵野市の例では市民税3,000円・都民税1,000円です。総務省の案内でも標準は4,000円ですが、県や市が独自に上乗せしている所では高くなります。
⑨の下:すでに払った分があるときは「差引納付額」
⑨の下には、控除不足額⑩・既充当・既委託納付額⑪・既納付額⑫の欄が続きます。年の途中で勤め先が変わり、前の勤め先や納付書ですでに払った分がある人などは、⑫に数字が入ります。
総務省が示す様式では、⑨から⑫を引き、さらに⑩か⑪の大きいほうを引いた額が「差引納付額」です。この場合、これから給料から引かれるのは⑨ではなく、差引納付額のほうです。
⑩は、所得割額から引ききれなかった配当割額や株式等譲渡所得割額の控除の額です。⑩から⑫に数字が無ければ、⑨がそのまま1年分の天引きの合計です。
計算の例で、税額が合っているかを確かめる
通知書の数字は、税率を掛けて引き算をすると自分でたどれます。次の表は、独身で扶養する人がいない会社員の例です。
| 欄 | 市町村民税 | 道府県民税 |
|---|---|---|
| ④税額控除前 | 171,600円 | 114,400円 |
| ⑤調整控除 | 1,500円 | 1,000円 |
| ⑥所得割額 | 170,100円 | 113,400円 |
| ⑦均等割額 | 3,000円 | 1,000円 |
前提は、課税標準額(総所得③)が286万円、政令指定都市ではない市に住み、税額控除は調整控除だけで、均等割の上乗せが無いことです。数字は例で、実際の額は通知書で確かめてください。
④は、286万円に6%と4%を掛けた額です。⑤の調整控除は、扶養する人や配偶者がいない人なら、5万円に5%を掛けた2,500円を市町村民税と道府県民税に分けて引きます(前年の合計所得金額2,500万円以下のとき)。
扶養している人や配偶者がいると、調整控除の額は大きくなります。地方税法の第37条と第314条の6に、人ごとに足す額が決まっています。
⑥の合計283,500円に、均等割額の4,000円と森林環境税額1,000円を足すと、⑨は288,500円です。この例では、6月が24,500円、7月から翌年5月が24,000円ずつ給料から引かれます。
毎月引かれる額と、6月だけ額が違う理由
給料から引かれる人は、通知書の月ごとの欄の額が、6月から翌年5月まで毎月引かれます。地方税法では、1年分の12分の1ずつ引き、100円未満の端数は最初の月の6月分にまとめると決まっています。
6月分だけ7月以降より少し高いのは、この端数のためです。去年の通知書との差が、そのまま6月からの手取りの変わり方になります(給与明細の見方)。
自分で納める人は、年税額を年4回に分けて納めます。地方税法では、納期は6月・8月・10月・1月の中で市区町村の条例で決めるとされ、各期の額と納期限が通知書に書かれています。
年の途中で税額が変わると、変更の通知書が届きます。武蔵野市の見方ガイドでは、変更前税額⑬・増減額・変更月の欄で、いくら変わって何月から引かれるかが分かります。
申請書類で「課税標準額」「所得割額」を求められたとき
保育料や学費の支援などの申請で、通知書の数字を書くことがあります。大津市の保育料の案内では、給料から引かれる人は「税額控除前所得割額④」の市町村民税の額を見て、そこから調整控除額を引いて算定するとされています。
同じ案内では、「所得割額⑥」は保育料の算定に使わないとされています。⑥には、ふるさと納税や住宅ローン控除などの税額控除がすでに引かれているためです。
武蔵野市の給料から引かれる人の様式では、調整控除は「税額控除額⑤」の合計に含まれ、単独の行がありません。書類で調整控除額を求められたら、申請先の案内に従うか、市区町村で課税証明書を取って確かめます。
保育料の決まり方は保育料はいくら、所得割額で決まる給付は高校生等奨学給付金にまとめています。どの欄の数字を使うかは申請先によって違うことがあるので、案内の指定どおりに書き写します。
摘要の欄で、ふるさと納税と住宅ローン控除が引かれたかを確かめる
武蔵野市の見方ガイドでは、住宅借入金等特別税額控除額と寄附金税額控除額がある場合、その合計額を摘要の欄に表示するとされています。市民税分と都民税分に分けて書かれ、税額控除額⑤にも同じ額が含まれます。
⑤の額だけでは、ふるさと納税が引かれたかは分かりません。⑤には調整控除も入っていて、計算の例のとおり、扶養する人や配偶者がいない人でも2,500円が入ることがあるためです。ふるさと納税の分は、摘要の欄で見ます。
ワンストップ特例を申請した人は、所得税からは引かれません。総務省の案内では、その分も含めた控除の全額が翌年度の住民税から引かれます。お金が振り込まれて戻るのではなく、6月からの住民税がその分少なくなる形です。令和8年度の通知書に載るのは、令和7年1月から12月までにした寄附の分です。
上限の範囲内で寄附していれば、市と県の寄附金税額控除の合計は、寄附した額から2,000円を引いた額に近くなります。確定申告をした人は、所得税で戻った分があるので、住民税の控除はその分だけ小さくなります。総務省の案内では、所得税から引かれるのは「(寄附した額−2,000円)×所得税の税率」で、令和19年中の寄附までは復興特別所得税を加えた率で計算します。
確定申告をした人は、この所得税の分と、摘要に載った住民税の控除を足して、寄附した額から2,000円を引いた額に近いかを見ます。所得税の税率は、確定申告書の控えの「課税される所得金額」で決まります。
ふるさと納税をしたのに控除が出ていないときの例として、武蔵野市の見方ガイドは2つを挙げています。確定申告をしてワンストップ特例が適用除外になった場合と、申告のときに記載漏れがあった場合です。
申告をし忘れた年の直し方はふるさと納税の確定申告を忘れたとき、控除の受け方はふるさと納税の控除の受け方にまとめています。減った住民税を家計簿でどう扱うかは家計簿でふるさと納税は何費?にまとめました。
今年のふるさと納税の上限の目安を出すときも、この通知書を使います。総務省の案内では、住民税の特例分の控除は所得割額の2割までで、上限の目安はこの所得割額から計算します。神戸市の資料では、給料から引かれる人は「所得割額⑥」が目安の金額とされ、保育料の申請で使う④とは見る欄が違います。
⑥は、ふるさと納税や住宅ローン控除の分を引いた後の額なので、前の年にふるさと納税をした人の⑥はその分だけ小さく出ます。通知書は前の年の所得で計算した額で、寄附する年の上限はその年の所得で決まるため、出せるのは目安です。式と税率ごとの掛け率はふるさと納税の上限の計算方法にまとめています。
控除が抜けていたときの直し方
通知書を見て、医療費やふるさと納税、扶養している人の控除が入っていないと気づいたら、あとから直せます。直し方は、前の年に確定申告をしたかどうかで分かれます。
| 前の年の状態 | 出すもの | 出せる期間 |
|---|---|---|
| 年末調整だけ | 確定申告(還付申告) | 翌年1月1日から5年 |
| 確定申告をした | 更正の請求書 | 申告期限から5年 |
出典:国税庁 No.2030 還付申告・No.2026 確定申告を間違えたとき
地方税法では、所得税の確定申告書を出すと、住民税の申告もしたものとみなされます。税務署に出した中身が市区町村に回り、住民税が直れば、変更の通知書が届きます。
ただし、更正の請求は、直しても所得税の額が変わらないときは出せません。年末調整などで所得税が0円になっていて、住民税からだけ控除を受けたい人は、住んでいる市区町村に住民税の申告書を出すと総務省は案内しています。
どの控除が抜けているか分からないときは、通知書の「問合せ先」の欄にある、市区町村の住民税の窓口に聞けます。確定申告の出し方は確定申告のやり方にまとめています。
森林環境税額の1,000円は、国の税
森林環境税は、令和6年度から始まった国の税で、1人年1,000円です。林野庁の案内では、市区町村が個人住民税の均等割の枠組みを使って集めます。
集めたお金は、森林環境譲与税として市区町村と都道府県に配られ、森林の整備などに使われます。通知書で住民税の均等割と別の欄になっているのは、住民税ではなく国の税だからです。
森林環境税の法律では、生活扶助を受けている人や、前年の合計所得金額が政令で決める額以下の人などには課さないとされています。当てはまるかどうかは、住んでいる市区町村で確かめられます。
令和5年度までは、復興のための財源として、均等割に道府県民税と市町村民税で各500円が上乗せされていました。令和6年度からは、この上乗せが無くなり、森林環境税が集められています。
通知書が届く時期と届き方
給料から引かれる人:勤め先から受け取る
地方税法では、市区町村は5月31日までに、勤め先を通して本人に税額を通知するとされています。武蔵野市の案内では、通知書は毎年5月中旬以降に勤め先あてに送られ、勤め先から本人に配られます。
通知書には収入や控除の中身が載るため、書面の場合は圧着して送られます。電子で配られる場合は、データを見るための専用URLなどを勤め先に問い合わせ、データは取り直せます。
自分で納める人・年金から引かれる人:6月上旬に自宅へ
武蔵野市の案内では、自分で納める人と公的年金から引かれる人の納税通知書は、毎年6月上旬に本人あてに送られます。住民税がかからない人には、納税通知書は送られません。
普通徴収の通知書には、年税額と各期の額、納期限が書かれています。口座振替にしている人は、各納期限の日にその額が口座から引かれます。
届かない・なくしたとき
給料から引かれる人で手元に来ないときは、まず勤め先の担当に確かめます。自分で納める人は、住んでいる市区町村に問い合わせます。
武蔵野市の案内では、この通知書は再交付できないとされています。所得の証明が要るときは、市区町村で課税証明書を取ります。
去年より増えた・0円だったとき
住民税は、その年の1月1日に住所がある市区町村が、前の年の1月1日から12月31日までの所得で計算します。前の年に収入が増えた・控除が減った・扶養している人が減った、といった変化が今年の額に出ます。
いつから引かれるか、転職や退職でどうなるかは住民税はいつから引かれるにまとめています。計算の段階と年収ごとの目安は、住民税はいくらで確かめられます。
所得割額も均等割額も0円なら、その年は住民税がかかっていません。所得割だけが0円で均等割が載っている場合は、非課税ではありません。
非課税になる所得の基準と、給与・年金での目安は住民税非課税世帯とはにまとめています。均等割がかからない基準額は、市区町村の条例で決まります。
通知書を受け取ったら、家計でしておくこと
1年分の税額を年間収支表に書き写し、去年の分と並べておくと、増えたか減ったかが分かります。紙でも表計算でも同じ手順でできます。
自分で納める人は、各期の額と月を特別費の表に入れておくと、その月の支払いに備えられます。通知書の額が払えないときの相談先は住民税が払えないときにまとめました。
まとめ
- 住民税決定通知書は、所得・所得控除・課税標準・税額の区画を上から順に読む。欄の名前と並びは市区町村で少しずつ違う
- 年収は「給与収入」、課税標準額は「総所得③」、所得割額は「所得割額⑥」、1年分の住民税は「特別徴収税額⑨」(自分で納める人は年税額。番号は武蔵野市の見方ガイドのもの)
- すでに払った分がある人は、これから給料から引かれるのは⑨ではなく「差引納付額」
- 毎月の天引きは1年分の12分の1ずつで、100円未満の端数は6月分にまとめるので、6月だけ額が違う
- ふるさと納税と住宅ローン控除が引かれたかは摘要の欄で見る。保育料の申請では④、ふるさと納税の上限の目安では⑥と、使う欄が違うことがある
- 控除が抜けていたら、前の年が年末調整だけなら確定申告(還付申告)、確定申告をしたなら更正の請求で直す。分からないときは、通知書の問合せ先にある市区町村の住民税の窓口に聞く
- 武蔵野市の案内では通知書は再交付できない。所得の証明が要るときは、市区町村で課税証明書を取る
この記事で参照した公的情報
- 個人住民税 納税通知書の見方(特別徴収の税額通知書は毎年5月中旬以降に勤め先へ・普通徴収と年金特別徴収の納税通知書は毎年6月上旬に本人へ・書面は圧着して送付・電子での通知は専用URL等を勤め先に問い合わせ・データは再取得できる・非課税の人には納税通知書を発送しない)
- 【令和8年度】給与所得等に係る市民税・都民税・森林環境税 特別徴収税額の決定・変更通知書(納税義務者用)の見方(所得・所得控除の額・人的控除の内訳・課税標準(総所得③=総所得金額①−所得控除合計②・1,000円未満切捨)・税額④〜⑨・税額控除額⑤の中身・摘要・月割の額・変更前税額と増減額・再交付できない)
- 【令和8年度】市民税・都民税・森林環境税 個人住民税納税通知書の見方(普通徴収・年金特別徴収の年税額と各期の税額・課税標準額は千円未満切捨・寄附金税額控除が印字されていないときの例・再交付できない)
- 住民税の通知書の見方(令和8年1月から特別区民税・都民税の税額決定納税通知書と特別徴収税額通知書の様式を変更)
- 市(町村)民税課税額の確認方法(保育料は決定通知書の市町村の税額控除前所得割額④から調整控除額を引いて算定・所得割額⑥は寄附金税額控除などが含まれるため使わない)
- 個人住民税(1月1日時点の住所で課税・所得割は前年1月1日から12月31日までの所得で算定・税率10%=道府県民税4%・市町村民税6%・政令指定都市は道府県民税2%・市民税8%・均等割4,000円・令和6年度から森林環境税1,000円)
- 地方税法 第20条の4の2(課税標準額の1,000円未満切捨・特別徴収の分割額の100円未満の端数は最初の納期に合算)・第35条と第314条の3(所得割の標準税率)・第37条と第314条の6(調整控除)・第314条の2(住民税の基礎控除43万円)・第320条(普通徴収の納期)・第321条の4(5月31日までに勤め先を経由して通知)・第321条の5(6月から翌年5月まで12分の1ずつ徴収)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 森林環境税及び森林環境譲与税(令和6年度から国税として1人年額1,000円を市町村が個人住民税均等割の枠組みで賦課徴収・森林環境譲与税は市町村と都道府県に譲与)
- 森林環境税及び森林環境譲与税に関する法律 第4条(生活扶助を受けている人・合計所得金額135万円以下の障害者等・前年の合計所得金額が政令で定める額以下の人には課さない)・第5条(税率1,000円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/431AC0000000003
- 東日本大震災からの復興に関し地方公共団体が実施する防災のための施策に必要な財源の確保に係る地方税の臨時特例に関する法律 第2条(平成26年度から平成35年度までの個人住民税の均等割に道府県民税・市町村民税それぞれ500円を加算)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/423AC0000000118
- ふるさと納税 税金の控除について(所得税からの控除=(ふるさと納税額-2,000円)×所得税の税率・令和19年中の寄附までは復興特別所得税の税率を加えた率・住民税の基本分と特例分・特例分は住民税所得割額の2割を超えない場合に計算式で決まる・ワンストップ特例の申請をすると所得税からは控除されず全額が翌年度の住民税から控除・年末調整等で所得税が0円で住民税からのみ控除を受ける方は住民税に関する申告書を市区町村に提出)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- 給与所得等に係る市町村民税・道府県民税・森林環境税 特別徴収税額の決定・変更通知書(納税義務者用)の様式(第三号様式別表・控除不足額⑩・既充当・既委託納付額⑪・既納付額⑫・差引納付額=特別徴収税額⑨から既納付額⑫を差し引いた額から控除不足額⑩又は既充当・既委託納付額⑪のいずれか大きい方の額を差し引く・控除不足額⑩は所得割額より控除することができなかった配当割額又は株式等譲渡所得割額の控除の額・問合せ先の欄)
- 地方税法 第314条の2(住民税の医療費控除=前年の総所得金額等の5%と10万円の少ない額を超える部分・生命保険料控除の合計の上限7万円・地震保険料控除の上限2万5,000円)・第317条の3(所得税の確定申告書を提出すると住民税の申告書が提出されたものとみなす)
- 窓口
- e-Gov 法令API(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/api/2/law_data/325AC0000000226?elm=MainProvision-Article_314_2
- No.1140 生命保険料控除(所得税の生命保険料控除額の合計の上限120,000円)
- No.1145 地震保険料控除(所得税の地震保険料控除の上限50,000円)
- No.2030 還付申告(還付申告書は確定申告期間と関係なくその年の翌年1月1日から5年間提出できる)
- No.2026 確定申告を間違えたとき(更正の請求は原則として法定申告期限から5年以内・最終的な税額に異動がない場合は更正の請求はできない)
- ふるさと納税 実質負担額が2千円となる寄附額の目安について(令和8年以降)(給与から引かれる人は特別徴収税額決定・変更通知書の「所得割額⑥」、普通徴収の人は納税通知書の「税額控除後所得割額」が目安の金額・寄附をする時点では所得割額と所得税率は確定していないので計算式は目安)

