住民税が払えないときは納期限の前に相談|猶予・分納・減免の違い、認められない場合、督促から差押えまでと延滞金の早見・聞かれることと持ち物
 Move for People株式会社

住民税が払えないときは、納期限の前に、納税通知書を出した市区町村の税の窓口へ連絡し、徴収猶予・換価の猶予・分納・減免のどれが使えるかを相談します。猶予が認められると新たな督促や差押えが止まり、猶予中の延滞金は令和8年なら年1.3%まで下がります(全額が免除される場合を除く)。
窓口は、事情と家計を聞いたうえで使える方法を案内し、毎月いくらずつ納めるかを一緒に決めます。聞かれることと持ち物は「相談すると、窓口は何をしてくれるか」にまとめました。
放っておくと、納期限後20日以内に督促状が出され、督促状を出した日から10日を経過すると差押えができる段階に入ります。4つの方法の違いを先に見ておくと、窓口で何を聞けばよいかが分かります。
| 方法 | 変わること | 申請の目安 |
|---|---|---|
| 徴収猶予 | 1年以内待つ | 災害・病気など |
| 換価の猶予 | 売却を待ち分割 | 納期限から6か月 |
| 分納 | 回数を増やす | 督促と延滞金あり |
| 減免 | 額が下がる | 納期限の前 |
換価の猶予の「6か月」は横浜市・世田谷区・大田区などの例で、期限は市区町村の条例で決まります。2つの猶予のどちらに当たるかは、「徴収猶予と換価の猶予の違い」の表で確かめられます。
相談すると、窓口は何をしてくれるか
納税の相談で窓口がすることは、大きく分けて次の5つです。練馬区は、病気や災害、退職や事業の廃止などで一時的に納めるのが難しいときに相談するよう案内し、多重債務で納められない場合も一度連絡するよう呼びかけています。
| 窓口がすること | 中身 |
|---|---|
| 事情を聞く | 収入・支出・蓄え |
| 方法を案内 | 猶予・分納・減免 |
| 書類を案内 | 申請書と添える資料 |
| 納め方を決める | 毎月の額と期間 |
| ほかへつなぐ | 債務整理の相談先 |
出典:練馬区「納付相談について(税)」・中野区「納税相談シート」・さいたま市「市税等を一時に納付できない方のために」
練馬区では、多重債務で納められない人には、債務整理について相談できる関係機関を紹介するとしています。税の窓口は、税の納め方だけでなく、借金の相談先への橋渡しもしてくれる場所です。
一方で、練馬区の臨時の納付相談では「納付の相談のみ受け付けます。課税内容についてのご相談はできません」とされています。額の計算が合っているかを聞きたいときは、課税(住民税の計算)の担当に別に問い合わせます。
聞かれることと、持っていくもの
港区の案内では、相談のときに納税通知書または納付書と、本人確認書類を用意するとされています。本人確認書類は、マイナンバーカードや運転免許証など官公庁が出した顔写真のある身分証明なら1点、それ以外なら健康保険証と介護保険証のように2点です。
鴻巣市の案内では、直近3か月程度の収入と支出の明細など収支の状況が分かる書類と印鑑を持っていき、本人以外が行くときは委任状も持っていくとされています。猶予に当たりそうなときは、相談のあとで申請の書類を追加で求めることがある、とも書かれています。
聞かれることは、区が出している相談の用紙を見ると具体的に分かります。中野区の「納税相談シート(その他、納税困難な場合)」には、次の欄があります。
- 職業と勤務先(失業中なら退職日と前の職業)
- 家族の人数と、収入がある人の名前(失業手当・傷病手当金を含む)
- 家族全員の手取りの合計月額
- 家賃・住宅ローン、国民健康保険料、交通費、医療費・介護費用、借入金の返済の月額
同じ用紙の裏面には、添える資料として、財産目録、直近3か月の給与明細や預貯金の記録など世帯の収入が分かるもの、家賃や借入金の返済額など支出が分かるもの、預貯金(20万円以上あるとき)・株式・生命保険など蓄えが分かるものが並んでいます。用紙と求められる資料は、市区町村ごとに違います。
同じ用紙には、相談中や分割納付の期間中も財産調査をすることがあり、伝えていない財産が分かったときは予告なく差押えをすることがある、とも書かれています。蓄えも含めて、ありのままを書いて出します。
電話・オンライン・代理人でも相談できる
練馬区は、来庁か電話で相談を受けています。条件をすべて満たせば、オンラインで分割納付を申し込むこともできます。
- 練馬区で課税されていて、未納が今年度の分だけ
- 今年度末(3月)までの月払いを望む
- 口座振替の設定をしていない
- 差押えなどの滞納処分を受けていない
本人が行けないときは、代理人も相談できます。練馬区では、委任状に、本人と代理人それぞれの本人確認書類の写しを添えます。委任状には委任した年月日と、本人と代理人の住所・氏名・電話番号を書き、本人の氏名は自署します。
平日に行けない人向けに、休日に相談を受ける日を設ける区もあります。練馬区は、督促状が届いた人向けに、令和8年12月6日(日)に予約なしの臨時の納付相談を開くと案内しています。
窓口で示す「毎月いくらなら納められるか」の出し方は、相談の前に、家計簿で「納められる額」を出すの手順で準備できます。
払えないまま過ぎると、督促から差押えへ進む
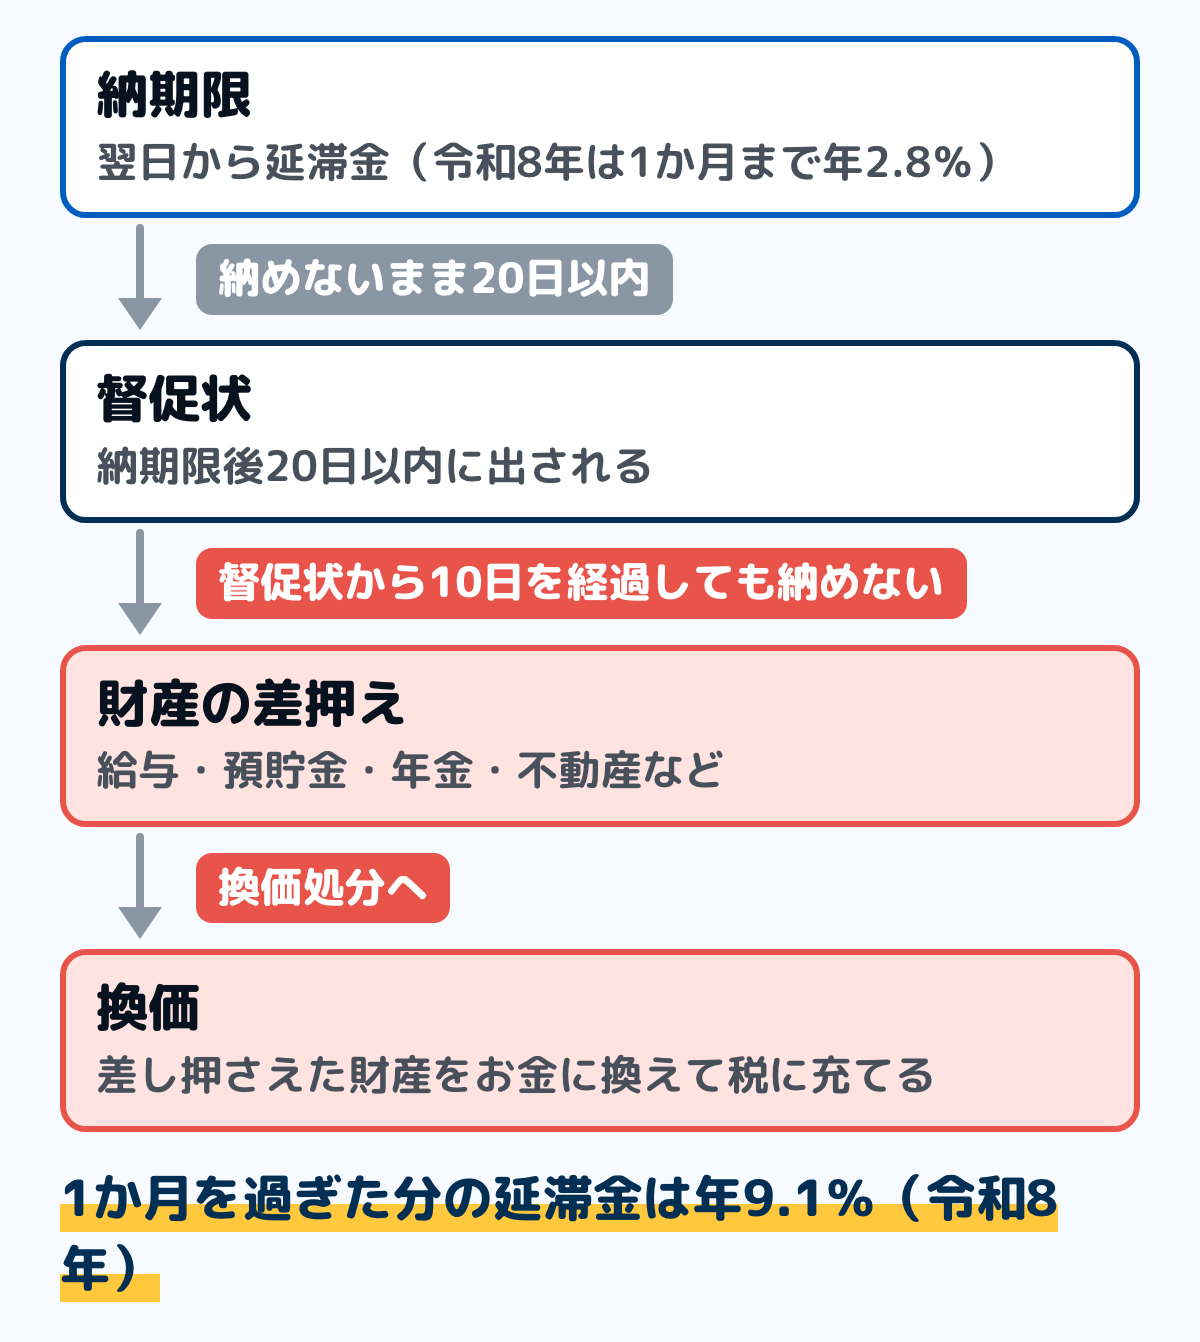
図は、納めないまま納期限を過ぎたときに進む順番です。地方税法の条文で、それぞれの段階が決められています。
自分で納付書で払う住民税(普通徴収)の納期は、地方税法第320条で6月・8月・10月・1月中に市区町村の条例で決めるとされています。特別の事情があれば、違う納期を決めることもできます。
納期限までに納めないと、地方税法第329条により、市区町村は納期限後20日以内に督促状を出さなければなりません。特別の事情がある市区町村は、条例で違う期間を決められます。
督促状の次は差押えです。地方税法第331条は、督促状を発した日から起算して10日を経過した日までに完納しないとき、市区町村の徴税吏員は滞納者の財産を差し押さえなければならないと定めています。家族の人数ごとに給料がいくら残るかの例は給料が差し押さえられたら、いくら残る?にあります。
この差押えは、裁判所の判決を待たずに市区町村が行えます。差し押さえる前には、預貯金や勤め先などの財産を調べられることがあります(地方税法第331条第6項が例による国税徴収法第141条の質問・検査)。
実際の進め方は市区町村の案内で見ておきます。世田谷区の案内では、滞納になると督促状・催告書や電話等で納税を促し、特別な理由もなく滞納が続いた場合は、給与・預貯金・年金・不動産・生命保険等を差し押さえて税に充てるとされています。
給与は全額が差し押さえられるわけではありません。住民税の滞納処分は国税徴収法の例によるとされ、国税徴収法第76条は、給与から引かれる所得税・住民税・社会保険料などを差し押さえてはいけない部分として定めています。
同じ条で政令に任された額は、国税徴収法施行令第34条で1か月ごとに10万7千円(生計を一にする家族1人につき4万8千円を足す)です。これも、差し押さえてはいけない部分に入ります。
延滞金も増えていきます。地方税法第326条の本来の割合は年14.6%(納期限の翌日から1か月までは年7.3%)で、納期限の翌日から納めた日までの日数に応じてかかります。
当分の間は地方税法附則第3条の2の特例と、財務省が告示した令和8年の平均貸付割合(年0.8%)により、令和8年は1か月までが年2.8%、それ以降が年9.1%です。延滞金の割合は年ごとに変わるので、その年の割合は市区町村の案内で確かめます。
住民税と違い、所得税など国の税は税務署が窓口です。国の税を滞納したときの延滞税と猶予は税金を滞納するとどうなる?にまとめています。
延滞金の早見(1期分5万円の例)
自分で払う住民税は、年4回の期ごとに納期限があり、延滞金も期ごとに計算します。1期分が5万円で、最初の1か月を30日とし、令和8年の割合のまま計算した例は次のとおりです。
| 遅れ | 計算した額 | 納める額 |
|---|---|---|
| 1か月 | 115円 | 0円 |
| 3か月 | 887円 | 0円 |
| 6か月 | 2,022円 | 2,000円 |
| 1年 | 4,291円 | 4,200円 |
計算した額と納める額が違うのは、地方税法第20条の4の2の端数の決まりのためです。延滞金が1,000円未満なら切り捨てられ、1,000円以上なら100円未満を切り捨てます。
1か月を過ぎたあとの年9.1%は、1万円につき1日およそ2.5円です。延滞金が0円で済む遅れもありますが、待ってもらえているわけではなく、督促と差押えの手続きはそのまま進みます。
少し意外な決まりもあります。同じ条の第8項で、個人の市町村民税と道府県民税、森林環境税は、端数の計算では1つの税とみなされます。通知書の額を税目ごとに分けて計算し直す必要はありません。
納める時期をずらす2つの猶予
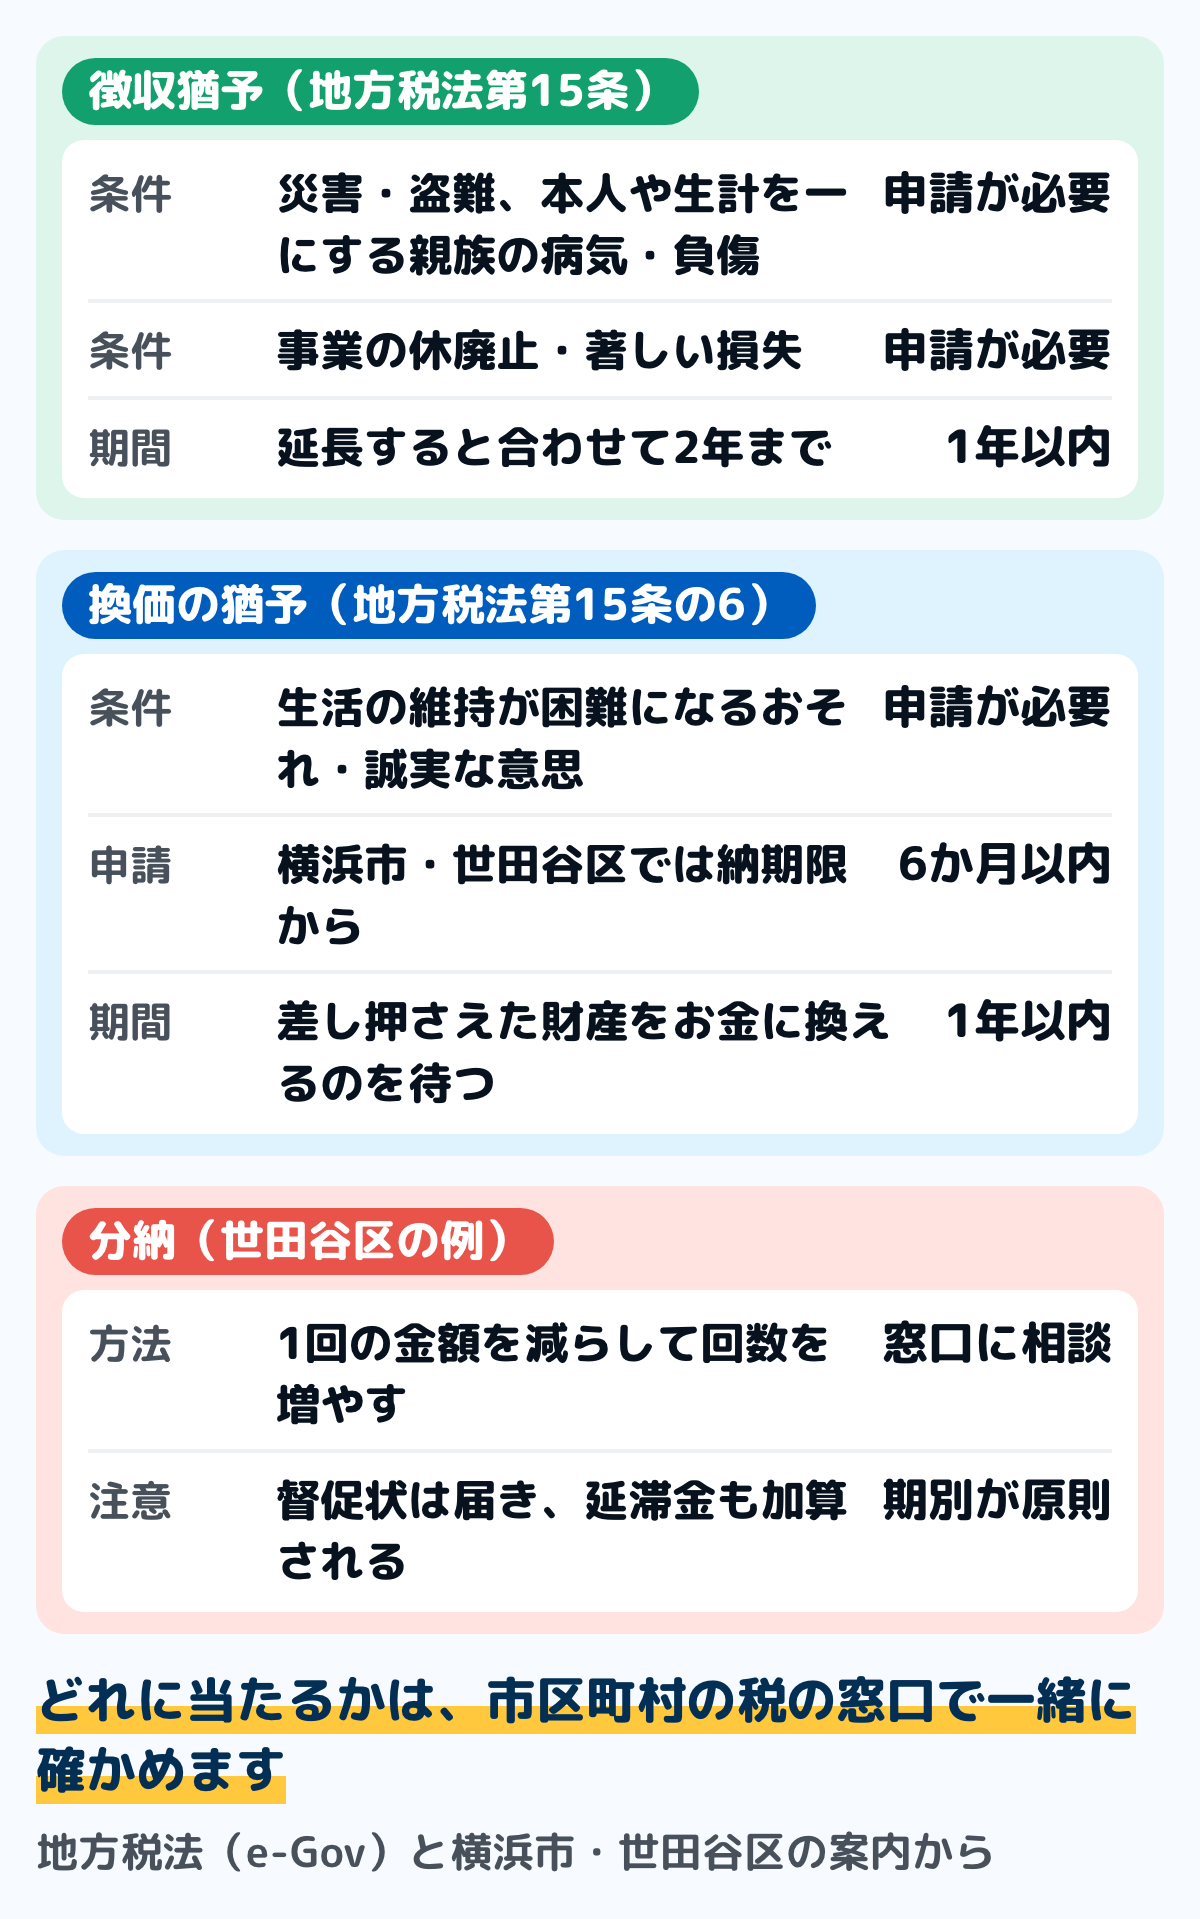
図は、納める時期をずらす方法の違いです。徴収猶予と換価の猶予は地方税法に定めがあり、分納は市区町村の案内にある納め方です。
1つ目は徴収猶予です。地方税法第15条は、次のような事実があって一時に納められないと認められるとき、申請にもとづき1年以内の期間を限って徴収を猶予できると定めています。
- 財産が震災・風水害・火災その他の災害を受け、または盗難にあったとき
- 本人または生計を一にする親族が病気にかかり、または負傷したとき
- 事業を廃止し、または休止したとき
- 事業について著しい損失を受けたとき
- これらに類する事実があったとき
猶予が認められると、横浜市の案内では、新たな督促や差押え・換価などの滞納処分が行われず、猶予の期間中の延滞金の全部または一部が免除されます。すでに差押えを受けている場合は、申請により差押えが解除される場合があるとされています。
期間内に納めきれないときは延長の申請ができます。地方税法第15条では、延長した期間は、すでに猶予した期間と合わせて2年を超えられません。
2つ目は換価の猶予です。地方税法第15条の6は、一時に納めると事業の継続または生活の維持を困難にするおそれがあり、納税について誠実な意思があると認められるとき、申請にもとづき1年以内の期間を限って、差し押さえた財産をお金に換えることを猶予できると定めています。
換価の猶予には申請の期限があります。法律では納期限から条例で定める期間内とされ、横浜市と世田谷区の案内ではどちらも納期限から6か月以内です。横浜市では、申請する市税のほかに、すでに滞納している市税がある場合等には認められないとされています。
猶予の期間中の延滞金は軽くなります。地方税法第15条の9では、災害・盗難や病気・けがによる徴収猶予なら、猶予の期間に対応する延滞金が全額免除されます。
事業の廃止等による徴収猶予や換価の猶予なら、本来は年14.6%で計算される期間の分の2分の1が免除されます(第15条の9)。ただし当分の間は、地方税法附則第3条の2の特例が使われます。
この特例で、猶予の期間中の延滞金は猶予特例基準割合まで下がり、令和8年は年1.3%です(全額免除の場合を除く)。猶予が認められれば、延滞金の増え方もゆるやかになります。
担保を求められることもあります。地方税法第16条は、猶予をするときは猶予する金額に相当する担保を取らなければならないとしつつ、金額や期間などから担保が要らない場合を条例で決められるとしています。世田谷区の案内でも、担保の提供を求める場合があるとされています。
災害のときは、納期限そのものを延ばす道もあります。地方税法第20条の5の2は、災害その他やむを得ない理由で納期限までに納められないと認めるとき、条例の定めるところにより期限を延長できると定めていて、横浜市の案内では申請により納期限の延長を受けられるとされています。
申請には書類が要ります。さいたま市の案内では、徴収猶予の申請書・財産収支状況書に加えて、災害や盗難ならり災証明書や被害届、病気やけがなら医師の診断書や医療費の明細書などを出すとされています。
徴収猶予と換価の猶予の違い
2つの猶予は名前が似ていますが、入口の条件と申請の期限が違います。横浜市・名古屋市の案内を並べると、次のとおりです。
| 比べる点 | 徴収猶予 | 換価の猶予 |
|---|---|---|
| 主な条件 | 災害・病気など | 生活の維持が困難 |
| 申請の期限 | 期限なし | 半年以内 |
| ほかの滞納 | 条件にない | あると不可 |
| 延滞金 | 全額か一部免除 | 一部免除 |
換価の猶予の「半年以内」は、横浜市・名古屋市の案内にある「納期限から6か月以内」の期限です。地方税法では条例で定める期間とされているので、ほかの市区町村では違うことがあります。
徴収猶予の「期限なし」は、横浜市と名古屋市の案内で、災害・病気・事業の休廃止・著しい損失を理由にする場合です。換価の猶予は、申請する税のほかに市税の滞納があると認められないと、横浜市・名古屋市・世田谷区が案内しています。
ひとことで言えば、徴収猶予は「納められない出来事があった人」、換価の猶予は「出来事はないが一度に払うと暮らしが立たない人」のための道です。どちらも1年以内で、認められると延滞金が軽くなります。
担保が要るかは、市区町村の条例で決まります。名古屋市の例では、猶予する金額が100万円以下のときや、猶予の期間が3か月以内のときは担保が要らないとされています。
猶予に当たらなくても、分けて納める道がある
猶予の条件に当たらないときも、相談の道は残っています。世田谷区の案内では、納税通知書に書かれたそれぞれの納期限どおりに納めることが難しい場合、1回の金額を減らして回数を増やすなど、分割して納税する方法(分納)があるとされています。
分納には注意がいります。同じ案内では、期別納付が原則なので、分割納付中も督促状が送付され、本来の期別納期限が過ぎた時点から延滞金の加算対象になるとされています。
分けて納めること自体は、猶予の中にも組み込まれています。地方税法第15条は、徴収猶予をする場合に、猶予する金額を猶予の期間内で、財産の状況などからみて合理的かつ妥当な額に分割して納めさせることができると定めています。
さいたま市の案内でも、換価の猶予を受けた市税等は、原則として猶予期間中の各月に分割して納付するとされています。猶予が認められたあとも、毎月少しずつ納めていく形になります。
申し込み方も市区町村で違います。世田谷区の案内には、普通徴収の住民税の分割納付をオンラインで申請するページへのリンクが置かれています。
どれに当たるかは、自分で決めなくてかまいません。世田谷区は、生活困難や事業不振などのためにどうしても納期限までに納税できない場合は、早めに納税課に相談するよう案内しています。
相談では、毎月いくらなら納められるかを示せると話が進めやすくなります。出し方は、あとの手順の節にまとめました。
分割の回数と、断られたとき・払えなくなったとき
分納の回数を決めた条文は、地方税法の猶予の定めには見当たりません。猶予を受けて分けて納める場合は、猶予の期間の中で納めるので、1年以内(延長して合わせて2年まで)が枠になります。分納だけで何回まで受けるかは、市区町村の運用で決まります。
分納を断られたときは、まず理由を聞きます。そのうえで、毎月の収入と削れない支出から「月に納められる額」を出し直し(相談の前に、家計簿で「納められる額」を出す)、災害・病気・事業の休廃止などに当たれば徴収猶予、一度に払うと暮らしが立たなければ換価の猶予を申請できないかを確かめます。
猶予を認めない場合は、地方税法に書かれています。第15条の2第9項は、猶予の要件に当たっていても、窓口の質問に答えなかったり偽って答えたりしたとき、帳簿や書類の検査を拒んだとき、偽りの書類を出したとき、不当な目的での申請やそのほか誠実でない申請のときなどは、猶予を認めないことができると定めています。換価の猶予にも、第15条の6の2第3項で同じ決まりが使われ、鴻巣市の案内はこれを「猶予の不許可事由」として載せています。
申請書や添える書類に不備があると、訂正や提出を求める書面が届きます。条例で決めた期間内に直して出さないと、申請を取り下げたものとみなされます(第15条の2第6項から第8項)。書面が届いたら、期間を確かめて早めに出し直します。
猶予が認められたあとにも、気をつけることがあります。地方税法第15条の3では、分けて納めることにした額をその期限までに納めないとき(やむを得ない理由があると認められるときを除く)や、ほかの税を新たに滞納したときに、猶予を取り消して残りを一時に徴収できるとされています。換価の猶予にも、第15条の6の3で同じ決まりが使われます。
約束どおりに払えなくなりそうなら、期限が来る前に窓口へ連絡します。猶予の期間内に納めきれないときは、期間の延長を申請できると地方税法第15条に定められています。
額そのものが下がる減免は、納期限の前に申請する
猶予と分納は、納める時期や回数を変えるものです。これとは別に、額そのものが下がる減免があります。
地方税法第323条は、天災その他特別の事情がある場合に減免を必要とすると認める者、貧困により生活のため公私の扶助を受ける者、その他特別の事情がある者に限り、市区町村の条例の定めるところにより市町村民税を減免できると定めています。中身は条例で決まるので、市区町村ごとに違います。
横浜市の案内では、次のような場合で納めることが困難と認められるときに、減免等を受けられる場合があるとされています。
- 災害によって住宅や家財が滅失等された場合
- 災害によって死亡または生死不明となった場合、障害者となった場合
- 生活保護を受けている場合、または生活保護に準ずる場合
- 前年の所得が一定額以下で、1か月以上失職等によって所得がない場合(横浜市の基準)
- 前年の所得が一定額以下で、失職等によって前年に比べて一定の割合以上所得が減少した場合
失職等の範囲も決まっています。横浜市では、会社倒産や人員整理による解雇、疾病による失業等を指し、自己都合や期間満了による退職は除くとされています。
減免は必ず受けられるものではありません。横浜市は、資産状況・預貯金等の調査や、生計を一にする親族の所得状況も考慮して審査するとしています。世田谷区も、生活状況・財産収支・被害状況等の審査があるとしています。
時期にも決まりがあります。世田谷区の案内では、減免ができるのは納期限が過ぎていない税金に限られ、すでに納期限が過ぎて滞納となっている税金は対象になりません。横浜市でも、納期限を過ぎた税額と納付済の税額は原則として減免できないとされています。
横浜市では、給与や年金から引かれている人の期限は、減免の理由が生じた日以後に最初に来る給与または年金の支払日です。どちらの場合も、払えないと分かった時点で市区町村に連絡するのが間に合わせるこつです。
災害で被害を受けたときは、り災証明書が減免の書類になります。証明書で変わるほかの支援は罹災証明書は何に使う?にまとめました。固定資産税の減免の理由と猶予の申請の期限は、固定資産税が払えないときにまとめています。
仕事を辞めて無職になったときの住民税
住民税は前の年の所得で額が決まるので、仕事を辞めて収入が無くなった年にも納付書が届きます。前の年の所得で決まるしくみと、6月から払う流れは住民税はいつから引かれる?にまとめました。契約が更新されずに仕事を失ったときのお金の確かめ方は雇い止めのときのお金にまとめました。
辞めた時期で、残りの払い方が変わります。地方税法第321条の5では、1月1日から4月30日までに辞めた場合は、5月までの残りを最後の給料や退職手当からまとめて引く決まりです(5月31日までに払われる給料などが、残りの額より多いときに限ります)。
6月1日から12月31日までに辞めた場合は、本人が申し出れば残りを最後の給料などからまとめて引いてもらえます(最後の給料などが残りの額より多いときに限ります)。申し出なければ、残りは市区町村から届く納付書で自分で払うことになります。
収入が無くなったときは、減免に当たらないかを確かめます。総務省の「地方税法の施行に関する取扱いについて(市町村税関係)」は、所得が皆無となったり甚だしく減少したりして生活が著しく困難となった人は、状況に応じて適宜減免することが適当としています。
同じ通知では、特に退職者及び失業者については配慮を加えるべきものとされています。どこまで減免するかは、市区町村の条例で決まります。
横浜市の例では、前年の所得が一定額以下で1か月以上失職等によって所得がない場合が減免の対象に入っていて、持っていくものとして雇用保険受給資格者証・離職票・退職証明書等や、預貯金通帳等が挙げられています。自己都合や期間満了による退職は、横浜市の失職等には含まれません。
翌年度に住民税がかかるかどうかは、今年の所得で決まります。地方税法第295条では、生活保護法の生活扶助を受けている人と、障害者・未成年者・寡婦・ひとり親で前年の合計所得金額が135万円以下の人には、住民税を課すことができないとされています。
同じ条の第3項では、均等割だけを課すべき人のうち、前年の合計所得金額が政令の基準に従って条例で定める額以下の人には、均等割も課すことができないとされています。条例で定める額の目安と、給与や年金の収入でいくらまでかは住民税非課税世帯とはにまとめました。
辞めたあとは、国民健康保険料や国民年金の保険料の通知も重なります。それぞれの軽減は国民健康保険料が払えないときと国民年金の保険料が払えないときにまとめました。
相談の前に、家計簿で「納められる額」を出す
窓口では、いまの収入と支出や、毎月いくらなら納められるかを聞かれることがあります。さいたま市の猶予の申請でも、財産収支状況書を出すことになっています。次の手順は、紙でも表計算でも、同じように出せます。
ステップ1通知書と督促状を並べ、期ごとの額と納期限を書き出す15分
納税通知書と、届いていれば督促状を出します。期ごとの額と納期限を1行ずつ書き出し、納期限を過ぎているものに印を付けます。
世田谷区・横浜市などでは納期限を過ぎた分は原則として減免の対象にならないので、まだ来ていない納期限をまず確かめます。通知書の読み方は住民税決定通知書の見方にまとめました。
ステップ2毎月の収入と、削れない支出を並べる30分
いまの月の収入と、家賃・水道光熱費・通信費など毎月必ず出ていくものを並べます。収入から支出を引いた残りが、窓口で示す「月に納められる額」の目安になります。
固定費の拾い方は家計簿の固定費の書き方にまとめました。足りない額の出し方は生活費が足りないときにあります。
ステップ3当てはまる事情と、それを示す書類をそろえる20分
災害・病気やけが・事業の休廃止・失職など、猶予や減免の条件に当たりそうな事情を書き出します。そのうえで、り災証明書・医師の診断書・医療費の明細書・離職票などの書類を手元に集めます。
どの書類が要るかは、申請する制度と市区町村で違います。そろわないものがあっても、先に窓口へ連絡して何が要るかを聞きます。
ステップ4通知書を出した市区町村の税の窓口に連絡する30分
窓口は、納税通知書を出した市区町村の税の担当課です。横浜市では猶予は区役所税務課の収納担当、減免は市民税担当と分かれていて、世田谷区では納税課が相談を受けます。課の名前は市区町村で違うので、通知書に書かれた問い合わせ先を見ます。
都道府県の分の住民税も、窓口は市区町村です。地方税法第41条は、個人の道府県民税は市町村が市町村民税と併せて賦課徴収すると定めていて、東京都主税局の案内でも、個人の都民税は所管の区市町村の窓口に問い合わせるよう示されています。
生活全体が苦しいときは、自立相談支援機関でもまとめて相談できます。窓口の探し方は生活困窮者自立支援制度とはにまとめました。
納税通知書を出して、まだ来ていない納期限の日付を確かめてください。その日の前に連絡すれば、減免の申請に間に合うかを窓口で確かめられます。
迷いやすい場面
給料から引かれていて、自分で払っていない
給料から引かれている住民税(特別徴収)は、勤め先が給料から引いて本人の代わりに納めます。本人が納付書で払うのは、仕事を辞めたあとの残りや、自営業などで給料から引かれない場合などです。
給料から引かれている人も、減免の申請はできます。横浜市では、申請の期限は減免の理由が生じた日以後に最初に来る給与の支払日とされています。
すでに差し押さえられた
差し押さえられたあとでも、使える道があります。横浜市の案内では、換価の猶予が認められると、すでに差押えを受けている財産の換価(売却)が猶予され、生活の維持を困難にするおそれがある財産は差押えが解除される場合があるとされています。
換価の猶予の申請は、横浜市と世田谷区では納期限から6か月以内です。期限を過ぎていないかを先に確かめて、市区町村の窓口に相談します。
財産も収入もなく、納めるめどが立たない
地方税法第15条の7には、滞納処分の停止という定めがあります。滞納処分をすることができる財産がないときや、滞納処分をすることによって生活を著しく窮迫させるおそれがあるときなどに、市区町村の長が滞納処分の執行を停止できるとしています。
停止が3年間続くと、納める義務は消えると定められています。ただし、条文には申請の定めがなく、市区町村の長が判断します。まずは窓口で事情を話します。
借金の返済もあって、住民税まで回らない
自己破産しても、住民税は免責されません。破産法第253条は、免責許可の決定が確定しても、租税等の請求権は責任を免れないと定めています。
借金の返済を見直すと、その分を住民税に回せることがあります。公的な相談先と貸付は生活費が足りないときにまとめました。
借金の整理は、法テラスで弁護士や司法書士に相談できます。収入や資産が一定の基準以下などの条件と審査があり、費用の立替の流れは法テラスの費用にまとめています。
よくある質問
Q住民税が払えないとき、まずどうすればいいですか
納税通知書を出した市区町村の税の窓口に連絡します。まだ来ていない納期限の前なら減免の申請に間に合うことがあり、猶予や分納の相談もできます。
Q相談に行くと、何を聞かれますか
中野区の納税相談シートの例では、職業と勤務先、家族の人数、家族全員の手取りの合計月額、家賃や借入金の返済などの毎月の支出を書きます。納税通知書か納付書と、本人確認書類を持っていきます(港区の案内)。
Q家族が代わりに相談できますか
練馬区では、委任状と、本人と代理人の本人確認書類の写しを出せば、代理人が相談できます。代理人には、生活の状況と納付の計画を前もって伝えておくよう案内されています。
Q徴収猶予と換価の猶予は、どう違いますか
徴収猶予は災害・病気・事業の休廃止などの出来事があって一時に納められないときの猶予で、横浜市・名古屋市では申請の期限がありません。換価の猶予は一時に納めると生活の維持が難しくなるときの猶予で、納期限から6か月以内(横浜市・名古屋市など)に申請します。
Q住民税は分割で払えますか
世田谷区の案内では、1回の金額を減らして回数を増やす分納の方法があります。分納中も督促状は届き、本来の納期限を過ぎた分には延滞金がかかります。
Q分割は何回までできますか
回数を決めた条文は、地方税法の猶予の定めには見当たりません。猶予を受けて分けて納めるなら、猶予の期間(1年以内・延長して合わせて2年まで)の中で納めます。分納だけの回数は市区町村の運用なので、窓口で確かめます。
Q延滞金は免除してもらえますか
猶予が認められると、猶予の期間の延滞金は全額か一部が免除されます(地方税法第15条の9)。そのほか同じ法律の第326条第4項では、納期限までに納めなかったことにやむを得ない理由があると市区町村長が認めれば、延滞金を減免できるとされています。どちらも自動ではないので、窓口で事情を伝えます。
Q住民税を払わないとどうなりますか
納期限後20日以内に督促状が出され、督促状を出した日から10日を経過しても納めないと、財産を差し押さえられる決まりです。納期限の翌日からは延滞金もかかります。
Q住民税を滞納すると、信用情報(いわゆるブラックリスト)に載りますか
財務省中国財務局の案内では、信用情報機関に信用情報を登録するのは銀行・貸金業者・クレジット会社などの金融機関等で、登録されるのはローンやクレジットの取引の内容(借入日・金額・返済状況など)です。市区町村に納める住民税は、この取引には当たりません。ただし、クレジットカードやローンで住民税を払い、そのカードやローンの返済が遅れたときは、そちらの延滞として扱われます。
Q無職で収入がないのに、住民税の納付書が届きました
住民税は前の年の所得で決まるので、いま収入が無くても納付書は届きます。失職で所得が無くなった場合を減免の対象にしている市区町村があるので、納期限の前に窓口で確かめます。
Q延滞金はどれくらいかかりますか
本来の割合は年14.6%(1か月までは年7.3%)です。当分の間は地方税法附則第3条の2の特例で下がり、令和8年は1か月までが年2.8%、それ以降が年9.1%です。1期分5万円を半年遅らせた例では、納める延滞金は2,000円です。
Q電話で相談できますか
横浜市は区役所税務課の電話番号を、世田谷区は納税課の電話番号を案内しています。相談の受け方は市区町村により異なるので、納税通知書に書かれた問い合わせ先に確かめます。
Q何年も払っていない住民税は、時効でなくなりますか
地方税法第18条では、住民税を納めさせる権利は法定納期限の翌日から5年で時効により消えると定められています。ただし、同じ法律の第18条の2で、督促や猶予などがあると時効は進まなかったり、あらためて数え直したりするとされています。
まとめ
- 相談すると、窓口は事情と家計を聞き、猶予・分納・減免のどれが使えるかを案内して、毎月の納め方を一緒に決める。納税通知書か納付書と本人確認書類を持っていく
- 納めないまま過ぎると、法律の決まりで督促状(納期限後20日以内)から差押えへ進む。延滞金は法律の特例で令和8年は年2.8%と年9.1%(地方税法附則第3条の2)
- 徴収猶予は災害・病気・事業の休廃止などが条件で、1年以内(延長して合わせて2年まで)
- 換価の猶予は生活の維持が困難になるおそれと誠実な意思が条件で、横浜市・世田谷区では納期限から6か月以内に申請する。ほかに市税の滞納があると認められない市がある
- 猶予が認められると、猶予中の延滞金は法律の特例で令和8年なら年1.3%まで下がる(全額免除の場合を除く)
- 分納は督促状が届き延滞金もかかるが、猶予の条件に当たらなくても相談できる
- 減免は市区町村の条例で決まる。世田谷区・横浜市などでは、納期限を過ぎた分は原則として対象にならない
- 無職になっても前の年の所得で納付書が届く。失職を減免の対象にしている市区町村がある
納期限の前に連絡すれば、減免も猶予も相談できます。今日は通知書を出して、まだ来ていない納期限を確かめるところから始められます。
この記事で参照した公的情報
- 地方税法 第15条(徴収猶予の要件・1年以内・延長は合わせて2年)・第15条の2第6項〜第9項(申請書の訂正・期間内に出さないと取り下げとみなす・質問や検査の拒否・不当な目的や誠実でない申請などで猶予を認めないことができる)・第15条の3(徴収猶予の取消し=分割の期限までに納めないとき・新たに滞納したときなど)・第15条の6(申請による換価の猶予)・第15条の6の2第3項(換価の猶予に第15条の2第5項〜第9項を準用)・第15条の6の3(換価の猶予に第15条の3を準用)・第326条第4項(やむを得ない理由があるときの延滞金の減免)・第15条の7(滞納処分の停止)・第15条の9(猶予の場合の延滞金の免除)・第16条(担保)・第20条の5の2(災害等による期限の延長)・第295条(非課税の範囲)・第18条(消滅時効)・第18条の2(時効の完成猶予及び更新)・第20条の4の2(延滞金の計算の基礎の税額の1,000円未満切捨て・延滞金1,000円未満は切捨て・個人の市町村民税と道府県民税は1つの地方税とみなす)・第320条(普通徴収の納期)・第321条の5(退職したときの一括徴収)・第41条(個人の道府県民税は市町村が併せて賦課徴収)・第323条(市町村民税の減免)・第326条(延滞金)・第329条(督促)・第331条(滞納処分・第6項で国税徴収法の例による)・附則第3条の2(延滞金の割合等の特例・猶予特例基準割合)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 国税徴収法 第76条(給与の差押禁止)・第141条(滞納処分に関する調査に係る質問検査権)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000147
- 納税のご相談と滞納処分(徴収の猶予・申請による換価の猶予・分納・住民税の減免・滞納処分)
- 窓口
- 世田谷区
- 確認日
- 確認先
- https://www.city.setagaya.lg.jp/02053/254.html
- 延滞金(本則の年14.6%・年7.3%と、令和8年の年2.8%・年9.1%・猶予中の年1.3%)
- 窓口
- 世田谷区
- 確認日
- 確認先
- https://www.city.setagaya.lg.jp/02053/255.html
- 市税の支払いが難しい場合はどうしたらよいですか(徴収猶予・換価の猶予・納期限の延長・減免・区役所税務課収納担当)
- 市税の徴収猶予制度(要件1〜4は申請の期限なし・猶予が認められると新たな督促や差押え・換価が行われない・差押えの解除・延滞金の全部または一部の免除)
- 換価の猶予制度(納期限から6か月以内に申請・1年以内・ほかに滞納している市税がある場合は認められない・差押えの解除)
- 個人市民税・県民税の減免及び森林環境税の免除について(対象となる場合・失職等の範囲・納期限までの申請・必要な書類)
- 市税等を一時に納付できない方のために(徴収猶予と換価の猶予・提出する書類・財産収支状況書・猶予中の分割納付)
- 納税が困難な方に対する猶予制度について(徴収猶予・換価の猶予。個人の都民税は所管の区市町村の窓口に問い合わせる)
- 破産法 第253条(免責許可の決定の効力。租税等の請求権は免責されない)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/416AC0000000075
- 財務省告示第305号(令和8年の平均貸付割合 年0.8%)
- 地方税法の施行に関する取扱いについて(市町村税関係)第2章7(所得が皆無・甚だしく減少した人の減免、特に退職者及び失業者への配慮)
- 国税徴収法施行令 第34条(給料等の差押禁止の基礎となる金額=1月ごとに10万7千円・生計を一にする親族1人につき4万8千円を加算)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334CO0000000329
- 納税の猶予制度について(徴収猶予・換価の猶予の要件・納期限から6か月以内・猶予期間中の延滞金の軽減の例=令和8年は年9.1%が年1.3%)
- 納税の猶予(徴収の猶予は災害等の理由なら申請の期限なし・換価の猶予は納期限から6か月以内でほかに市税の滞納がないこと・担保が要らない場合=100万円以下・3か月以内)
- 弁護士・司法書士費用等の立替制度のご利用の流れ(弁護士・司法書士への相談・収入や資産が一定基準以下であることなどの条件と審査)
- 窓口
- 法テラス(日本司法支援センター)
- 確認日
- 確認先
- https://www.houterasu.or.jp/site/soudan-tatekae/goriyou.html
- 納付相談について(税)(病気・災害・退職・事業の廃止などで一時的に納付が困難なときの相談・多重債務の場合は債務整理の相談ができる関係機関を紹介・来庁または電話・オンラインによる分割納付の申込みの条件・代理人の委任状と本人確認書類・令和8年12月6日(日)の臨時の納付相談=納付の相談のみで課税内容の相談は不可)
- 納税相談シート(その他、納税困難な場合)(職業・勤務先・家族の人数・手取り合計月額・家賃・国民健康保険料・交通費・医療費・借入金返済の月額を書く欄/財産目録・直近3か月の収入の資料・支出の資料・蓄えの資料/相談中や分割納付の期間中も財産調査をすることがある)
- 住民税(特別区民税・都民税)がどうしても納めることができません(税務課納税促進係へ相談・納税通知書または納付書・本人確認書類=顔写真のある身分証明1点かそれ以外2点)
- 信用情報の仕組み(信用情報を登録するのは銀行・貸金業者・クレジット会社等の金融機関等・ローンやクレジットの取引内容と属性情報・信用情報機関は3機関)
- 納税相談と猶予制度について(持っていくもの=収支の状況が分かる書類・印鑑・委任状/徴収の猶予と申請による換価の猶予の要件/猶予の不許可事由/猶予の取消し)

