税金を滞納するとどうなる?|延滞税と差押えまでの流れ、納税の猶予・換価の猶予の相談先
 Move for People株式会社
税金を納期限までに納められないと、延滞税が日数に応じて増え、督促状のあとは財産の差押えへ進みます。ただし法律には、納める時期を待ってもらう猶予や、分けて納める道も用意されています。
この記事では、国の税(所得税・消費税など)と地方の税(住民税・固定資産税など)に分けて、滞納したときの流れと、払えないときに申請できる制度を国税通則法・国税徴収法と国税庁の案内で確かめます。住民税・固定資産税・国民健康保険の細かい条件は、それぞれの記事にまとめています。
確定申告で決まった税金を、期限までに用意できそうにありません。払えないまま過ぎたら何が起きるのか、どこに相談すればいいのかも分かりません。
国の税か地方の税かで、窓口と日数が変わる
滞納には、国税庁の資料でも定義があります。令和7年度租税滞納状況の概要では、滞納とは、国税が納期限までに納付されず、督促状が発付されたものをいうとされています。
同じ資料では、令和7年度に新しく生じた国税の滞納額は9,935億円で、申告などで課税された額に占める割合(滞納発生割合)は1.1%でした(地方消費税を除く)。納期限までに納めきれずに督促状まで進んだ国税が、この割合だということです。
税金は、どこが課すかで窓口が分かれます。督促状や延滞の上乗せの決まりも、国税と地方税で別の法律にあります。
- 所得税・消費税・相続税・贈与税など(国税):窓口は税務署。延滞の上乗せは「延滞税」
- 住民税・固定資産税・軽自動車税など(市区町村の税):窓口は市区町村の税の担当。上乗せは「延滞金」
- 自動車税・個人事業税など(都道府県の税):窓口は都道府県の税事務所。上乗せは「延滞金」
手元に届いた納付書や督促状の差出人を見れば、どちらの税かが分かります。国民健康保険を「国民健康保険税」として集めている市区町村では、それも地方税の扱いです。
滞納すると、督促状から差押えへ進む
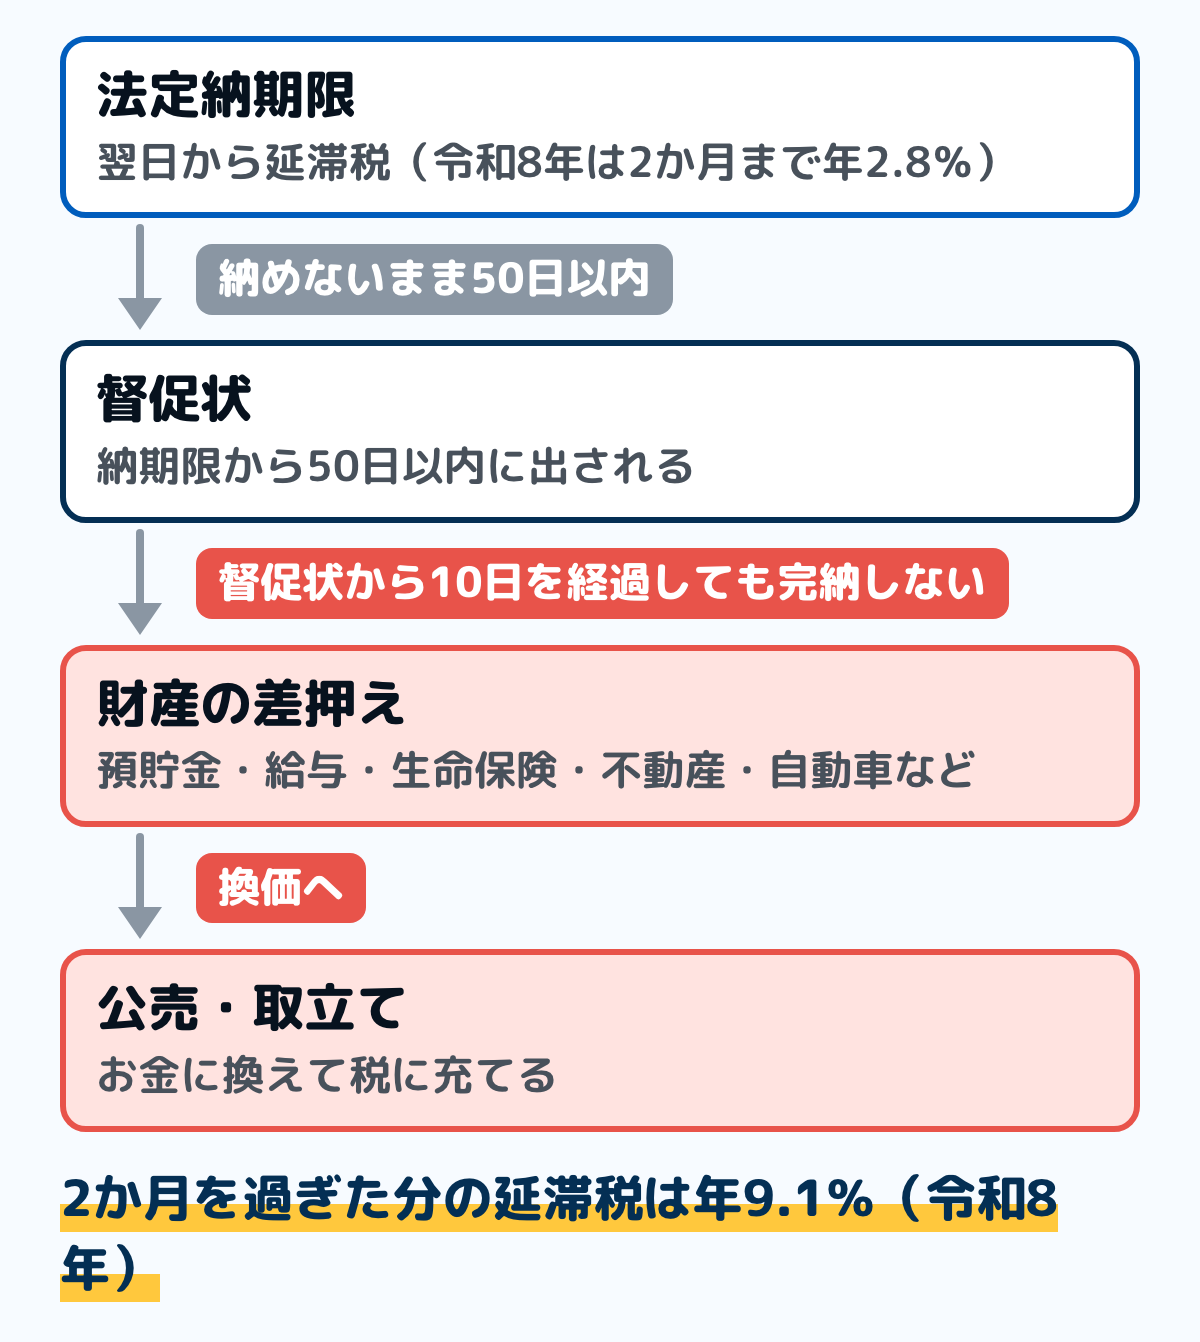
図は、国税の場合の順番です。国税通則法第37条では、納期限までに完納しないとき、税務署長は督促状で督促し、督促状は納期限から50日以内に発するとされています。
国税徴収法第47条では、督促状を発した日から起算して10日を経過した日までに完納しないとき、徴収職員は滞納者の財産を差し押さえなければならないとされています。裁判所の手続きを経ずに、税務署が差し押さえる形です。
地方税も同じ形です。住民税なら、地方税法第329条で督促状は納期限後20日以内に出され、第331条で督促状を発した日から起算して10日を経過した日までに完納しないと差し押さえるとされています。
差押えの前には、財産が調べられます。国税徴収法第141条は質問と帳簿書類の検査を、第142条は住居などの捜索を定めています。埼玉県の案内でも、官公署・金融機関・勤務先・生命保険会社などへの調査は、本人に事前の了解を得ずに行えるとされています。
差し押さえる財産は、預貯金・給与・生命保険・不動産・自動車などです。埼玉県の案内では、県の令和6年度の差押件数は5,529件で、そのうち給与・売掛金・預貯金などの債権が5,139件でした。
差し押さえた財産は、お金に換えて税に充てられます。羽村市の案内では、自動車をタイヤロックで動かせなくしたうえで、納められなければ搬出してインターネット公売などで売却するとされています。
給与には、差し押さえてはいけない部分があります。国税徴収法第76条は、給与から引かれる所得税・住民税・社会保険料と、生活扶助の給付の基準を勘案して政令で定める額などを、差し押さえてはいけない部分としています。
延滞税は、日数に応じて増える
国税庁のNo.9205では、税金が期限までに納められないと、法定納期限の翌日から納付する日までの日数に応じて、利息に相当する延滞税が自動的に課されるとされています。延滞税は本税だけにかかり、加算税にはかかりません。
割合は、国税通則法第60条で年14.6%、納期限の翌日から2か月を経過する日までは年7.3%です。当分の間は租税特別措置法第94条の特例で下がり、延滞税は令和8年で、2か月までが年2.8%、それ以降が年9.1%です。
この割合は、財務大臣が前の年の11月30日までに告示する平均貸付割合(令和8年は年0.8%)から決まります。令和9年の延滞税の割合は、その告示のあとに国税庁の案内で確かめます。
計算の仕方は、国税庁の延滞税の計算方法の頁に示されています。本税の1万円未満を切り捨てた額に割合と日数をかけて365で割り、2か月までの分とそれ以降の分を足して、100円未満を切り捨てます。
例:所得税30万円を100日遅れて納めたとき
令和7年分の所得税30万円を、法定納期限の令和8年3月16日に納められず、6月24日に納めたとします。遅れた日数は、3月17日から数えて100日です。国税庁の頁では、令和7年分の所得税の法定納期限は令和8年3月16日です。
2か月を経過する日までの61日分は、30万円×2.8%×61日÷365日で1,403円です。残りの39日分は、30万円×9.1%×39日÷365日で2,916円です。
合わせて4,319円の100円未満を切り捨て、延滞税は4,300円です。並べた金額は例で、実際の額は納めた日と税務署の計算で決まります。
国税通則法第119条では、延滞税の全額が1,000円未満のときは切り捨てられます。数日の遅れなら延滞税がかからない場合もありますが、日数が延びるほど年9.1%の部分が大きくなります。
地方税の延滞金は、1か月を境に割合が変わります。地方税の延滞金は令和8年で、1か月までが年2.8%、それ以降が年9.1%です。住民税の延滞金の決まりは住民税が払えないときにまとめています。
払えないときに、税務署へ相談できる制度
国税庁のNo.9206では、国税を一時に納付することが困難な理由があるときは、税務署に申請すると換価や差押えの猶予が認められる場合があるとされています。猶予が認められると、猶予期間中の延滞税が免除または軽減されます。
納税の猶予:災害・病気・事業の休廃止などがあったとき
国税通則法第46条の納税の猶予は、次のような事実があって一時に納付できないときに、申請により原則1年以内の期間で認められる場合があります(No.9206)。
- 財産について、災害を受けたり盗難にあったりした
- 納税者や家族が病気にかかったり負傷したりした
- 事業を廃業したり休業したりした
- 事業について著しい損失を受けた
- これらに類する事実があった
- 本来の期限から1年以上たってから、修正申告などで納める税額が決まった
換価の猶予:一時に納めると生活が続けられないとき
国税徴収法第151条の2の換価の猶予は、一時に納めると事業の継続または生活の維持を困難にするおそれがあり、納税について誠実な意思があると認められるときの制度です。差し押さえた財産をお金に換えるのを、1年以内の期間で待ってもらえます。
申請は、納める国税の納期限から6か月以内です。No.9206では、換価の猶予を受けようとする国税以外に国税の滞納がないことも要件に挙げられています。
国税庁の手続きの頁では、換価の猶予の申請はe-Taxでもでき、書面で作って持参や郵送で出すこともできるとされています。提出先は、その国税の徴収を担当する国税局か税務署です。
猶予のあいだは、分けて納め、延滞税が下がる
No.9206では、猶予を受けた国税は、原則として猶予期間中の各月に分割して納付するとされています。猶予期間内に納めきれないやむを得ない理由があれば、当初の期間と合わせて2年を超えない範囲で延長が認められることがあります。
猶予のあいだの延滞税は、国税通則法第63条で免除されます。災害や病気による納税の猶予なら、猶予した期間の分が全額免除です。
事業の廃止などによる納税の猶予と換価の猶予なら、2か月を過ぎた期間の分の2分の1が免除です。さらに租税特別措置法第94条の特例で、猶予中の延滞税は猶予特例基準割合(平均貸付割合に年0.5%を足した割合=令和8年は年1.3%)で計算した額まで下がります。
担保は原則として要りますが、No.9206では、猶予を受ける金額が100万円以下のときや、猶予を受ける期間が3か月以内のときなどは要らないとされています。申請には、猶予の申請書と財産収支状況書(100万円を超えるときは財産目録と収支の明細書)を出します。
滞納処分の停止:財産も収入もなく、納めるめどが立たないとき
国税徴収法第153条では、滞納処分ができる財産がないときや、滞納処分をするとその生活を著しく窮迫させるおそれがあるときなどに、税務署長は滞納処分の執行を停止できるとされています。停止が3年間続くと、納める義務は消えます。
この停止は申請で受けるものではなく、税務署長が判断します。財産や暮らしの状況を窓口で話し、どの制度に当たるかを一緒に確かめます。
確定申告の所得税は、半分を納めれば残りを5月末まで延ばせる
まだ納期限が来ていない所得税には、延納という方法もあります。所得税法第131条では、確定申告で納める所得税の2分の1以上を納期限までに納め、延納届出書を出せば、残りを5月31日まで延ばせます。
延ばした分には利子税がかかります。法律の割合は年7.3%ですが、国税庁の延滞税の割合の頁では、令和8年の利子税特例基準割合は1.3%とされています。
住民税・固定資産税・国民健康保険は、市区町村に相談する
地方税にも、国税と同じような猶予があります。地方税法第15条の徴収猶予と、第15条の6の申請による換価の猶予です。換価の猶予を申請できる期間は、納期限から条例で定める期間内とされていて、市区町村ごとに条例で決まります。
地方税には、額そのものを下げる減免もあります。減免の条件と申請の期限は市区町村の条例で決まるので、納付書が届いた時点で窓口に確かめます。
税ごとの流れと相談の仕方は、次の記事にまとめています。
- 住民税:住民税が払えないとき
- 固定資産税:固定資産税が払えないとき
- 国民健康保険(料・税):国民健康保険料が払えないとき
- 介護保険料:介護保険料が払えないとき
羽村市の案内では、納税課の担当者との面談は、生活状況や支払能力を把握するため予約制とされています。相談の受け方は市区町村で違うので、督促状に書かれた問い合わせ先にまず電話します。
相談の前に、家計簿で「納められる額」を出す
猶予の申請では、財産収支状況書に毎月の収入と支出を書きます。この手順は、紙の家計簿でも表計算でも進められます。
ステップ1届いた通知を、税の種類と差出人で分ける15分
確定申告の控え・納付書・督促状を集め、国税(税務署から)と地方税(市区町村や都道府県から)に分けます。それぞれ、税目・本税の額・納期限・督促状の日付を1行ずつ書き出します。
督促状の日付から10日を過ぎているものには、印を付けます。換価の猶予の申請は国税なら納期限から6か月以内なので、納期限の日付も残しておきます。
ステップ2延滞税の目安を、日数から出す10分
1行ごとに、納期限の翌日から今日までの日数を数えます。2か月(地方税は1か月)までの日数と、それを過ぎた日数に分け、本税に割合と日数をかけて365で割ります。
出した額は目安です。窓口で聞く実際の額と並べて、自分の数え方がずれていないかを確かめます。
ステップ3毎月の収入と、外せない支出を並べる30分
給与や売上など、月に入るお金を書きます。次に家賃・水道光熱費・食費・通信費・ほかの返済など、毎月出ていくお金を並べます。
収入から支出を引いた残りが、窓口で「毎月これだけ納められる」と示す額のもとになります。預貯金の残高や、保険の解約返戻金の見込みも、財産として一緒に書き出します。
ステップ4督促状の問い合わせ先に、納期限の近いものから連絡する20分
国税は税務署の徴収の担当、地方税は督促状を出した市区町村や都道府県の担当が窓口です。どの制度に当たるかは自分で決めず、ステップ1〜3の紙を見せて相談します。
生活費そのものが足りないときは、自立相談支援機関でも家計の立て直しを相談できます。お住まいの地域の相談窓口の探し方は、生活困窮者自立支援制度とはの記事にあります。
手元の督促状を出して、発行された日付を確かめてください。その日から10日の間に連絡すれば、差押えの前に相談できる時間があります。
迷いやすい場面
確定申告そのものを出していない
申告をしていない年があるときは、先に期限後申告を出します。国税庁の案内では、期限後申告で納める税金は申告書を出した日が納期限になり、その日までの延滞税もあわせて納めるとされています。
申告をしていないままでは、納める額が決まらず、猶予の相談も進みません。払えるめどが立たなくても、申告と納付の相談を分けて考えます。
給料を差し押さえられたら、手元にいくら残るのか
国税徴収法第76条では、給料のうち、所得税・住民税・社会保険料に当たる額と、本人と生計を一にする親族の生活扶助の基準をもとに政令で決まる額などは差し押さえられません。残りの額のすべてが差し押さえられるわけでもありません。
差し押さえられる額は、給料の額と家族の数で変わります。差押えの通知が勤め先に届く前に、税務署か市区町村に相談します。給料と家族の人数から残る額を計算する例は給料が差し押さえられたら、いくら残る?にまとめています。
借金の返済もあって、税金まで回らない
借金の返済を見直すと、その分を税金に回せることがあります。返済の相談先と使える公的な貸付は生活費が足りないときにまとめています。
自己破産で免責が決まっても、税金は残ります(破産法第253条の租税等の請求権)。借金の整理とは別に、税金は税務署や市区町村に相談します。
何年も前の税金は、時効でなくなるのか
国税通則法第72条では、国税を徴収する権利は法定納期限から5年間行使しないと時効で消えるとされています。ただし第73条で、督促をすると時効は進まず、督促状を発した日から起算して10日を経過した日から新たに進み始めます。
督促状が届いている税金は、時効が進んでいないことがあります。古い税金があるときも、窓口で残っている額を確かめます。
よくある質問
Q税金を滞納すると、すぐに差し押さえられますか
国税は、納期限から50日以内に督促状が出され、督促状を発した日から起算して10日を経過した日までに完納しないと差押えの対象になります。住民税は、督促状が納期限後20日以内に出されます。
Q延滞税はどれくらいかかりますか
法律の割合は、2か月までが年7.3%、その後が年14.6%です。延滞税は令和8年で、2か月までが年2.8%、それ以降が年9.1%で、日数に応じてかかります。
Q税金は分割で払えますか
納税の猶予や換価の猶予が認められると、原則として猶予期間中の各月に分割して納めます。猶予に当たるかは、税務署や市区町村の窓口で相談します。
Q換価の猶予はいつまでに申請しますか
国税は、納める国税の納期限から6か月以内です。地方税の期間は市区町村などの条例で決まるので、督促状の問い合わせ先で確かめます。
Q猶予の申請に担保は要りますか
原則は要りますが、国税では猶予を受ける金額が100万円以下のときや、期間が3か月以内のときなどは要りません。担保にできる財産がないといった事情があるときも要らないとされています。
Q滞納の相談の窓口はどこですか
所得税・消費税などの国税は税務署、住民税・固定資産税などは市区町村、自動車税などは都道府県の税の窓口です。督促状に書かれた問い合わせ先に連絡します。
まとめ
- 国税は納期限から50日以内に督促状、督促状を発した日から起算して10日を経過した日までに完納しないと差押えの対象。住民税は督促状が20日以内
- 延滞税は令和8年で、2か月までが年2.8%、それ以降が年9.1%。本税×割合×日数÷365で、全額が1,000円未満なら切り捨て
- 国税で使える制度は、納税の猶予・換価の猶予(納期限から6か月以内)・滞納処分の停止。猶予中は各月に分けて納め、延滞税が軽くなる
- 猶予の担保は、100万円以下や3か月以内なら要らない
- 確定申告の所得税は、半分を納期限までに納めれば残りを5月31日まで延納できる
- 住民税・固定資産税・国民健康保険は、市区町村の窓口。減免の条件と申請の期限は条例で決まる
督促状の日付と、毎月納められる額が分かれば、相談は進められます。今日は届いた通知を国税と地方税に分けて並べるところから始められます。
この記事で参照した公的情報
- 国税通則法 第37条(督促状は納期限から50日以内)・第46条(納税の猶予)・第60条(延滞税の年14.6%と、納期限の翌日から2月を経過する日までの年7.3%)・第63条(猶予した期間の延滞税の免除)・第72条(徴収権の消滅時効5年)・第73条(督促による時効の更新)・第119条(附帯税の100円未満・1,000円未満の切捨て)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/337AC0000000066
- 国税徴収法 第47条(督促状を発した日から起算して10日を経過した日までに完納しないと差押え)・第76条(給与の差押禁止)・第141条(質問検査)・第142条(捜索)・第151条の2(申請による換価の猶予・納期限から6月以内)・第153条(滞納処分の停止・3年で納付義務が消滅)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000147
- 租税特別措置法 第94条(延滞税特例基準割合・猶予特例基準割合)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- 所得税法 第131条(確定申告税額の2分の1以上を納期限までに納めれば、残りを5月31日まで延納・利子税)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- No.9205 延滞税について(法定納期限の翌日から日数に応じて自動的に課される・令和8年は年2.8%と年9.1%・本税だけが対象)
- 延滞税の計算方法(本税の1万円未満切捨て・割合×日数÷365・1円未満切捨て・合計の100円未満切捨て・令和7年分の所得税の法定納期限は令和8年3月16日)と延滞税の割合(令和8年の利子税特例基準割合1.3%)
- No.9206 国税を期限内に納付できないとき(換価の猶予と納税の猶予の要件・担保が要らない場合・猶予期間中の各月の分割納付・延長は合わせて2年まで・申請の書類)
- 換価の猶予の申請手続(提出時期は納期限から6か月以内・e-Taxでも申請できる・財産収支状況書・提出先は国税局又は税務署)
- 令和7年度租税滞納状況の概要(新規発生滞納額9,935億円・滞納発生割合1.1%・滞納は督促状が発付されたもの・地方消費税を除く)
- 地方税法 第15条(徴収猶予)・第15条の6(申請による換価の猶予・条例で定める期間内)・第326条(延滞金)・第329条(督促状は納期限後20日以内)・第331条(督促状を発した日から起算して10日で差押え)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- No.2024 確定申告を忘れたとき(期限後申告で納める税金は申告書を提出した日が納期限・延滞税もあわせて納付)
- 破産法 第253条(免責許可の決定が確定しても、租税等の請求権は責任を免れない)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/416AC0000000075
- 財務省告示第305号(令和8年の平均貸付割合 年0.8%)
- 税金を納めないとどうなるの(延滞金・督促状・官公署や金融機関や勤務先への調査・差押え・公売と取立て・令和6年度の差押件数5,529件)
- 税金を滞納するとどうなるの?(納期限から20日以内の督促状・催告・財産調査と捜索・タイヤロック・公売・納税課の面談は予約制)