給料が差し押さえられたら、いくら残る?|借金は手取りの4分の3(33万円まで)、税金は10万7千円と家族1人4万8千円が基準。計算の例と、範囲の変更の申立て
 Move for People株式会社
給料が差し押さえられても、全額が持っていかれるわけではありません。手元に残る額は、借金などで裁判所が差し押さえる場合(民事執行法)と、税金の滞納で税務署や市区町村が差し押さえる場合(国税徴収法)で、計算のしかたが違います。
借金などでは、手取りの4分の3は差し押さえられません。税金では、税・社会保険料に加えて、本人の分の10万7千円と家族1人ごとの4万8千円などが残ります。この記事では、どちらも e-Gov の条文と裁判所の案内で確かめ、同じ給料の例で計算します。
給料が差し押さえられそうで、毎月いくら手元に残るのかが分かりません。家賃や食費が払えなくなるのではと心配です。
差押えには「借金など」と「税金」の2つの決まりがある
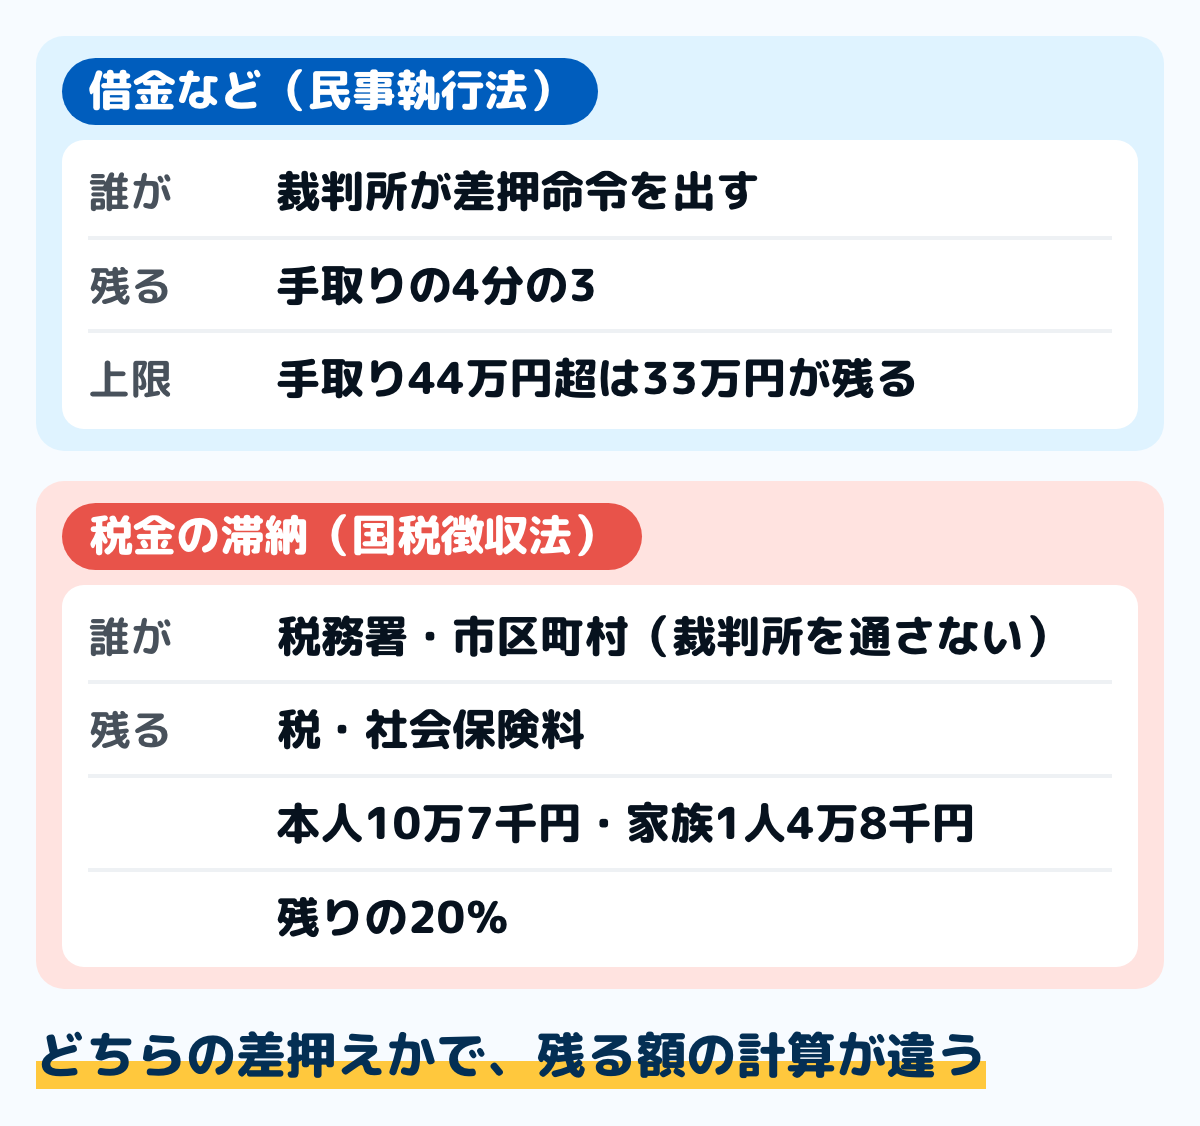
最初に、どちらの差押えかを確かめます。届いた書類が裁判所の「債権差押命令」なら民事執行法、税務署や市区町村からの「差押通知書」などなら国税徴収法の決まりです。
- 借金・カードの支払い・家賃など:お金を貸した側(債権者)が、判決などをもとに裁判所に申し立て、裁判所が差押命令を出す
- 税金の滞納:税務署や市区町村が、裁判所の手続きを経ずに差し押さえる(住民税・自動車税などの地方税も国税徴収法の例による)
裁判所の「債権執行」の案内では、差押命令が勤め先(第三債務者)に送達されると差押えの効力が生じ、勤め先は差し押さえられた分を本人に払えなくなります。税金の差押えでも、勤め先に差押えの通知が送られます。
借金などの差押え:手取りの4分の3が残る
民事執行法の第152条は、給料・賃金・賞与などは、支払期に受ける額の4分の3に当たる部分を差し押さえてはならないと定めています。差し押さえられるのは、残りの4分の1までです。
ここでいう額は、額面ではありません。東京地方裁判所の第三債務者向けの案内では、給料(基本給と諸手当、通勤手当を除く)から、所得税・住民税・社会保険料を引いた残りの額をもとに計算します。この記事では、この残りの額を「手取り」と書きます。
手取りが44万円を超えると、33万円だけが残る
民事執行法施行令の第2条で、毎月払いの給料の差押禁止の上限は33万円です。手取りの4分の3が33万円を超える、つまり手取りが44万円を超えるときは、33万円を除いた額がすべて差押えの対象になります。
例として手取りが52万円なら、残るのは33万円で、19万円までが差し押さえられます。給料日が毎月でないときは、毎半月なら16万5千円、毎日なら1万1千円などと政令で別に決まっています。
賞与は同じ、退職金は4分の3が残る
賞与も給料と同じで、手取りの4分の3が残り、上限は33万円です。退職金は、第152条第2項で4分の3に当たる部分を差し押さえてはならず、33万円のような上限はありません。
養育費の差押えは2分の1まで
差し押さえる側が養育費や婚姻費用を請求している場合は、第152条第3項で、差し押さえてはならない部分が2分の1になります。東京地方裁判所の第三債務者向けの案内では、手取りが66万円を超えるときは、33万円を除いた額が対象です。
例:額面28万円の人が借金で差し押さえられたとき
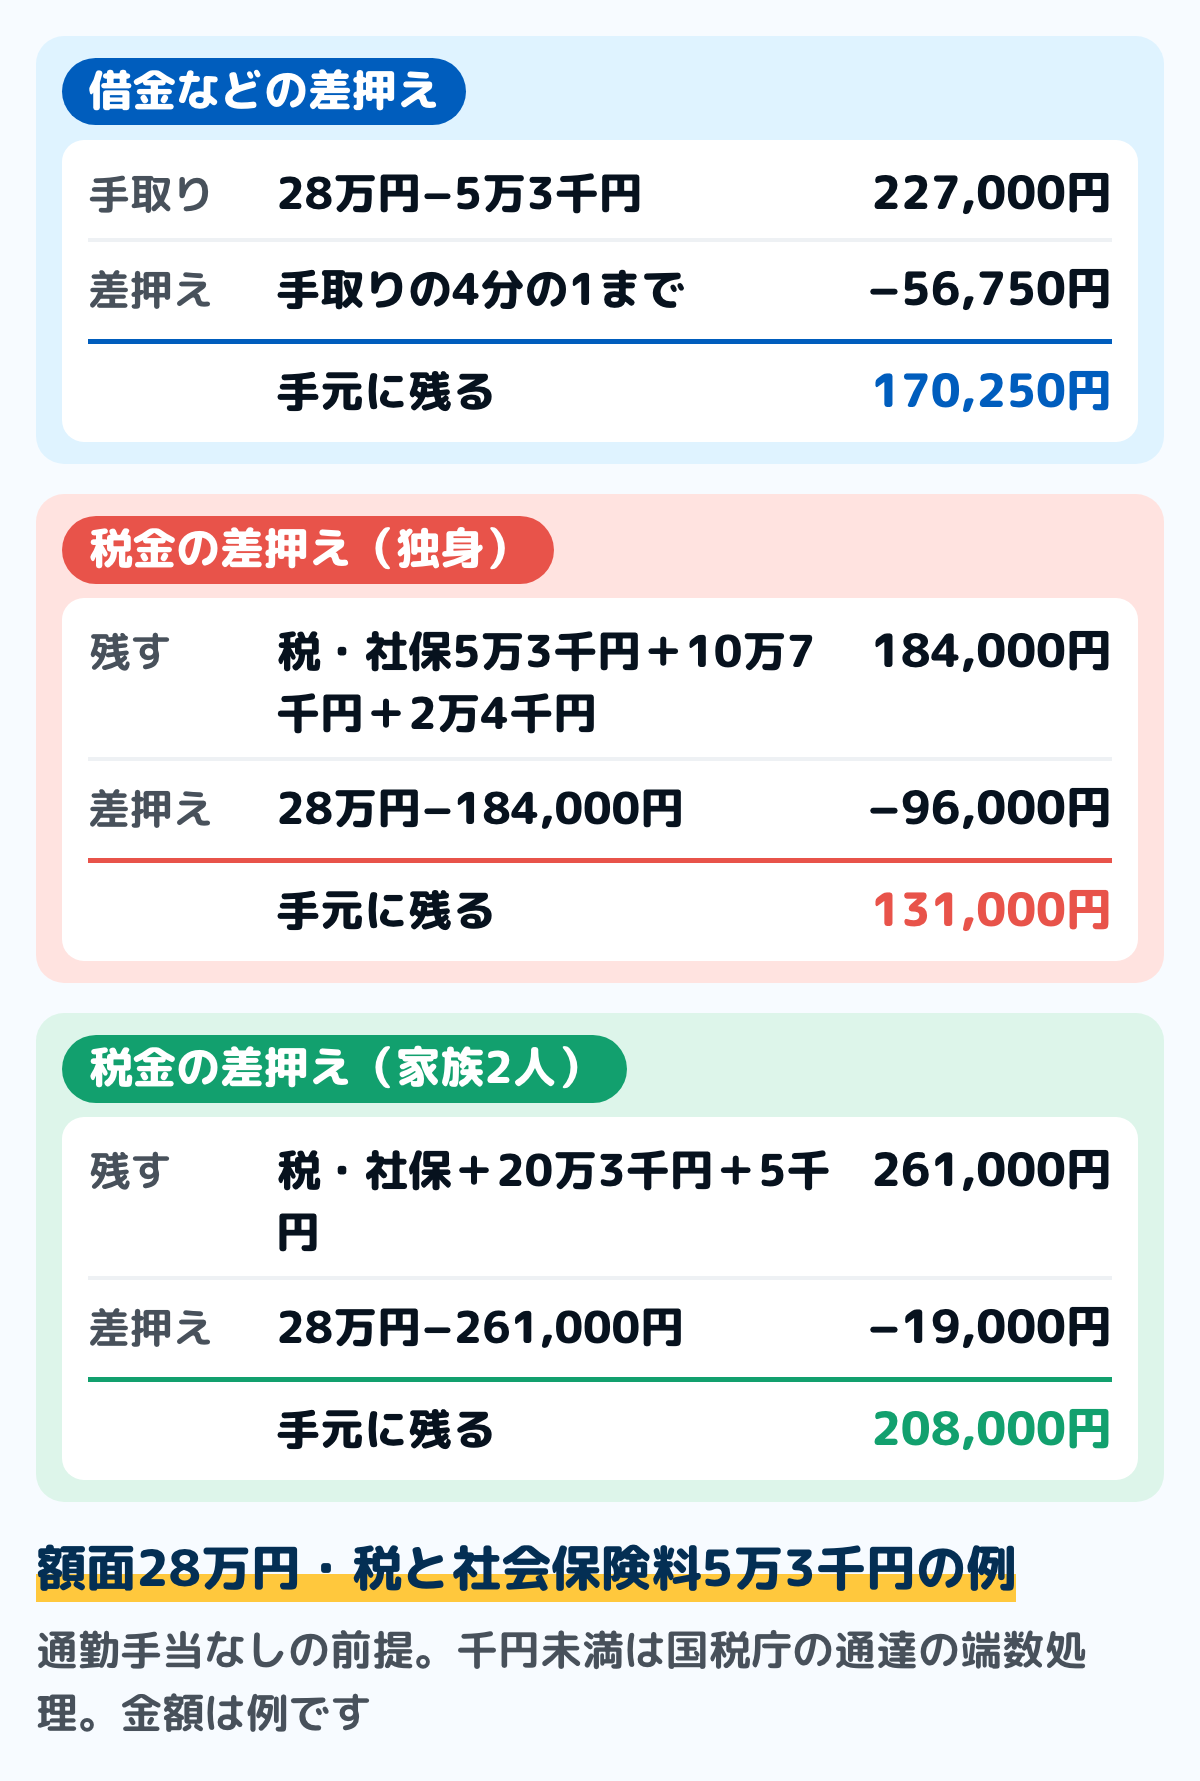
前提は、額面28万円の月給で、通勤手当は無く、所得税・住民税・社会保険料が合わせて5万3千円の人とします。通勤手当があると、借金と税金で扱いが違う(借金では除き、税金では含める)ので、この例では無い前提にしています。金額は例で、実際の額は給与明細の数字で変わります。
- 手取り:28万円−5万3千円=22万7千円
- 差し押さえられる上限:22万7千円の4分の1=56,750円
- 手元に残る額:22万7千円−56,750円=170,250円
借金などの差押えでは、家族の人数は計算に入りません。家族を養っていて暮らせないときは、後で書く範囲の変更の申立てで、裁判所に事情を伝えます。
税金の滞納の差押え:10万7千円と家族1人4万8千円が基準
税金の滞納で給料が差し押さえられるときは、国税徴収法の第76条で、差し押さえてはいけない部分が決まっています。次の4つを合わせた額までは差し押さえられません。
- 給料から引かれる所得税
- 給料から引かれる住民税(特別徴収の分)
- 給料から引かれる社会保険料
- 本人と生計を一にする家族の暮らしの分として、政令で決まる額と、残りの額の20%
政令で決まる額は、国税徴収法施行令の第34条で、本人の分として1月ごとに10万7千円、生計を一にする配偶者その他の親族1人につき4万8千円を加えた額です。この額は2026年4月1日施行の版からで、それまでは10万円と4万5千円でした。
残りの額の20%は、給料からここまでの額を引いた残りに掛けます。ただし、20%の額は政令で決まる額の2倍までです。
国税庁の国税徴収法基本通達(第76条関係)では、通勤手当も給料に含めて計算します。1か月分の計算では、給料の額は千円未満を切り捨て、差し押さえてはいけない各号の額は千円未満を切り上げるとされています。
第76条第5項で、本人が承諾したときは、この差押禁止の決まり(税・社会保険料の分を除く)は使われません。同じ通達では、承諾は書面で受けるとされているので、承諾書を求められたときは、何を承諾するのかを確かめてから答えます。
例:同じ額面28万円の人が税金の滞納で差し押さえられたとき
前の例と同じく、額面28万円で、所得税・住民税・社会保険料が合わせて5万3千円の人で計算します。まず独身の場合です。
- 税・社会保険料:53,000円
- 本人の分:107,000円
- 残りの20%:(280,000円−53,000円−107,000円)×20%=24,000円
- 差し押さえてはいけない部分の合計:184,000円
- 差し押さえられる額:280,000円−184,000円=96,000円
手元に残るのは、額面から税・社会保険料と差し押さえられた額を引いた131,000円です。同じ給料でも、借金の差押えの例より手元が少なくなります。
配偶者と子の2人と生計を一にしている場合は、政令の額が107,000円に48,000円の2人分を足した203,000円になります。残りは24,000円で、その20%の4,800円は、千円未満を切り上げて5,000円です。
この場合、差し押さえてはいけない部分は261,000円で、差し押さえられる額は19,000円、手元に残るのは208,000円です。税金の差押えでは、家族の人数で残る額が大きく変わります。
賞与・退職金・ふたつ目の勤め先
賞与は、受け取るときの給料とみなされ、計算の期間は1か月とされます。アルバイトなどで同じ月に2か所以上から給料を受けているときは、合計した額で、政令の額と20%の限度を計算します。
退職金は、第76条第4項で、所得税・住民税・社会保険料と、政令の額の3倍などが差し押さえてはいけない部分です。勤めた期間が5年を超えると、1年ごとに政令の額の20%が加わります。
住民税・自動車税・国民健康保険料も同じ決まり
住民税や自動車税などの地方税も、滞納処分は国税徴収法の例によって行われ、給料の差押えでは同じ計算になります。差押えまでの流れと猶予の申請は、税目ごとに次の記事にまとめています。
- 国の税(所得税など):税金を滞納するとどうなる?
- 住民税:住民税が払えないとき
- 自動車税:自動車税が払えないとき
差押えは、いつ始まり、いつまで続くか
借金などの差押えでは、民事執行法の第155条で、差押命令が本人に送達された日から4週間を過ぎると、債権者が勤め先から直接取り立てられるようになります。給料以外の預金などは1週間です。
裁判所の案内では、退職していれば、その勤め先の給料は差し押さえられません。差押えは差押命令に書かれた額に達するまで続き、毎月の給料日ごとに、その月の上限の額が差し引かれます。
税金の差押えは、国税徴収法の第47条で、督促状を発した日から起算して10日を経過した日までに完納しないと行われることになっています。羽村市の案内では、差し押さえた市税と延滞金を全額納めれば、差押えは解除されます。
年金・生活保護費・手元の現金は
国民年金と厚生年金の給付は、国民年金法の第24条と厚生年金保険法の第41条で、受ける権利を差し押さえることができません。ただし、老齢基礎年金・付加年金・老齢厚生年金は、税金の滞納処分では差し押さえられます。
生活保護の保護費は、生活保護法の第58条で差し押さえられません。手元の現金は、民事執行法施行令の第1条で66万円までは差し押さえてはならないとされています。
ただし、口座に入ったあとのお金は預金として扱われます。預金の差押えで暮らせなくなったときの申立ては、迷いやすい場面の「給料が振り込まれた口座が差し押さえられた」に書いています。
残る額では暮らせないとき:差押禁止債権の範囲の変更
借金などの差押えでは、残る額で暮らせないときに、裁判所に範囲の変更を申し立てられます。民事執行法の第153条は、執行裁判所が、債務者と債権者の生活の状況その他の事情を考えて、差押命令の全部や一部を取り消せると定めています。
この申立てができることは、第145条第4項で、差押命令を送るときに裁判所書記官が本人に知らせることになっています。申立てがあると、裁判所は結論が出るまでの間、勤め先に支払いを止めるよう命じることもできます(第153条第3項)。
申立てに出すもの(東京地方裁判所の例)
東京地方裁判所民事第21部の「差押範囲変更(減縮)の申立てをする方へ」では、次の書類を求めています。出す先と書類は、差押命令を出した裁判所の案内で確かめます。
- 申立書(正本)と、相手方に送る副本・コピー
- 陳述書と、申立前2か月分の家計表
- 源泉徴収票・課税証明書・給与明細書(申立前2か月分)・通帳のコピー(過去1年分)など
- 世帯全員と同居者全員が載った住民票(申立前3か月以内)
- 郵便切手4,740円分
同じ案内は、申し立てても必ず認められるわけではなく、範囲の変更が認められても債務は減らないとしています。裁判所が債権者に意見を聞く場合は、判断に時間がかかるとも書かれています。
税金の差押えでは、税務署・市区町村に相談する
第153条は民事執行法の差押命令についての決まりで、税金の滞納処分の差押えは対象ではありません。税金では、換価の猶予や、生活を著しく窮迫させるおそれがあるときの滞納処分の停止という国税徴収法の制度があり、税務署や市区町村に相談します。
横浜市の案内では、市税が払えないときは区役所の税務課の収納担当に相談するとしていて、徴収猶予・換価の猶予は原則として申請が必要です。くわしい条件は税金を滞納するとどうなる?にまとめています。
相談先:法テラス・市区町村・福祉の窓口
借金の差押えでは、法テラス(日本司法支援センター)で、弁護士・司法書士の無料法律相談を受けられることがあります。収入と資産が一定の基準以下の人が対象で、1回30分、同じ問題につき3回まで無料です。
借金そのものの整理(自己破産・個人再生など)も、そこで相談できます。破産法の第42条と民事再生法の第39条で、手続きが始まると、その借金をもとにした差押えはできなくなります。ただし、破産法の第253条で、税金は自己破産でも免除されません。
差押えのあとの生活費が足りないときは、市区町村の生活困窮の相談窓口(自立相談支援機関)でも相談できます。相談の進み方と、住んでいる地域の窓口の調べ方は生活困窮者自立支援制度とはで確かめられます。
家計簿で、差押えのあとの1か月を組み直す
差押えが始まると、毎月の手取りが変わります。給与明細の数字から残る額を出し、固定費と並べておくと、範囲の変更の申立てや窓口での相談にもそのまま使えます。紙でも表計算でも、同じ手順で進められます。
ステップ1給与明細の欄を書き写す10分
支給額の合計、通勤手当、所得税、住民税、社会保険料(健康保険・厚生年金・雇用保険)を、1行ずつ書き写します。賞与の月は、賞与の明細も別の行にします。
ステップ2差押えの種類を確かめ、残る額を出す15分
届いた書類の差出人が裁判所か、税務署・市区町村かを確かめます。裁判所なら手取りの4分の3、税金なら本人10万7千円と家族1人4万8千円と残りの20%で、この記事の例と同じ順に計算します。
ステップ3残る額と、毎月の固定費を並べる20分
家賃、光熱費、通信費、保険料、ほかの返済を、引き落とし日の順に書きます。残る額から固定費を引いて、食費や日用品に回せる額を出します。
足りない月があれば、その額と理由を書いておきます。東京地方裁判所の申立てでも家計表(申立前2か月分)が求められるので、この記録がそのまま下書きになります。
ステップ4相談先を決めて連絡する20分
借金の差押えなら差押命令を出した裁判所か法テラス、税金なら差押えの通知の問い合わせ先に連絡します。書き出した家計簿を手元に置いて話すと、事情を数字で伝えられます。
法テラスの「お近くの法テラス」の頁で、住んでいる都道府県の事務所の電話番号を確かめてください。税金の差押えは、通知書に書かれた税務署や市区町村の担当が窓口です。
迷いやすい場面
会社に知られてしまうか
借金などの差押えでは、差押命令が勤め先(第三債務者)にも送達されます。勤め先は、差し押さえられた分を本人に払わず、債権者に払うか供託する手続きをとります。
税金の差押えでも、勤め先に差押えの通知が送られます。どちらの場合も、勤め先は法律の決まりに従って手続きをする立場です。
2か所から差し押さえられた
同じ給料に、別の債権者からも差押命令が届くことがあります。東京地方裁判所の案内では、この場合、勤め先は差し押さえられた分を供託し、裁判所が債権者に分けます。
差押えの数が増えても、手取りの4分の3が残る決まりは変わりません。税金と借金の差押えが重なったときの扱いは、差押命令を出した裁判所に確かめます。
給料が振り込まれた口座が差し押さえられた
口座に入ったお金は預金になり、給料としての計算とは別に差し押さえられることがあります。第153条の申立ては差押命令を対象にしているので、預金の差押えでも、暮らせない事情があれば裁判所に申し立てられます。
認められるかは裁判所が事情を見て決めます。通帳の記録で、差し押さえられたのが給料や年金の入金だと示せるようにしておきます。
税金の差押えでは、国税庁の国税徴収法基本通達(第76条関係)で、口座に振り込まれた給料の預金は第76条の差押禁止に含まれないとされています。そのうえで、生活の維持を困難にするおそれがある金額は、差押えを猶予したり解除したりできるとされているので、税務署や市区町村に事情を伝えます。
差押えを止めたいが、一度に払えない
差押えは、滞っている額の全額を払うと解除されます。一度に払えないときは、借金なら債権者との返済条件の話し合いや債務の整理、税金なら猶予や分けて納める相談になります。
借金の返済の見直しと、使える公的な貸付はクレジットカードが払えないときと生活費が足りないときにまとめています。どちらの相談でも、ステップ3で作った固定費の表が役に立ちます。
よくある質問
Q手取り24万円だと、いくら残りますか
借金などの差押えなら、4分の3の18万円が残り、6万円までが差し押さえられます。税金の差押えでは、額面と税・社会保険料と家族の人数で変わるので、この記事の計算の順に当てはめます。
Q借金と税金で、残る額はどちらが大きいですか
給料と家族の人数で変わります。この記事の額面28万円の例では、独身なら借金の差押えの方が残る額は大きく、家族2人と生計を一にしていれば税金の差押えの方が大きくなります。
Qボーナスも差し押さえられますか
差し押さえられます。借金などでは手取りの4分の3が残り、上限は33万円です。税金では、ボーナスを受け取るときの給料とみなし、1か月分として計算します。
Q年金も差し押さえられますか
国民年金と厚生年金を受ける権利は、借金の差押えでは差し押さえられません。税金の滞納処分では、老齢基礎年金・老齢厚生年金などは差し押さえられます。口座に入ったあとは預金として扱われます。
Q差押えはいつまで続きますか
差し押さえられた額(滞っている額と費用など)に達するまで、給料日ごとに続きます。全額を払えば解除されます。
Q差し押さえられる額を減らしてもらえますか
借金などの差押えなら、民事執行法の第153条で、裁判所に範囲の変更を申し立てられます。認められるかは、生活の状況などを見て裁判所が決めます。税金なら、税務署や市区町村に猶予などを相談します。
まとめ
- 給料の差押えは、借金など(民事執行法)と税金の滞納(国税徴収法)で、残る額の決まりが違う
- 借金などでは手取りの4分の3が残り、手取りが44万円を超えると33万円が残る。養育費の差押えは2分の1
- 税金では、税・社会保険料と、本人10万7千円・家族1人4万8千円(2026年4月1日施行の版から)と、残りの20%が残る
- 額面28万円・税と社会保険料5万3千円の例で、借金なら170,250円、税金なら独身で131,000円、家族2人と生計を一にしていれば208,000円が残る(例)
- 暮らせないときは、借金なら第153条の範囲の変更の申立て、税金なら猶予などを窓口に相談する
- 相談先は、法テラス、差押えの通知を出した税務署・市区町村、生活困窮の相談窓口
給与明細の数字を書き写して計算すれば、差押えのあとに残る額が分かります。その数字と固定費の表を持って相談すれば、話が早く進みます。
この記事で参照した公的情報
- 民事執行法(第131条 差押禁止動産・第145条 差押命令(第4項 範囲の変更の申立てができる旨の教示・第5項 第三債務者への送達で効力)・第152条 差押禁止債権(給料・賞与は4分の3、退職手当は4分の3、扶養義務等の請求では2分の1)・第153条 差押禁止債権の範囲の変更・第155条 取立て(給料などは4週間))
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/354AC0000000004
- 民事執行法施行令(第1条 差押えが禁止される金銭の額は66万円・第2条 支払期が毎月なら33万円、賞与は33万円)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/355CO0000000230
- 国税徴収法 第76条(給与の差押禁止=所得税・住民税・社会保険料・生活扶助の基準を勘案して政令で定める金額・残りの100分の20(政令の額の2倍まで)・二以上の給料等は合計・賞与は1月とみなす・退職手当等)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000147
- 国税徴収法施行令 第34条(給料等の差押禁止の基礎となる金額=1月ごとに10万7千円・生計を一にする親族1人につき4万8千円を加算・2026年4月1日施行の版から)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334CO0000000329
- 国民年金法 第24条・厚生年金保険法 第41条(給付を受ける権利は差し押さえることができない。ただし老齢基礎年金・付加年金・老齢厚生年金は国税滞納処分(その例による処分を含む)では差し押さえられる)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000141
- 生活保護法 第58条(保護金品を受ける権利は差し押さえられない)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000144
- 破産法 第42条(破産手続開始の決定があると強制執行はできない)・第253条(租税等の請求権は免責されない)、民事再生法 第39条(再生手続開始の決定があると再生債権に基づく強制執行はできない)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/416AC0000000075
- 債権執行(債務名義に基づく差押え)(給料の差押えは原則として給料の4分の1、月給で44万円を超える場合は33万円を除いた金額・債務者に送達された日から給料の差押えは4週間で取立て・退職している場合は差押えできない)
- 債務者(所有者)の方へ・差押範囲変更(減縮)の申立てをする方へ(申立書・陳述書・家計表〔申立前2か月分〕・給与明細書〔申立前2か月分〕・通帳のコピー〔過去1年分〕・住民票・郵便切手4,740円分・範囲の変更が認められても債務は減らない)
- 窓口
- 東京地方裁判所 民事第21部
- 確認日
- 確認先
- https://www.courts.go.jp/tokyo/saiban/minzi_section21/saimusya_saiken/index.html
- まずお読みください(給料債権の差押え)(差押可能金額=給料(基本給と諸手当、ただし通勤手当を除く)から所得税・住民税・社会保険料を控除した残額の4分の1・ほかの債権者の差押命令があると供託)
- 窓口
- 東京地方裁判所 民事第21部
- 確認日
- 確認先
- https://www.courts.go.jp/tokyo/vc-files/tokyo/2_daisansaimusya_kyuryou.pdf
- 国税徴収法基本通達 第76条関係 給与の差押禁止(1 これらの性質を有する給与には通勤手当等を含む・3 計算の基礎の期間が1月以上なら千円未満の端数は給料等の金額は切り捨て、各号の金額は切り上げ・9 同一期間に2以上の給料等を受ける場合の計算)
- よくある相談「差し押さえることができない『債権』には、どのようなものがありますか。」(給料や賞与の手取額の4分の3・手取額が44万円を超える場合は33万円まで・退職金の手取額の4分の3)・無料法律相談(収入と資産が一定基準以下・1回30分・同一の問題につき3回まで)
- 窓口
- 日本司法支援センター(法テラス)
- 確認日
- 確認先
- https://www.houterasu.or.jp/site/faq/saiban-shikko-003.html
- 税金を滞納するとどうなるの?(督促状・勤務先などへの財産調査・差押通知書・全額を納付すれば差押えは解除)
- 市税の支払いが難しい場合はどうしたらよいですか(徴収猶予・換価の猶予・区役所税務課の収納担当に相談)