クレジットカードが払えないとき|延滞するとどうなるか、遅延損害金の上限と無料の相談先
 Move for People株式会社
クレジットカードの請求を引き落とし日に払えないと、遅延損害金がかかり、カードの利用が止まり、支払いの遅れが信用情報に登録されます。払わないまま続くと、残りの一括請求や裁判所の手続きへ進み、給料などを差し押さえられることもあります。
この記事では、延滞したときに進む順番と、法律で決まっている遅延損害金の上限、払えないと分かったときに無料で相談できる窓口をまとめます。数字と決まりは、割賦販売法・消費者契約法・利息制限法などの条文と、信用情報機関の案内で確かめています。
今月のカードの請求額が、口座の残高では足りそうにありません。払えないと何が起きるのか、どこに相談すればよいのかも分かりません。
引き落とし日に払えないと、どう進むか
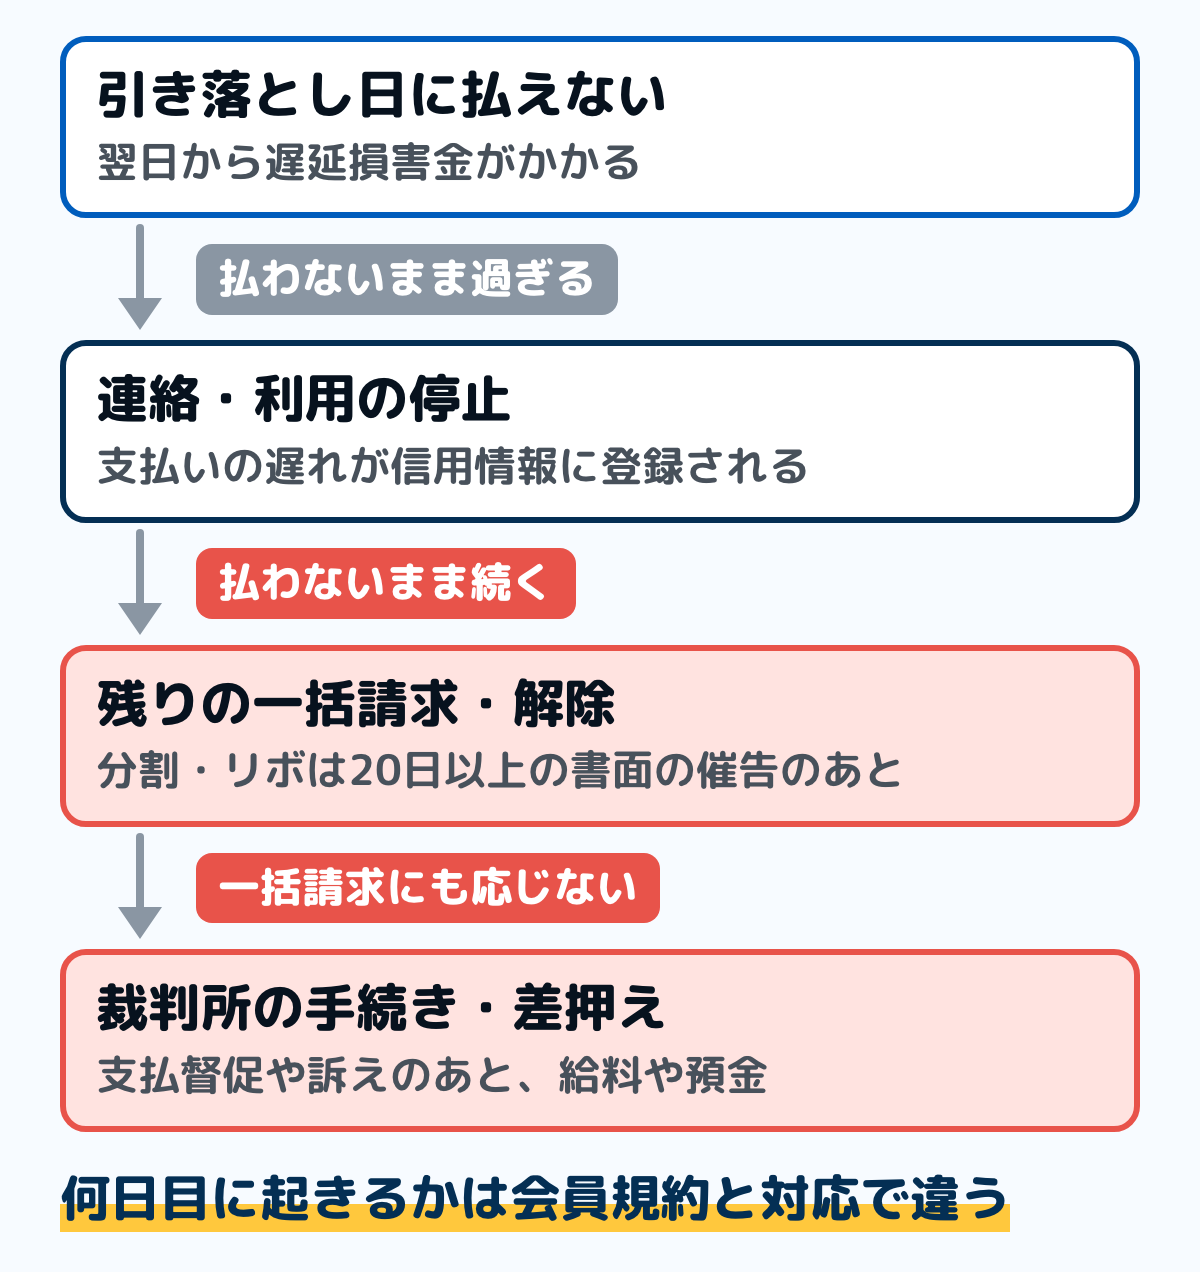
図は、支払いが遅れたまま進む順番です。何日目に何が起きるかは、カード会社の会員規約と対応で違います。ここでは、法律で決まっているところを中心に説明します。
遅延損害金は、日数に応じて増えていく
引き落とし日に払えなかった分には、会員規約で決めた率の遅延損害金がかかり、払うまでの日数に応じて増えます。率には法律の上限があり、1回払い・分割払い・リボ払い・キャッシングで決まりが違います(次の節の図)。
カード会社からは、電話や郵便で支払いの連絡が来ます。支払いが済むまでカードが使えなくなることもあり、カードで払っている携帯電話の料金や公共料金も、その間は払えなくなります。
支払いの遅れは、信用情報に登録される
カードの契約と支払いの状況は、信用情報機関に登録されています。指定信用情報機関の CIC の案内では、支払状況の情報に、延滞などの「異動」の有無や入金の履歴が入ります。
この情報は、契約期間中と契約が終わってから5年以内まで保有されると CIC は示しています。登録された内容が事実なら、訂正や削除はできないとされています。
CIC は、ブラックリストという名のリストは無いとしています。支払いの遅れた事実が登録されたあとにカードやローンを使えるかどうかは、それぞれのクレジット会社が審査で判断するとされています。
分割払い・リボ払いは、20日以上の催告のあとに一括請求になる
払わないまま続くと、まだ期日が来ていない分も含めて、残りをまとめて払うよう求められることがあります。これを「期限の利益の喪失」といい、契約を解除されてカードが使えなくなることもあります。
分割払いとリボ払いには、割賦販売法第30条の2の4の決まりがあります。カード会社は、20日以上の期間を定めて書面(省令で定める場合は電磁的方法)で支払いを催告し、その期間内に払われないときでなければ、残りの一括請求や契約の解除はできません。
翌月の1回払いは、この決まりの対象の「包括信用購入あっせん」に入りません(割賦販売法第2条第3項第1号で、2か月を超えない範囲で受け取るものは除かれています)。1回払いの分の扱いは、会員規約で確かめます。
裁判所の手続きと、給料の差押え
一括請求にも応じないままだと、カード会社は裁判所に支払督促や訴えを申し立てることがあります。民事訴訟法第391条では、支払督促の送達を受けた日から2週間以内に督促異議を申し立てないと、申立てにより仮執行の宣言が付けられます。
仮執行の宣言や判決が出ると、給料や預金を差し押さえられることがあります。ただし、給料は全額が差し押さえられるわけではありません。手取りの4分の3の計算の例と、範囲の変更の申立ては給料が差し押さえられたら、いくら残る?にまとめています。
民事執行法第152条では、給料は、支払期に受ける額の4分の3に当たる部分を差し押さえてはなりません。毎月払いでその額が33万円を超えるときは、33万円までが差し押さえてはならない部分です(民事執行法施行令第2条)。
裁判所から書類が届いたら、そのままにせず、期限を確かめて法テラスなどの法律の相談窓口に相談します。窓口はあとの「無料で相談できる窓口」の節にまとめました。
遅延損害金の上限は、払い方で違う
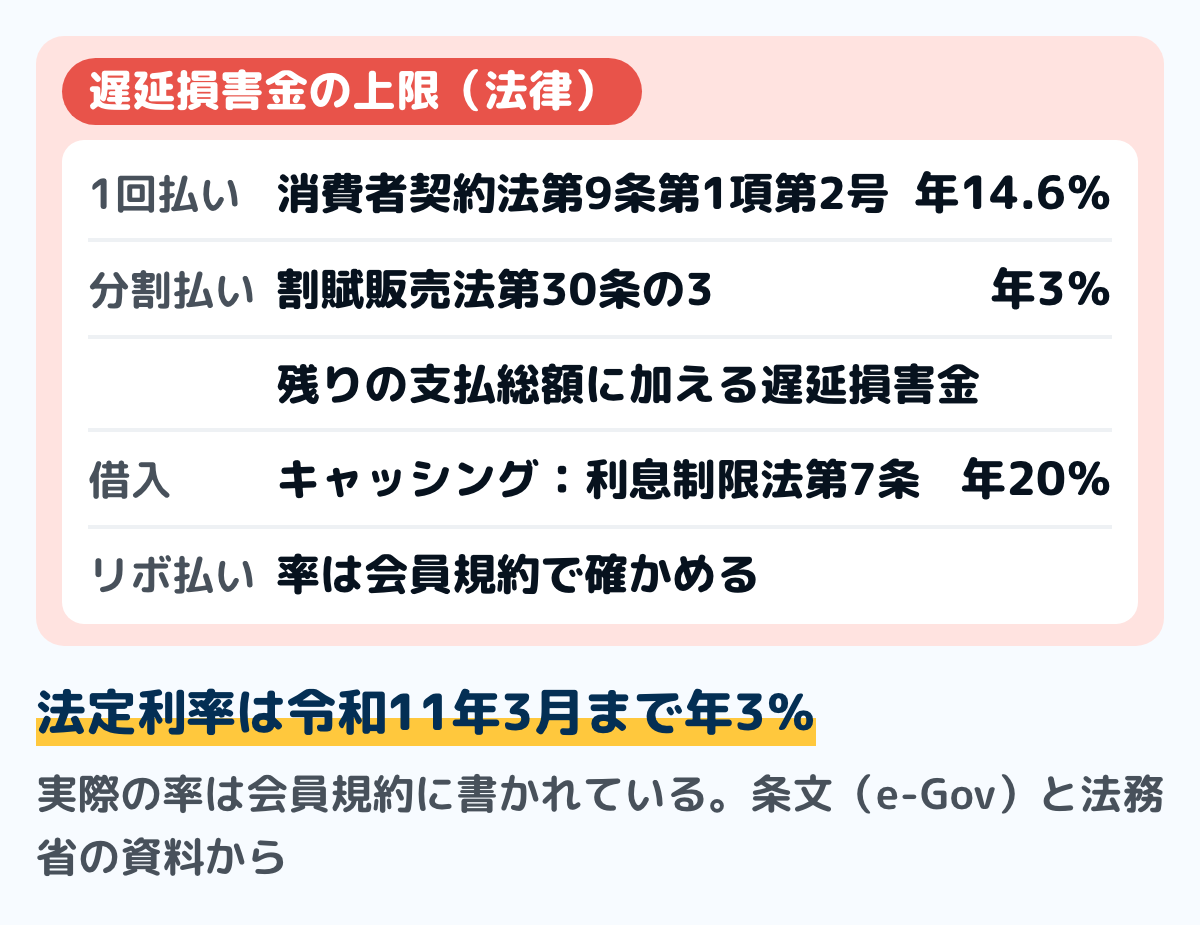
図は、払い方ごとに法律で決まっている遅延損害金の上限です。実際の率は会員規約に書かれていて、上限より低いこともあります。
翌月の1回払いの分は、消費者契約法第9条第1項第2号の決まりが当てはまります。支払期日に払わない場合の損害賠償の予定のうち、年14.6%を超える部分は無効です。
分割払いの分は、割賦販売法第30条の3で上限が決まっています。支払いが遅れても、請求できるのは残りの支払総額に、法定利率による遅延損害金を加えた額までです。
法定利率は民法第404条で年3%とされ、3年ごとに見直されます。法務省の資料では、令和8年4月1日から令和11年3月31日までの法定利率は年3%です。
キャッシングで借りた分は、お金の貸し借りなので利息制限法の決まりです。利息制限法第7条では、貸金業者などの営業的金銭消費貸借の遅延損害金は、年20%を超える部分が無効です。
リボ払いは、割賦販売法第30条の3の上限の対象(第2条第3項第1号の包括信用購入あっせん)に入っていません。リボ払いの分の率は、会員規約で確かめます。
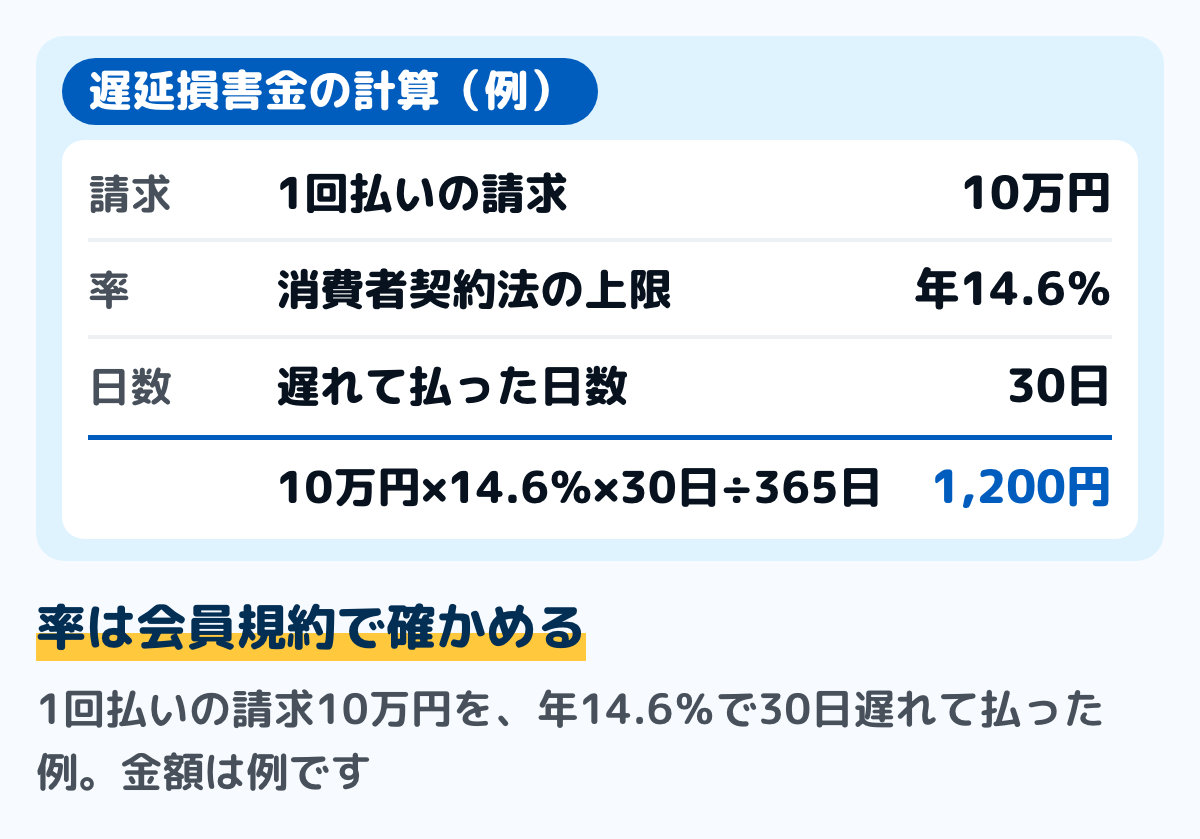
図は、1回払いの請求10万円を、上限の年14.6%で30日遅れて払った場合の例です。10万円×14.6%×30日÷365日で、1,200円になります。遅れた日数が延びれば、その分だけ額は増えます。
払えないと分かったら、引き落とし日の前にカード会社へ連絡する
日本クレジット協会は、支払いが難しくなったときの対処として、まず自分の支払いの状況を把握し、支払いの相手先であるクレジット会社に支払条件の変更を申し出ることができると案内しています。その際は、払えなくなった原因といまの状況を正確に伝えるとしています。
連絡先は、カードの裏面や会員向けの頁に書かれています。いつ・いくらなら払えるかを先に出しておくと、話が進めやすくなります。出し方は、あとの家計簿の節にまとめました。
カード会社によっては、引き落とし日の前なら、1回払いを分割払いやリボ払いに変えられることがあります。変えた分には手数料がかかり、払う総額は増えるので、変えたあとの毎月の額と総額を確かめてから決めます。
うっかり口座の残高が足りなかっただけのときも、入金の方法と期限はカード会社によって違います。会員向けの頁かカード会社への電話で、どこにいつまでに払えばよいかを確かめます。
払うお金を用意する方法
カード会社への相談とあわせて、払うお金を用意する方法もあります。借りたお金はあとで返すので、あとの家計簿の節で出す「払える額」の中で返せるかを先に確かめます。
給料の非常時払い
労働基準法第25条では、労働者が出産・疾病・災害などの非常の場合の費用に充てるために請求すると、勤め先は支払期日の前でも、すでに働いた分の賃金を払わなければなりません。まだ働いていない分を先に受け取る前借りとは違います。
非常の場合は、労働基準法施行規則第9条で決まっています。生計を維持する家族の出産・病気・災害、本人や家族の結婚・死亡、やむを得ない1週間以上の帰郷です。当たるかどうかは、勤め先に確かめます。
公的な貸付:緊急小口資金
市区町村の社会福祉協議会が窓口の生活福祉資金貸付制度には、緊急小口資金があります。厚生労働省の貸付条件等一覧では、緊急かつ一時的に生計の維持が困難となった場合に貸し付ける少額の費用で、10万円以内・無利子・保証人不要です。
据置期間は貸付けの日から2か月以内、償還期限は据置期間が過ぎてから12か月以内で、借りた分は返します。要件と申込みの流れは生活福祉資金貸付とはにまとめました。
勤め先の貸付・保険の契約者貸付・家族から借りる
勤め先によっては、従業員に貸し付ける福利厚生の制度があります。使えるか、どんな理由なら借りられるかは、勤め先の決まりで確かめます。
解約したときに戻るお金(解約返戻金)がある生命保険には、その範囲で保険会社から借りられる契約者貸付の制度があることがあります。借りられる額と利息は、加入している保険会社の決まりで確かめます。
家族や知人から借りる方法もあります。借りるときは、借りた額と返す期限を書面に残しておくと、あとで食い違いが起きにくくなります。
不用品を売る・副業で収入を増やす
使っていない物を売ったお金を、支払いに充てることもできます。ただし、カードで買ったばかりの物を安く売ることは、あとの「してはいけないこと」の節のとおり、自己破産のときに問題になります。
副業で収入を増やすときは、勤め先の就業規則で副業が認められているかを先に確かめます。国税庁の案内では、給与を1か所から受けている人は、給与以外の所得の合計が20万円を超えると確定申告が要ります。
無料で相談できる窓口
払えない額が大きいときや、ほかのカードやローンの返済も重なっているときは、公的な窓口や公益財団法人に無料で相談できます。近くの窓口は、次の方法で探します。
- 日本クレジットカウンセリング協会:多重債務ほっとライン(0570-031640)で電話相談を受け、必要に応じてカウンセリング(面接相談)を予約する
- 法テラス:弁護士・司法書士の無料法律相談。サイトの相談窓口の検索と、法テラス・サポートダイヤルで、近くの窓口を探せる
- 財務局の多重債務相談窓口:金融庁の「多重債務についての相談窓口」の頁に、全国の窓口の一覧がある
- 消費生活センター:消費者ホットライン188に電話すると、郵便番号などから近くの窓口を案内される
日本クレジットカウンセリング協会
日本クレジットカウンセリング協会は、クレジットや消費者ローンの返済に困っている人の相談を受ける公益財団法人です。電話相談もカウンセリングも、任意整理を行うことになった場合も、費用はかからないと案内しています。
カウンセリングは本人がセンターや相談室に行って受け、弁護士カウンセラーと家計アドバイザーの2人1組で、借金と家計の状況を聞いて対応策を助言するとされています。任意整理では分割払いの交渉を行い、通常は3年間程度で、5年間くらいの分割も可能だとしています。
カウンセリングの申し込みには条件があります。債務が消費者信用の利用で生じたもので、消費生活の必要から生じたものであること、返す意思があること、減額や条件の緩和で返せる可能性があることなどです。
法テラスの無料法律相談
法テラスの無料法律相談は、経済的に困っている人が対象で、1回30分、同じ問題につき3回までです。借金の整理(債務整理)も相談できる内容に挙がっています。
収入と資産に基準があり、たとえば東京に住む3人家族では、手取りの平均月収が29万9,200円、資産が270万円です。家賃や住宅ローンを払っている場合は、決まった限度額まで収入から差し引いて比べられます。
借金の整理には4つの方法がある
カードの支払いを話し合いで直しても払いきれないときは、法律で借金を整理する方法があります。日本クレジット協会の案内では、次の4つが挙がっています。
- 任意整理:弁護士に頼み、支払先と支払条件を調整してもらう。弁護士の費用がかかる(日本クレジットカウンセリング協会では無料で行う場合がある)
- 特定調停:簡易裁判所の仲介で、クレジット会社と話し合って支払いの合意をする
- 個人再生:地方裁判所に申し立て、財産を処分せずに生活の立て直しを図る。条件を満たすと残りの債務の免除が受けられる
- 自己破産:地方裁判所に申し立て、免責の決定があると支払いが法的に免除される。ギャンブルでつくった借金などには免責が認められないなどの条件がある
どの方法が合うかは、借金の額と収入、持っている財産で変わります。一人で決めずに、日本クレジットカウンセリング協会や法テラスで相談します。
住宅ローンもあるときの個人再生の決まりは、住宅ローンが払えないときにまとめました。車のローンも払えないときの引き揚げと所有権留保は、車のローンが払えないときにまとめています。
CIC の案内では、特定調停や民事再生を申し立てたことや、弁護士・司法書士に債務整理を頼んだことは、信用情報にコメントとして登録されないとされています。ただし、支払いの遅れなどの取引の事実は、上の節のとおり登録されます。
してはいけないこと
カードの支払いに困ったときに持ちかけられる話の中には、借金をかえって増やすものがあります。日本クレジットカウンセリング協会は、クレジット枠の現金化を悪質な業者の例に挙げています。
クレジット枠の現金化は、カードでほとんど価値の無い物を買わせ、代金の何割かを現金で返すなどの手口です。カード会社への借金は残り、結局負債が増えると同協会は説明しています。
カードで買った物をすぐに安く売ることは、自己破産のときにも問題になります。破産法第252条第1項第2号は、信用取引で商品を買い入れて著しく不利益な条件で処分したことを、免責を許可しない事由の1つに挙げています。
「債務を整理します」と広告して手付金を預かり、整理をしない業者(整理屋)も、同協会が注意を呼びかけています。貸金業の登録の無い業者(ヤミ金融)の通報・相談先は、金融庁の頁に警察や消費生活センターなどが挙がっています。
相談の前に、家計簿で「払える額」を出す
カード会社に連絡する前に、いつ・いくらなら払えるかを出しておきます。次の手順は、紙でも表計算でも同じように進められます。
ステップ1利用明細で、請求額と引き落とし日を書き出す15分
カードごとに、今月の請求額と引き落とし日を書き出します。請求の中身を、1回払い・分割払い・リボ払い・キャッシングに分けておくと、遅延損害金の上限の違いも分かります。
カードの利用は、使った日と口座から落ちる日がずれます。ずれの見方は家計簿のクレジットカード払いがずれる理由と直し方にまとめました。
ステップ2毎月の収入と、削れない支出を並べる30分
いまの月の収入と、家賃・水道光熱費・通信費など毎月必ず出ていくものを並べます。収入から支出を引いた残りが、カード会社に示す「いくらなら払えるか」の目安になります。
カードで払っている固定費は、明細から拾えます。拾い方は家計簿の固定費の書き方にまとめました。
ステップ3引き落とし日の前に、カード会社に連絡する15分
払えない額と、いつなら払えるかを伝えます。払えなくなった原因といまの状況も、正確に伝えます。
ステップ4払いきれないときは、相談の窓口を予約する20分
ステップ2の残りでは払いきれないときや、ほかの借金も重なっているときは、日本クレジットカウンセリング協会の多重債務ほっとラインか、法テラスに連絡します。明細と、ステップ1・2で書き出した表を持っていきます。
利用明細を開いて、今月の請求額と引き落とし日を書き出してください。引き落とし日の前なら、支払いの相談をカード会社にできます。
迷いやすい場面
カードで公共料金や携帯電話の料金を払っている
カードが止まると、カードで払っている料金も払えなくなります。CIC の案内では、公共料金をカード払いにせず口座から直接払っている場合は、信用情報機関への登録はないとされています。
カードで払っているものを書き出し、止まったときに別の払い方にできるかを確かめます。電気・ガス・水道が払えないときの流れは電気代が払えないときにまとめました。
生活費そのものが足りない
カードの支払いだけでなく、毎月の生活費が足りないときは、家計全体の相談が要ります。公的な相談先と支援は生活費が足りないときにまとめました。
自立相談支援機関では、家計の立て直しの相談もできます。窓口の探し方は生活困窮者自立支援制度とはにあります。
住民税や固定資産税の支払いも重なっている
税金は、カードの支払いとは別の決まりで進みます。住民税の猶予と分納は住民税が払えないときにまとめました。
自己破産をしても、税金は免責されません。破産法第253条は、免責許可の決定が確定しても、租税等の請求権は責任を免れないと定めています。
よくある質問
Qクレジットカードの支払いが遅れると、何が起きますか
遅れた日数に応じて遅延損害金がかかり、カードが使えなくなることがあります。支払いの遅れた事実は信用情報に登録されます。
Q遅延損害金の率は、どこまで高くなりますか
1回払いは消費者契約法で年14.6%、キャッシングは利息制限法で年20%を超える部分が無効です。分割払いは割賦販売法で、残りの支払総額に法定利率(令和8年4月から令和11年3月までは年3%)の遅延損害金を加えた額までです。
Q払えないとき、分割にしてもらえますか
日本クレジット協会は、クレジット会社に支払条件の変更を申し出ることができると案内しています。引き落とし日の前に、払えなくなった原因といまの状況を伝えて相談します。
Q無料で相談できるところはありますか
日本クレジットカウンセリング協会(多重債務ほっとライン 0570-031640)は、相談もカウンセリングも無料です。法テラスの無料法律相談は、収入と資産の基準に当たる人が、同じ問題につき3回まで受けられます。
Q信用情報に登録されると、いつまで残りますか
CIC の案内では、支払状況の情報は、契約期間中と契約が終わってから5年以内まで保有されます。登録された内容が事実なら、訂正や削除はできないとされています。
Q払わないまま時間がたてば、時効になりますか
民法第166条では、債権は、権利を行使することができることを知った時から5年で時効により消えるとされています。ただし、同じ法律の第147条で、支払督促や裁判上の請求があると時効は完成せず、判決などで権利が確定するとそこから数え直すとされています。
まとめ
- 払えないと、遅延損害金がかかり、カードが止まり、支払いの遅れが信用情報に登録される
- 分割払い・リボ払いは、20日以上の期間を定めた書面の催告のあとでなければ、残りの一括請求や契約の解除はできない(割賦販売法第30条の2の4)
- 遅延損害金の上限は、1回払いが年14.6%、キャッシングが年20%、分割払いは残りの支払総額に法定利率(令和8年4月から年3%)の分まで
- 引き落とし日の前にカード会社に連絡し、払えなくなった原因といまの状況を伝える
- 払いきれないときは、日本クレジットカウンセリング協会や法テラスに無料で相談できる
- クレジット枠の現金化は、借金を増やすうえ、自己破産の免責でも問題になる
引き落とし日の前なら、カード会社に支払いの相談ができます。今日は利用明細を開いて、請求額と引き落とし日を書き出すところから始められます。
この記事で参照した公的情報
- 割賦販売法 第2条第3項(包括信用購入あっせん=2か月を超えて受け取るもの・リボ払い)・第30条の2の4(契約の解除等の制限=20日以上の期間を定めた書面の催告)・第30条の3(損害賠償等の額の制限=法定利率による遅延損害金)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/336AC0000000159
- 消費者契約法 第9条第1項第2号(支払期日に払わない場合の損害賠償の予定は年14.6%を超える部分が無効)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/412AC0000000061
- 利息制限法 第7条(営業的金銭消費貸借の賠償額の予定は年2割を超える部分が無効)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/329AC0000000100
- 民法 第404条(法定利率)・第166条(債権の消滅時効)・第147条(裁判上の請求等による時効の完成猶予及び更新)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/129AC0000000089
- 法定利率の変動制に関する説明資料(令和8年4月1日から令和11年3月31日までの法定利率は年3%)
- 窓口
- 法務省
- 確認日
- 確認先
- https://www.moj.go.jp/content/001435938.pdf
- 民事執行法 第152条(給料などの差押禁止債権=4分の3)・民事執行法施行令 第2条(支払期が毎月なら33万円)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/354AC0000000004
- 民事訴訟法 第391条(支払督促の送達から2週間以内に督促異議の申立てがないときの仮執行の宣言)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/408AC0000000109
- 破産法 第252条第1項第2号(信用取引で買った商品を著しく不利益な条件で処分したことは免責不許可事由)・第253条(租税等の請求権は免責されない)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/416AC0000000075
- クレジットの支払いをするのが難しくなった。どうしたらよいか?(債務内容の把握・支払条件の変更の申出・任意整理・特定調停・個人再生・自己破産)
- 窓口
- 日本クレジット協会
- 確認日
- 確認先
- https://www.j-credit.or.jp/customer/qa/qa_01.html
- よくあるご質問(多重債務ほっとライン・カウンセリング・無料の任意整理・3年間程度の分割)
- 窓口
- 日本クレジットカウンセリング協会
- 確認日
- 確認先
- https://www.jcco.or.jp/debt/question_answer.html
- ご相談窓口(カウンセリングの申し込みの条件)
- 窓口
- 日本クレジットカウンセリング協会
- 確認日
- 確認先
- https://www.jcco.or.jp/debt/hotline/counter.html
- こんな勧誘にご注意(クレジット枠の現金化・買取り屋・整理屋)
- 窓口
- 日本クレジットカウンセリング協会
- 確認日
- 確認先
- https://www.jcco.or.jp/debt/warning.html
- CICが保有する信用情報(クレジット情報に異動(延滞など)の有無・保有期間は契約期間中および契約終了後5年以内)
- 窓口
- 株式会社シー・アイ・シー(指定信用情報機関)
- 確認日
- 確認先
- https://www.cic.co.jp/confidence/posession.html
- よくあるご質問(信用情報について:ブラックリストという名のリストはない・公共料金の延滞・訂正と削除・債務整理のコメント)
- 窓口
- 株式会社シー・アイ・シー(指定信用情報機関)
- 確認日
- 確認先
- https://www.cic.co.jp/faq/category/011.html
- 無料法律相談のご利用の流れ(1回30分・同じ問題で3回まで・収入と資産の基準)
- 窓口
- 日本司法支援センター(法テラス)
- 確認日
- 確認先
- https://www.houterasu.or.jp/site/soudan-tatekae/goriyounonagare.html
- 多重債務についての相談窓口(全国の財務局多重債務相談窓口・債務整理の相談先・ヤミ金融の通報先)
- 窓口
- 金融庁
- 確認日
- 確認先
- https://www.fsa.go.jp/soudan/index.html
- 消費者ホットライン188(郵便番号などで最寄りの消費生活センター等を案内)
- 労働基準法 第25条(非常時払=出産・疾病・災害その他の非常の場合に、支払期日前でも既往の労働に対する賃金を支払う)・労働基準法施行規則 第9条(非常の場合=生計を維持する者の出産・疾病・災害、結婚・死亡、1週間以上の帰郷)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/322AC0000000049
- 生活福祉資金貸付条件等一覧(緊急小口資金=緊急かつ一時的に生計の維持が困難となった場合に貸し付ける少額の費用・10万円以内・据置2月以内・償還12月以内・無利子・保証人不要)
- No.1900 給与所得者で確定申告が必要な人(給与を1か所から受け、各種の所得金額の合計額が20万円を超える人)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm