住宅ローンが払えないとき|滞納が続くとどうなるか、返済方法の変更・個人再生・任意売却と競売の違い
 Move for People株式会社

住宅ローンが払えないときに取れる手だては、返済方法を変えて払い続ける、法律の手続きで借金を整理する、家を売って返す、の3つに分かれます。どれを取るかで、家に住み続けられるかどうかが変わります。
この記事では、滞納が続いたときの流れと、住宅金融支援機構(フラット35)の返済方法の変更、災害が原因のときのガイドライン、個人再生の住宅資金特別条項、任意売却と競売の違いを、公的な原文で確かめます。相談できる公的な窓口と、家計簿で毎月返せる額を出す手順もまとめます。
収入が減って、来月の住宅ローンの引き落としに足りません。家を手放すしかないのか、ほかに方法があるのかが分かりません。
返済が止まったまま続くと、どうなるか
住宅ローンの引き落としができないと、借入先から電話や郵便で連絡が来ます。そのまま払えない月が続いたときの流れは、次のとおりです。
- 督促:遅れた分と延滞損害金を払うよう求められる
- 一括の請求:契約で決めた期間を過ぎると、分けて返す権利(期限の利益)を失い、残りを一括で求められる
- 代位弁済:保証会社が付いているローンでは、保証会社が借入先に残りを代わりに払い、そのあとは保証会社に返す
- 競売の申立て:借入先や保証会社が、家の抵当権をもとに地方裁判所に申し立てる
- 明け渡し:裁判所の執行官が家を調べ、入札で買い手が決まると、家を明け渡す
一括の請求が届くのは、滞納が3か月から6か月続いたころが目安とされています。実際の期間は契約で決まるので、ローンの契約書で確かめます。
連帯保証人がいるときは、連帯保証人も返済を求められます。延滞の情報が信用情報機関に登録されると、その後のローンやクレジットカードの審査に響くことがあります。
払えないと分かったら、先に借入先に相談する
住宅金融支援機構は、返済に困っている人のために返済方法の変更メニューを用意しています。申請は、返済している金融機関(申し込んだ金融機関)で受け付けます。
手続きは、相談、申請、審査、契約の順に進みます。審査では、変更の期間中とその後も返済を続けられるかを見るので、希望どおりにならないこともあります。
民間の金融機関の住宅ローンにも、返済の相談の窓口があります。条件は借入先ごとに違うので、この記事では、条件が公開されている住宅金融支援機構の例で見ていきます。
フラット35の返済方法の変更は3つ
住宅金融支援機構のメニューは、次の3つです。組み合わせて使うこともできます。
- 返済特例:返済期間を延ばすなどして、毎月の返済額を減らす
- 中ゆとり:相談して決めた期間だけ、毎月の返済額を減らす
- ボーナス返済の見直し:ボーナス返済の月を変える、毎月分との内訳を変える、ボーナス返済をやめる
どれも毎月の負担は軽くなりますが、返済特例は総返済額が増え、中ゆとりは減らした期間の後の返済額と総返済額が増えます。機構の案内には、変更の内容によっては総返済額が増えることがあると書かれています。
返済特例を使える人
返済特例の対象は、次の3つの項目のすべてに当てはまる人です。
- 経済事情や病気、失業等の事情で返済が難しくなっている
- 下の収入の基準のどれか1つを満たす
- 返済方法を変えれば、今後の返済を続けられる
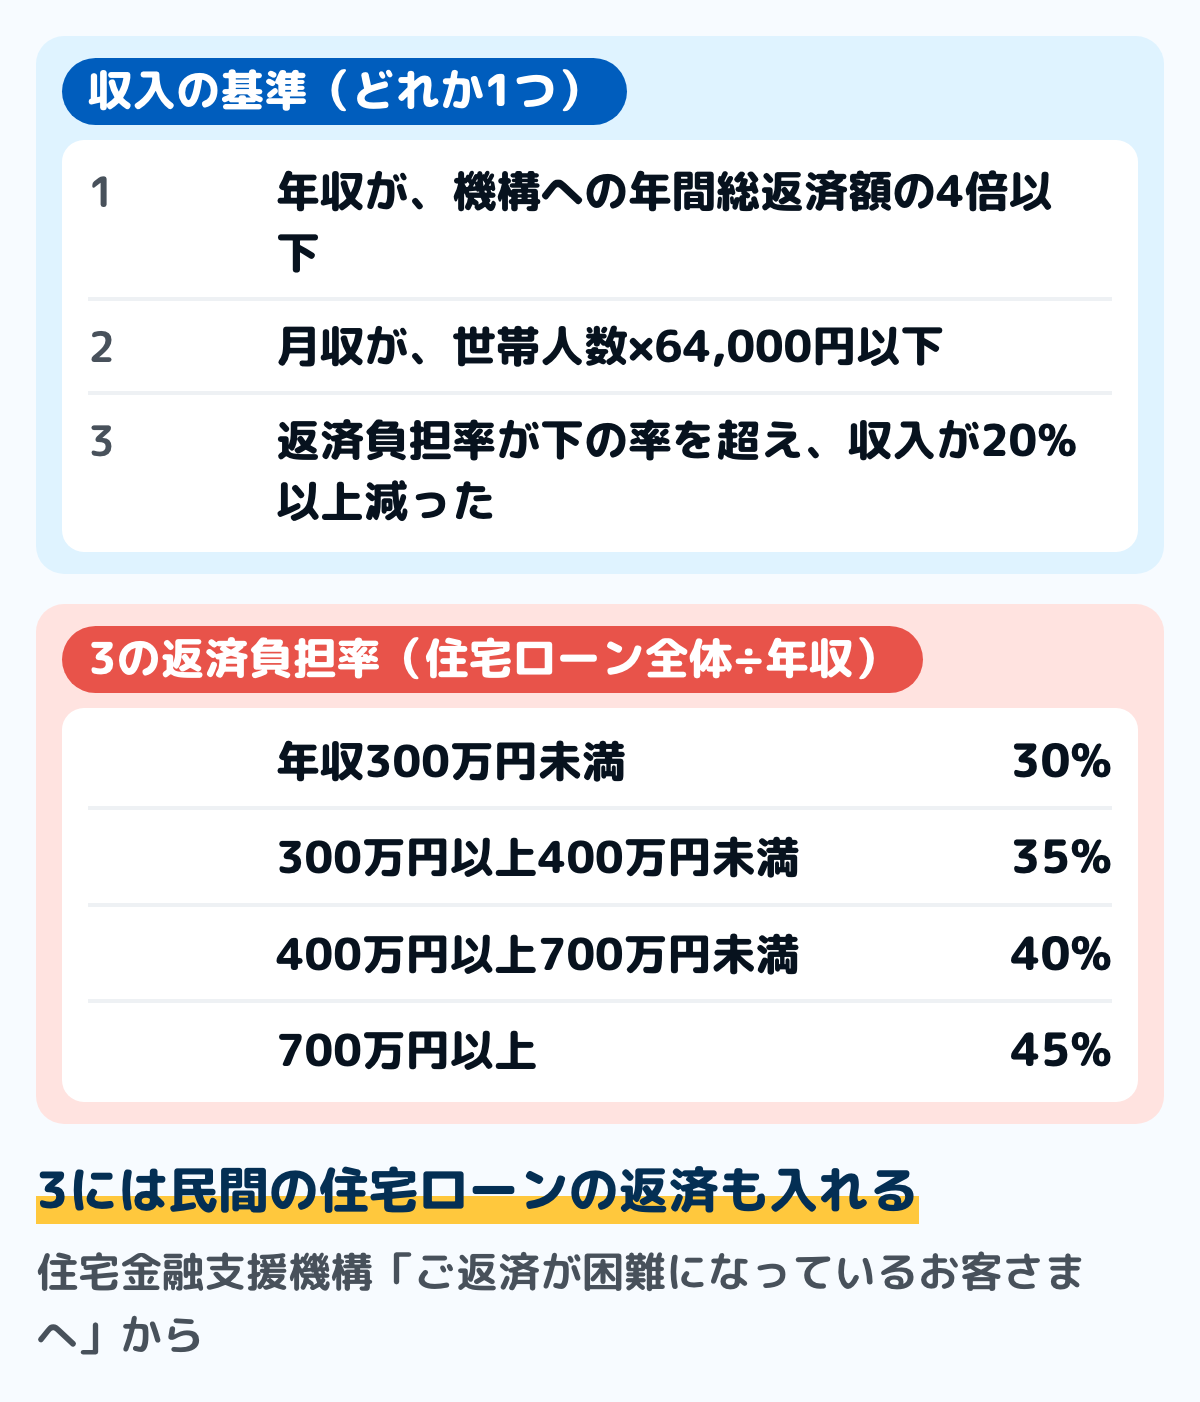
図は、収入の基準の3つです。3つ目の割合には、機構のほかに民間の住宅ローンの返済も入れます。
収入の減り方は、前々年と前年の収入の差を前々年の収入で割って出します。「経済事情」には、解雇や勤め先の業績悪化による給与の減少も含まれ、「病気」には家族の介護による収入の減少や支出の増加も含まれます。
延ばせる期間と、元金の据え置き
返済特例では、返済期間を最長15年延ばせます。完済するときの年齢の上限は80歳です。
今失業している人と、収入が20%以上減った人は、延長に加えて、元金の返済を止めて利息だけを払う期間(元金据置期間)を最長3年つけられます。70歳以上でこのメニューでも返済が難しい人には、シルバー返済特例を使える場合があります。
出す書類と、延ばしたあと
申請のときは、申請書と、本人(連帯債務者を含む)の前年と前々年の公的な収入証明書を出します。契約のときは、変更契約証書と、発行から3か月以内の印鑑証明書が要ります。
返済期間を延ばすと、利息が増えて総返済額が増えます。家計に余裕ができたら、延ばした期間を短くして総返済額を抑えることもできます。
期間を短くした結果、返済期間が10年未満になると、住宅ローン控除の対象から外れます。控除の条件は住宅ローン控除の記事にまとめています。
災害が原因なら、自然災害債務整理ガイドライン
地震や大雨などの災害で返せなくなったときは、「自然災害による被災者の債務整理に関するガイドライン」で、住宅ローンの免除や減額を申し出られます。対象は、東日本大震災と、2015年9月2日以降に災害救助法が適用された自然災害です。
運営機関の案内では、このガイドラインには次の3つの点があります。
- 弁護士などの「登録支援専門家」の手続き支援を、無料で受けられる
- 義援金などに加えて、財産の一部を手元に残せる
- 債務整理をしたことが個人信用情報に登録されない
免除や減額には、財産や収入などの要件を満たすことと、借入先の同意が要ります。簡易裁判所の特定調停も使い、その申立ての費用は自分で払います。
手続きは、いちばん多く借りている金融機関に申し出るところから始まります。債務整理を申し出たあとは、返済と督促が一時止まります。運営機関の頁には、新型コロナウイルス感染症の影響で返せなくなった場合に、このガイドラインを当てはめる特則も載っています。
運営機関は、このガイドラインを使う支援だと言って報酬を求める業者に注意するよう呼びかけています。災害で住まいが壊れたときの証明書は罹災証明書の記事にまとめています。
ほかの借金もあるなら、個人再生の住宅資金特別条項
住宅金融支援機構は、返済方法を変えても、ほかの返済もあって続けられない人には、個人版民事再生の方法もあると案内しています。個人再生は、裁判所を通じて借金を減らし、残りを原則3年で返す手続きです。
個人再生は、住宅ローン以外の借金を減らす
裁判所の案内では、個人再生には、将来も収入が続く見込みがあり、住宅ローンなど担保の付いた借金を除いた借金(無担保債務)の総額が5,000万円以下の人が使える小規模個人再生があります。給与所得者など、収入を確実に見込める人向けの給与所得者等再生もあります。
返す額は、無担保の借金の総額が3,000万円以下なら、その5分の1(100万円以上300万円以下の範囲)以上です。3,000万円を超え5,000万円以下なら10分の1以上です。どちらの場合も、自分の財産を処分した額(清算価値)以上を返します。
給与所得者等再生では、さらに、手取りの収入から生活に必要な費用を引いた額(可処分所得額)の2年分以上を返します。この額は、政令の定めに従って計算されます。
申立先は、住所地の地方裁判所です。費用は、手数料の収入印紙1万円分と、郵便料、官報に載せる費用などで、個人再生委員が選ばれればその費用もかかります。
住宅ローンは減らないが、家に住み続けられる
裁判所のQ&Aでは、住宅ローンの債権に抵当権がある場合、返済期間の延長などをする特別の条項(住宅資金特別条項)を再生計画に定められます。認められた計画どおりに返せば、家を手放さずに済みます。
民事再生法では、住宅ローンの元本と利息は全額を返します。期限を延ばすときは、もとの最終の返済日から10年を超えず、延ばした最終の返済日に70歳を超えない範囲です。
対象の「住宅」は、自分が持って住んでいて、床面積の2分の1以上を自分の住まいに使っている建物です。住宅に住宅ローン以外の担保が付いているときは、この条項を定められません。
保証会社が代わりに払ったあとは、6か月以内
返済が止まると、保証会社が借入先に残りを代わりに払うことがあります。民事再生法では、保証会社が払い終えた日から6か月を過ぎる日までに申し立てれば、住宅資金特別条項を定められます。
この期間を過ぎると、条項を定められません。個人再生を考えるなら、早めに弁護士などの法律の専門家に相談します。
家を手放すなら、任意売却と競売の違い
返済を続けられないと、家は任意売却か競売で手放すことになります。住宅金融支援機構のパンフレットは、この2つを次のように比べています。
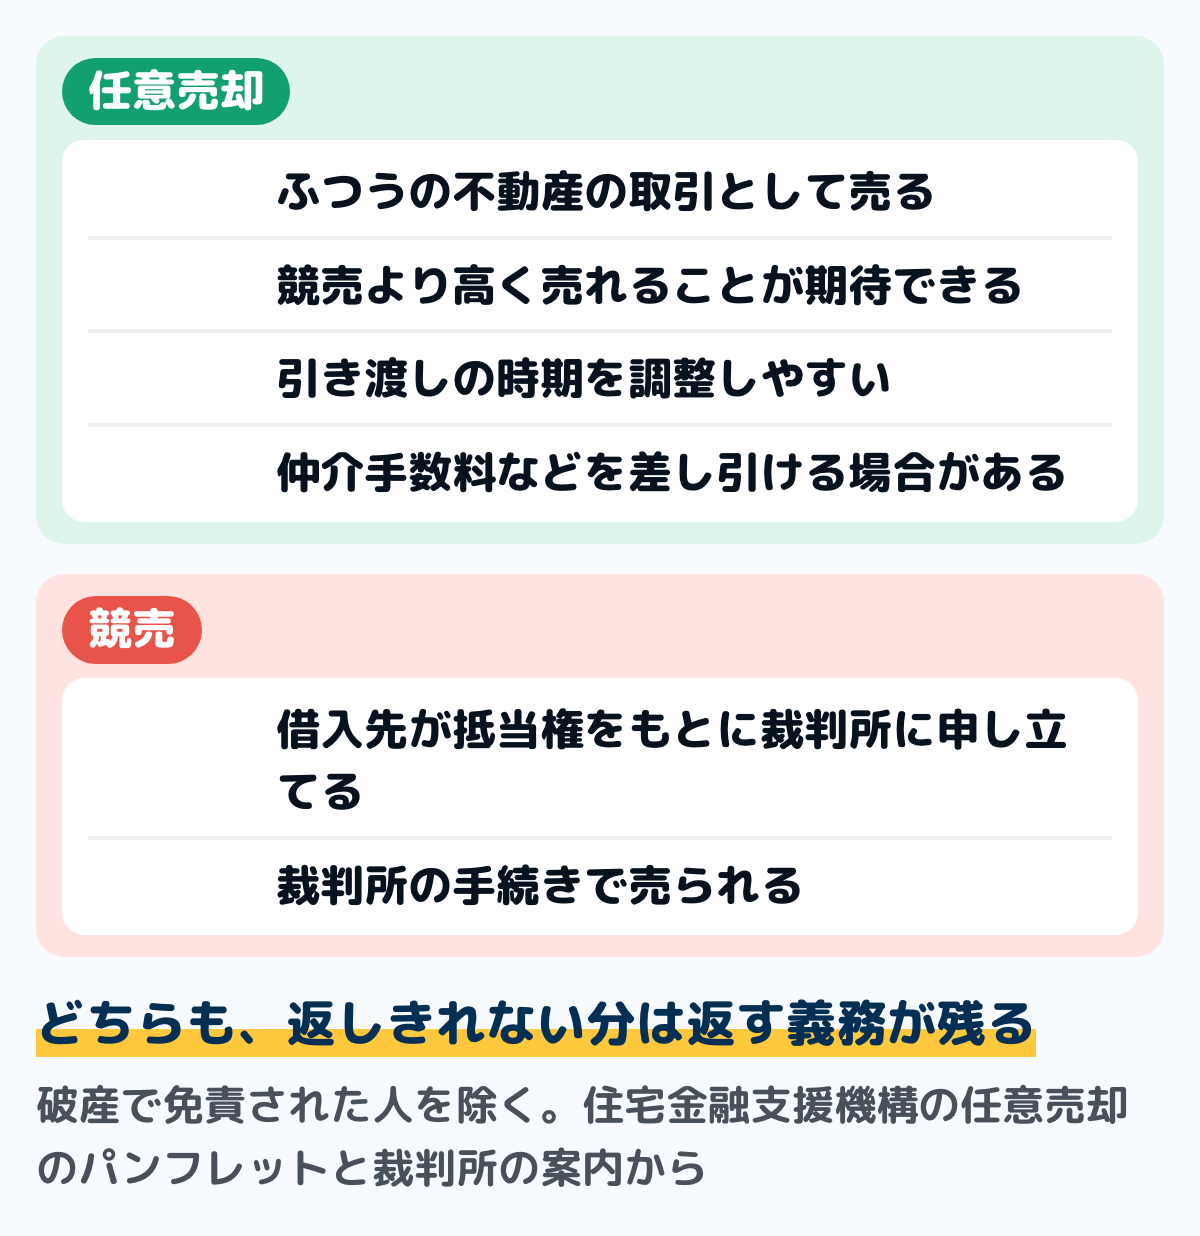
図は、住宅金融支援機構のパンフレットと裁判所の案内からまとめたものです。売ったあとに残った借金は、生活の状況をふまえて返す額を相談します。
競売は、裁判所の手続きで売られる
裁判所の案内では、競売(担保不動産競売)は、借入先が家に付けた抵当権を実行して、家を売って貸したお金を回収する手続きです。申立先は、家のある場所の地方裁判所です。
住宅金融支援機構は、任意売却が成立する見込みが無いと判断したときは、競売を申し立てることがあるとしています。返済が止まったままだと、家は競売で売られることがあります。
任意売却の進め方
任意売却では、まず「任意売却に関する申出書」を出し、仲介業者は原則として自分で選びます。業者が価格を査定し、機構が売出価格を知らせ、媒介契約を結んで売りに出します。
購入希望者が現れたら、機構が抵当権を外せるかを審査し、承諾のあとに売買契約を結びます。最初の媒介契約から6か月たっても購入希望者が現れないときは、機構が競売の手続きに移るか、仲介業者を変えるよう促すことがあります。
申出書を出すと、残りを一括で求められる
返済の途中で申出書を出すと、月々に分けて返す権利(期限の利益)を手放したことになり、残りを一括で返すよう求められます。機構の団体信用生命保険の一部では、一括で返す期限の日をもって保障が終わります。
平成29年10月1日以後に申し込んだフラット35(買取型)の新機構団信などが、これに当たります。任意売却を考えたら、団信の保障がどうなるかを借入先に先に確かめます。ローンの残高より安く売って損が出たときの税の特例は家を売ったときの税金にまとめています。
相談できる公的な窓口
返済方法の変更は借入先に、借金全体の整理は法律の専門家に相談します。窓口を探す手順は、次のとおりです。
- 返済している金融機関:返済方法の変更の相談と申請。フラット35なら、住宅金融支援機構の支店にも相談できる
- 法テラス:弁護士・司法書士の無料法律相談。電話のサポートダイヤルと、サイトの相談窓口検索で、近くの窓口を探せる
- 財務局の多重債務相談窓口:金融庁の頁に、全国の財務局の窓口の一覧がある
- 消費生活センター:消費者ホットライン188に電話すると、郵便番号などから近くの窓口を案内される
法テラスの無料法律相談と、費用の立替
法テラスの無料法律相談は、経済的に困っている人が対象で、1回30分、同じ問題で3回までです。収入と資産の基準があり、たとえば東京に住む3人家族では、手取りの月収が29万9,200円、資産が270万円です。
住宅ローンを払っている人は、世帯の人数に応じた限度額まで、返済額を収入から差し引いて基準と比べられます。1人なら4万1,000円、4人なら7万1,000円(東京都特別区は5万3,000円と9万2,000円)です。
弁護士などに頼む費用は、法テラスの立替制度で、利息なしの分割にできます。ただし立替の資産には不動産の額も入るので、持ち家がある場合の扱いは、法テラスに確かめます。固定資産税も払えないときの猶予と減免の相談は、固定資産税が払えないときにまとめています。
家計簿で、毎月返せる額を出す
借入先に相談する前に、毎月いくらなら返せるかを出しておくと、どのメニューが合うかを決めやすくなります。紙でも表計算でも、次の手順でできます。
ステップ1返済予定表と通帳で、今の返済を書き出す15分
返済予定表から、毎月の返済額、ボーナス月の返済額、残りの元金、最後の返済日を書き写します。通帳を見て、引き落とせなかった月があれば、その月と額も書きます。
住宅ローンのほかに借金があれば、借入先ごとに1行ずつ、毎月の返済額と残りを並べます。個人再生を相談するときも、この一覧がそのまま使えます。
ステップ2収入と、削れない支出を並べる30分
直近3か月の手取りの収入と、食費・光熱費・通信費・保険料などの削れない支出を月ごとに書き、平均を出します。手取りから削れない支出を引いた残りが、住宅ローンに回せる額です。
赤字の家計で縮めるところの見つけ方と同じ並べ方で、固定費から見直せるものも書き出しておきます。削れる額が出れば、借入先に伝える「毎月返せる額」が増えます。返済額が年収の何%にあたるかの出し方と、調査の平均は住宅ローンの返済額の平均はいくら?にあります。
ステップ3返済特例の収入の基準に当てはめる10分
去年の年収と、機構への年間の総返済額を書き、年収が総返済額の4倍以下かを見ます。月収と世帯の人数も書き、月収が人数×64,000円以下かを見ます。
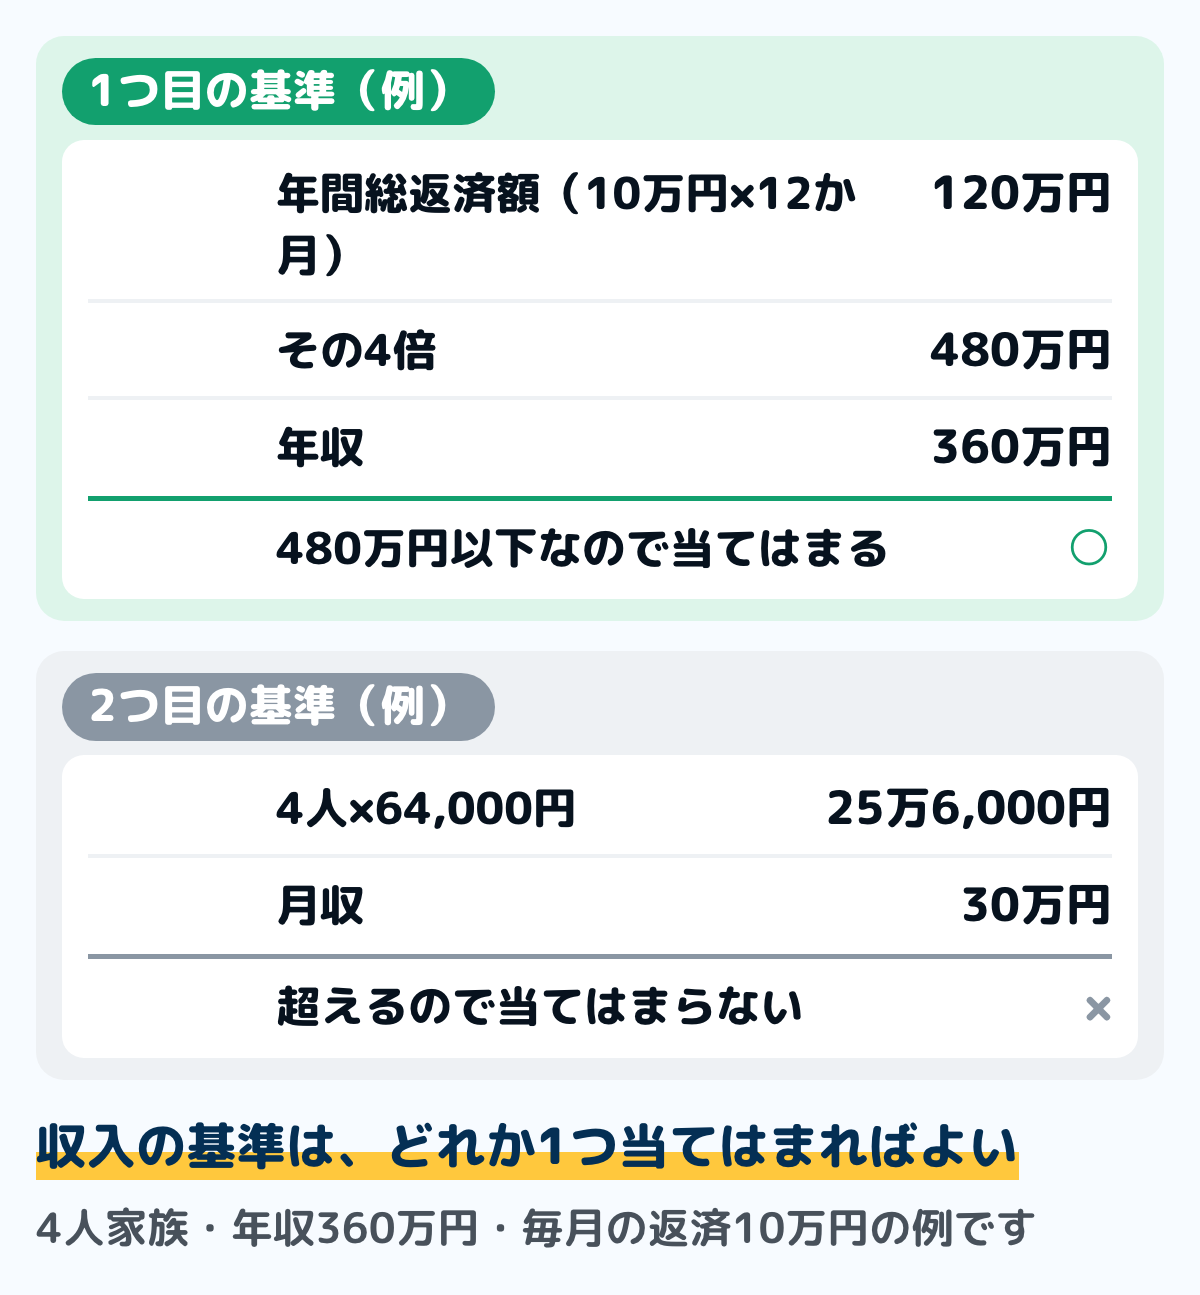
図は、4人家族で年収360万円、毎月の返済が10万円の例です。収入の基準は1つ満たせばよいので、この例は1つ目の基準で当てはまります。
ステップ4借入先に連絡する日を決めて、書類をそろえる20分
家計簿の予定の欄に、借入先に電話する日を書きます。引き落としの日より前に連絡できるよう、日付を先に決めます。
前年と前々年の源泉徴収票など、収入の分かる書類をそろえます。ステップ1からステップ3で書いた紙も、相談のときに持っていきます。
変更の審査には時間がかかると機構も書いています。引き落としの日が近いときは、先に電話だけでもしておくと、そのあとの手続きを落ち着いて進められます。
迷いやすい場面
病気やけがで働けなくなった
返済特例の「病気」には、病気やけがによる収入の減少のほか、家族の介護による収入の減少や支出の増加も入ります。まずは返済特例の対象になるかを、借入先に相談します。
会社員なら、休んでいるあいだの傷病手当金が出ることがあります。働けないときのお金の全体は病気やけがで働けないときのお金にまとめています。
失業した
今失業している人は、返済特例で返済期間を延ばすのに加えて、元金据置期間を最長3年つけられることがあります。そのあいだは利息だけを払います。
失業保険がいくら出るかは失業保険はいくらで出せます。家計簿には、据置期間が終わって返済額が戻る月も書いておきます。
住民税も払えない
住民税も払えないときは、市区町村の税の窓口に、猶予や分けて納める相談ができます。住民税の猶予と分納は住民税が払えないときにまとめています。
生活費そのものが足りないときの公的な相談先と貸付は、生活費が足りないときにあります。社会福祉協議会の生活福祉資金貸付には、高齢の世帯が住まいを担保に借りる資金もあります。
任意売却を勧める連絡が来た
住宅金融支援機構のパンフレットでは、仲介業者は原則として自分で選び、大切な住まいの売却を任せる先なので慎重に選ぶよう書いています。連絡を受けても、すぐに契約はせずに、借入先に今の状況を確かめます。
災害のガイドラインでは、運営機関が支援と称して報酬を求める業者に注意するよう呼びかけています。迷ったら、消費者ホットライン188か法テラスに相談します。
よくある質問
Q住宅ローンを滞納すると、どうなりますか
返済が止まったままだと、期限の利益を失って残りを一括で求められ、そのあと競売を申し立てられることがあります。引き落としに足りないと分かった時点で、借入先に連絡します。
Q住宅ローンの返済額を減らしてもらえますか
住宅金融支援機構には、返済期間を延ばす返済特例や、一定の期間だけ返済額を減らす中ゆとりがあります。審査があり、希望どおりにならないこともあります。
民間の金融機関の住宅ローンの条件は、借入先ごとに違います。まず返済している金融機関の窓口に相談します。
Q返済方法を変えるのに、手数料はかかりますか
住宅金融支援機構の返済特例は、手数料がかかりません。払込期日やボーナス払いの月を変える手続きも、手数料はかからないとされています。
ただし返済期間を延ばすと利息が増え、総返済額は増えます。毎月の額と総返済額の両方を、借入先の説明で確かめます。
Q任意売却をすれば、借金はなくなりますか
なくなりません。売った代金で返しきれない分は、破産で免責された人を除いて、返す義務が残ります。
住宅金融支援機構は、残りの返済は生活の状況をふまえて、返せる額を一緒に決めるとしています。延滞損害金を減らす相談に応じる場合もあります。
Q自己破産すると、家はどうなりますか
裁判所の案内では、破産は、破産管財人が財産をお金に換えて借入先に分ける手続きです。持ち家も、お金に換えて分ける財産に入ります。
借金を返さなくてよくなるには、免責の許可を受ける必要があります。家を残したいなら、個人再生の住宅資金特別条項が使えるかを、先に法律の専門家に相談します。
Q家を手放さずに済む方法はありますか
返済方法を変えて払い続けるか、個人再生で住宅資金特別条項を定める方法があります。災害が原因なら、自然災害債務整理ガイドラインも使えます。
どれも条件があります。借入先と、法テラスなどの法律の相談窓口に、早めに相談します。
Q弁護士に頼むお金がありません
法テラスの無料法律相談は、収入と資産が基準以下の人なら、同じ問題で3回まで無料です。依頼するときの費用は、立替制度で利息なしの分割にできます。
災害が原因なら、ガイドラインの登録支援専門家の手続き支援は無料です。特定調停の申立ての費用は自分で払います。
まとめ
- 住宅ローンが払えないと分かったら、引き落としの日より前に、返している金融機関に相談する
- フラット35には、返済特例・中ゆとり・ボーナス返済の見直しがある。返済特例は最長15年延ばせ、完済時の年齢の上限は80歳
- 返済特例は、事情・収入の基準(3つのどれか)・続けられる見込みの3つがそろう人が対象。総返済額は増える
- 災害が原因なら、自然災害債務整理ガイドラインで免除や減額を申し出られ、専門家の支援は無料
- ほかの借金もあるなら、個人再生の住宅資金特別条項で、家を残しながら住宅ローン以外の借金を整理できる。保証会社が払ってからは6か月以内に申し立てる
- 家を手放すときは任意売却と競売があり、どちらも返しきれない分は残る
- 家計簿で、今の返済・削れない支出・収入の基準を書き出してから相談する
毎月返せる額と、返済特例の基準に当たるかが分かれば、借入先との相談で何を頼むかが決まります。家を残す手だてが使えるうちに動けます。
この記事で参照した公的情報
- 月々の返済でお困りになったとき(返済方法変更メニューの3つのタイプ・組み合わせ・手続きの流れ・総返済額が増えることがある・ほかにも返済を抱えるときは個人版民事再生)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.jhf.go.jp/loan/hensai/hensai_komatta.html
- ご返済が困難になっているお客さまへ(返済特例・中ゆとり・ボーナス返済の見直し/返済特例の対象の3つの項目と収入基準・返済負担率の表・最長15年と完済時80歳・元金据置期間最長3年・提出書類)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.jhf.go.jp/files/a/public/jhf/300334035.pdf
- 返済方法の変更を希望するとき(手数料はかからない・返済期間の短縮で10年未満になると住宅借入金等特別控除の対象外)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.jhf.go.jp/loan/hensai/hensai_kibou.html
- 融資住宅等の任意売却(任意売却を勧める理由・手続の流れ)と、任意売却の手続についてのパンフレット(令和8年4月・残債務の返済義務・期限の利益の放棄と団信の保障の終了・6か月で購入希望者が現れないとき)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.jhf.go.jp/hensai/baikyaku.html
- 自然災害による被災者の債務整理に関するガイドライン(対象・手続の流れ・登録支援専門家の支援は無料・財産の一部を手元に残せる・個人信用情報に登録されない・悪質業者への注意)
- 窓口
- 一般社団法人 東日本大震災・自然災害被災者債務整理ガイドライン運営機関
- 確認日
- 確認先
- https://www.dgl.or.jp/guideline/
- 個人再生(小規模個人再生・給与所得者等再生・申立先と費用)と民事事件Q&A(住宅を手放さずにすむ手続・返済しなければならない額)
- 担保不動産競売(抵当権を実行して不動産を売却し債権を回収する手続)
- 破産(破産管財人・免責の許可)
- 民事再生法 第196条(住宅・住宅資金貸付債権の定義)・第198条(住宅資金特別条項を定められる場合・保証会社の代位弁済から6月)・第199条(約定最終弁済期から10年・70歳・元本猶予期間)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/411AC0000000225
- 無料法律相談のご利用の流れ(1回30分・同じ問題で3回まで・収入と資産の基準・住宅ローンの控除限度額)/弁護士・司法書士費用等の立替制度(分割で利息なし・資産に不動産を含む)
- 窓口
- 日本司法支援センター(法テラス)
- 確認日
- 確認先
- https://www.houterasu.or.jp/site/soudan-tatekae/goriyounonagare.html
- 法テラスの立替制度(立替えた費用は分割で利息等はない・資産に不動産や有価証券の額を含む)
- 窓口
- 日本司法支援センター(法テラス)
- 確認日
- 確認先
- https://www.houterasu.or.jp/site/soudan-tatekae/goriyou.html
- 多重債務についての相談窓口(全国の財務局多重債務相談窓口・債務整理の相談先)
- 窓口
- 金融庁
- 確認日
- 確認先
- https://www.fsa.go.jp/soudan/index.html
- 消費者ホットライン188(郵便番号などで最寄りの消費生活センター等を案内)