住宅ローンの返済額の平均はいくら?|フラット35の利用者は月12万3,800円、国の調査では年間111.3万〜169.7万円、返済比率の見方と計算の例
 Move for People株式会社
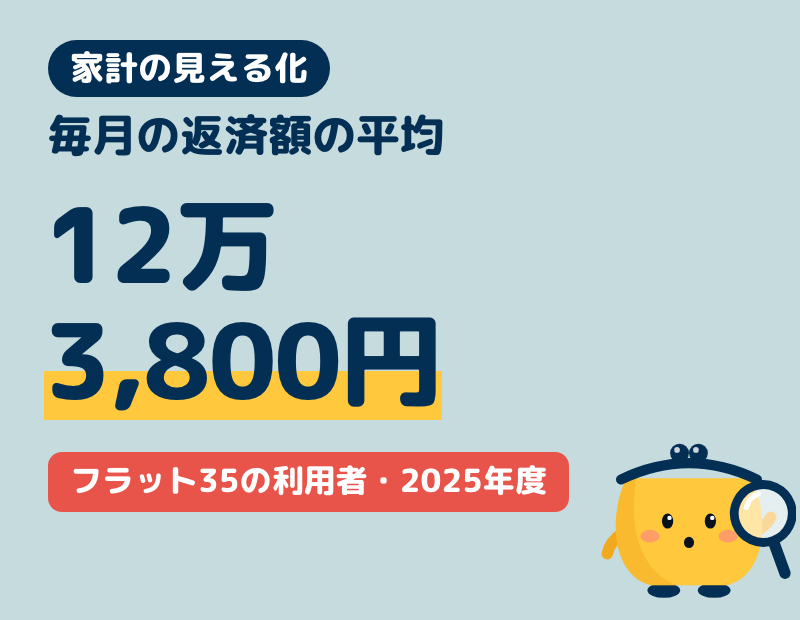
住宅ローンの返済額の平均は、国の2つの調査で確かめられます。住宅金融支援機構の2025年度フラット35利用者調査では、1か月あたりの予定返済額が12万3,800円でした。
国土交通省の令和7年度住宅市場動向調査では、1年間の返済額が住宅の種類ごとに111.3万〜169.7万円です。この記事では、2つの調査の違い、返済比率の見方、自分の返済額を出す計算の例、家計簿での書き方を順に書きます。
毎月いくらまでなら返していけるのかが分かりません。ほかの家がどれくらい返しているのかと、年収に対して重いのかどうかの見方も知りたいです。
住宅ローンの返済額の平均は、2つの調査で分かる
返済額の平均が出ている国の調査は、次の2つです。数える人と、返済額の単位(1年か1か月か)が違います。
- 住宅市場動向調査(国土交通省):2024年4月〜2025年3月に家を建てたり買ったりした世帯に聞いた、住宅ローンの1年間の支払額
- フラット35利用者調査(住宅金融支援機構):2025年度にフラット35の承認を受けた35,553件の、1か月あたりの予定返済額
住宅市場動向調査は、銀行などの住宅ローンを使った世帯も数えます。フラット35利用者調査は、フラット35を使った人だけの数字です。
国の住宅市場動向調査:年間の返済額は111.3万〜169.7万円
令和7年度の住宅市場動向調査では、住宅ローンがある世帯の1年間の返済額は、住宅の種類ごとに次のとおりです。かっこの中は、12で割った1か月あたりの額と、世帯年収に占める返済額の割合(返済負担率)です。
- 注文住宅:164.9万円(月あたり約13万7,000円・18.1%)
- 分譲戸建住宅:148.7万円(約12万4,000円・20.6%)
- 分譲集合住宅(新築マンション):169.7万円(約14万1,000円・17.7%)
- 既存(中古)戸建住宅:111.3万円(約9万3,000円・16.7%)
- 既存(中古)集合住宅:121.8万円(約10万2,000円・17.0%)
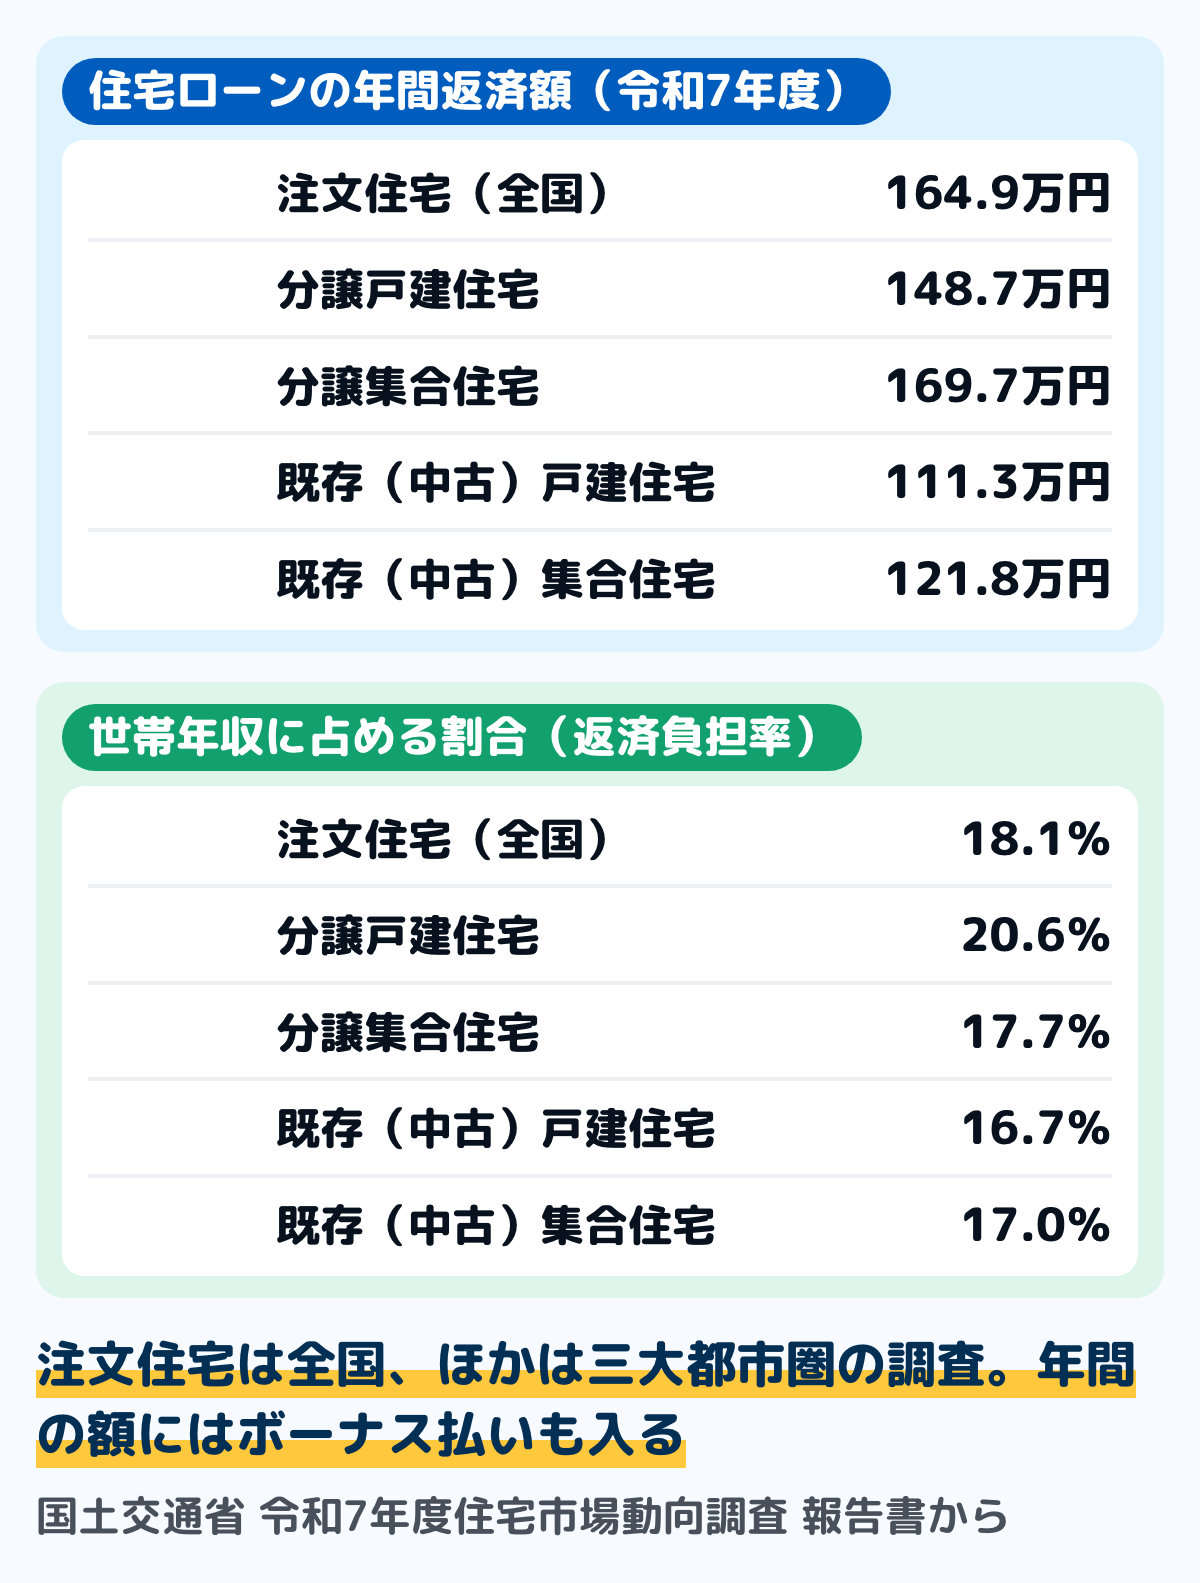
注文住宅は全国の調査で、ほかの住宅は三大都市圏だけの調査です。1か月あたりの額は年間の額を12で割ったもので、ボーナス払いの分も月に均して入っています。
返済期間の平均は、新築で30年を超える
同じ調査で、借入金の返済期間の平均は、注文住宅の建物の分が34.4年、土地の分が35.7年でした。分譲戸建住宅は34.2年、分譲集合住宅は32.4年です。
既存(中古)住宅は、戸建が29.0年、集合住宅が28.5年で、新築より短くなっています。報告書でも、新築は30年を超え、既存(中古)住宅は30年未満とまとめています。
注文住宅の返済額の5年間の動き
注文住宅(全国)の年間返済額は、令和3年度が139.4万円、令和4年度が174.0万円、令和5年度が155.2万円でした。令和6年度は144.8万円、令和7年度は164.9万円です。
調査の年ごとに上下しているので、1年分の平均だけで「上がった」「下がった」とは言い切れません。返済負担率は、同じ5年間で16.4%〜19.4%の間にありました。
借りた額と、自分で出したお金
報告書の購入資金の平均は、土地を買って注文住宅を新築した世帯が7,646万円、分譲戸建住宅が5,099万円、分譲集合住宅が6,443万円です。既存(中古)戸建住宅は2,966万円、既存(中古)集合住宅は3,321万円でした。
購入資金のうち自分で出したお金の割合(自己資金比率)は、注文住宅の新築で30.1%、分譲戸建住宅で26.7%、分譲集合住宅で39.9%です。既存(中古)住宅は戸建が38.1%、集合住宅が40.0%でした。
住宅ローンを使った世帯の割合は、注文住宅が74.1%、分譲戸建住宅が66.8%、分譲集合住宅が55.9%です。既存(中古)住宅は戸建が48.6%、集合住宅が49.5%で、残りは現金などで買っています。
フラット35の利用者:月の返済は12万3,800円
住宅金融支援機構の2025年度フラット35利用者調査では、1か月あたりの予定返済額の平均は12万3,800円でした。住宅の種類(融資区分)ごとの額と、総返済負担率は次のとおりです。
- 注文住宅(土地は持っている):12万3,900円・23.0%
- 土地付注文住宅:15万2,300円・26.4%
- 建売住宅:12万5,700円・23.9%
- マンション:15万8,000円・21.5%
- 中古戸建:9万600円・20.5%
- 中古マンション:10万7,000円・19.7%
総返済負担率は、1か月あたりの予定返済額を世帯の月収で割った数字です。全体の平均は22.8%で、前年度より0.4ポイント下がりました。
利用者の世帯年収と、家にかけたお金
フラット35の利用者の平均世帯年収は716万円で、申し込んだ本人と収入を合算した人の年収の合計です。融資区分ごとでは、マンションが1,041万円、中古戸建が580万円でした。
家を手に入れるのにかかったお金(所要資金)の平均は、土地付注文住宅が5,313万円、マンションが5,882万円です。中古戸建は2,783万円、中古マンションは3,602万円で、どの区分も前年度より増えました。
返済比率(返済負担率)の見方
返済比率は、1年間の返済額が年収の何%にあたるかを表す数字です。調査や金融機関では「返済負担率」とも呼びます。
計算は、年間の返済額÷年収×100です。たとえば年間の返済額が120万円で年収が800万円なら、15%になります(例)。
調査ごとの平均と、どの割合に人が集まっているか
国土交通省の調査の返済負担率は、世帯年収(税込み)に占める年間の支払額です。令和7年度は、住宅の種類ごとに16.7%〜20.6%でした。
住宅金融支援機構の住宅ローン利用者調査(2026年1月調査)は、2025年4月〜9月に借りた1,237人に聞いています。返済負担率は15%超〜20%以内が26.2%と最も多く、20%以内を合わせると61.8%でした。
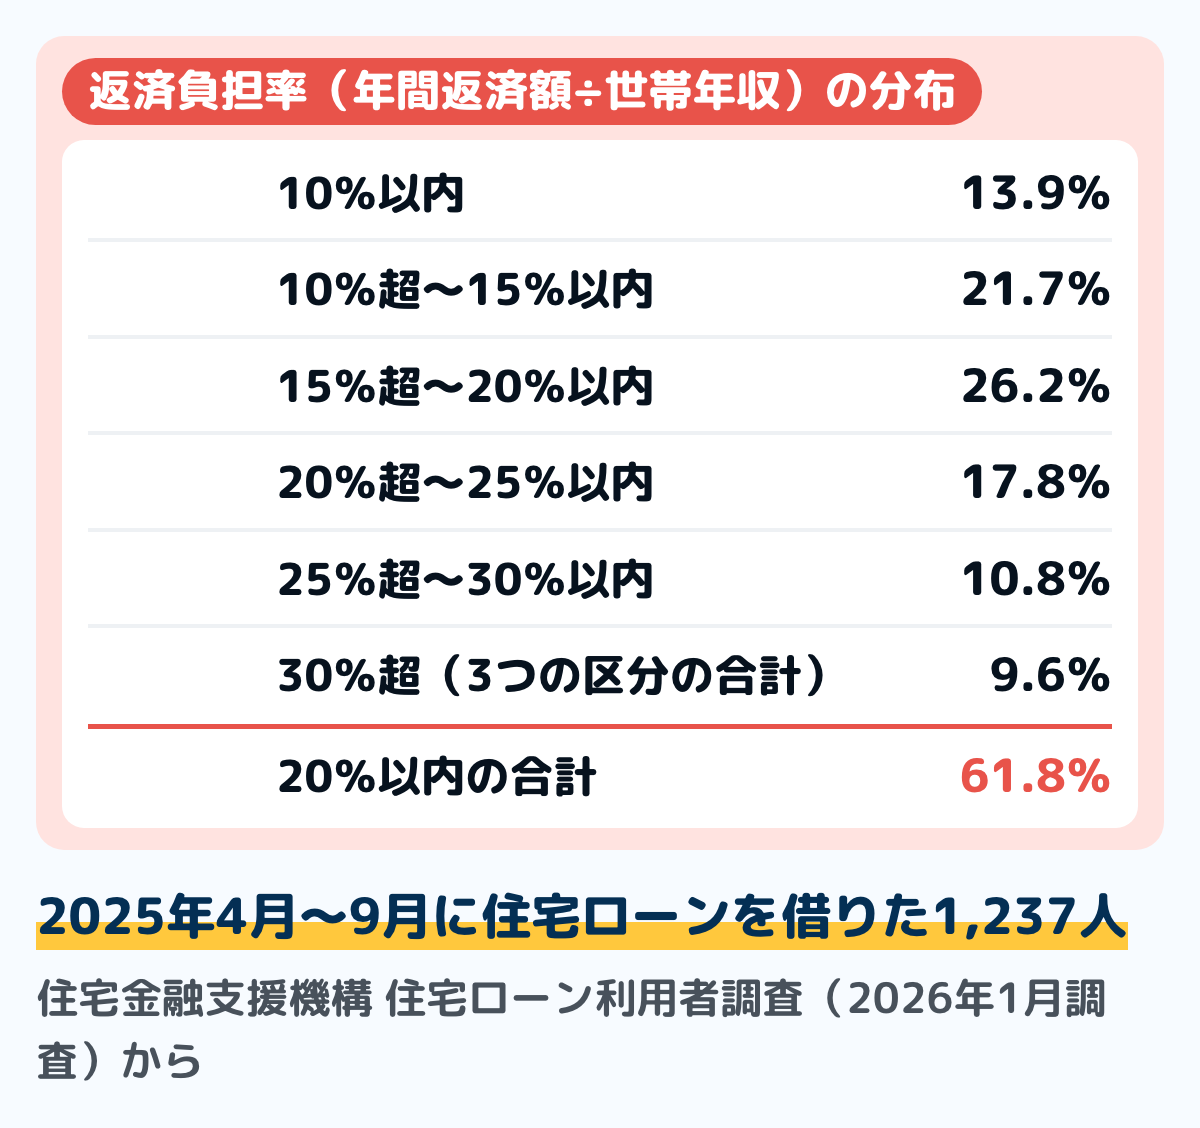
25%を超える人も合わせて2割あまりいます。30%超から35%以内が5.1%、35%超から40%以内が2.0%、40%超が2.5%でした。
借りるときの基準は、年収で30%か35%
フラット35には、借りる人の基準として総返済負担率の上限があります。年収400万円未満なら30%以下、400万円以上なら35%以下です。
この計算には、フラット35のほかの住宅ローンや、自動車ローン・教育ローン・カードローンの返済も入ります。クレジットカードのキャッシングや、分割払い・リボ払いの買い物も含まれます。
銀行などの住宅ローンにも、それぞれの基準があります。基準は金融機関ごとに違い、公表していないこともあるので、借りる先の案内で確かめます。
額面の年収で割るか、手取りで割るか
調査と借りるときの基準の年収は、どれも税金や社会保険料を引く前の額(額面)です。実際に返済に回せるのは手取りなので、手取りで割ると返済比率は高く出ます。
暮らしの目安としては、手取りの20〜25%以内に収めるという考え方もあります。借りられる上限と、家計で返していける額は別のものとして、両方を出しておきます。
返済額の計算の例
毎月の返済額は、借りる額・金利・返済期間の3つで決まります。毎月の額が同じになる元利均等返済では、次の式で出します。
毎月の返済額=借入額×月の金利×(1+月の金利)の返済回数乗÷{(1+月の金利)の返済回数乗−1}。月の金利は年の金利を12で割った値で、返済回数は年数×12です。
例:3,800万円を借りたときの毎月の返済額
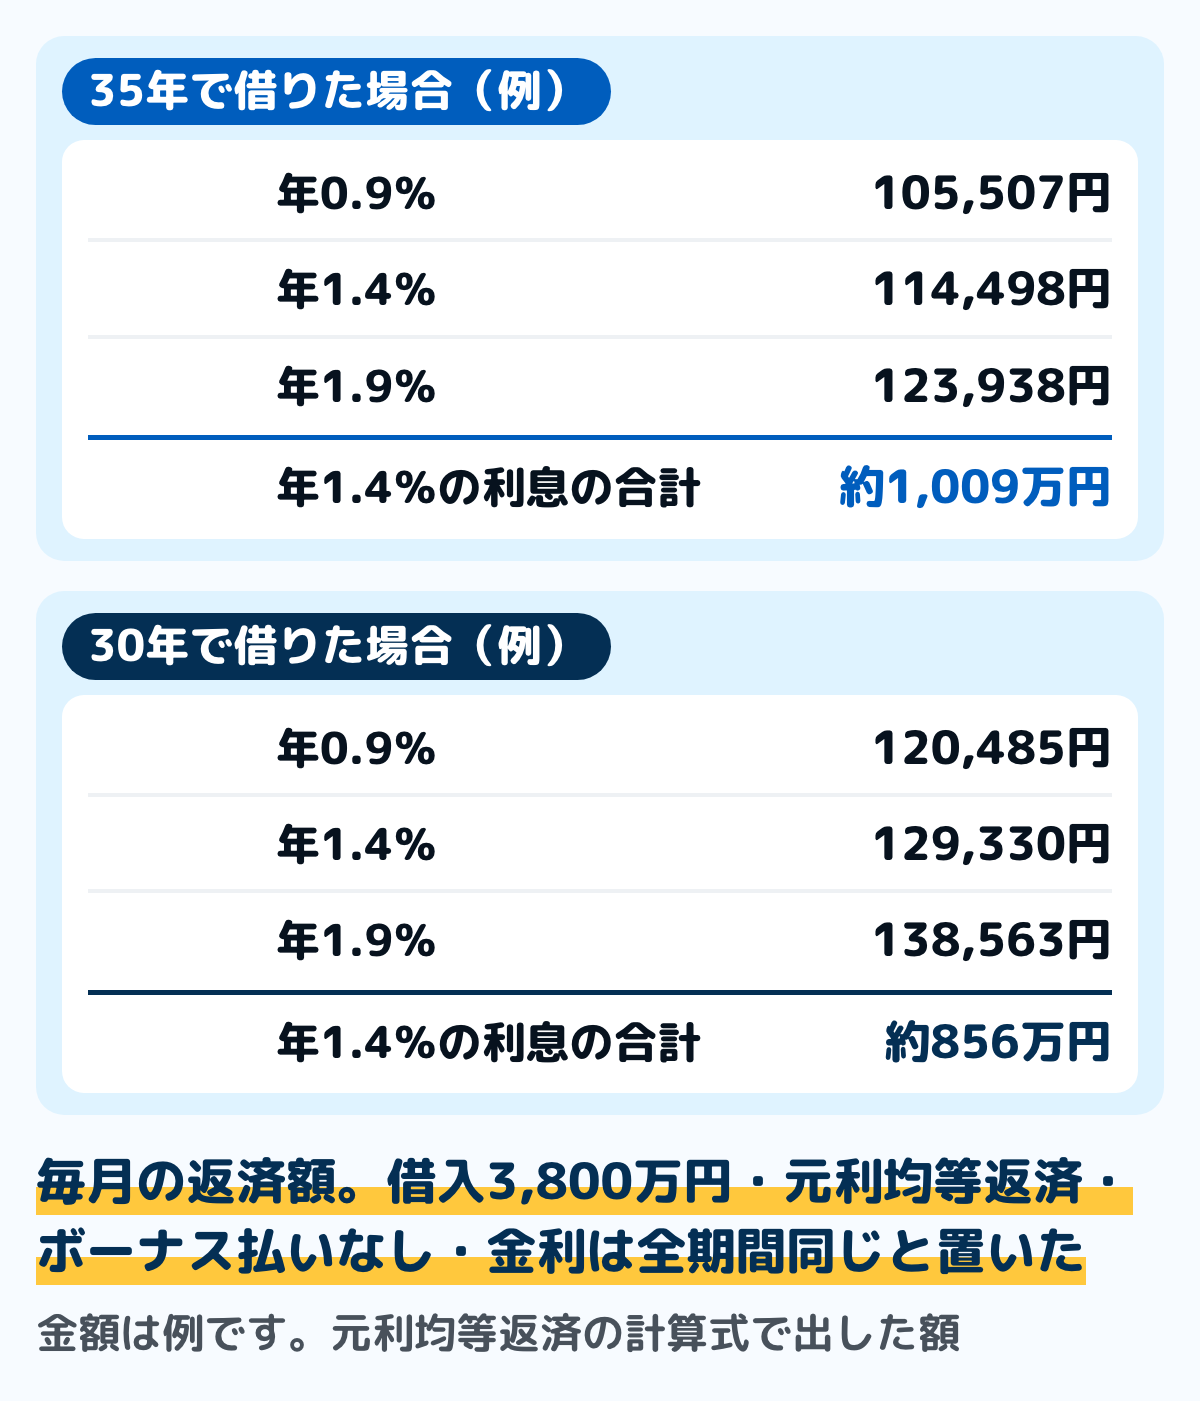
この図の額は、上の式で計算した例です。置いた前提は、借入3,800万円・元利均等返済・ボーナス払いなしで、金利が全期間変わらないものとしています。
年1.4%・35年なら、毎月の返済額は114,498円です。同じ金利で30年にすると129,330円になり、毎月の額は増えますが、利息の合計は約1,009万円から約856万円に減ります。
金利が0.5%違うだけで、35年の例では毎月9,000円ほど変わります。実際の額は、借入先の端数の扱いや保証料などで変わるので、借入先の返済予定表で確かめてください。
例:返済比率を、額面と手取りで出す
上の年1.4%・35年の例で、1年間の返済額は114,498円×12で1,373,976円です。世帯年収(額面)を650万円と置くと、返済比率は約21.1%になります(例)。
同じ世帯の1年の手取りを500万円と置くと、手取りで割った返済比率は約27.5%です(例)。額面では調査の平均に近くても、手取りで見ると重さが違って見えます。
例:毎月返せる額から、借りられる額を逆に出す
先に毎月返せる額を決めて、借りる額を出すこともできます。毎月11万円・35年・元利均等返済で計算すると、年0.9%なら約3,962万円、年1.4%なら約3,651万円です(例)。
年1.9%なら約3,373万円まで下がります。同じ毎月の額でも、金利が上がるほど借りられる額は小さくなります。
例:変動金利で、途中から金利が上がった場合
変動金利型には、返済額を5年ごとに見直し、見直し後の額を前の額の1.25倍までとする決まりのものがあります。J-FLEC の住宅ローンの教材では、返済額は5年間変わらず6年目から変わると説明されています。
3,800万円・35年・年0.9%で借り、6年目から年1.9%になったと置くと、毎月の額は105,507円から121,337円に上がります(例)。この例では1.25倍の範囲に収まりますが、毎月1万5,000円ほど増える計算です。
見直しの決まりは借入先や商品で違うので、契約書で確かめます。返済額が変わらない間に利息の割合が増えると元金が減りにくくなる点は、住宅ローンの繰り上げ返済の確かめることの節に書いています。
返済額のほかに、家にかかるお金
家を持つと、住宅ローンの返済のほかにもお金がかかります。毎年の固定資産税・都市計画税と、火災保険や地震保険の保険料です。
マンションなら、毎月の管理費と修繕積立金もかかります。戸建ても、外壁や屋根などの修繕に備えるお金を自分で分けておくことになります。
返済比率が同じでも、こうした費用を足すと家にかかるお金の割合は上がります。固定資産税の額の目安は固定資産税の平均はいくら?に、買うときの費用は住宅購入の諸費用はいくら?にまとめています。
返済を軽くする手だてと、返せなくなりそうなとき
返済が始まったあとに使える手だては、主に3つあります。どれも借入先の決まりや税務署の手続きがかかわるので、条件を確かめてから使います。
繰り上げ返済は、元金を先に返して利息を減らす方法です。期間短縮型と返済額軽減型の違いと、減る利息の計算は住宅ローンの繰り上げ返済に書いています。
借り換えは、金利の低いローンに借り直す方法です。手数料や保証料などの費用がかかるので、減る利息と比べてから決めます。
住宅ローン控除で戻る額の目安(令和8年に入居した場合)
住宅ローン控除で所得税から差し引かれるのは、12月31日時点のローン残高の0.7%です。ただし残高は住宅の種類ごとの借入限度額までしか数えないので、1年に戻る額には上限があります。
国税庁と国土交通省の案内で、令和8年に入居した場合の借入限度額と、それに0.7%を掛けた1年の上限は次のとおりです。かっこの中は、子育て世帯・若者夫婦世帯の額です。
- 認定長期優良住宅・認定低炭素住宅:新築は4,500万円(5,000万円)で年31.5万円(35万円)、中古は3,500万円(4,500万円)で年24.5万円(31.5万円)。どちらも13年間
- ZEH水準省エネ住宅:新築も中古も3,500万円(4,500万円)で、年24.5万円(31.5万円)・13年間
- 省エネ基準適合住宅:新築も中古も2,000万円(3,000万円)で、年14万円(21万円)・13年間
- その他の住宅:中古は2,000万円で、年14万円・10年間。新築は原則として対象になりません
新築のその他の住宅でも、令和5年12月31日までに建築確認を受けたものか、令和6年6月30日までに建てられたものは、2,000万円・10年間の控除が受けられます。中古は、昭和57年1月1日以後に建てられたものなど、耐震の基準に合うものが対象です。
子育て世帯・若者夫婦世帯は、40歳未満で配偶者がいる人、40歳以上で40歳未満の配偶者がいる人、19歳未満の扶養親族がいる人です。当てはまるかは、入居した年の12月31日の状態で決まります。
上の計算の例の3,800万円で、新築の省エネ基準適合住宅に入居したと置くと、年末残高が2,000万円を超えている間は1年14万円が上限です(例)。12で割ると月あたり約1万1,700円になります。
実際に戻るのは、その年に納めた所得税までです。引ききれない分は住民税から一部が引かれますが、こちらにも上限があります。
床面積や所得の条件、住民税の上限、年収ごとの計算の例は住宅ローン控除はいくら戻る?にまとめています。初めの年は確定申告が要り、窓口は税務署です。
返せなくなりそうなとき
収入が減るなどして返済が苦しくなったら、滞納する前に借入先に相談します。返済方法の変更や公的な相談先は住宅ローンが払えないときにまとめています。
家計簿での書き方
返済額は、家計簿に書いておくと平均や返済比率と比べやすくなります。返済予定表と源泉徴収票があれば、紙でも表計算でも書けます。
ステップ1返済予定表から、毎月とボーナス月の額を写す10分
借入先から届く返済予定表を見て、毎月の返済額と、ボーナス払いがあればその月の額を書き写します。住宅ローンが2本ある場合は、1本ずつ行を分けます。
返済予定表には、毎回の返済額のうち元金と利息がいくらかも載っています。今年の元金と利息の合計も、横に書いておきます。
ステップ21年間の返済額を出す5分
毎月の額×12に、ボーナス月の上乗せ分を足して、1年間の返済額を出します。これが、国土交通省の調査の年間返済額と同じ単位の数字です。
住宅の種類が同じ行の平均と並べてみます。たとえば中古マンションなら、三大都市圏の既存(中古)集合住宅の121.8万円が比べる相手です。
ステップ3返済比率を、額面と手取りで出す10分
源泉徴収票の支払金額(共働きなら2人分の合計)で1年間の返済額を割ると、額面の返済比率です。手取りの年額で割った数字も並べておきます。
自動車ローンなどほかの返済があれば、それも足した比率を別に出します。フラット35の基準と同じ数え方になります。
ステップ4家にかかる費用を、年額にして足す10分
固定資産税・都市計画税の通知書の年額と、火災保険料を年あたりに割った額を書きます。マンションなら、管理費と修繕積立金の12か月分も足します。
返済額とこれらを足した額が、家に1年でかかるお金です。翌年も同じ行で書けば、返済額が変わったときにすぐ気づけます。
返済予定表と源泉徴収票を出して、1年間の返済額と返済比率を書いてみてください。固定資産税の通知書があれば、家にかかるお金の合計まで出せます。
迷いやすい場面
夫婦で借りていて、どの年収で割るか迷う
ペアローンや収入合算で借りているなら、2人分の返済額を、2人分の年収の合計で割ります。調査の返済負担率も、世帯の年収で割った数字です。
住宅ローン利用者調査(2026年1月調査)では、ペアローンか収入合算を使った人は38.7%でした。どちらかが働けなくなったときに、1人の収入で返せるかも出しておくと、重さが分かります。
ボーナス払いを入れているので、月の額だけで比べられない
国土交通省の調査は、ボーナス払いも入った1年間の額です。月の額だけを12倍すると、調査の平均より少なく見えます。
フラット35利用者調査の予定返済額は1か月あたりの額です。比べる調査に合わせて、年の額か月の額かをそろえてから比べます。
平均より高いが、手取りで割ると30%を超えている
平均は、ほかの家の返済額と年収の組み合わせを数えたものです。平均より高いか低いかより、自分の手取りで割った比率と、家にかかる費用を足した額が家計に合うかを見ます。
毎月の支出を書き出して、返済のあとに残る額で暮らせるかを確かめます。足りないときは、家計の費目ごとの見直しから始めます。
自動車ローンもあって、返済比率に入るか分からない
フラット35の基準では、自動車ローン・教育ローン・カードローンなどの返済も、総返済負担率に入ります。分割払いやリボ払いの買い物も含まれます。
住宅ローンだけの比率と、すべての返済を足した比率は分けて出します。借りる前なら、ほかの返済が審査の数字に入ることも見込んでおきます。
よくある質問
Q住宅ローンの毎月の返済額の平均はいくらですか
フラット35利用者調査(2025年度)では、1か月あたりの予定返済額の平均は12万3,800円です。土地付注文住宅は15万2,300円、中古戸建は9万600円でした。
国土交通省の住宅市場動向調査(令和7年度)では、年間の返済額が111.3万〜169.7万円です。12で割ると、月あたり約9万3,000円〜約14万1,000円になります。
Q返済比率は何%までなら大丈夫ですか
決まった線はありません。フラット35の借りる基準は、年収400万円未満で30%以下、400万円以上で35%以下です。
国の調査の平均は16.7%〜20.6%で、住宅ローン利用者調査では20%以内の人が61.8%でした。手取りで割った比率も出して、家計で返せるかを見ます。
Q返済比率の年収は、額面ですか手取りですか
国土交通省の調査も、フラット35の基準も、税金や社会保険料を引く前の年収(額面)で割っています。手取りで割ると、比率は高く出ます。
Q年収500万円だと、毎月いくらの返済になりますか
返済額は、年収ではなく借りる額・金利・期間で決まります。年収500万円で返済比率を20%にすると、1年で100万円、月あたり約8万3,000円です(例)。
この額から借りられる額を出すには、記事の逆に出す例と同じ式を使います。金利と期間を変えて、何通りか出してみます。
Q返済額の平均は、上がっていますか
国土交通省の調査の注文住宅(全国)では、令和3年度の139.4万円から令和7年度は164.9万円でした。ただし途中の年は上下しています。
フラット35利用者調査では、1か月あたりの予定返済額が2024年度の11万8,200円から2025年度は12万3,800円に増えました。平均世帯年収も、669万円から716万円に増えています。
まとめ
- 住宅ローンの返済額の平均は、フラット35利用者調査(2025年度)で1か月12万3,800円、国土交通省の住宅市場動向調査(令和7年度)で年間111.3万〜169.7万円
- 住宅市場動向調査の注文住宅は全国、ほかは三大都市圏の数字。年間の額にはボーナス払いも入る
- 返済比率は、年間の返済額÷年収×100。国の調査の平均は16.7%〜20.6%、フラット35は22.8%
- フラット35の基準は、年収400万円未満で30%以下、400万円以上で35%以下。ほかのローンの返済も入る
- 住宅ローン控除の1年の上限は、借入限度額×0.7%。令和8年入居の新築の省エネ基準適合住宅なら年14万円(子育て世帯・若者夫婦世帯は21万円)
- 毎月の返済額は、借入額・金利・期間で決まる。例(3,800万円・年1.4%・35年)では114,498円
- 家計簿では、1年間の返済額と、額面・手取りの2つの返済比率、家にかかる費用の年額を並べる
返済予定表から1年間の返済額を出して、額面と手取りの2つの返済比率を書きました。来年も同じ行で並べて、変わったところを見ます。
この記事で参照した公的情報
- 令和7年度 住宅市場動向調査 報告書(令和8年7月・国土交通省住宅局)(調査の対象=2024年4月〜2025年3月に住み替え・建て替え・リフォームを行った世帯・注文住宅と既存(中古)住宅は全国、分譲住宅とリフォーム住宅は三大都市圏/用語の解説=住宅ローン年間支払額は民間金融機関・住宅金融支援機構・その他公的機関・勤務先からの借入金の借入先への年間支払額の合計、返済負担率は世帯年収に占める住宅ローン年間支払額の割合/2.4.3 住宅ローン(住宅ローンがある世帯の割合=注文住宅74.1%・分譲戸建住宅66.8%・分譲集合住宅55.9%・既存(中古)戸建住宅48.6%・既存(中古)集合住宅49.5%)・(4) 返済期間(注文住宅(建築)34.4年・注文住宅(土地)35.7年・分譲戸建住宅34.2年・分譲集合住宅32.4年・既存(中古)戸建住宅29.0年・既存(中古)集合住宅28.5年)・(5) 年間返済額(注文住宅164.9万円・分譲戸建住宅148.7万円・分譲集合住宅169.7万円・既存(中古)戸建住宅111.3万円・既存(中古)集合住宅121.8万円・リフォーム住宅62.3万円/返済負担率18.1%・20.6%・17.7%・16.7%・17.0%・7.5%)/2.4.1 購入資金(平均と借入金・自己資金比率)/2.3.3 世帯年収(税込み・注文住宅(全国)平均1,129万円)/3.注文住宅 (5) 年間返済額の推移(令和3年度139.4万円・令和4年度174.0万円・令和5年度155.2万円・令和6年度144.8万円・令和7年度164.9万円)
- 窓口
- 国土交通省(e-Stat 政府統計の総合窓口)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/file-download?statInfId=000040477855&fileKind=2
- 令和7年度 住宅市場動向調査 経年変化比較表(注文住宅・分譲住宅・既存(中古)住宅)の問29-1・問28-1・問36-1 住宅ローン年間返済額と返済負担率(報告書の数字と照らした)
- 2025年度【フラット35】利用者調査(2026年7月24日・国際・調査部 調査グループ)(2025年4月〜2026年3月の買取承認案件と付保承認案件・借換えを除く35,553件/主要指標=1か月当たり予定返済額 全体123.8千円・注文住宅123.9千円・土地付注文住宅152.3千円・建売住宅125.7千円・マンション158.0千円・中古戸建90.6千円・中古マンション107.0千円/総返済負担率 全体22.8%・注文住宅23.0%・土地付注文住宅26.4%・建売住宅23.9%・マンション21.5%・中古戸建20.5%・中古マンション19.7%/総返済負担率は1か月当たり予定返済額を世帯月収で除した数値)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.jhf.go.jp/files/topics/4941_ext_99_1.pdf
- 2025年度【フラット35】利用者調査結果 調査結果の概要(平均世帯年収716万円=申込ご本人と収入合算者の年間収入の合計・融資区分別の平均世帯年収と平均所要資金・平均年齢43.3歳)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.jhf.go.jp/files/topics/4941_ext_99_0.pdf
- 住宅ローン利用者の実態調査【住宅ローン利用者調査(2026年1月調査)】(令和8年2月20日・2025年4月〜9月に住宅ローンを借り入れた全国の20歳以上70歳未満の1,237人・インターネット調査/返済負担率(年間返済額÷世帯年収)=10%以内13.9%・10%超〜15%以内21.7%・15%超〜20%以内26.2%・20%超〜25%以内17.8%・25%超〜30%以内10.8%・30%超〜35%以内5.1%・35%超〜40%以内2.0%・40%超2.5%/返済期間は30年超〜35年以内が38.9%/借入金利は年0.5%超〜年1.0%以下が53.4%/金利タイプは変動型75.0%・固定期間選択型14.9%・全期間固定型10.1%)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.jhf.go.jp/files/topics/4955_ext_99_2.pdf
- 【フラット35】借入対象となる住宅及び要件(すべての借入れに関して、年収に占める年間合計返済額の割合=総返済負担率が、年収400万円未満は30%以下・400万円以上は35%以下。借入れには【フラット35】以外の住宅ローン・自動車ローン・教育ローン・カードローンなどを含む)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.flat35.com/loan/flat35/conditions.html
- 金融知識入門シリーズ「自分の城を手に入れる 住宅ローン虎の巻」(2024年4月時点)(変動金利型は半年ごと(4月と10月)に金利が見直される・返済額は5年間は変わらず、6年目から変動した金利に基づいて変更される)
- 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(控除率0.7%・令和8年居住の借入限度額と控除期間の表=認定長期優良住宅・認定低炭素住宅4,500万円(特例対象個人5,000万円)・ZEH水準省エネ住宅3,500万円(4,500万円)・省エネ基準適合住宅2,000万円(3,000万円)・いずれも13年/各年の控除限度額=31.5万円(35万円)・24.5万円(31.5万円)・14万円(21万円)/その他の住宅は令和6年以降0円(令和5年12月31日までに建築確認または令和6年6月30日までに建築なら2,000万円・10年)/特例対象個人の定義と居住年の12月31日の判定/最初の年分は確定申告・窓口は所轄税務署)
- 窓口
- 国税庁(タックスアンサー No.1211-1)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm
- 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(令和8年居住の借入限度額と控除期間の表=認定住宅とZEH水準省エネ住宅3,500万円(特例対象個人4,500万円)・省エネ基準適合住宅2,000万円(3,000万円)・いずれも13年・その他の住宅2,000万円・10年/各年の控除限度額=24.5万円(31.5万円)・14万円(21万円)・14万円/既存住宅は耐震基準に適合するものとして証明等がされたもの・昭和57年1月1日以後に建築されたもの)
- 窓口
- 国税庁(タックスアンサー No.1211-3)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-3.htm
- 住宅ローン減税(令和8〜12年の住宅ローン減税の概要=控除率0.7%・新築/既存ごとの借入限度額と控除期間(括弧内は子育て世帯等への上乗せ)・適用期限は入居日が令和8年1月1日から令和12年12月31日まで)