住宅ローン控除はいくら戻る?|年末残高×0.7%の早見と年収別の例、1年目は年末調整でなく確定申告
 Move for People株式会社

住宅ローン控除で1年に戻る額の上限は、年末のローン残高(借入限度額まで)に0.7%を掛けた額です。残高が3,000万円なら21万円で、まず所得税から引き、引ききれない分は翌年度の住民税から引かれます。
ただし、納めた税を超えては戻りません。会社員も1年目は確定申告が要り、2年目からは年末調整で受けます。令和8年に新築の家へ入居した場合の上限は、家の省エネ性能で次のように決まります。
| 家の区分 | 限度額 | 1年の上限 |
|---|---|---|
| 長期優良・低炭素 | 4,500万円(5,000万円) | 31.5万円(35万円) |
| ZEH水準 | 3,500万円(4,500万円) | 24.5万円(31.5万円) |
| 省エネ基準 | 2,000万円(3,000万円) | 14万円(21万円) |
| その他の住宅 | 0円 | 0円 |
( )は子育て世帯・若者夫婦世帯の額です。
出典:国税庁 タックスアンサー No.1211-1(令和8年4月1日現在法令等)
戻る額は「年末残高×0.7%」と「納めた税」の小さいほう
国税庁のタックスアンサーでは、住宅ローン等の年末残高の合計額等をもとに計算した金額を、所得税額から控除できるとされています。令和4年以降に入居した人の控除率は0.7%で、100円未満は切り捨てます。
冒頭の表の「1年の上限」は、限度額いっぱいの残高に0.7%を掛けた額です。子育て世帯・若者夫婦世帯は限度額が上がるので、上限も大きくなります(「令和8年に新築へ入居する場合の借入限度額」)。
表の「その他の住宅」は、省エネの基準に当てはまらない家です。令和5年12月31日までに建築確認を受けた家などは、経過措置で限度額2,000万円・10年間になります。
年末残高が3,000万円なら、その年の上限は21万円です。残高は返済で毎年減るので、上限も年を追って小さくなります。繰り上げ返済で残高を減らしたときの影響は住宅ローンの繰り上げ返済にまとめました。
残高が限度額を超えていても、計算は限度額までです。また、家を買った代金が年末残高より少ないときは、代金のほうに0.7%を掛けます。
実際に引かれるのは、この上限と、その年に納めた所得税と住民税の枠のうち、小さいほうです。年収でどう変わるかは、「年収別に、1年目と13年でいくら戻るか(例)」で試算しました。
年収別に、1年目と13年でいくら戻るか(例)
1年に引かれる額は、残高の0.7%・納めた所得税・住民税の枠の3つで決まります。ここでは国税庁と総務省の式に当てはめて、給与の年収ごとに出してみます。
置いた前提は次のとおりです。自分の額は、源泉徴収票の所得税額と、年末残高等証明書で確かめてください。
- 令和8年に認定長期優良住宅を新築して入居し、その年末の残高は4,000万円(0.7%を掛けると28万円)
- 残高は毎年同じ額(約114万円)ずつ減り、35年で返し終わると置いた
- 子育て世帯・若者夫婦世帯には当たらず、収入のない配偶者がいる(配偶者控除38万円)
- 収入は給与だけで、毎年同じ。社会保険料は年収の15%と置き、ほかの所得控除は無い
- 所得税は令和8年分の式で出し、2年目からも同じ式と置いた。復興特別所得税は含めない
| 年収 | 1年目 | 13年の計 |
|---|---|---|
| 400万円 | 7.4万円 | 約96万円 |
| 500万円 | 13.9万円 | 約181万円 |
| 600万円 | 20.4万円 | 約262万円 |
| 700万円 | 28万円 | 約302万円 |
同じ家・同じ残高でも、13年の合計は、年収400万円と700万円の例で3倍あまり違います。家の性能が控除の上限を決め、納める税の額が、その上限をどこまで使えるかを決めるからです。
年収400万円から600万円の例は、1年目から28万円に届きません。年収700万円の例は、1年目は所得税で212,500円、住民税で67,500円を引いて、28万円を使いきります。
1年目の額の出し方
給与所得は、年収から給与所得控除を引いた額です。国税庁 No.1410 では、令和8年分の給与所得控除は、年収360万円超660万円以下なら「年収×20%+44万円」、660万円超850万円以下なら「年収×10%+110万円」です。
そこから社会保険料・基礎控除・配偶者控除を引いて課税所得を出し、国税庁 No.2260 の速算表に当てはめます。基礎控除は国税庁 No.1199 で、令和8年分は合計所得489万円以下なら104万円、489万円超655万円以下なら67万円です。
所得税から引ききれない分は、住民税から引かれます。住民税の枠は、所得税の課税総所得金額等(この例では課税所得)の5%と、97,500円のうち少ないほうです。
- 年収400万円:課税所得74万円。所得税から37,000円、住民税から37,000円で、合わせて74,000円
- 年収500万円:課税所得139万円。所得税から69,500円、住民税から69,500円で、合わせて139,000円
- 年収600万円:課税所得204万円。所得税から106,500円、住民税から97,500円(上限)で、合わせて204,000円
- 年収700万円:課税所得310万円。所得税から212,500円、住民税から67,500円で、合わせて280,000円
13年の合計の出し方
2年目からは、残高の0.7%の額が年ごとに小さくなります。この例では、13年目の年末残高は約2,629万円で、0.7%を掛けると184,000円です。
13年の合計は、年ごとに「残高の0.7%」と「所得税と住民税の枠」の小さいほうを出して足しました。年収400万円と500万円の例は13年とも税の枠が先に尽き、年収700万円の例は13年とも0.7%の額を使いきります。
この数字は、式に当てはめた例です。扶養する家族・社会保険料・ほかの控除・返済の方法と金利が違えば、残高と課税所得が変わり、戻る額も変わります。
令和8年に新築へ入居する場合の借入限度額
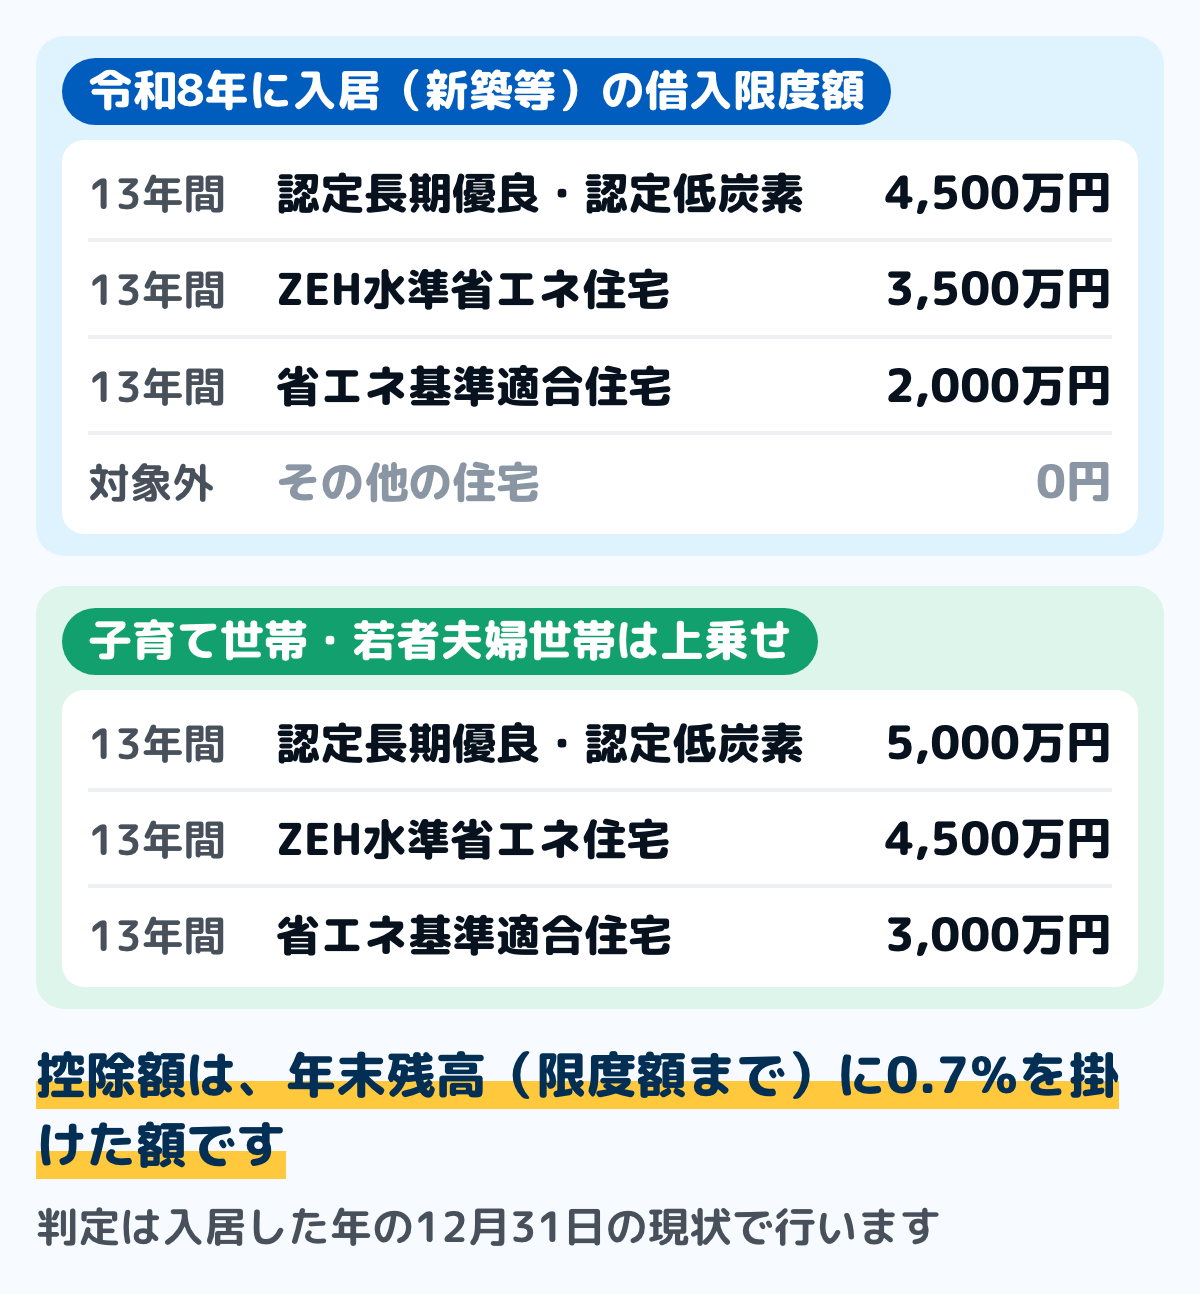
出典:国税庁 タックスアンサー No.1211-1(令和8年4月1日現在法令等)
図は、新築または建築後に使われたことのない住宅を取得して令和8年に入居した場合の借入限度額です。省エネの性能が高い住宅ほど、限度額が大きくなります。
認定長期優良住宅と認定低炭素住宅は4,500万円、ZEH水準省エネ住宅は3,500万円、省エネ基準適合住宅は2,000万円です。控除期間はいずれも13年間です。
これらに当てはまらない「その他の住宅」は、令和6年以降の入居では借入限度額が0円です。つまり、新築でも省エネの基準を満たしていなければ、原則として対象になりません。
ただし経過措置があります。国税庁の案内では、その他の住宅のうち令和5年12月31日までに建築確認を受けたもの、または令和6年6月30日までに建築されたものは、借入限度額を2,000万円として10年間の控除が受けられるとされています。
子育て世帯・若者夫婦世帯には上乗せがあります。国税庁の案内では「特例対象個人」と呼び、40歳未満で配偶者がいる人、40歳以上で40歳未満の配偶者がいる人、19歳未満の扶養親族がいる人が当てはまります。
当てはまるかどうかは、入居した年の大みそか(12月31日)の時点の年齢と家族で決まります。年の途中で40歳になる場合は、その年の年末の年齢で見ます。上乗せを使えるのは、床面積50平方メートル以上の認定住宅等に限られます。
令和10年からの入居で変わること
令和10年以降に入居する場合は、省エネ基準適合住宅も、原則として限度額が0円になります。国税庁の案内では、令和9年12月31日までに建築確認を受けたもの、または令和10年6月30日までに建築されたものは、2,000万円・10年間です。
国土交通省の案内では、入居が令和10年以降の場合、土砂災害特別警戒区域などの「災害レッドゾーン」に建てた新築住宅は対象外です。建替え・既存住宅・リフォームは対象とされています。
中古住宅を買ったときの借入限度額
国税庁のタックスアンサー No.1211-3 では、令和8年から令和12年に中古住宅へ入居した場合の限度額は次のとおりです。令和8年度税制改正で、省エネ性能の高い中古住宅も控除期間が13年になりました。
| 家の区分 | 限度額 | 期間 |
|---|---|---|
| 認定住宅・ZEH | 3,500万円(4,500万円) | 13年 |
| 省エネ基準 | 2,000万円(3,000万円) | 13年 |
| その他の住宅 | 2,000万円 | 10年 |
出典:国税庁 タックスアンサー No.1211-3(令和8年4月1日現在法令等)
( )は子育て世帯・若者夫婦世帯の額で、1年の上限にすると認定住宅とZEH水準省エネ住宅が31.5万円、省エネ基準適合住宅が21万円です。令和7年までの入居では、どの区分も期間は10年でした。
新築と違い、中古の「その他の住宅」は0円になりません。1年の上限は、2,000万円に0.7%を掛けた14万円です。
対象になるのは、昭和57年1月1日以後に建てられた家か、耐震基準に合うと証明された家です。買った家がどの区分に当たるかは、売主や不動産会社に確かめます。
受けられるための主な条件
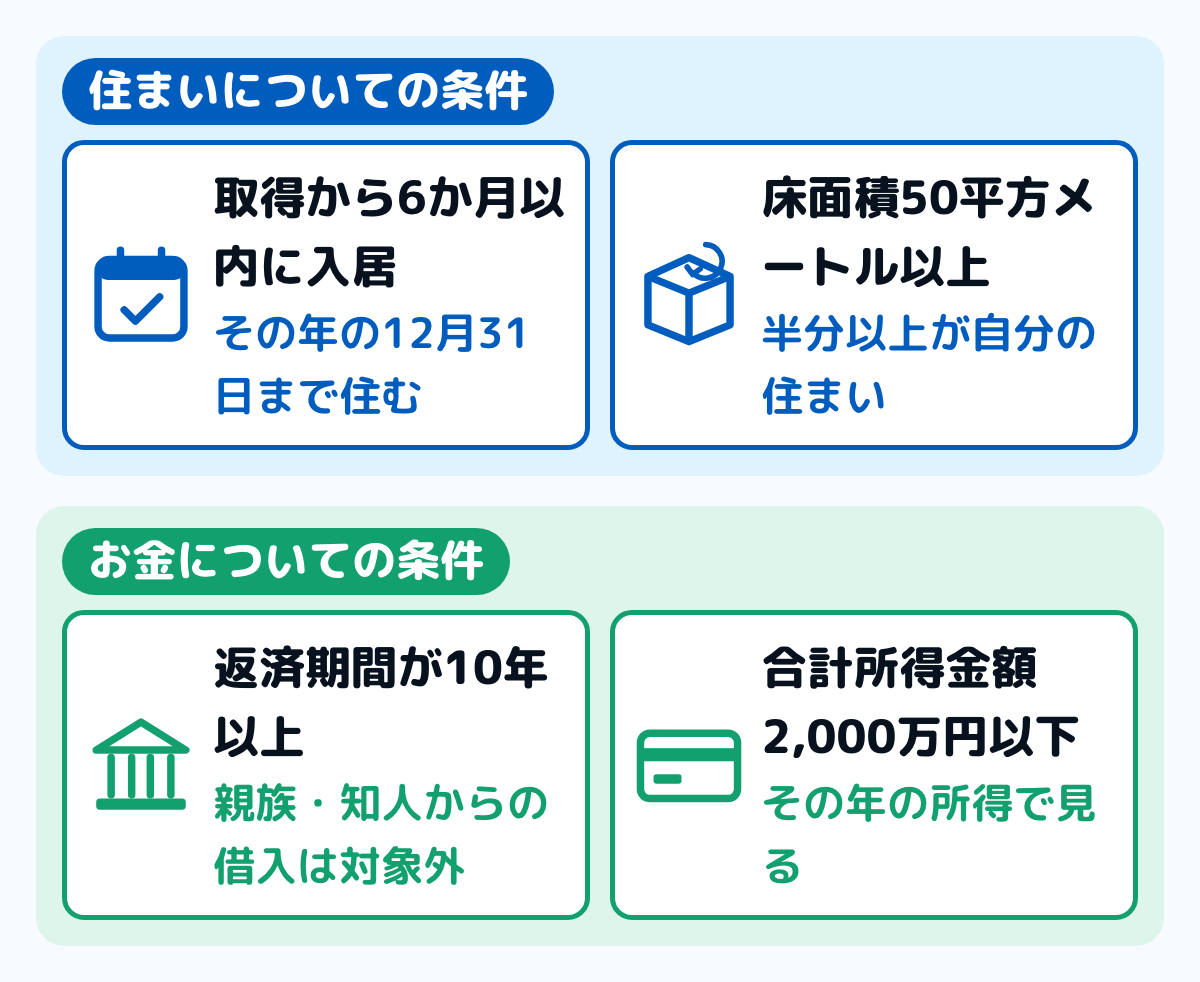
出典:国税庁 タックスアンサー No.1211-1(令和8年4月1日現在法令等)・国土交通省「住宅ローン減税」
図は、国税庁が挙げている共通の適用要件のうち、主なものです。床面積は原則50平方メートル以上で、40平方メートル台の住宅は合計所得金額1,000万円以下が条件になります。どれか1つでも外れると、その年は控除を受けられません。
床面積は、登記事項証明書に書かれている面積で判断します。マンションの場合は共用部分を含めず、登記事項証明書の専有部分の面積で見ます。
夫婦や親子で共有している住宅でも、持分を掛けた面積ではなく、建物全体の面積で判断します。ただしマンションのように区分所有している住宅は、その専有部分の面積で見ます。
40平方メートル以上50平方メートル未満でも、その年の合計所得金額が1,000万円以下なら対象になります。国税庁の案内(令和8年4月1日現在法令等)では、この広さの認定住宅等を「特例認定住宅等」と呼んでいます。
令和8年に新築等で入居する場合は、この特例認定住宅等と、令和5年12月31日以前に建築確認を受けた「特例居住用家屋」が当たります。ただし令和8年1月1日以降に特例認定住宅等に入居した場合は、子育て世帯・若者夫婦世帯の上乗せを使えません。
国土交通省の案内でも、令和8年度税制改正で床面積要件が新築住宅・既存住宅ともに40㎡以上に緩和されたとされています。合計所得金額1,000万円超の人と、子育て世帯等への上乗せを使う人は50㎡以上です。
返済期間は10年以上であることが条件です。銀行などの金融機関や住宅金融支援機構のほか、勤務先からの借入金も対象になります。
ただし、勤務先からの借入金の場合は、無利子または0.2%に満たない利率のものが対象から外れます。親族や知人からの借入金は、利率にかかわらずすべて対象になりません。
適用の期限も決まっています。国土交通省の案内では、令和8年度税制改正で入居日が令和12年12月31日までに延長されたとされています。
所得税から引ききれない分は、住民税から引かれる
控除額が所得税より大きいと、全部は引けません。その引ききれなかった分は、翌年度の住民税から引かれます。
総務省の案内では、引ききれなかった額が、前年分の所得税の課税総所得金額等の5%(上限97,500円)を超えるときは、その額までとされています。所得税の確定申告か年末調整で控除を受けていれば、市区町村への申告は要りません。
このしくみの対象は、平成21年から令和12年12月31日までに入居した人です。平成26年から令和3年に入居し、消費税8%・10%で取得した住宅などは、上限が7%(136,500円)です。
ここで気をつけたいのが、お金の戻り方です。所得税は払いすぎた分が還付されますが、住民税は還付ではなく、翌年度の6月から納める税額が減る形になります。
たとえるなら、所得税の分は「財布に入ってくるお金」、住民税の分は「財布から出ていくお金が減る」形です。住民税の分は振り込まれず、住民税がいつから変わるかと同じしくみで、翌年度の税額に反映されます。
いくら引かれたかは通知書で確かめられます。給与から天引きされている人は特別徴収税額の決定・変更通知書の「税額控除額」欄、納付書で払っている人は納税通知書の「税額控除等」欄に載ります。読み方は住民税決定通知書の見方にまとめています。
1年目は年末調整では受けられない:確定申告と2年目からの流れ
会社員でも、住宅ローン控除を初めて受ける年は、年末調整では受けられません。国税庁の案内では、最初の年分は確定申告書に書類を付けて、住所地の税務署に出すとされています。
1年目:入居した翌年に確定申告をする
令和8年に入居した人は、令和8年分の確定申告で受けます。確定申告の期間は翌年の2月16日から3月15日ですが、還付を受けるための申告(還付申告)は、翌年の1月1日から出せます。
確定申告書には「住宅借入金等特別控除額の計算明細書」と、金融機関から届く年末残高等証明書を付けます。床面積が分かる登記事項証明書と、代金が分かる売買契約書や工事請負契約書の写しなども要ります。
認定住宅やZEH水準省エネ住宅などは、区分を示す証明書も付けます。「調書方式」に対応した金融機関で借りて、適用申請書を出している人は、出す書類が一部異なります。
何をそろえるかは国税庁の案内か税務署で確かめてください。手順は確定申告のやり方にまとめています。
2年目から:税務署から届く書類で年末調整
給与所得者は、2年目からは年末調整で受けられます。税務署から送られる「年末調整のための住宅借入金等特別控除証明書兼給与所得者の住宅借入金等特別控除申告書」と、年末残高等証明書を勤め先に出します。
所得税の分は、年末調整の精算で、12月または1月の給与と一緒に戻ります。いつの給与になるかは勤め先によるので、給与明細で確かめます。書き方の流れは年末調整の書き方と同じです。
年末調整は勤め先が給与について行う手続きなので、自営業の人など給与所得者でない人は、2年目以降も毎年の確定申告で控除を受けます。
1年目の申告を忘れたとき
確定申告をしなかった年や、年末調整で書類を出し忘れた年も、あとから還付申告で受けられます。国税庁の案内では、還付申告書は、その年の翌年1月1日から5年間出せます。
忘れたことに気づいたら、その年分の確定申告書を税務署に出します。5年を過ぎると出せなくなるので、年末残高等証明書は捨てずに取っておきます。
控除された額を源泉徴収票で確かめる
年末調整で控除を受けた年は、源泉徴収票に住宅借入金等特別控除の額が載ります。どこを見るかは源泉徴収票の見方にまとめています。
確定申告で受けた年は、還付の通知で額が分かります。どちらの年も、戻った額を記録に残しておきます。
家計簿での書き方
控除で戻るお金は、毎月の給料とは別の入り方をします。書く場所を決めておくと、家計の見通しが立てやすくなります。
ステップ1来年の控除額の見込みを出す5分
年末残高等証明書に書かれた残高に0.7%を掛けます。残高が限度額を超えているときは、限度額のほうに0.7%を掛けます。
3,000万円なら21万円、2,000万円なら14万円です。ただし、実際に戻るのはその年に納めた所得税と住民税の枠までなので、見込みは上限として見ます。
ステップ2還付された日に、収入として書く3分
確定申告で還付を受けた年は、振り込まれた日に収入の行へ書きます。給料とは別の行にすると、毎月の収入と混ざりません。
年末調整で受けた年は、12月または1月の給与に上乗せされる形で戻ります。給与明細の還付額を見て、その月の収入として書きます。
ステップ3住民税の分は「減った支出」として見る3分
住民税から引かれた分は入金されません。6月からの天引きが減る形なので、収入には書かずに、住民税の支出が減ったものとして扱います。
減り方は、6月からの1年分に分かれて効きます。前の年の6月と比べると、変化が分かりやすくなります。
ステップ4戻るお金を年間収支表に書き込む10分
還付は毎月ではなく年に1回です。年間収支表に「還付が入る月」と見込み額を書いておきます。家を買った年にかかる不動産取得税は不動産取得税はいくら?に、登記の費用やローンの手数料は住宅購入の諸費用はいくら?にまとめました。
控除期間が終わる年も書いておきます。13年目が終わると翌年から戻らなくなるので、その年の収支が変わります。家にかかる税は他にもあり、納める時期は固定資産税はいつ払う?にまとめています。
住宅ローンの年末残高等証明書を出して、残高に0.7%を掛けてみてください。その額が、今年の控除額の上限です。
迷いやすい場面
所得税をあまり納めていない
控除額は、納めた所得税を超えて戻ることはありません。引ききれない分は住民税から引かれますが、こちらにも課税総所得金額等の5%(上限97,500円)という枠があります。
つまり、残高が大きくても、納めた税額が小さければ戻る額はそこまでです。見込みを立てるときは、源泉徴収票の所得税額も合わせて見ます。
繰上返済をした
繰上返済をすると年末残高が減ります。残高に0.7%を掛けて控除額を出すので、控除額もその分小さくなります。
また、返済期間が10年未満になると条件から外れます。どちらの影響も出るので、繰上返済を考えるときは金融機関と税務署に確かめてください。借り換えたあとも控除が続く条件は、住宅ローンの借り換え費用はいくら?で確かめられます。
前の家を売って買い替えた
前の家を売った利益に使う特例のうち、居住用財産の譲渡所得の特別控除と、買換え等の長期譲渡所得の課税の特例は、国土交通省の案内で住宅ローン減税と併用できない税制とされています。
一方で、買換え等の場合の譲渡損失の繰越控除と、特定の居住用財産の譲渡損失の繰越控除は、併用できるとされています。売って利益が出たか損が出たかで使える組み合わせが変わるので、売る年と入居する年が近いときは、税務署に確かめてから申告します。
年の途中で引っ越した
その年の12月31日まで引き続き住んでいることが条件です。年の途中で住まなくなった年は、その年の控除を受けられません。
転勤などの事情がある場合は扱いが変わることがあります。自分の場合がどうなるかは、税務署に確かめてください。
よくある質問
Q住宅ローン控除はいくら戻りますか
年末のローン残高(借入限度額まで)に0.7%を掛けた額が、1年の上限です。ただし、その年に納めた所得税と、住民税の枠(課税総所得金額等の5%・上限97,500円)を合わせた額を超えては戻りません。
Q1年目から年末調整で受けられますか
受けられません。会社員でも、最初の年分は確定申告をします。2年目からは、税務署から届く書類と年末残高等証明書を勤め先に出して、年末調整で受けられます。
Q2年目の還付金はいつ戻りますか
年末調整で受ける年は、精算の分が12月または1月の給与と一緒に戻ります。住民税の分は振り込まれず、翌年度の6月から納める住民税が減ります。
Q何年間受けられますか
令和8年に新築の認定住宅等へ入居した場合は13年間です。中古住宅は、認定住宅等なら13年間、その他の住宅なら10年間です。
Q住民税からはいくら引かれますか
所得税から引ききれなかった額のうち、所得税の課税総所得金額等の5%(上限97,500円)までです。総務省の案内では、所得税で控除を受けていれば、市区町村への申告は要りません。
Q家計簿にはどう書きますか
還付された日に収入として書きます。住民税から引かれた分は入金されないので、収入ではなく住民税の支出が減ったものとして扱います。
この記事で参照した公的情報
- No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(令和8年4月1日現在法令等・令和4年1月1日から令和12年12月31日までの居住・控除率0.7%・100円未満切り捨て・年末残高等=取得等の対価の額が年末残高より少ないときはその額・居住年と住宅の区分ごとの控除期間と控除限度額=令和6年から令和12年は認定住宅31.5万円(特例対象個人35万円)・ZEH水準省エネ住宅24.5万円(同31.5万円)、省エネ基準適合住宅は令和8年・令和9年が14万円(同21万円)で令和10年から令和12年は0円(令和9年12月31日までに建築確認または令和10年6月30日までに建築は14万円・10年間)、その他の住宅は令和6年から令和12年は0円(令和5年12月31日までに建築確認または令和6年6月30日までに建築は14万円・10年間)・特例対象個人への上乗せは50㎡以上の認定住宅等に限る・令和8年1月1日以降に特例認定住宅等に居住した場合は上乗せ不可・特例対象個人の定義と判定日・床面積と所得の要件・返済期間10年以上・勤務先からの借入金の利率・災害レッドゾーンの定義・最初の年分は確定申告・給与所得者は2年目以後は税務署から送付される証明書兼申告書と年末残高等証明書で年末調整・提出書類)
- 窓口
- 国税庁(タックスアンサー No.1211-1)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm
- No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(令和8年4月1日現在法令等・令和8年から令和12年の居住は認定住宅とZEH水準省エネ住宅が13年・24.5万円(特例対象個人31.5万円)、省エネ基準適合住宅が13年・14万円(同21万円)、その他の住宅は令和4年から令和12年が10年・14万円・令和4年から令和7年の認定住宅等は10年・21万円・既存住宅は昭和57年1月1日以後の建築か耐震基準への適合の証明・特例既存住宅は40平方メートル以上50平方メートル未満で合計所得金額1,000万円以下)
- 窓口
- 国税庁(タックスアンサー No.1211-3)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-3.htm
- 住宅ローン減税(令和8年度税制改正で適用期限を5年間延長=入居日が令和8年1月1日から令和12年12月31日まで・省エネ性能の高い既存住宅の借入限度額の引上げと控除期間13年・床面積要件を新築住宅・既存住宅ともに40㎡以上に緩和(合計所得金額1,000万円超の者、子育て世帯等への上乗せ措置利用者は50㎡以上)・建築確認が令和10年以降の省エネ基準適合住宅は適用対象外(登記簿上の建築日が令和10年6月30日までは対象)・入居日が令和10年以降の場合は災害レッドゾーンの新築住宅は適用対象外(建替え・既存住宅・リフォームは対象)・他の税制措置との併用可否=併用できる:居住用財産の買換え等の場合の譲渡損失の繰越控除・特定の居住用財産の譲渡損失の繰越控除ほか/併用できない:認定住宅等新築等特別税額控除・居住用財産の譲渡所得の特別控除・居住用財産の買換え等の場合の長期譲渡所得の課税の特例)(2026年6月更新の頁)
- 個人住民税の住宅借入金等特別税額控除(平成21年から令和12年12月31日までの入居・所得税で控除しきれなかった額を翌年度の個人住民税から控除・前年分の所得税の課税総所得金額等の5%・上限97,500円・平成26年から令和3年の特定取得等は7%・上限136,500円・市区町村への申告は不要)
- No.2030 還付申告(令和8年4月1日現在法令等・還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できる・住宅借入金等特別控除は還付申告の例)
- 窓口
- 国税庁(タックスアンサー No.2030)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- No.1410 給与所得控除(令和8年4月1日現在法令等・令和8年分・令和9年分の給与所得控除額=360万円超660万円以下は収入金額×20%+44万円・660万円超850万円以下は収入金額×10%+110万円)
- 窓口
- 国税庁(タックスアンサー No.1410)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm
- No.1199 基礎控除(令和8年4月1日現在法令等・令和8年分・令和9年分は合計所得金額489万円以下が104万円・489万円超655万円以下が67万円)
- 窓口
- 国税庁(タックスアンサー No.1199)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm
- No.2260 所得税の税率(令和8年4月1日現在法令等・速算表=195万円未満5%・195万円以上330万円未満10%で控除額97,500円)
- 窓口
- 国税庁(タックスアンサー No.2260)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm

