住民税はいつから引かれる?去年1〜12月の所得の分を6月から払う|新社会人・転職・退職・副業・年金の早見と家計簿
 Move for People株式会社

住民税は、前の年の1月1日から12月31日までの所得にかかり、その年の6月から翌年5月までの1年で払います。会社員は6月に払われる給料から引かれ始め、4月に入社した新社会人は2年目の6月からです。
言いかえると、去年の自分が稼いだ分の請求書が、年をまたいで6月に届く税金です。立場ごとの始まる月は、次のとおりです。
| 立場 | 始まる月 | 払い方 |
|---|---|---|
| 会社員 | 毎年6月の給料 | 給料から12回 |
| 新社会人 | 2年目の6月 | 給料から12回 |
| 転職した人 | 届け出で続く | 無ければ納付書 |
| 自営・無職 | 6月の納付書 | 原則は年4回 |
| 年金65歳〜 | 初年は10月の年金 | 前半は納付書 |
どの年の所得が、いつからいつまでの住民税になるかは、次の早見で分かります。所得は、収入から必要経費や給与所得控除などを引いた額です。
| 所得の年 | 払い始め | 払い終わり |
|---|---|---|
| 2024年 | 2025年6月 | 2026年5月 |
| 2025年 | 2026年6月 | 2027年5月 |
| 2026年 | 2027年6月 | 2028年5月 |
転職・退職・年金の細かい決まりは「いつから引かれるかは、働き方と時期で決まる」にあります。6月に手取りが減ったときの直し方は「手取りが変わる月を、家計簿に書く手順」にまとめました。
住民税は、前の年の所得で決まり、6月から払う
総務省の説明では、住民税はその年の1月1日に住所がある市区町村でかかり、所得に応じた部分は前の年の1月1日から12月31日までの所得で計算されます。たとえば2026年度の住民税は、2025年の1年間の所得をもとにしたものです。
どの年の所得に入るかは、何月分の給料かではなく、払われた日で決まります。国税庁の案内では、支給日が決まっている給料は、その支給日に収入になるとされています。月末締め・翌月払いの会社なら、12月に働いた分の給料は1月に払われるので、翌年の所得に入ります。
所得税とくらべると、ずれがよく分かります。国税庁の案内では、所得税は毎月の給料から引かれ、1年分の額との差を年末調整で精算します。住民税は、その1年分が決まってから、翌年の6月に払い始める後払いです。
| 比べる点 | 所得税 | 住民税 |
|---|---|---|
| 納める先 | 国 | 市区町村 |
| もとの所得 | その年 | 前の年 |
| 額を出す人 | 会社(年末調整) | 市区町村 |
| 払う時期 | その年の毎月 | 翌年6月から |
出典:国税庁 No.2665・地方税法 第317条の6・第321条の5・総務省「個人住民税」
年末調整で精算されるのは所得税だけで、住民税はそこでは精算されません。地方税法では、会社は1月31日までに、前の年の給料の額を書いた給与支払報告書を、社員が1月1日に住んでいた市区町村へ出します。市区町村がそれをもとに額を計算し、会社は届いた額を6月から引く役です。
1月1日の住所で決まるので、引っ越しの日が1日違うだけで払う先の市区町村が変わります。12月31日に転入した人は新しい市区町村に、1月2日に転出した人はその年度分を前の市区町村に払います(地方税法第318条・江戸川区の案内)。
ここでいう住所は、原則として住民票のある市区町村です(同法第294条)。年末年始に引っ越す人は、どちらの市区町村から通知が届くかを、この日付で見当を付けられます。
住民税の1年は、6月から翌年の5月までです。前の年の所得が確定してから額を計算するので、払い始めは6月になります。今年の給料が変わっても、住民税の額に表れるのは翌年の6月からです。
額が小さい人には、少し変わった決まりもあります。地方税法では、住民税が均等割の額以下なら、納付書の人は6月の1回、給料から引かれる人も最初の月に全額を払います。
払い方は、働き方によって3つに分かれます。会社から給料をもらっている人は給料から、それ以外の人は市区町村から届く納付書で払います。65歳以上で年金を受け取っている人は、年金から引かれることがあります。
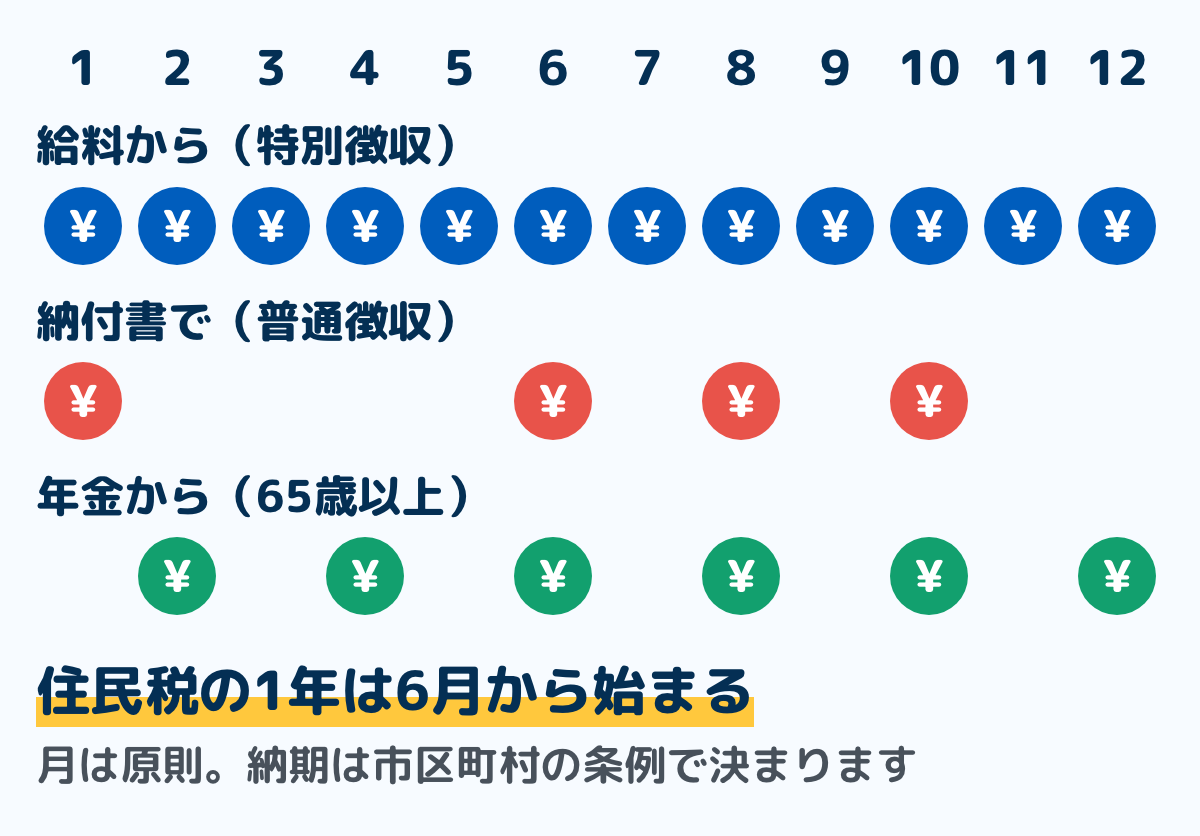
給料から引かれる人は、6月から翌年5月の12回
地方税法では、会社は市区町村から届いた額の12分の1を、6月から翌年5月まで毎月の給料から引き、引いた月の翌月10日までに納めます。これを特別徴収といいます。東京都主税局の案内では、市区町村から会社へ、毎年5月31日までに1年分と月ごとの額を書いた通知が送られます。
同じく東京都主税局の案内では、前の年に給料をもらっていて、4月1日にも給料をもらっている人が、給料から引かれる対象です。パートやアルバイトでも、この条件に当てはまれば給料から引かれます。
6月だけ額が少し違うのは、端数のためです。地方税法では、給料から引く月ごとの額に100円未満の端数が出ると、その端数は最初の月にまとめます。7月から翌年5月までが同じ額で、6月だけ多いのはこのためです(市区町村の条例で別の決まりにしている場合もあります)。
たとえば年14万5,000円なら、12で割ると1万2,083円あまりです。7月から翌年5月は1万2,000円ずつ、6月は端数を集めた1万3,000円になります。
納付書で払う人は、6月・8月・10月・1月の4回
給料から引かれない人は、市区町村から届く納税通知書で自分で払います。これを普通徴収といいます。地方税法では、納期は6月・8月・10月・1月の中で市区町村の条例で決めるとされ、特別な事情があれば別の時期にもできます。
江戸川区の場合、通知は6月上旬に届き、納期限は6月末・8月末・10月末・1月末です。個人事業主や、給料や年金から引かれる分のほかに払う額がある人が、納付書で払います。納期は住んでいる市区町村で違うことがあるので、届いた通知書の日付で確かめてください。
地方税法では、4回の額に1,000円未満の端数が出るときは1回目にまとめます。6月の1回目だけ額が違うのは、このためです(条例で別の決まりにしている市区町村もあります)。
届いた通知書の読み方は、住民税決定通知書の見方にまとめています。所得・所得控除・課税標準・税額の順に見ると読めます。
6月になっても通知書が届かないときは、先に給与明細の住民税の欄を見ます。給料から引かれる人の通知は、市区町村から会社へ送られ、会社から渡されます。
通知書を送るのは、その年の1月1日に住んでいた市区町村です。1月2日より後に引っ越した人は、前の住所あての郵便が転送されているかを確かめます。前の年の所得が少なく、住民税がかからない人もいます。どれにも当たらなければ、1月1日に住んでいた市区町村の住民税の担当に問い合わせてください。
会社員なら、5月から6月ごろに会社から渡される住民税の通知を探してください。1年分の額と、毎月引かれる額が書いてあります。
いつから引かれるかは、働き方と時期で決まる
同じ会社員でも、働き始めた年や、会社を移った時期によって、引かれ始める月が変わります。ここでは、6つの場合を順に見ます。どれも「前の年の所得で決まり、6月から払う」という決まりから考えると分かります。
新社会人は、2年目の6月から
4月に働き始めた人は、前の年に給料をもらっていなければ、1年目の6月からの1年間は住民税が引かれません。1年目に働いた分の住民税は、2年目の6月の給料から引かれ始めます。
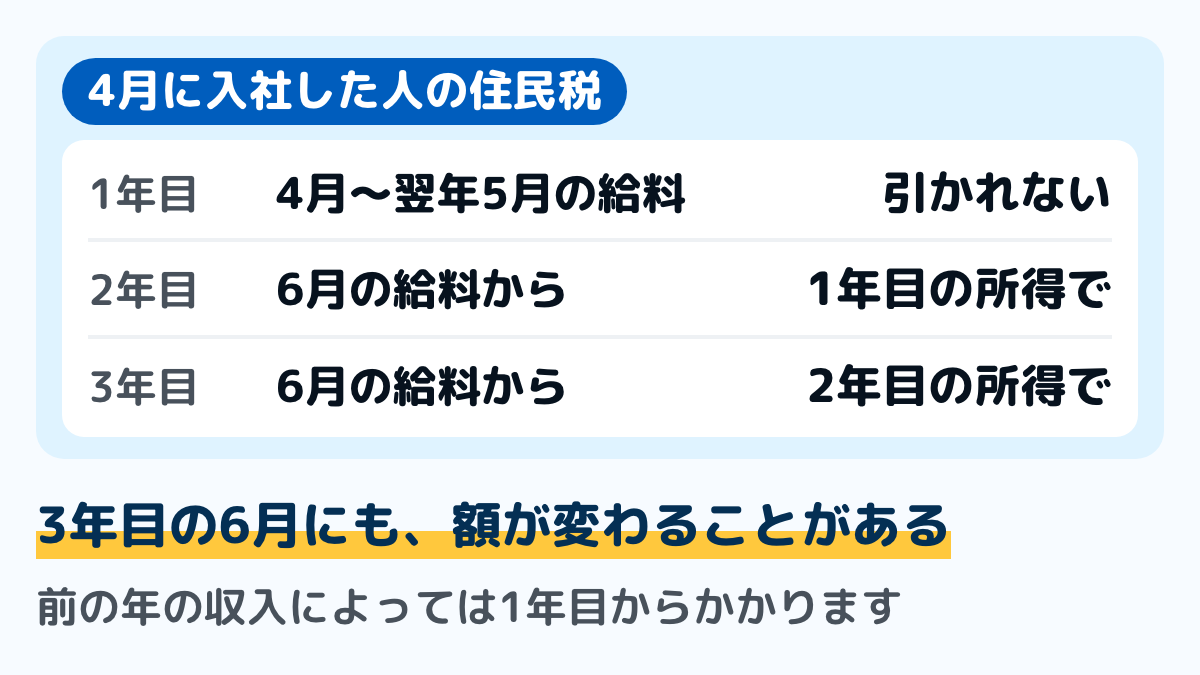
2年目に引かれる額のもとになるのは、1年目の4月から12月までの給料です。3年目の6月からは、2年目の1月から12月まで、まる1年分の給料で決まった額に変わります。1年目より給料をもらった月が多いので、3年目の6月にも手取りが変わることがあります。
学生のときにアルバイトの収入があり、住民税がかかる額だった人は、1年目から払うことがあります。かかるかどうかは、前の年の所得で決まります。
地方税法では、所得に応じた部分がかからない所得の基準は家族の数で変わり、定額の部分がかからない基準は市区町村の条例で決めます。自分がどちらに当たるかは、届いた通知や、住んでいる市区町村の頁で確かめてください。1年目の手取りが4月と5月で変わる例は初任給の平均はいくら?にあります。
年の途中で入社・転職したとき
前の会社で給料から引かれていた人が転職するときは、前の会社から新しい会社へ届け出てもらうと、新しい会社の給料から続けて引かれます。地方税法と江戸川区の案内で、この形が決められています。
届け出をしないと、残りの額は、市区町村から届く納付書で自分で払うことになります。江戸川区の案内では、納付書で払っている途中でも、新しい会社を通して届け出れば給料からに切り替えられます。ただし、納期限を過ぎた分は切り替えられず、自分で払います。
新しい会社で届け出をしなかった場合も、翌年の6月からは、原則として新しい会社の給料から引かれます。4月1日に給料をもらっている人が、その年の6月から給料で払う対象になるからです。入社のときに出す書類から企業年金の移し替えまで、転職の手続きの順番は転職の手続きとお金にあります。
会社を辞めたとき
会社を辞めても、前の年の所得にかかる住民税は払います。東京都主税局の案内では、残りの額は、原則として市区町村から届く納税通知書で払います。辞めた時期によっては、最後の給料や退職金からまとめて引かれます。
- 1月から4月の間に辞めたとき:5月までの残りを、最後の給料や退職金からまとめて引かれる(5月31日までに払われる給料などが、残りの額より多いとき)
- 5月に辞めたとき:5月の給料から引かれれば、その年度の分は払い終わる。次の会社に移らなければ、6月からの新しい年度の分は後で届く納付書で払う
- 6月から12月の間に辞めたとき:自分から申し出れば、残りをまとめて引いてもらえる。申し出なければ、後で届く納付書で払う
- 次の会社に移るとき:届け出をすれば、次の会社の給料から続けて引かれる
給料から引かれなくなった残りを納付書で払う形を、普通徴収への切り替えといいます。後で届く納付書は、本人あてです。
住民税のなかで、退職金の分だけは例外です。東京都主税局の案内では、退職金の住民税はほかの所得と分けて、辞めた年のうちに、退職金を受け取るときに引かれます。「前の年の所得で、翌年の6月から」という決まりの外にある、受け取ったその年に払う住民税です。
辞めた後に働かない期間があっても、翌年の6月からは、辞めた年の所得で決まった住民税の納付書が届きます。収入が減った年に、前の年の所得にかかる住民税を払うことになるので、辞める前に、残りの額と次の年の分を確かめておきます。
65歳以上で、年金から引かれるとき
地方税法では、4月1日に65歳以上で、老齢の年金を受け取っている人の住民税は、年金から引かれます。年金から引かれ始める年は、年の額の半分を6月・8月の納付書で払い、残りの半分が10月・12月・2月の年金から引かれるのが原則です。
翌年からは、4月・6月・8月の年金から前の年の額をもとにした仮の額が、10月・12月・2月の年金からその年の額をもとにした額が引かれます。年金の振込額の見方と家計簿の書き方は、年金生活の家計簿の記事にまとめています。
個人事業主・フリーランスは、開業した年の分を翌年6月から
給料から引かれない個人事業主は、納付書で払います。江戸川区の案内では、税務署に出した所得税の確定申告書などをもとに額を決め、6月上旬に通知するとされています。
開業した年の所得は、翌年の3月15日までに出す確定申告で決まり、その年の6月に1回目の納付書が届きます。会社を辞めて独立した人は、その年の6月からは会社員だった年の所得の分を、翌年の6月からは開業した年の所得の分を払う、と1年ずつずれていきます。
所得税の確定申告をした人は、住民税の申告を別に出さなくて済みます。地方税法では、確定申告書を出した日に、住民税の申告書も出したものとみなすとされています。
事業をやめた後も、やめた年の所得にかかる住民税は、翌年の6月から納付書で払います。前の年の所得で決まる、という同じ決まりです。
会社員の副業の分も、翌年6月から
会社員が副業で得た所得も、前の年の所得として、翌年の6月からの住民税に入ります。副業の分だけ別の時期に払い始めるのではありません。
気をつけたいのは申告です。横浜市の案内では、給与の収入が2,000万円以下で、給与以外の所得が年20万円以下の人は所得税の確定申告をしなくてよいとされる一方、住民税は所得の多少にかかわらず給与と合わせて計算します。確定申告をしなかった場合は、住んでいる市区町村へ住民税の申告をする必要があります。
確定申告をした場合は、住民税の申告もしたものとみなされます。申告が要るのにしていないと、市区町村は副業の分をつかめず、正しい額を出せません。自分が申告の対象かは、住んでいる市区町村の案内で確かめてください。
額は、所得割10%と均等割で決まる
いつから引かれるかと一緒に、いくら引かれるかを知っておくと、6月の手取りの変わり方の見当がつきます。住民税は、所得に応じてかかる所得割と、定額でかかる均等割の合計です。
所得割は10%、均等割は森林環境税と合わせて5,000円
総務省の案内では、所得割の税率は10%(道府県民税4%・市町村民税6%)で、政令指定都市は道府県民税2%・市民税8%です。所得に関係なく定額でかかる均等割の標準は、道府県民税1,000円と市町村民税3,000円を合わせた年4,000円です。
令和6年度からは、均等割と一緒に国税の森林環境税1,000円が集められ、合わせると年5,000円です。総務省の案内では、都道府県や市町村は自らの判断で税率を決めるとされ、額が違う地域もあります。
計算の順番と、年収350万円の例
総務省の案内では、所得割は次の順番で出します。前の年の収入から必要経費などを引いて所得金額を出し、基礎控除などの所得控除を引いて課税所得金額にします。そこに10%を掛け、調整控除や寄附金などの税額控除を引きます。
横須賀市の計算例では、住民税の基礎控除は43万円で、所得税とは額が違います。同じ市の案内では、この差などを調整する調整控除は、課税所得が200万円以下なら「5万円と人的控除の差の合計」と課税所得の少ないほうに5%を掛けた額です。
例として、次の前提で計算します。自分の額は、会社から渡される通知や納税通知書で確かめてください。
- 令和8年度分(令和7年の給与収入350万円)で、単身で扶養する家族はいない
- 所得控除は社会保険料控除と基礎控除だけ。社会保険料は年収の14.7%と置く
- 均等割は標準の額(森林環境税を含めて5,000円)とする
給与所得は、350万円から令和7年分の給与所得控除113万円(年収×30%+8万円)を引いた237万円です。社会保険料51万4,500円と基礎控除43万円を引き、1,000円未満を切り捨てると、課税所得は142万5,000円になります。
所得割は、142万5,000円に10%を掛けた14万2,500円から、単身の調整控除2,500円を引いた14万円です。均等割と森林環境税5,000円を足すと、年14万5,000円になります。
給料から引かれる場合は、これを6月から翌年5月の12回に分けるので、1か月あたり約1万2,000円です。年収別のおよその額は住民税はいくらにまとめています。
所得割も均等割もかからない人
横須賀市の案内では、所得割も均等割もかからないのは、生活保護法による生活扶助を受けている人と、障害者・未成年者・寡婦・ひとり親で前年の合計所得金額が135万円以下の人です。前年の合計所得金額が基準以下の人も、かかりません。
横須賀市の基準は、本人だけなら45万円(給与収入なら110万円)です。横須賀市では、控除対象配偶者や扶養親族がいれば「35万円×(本人と控除対象配偶者・扶養親族の人数)+31万円」で、所得割だけがかからない基準は、この31万円が42万円になります。
総務省の改正法の概要では、令和8年の収入にかかる令和9年度分から、給与所得控除の最低額が65万円から74万円に上がります。単身の給与収入の線は110万円から119万円になり、上がる9万円のうち5万円は2年間の時限措置です。
基準の額は市区町村の条例で決まるので、住んでいる市区町村の案内で確かめてください。給与や年金の収入での目安は住民税非課税世帯にまとめています。
ふるさと納税やiDeCoで、住民税が下がるしくみ
ふるさと納税は、住民税からは寄附金税額控除として引かれます。総務省の案内では、住民税からの控除は基本分が(寄附額−2,000円)×10%で、これに特例分が加わり、特例分は住民税の所得割額の2割が上限です。
令和9年の寄附からは、道府県民税と市町村民税で合わせて193万円の上限も加わります(成立した改正法=令和8年法律第2号)。低いほうの額が、特例分の上限になります。
ワンストップ特例の申請をした場合は、所得税からは引かれず、その分も含めて翌年度の住民税から引かれます。確定申告をした場合は、所得税の分が還付され、住民税の分は翌年度の住民税が減る形です。
iDeCo(個人型確定拠出年金)の掛金は、国税庁の案内では小規模企業共済等掛金控除の対象で、払った全額が所得控除になります。総務省の案内では住民税の所得控除の種類は基本的に所得税と同じとされ、所得割はおおむね、課税所得が減った分の10%だけ下がります。
どちらも、額が下がるのは控除の対象になった年の翌年度の住民税です。控除額の3つの計算と受け方はふるさと納税の控除の受け方にまとめています。
手取りが変わる月を、家計簿に書く手順
給料から引かれる人は、住民税を自分で払う手間はありません。そのかわり、6月に手取りが変わっても気づきにくく、5月までと同じ予算のまま使ってしまうことがあります。6月に10分ほどで確かめて、予算を直しておきます。
ステップ16月の給与明細で、住民税の欄を先月と比べる3分
6月の給与明細と5月の給与明細を並べて、住民税の欄を比べます。住民税の欄が変わっていれば、手取りが変わったのは住民税のためです。
住民税の欄が変わっていないのに手取りが減っているなら、ほかの欄を見ます。給与明細の見方は、給与明細の見方の記事で欄ごとにまとめています。
ステップ2会社から渡される通知で、1年分の額を確かめる2分
5月から6月ごろに会社から渡される住民税の通知には、1年分の額と、毎月引かれる額が書いてあります。6月の明細の額と、通知の額が同じかを確かめます。
東京都主税局の案内では、あとから申告をしたり扶養する家族が分かったりして額が計算し直されると、残りの月で額を直した通知が届きます。年の途中で住民税の欄が変わったときは、この通知を探します。
ステップ3家計簿の収入は、手取りで書く1分
家計簿の収入には、口座に入った手取りの額を書きます。手取りで書けば、住民税は給料から引かれた後なので、家計簿に住民税の行を作らなくても済みます。
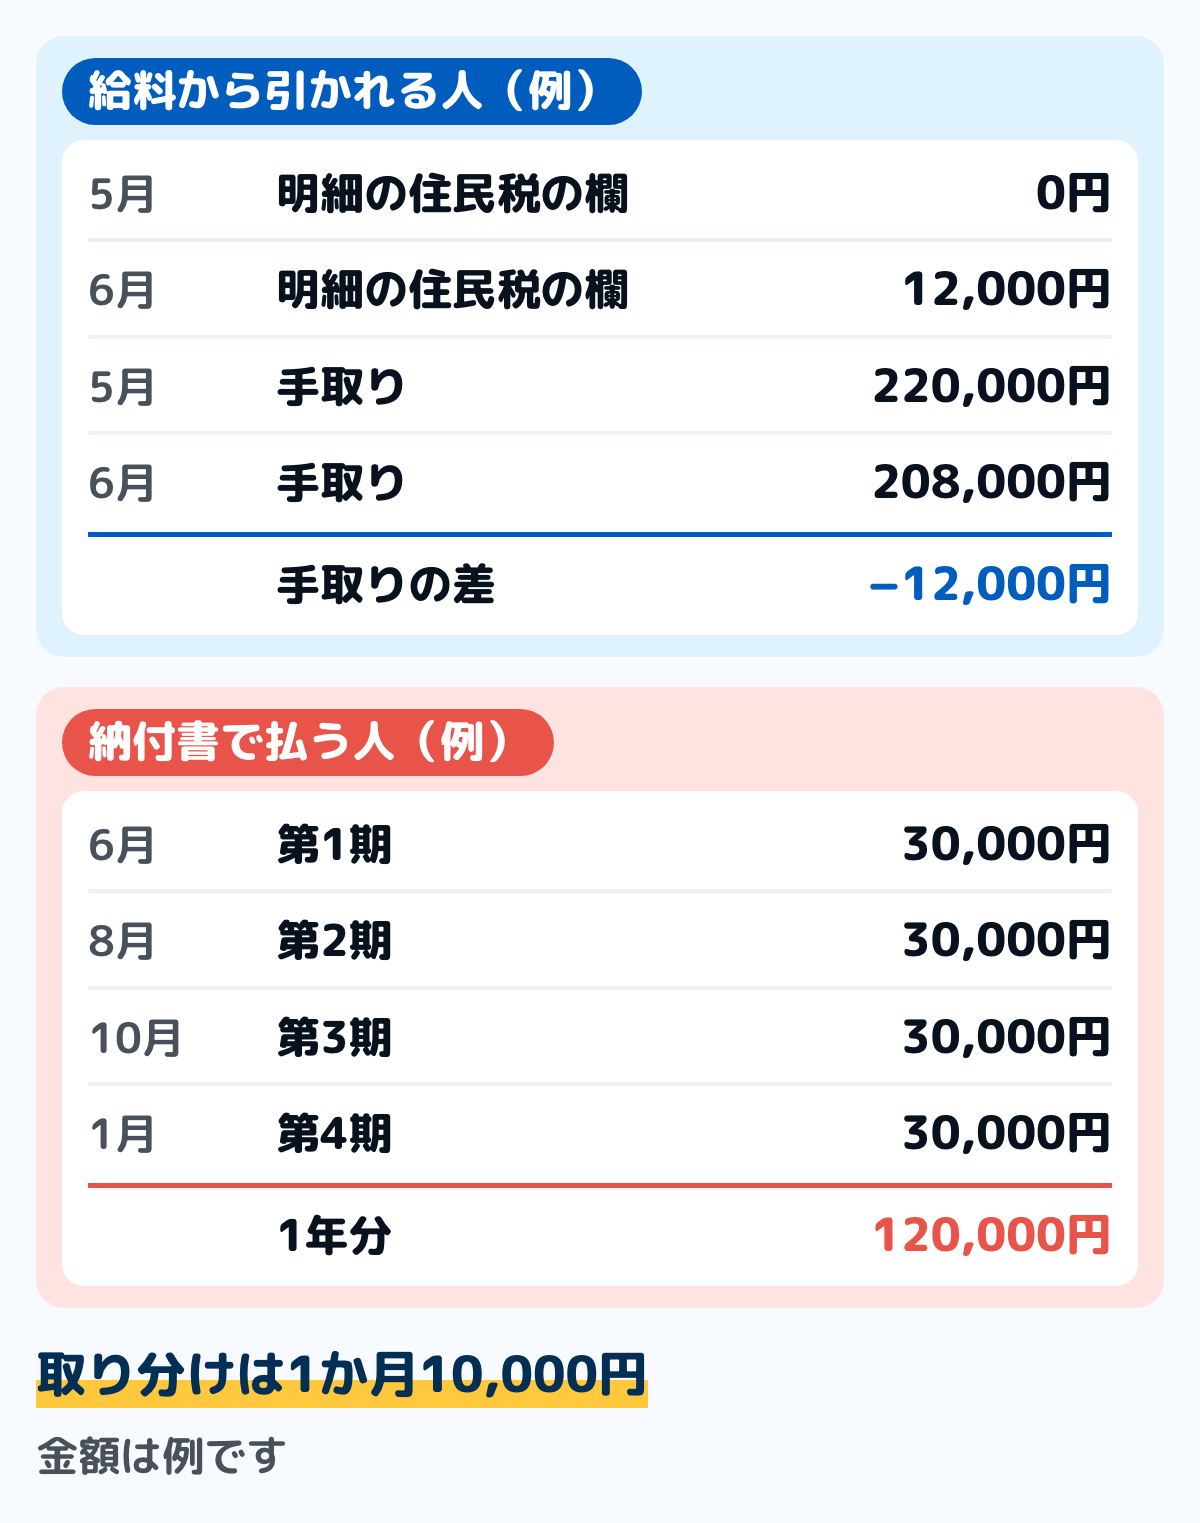
図は、住民税の書き方の例です。上は給料から引かれる人で、6月から住民税の欄に12,000円が入り、手取りが同じ額だけ減っています。家計簿の収入は、6月から208,000円で書きます。
ステップ47月からの予算と、年間の予定を直す5分
手取りが減った分だけ、7月からの予算を直します。減った分を、食費や日用品など自分で使い方を決められるお金から減らすのか、貯金に回す額から減らすのかを決めます。
住民税の額は、6月から翌年5月まで同じ額が続くのが基本です。年間収支表を作っているなら、6月から翌年5月までの給料の行を、新しい手取りに書き直します。
納付書で払うときの家計簿の書き方
納付書で払う人は、住民税が口座から自動で引かれません。6月・8月・10月・1月に、まとまった額を自分で払います。その月だけ支出が大きくなるので、毎月少しずつ取り分けておくと、払う月も普段どおりに過ごせます。
ステップ1納税通知書で、4回の額と納期限を書き写す5分
6月に届く納税通知書には、1年分の額と、4回それぞれの額と納期限が書いてあります。家計簿や予定の表の、払う月の欄に書き写します。図の下は、4回とも30,000円で、1年分が120,000円の例です。
ステップ21年分を12で割って、毎月取り分ける3分
1年分の額を12で割ると、毎月取り分ける額が出ます。図の例では、120,000円を12で割って、1か月10,000円です。1回目の納付書は6月に届いてすぐ納期が来るので、2年目からは前の年の額を目安にして、先に取り分けておきます。
取り分けたお金は、支出ではなく、別に置いておくお金として書きます。払った月の書き方と、取り分けたお金から払ったときの書き方は、特別費の払った月の書き方と同じです。
住民税は、家計簿の何の項目に入れるか
納付書で払う住民税は、食費や日用品とは別の「税金」の行にしておきます。毎月の暮らしのお金と混ぜると、払った月だけ使いすぎたように見えるからです。生活費の内訳を見るときも、税金は生活費と別に数えます。
給料から引かれる住民税は、手取りで書いていれば家計簿には出てきません。給料から引かれる分と、納付書で払う分の両方がある人は、納付書の分だけを「税金」の行に書きます。
迷いやすい6つの場面
1年目なのに、納税通知書が届いた
学生のときのアルバイトの収入で住民税がかかる額だった人には、1年目でも納付書が届くことがあります。届いた通知書の、どの年の所得にかかる額かを見て、1年目の予算に入れます。
アルバイトのときに所得税が引かれていなかった人でも、住民税はかかることがあります。総務省の案内では、所得控除の種類は基本的に所得税と同じですが、所得税のほうが住民税より控除額が大きいものが多いとされています。
給料から引かれる形に切り替えたいときは、年の途中で入社・転職したときと同じく、会社を通して届け出ます。納期限を過ぎた分は切り替えられないので、早めに会社の担当に相談します。
転職したら、住民税が引かれていない
転職した後の給与明細に住民税の欄が無いときは、まず、前の会社の最後の給料や退職金から残りをまとめて引かれていないかを見ます。そうでなければ、前の会社からの届け出が済んでいないか、納付書で払う形に変わっているかです。
引かれていない分は、払わなくてよいのではありません。江戸川区の案内では、残りの額があれば、後日、本人に納税通知書が送られます。届いた納付書の納期限を、家計簿の予定の欄に書いておきます。
年の途中で引っ越した
住民税は、その年の1月1日に住んでいた市区町村でかかります。江戸川区の案内でも、年の途中で転出した人は、その年度分は江戸川区に払うとされています。年の途中で引っ越しても、6月から翌年5月までの分は、前に住んでいた市区町村へ払います。
給料から引かれている人は、会社が前の市区町村へ払い続けるので、明細の額はそのまま続きます。納付書で払っている人も、前の市区町村から届いた納付書で払います。
休職や育休で、給料が出ない月がある
東京都主税局の案内では、休職などで4月1日に給料を受けていない人は、区市町村が給料から引かない形にできる場合として挙げられています。江戸川区の案内では、休職などで給料から引けなくなると、残りの額は本人あての納税通知書で払うことになります。
給料から引かれていた住民税が、納付書に変わることがあるということです。休職の前に、会社の担当に、残りの額をどう払うことになるかを確かめておきます。
育児休業の間に受け取れる給付の額は、育休手当の計算にまとめています。保険料が免除される仕組みも、そちらにあります。
いくらになるのかを先に知りたい
額は、前の年の所得から4段階で計算されます。この記事の「計算の順番と、年収350万円の例」では、単身・年収350万円の例で年14万5,000円になりました。
通知書があれば、計算の途中の数字も全部たどれます。年収別の目安の早見は住民税はいくらにまとめています。
6月から、住民税の額が大きく変わった
住民税の額は、前の年の所得で決まります。前の年に給料が上がった、ボーナスが増えた、副業の収入があった場合は、その分が6月からの額に表れます。前の年に働き始めた人は、働いた月が増えた分だけ額が変わります。
額に納得がいかないときは、通知を出した市区町村の住民税の窓口に確かめます。前の年の源泉徴収票と、会社から渡された通知を手元に置いてから問い合わせると、話が早く進みます。
よくある質問
Q住民税は、いつからいつまでの所得にかかりますか
前の年の1月1日から12月31日までの所得にかかります。その額を、6月から翌年5月までの1年で払います。たとえば2025年の所得にかかる住民税は、2026年6月から2027年5月まで払います。
Q住民税は、何月の給料から引かれますか
6月に払われる給料からです。地方税法では、会社は6月から翌年5月まで、給料を払うときに毎月引くと決められています。何月に働いた分の給料かではなく、6月に払われる給料から引かれ始めると考えてください。
Q新卒1年目は、住民税を払わなくてよいのですか
前の年に住民税がかかるほどの所得が無ければ、1年目の6月からの1年間は払いません。1年目の4月から12月の給料にかかる住民税は、2年目の6月から払います。1年目は払わないのではなく、払う時期が次の年になるだけです。
Q自分の住民税がいくらになるか知りたい
会社員は、5月から6月ごろに会社から渡される通知に、1年分と毎月の額が書いてあります。納付書で払う人は、6月ごろに届く納税通知書で分かります。
計算の順番と年収別の目安は住民税はいくらにまとめています。自分の額の中身が分からないときは、住んでいる市区町村の住民税の窓口で確かめてください。
Q住民税は、家計簿の何費に入れますか
給料から引かれる住民税は、手取りで収入を書いていれば、家計簿に書かなくて構いません。納付書で自分で払う住民税は、食費などとは別の「税金」の行に入れます。払う月だけ大きくなるので、1年分を12で割って毎月取り分けておきます。
Q住民税を払い忘れると、どうなりますか
地方税法では、納期限を過ぎて払うと延滞金がかかると決められています。江戸川区の普通徴収の頁では、病気や失業などで納期限までに払うのが難しい人には、納付の相談を受けています。払えそうにないときは、納期限の前に、住んでいる市区町村の窓口に相談してください。
地方税法には、災害・病気やけが・事業の休止や廃止などで一度に払えないときに、申請により1年以内の範囲で払う時期を延ばす「徴収の猶予」があります(第15条)。市区町村の条例で、特別な事情がある人の市町村民税を減らしたり免除したりする減免も決められます(第323条)。どちらも自分から申し出て受けるものなので、条件は窓口で確かめます。
この記事で参照した公的情報
- 個人住民税(1月1日時点の住所で課税・所得割は前年1月1日から12月31日までの所得で算定・普通徴収と特別徴収・所得割の税率10%と政令指定都市の内訳・均等割4,000円・森林環境税1,000円・所得割の計算の順番・所得控除の種類は基本的に所得税と同様・所得税の方が個人住民税よりも控除額が大きいものが多い)
- 地方税法 第318条(賦課期日)・第320条(普通徴収の納期・均等割額以下なら6月中)・第321条の3(給与所得に係る特別徴収)・第321条の4(特別徴収義務者の指定・転職先での継続)・第321条の5(6月から翌年5月までの徴収・翌月10日までに納入・均等割額以下なら最初の月に全額・退職したとき)・第20条の4の2第6項・第8項(分割金額の端数は最初の納期に合算・特別徴収は100円未満・普通徴収は1,000円未満・条例で別の定めも可)・第317条の3(所得税の確定申告書を出せば住民税の申告書を出したとみなす)・第321条の7の2・第321条の7の8(公的年金からの特別徴収)・第326条(納期限後の延滞金)・第294条(住所は住民基本台帳に記録されている市町村)・第295条(非課税の範囲)・附則第3条の3(所得割の非課税の範囲)・第317条の6(給与支払報告書は1月31日までに1月1日の住所の市町村長へ)・第15条(徴収猶予・申請により1年以内)・第323条(市町村民税の減免は条例の定めるところにより)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 個人住民税(納める時期と方法・年の途中で退職したとき・退職所得は現年分離課税で退職金の支払のときに特別徴収)
- 窓口
- 東京都主税局
- 確認日
- 確認先
- https://www.tax.metro.tokyo.lg.jp/kazei/life/kojin_ju
- 個人住民税と特別徴収について(特別徴収Q&A:4月1日時点で給与を受けている人・5月末日までの退職者は普通徴収にできる・パートやアルバイト・途中からの切り替え・税額が変わるとき)
- 住民税とは(賦課期日と課税対象期間・徴収方法)
- 住民税を個人で納める方(普通徴収)(個人事業主が対象・確定申告書などをもとに決定し6月上旬に通知・納期限は6月末・8月末・10月末・1月末・納付相談)
- 退職・転勤・事業所変更に伴う、特別徴収に係る手続き
- 就職・復職に伴う、特別徴収に係る手続き(納期限を過ぎた分は切り替えられない)
- 給与以外に副収入がある場合の住民税の申告は…(給与の収入金額が2,000万円以下で給与所得以外の所得が20万円以下なら所得税の確定申告をしなくてもよいが、住民税は所得の多少にかかわらず給与所得と合算して計算・確定申告をしなかった場合は住民税の申告が必要)
- 個人の市民税とは(所得割も均等割もかからない人・障害者・未成年者・寡婦・ひとり親は135万円以下・本人だけ45万円=給与収入110万円・35万円×人数+31万円・所得割がかからない人は+42万円)
- 市・県民税を計算してみよう(住民税の基礎控除43万円・所得税との人的控除の差)
- 税額控除(調整控除:合計課税所得金額200万円以下は5万円+人的控除の差の合計と課税所得の少ないほうに市民税3%・県民税2%)
- No.2509 給与所得の収入金額の収入すべき時期(支給日が定められている給与はその支給日)
- No.2665 年末調整の対象となる人(毎月の給与等から源泉徴収した所得税と1年間に納めるべき所得税の差額を精算)
- No.1410 給与所得控除(令和7年分:190万円超360万円以下は収入金額×30%+8万円)
- ふるさと納税の控除の計算(住民税の基本分=(寄附額−2,000円)×10%・特例分は住民税所得割額の2割が上限・ワンストップ特例は全額を翌年度の住民税から控除)
- No.1135 小規模企業共済等掛金控除(個人型年金加入者掛金は、その年に支払った全額が所得控除)
- 令和8年度税制改正の大綱(令和7年12月26日閣議決定)(ふるさと納税の特例控除額の控除限度額を、個人住民税所得割額の2割と、道府県民税77万2千円・市町村民税115万8千円〈指定都市は38万6千円・154万4千円〉のいずれか低い金額とする・令和10年度分以後の個人住民税に適用)
- 窓口
- 総務省(掲載)
- 確認日
- 確認先
- https://www.soumu.go.jp/main_content/001048724.pdf
- 地方税法等の一部を改正する法律の概要(令和8年法律第2号・令和8年3月31日公布/特例控除額に193万円〈給与収入1億円相当〉の上限を新設・令和9年寄附分から適用・特例控除額の上限を超えても基本分の控除は受けられる/給与所得控除の最低保障額65万円→74万円で単身の非課税ライン110万円→119万円・令和9年度分の個人住民税から適用・引上げ額9万円のうち5万円は2年間の時限措置)
- 地方税法等の一部を改正する法律要綱(特例控除額の控除限度額を、所得割額の100分の20と、道府県民税77万2千円・市町村民税115万8千円〈指定都市は38万6千円・154万4千円〉とのいずれか低い金額とする・第37条の2・第314条の7 関係)

