障害者控除はいくら?|手帳の等級ごとの区分と控除額(所得税27万・40万・75万円)、減る税額の早見と、手帳なし・障害年金だけのとき
 Move for People株式会社

障害者控除は、本人か、同一生計配偶者・扶養親族が障害者のときに、所得から決まった額を差し引ける控除です。差し引く額は所得税で27万円、特別障害者なら40万円、同居特別障害者なら75万円で、住民税では26万円・30万円・53万円になります。
身体障害者手帳の1級・2級、精神障害者保健福祉手帳の1級、療育手帳のAなら特別障害者に当たります。それ以外の等級の手帳なら、27万円の区分です。
減る税額は、控除額に税率を掛けた額が目安です。所得税率5%の人が27万円の控除を受けると、所得税1万3,500円と住民税2万6,000円で、合わせて3万9,500円減る計算になります(金額は例)。
障害年金を受けていることや、要介護認定を受けたことだけでは対象になりません。手帳が無くても、手帳を申請中のときや、65歳以上で市区町村の認定を受けたときは対象になることがあります。
控除額は3つの区分で決まる
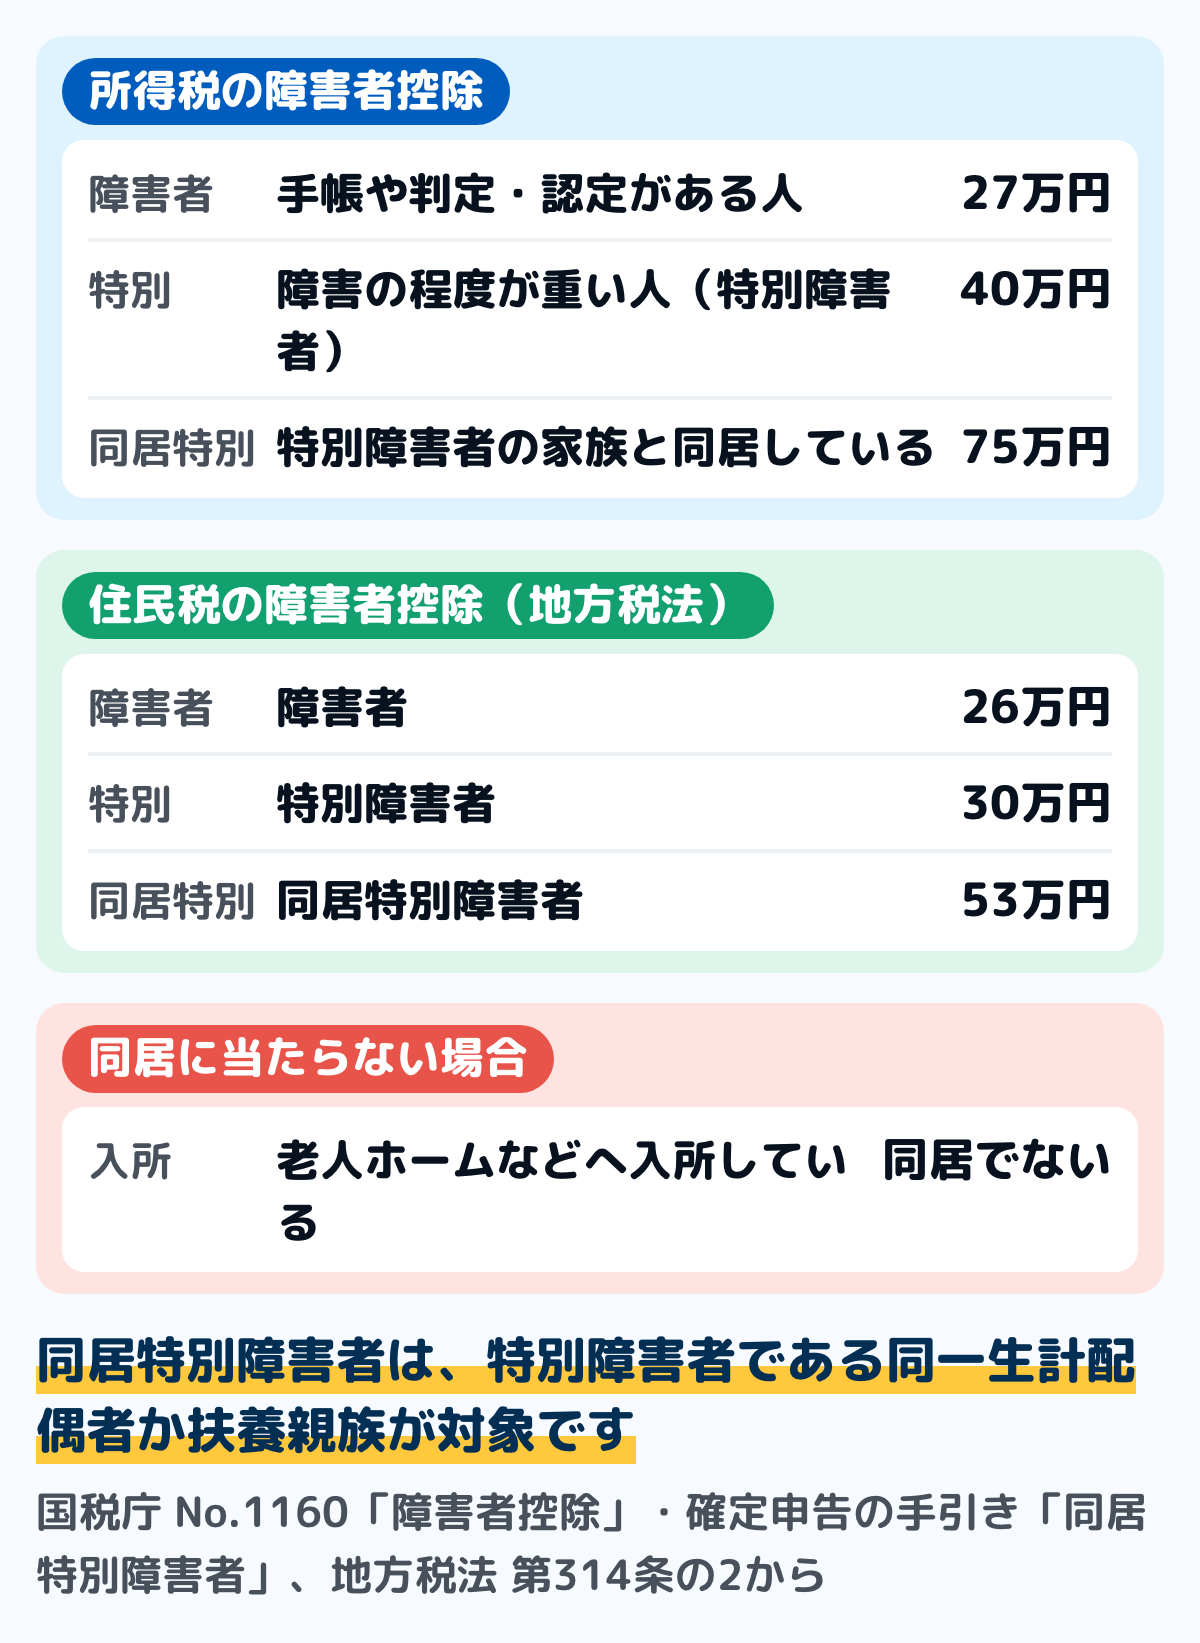
所得税の控除額は所得税法で、住民税の控除額は地方税法で決まっています。住民税の額は所得税より小さく、全国で同じ額です。
| 区分 | 所得税 | 住民税 |
|---|---|---|
| 障害者 | 27万円 | 26万円 |
| 特別障害者 | 40万円 | 30万円 |
| 同居特別障害者 | 75万円 | 53万円 |
同居特別障害者は、特別障害者である同一生計配偶者か扶養親族で、納税者や配偶者、生計を一にする親族のいずれかとの同居を常としている人です。国税庁の手引きでは、老人ホームなどへ入所している場合は同居を常にしているとはいえないとされています。
特別障害者でない障害者は、国税庁の相続税の案内などで「一般障害者」と書かれています。所得税の控除額の表で、ただ「障害者」と書かれている区分のことです。
扶養控除とは別に受けられます。国税庁の案内では、寝たきりの扶養親族が特別障害者なら障害者控除を受けられ、控除対象扶養親族であれば扶養控除の適用もあるとされています。
手帳の等級で、特別障害者かどうかが決まる
手帳を持っている人は、手帳の種類と等級で区分が分かります。国税庁の案内にある範囲を、手帳ごとに並べると次のとおりです。
| 手帳 | 特別障害者 | 障害者 |
|---|---|---|
| 身体障害者手帳 | 1級・2級 | 3級〜6級 |
| 精神の手帳 | 1級 | 2級・3級 |
| 療育手帳 | A(重度) | A以外 |
精神の手帳は、精神障害者保健福祉手帳のことです。等級は政令で1級から3級までと決まっていて、1級と書かれている人が特別障害者になります。
療育手帳は、自治体によって「愛の手帳」「みどりの手帳」などの名前で呼ばれます。国税庁のよくある質問では、重度として「A」(「マルA」「A2」など)と表示されている人は特別障害者とされています。
身体障害者手帳は、障害の程度が7級に当たるだけでは交付されません。国税庁のよくある質問では、この場合は65歳以上で市町村長等の認定を受けていなければ対象にならないとされています。
3種類の手帳の違いと、控除のほかに手帳で受けられるものは障害者手帳のメリットは?にまとめています。手帳の無い人が当たる場合は、このあとの節に書きます。
区分ごとに、いくら税が減るか
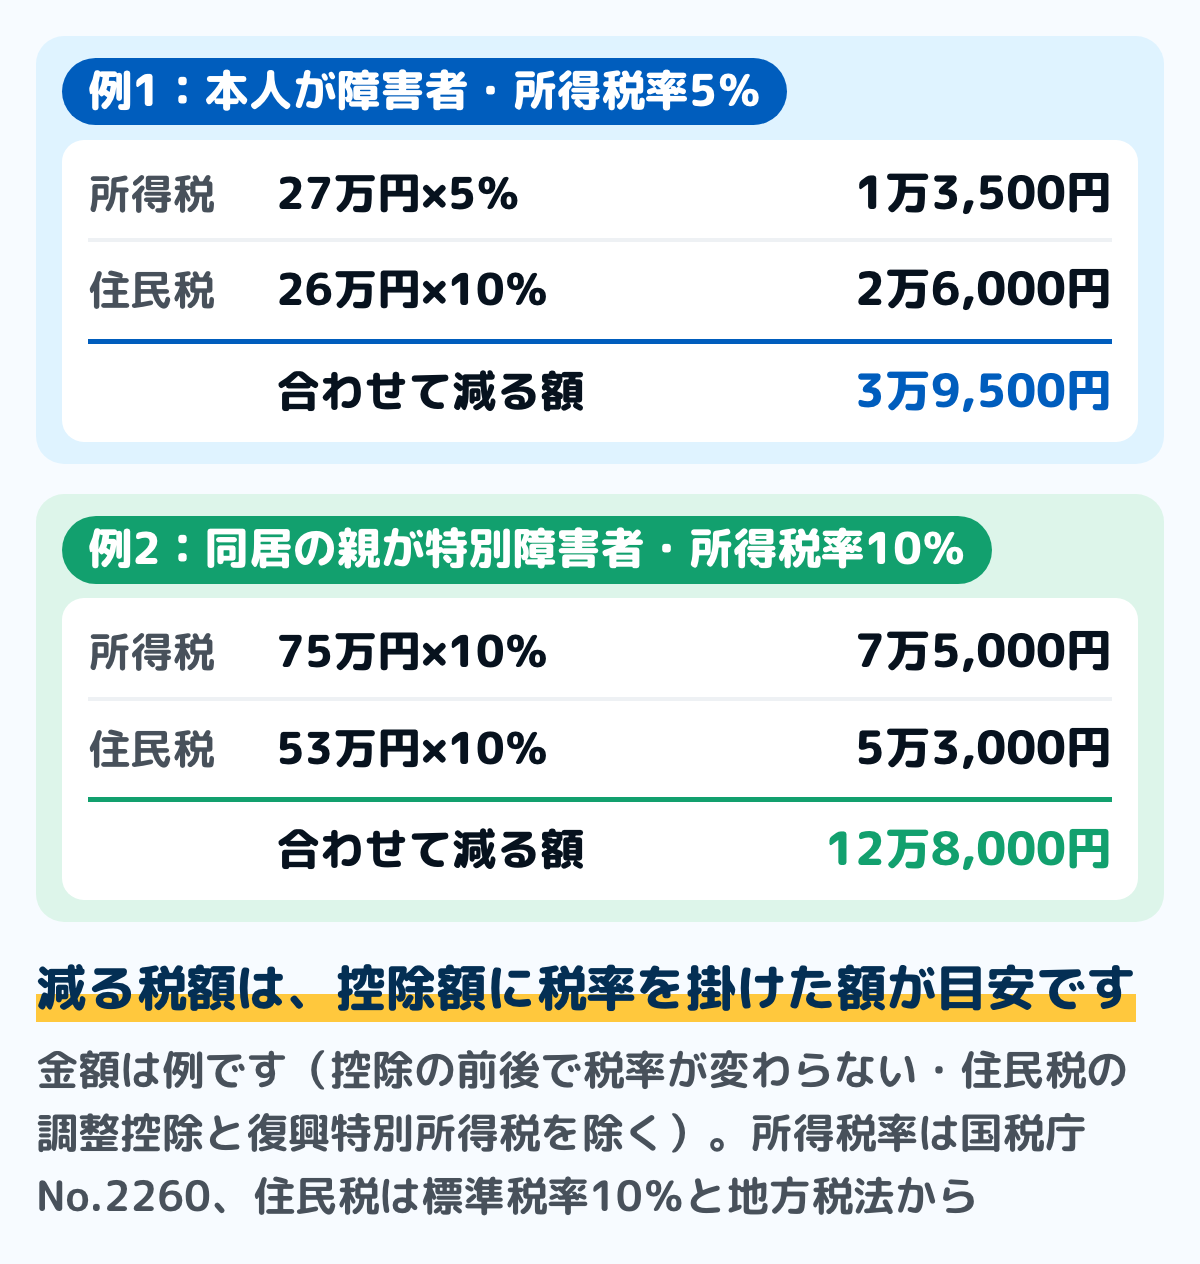
控除は所得から差し引くものなので、減る税額は控除額に税率を掛けた額になります。所得税の税率は、課税される所得金額が195万円未満なら5%、330万円未満なら10%、695万円未満なら20%で、住民税の所得割は標準で10%です。
区分と所得税率ごとに、所得税と住民税を合わせて減る額を並べました。金額は、控除を足す前と後で税率が変わらないと置いた例です。
| 区分 | 所得税率 | 減る額 |
|---|---|---|
| 障害者 | 5% | 3万9,500円 |
| 障害者 | 10% | 5万3,000円 |
| 障害者 | 20% | 8万円 |
| 特別障害者 | 5% | 5万円 |
| 特別障害者 | 10% | 7万円 |
| 特別障害者 | 20% | 11万円 |
| 同居特別障害者 | 5% | 9万500円 |
| 同居特別障害者 | 10% | 12万8,000円 |
| 同居特別障害者 | 20% | 20万3,000円 |
図の例1は表の1行目(障害者・5%)、例2は最後の行(同居特別障害者・20%)と同じ額です。どれも復興特別所得税と住民税の調整控除を入れていない計算で、実際の額は、ほかの控除や所得で変わります。
家族の分の住民税の額は、その家族の前年の合計所得金額が住民税の線(令和8年度分までは58万円以下、令和9年度分からは62万円以下)に収まる場合です。所得税の線は、次の節に書きます。
本人のほか、家族の分も受けられる
国税庁の案内では、納税者自身、同一生計配偶者、扶養親族のいずれかが所得税法上の障害者に当たるときに受けられる所得控除です。障害者1人ごとに、所得から決まった額を差し引きます。
扶養控除の対象にならない16歳未満の扶養親族も、障害者控除の対象になります。子どもの年齢で扶養控除が無くても、障害者控除は別に受けられるということです。
家族の分を受けるには、その家族が扶養親族か同一生計配偶者であることが前提です。扶養親族は、生計を一にしていて、年間の合計所得金額が62万円以下(令和7年分は58万円以下)の人です。
配偶者は、合計所得金額62万円以下(給与だけなら給与収入136万円以下)が令和8年分の線です。配偶者控除を受けられる場合は、その他に障害者控除も受けられます。
この62万円と136万円は、令和8年12月1日に施行される改正の額で、令和8年分から使われます。国税庁の扶養控除と配偶者控除の案内に、そう書かれています。
住民税では、扶養親族と同一生計配偶者の線は、令和8年度分までは前年の合計所得金額58万円以下で、令和9年度分からは62万円以下になります(地方税法)。扶養の条件は扶養控除はいくら?にまとめています。
障害者に当たる人の範囲
国税庁の案内では、障害者控除の対象になるのは次の8つのいずれかに当たる人です。かっこの中は、特別障害者になる場合です。
- 精神上の障害により事理を弁識する能力を欠く常況にある人(全員が特別障害者)
- 児童相談所などの判定で知的障害者と判定された人(重度と判定された人)
- 精神障害者保健福祉手帳の交付を受けている人(障害等級が1級)
- 身体障害者手帳に身体上の障害がある人として記載されている人(1級または2級)
- 65歳以上で、障害の程度が1つ目・2つ目・4つ目の人に準ずるとして市町村長等や福祉事務所長の認定を受けている人(特別障害者に準ずると認定された人)
- 戦傷病者手帳の交付を受けている人(特別項症から第3項症まで)
- 原子爆弾被爆者で厚生労働大臣の認定を受けている人(全員が特別障害者)
- 12月31日の現況で6か月以上、身体の障害で寝たきりで、複雑な介護が要る人(全員が特別障害者)
療育手帳を持つ人は、2つ目の児童相談所などの判定を受けた人として障害者に当たります。手帳の無い人は、5つ目の市区町村などの認定と、8つ目の寝たきりの人に当たるかを見ます。
手帳が無くても受けられる場合
手帳の無い65歳以上は、障害者に準ずるという認定で対象になる
国税庁の案内では、介護保険の要介護認定を受けただけでは、障害者控除の対象にはなりません。所得税法で対象の障害者が限定されていて、要介護認定を受けた人は含まれていないためです。
一方で、要介護認定の有無にかかわらず、65歳以上で障害の程度が知的障害者や身体障害者に準ずるとして市町村長等の認定を受ければ対象になります。認定の窓口と基準は、お住まいの市区町村で確かめます。
例として相模原市の案内では、65歳以上で身体の状態や認知症の度合いが手帳を持つ人と同程度の人(要介護認定者を含む)は、障害者認定があれば控除の対象となる場合があるとしています。相談先は、区の高齢・障害者相談課などです。
認定の線は、介護の認定で使う「寝たきり度」と「認知症の自立度」のランクで決めている市区町村があります。例として三鷹市の認定基準では、次のとおりです。
| 目安 | 障害者 | 特別障害者 |
|---|---|---|
| 寝たきり度 | ランクA | ランクB・C |
| 認知症の自立度 | ランクⅡ | ランクⅢ・Ⅳ・M |
出典:三鷹市「障害者控除対象者認定基準」
厚生労働省の判定基準では、ランクAは屋内での生活はおおむね自立しているが、介助なしには外出しない状態です。ランクBは日中もベッドの上の生活が主で、ランクCは1日中ベッドの上で過ごす状態です。線と申請のしかたは市区町村ごとに違うので、お住まいの市区町村の基準で確かめます。
要介護認定のしくみは要介護認定とはにまとめました。認定の区分と、障害者控除の認定は別のものです。
手帳を申請中のとき
身体障害者手帳や戦傷病者手帳がまだ届いていなくても、受けられる場合があります。国税庁の案内では、次の2つのどちらにも当たる人です。
- 申告書を出すときに、手帳の交付を申請中か、交付を受けるための医師の診断書を持っている
- 12月31日などの現況で、明らかに手帳の交付を受けられる程度の障害があると認められる
ここでいう申告書には、確定申告書のほか、勤務先に出す扶養控除等申告書や、年金を受ける人の扶養親族等申告書も入ります。国税庁は、この扱いの根拠に所得税基本通達2-38(障害者として取り扱うことができる者)を挙げています。
寝たきりで複雑な介護が要る人は、手帳が無くても特別障害者に当たります。その年の12月31日の現況で、引き続き6か月以上にわたって寝たきりであることが条件です。
障害年金を受けているだけでは対象にならない
障害年金を受けていることは、国税庁の案内にある8つの範囲に入っていません。国税庁の案内では、対象の障害者は所得税法施行令第10条に限定列挙されているとされています。
障害年金の等級と手帳の等級は、別の決まりで決まります。年金を受けていても手帳が無ければ、申請中の扱いか、65歳以上の認定、寝たきりの人に当たるかで見ます。
障害年金そのものには、所得税も住民税もかかりません。国民年金法第25条と厚生年金保険法第41条で、老齢の年金を除く給付に税を課すことはできないとされています。
障害年金の額は障害年金はいくら?にまとめました。控除に当たるかどうかは、年金ではなく8つの範囲のどれかに当たるかで見ます。
障害者控除を受ける手順
用意するのは、手帳や認定書と、源泉徴収票か前の年の申告書の控えです。紙でも表計算でも、同じ手順で確かめられます。
ステップ1誰がどの区分に当たるかを書き出す10分
本人と家族について、手帳の種類と等級、交付日、判定や認定の有無を1行ずつ書き出します。特別障害者に当たるか、同居しているかも並べて書きます。
家族の分は、その家族の年間の所得も書いておきます。扶養親族か同一生計配偶者に当たるかで、控除を受けられるかが決まるためです。
ステップ2手帳の無い65歳以上の家族は、認定を申請する30分
手帳が無く要介護認定だけを受けている65歳以上の家族は、市区町村の窓口に認定を申請します。申請先と要るものは市区町村ごとに違うので、先に窓口のページで確かめます。
お住まいの市区町村のページで「障害者控除対象者認定」を探してください。申請の窓口と、要るものが書かれています。
認定書が届いたら、写しを取っておきます。認定の区分(障害者か特別障害者か)も書き出した表に足します。
ステップ3扶養控除等申告書か確定申告書に書く15分
会社員は、勤務先に出す「給与所得者の扶養控除等(異動)申告書」に書きます。この申告書は勤務先が保管するもので、年末調整で控除に反映されます。
国税庁の記載例では、申告書の「障害者、寡婦、ひとり親又は勤労学生」の欄で、本人か家族のどちらの、どの区分(一般の障害者・特別障害者・同居特別障害者)かに印を付けます。その横の内容の欄には「妻:〇〇(同居)身体障害者1級 平成29年1月1日交付」のように、誰の・どの手帳の・何級か・交付日を書きます(名前と日付は記載例のもの)。
年末調整のあとに受け取る源泉徴収票では、家族の分は「障害者の数(本人を除く。)」の欄に人数が入ります。配偶者控除の対象でない配偶者が障害者のときは、摘要の欄に「〇〇(同配)」と書かれます。
年金を受けている人は、日本年金機構に出す「公的年金等の受給者の扶養親族等申告書」に書きます。年末調整で受けなかった人や、給与以外の所得がある人は確定申告で受けます。
確定申告書では、第一表の障害者控除の欄に控除額を書きます。勤労学生控除と同じ欄なので、両方あるときは合計の額です。
第二表では、本人が障害者なら「本人に関する事項」の「障害者」か「特別障害者」に○を付けます。家族が障害者なら「配偶者や親族に関する事項」のその人の行で、「障」か「特障」に○を付けます(国税庁の令和7年分の確定申告の手引き)。
手引きの障害者控除の頁で、書類の提示や添付が要るとされているのは、国外に住む家族の分です。住民税は、例として相模原市の案内では、所得税の確定申告を出した人は改めて市・県民税の申告をする必要はないとされています。
流れは年末調整の書き方と確定申告のやり方にまとめました。どの書類にも書かなかった年は、控除が反映されません。申告の窓口は、所得税なら住所地の税務署、住民税なら住んでいる市区町村です。
ステップ4受け忘れた年がないかを確かめる15分
前の年の源泉徴収票を出し、家族の分は「障害者の数(本人を除く。)」の欄に数が、本人の分は「障害者」の欄に○が入っているかを見ます。入っていない年で、その年の12月31日に要件に当たっていたなら、次の節のとおり還付申告を考えます。
申し出ないと、控除は受けられない
障害者控除は、申告書に書いて申し出たときに受けられる控除です。日本年金機構の案内では、扶養親族等申告書を出さず、確定申告もしないと障害者控除などが受けられず、その分多くの所得税と住民税が引かれる場合があるとされています。
申し出なかった年も、次の節のとおり還付申告で受けられることがあります。気づいた時点で、その年の12月31日に要件に当たっていたかを確かめます。
受け忘れた年は、さかのぼれることがある
国税庁の案内では、還付申告書はその年の翌年1月1日から5年間出せます。その年の12月31日の現況で要件に当たっていたのに控除を受けなかった年は、還付申告で受けられることがあります。
ただし、さかのぼれない場合もあります。国税庁の質疑応答事例では、今年手帳の交付を受けた人が、障害の程度が前から同じだったとして、医師の証明で前年以前3年分にさかのぼることはできないとされています。
手帳の申請中の扱い(所得税基本通達2-38)は、12月31日の現況に合わせて適用を認めるもので、過去に遡及して適用を認める趣旨ではないためです。手帳の交付を受けた年より前の年は、その年の12月31日の時点で8つのどれかに当たっていたかで見ます。
一方で、前年分に受けられる場合もあります。認知症の高齢者の事例では、前年の12月31日の時点で認定を受けられる程度の障害があり、申告のときに認定を申請中なら、前年分に適用して差し支えないとされています。
どの年に当たるかは、事情によって変わります。さかのぼる年を決めるときは、税務署に確かめてください。
住民税と相続税でも控除がある
住民税では、障害者は所得が少ないと非課税になることがあります。東京都主税局の案内では、障害者で前年中の合計所得金額が135万円以下(給与所得者なら年収204万4千円未満)の人は、所得割も均等割も非課税です。
非課税の基準の全体は住民税非課税世帯とはにまとめています。お住まいの市区町村の基準も合わせて確かめます。
相続税にも障害者の控除があります。国税庁の案内では、相続人が85歳未満の障害者のとき、85歳になるまでの年数1年につき10万円(特別障害者は20万円)を相続税額から差し引きます。
所得税の控除と違い、所得ではなく相続税の額から直接引きます。受けられるのは、財産を受け取ったときに日本国内に住所があり、そのときに障害者で、法定相続人である人です。
年数に1年未満の端数があるときは、切り上げて1年と数えます。たとえば相続のときに45歳6か月の一般障害者なら、85歳まで39年6か月なので40年と数え、40年×10万円で400万円です(金額は例)。特別障害者なら800万円になります。
控除の額が本人の相続税額より大きくて引き切れないときは、残りをその人の扶養義務者(配偶者・親や子などの直系血族・兄弟姉妹など)の相続税額から引けます。前の相続でも障害者控除を受けたことがある人は、額が限られることがあります。
相続税がかかるかどうかは相続税はいくらから?で確かめられます。申告が要るかどうかは、税務署で確かめます。
迷いやすい場面
親が老人ホームに入っている
親が特別障害者でも、老人ホームなどへ入所している場合は同居特別障害者にはなりません。この場合は、特別障害者の40万円で見ます。
扶養親族として生計を一にしていれば、控除そのものは受けられます。国税庁の案内では、別居していても常に生活費や療養費などの送金が行われていれば生計を一にするとされ、送金の事実を振込票や書留の写しで確認することが勧められています。
子どもが16歳未満
16歳未満の子は扶養控除の対象になりませんが、障害者控除は受けられます。国税庁の案内に、扶養控除の適用がない16歳未満の扶養親族を有する場合も適用されると書かれています。
年末調整では、扶養控除等申告書に子どもの分も書きます。書き忘れた年は、確定申告で受けられることがあります。
住民税で子どもの障害者控除を受けていると、特別児童扶養手当の所得の計算でも27万円(特別障害者なら40万円)が引かれます。手当の所得制限は特別児童扶養手当とはにまとめました。
家族が年の途中で亡くなった
障害者に当たるかどうかは、ふつうはその年の12月31日の現況で見ます。国税庁の確定申告の手引きでは、年の途中で亡くなった家族は、亡くなった日の現況で見るとされています。
亡くなった日に障害者や特別障害者に当たっていれば、その年の分は控除の対象になります。年末調整に間に合わなかったときは、確定申告で受けられるかを税務署に確かめてください。
年の途中で手帳を受け取った
手帳の交付を受けた年は、12月31日の時点で手帳を持っていれば、その年の分から受けられます。月の数で割ることはなく、控除の額は1年分そのままです。
自分の所得が1,000万円を超え、配偶者控除が受けられない
納税者本人の合計所得金額が1,000万円を超えると、配偶者控除は受けられません。それでも、生計を一にする配偶者が障害者なら、障害者控除は受けられます。
国税庁の源泉徴収票の手引きにも、配偶者控除を受けられない人が、同居特別障害者の妻の分の障害者控除を受ける記載例が載っています。配偶者の所得の線(合計所得金額62万円以下)は、配偶者控除のときと同じです。
給与が850万円を超え、家族が特別障害者
給与の収入が850万円を超える人は、本人か同一生計配偶者・扶養親族が特別障害者なら、「所得金額調整控除」も受けられます。障害者控除とは別の控除で、給与所得から差し引きます。
額は、給与の収入(1,000万円を超えるときは1,000万円)から850万円を引いた額の10%です。給与が1,000万円以上なら15万円、900万円なら5万円になります。年末調整で受けるときは、勤務先に所得金額調整控除申告書を出します。
よくある質問
Q手帳があると、税金はいくら安くなりますか
控除額に税率を掛けた額が目安です。所得税率5%で障害者の27万円なら、所得税と住民税を合わせて3万9,500円減る計算です。身体障害者手帳の1級・2級などの特別障害者なら、税率5%で5万円です。
Q障害年金を受けていれば、障害者控除を受けられますか
障害年金を受けているだけでは受けられません。手帳があるか、申請中か、65歳以上で市区町村などの認定を受けているかなど、国税庁の案内にある8つのどれかに当たるかで見ます。
Q要介護認定を受けていれば、障害者控除を受けられますか
要介護認定だけでは受けられません。手帳などが無ければ、65歳以上で市町村長等から障害者に準ずるという認定を受けると対象になります。12月31日の現況で6か月以上寝たきりで複雑な介護が要る人は、認定が無くても特別障害者に当たります。
Q確定申告をしないと、どうなりますか
年末調整や年金の扶養親族等申告書で申し出ていなければ、控除が入らないまま税が計算されます。その年の分は、翌年1月1日から5年間、還付申告で受けられることがあります。
Q別に暮らしている親でも受けられますか
生計を一にする扶養親族に当たれば受けられます。同居特別障害者の75万円は同居が条件なので、親が特別障害者でも別に暮らしていれば40万円で見ます。
Q手帳を申請中ですが、今年の分は受けられますか
申告書を出すときに申請中か医師の診断書があり、12月31日の現況で交付を受けられる程度の障害があると認められれば、受けられる場合があります。当たるかどうかは、勤務先か税務署で確かめます。
Q手帳のコピーを会社に出す必要はありますか
国税庁の扶養控除等申告書の案内では、障害者についての添付書類は、国外に住む親族の場合などに限られています。手帳や認定書の写しは自分の手元にも残しておくと、あとで確かめるときに探さずに済みます。
この記事で参照した公的情報
- No.1160 障害者控除(本人・同一生計配偶者・扶養親族が障害者のとき・16歳未満の扶養親族も対象・控除額27万円・40万円・75万円・対象となる人の範囲8つ)
- No.1160 障害者控除のよくある質問(7級相当は手帳が交付されない・療育手帳のAは特別障害者・国外に住む親族)
- 令和7年分 所得税及び復興特別所得税の確定申告の手引き(障害者控除=第一表は勤労学生控除と同じ欄に控除額・第二表は本人なら「本人に関する事項」の障害者か特別障害者に○、家族なら「配偶者や親族に関する事項」の障か特障に○・12月31日〈年の中途で死亡した場合はその死亡の日〉の現況で判定・国外居住親族は親族関係書類と送金関係書類の提示か添付)
- 市・県民税の申告と所得税の確定申告について(所得税の確定申告を提出した人は、改めて市・県民税の申告をする必要はない)
- No.1185 市町村長等の障害者認定と介護保険法の要介護認定について(要介護認定を受けただけでは対象にならない・市町村長等の認定を受けた場合は対象)
- No.1186 身体障害者手帳等の交付を申請中である場合の障害者控除の適用について(申請中または医師の診断書があり、12月31日の現況で交付を受けられる程度の障害があると認められる人・申告書には扶養控除等申告書と公的年金等の受給者の扶養親族等申告書も入る・根拠法令等に所得税基本通達2-38)
- No.1184 扶養家族に寝たきりの人がいるときの控除額(障害者控除の他に扶養控除または配偶者控除の適用がある・同居老親等58万円)
- 同居特別障害者(老人ホームなどへ入所している場合は、同居を常にしているとはいえない)
- 窓口
- 国税庁(確定申告の手引き 用語)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/03/order3/yogo/3-3_y08.htm
- No.1180 扶養控除(扶養親族の要件・年間の合計所得金額は62万円以下=令和8年12月1日に施行され、令和8年分から適用される金額)
- No.1191 配偶者控除(配偶者が障害者の場合は配偶者控除の他に障害者控除・合計所得金額62万円以下、給与のみなら136万円以下=令和8年12月1日に施行され、令和8年分から適用される金額・納税者本人の合計所得金額が1,000万円を超える場合は配偶者控除は受けられない)
- 質疑応答事例「障害者控除の適用を受けることのできる年分」(所得税基本通達2-38は過去に遡及して適用を認める趣旨ではない)
- 質疑応答事例「福祉事務所長の認定を受けていない認知症の高齢者に係る障害者控除の適用」(前年12月31日に認定を受けられる程度の障害があり、申告時に認定を申請中なら前年分に適用して差し支えない)
- No.2030 還付申告(還付申告書は、その年の翌年1月1日から5年間提出できる)
- No.2260 所得税の税率(課税される所得金額195万円未満は5%・330万円未満は10%・695万円未満は20%・復興特別所得税)
- A2-1 給与所得者の扶養控除等の(異動)申告(給与の支払者へ提出・提出時期・添付書類)
- No.1180 扶養控除のよくある質問(生計を一にするの意義・別居の両親は送金の事実を振込票や書留の写しで確認することを勧める)
- 「障害者の数(本人を除く。)」欄・「未成年者」から「勤労学生」までの各欄(給与所得の源泉徴収票等の法定調書の作成と提出の手引)
- No.4167 障害者の税額控除(相続税・取得時に日本国内に住所・取得時に障害者・法定相続人の3つ・一般障害者は満85歳になるまでの年数1年〈1年未満は切り上げ〉につき10万円、特別障害者は20万円・引き切れない分は扶養義務者の相続税額から・前の相続で受けていると制限されることがある)
- No.1411 所得金額調整控除(給与等の収入金額が850万円を超え、本人・同一生計配偶者・扶養親族が特別障害者などの場合・〈給与等の収入金額(1,000万円超は1,000万円)−850万円〉×10%・年末調整は所得金額調整控除申告書)
- 令和7年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 記載例5(2)控除対象とならない配偶者が障害者控除の適用を受けた場合(合計所得金額1,000万円超で配偶者控除を受けられない人が、同居特別障害者の同一生計配偶者の障害者控除を受ける・扶養控除等申告書の「障害者、寡婦、ひとり親又は勤労学生」欄と内容の欄・源泉徴収票の摘要に「氏名(同配)」)
- 障害者控除対象者認定基準(障害者=寝たきり度ランクA・認知症高齢者の日常生活自立度ランクⅡ、特別障害者=寝たきり度ランクB・C・認知症ランクⅢ・Ⅳ・M)
- 介護サービス施設・事業所調査 用語の解説 8 寝たきり度(障害高齢者の日常生活自立度〈寝たきり度〉判定基準・平成3年11月18日老健第102-2号・ランクJ・A・B・C)
- 地方税法 第314条の2(個人住民税の障害者控除=26万円・特別障害者30万円・同居特別障害者53万円。未施行の最も新しい版〈2030-06-19 施行・令和7年法律第74号〉でも同じ額)・第314条の6(調整控除)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 所得控除(個人住民税の障害者控除=障害者26万円・特別障害者30万円・同居特別障害者53万円・65歳以上で要介護認定者を含む人の障害者認定の相談先)
- 個人住民税(障害者で前年中の合計所得金額が135万円以下、給与所得者は年収204万4千円未満なら非課税)
- 窓口
- 東京都主税局
- 確認日
- 確認先
- https://www.tax.metro.tokyo.lg.jp/kazei/life/kojin_ju
- 個人住民税(所得割は課税所得金額に比例税率10%=標準税率)
- 地方税法 第23条・第292条(個人住民税の同一生計配偶者と扶養親族は、前年の合計所得金額が58万円以下である者・令和8年度分まで。令和9年度分から62万円以下(令和8年法律第2号))
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法等の一部を改正する法律要綱 第1-1(1)(令和9年度以後の各年度分の個人住民税について、同一生計配偶者と扶養親族の前年の合計所得金額要件を62万円以下とする・改正前は58万円以下)
- 所得税法 第79条(障害者控除=27万円・特別障害者40万円・同居特別障害者75万円。未施行の最も新しい版〈2030-06-19 施行・令和7年法律第74号〉でも同じ額)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 精神保健及び精神障害者福祉に関する法律施行令 第6条(精神障害者保健福祉手帳の障害等級は重度のものから1級・2級・3級)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325CO0000000155
- 身体障害者福祉法施行規則 第5条(身体障害者手帳に障害名と障害の級別を記載・級別は別表第5号)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325M50000100015
- 国民年金法 第25条(租税その他の公課は、給付として支給を受けた金銭を標準として課することができない・老齢基礎年金と付加年金を除く)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000141
- 厚生年金保険法 第41条第2項(租税その他の公課は、保険給付として支給を受けた金銭を標準として課することができない・老齢厚生年金を除く)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/329AC0000000115
- 日本年金機構へ扶養親族等申告書を提出しなかった場合はどうなるのですか(確定申告等を行わないと障害者控除や配偶者控除等を受けることができない・多くの所得税、住民税が徴収される場合がある)

