ひとり親控除とは|35万円を受ける4つの条件と、寡婦控除との違い・年末調整での申告のしかた
 Move for People株式会社
ひとり親控除は、子どもを1人で育てている人が、所得税では35万円、住民税では30万円を所得から差し引ける控除です。受けるには、その年の12月31日の時点で4つの条件をすべて満たし、年末調整か確定申告で申告します。
この記事では、4つの条件と寡婦控除との違いを国税庁の案内で確かめて並べます。令和8年分から変わった子の所得の線、年末調整での書き方、住民税が非課税になる線や児童扶養手当との関わりまで書きます。
離婚して子どもと2人で暮らしていますが、ひとり親控除を受けられるのかが分かりません。寡婦控除との違いも迷います。
ひとり親控除は、子を育てるひとり親の所得から35万円を引く控除
ひとり親控除は、令和2年分の所得税から始まった控除です。国税庁の案内では、控除額は35万円で、住民税では30万円です。
結婚したことがあるかどうか、男性か女性かは問いません。未婚で子どもを育てている人も、父子家庭の父も、同じ額を受けられます。
控除は税額から直接引くものではなく、税を計算する前の所得から引くものです。所得が減る分だけ、所得税と住民税が少なくなります。
ひとり親に当たる4つの条件
国税庁の案内では、ひとり親とは、原則としてその年の12月31日の現況で、婚姻をしていないか配偶者の生死が明らかでない人のうち、次の条件をすべて満たす人です。順に確かめると、自分が当たるかが分かります。
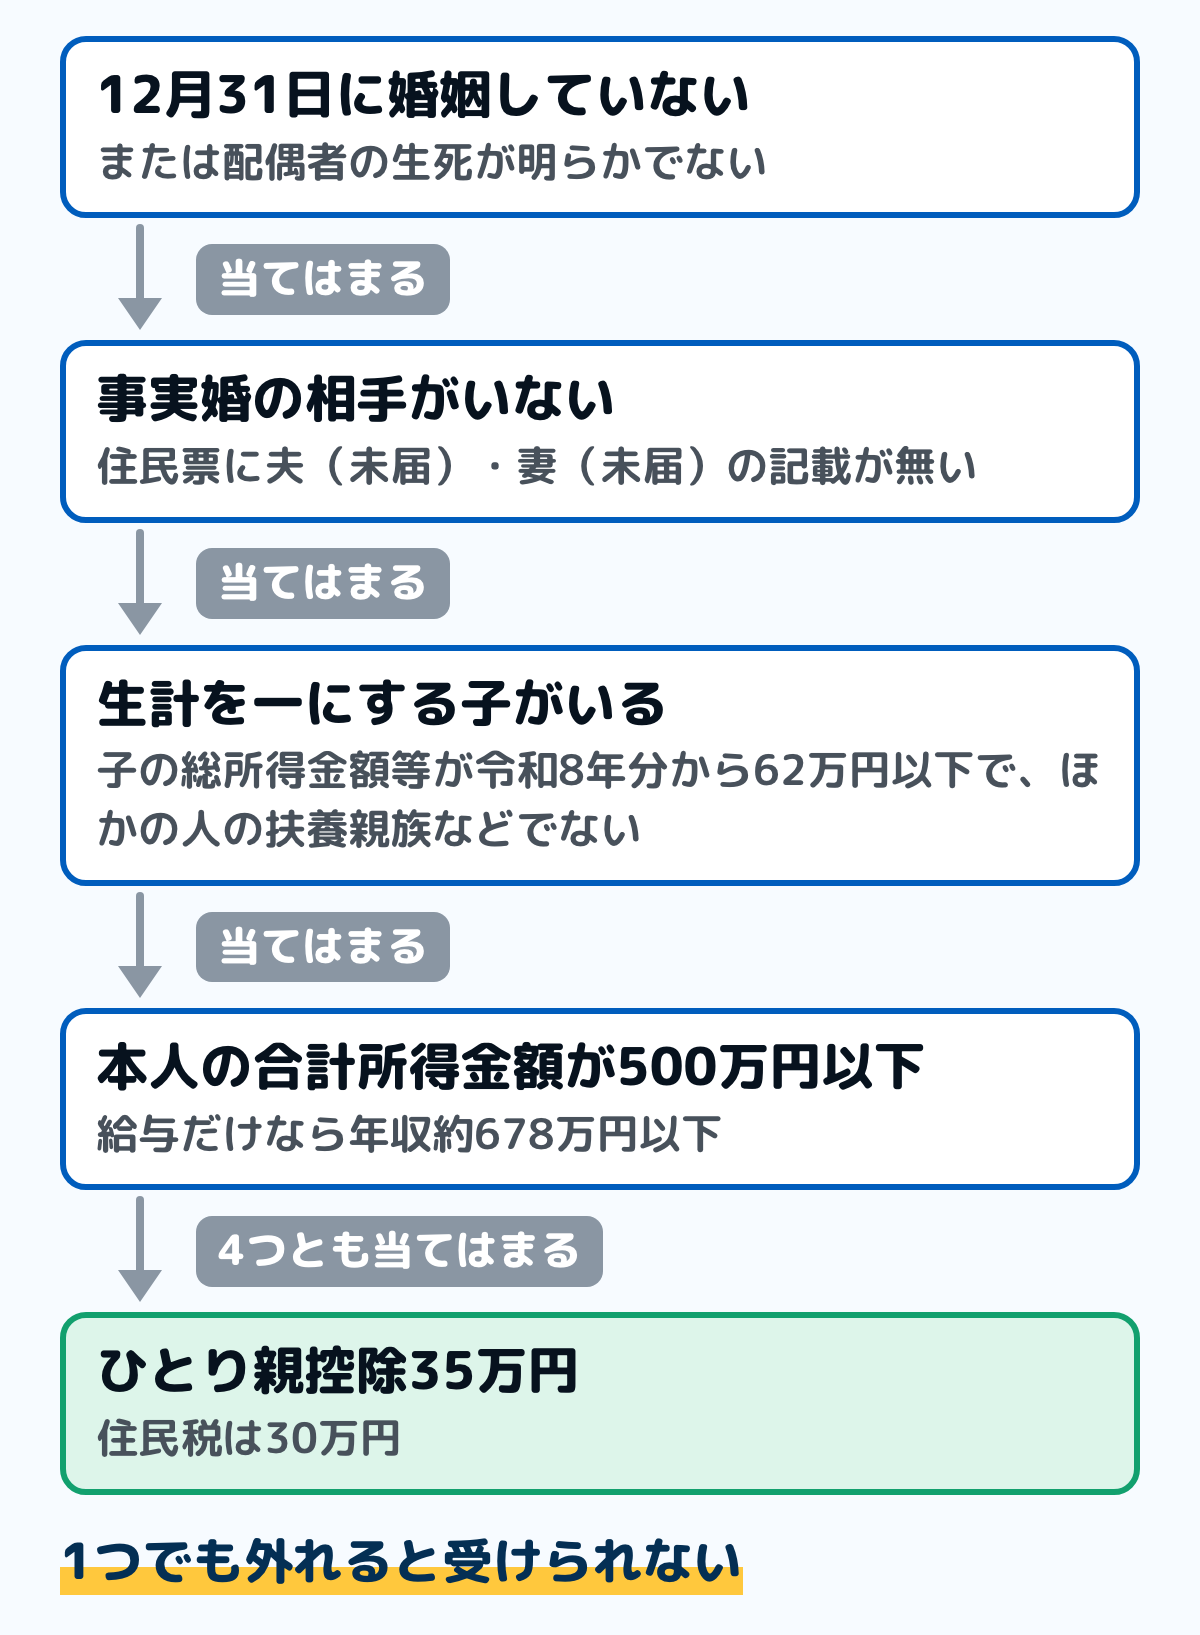
図は、4つの条件を確かめる順番に並べたものです。1つでも当てはまらなければ、ひとり親控除は受けられません。
12月31日に婚姻していない
離婚した人、配偶者と死別した人、結婚せずに子どもを産んで育てている人が当たります。見るのは12月31日の時点なので、年の途中で離婚した人も、年末に婚姻していなければ当たります。反対に、年の途中までひとり親でも、12月31日までに再婚した人は当たりません。
事実婚の相手がいない
国税庁の案内では、その人と事実上婚姻関係と同様の事情にあると認められる一定の人がいないことが条件です。婚姻届を出していなくても、この条件に当たる相手と暮らしている場合は受けられません。
総務省の案内では、住民票の続柄に「夫(未届)」「妻(未届)」の記載がある人は、ひとり親控除も寡婦控除も対象外とされています。住民票の写しで、同じ世帯の人の続柄を確かめられます。
生計を一にする子がいる
子どもの側にも条件があります。子のその年の総所得金額等が62万円以下(令和7年分は58万円以下)で、ほかの人の同一生計配偶者や扶養親族になっていないことです。子の収入が給与だけなら、令和8年分は給与収入136万円以下に当たります。
子どもの年齢の制限はありません。国税庁のQ&Aでは、16歳未満の子は扶養控除の対象になりませんが、ひとり親控除の「生計を一にする子」には年齢の制限が無いとされています。
「生計を一にする」は、同居していることではありません。国税庁のQ&Aでは、進学などで離れて暮らしていても、生活費や学資金を常に送っていれば生計を一にするとされています。
本人の合計所得金額が500万円以下
控除を受ける本人の合計所得金額が500万円以下であることも条件です。給与だけなら、総務省の案内では年収約678万円以下が目安です。
合計所得金額は、手取りではなく、給与収入から給与所得控除を引いた額です。副業などの所得があれば、それも合わせて500万円以下かを見ます。
寡婦控除との違い
寡婦控除は、ひとり親に当たらない女性のうち、夫と離婚・死別した人が受ける控除です。国税庁の案内では、控除額は27万円で、住民税では26万円です。
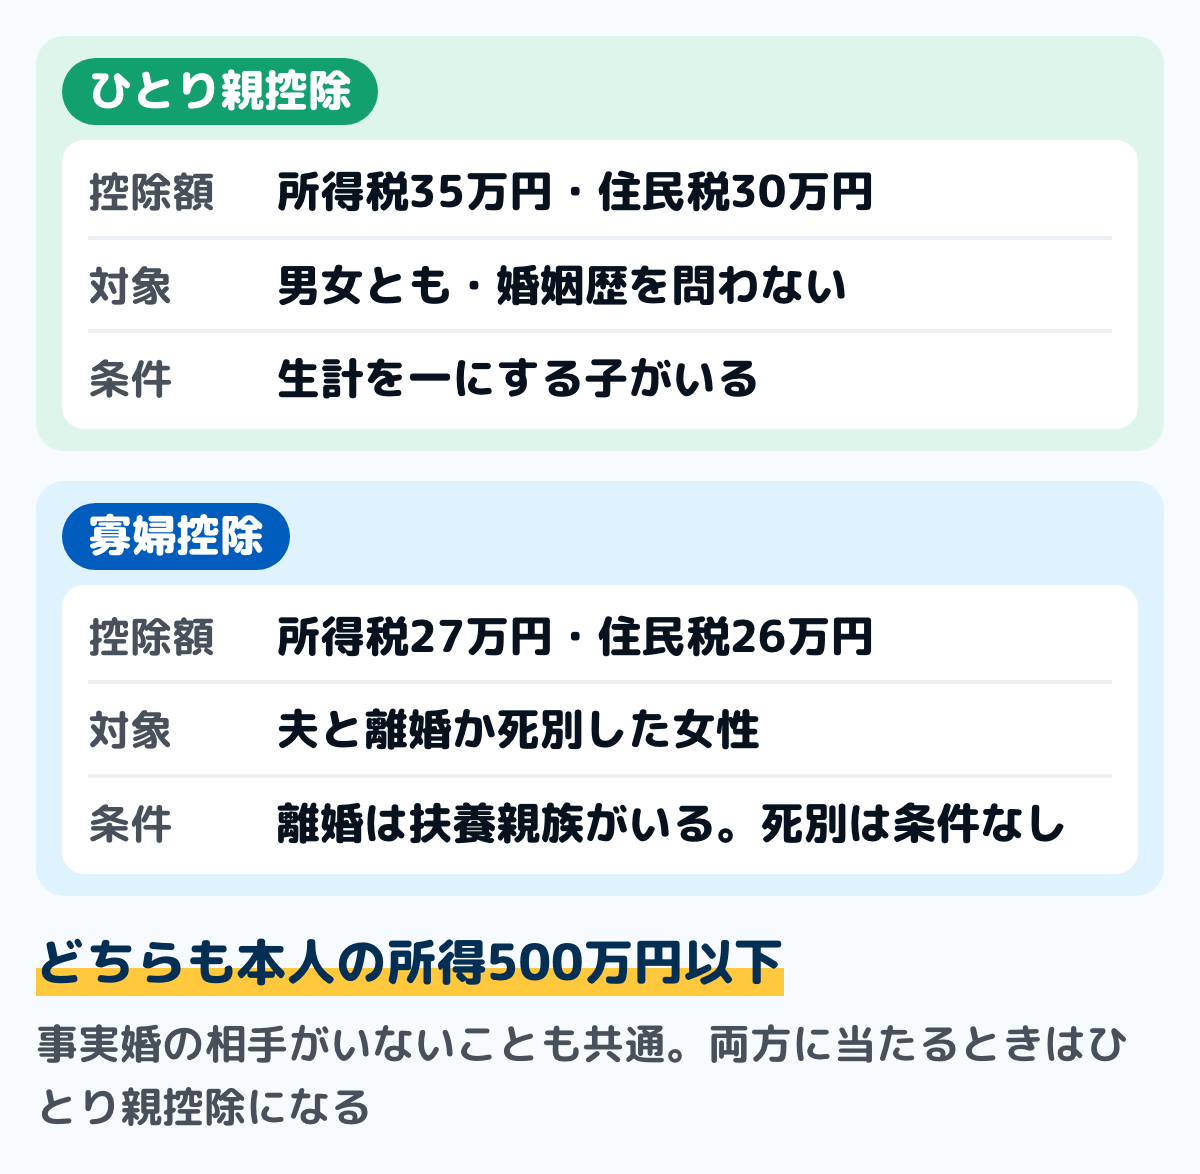
図は、2つの控除の額と条件を並べたものです。両方の条件を満たす人は、額の大きいひとり親控除のほうになり、2つを同時には受けられません。
寡婦控除は、子ども以外の家族を扶養していても受けられます。夫と離婚した人は扶養親族がいることが条件で、夫と死別した人は扶養親族がいなくても受けられます。
男性向けだった寡夫控除は、令和元年分までの控除です。国税庁の案内では、令和2年分からひとり親控除に変わりました。寡婦控除そのものは、いまも続いています。
ひとり親控除で税はいくら減るか(計算の例)
減る所得税は「35万円×本人の所得税の税率」で、住民税は「30万円×所得割の10%」です。例として、所得税の税率が5%の人なら、所得税は1万7,500円、住民税は3万円減り、合わせて年4万7,500円です。
これは税率を5%と置いた例です。所得税には別に復興特別所得税が加わり、もともと税額が少ない人は、減る額もその範囲にとどまります。実際の額は源泉徴収票と住民税の通知書で確かめてください。
令和8年分と令和9年分で変わること
ひとり親控除は、令和8年度の税制改正で2つの点が変わります。変わる年分が違うので、今年の年末調整でどちらが当てはまるかを分けて見ます。
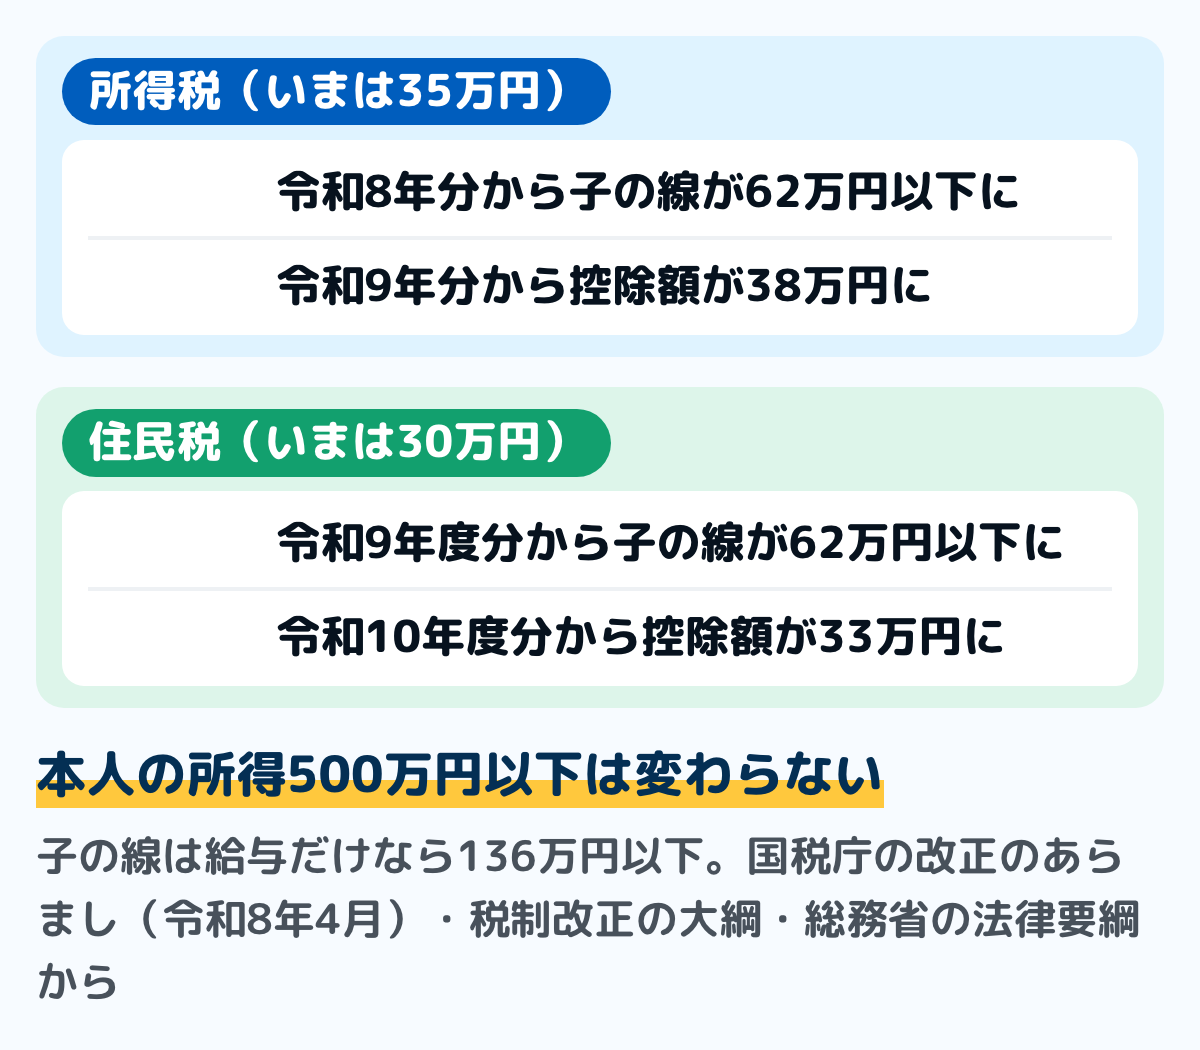
図は、国税庁の改正のあらまし、令和8年度税制改正の大綱、総務省の法律要綱から、変わる時期を並べたものです。令和8年分の年末調整では、控除額は35万円のままで、子の線だけが62万円になります。
控除額が38万円になるのは令和9年分の所得税からで、住民税の33万円は令和10年度分からです。本人の合計所得金額500万円以下という条件は、令和8年度の税制改正の大綱と国税庁の改正のあらましには、変える記載がありません。
年末調整での申告のしかた
会社員は、勤め先に出す「給与所得者の扶養控除等申告書」で申告します。自営業などで年末調整が無い人は、確定申告で受けます。どちらも申告しなければ控除は受けられず、条件に当たるかを確かめる窓口は、所得税は税務署、住民税は市区町村です。
家計簿がある人は、子どもの収入の行から条件を確かめられます。紙でも表計算でも、同じ手順で出せます。
ステップ1子どもの1年の収入を足す10分
子どもにアルバイトの収入があるときは、1月から12月までの給与の総支給額を足します。令和8年分は、給与だけなら136万円以下が条件です。
家計簿に子どもの収入を書いていない場合は、子どものアルバイト先の給与明細で確かめます。12月までの見込みも足して、136万円を超えそうかを見ます。
ステップ2扶養控除等申告書の「ひとり親」にチェックを付ける5分
扶養控除等申告書には「障害者、寡婦、ひとり親又は勤労学生」の欄があります。国税庁の記載例では、自分が寡婦・ひとり親・勤労学生に当たる場合に、この欄にチェックを付けるとされています。
添付する書類は、記載例には示されていません。勤め先から求められたときは、その案内に従います。
ステップ3子どもを書く欄を選ぶ5分
16歳以上の子どもは、扶養控除の対象として子どもを書く欄に書きます。16歳未満の子どもは、扶養控除の対象にならないので、申告書の「住民税に関する事項」にある16歳未満の扶養親族の欄に書きます。
子どもが16歳未満でも、ひとり親控除は受けられます。扶養控除の対象になるかと、ひとり親控除の条件は別の話です。
ステップ4源泉徴収票で、控除が入ったかを確かめる5分
年末調整が終わると、勤め先から源泉徴収票が渡されます。ひとり親に当たる人の欄にしるしがあるかを見ます。読み方は源泉徴収票の見方にまとめています。
しるしが無いときは、勤め先に伝えるか、自分で確定申告をします。国税庁の案内では、還付申告は翌年1月1日から5年間出せます。
住民票の写しを見て、同じ世帯に「夫(未届)」「妻(未届)」と書かれた人がいないかを確かめてみてください。子どもの収入と合わせて、条件のうち2つがその場で分かります。
住民税が非課税になる線にも、ひとり親の区分がある
地方税法では、寡婦・ひとり親で前年の合計所得金額が135万円以下の人には、住民税を課さないとされています。扶養の人数で決まる非課税の線とは別の区分です。
給与だけの場合、令和7年中の収入で決まる令和8年度分は204万3,999円が目安です。令和8年中の収入で決まる令和9年度分は、給与所得控除が74万円になるので、135万円に74万円を足した209万円以下が目安になります。
住民税が非課税になると、非課税であることを条件にした給付や減免の対象になることがあります。条件の全体は住民税非課税世帯とはにまとめています。
児童扶養手当など、ほかの制度との関わり
税のひとり親と、児童扶養手当の「ひとり親家庭」は、決まり方が違います。こども家庭庁の案内では、児童扶養手当の子どもは18歳に達する日以後の最初の3月31日までで、所得制限は扶養する人数で決まります。
ひとり親控除には子どもの年齢の制限が無く、子どもの所得と本人の所得500万円で決まります。どちらか一方に当たっても、もう一方に当たるとは限りません。
児童扶養手当の所得の計算では、父または母である受給者は、ひとり親控除を引けません。横浜市の案内では、寡婦控除とひとり親控除は、養育者・扶養義務者・孤児等の養育者だけに適用されるとされています。手当の額と計算のしかたは児童扶養手当はいくら?にまとめています。
手当そのものに税はかかりません。児童扶養手当法では、手当として受け取ったお金を標準に税を課すことはできないとされているので、家計簿では給与と別の行に書いておくと、年末に所得を足すときに混ざりません。
迷いやすい場面
年の途中で配偶者と死別した
国税庁の質疑応答事例では、年の途中で配偶者が亡くなった場合、配偶者控除は亡くなった時点で、ひとり親控除は12月31日の時点で判定するとされています。どちらの条件も満たしていれば、その年は両方を受けられます。配偶者控除の条件は配偶者控除と配偶者特別控除の違いにまとめています。
離婚した相手が養育費を払っている
国税庁の質疑応答事例では、扶養義務の履行として一定の年齢まで支払われる養育費は、原則として支払う側と子どもが生計を一にしているものとして扱われます。支払う側が子どもを扶養控除の対象にすることもあります。養育費の額の目安は養育費の相場は?にまとめています。
同じ子どもを扶養控除の対象にできるのは、元夫か元妻のどちらか一方だけです。子どもが元配偶者の扶養親族になっていると、その子ではひとり親控除の条件を満たさないので、どちらが申告するかを確かめます。
実家で親と同居している
子どもが祖父母の扶養親族として申告されている場合は、「ほかの人の扶養親族になっていない」という条件に当たりません。同居する親がどの家族を扶養に入れているかを、年末調整の前に確かめます。
大学生の子にアルバイトの収入がある
子どもの年齢の制限は無いので、大学生でも条件の範囲なら受けられます。令和8年分は、アルバイトの給与だけなら136万円以下が線です。
掛け持ちをしている場合は、すべての勤め先の給与を足して見ます。子ども自身の税の線は103万の壁にまとめています。
子どもが就職した・再婚した
子どもの所得が線を超えたり、就職して独立した生活になったりすると、その年からひとり親控除は受けられません。夫と死別した女性は、扶養親族がいなくても寡婦控除に当たることがあります。
年の途中で再婚した場合は、12月31日に婚姻しているので、その年はひとり親控除を受けられません。国税庁の案内では、年の途中でひとり親に当たることになったときなどに扶養控除等申告書の異動の申告が要るとされていて、再婚したときの出し直しは勤め先の案内で確かめます。
よくある質問
Qひとり親控除は、子どもが何歳まで受けられますか
年齢の制限はありません。子どもの総所得金額等が62万円以下(令和8年分)で、生計を一にしていて、ほかの人の扶養親族などになっていなければ受けられます。
Qひとり親控除は、年収いくらまで受けられますか
本人の合計所得金額が500万円以下であることが条件です。給与だけなら、総務省の案内では年収約678万円以下が目安です。
Q所得の条件が1,000万円になると聞きましたが、いつからですか
令和8年度の税制改正の大綱と国税庁の改正のあらましには、本人の所得500万円以下の条件を変える記載はありません。改正されるのは、令和9年分からの控除額38万円と、令和8年分からの子の線62万円です。
Q住民税のひとり親控除はいくらですか
30万円です。総務省の法律要綱では、令和10年度分以後の住民税から33万円になります。寡婦控除は26万円です。
Q寡婦控除は、いつまでですか
いまも続いている控除で、令和8年度の改正でも額は27万円のままです。令和2年分から変わったのは、男性向けの寡夫控除がひとり親控除に変わった点です。
Q申告を忘れた年の分は、あとから受けられますか
確定申告で受けられます。国税庁の案内では、確定申告の義務がない人の還付申告は、翌年1月1日から5年間出せます。窓口は住所地の税務署です。
まとめ
- ひとり親控除は所得税35万円・住民税30万円。婚姻歴と性別は問わない
- 条件は、12月31日に婚姻していない・事実婚の相手がいない・生計を一にする子がいる・本人の合計所得金額500万円以下の4つ
- 子の所得の線は令和8年分から62万円以下(給与だけなら136万円以下)。子どもの年齢の制限は無い
- 寡婦控除は所得税27万円・住民税26万円で、両方に当たるときはひとり親控除になる
- 控除額は令和9年分の所得税から38万円、住民税は令和10年度分から33万円
- 寡婦・ひとり親で前年の合計所得金額135万円以下なら、住民税は非課税
4つの条件は、住民票と子どもの収入を見れば確かめられます。年末調整の用紙では「ひとり親」の欄にチェックを付け、子どもを書く欄も埋めます。
この記事で参照した公的情報
- No.1171 ひとり親控除(控除額35万円・12月31日の現況で婚姻をしていない・事実上婚姻関係と同様の事情にある人がいない・生計を一にする子=総所得金額等が令和8年分から62万円以下で他の人の同一生計配偶者や扶養親族でない・本人の合計所得金額500万円以下)
- No.1171 ひとり親控除 Q&A(年齢16歳未満の子は扶養控除の対象にならないが、ひとり親控除の生計を一にする子には年齢の制限が無い)
- No.1170 寡婦控除(控除額27万円・ひとり親に当たらない人で、夫と離婚した後婚姻をしておらず扶養親族がいる人、または夫と死別した後婚姻をしていない人・合計所得金額500万円以下)
- No.1172 寡夫控除(令和2年分から、ひとり親控除に変わった)
- 源泉所得税の改正のあらまし(令和8年4月)(ひとり親の生計を一にする子の所得要件62万円以下=給与収入136万円以下・ひとり親控除の控除額38万円は令和9年分以後の所得税)
- 令和8年分 年末調整の申告書を提出される方へ(寡婦控除27万円・ひとり親控除35万円・「ひとり親」の定義・本年の中途でひとり親に該当することとなったときは異動申告が必要)
- ≪記載例≫令和8年分 給与所得者の扶養控除等申告書(障害者、寡婦、ひとり親又は勤労学生の欄・住民税に関する事項の16歳未満の扶養親族)
- 配偶者控除とひとり親控除の双方適用(年の中途で配偶者が死亡した場合は、配偶者控除は死亡時・ひとり親控除は12月31日で判定し、両方を受けられる)
- 窓口
- 国税庁(質疑応答事例)
- 確認日
- 確認先
- https://www.nta.go.jp/law/shitsugi/gensen/03/10.htm
- 生計を一にするかどうかの判定(養育費の負担)(扶養義務の履行として一定の年齢まで支払われる養育費は、原則として生計を一にしているものとして扱う・扶養控除は元夫か元妻のどちらか一方)
- 窓口
- 国税庁(質疑応答事例)
- 確認日
- 確認先
- https://www.nta.go.jp/law/shitsugi/shotoku/05/65.htm
- No.1180 扶養控除 Q&A(「生計を一にする」は同居を要件としない・常に生活費や学資金の送金があれば生計を一にする)
- No.1410 給与所得控除(令和8年分・令和9年分は収入220万円まで74万円・660万円以上850万円未満は収入×90%−110万円)
- No.2030 還付申告(確定申告の義務がない人も、翌年1月1日から5年間、還付申告書を提出できる)
- 未婚のひとり親に対する税制上の措置及び寡婦(寡夫)控除の見直し等(住民税のひとり親控除30万円・寡婦控除26万円・所得500万円(年収約678万円)以下・住民票の続柄に「夫(未届)」「妻(未届)」の記載がある人は対象外)
- 地方税法 第295条・第314条の2(寡婦・ひとり親で前年の合計所得金額135万円以下の人には住民税を課さない・住民税の寡婦控除26万円・ひとり親控除30万円)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法等の一部を改正する法律要綱(令和8年法律第2号・令和10年度以後の住民税はひとり親控除の額を33万円・令和9年度以後の住民税は同一生計配偶者と扶養親族の前年の合計所得金額要件を62万円以下)
- 地方税法施行令 第7条の2の2(令和8年政令第83号による改正後・令和9年1月1日施行=ひとり親の生計を一にする子は前年の総所得金額等が62万円以下)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325CO0000000245
- 令和8年度税制改正の大綱(令和7年12月26日閣議決定)(ひとり親控除の控除額を38万円に・令和9年分以後の所得税/住民税は33万円・令和10年度分以後/住民税のひとり親の生計を一にする子の前年の総所得金額等の要件を62万円以下・令和9年度分以後)
- 窓口
- 総務省(財務省の大綱の写し)
- 確認日
- 確認先
- https://www.soumu.go.jp/main_content/001048724.pdf
- 児童扶養手当(所得から差し引ける諸控除=寡婦控除・ひとり親控除は養育者・扶養義務者・孤児等の養育者のみ)
- 児童扶養手当法(第25条 公課の禁止=手当として支給を受けた金銭を標準として租税その他の公課を課すことができない)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/336AC0000000238
- 児童扶養手当について(支給対象は18歳に達する日以後の最初の3月31日までの児童を監護する父母等・所得制限は扶養親族等の数で決まる)
- 窓口
- こども家庭庁
- 確認日
- 確認先
- https://www.cfa.go.jp/policies/hitori-oya/fuyou-teate