配偶者控除と配偶者特別控除の違い|令和8年分の控除額の表と、年末調整の申告書の書き方
 Move for People株式会社
配偶者控除と配偶者特別控除は、どちらも配偶者がいる人の所得から差し引く控除です。どちらになるかは、配偶者のその年の合計所得が62万円以下か、62万円を超えて133万円以下かで分かれます。
この記事では、令和8年分の控除額の表と給与収入に直した目安を国税庁の案内で確かめて並べます。住民税での額、社会保険の扶養との違い、年末調整で出す配偶者控除等申告書の書き方、家計簿で配偶者の年収を確かめる手順まで書きます。
配偶者控除と配偶者特別控除の違いが分かりません。年末調整の用紙のどこに何を書けばよいのかも迷います。
違いは、配偶者の所得が62万円以下かどうか
国税庁の案内では、配偶者控除は所得税法上の「控除対象配偶者」がいる人が受ける控除です。配偶者控除を受けられない人のうち、配偶者の所得が一定の範囲にある人が受けるのが配偶者特別控除です。
2つは同時には受けられません。同じ配偶者について、所得が62万円以下なら配偶者控除、62万円超133万円以下なら配偶者特別控除のどちらか一方になります。
どちらにも共通する条件
配偶者の側の条件は、次の3つが共通です。国税庁の案内では、その年の12月31日の時点で判定します。
- 民法の規定による配偶者であること(内縁関係の人は当たりません)
- 控除を受ける人と生計を一にしていること
- 青色申告者の事業専従者として給与を受けていないこと、または白色申告者の事業専従者でないこと
控除を受ける本人にも条件があります。本人のその年の合計所得が1,000万円以下であることです。1,000万円を超えると、配偶者の所得がいくらでも、どちらの控除も受けられません。
配偶者控除は、配偶者の所得62万円以下
配偶者控除は、令和8年分は配偶者の合計所得62万円以下が条件です。収入が給与だけなら、給与収入136万円以下に当たります。令和7年分は58万円以下(給与収入123万円以下)、令和6年分までは48万円以下(103万円以下)でした。
配偶者がその年の12月31日時点で70歳以上なら「老人控除対象配偶者」になり、控除額が上がります。令和8年分なら、昭和32年1月1日以前に生まれた人です。
配偶者特別控除は、62万円超133万円以下
配偶者特別控除は、令和8年分は配偶者の合計所得が62万円を超え133万円以下のときに受けられます。給与収入だけなら、136万円を超え207万円以下です。
配偶者の所得が増えるにつれて、控除額は段階的に減ります。国税庁の案内では、配偶者特別控除は夫婦の間で互いに受けることはできないとされています。
令和8年分の控除額の表
控除額は、本人の合計所得と配偶者の合計所得の2つで決まります。まず、本人の合計所得が900万円以下の人の額を並べます。
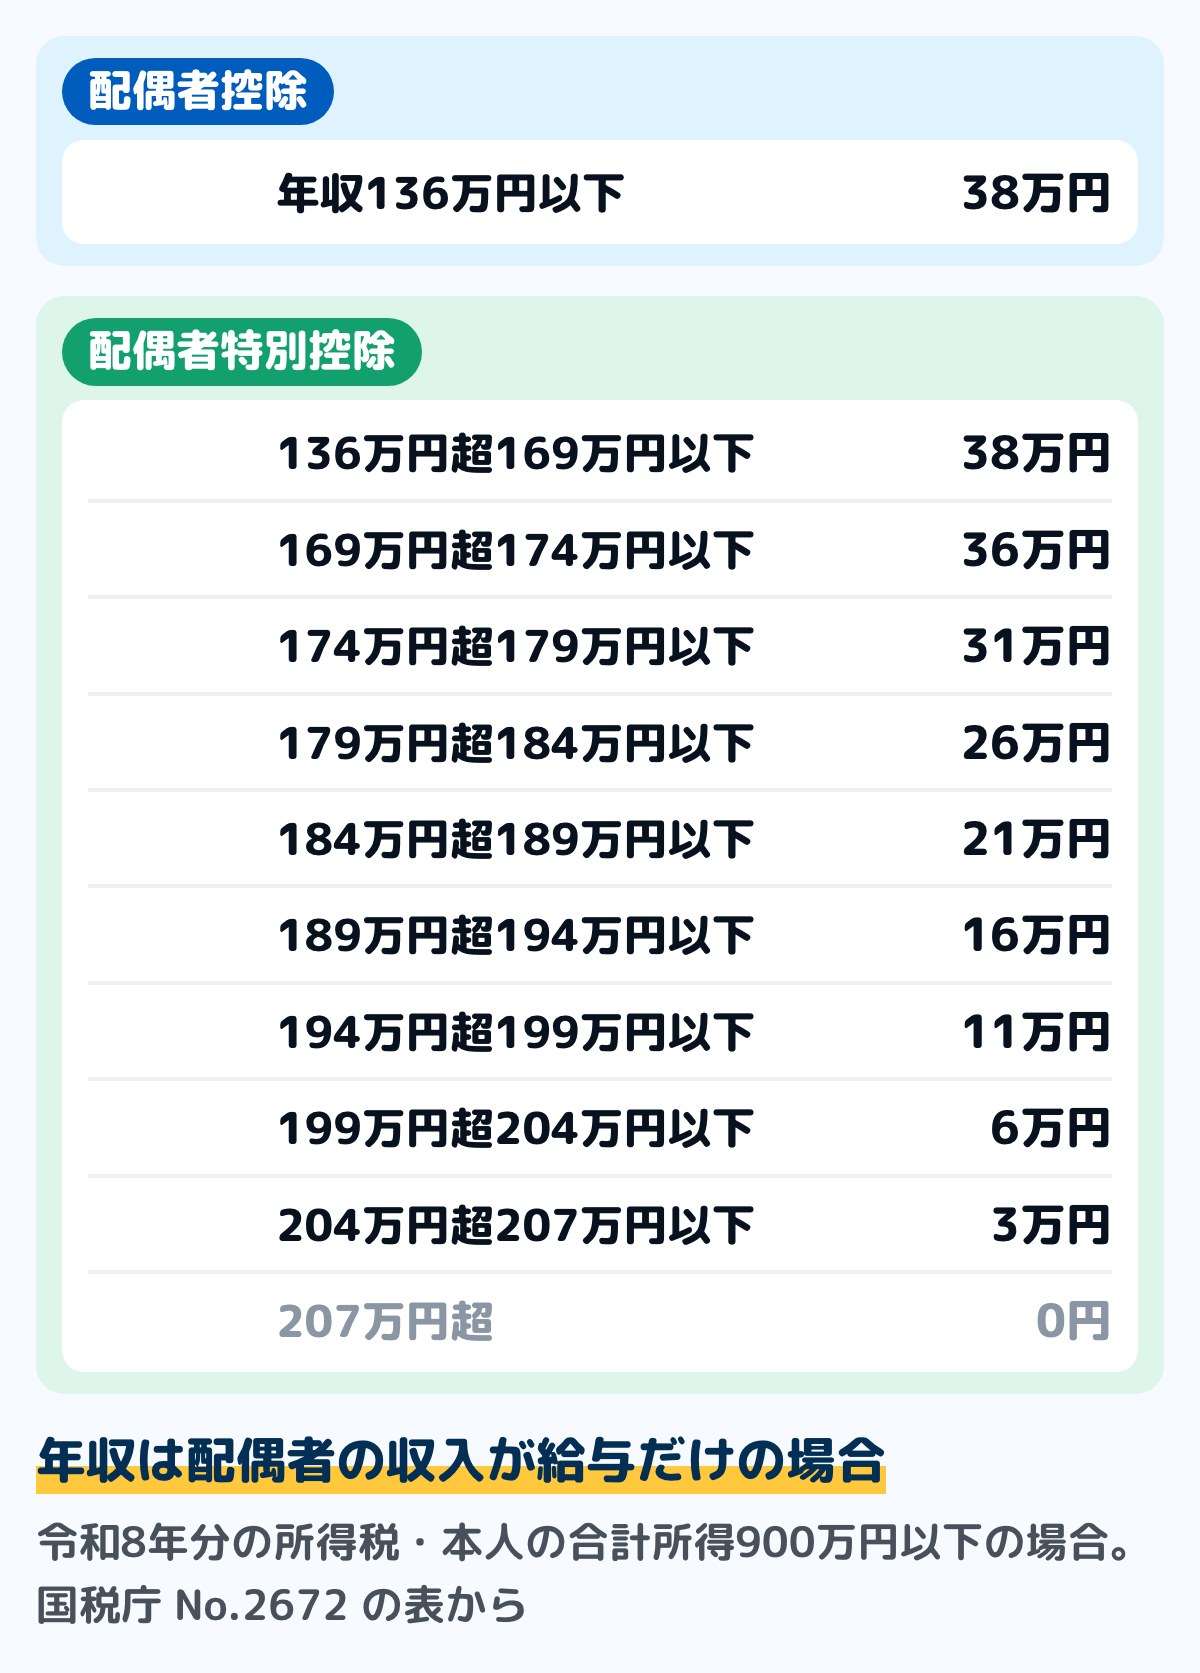
図は、国税庁のNo.2672の表から、本人の合計所得が900万円以下の列を取り出したものです。年収は、配偶者の収入が給与だけの場合の目安です。
配偶者の合計所得で見ると、62万円超95万円以下は38万円で、配偶者控除と同じ額です。そこから5万円刻みで36万円・31万円・26万円・21万円・16万円・11万円・6万円と下がり、130万円超133万円以下は3万円です。
本人の所得が900万円を超えると、額が下がる
本人の合計所得が900万円を超えると、どちらの控除も額が小さくなります。本人の側の線は、900万円・950万円・1,000万円の3つです。
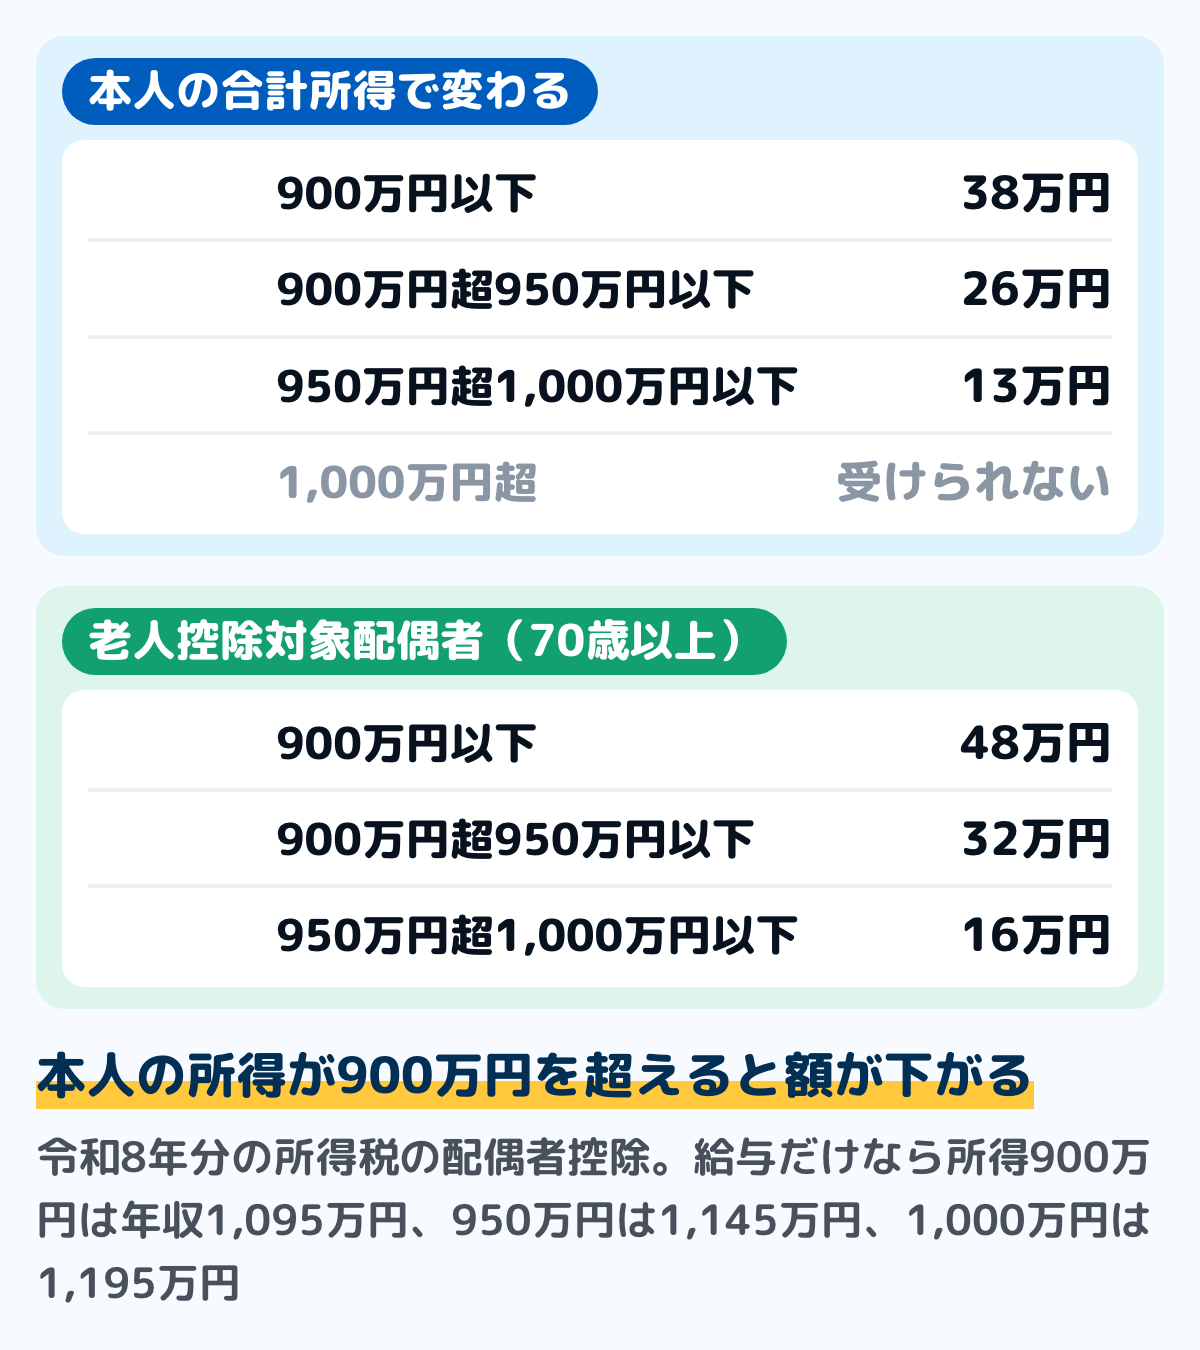
図は、配偶者控除の額を本人の所得で並べたものです。本人の収入が給与だけなら、所得900万円は給与収入1,095万円、950万円は1,145万円、1,000万円は1,195万円に当たります。
配偶者特別控除も同じように下がります。配偶者の所得が62万円超95万円以下なら、本人900万円以下で38万円、900万円超950万円以下で26万円、950万円超1,000万円以下で13万円です。
国税庁のNo.2672では、本人に所得金額調整控除が適用される場合は、本人の給与収入の目安に15万円を足すとされています。所得金額調整控除は、給与収入が850万円を超える人で、23歳未満の扶養親族がいる人などが受ける控除です。
給与収入で見る目安と、年収の壁
配偶者の収入が給与だけなら、合計所得は給与収入から給与所得控除を引いた額です。令和8年分の給与所得控除は、収入220万円までなら74万円なので、62万円に74万円を足した136万円が配偶者控除の線になります。
同じ計算で、配偶者特別控除が満額の38万円のままなのは給与収入169万円までです。207万円を超えると、配偶者特別控除も0円になります。
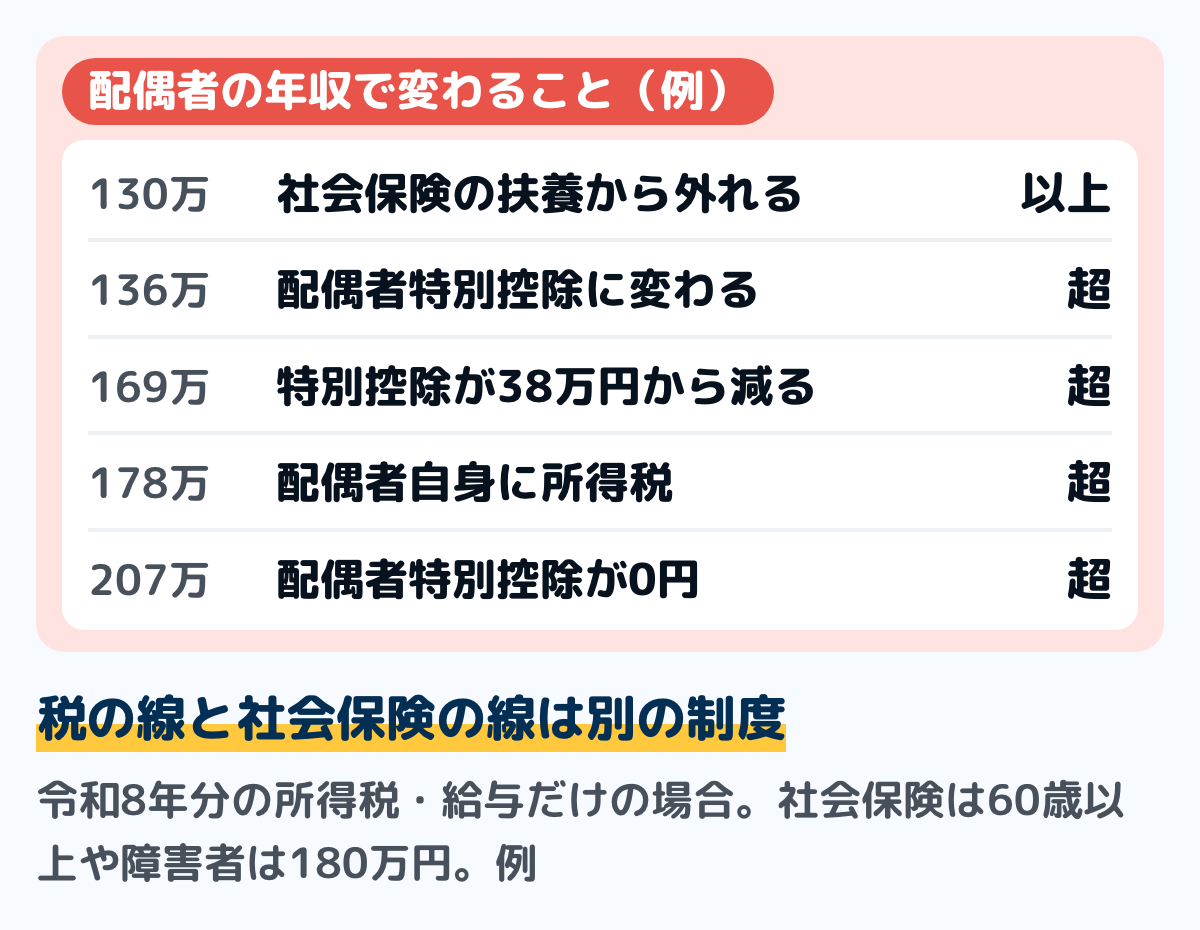
図は、配偶者の給与収入の額ごとに、何が変わるかを並べた例です。税の線は令和8年分の所得税、社会保険の線は日本年金機構の案内の額です。
配偶者自身に所得税がかかり始めるのは、令和8年分では給与収入178万円を超えたときです。給与所得控除74万円と基礎控除104万円を足した額で、103万の壁に計算の中身をまとめています。
社会保険の扶養(130万円)は、別の基準
税の配偶者控除と、健康保険・年金の扶養は別の制度です。日本年金機構の案内では、健康保険の被扶養者と認められるのは年間収入130万円未満の人で、60歳以上の人や障害のある人は180万円未満です。
税は1月から12月までの所得で見ますが、社会保険の扶養はこれからの年間収入の見込みで見ます。数え方も違うので、136万円以下で配偶者控除を受けられても、130万円以上なら社会保険の扶養からは外れます。社会保険の側は130万の壁にまとめました。
控除で税はいくら減るか(計算の例)
控除は税額から直接引くものではなく、税を計算する前の所得から引くものです。減る所得税は「控除額×本人の所得税の税率」で、税率は課税される所得によって5%から45%まで分かれます。
例として、本人の所得税の税率が10%の場合を計算します。配偶者控除38万円なら所得税は3万8,000円減り、住民税の配偶者控除33万円に所得割の10%を掛けると、住民税は3万3,000円減ります。
合わせて年7万1,000円の例です。所得税には別に復興特別所得税が加わるので、実際の額は源泉徴収票と住民税の通知書で確かめてください。
住民税の配偶者控除は、額と線が少し違う
住民税にも配偶者控除と配偶者特別控除があります。地方税法では、住民税の配偶者控除は本人の前年の合計所得が900万円以下なら33万円で、老人控除対象配偶者は38万円です。
本人が900万円超950万円以下なら22万円(老人は26万円)、950万円超1,000万円以下なら11万円(老人は13万円)です。所得税の38万円・26万円・13万円より、それぞれ小さくなっています。
住民税の配偶者特別控除は、本人900万円以下の場合、配偶者の前年の合計所得が100万円以下なら33万円です。そこから31万円・26万円・21万円・16万円・11万円・6万円と下がり、130万円超133万円以下は3万円です。
配偶者の所得の線は、年度で変わります。総務省の法律要綱では、令和9年度分以後の住民税で同一生計配偶者の前年の合計所得金額の要件が62万円以下になり、令和8年度分までは58万円以下でした。
令和8年中の所得で決まる令和9年度分の住民税から、線は所得税と同じ62万円にそろいます。住民税の決まり方は住民税はいくら?にまとめています。
家計簿で配偶者の年収を確かめ、申告書に書く手順
年末調整で配偶者控除か配偶者特別控除を受けるには、勤め先に「給与所得者の配偶者控除等申告書」を出します。国税庁の案内では、その年の最後に給与の支払を受ける日の前日までに出すことになっています。
用紙は、基礎控除申告書・特定親族特別控除申告書・所得金額調整控除申告書と1枚にまとまっています。書くのは、本人と配偶者の「その年の合計所得の見積額」です。見積額の元になる配偶者の年収は、家計簿の収入の行から拾えます。紙でも表計算でも、同じ手順で出せます。
ステップ1配偶者の1月からの給与を足す10分
家計簿の収入の行から、配偶者の給与を1月の分から足します。見るのは手取りではなく、給与明細の総支給額です。
手取りしか書いていない月は、その月の給与明細で総支給額を確かめます。明細の読み方は給与明細の見方にまとめています。
ステップ212月までの見込みを足す5分
残りの月の見込みを足して、その年の給与収入の見積額を出します。1月から12月までに支払われる分で数えるので、12月分の給与が翌年1月に支払われるなら、その分は翌年に入ります。
見積額が136万円に近いときや、169万円・207万円の前後にあるときは、残りの月の働き方で控除額が変わります。どの線の手前にいるかを、家計簿の余白に書いておきます。
ステップ3申告書の区分Ⅰと区分Ⅱを選ぶ10分
申告書の上の段で、本人の合計所得の見積額から区分Ⅰ(900万円以下・950万円以下・1,000万円以下)を選びます。下の段には配偶者の氏名・個人番号・生年月日・住所と、配偶者の合計所得の見積額を書きます。
配偶者の給与収入が220万円までなら、74万円を引いた額が給与だけの場合の合計所得です。その額で区分Ⅱを選び、「控除額の計算」の表から区分Ⅰと区分Ⅱが交わる額を、配偶者控除か配偶者特別控除の欄に書きます。
ステップ4扶養控除等申告書のA欄と混同しない5分
扶養控除等申告書にも、配偶者を書く「A 源泉控除対象配偶者」の欄があります。国税庁の記載例では、本人の所得が900万円以下で、配偶者の所得が95万円以下の場合に書く欄です。
この欄は毎月の源泉徴収のためのものです。記載例には、配偶者控除や配偶者特別控除を受けるには、この欄に書いたかどうかにかかわらず配偶者控除等申告書を出す必要があると書かれています。
配偶者の給与明細を、1月の分から並べてみてください。総支給額の合計が分かれば、配偶者控除等申告書の区分Ⅱが決まります。
年末調整の3枚の書類全体の書き方は、年末調整の書き方にまとめています。12月に戻ったお金は、給料とは別の行に書いておくと翌月と比べやすくなります。
迷いやすい場面
年の途中で結婚した・離婚した
国税庁の案内では、控除対象配偶者に当たるかはその年の12月31日の現況で判定します。年の途中で結婚した場合は、12月31日に配偶者であり、その年1年分の所得が条件の範囲にあれば受けられます。
年の途中で離婚した場合は、12月31日には配偶者ではないので受けられません。控除額に月割りはありません。配偶者控除のほか、扶養の届けや住所・名義の変更の期限を順に並べたものは結婚後の手続きとお金にあります。
年の途中で配偶者が亡くなった
国税庁のQ&Aでは、配偶者が年の中途で亡くなった場合は、亡くなった時の現況で判定するとされています。所得の条件は、その年の1月1日から亡くなった日までの合計所得で見ます。
条件を満たせば、配偶者控除を受けられます。子どもがいてひとり親に当たる場合は、ひとり親控除もあわせて受けられることがあります。条件はひとり親控除とはにまとめています。
共働きで、どちらも相手の控除を受けたい
配偶者特別控除は、夫婦の間で互いに受けることはできません。一方がもう一方を配偶者特別控除の対象にしている場合、その相手は自分の側で配偶者特別控除を受けられません。
共働きで2人とも所得が133万円を超えるなら、どちらも受けられません。控除を受けるのは、所得が少ないほうを配偶者として申告する側の1人です。
配偶者が育休中・出産手当金を受けている
国税庁のQ&Aでは、出産育児一時金・出産手当金・育児休業給付金・雇用保険の求職者給付は課税されないので、配偶者の合計所得に含めないとされています。育休中で給与が少ない年は、配偶者控除の対象になることがあります。
家計簿では、これらの給付を給与と別の行に書いておくと、年末に配偶者の給与収入を足すときに混ざりません。育休中の給付は育休手当の計算にまとめています。
配偶者が事業専従者として給与を受けている
青色申告者の事業専従者として給与を受けている配偶者と、白色申告者の事業専従者は、配偶者控除も配偶者特別控除も対象になりません。事業をしている人の家族が手伝っている場合は、専従者として届けているかを確かめます。
配偶者が海外に住んでいる
国税庁のNo.2672では、控除の対象になる配偶者が非居住者の場合、配偶者控除等申告書を出すときに「親族関係書類」と「送金関係書類」を出すか見せる必要があるとされています。扶養控除等申告書で親族関係書類を出していれば、その分は要りません。
送金関係書類は、その年に生活費などを送ったことが分かる金融機関の書類などです。送金のたびに家計簿の支出の行に書いておくと、書類をそろえるときに探しやすくなります。
内縁関係・事実婚
国税庁のQ&Aでは、内縁の妻など事実婚の相手は民法の規定による配偶者ではないので、配偶者控除の対象にならないとされています。配偶者特別控除も同じ条件です。
よくある質問
Q配偶者控除と扶養控除は、何が違いますか
配偶者は扶養控除の対象になりません。国税庁の案内では、扶養親族は配偶者以外の親族とされていて、配偶者には配偶者控除と配偶者特別控除があります。扶養控除の額と条件は扶養控除とはにまとめています。
Q配偶者控除で、税金はいくら戻りますか
減る所得税は、控除額に本人の所得税の税率を掛けた額です。税率10%の人が38万円の控除を受ければ3万8,000円で、住民税も別に減ります。毎月の給与で差し引いていなかった分は、年末調整で精算されます。
Q配偶者控除は、いくらまで働けば受けられますか
令和8年分は、配偶者の収入が給与だけなら給与収入136万円以下が配偶者控除の線です。136万円を超えても207万円以下なら、配偶者特別控除があります。
Q本人の年収が1,000万円を超えると、どうなりますか
本人の合計所得が1,000万円を超えると、どちらの控除も受けられません。収入が給与だけなら、給与収入1,195万円が合計所得1,000万円に当たります。
Q年末調整で出し忘れたら、どうなりますか
年末調整で受けなかった控除は、自分で確定申告をして受けられます。国税庁の案内では、確定申告の義務がない人の還付申告は、翌年1月1日から5年間出せます。窓口は住所地の税務署です。
まとめ
- 配偶者控除は配偶者の合計所得62万円以下、配偶者特別控除は62万円超133万円以下(令和8年分)
- 給与だけなら、配偶者控除は給与収入136万円以下、配偶者特別控除は207万円以下が目安
- 控除額は本人の合計所得900万円・950万円・1,000万円の線で下がり、1,000万円を超えると受けられない
- 住民税の配偶者控除は33万円(老人38万円)。令和9年度分から所得の線は所得税と同じ62万円になる
- 社会保険の扶養は年間収入130万円未満が基準で、税の控除とは別
- 年末調整では配偶者控除等申告書を出す。扶養控除等申告書のA欄に書いただけでは受けられない
配偶者の1年分の給与収入が分かれば、どちらの控除になるかと控除額は表から決まります。家計簿の収入の行を、年に1度だけ足してみてください。
この記事で参照した公的情報
- No.1191 配偶者控除(控除額38万円・26万円・13万円/老人控除対象配偶者48万円・32万円・16万円・本人の合計所得1,000万円以下・配偶者の合計所得は令和8年分から62万円以下=給与収入136万円以下・12月31日の現況で判定)
- No.1191 配偶者控除 Q&A(内縁の妻は対象外・年の中途で死亡した場合は死亡時で判定・求職者給付・出産育児一時金・育児休業給付金は合計所得金額に含めない)
- No.1195 配偶者特別控除(令和8年分は配偶者の合計所得62万円超133万円以下・本人の合計所得1,000万円以下・夫婦の間で互いに受けることはできない・令和8年分以降の控除額の表)
- No.2672 年末調整で配偶者控除または配偶者特別控除の適用を受けるとき(給与所得者の配偶者控除等申告書を最後の給与の支払を受ける日の前日までに提出・控除額の表と給与収入の参考額136万円〜207万円・本人の給与収入1,095万円・1,145万円・1,195万円・所得金額調整控除があれば15万円を加える)
- No.1410 給与所得控除(令和8年分・令和9年分は収入220万円まで74万円)
- 源泉所得税の改正のあらまし(令和8年4月)(同一生計配偶者の所得要件62万円以下=給与収入136万円以下・配偶者特別控除の対象となる配偶者62万円超133万円以下=136万円超207万円以下・令和8年11月までの源泉徴収は変わらず12月の年末調整で精算)
- 令和8年分 年末調整の申告書を提出される方へ(配偶者控除等申告書で受けられる控除・申告書の確かめ方)
- 令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書(区分Ⅰ・区分Ⅱ・控除額の計算)
- ≪記載例≫令和8年分 給与所得者の扶養控除等申告書(A 源泉控除対象配偶者=本人の所得900万円以下・配偶者の所得95万円以下/配偶者(特別)控除は記載の有無にかかわらず配偶者控除等申告書の提出が必要)
- No.1411 所得金額調整控除(給与等の収入金額が850万円を超え、本人が特別障害者・23歳未満の扶養親族がいる・特別障害者である同一生計配偶者か扶養親族がいる人)
- No.2030 還付申告(確定申告の義務がない人も、翌年1月1日から5年間、還付申告書を提出できる)
- No.2260 所得税の税率(課税される所得金額に応じて5%から45%)
- 地方税法 第314条の2(個人住民税の配偶者控除33万円・22万円・11万円/老人控除対象配偶者38万円・26万円・13万円・配偶者特別控除は前年の合計所得100万円以下なら33万円で段階的に減る・前年の12月31日の現況で判定)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法等の一部を改正する法律要綱(令和8年法律第2号・令和9年度以後の個人住民税は同一生計配偶者及び扶養親族の前年の合計所得金額要件を62万円以下=改正前は58万円以下)
- 地方税法等の一部を改正する法律の概要(給与所得控除の最低保障額を74万円に・令和9年度分の個人住民税から適用)
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件(年間収入130万円未満・60歳以上または障害者は180万円未満・同居は被保険者の収入の半分未満)