130万の壁とは|扶養を外れる基準、労働契約で見る新しい判定、超えたら払う保険料
 Move for People株式会社

130万円の壁は、会社員などに扶養されている家族が、健康保険と年金の扶養から外れる年収の線です。年間収入が130万円以上になると見込まれると扶養から外れ、勤め先の社会保険か、国民健康保険と国民年金に入って保険料を自分で払います。
2026年は、この線の周りが2つ変わりました。令和8年4月1日以降の認定は労働契約の賃金で年収を見込めるようになり、10月1日には106万円の賃金の条件が無くなりました。130万円という額そのものは変わっていません。
130万円は、健康保険と年金の扶養から外れる基準
扶養に入っている家族は、自分で健康保険料や年金保険料を払わなくても保険証を持ち、年金の記録が付きます。被扶養者になれるかどうかの収入の線を、日本年金機構の頁から4つに分けて並べます。
- 年間収入:130万円未満(60歳以上か障害者は180万円未満)
- 19歳以上23歳未満:配偶者以外は、年間収入150万円未満
- 同居のとき:収入が被保険者(扶養している人)の収入の半分未満
- 別居のとき:収入が被保険者からの仕送り額より少ない
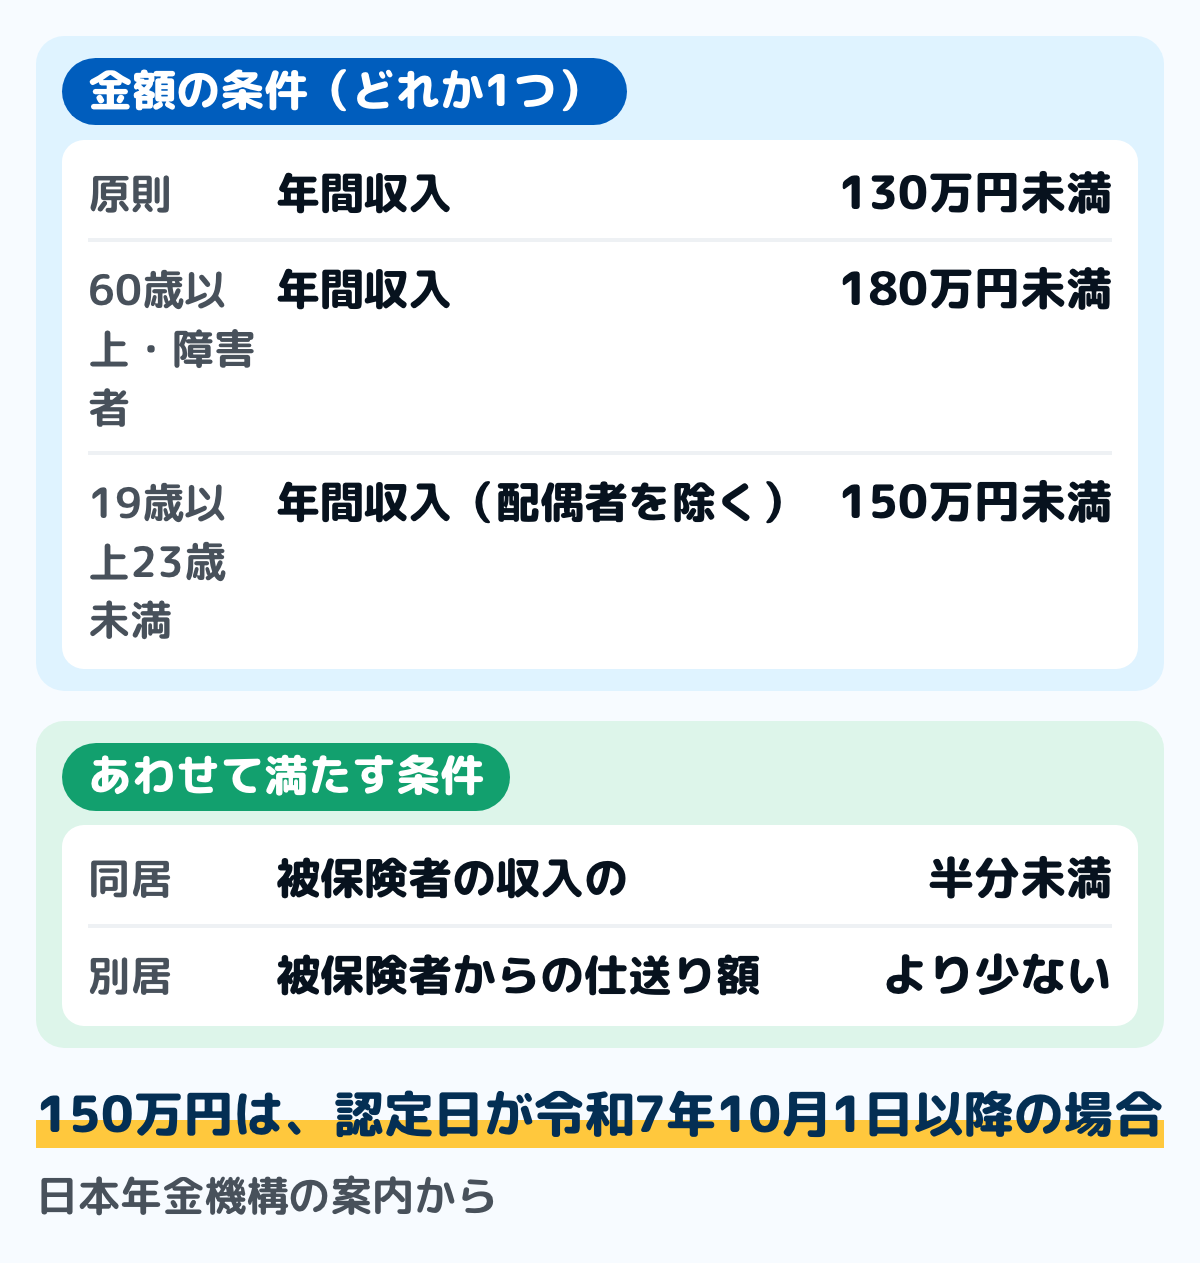
図のとおり、金額の条件と、半分未満・仕送り額未満の条件は、両方を満たす必要があります。同居で半分以上になっても、被保険者の年間収入を上回らず、生計を主に支えていると認められれば被扶養者になることがあります。
年間収入は過去の実績ではなく、これから先の見込み額です。給与なら月額108,333円以下、雇用保険の給付なら日額3,611円以下が目安で、失業給付・公的年金・傷病手当金も収入に入ります。
税の扶養は所得税法で決まる別の線で、令和8年分の配偶者控除は給与収入136万円以下です。住民税の扶養の線は令和8年度分まで合計所得58万円以下、令和9年度分から62万円以下です。
本人の所得税は、給与だけなら令和8年分と令和9年分は178万円までかかりません。基礎控除104万円と給与所得控除74万円を足した額で、税の側は103万の壁にまとめています。
令和8年4月から、労働契約の内容で判定できるようになった
認定日が令和8年4月1日以降なら、労働条件通知書などに書かれた賃金から年収を見込んで判定できます。見込みが130万円未満で、ほかの収入が無く、同居なら半分未満・別居なら援助額未満であれば、原則として被扶養者です。
この取扱いは、厚生労働省が令和7年10月1日の通知で決めたものです。これまでの判定では基準を超えていた人も、契約の段階で超えていなければ認定される可能性があります。
年収に入るもの、入らないもの
数えるのは、労働基準法第11条の賃金です。基本給にあたる時給・労働時間・日数で計算した額に、契約に書かれた諸手当(通勤手当など)と賞与を足します。
契約にはっきり書かれていない残業代は、年収の見込みに入りません。厚生労働省のQ&Aでは、認定の時点で残業が続いていても、契約の段階で見込みが無かったのなら同じ扱いです。
次の表は、時給1,350円で1日6時間・週3日働き、通勤手当が月6,000円の人を、1年52週として計算した例です。通勤手当は、契約に書かれた月の額を12か月分足します。
| 項目 | 計算 | 年額 |
|---|---|---|
| 時給の分 | 1,350円×18時間×52週 | 126万3,600円 |
| 通勤手当 | 6,000円×12か月 | 7万2,000円 |
| 合計 | 時給の分+通勤手当 | 133万5,600円 |
時給の分だけなら130万円未満でも、通勤手当を足すと超えます。税の扶養では非課税の通勤手当を数えないので、同じ人でも社会保険の扶養だけ外れることがあります。
必要な書類と、この方法が使えないとき
被扶養者(異動)届に、労働条件通知書か雇用契約書と、「給与収入のみである」旨の申立書を添えます。申立ては、届の扶養に関する申立書の欄に本人が書く形でも構いません。
契約から年収を出せないときは、この方法では認定されません。次のような場合は、従来どおり給与明細書や課税証明書などで判定します。
- 契約期間:被扶養者になった日から数えて1年未満
- 労働時間:「シフト制による」のように書き方がはっきりしない
- 手当:「通勤手当有」のように金額が分からない
- ほかの収入:年金や事業の収入など、給与以外の収入がある
掛け持ちのときは、すべての勤め先の通知書等を出し、勤め先ごとに計算した額を合わせて判定します。1か所でも計算できない通知書があれば、従来どおりの判定です。
認定されたあとの確かめ方
保険者は、認定から2年目以降、少なくとも年1回、要件を満たしているかを確かめます。契約の更新や労働条件の変更があれば、そのたびに中身が分かる書面を出します。
想定していなかった残業などで、結果的に130万円以上になっても、社会通念上妥当な範囲なら扶養は取り消されません。厚生労働省のQ&Aは、この範囲を具体的な額では示していません。
賃金や時間を契約に不当に低く書いていたなど、範囲を大きく超えていれば取り消されます。恒常的な残業で超えていたと分かったときは、確かめた日以降に外れる扱いで、認定のときの書類に誤りがあれば認定の日にさかのぼります。
一時的に超えたときは、事業主の証明で扶養に残れる
人手不足で残業や勤務日数が増え、その年だけ130万円以上になることがあります。毎年の認定の確認のときに、一時的な収入である旨の事業主の証明を添えれば、原則として連続2回までは扶養に入り続けられます。
証明と一緒に、過去の課税証明書・給与明細書・雇用契約書なども出します。証明の様式は、厚生労働省の「年収の壁」への対応の頁に載っています。
この取扱いは「年収の壁・支援強化パッケージ」の当面の対応として始まりました。厚生労働省は令和7年10月1日の通知で、期限の無い恒久的な取扱いに改めています。
労働契約で判定する新しい方法とは、別の仕組みです。契約で判定した人が残業で超えたときに、一時的な変動かを確かめるため、保険者が事業主の証明を求めることもあります。
どちらも手続きが要るので、超えそうだと分かった時点で勤め先の担当か、加入している健康保険組合などに相談します。求められる書類は、健康保険組合によって違うことがあります。
106万円の賃金の条件は、2026年9月30日まで
106万円は、扶養から外れる線ではなく、自分が勤め先の健康保険と厚生年金に入る線でした。所定内賃金が月額8.8万円以上という条件で、年収に直すと約106万円です。
この賃金の条件があったのは2026年9月30日までです。健康保険法と厚生年金保険法の改正で、10月1日から条文が無くなりました。今は次の条件をすべて満たすと、年収にかかわらず加入の対象です。
- 勤め先の規模:厚生年金の被保険者が51人以上(2027年10月からは36人以上)
- 週の所定労働時間:20時間以上
- 学生でないこと:休学中や定時制・通信制の人などは加入の対象
- 雇用の見込み:2か月を超えて雇用される見込みがある
条件に当てはまる勤め先で週20時間以上働く人は、年収が130万円に届く前に、勤め先の社会保険に入って扶養から外れます。会社が入れてくれないときは社会保険に加入させてくれないときにまとめています。
勤め先の規模の条件も、段階的に無くなる
企業規模の条件は、2035年10月までに段階を踏んで無くなります。厚生労働省は、勤め先の被保険者数ごとに、加入の対象になる時期を次のように示しています。
| 被保険者数 | 対象になる時期 |
|---|---|
| 51人以上 | すでに対象 |
| 36〜50人 | 2027年10月 |
| 21〜35人 | 2029年10月 |
| 11〜20人 | 2032年10月 |
| 10人以下 | 2035年10月 |
自分の勤め先がどこに入るかは、勤め先の担当に聞くと分かります。小さな勤め先でも、労使の合意で手を挙げれば、時期より前に対象の事業所になれます。
超えたら、保険料はいくら払うのか
扶養から外れると、保険料を自分で払うことになります。どこに入るかで、払う額も手続きも変わります。
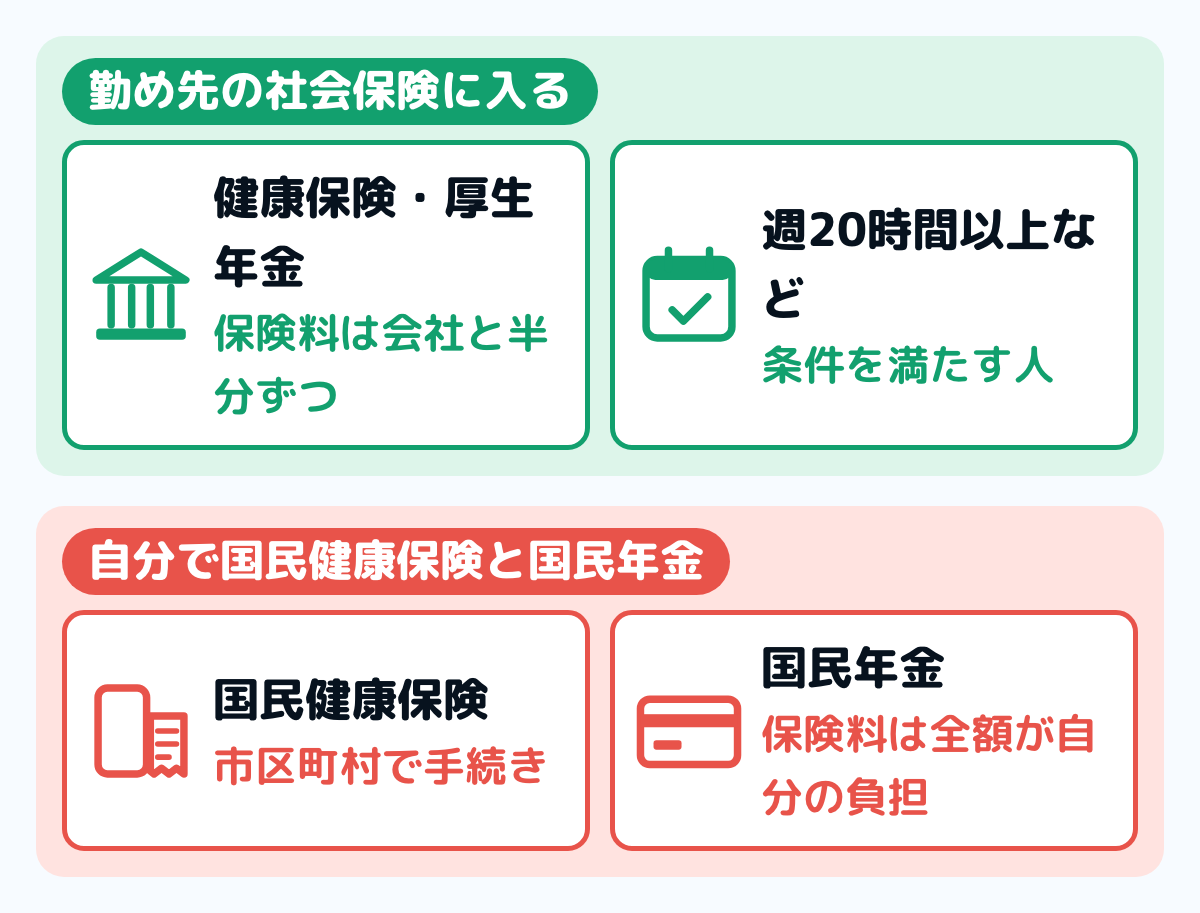
図のとおり、行き先は勤め先の規模と働く時間で決まります。勤め先の社会保険なら保険料は会社と半分ずつで、国民健康保険と国民年金なら全額が自分の負担です。
勤め先の社会保険に入るとき
年収130万円は月にすると約108,333円で、協会けんぽの表では報酬月額107,000〜114,000円の等級に入ります。標準報酬月額は110,000円です。
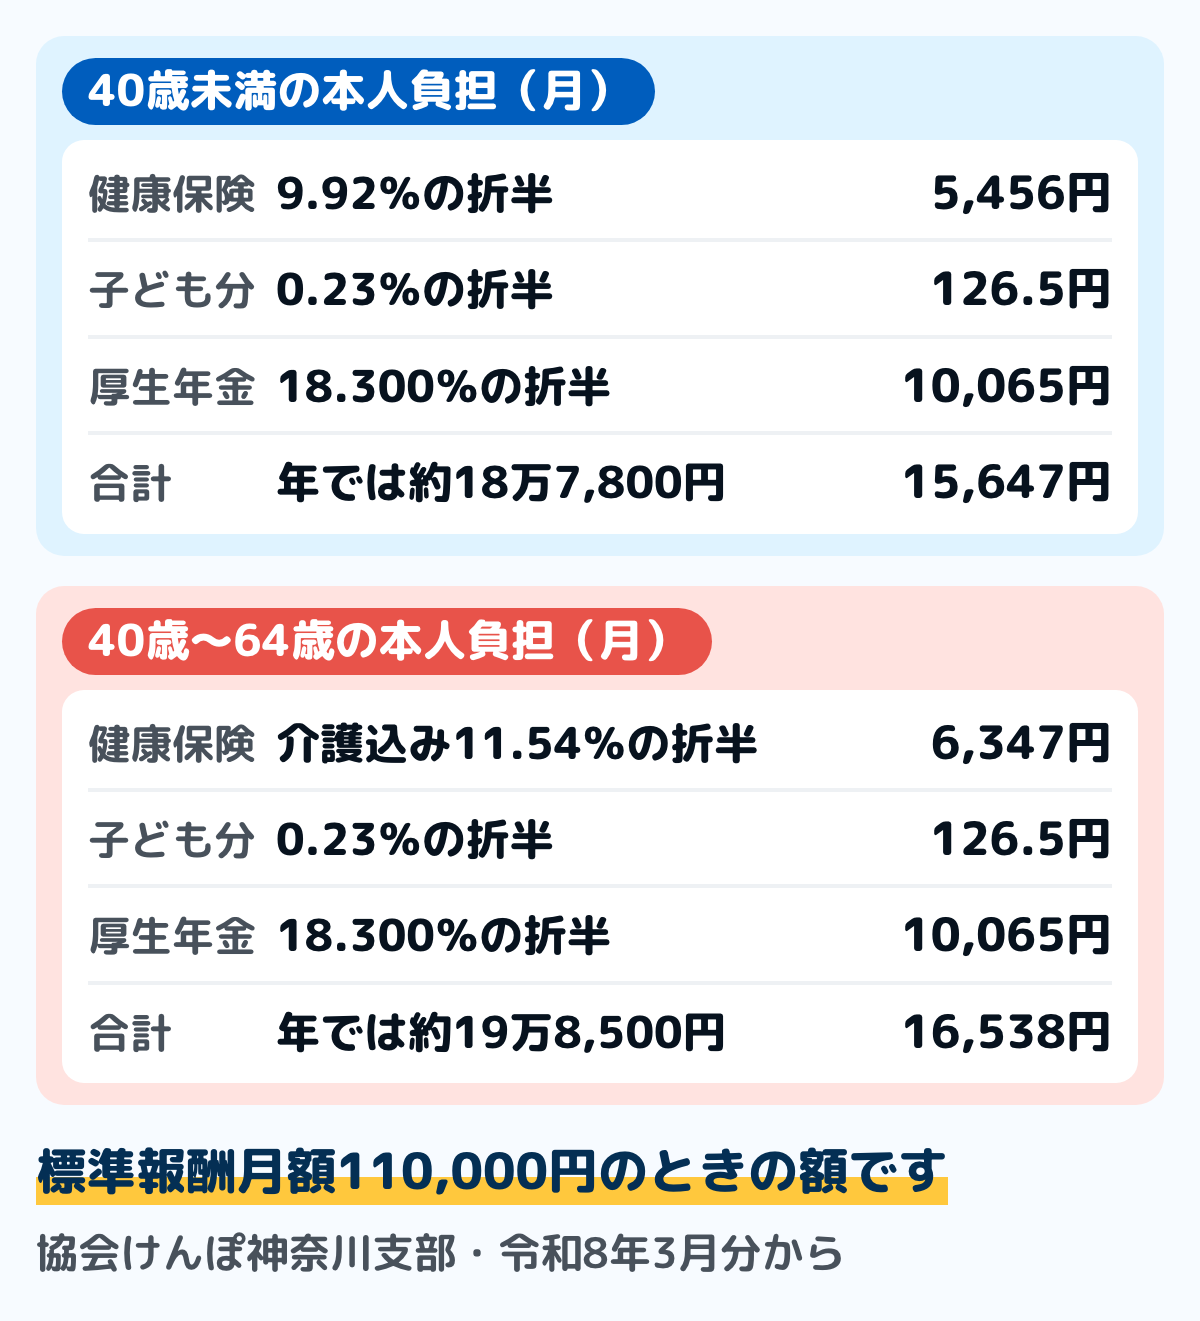
図は、協会けんぽ神奈川支部の令和8年3月分からの料額表に当てはめた額です。40歳未満なら本人の負担は月15,647円、1年で約18万7,800円です。
40歳から64歳は介護保険料が加わり、月16,538円、1年で約19万8,500円になります。健康保険料率は都道府県で違い、健康保険組合ならその組合の率なので、自分の額は勤め先の料額表で確かめてください。
国民健康保険と国民年金に入るとき
国民年金保険料は、令和8年度は月17,920円です。1年では21万5,040円になり、会社が半分を持つことはありません。
国民健康保険料(税)は、住んでいる市区町村が決め、前の年の所得や世帯の人数で変わります。額は市区町村の案内か窓口で確かめます。扶養している人の届けと、14日以内の加入の届けの順番は扶養から外れる手続きにまとめています。
保険料調整制度で、本人の負担が軽くなることがある
2026年10月から、保険料調整制度が始まりました。新しく加入の対象になる短時間労働者が働く時間を抑えずに済むよう、事業主が保険料の一部を一時的に負担し、本人の負担を通算3年間軽くする仕組みです。
対象は、短時間労働者として加入し、標準報酬月額が12.6万円以下の人です。事業所は、2026年10月1日以降に手を挙げて対象になった事業所や、2027年10月以降の規模の引き下げで対象になった事業所などです。
日本年金機構の表では、標準報酬月額110,000円の厚生年金保険料の本人負担は、制度を使うと1〜2年目に月8,253.30円、3年目に月9,159.15円です。使うかどうかは事業所ごとに事業主が申し出て決め、介護保険料と子ども・子育て支援金は対象外です。
手取りが元に戻るのは、年収いくらからか
神奈川支部の率では、勤め先の社会保険の本人負担は、40歳未満で収入のおよそ14.2%、40歳から64歳でおよそ15.0%です。この率で割り戻すと、手取りが戻る年収の目安が出せます。
扶養のまま129万円で働いていた人なら、129万円÷(1−0.142)で約150万円、40歳から64歳なら約152万円です。実際の保険料は等級で段ごとに決まり、所得税と住民税も別に引かれるので、この額ちょうどで戻るわけではありません。
一方で、勤め先の社会保険に入ると厚生年金に加わり、将来の年金が増えます。病気やけがで休んだときの傷病手当金のように、扶養のままでは受けられない給付もあります。
どこまで働くかは、手取りと保障の両方で決める話です。年金の額の決まり方は年金はいくらもらえる?に、傷病手当金の額は傷病手当金はいくらにまとめています。
迷いやすいところ
夫婦ともに収入があるとき
夫婦ともに収入があるときは、年間収入の多い方の被扶養者として認定されます。子どもが何人いても同じ考え方です。
育児休業などで一時的に夫婦の収入が逆転しても、その間の被扶養者の届けは要りません。家計の分け方は、夫婦の家計簿の共有にまとめています。
掛け持ちで働いている
扶養の判定に使う年収は、すべての勤め先の収入を合わせて数えます。1か所ずつは少なくても、足すと基準を超えることがあります。
一方、勤め先の社会保険に入る条件(週20時間以上など)は、勤め先ごとに判断されます。どちらの話をしているのかを分けて考えると、混乱しにくくなります。
19歳以上23歳未満の子ども
配偶者以外で19歳以上23歳未満の人は、認定日が令和7年10月1日以降なら150万円未満が線です。年齢は、認定日が属する年の12月31日時点で判定します。
令和7年9月30日以前に認定された人も、年間収入が150万円以上になる見込みなら、扶養から外す届出が要ります。大学生のアルバイト代の書き方は大学生の家計簿にまとめています。
一度外れたら、扶養に戻れないのか
戻れます。扶養の判定はこれから先の見込みで行うので、収入が下がって条件を満たす見込みになれば、もう一度届けを出して認定を受けられます。
結婚して扶養に入るときは、事実発生から5日以内に被扶養者の届けを出します。ほかの手続きの順番は結婚後の手続きとお金にまとめています。
どこに相談すればよいか
扶養の届けは、扶養している人の勤め先を通して出します。自分が当てはまるかは、まずその勤め先の担当か、加入している健康保険組合などに聞くのが近道です。
東京都に住んでいるか都内で働いている人は、東京都の「年収の壁」に関する個別相談窓口も使えます。社会保険労務士・税理士・ファイナンシャルプランナーが、税・社会保険・ライフプランの相談に電話・メール・オンラインで無料で答えます(受付は2027年3月31日まで)。
家計簿で、月ごとの目安を持つ
用意するのは、雇用契約書か労働条件通知書と、今年の給与明細です。紙でも表計算でも、同じ手順で出せます。
- 手順1:勤め先の被保険者数と、自分の週の所定労働時間を確かめる。対象の規模で週20時間以上なら、勤め先の社会保険に入るほうが先に来る
- 手順2:そうでなければ、自分に当てはまる線(130万円・150万円・180万円)を12で割る。130万円なら月約10万8千円、150万円なら月12万5千円
- 手順3:家計簿の収入の行に、毎月の総支給額を書き添える。収入そのものは手取りで書き、通勤手当を含めた総支給額を横に添える
月ごとの合計を見ておけば、年末になって慌てずに済みます。明細の読み方は給与明細の見方に、1年の見通しは年間収支表にまとめています。
よくある質問
Q130万円と106万円は、どちらを見ればよいですか
106万円の線は2026年10月1日に無くなりました。勤め先の規模が条件に当てはまり、週20時間以上働くなら、年収にかかわらず勤め先の社会保険に入ります。そうでなければ130万円(19歳以上23歳未満は150万円)が目安です。
Q契約で判定されるなら、残業で130万円を超えても大丈夫ですか
契約に書かれていない残業代は、認定のときの年収の見込みに入りません。あとで結果的に130万円以上になっても、社会通念上妥当な範囲なら取り消されませんが、その範囲の額は示されていません。
Q130万円を1円でも超えたら、すぐ外れますか
扶養の判定は、これから先1年間の見込みで行います。一時的に超えた場合は、事業主の証明を添えることで、原則として連続2回までは扶養に入り続けられます。
Q交通費は130万円に入りますか
入ります。社会保険の扶養の年収には通勤手当も含めるので、非課税の通勤手当を数えない税の扶養より先に線に届くことがあります。
Q超えたら、保険料はいくらになりますか
勤め先の社会保険なら、協会けんぽ神奈川支部の令和8年3月分からの率で月15,647円(40歳未満)です。国民健康保険と国民年金なら、国民年金だけで月17,920円(令和8年度)に、市区町村の国民健康保険料が加わります。
Q税の扶養と社会保険の扶養は、別々に外れますか
別々です。基準の額も数え方も違うので、片方だけ外れることがあります。税の側は103万の壁にまとめています。
この記事で参照した公的情報
- 従業員が家族を被扶養者にするとき・被扶養者に異動があったときの手続き(2026年9月30日更新:年間収入130万円未満・60歳以上または障害者は180万円未満/同居は被保険者の収入の半分未満・別居は仕送り額未満/半分以上でも被保険者の年間収入を上回らず生計維持の中心と認められれば被扶養者となることがある/年間収入は今後の見込み額・給与なら月額108,333円以下・雇用保険は日額3,611円以下/失業等給付・公的年金・傷病手当金・出産手当金も収入に含む/夫婦ともに収入があるときは年間収入の多い方の被扶養者/認定は事実発生から5日以内に届出/被保険者は事業主を経由して被扶養者(異動)届を日本年金機構へ提出)
- 労働契約内容による年間収入での被扶養者の認定の取り扱いについて(2026年5月1日更新:令和8年4月1日以降/労働条件通知書等の賃金から見込まれる年間収入が130万円未満で他の収入が見込まれない場合/賃金は労働基準法第11条の賃金で諸手当および賞与も含む/被扶養者(異動)届に通知書等と「給与収入のみである」旨の申立書を添付/契約期間1年未満・シフト制で時間が不明確・手当の金額が不明確な場合は判定できない)
- 労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いについて(令和7年10月1日 保保発1001第3号・年管管発1001第3号:令和8年4月1日から適用/当初想定されなかった臨時収入で結果的に130万円以上でも社会通念上妥当な範囲なら取扱いを変えない/給与以外の収入がある場合は従前の取扱い/契約の更新や条件変更の都度、書面の提出を求める)
- 労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いに係るQ&A(契約に明確な規定が無い時間外労働の賃金は年間収入に含まない・認定時点で経常的に残業があっても同じ/複数の事業所は各事業所の通知書等で算定して合算・一つでも算定できなければ従来どおり/2年目以降少なくとも年1回の確認/臨時収入で結果的に130万円以上でも社会通念上妥当な範囲なら取り消さない・不当に低く記載していた場合などは取り消してよい/恒常的な残業で超えていたと分かったときの削除は確認を行った日以降・認定時に瑕疵があれば遡って取り消す/「社会通念上妥当な範囲」の具体的な額は示さない/認定日が4月1日以降のものに適用)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001678029.pdf
- 「年収の壁」への対応(事業主の証明で原則連続2回まで扶養に入り続けられる・労働契約内容による年間収入の取扱い・19歳以上23歳未満は150万円未満・「106万円の壁」の撤廃(令和8年10月)・企業規模要件は段階的に縮小・撤廃・キャリアアップ助成金の社会保険適用時処遇改善コースは令和8年3月31日までの取組が対象で、4月1日以降は短時間労働者労働時間延長支援コース)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/stf/taiou_001_00002.html
- 「年収の壁・支援強化パッケージ」における事業主の証明による被扶養者認定の円滑化の取扱いの恒久化について(令和7年10月1日 保保発1001第1号:当面の対応ではなく恒久的な取扱いとする)
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります(扶養認定日が令和7年10月1日以降で配偶者を除く19歳以上23歳未満は150万円未満・年齢は認定日が属する年の12月31日時点・令和7年9月30日以前に認定済みの人は150万円以上見込まれるときに削除の届出)
- 短時間労働者に対する健康保険・厚生年金保険の適用の拡大(2026年10月1日更新:特定適用事業所などで週の所定労働時間20時間以上かつ学生でない短時間労働者が加入対象/特定適用事業所は厚生年金保険の被保険者の総数が51人以上の企業等・令和9年10月から36人以上/2か月以内の期間を定めて使用される方などは除く)
- 社会保険加入の要件(企業規模は2027年9月まで51人以上・2027年10月以降36人以上/21〜35人は2029年10月・11〜20人は2032年10月・10人以下は2035年10月から対象/週20時間以上/学生でない/2か月を超えて雇用される見込み)
- 窓口
- 厚生労働省 社会保険適用拡大特設サイト
- 確認日
- 確認先
- https://www.mhlw.go.jp/tekiyoukakudai/jugyouin/taisho/
- 厚生年金保険法 第12条第5号(令和7年法律第74号による改正・2026年10月1日施行の版で、適用除外は週20時間未満と学生などの2つになり、報酬が8万8千円未満の者を除く規定が無くなった)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/329AC0000000115
- 健康保険法 第3条(第7項=被扶養者の範囲/第1項第9号=短時間労働者の適用除外は週20時間未満と学生など・2026年10月1日施行の版で報酬が8万8千円未満の要件が無くなった・令和7年法律第74号)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/211AC0000000070
- 保険料調整制度のご案内(2026年10月から開始・事業主が被保険者の保険料を一時的に一部負担し通算3年間軽減・最終的に事業主が納付する保険料は増えない・将来の年金額に影響しない/対象は短時間労働者として加入する標準報酬月額12.6万円以下の被保険者/対象事業所は2026年10月1日以降に任意特定適用事業所になった事業所や2027年10月1日以降の適用拡大で特定適用事業所になった事業所など)
- 窓口
- 日本年金機構
- 確認日
- 確認先
- https://www.nenkin.go.jp/tokusetsu/hokenryochosei.html
- 保険料調整制度を利用した場合の保険料額の計算方法(2026年10月19日更新:軽減割合は標準報酬月額110,000円で1〜2年目9%・3年目4.5%/厚生年金保険料の被保険者負担額は1〜24カ月目8,253.30円・25〜36カ月目9,159.15円/賞与・介護保険料・子ども・子育て支援金は対象外)
- 令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(神奈川支部)(健康保険料率9.92%・介護保険料率1.62%・子ども・子育て支援金率0.23%(令和8年4月分から)・厚生年金保険料率18.300%/標準報酬月額110,000円(報酬月額107,000〜114,000円)の折半額=健康保険5,456円・介護第2号6,347円・子ども分126.5円・厚生年金10,065円)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/assets/R8_14kanagawa.pdf
- 令和8年度保険料額表(都道府県ごとの保険料額表の一覧・被保険者の方の健康保険料額(令和8年3月~))
- 国民年金保険料(1カ月あたり17,920円・令和8年度)
- No.1191 配偶者控除(令和8年分は配偶者の合計所得62万円以下=給与のみなら給与収入136万円以下・令和8年12月1日に施行され令和8年分から適用)
- No.1199 基礎控除(令和8年分は合計所得金額489万円以下で104万円・令和8年12月1日に施行)
- No.1410 給与所得控除(令和8年分・令和9年分は給与等の収入金額が2,200,000円までは740,000円・令和8年12月1日に施行)
- No.1180 扶養控除(扶養親族の合計所得の要件は頁の本文では58万円以下=給与のみなら給与収入123万円以下・注に「令和8年12月1日に施行され、令和8年分から適用される金額は62万円以下」)
- 地方税法 第23条・第292条(個人住民税の同一生計配偶者と扶養親族は、前年の合計所得金額が58万円以下である者・令和8年度分まで。2027年1月1日施行の版で62万円以下(令和8年法律第2号))
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法等の一部を改正する法律要綱 第1-1(1)(令和9年度以後の各年度分の個人住民税について、同一生計配偶者と扶養親族の前年の合計所得金額要件を62万円以下とする・改正前は58万円以下)
- 「年収の壁」に関する個別相談窓口(令和8年度企業における「年収の壁突破」総合対策促進事業=開設期間 2026年4月1日〜2027年3月31日・個人は「年収の壁」に関する税金、社会保険、ライフプランなどの相談・対象は都内在住、都内勤務の方と都内企業・電話、メール、オンライン(Zoom)・利用料無料・社会保険労務士、税理士、ファイナンシャルプランナーが回答)

