親を扶養に入れる条件と手続き|税は親の所得62万円以下(年金だけの65歳以上なら172万円以下)、健康保険は年収180万円未満。75歳以上・別居・デメリットと必要な書類
 Move for People株式会社

親を扶養に入れる条件は、税の扶養控除なら親の合計所得が62万円以下(令和8年分)、健康保険の扶養なら60歳以上で年間収入180万円未満です。年金だけの65歳以上の親なら、年金収入172万円以下で税の線に収まります。
2つは別の制度で、手続きも別々です。税は勤め先の年末調整(扶養控除等申告書)で、健康保険は勤め先を通した被扶養者(異動)届で申し出ます。
| 項目 | 税 | 健康保険 |
|---|---|---|
| 親の収入 | 所得62万円以下 | 年収180万円未満 |
| 年金だけ | 172万円以下 | 180万円未満 |
| 75歳以上 | 入れる | 入れない |
| 別居 | 仕送りで可 | 収入が仕送り未満 |
| 手続き | 年末調整 | 被扶養者届 |
出典:国税庁 タックスアンサー No.1180・No.1600、日本年金機構「従業員が家族を被扶養者にするとき」
税の「年金だけ」の欄は65歳以上の親の目安で、65歳未満なら122万円以下です。健康保険の欄は60歳以上の線で、60歳未満なら130万円未満、同居なら親の収入が子の収入の半分未満であることも条件です。
出す書類は「手続きは2か所」に、親の側で損をすることがあるかは「親を扶養に入れるデメリット」にまとめています。親の年金額を当てはめる早見は「年金だけの親は、年金の年額で当てはめる」にあります。
「扶養」は税と健康保険で別のもの
税の扶養は、所得税と住民税の扶養控除のことです。子の税が軽くなる仕組みで、勤め先の年末調整か確定申告で申し出ます。健康保険の扶養は、親を子の健康保険の被扶養者にすることで、親は自分で保険に入らずに医療を受けられるようになります。
同じ「扶養」という言葉でも、片方は税の計算、片方は保険の加入の話で、名前が同じなのに顔も住所も違う別人のようなものです。条件の線も年齢の区切りも違うので、税だけ扶養に入れる、健康保険だけ扶養に入れる、という形もあります。
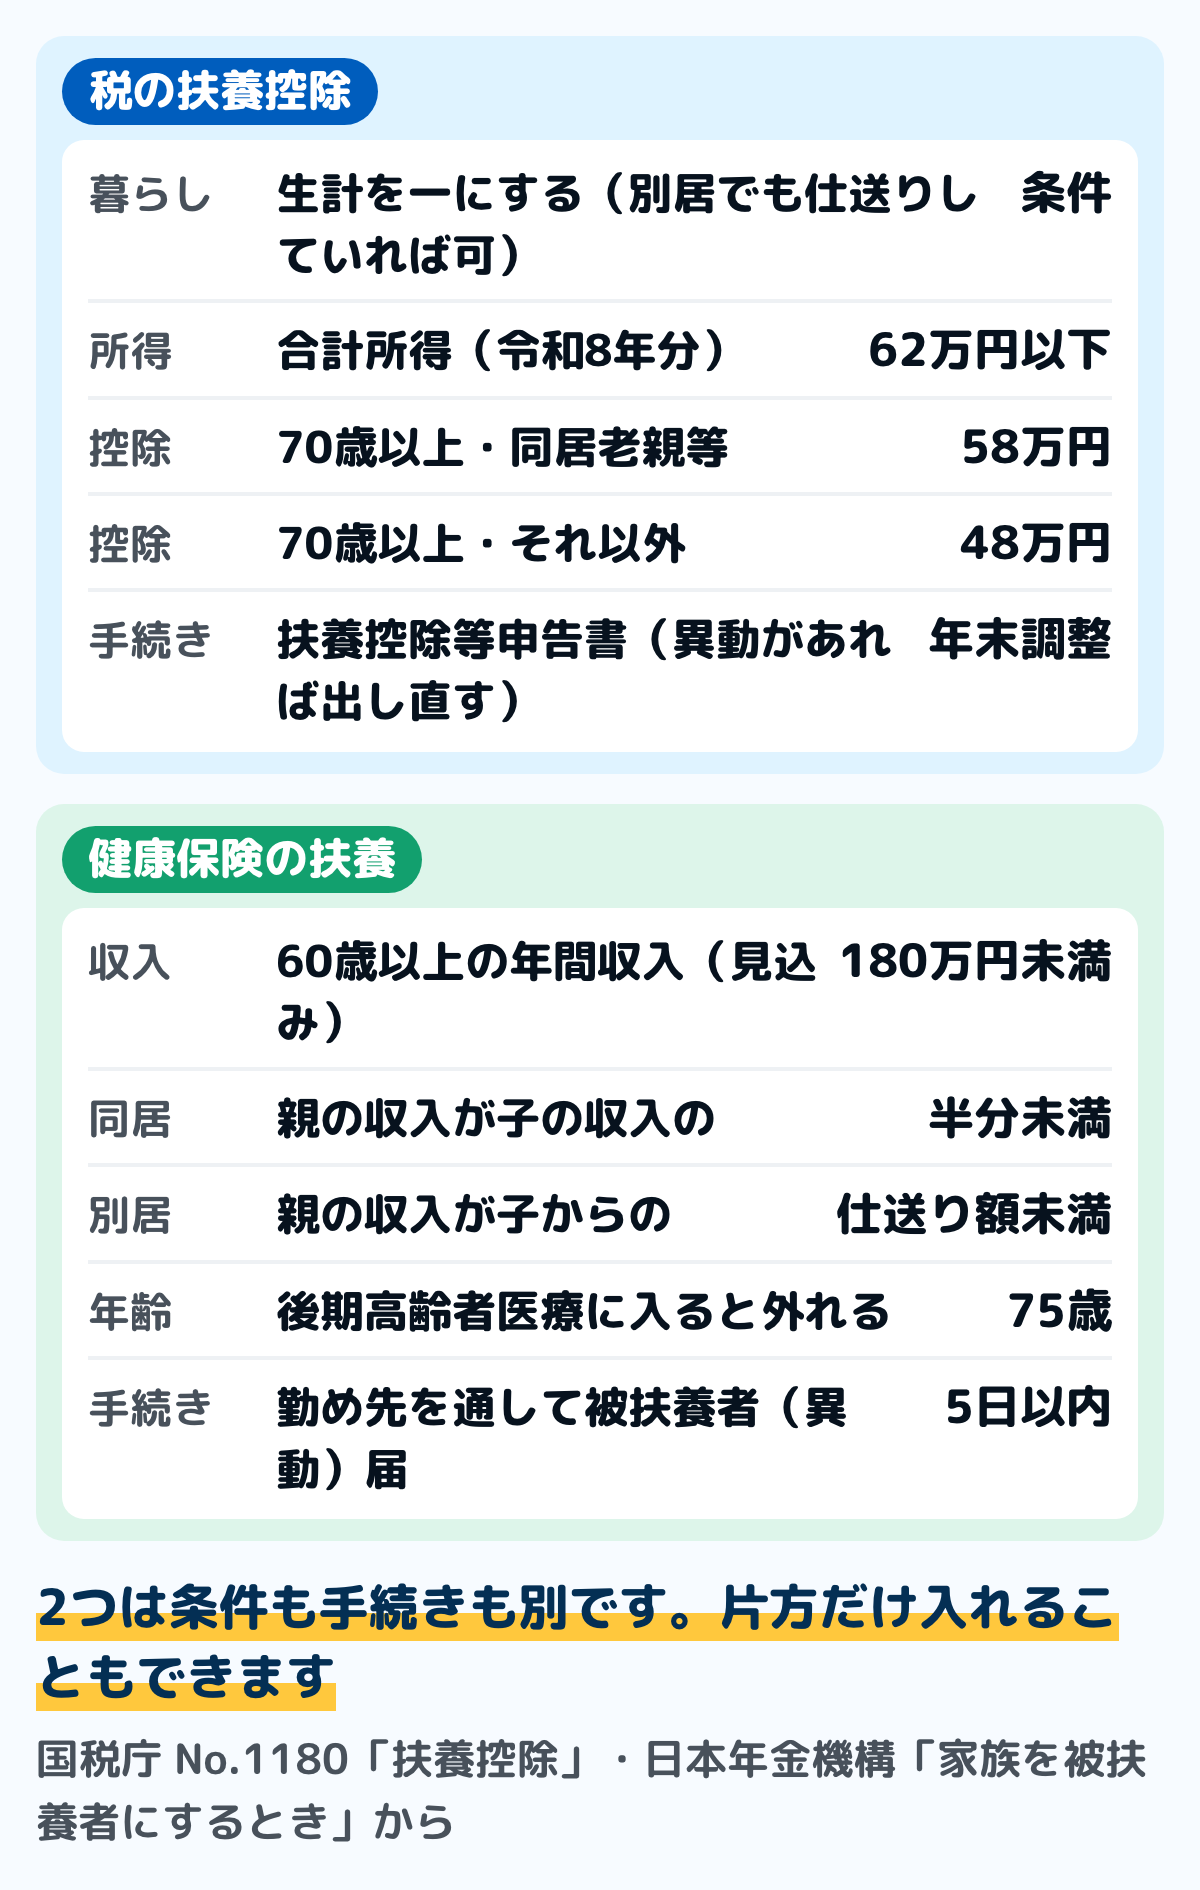
出典:国税庁 タックスアンサー No.1180、日本年金機構「従業員が家族を被扶養者にするとき」
図は、2つの条件を並べたものです。この先は、税の扶養から順に見ていきます。
税の扶養控除の条件は4つ
国税庁の案内では、扶養親族になるのは、その年の12月31日の現況で次の4つにすべて当てはまる人です。
- 配偶者以外の親族であること(親は当てはまります)
- 納税者と生計を一にしていること
- 年間の合計所得金額が令和8年分は62万円以下であること(令和7年分は58万円以下)
- 青色申告者の事業専従者として給与を受けていない、または白色申告者の事業専従者でないこと
令和8年分から、線が62万円に上がった
62万円の線は、令和8年12月1日に施行され、令和8年分から適用されます。令和7年分は58万円以下、令和2年分から令和6年分までは48万円以下でした。
年金だけの65歳以上の親で見ると、線は168万円から172万円に上がりました。年金収入が168万円を超え172万円以下の親は、令和8年分から新しく扶養控除の対象になりえます。
別居でも、仕送りしていれば生計を一にする
生計を一にするとは、必ずしも同居のことではありません。国税庁のよくある質問では、別居していても、常に生活費や療養費などの送金が行われている場合は、生計を一にするものとして取り扱われるとされています。
地方に住む両親を扶養にする場合、勤め先に証明の書類を出すことまでは法令上求められていません。ただし、振込票や現金書留の写しなどで送金の事実を確かめることがすすめられています。
年金だけの親は、年金の年額で当てはめる
親の合計所得金額は、年金なら収入から公的年金等控除を引いて出します。国税庁の速算表では、65歳以上で収入が110万円を超え330万円未満なら、収入から110万円を引いた額が所得です。62万円に110万円を足すと172万円になります。
65歳未満なら、収入が60万円を超え130万円未満の幅では60万円を引くので、年金収入122万円以下が線です。年金の年額は、日本年金機構から届く年金額改定通知書や年金振込通知書で分かります。
次の表は、65歳以上75歳未満で、年金のほかに収入が無い親の例です。上から順に当てはめ、2行目は172万円を超え180万円未満の額です。
| 年金の年額 | 税 | 健康保険 |
|---|---|---|
| 172万円以下 | 入れる | 条件次第 |
| 180万円未満 | 入れない | 条件次第 |
| 180万円以上 | 入れない | 入れない |
出典:国税庁 タックスアンサー No.1180・No.1600、日本年金機構「従業員が家族を被扶養者にするとき」
健康保険の「条件次第」は、同居なら子の収入の半分未満か、別居なら子からの仕送り額未満かで決まります。75歳以上の親は、健康保険の列がすべて「入れない」になります。
住民税の線は、令和8年度分は年金収入168万円以下、令和9年度分からは172万円以下です。令和9年度分は、令和8年中の所得で決まります。
遺族年金は数えません。国税庁のよくある質問では、遺族厚生年金や遺族基礎年金は非課税所得なので、合計所得金額に含まれないとされています。
兄弟で重ねて控除は受けられない
兄弟で仕送りを分けていても、1人の親について扶養控除を受けられるのは兄弟のうち1人です。国税庁は、兄弟が均等に送金している場合でも、それぞれ重ねて控除の対象とすることはできないとしています。
控除額と、税がいくら減るか
親が70歳以上なら老人扶養親族です。控除額は、同居老親等なら58万円、それ以外なら48万円で、70歳未満なら一般の38万円です。
70歳かどうかは、その年の12月31日現在の年齢で見ます。年の途中で70歳の誕生日を迎えた親も、その年から老人扶養親族です。年齢は誕生日の前日に1つ加わるものとして数えるので、1月1日生まれの親は、前の年の12月31日の時点で1つ上の年齢として判定されます。
同居老親等は、自分または配偶者の父母・祖父母などで、普段同居している人です。国税庁の案内では、入院で別居している場合は同居に当たりますが、老人ホーム等へ入所している場合はそこが居所となり、同居とはいえないとされています。
住民税の控除額は別に決まっています。市区町村の案内(例:相模原市)では、老人扶養親族は38万円、同居老親等扶養親族は45万円で、年齢は前の年の12月31日現在で見るとされています。
住民税で扶養に入るのは、親の前年の合計所得金額が、令和8年度分は58万円以下、令和9年度分からは62万円以下のときです(地方税法)。令和8年中の所得で見ると、所得税も住民税も62万円以下が線になります。
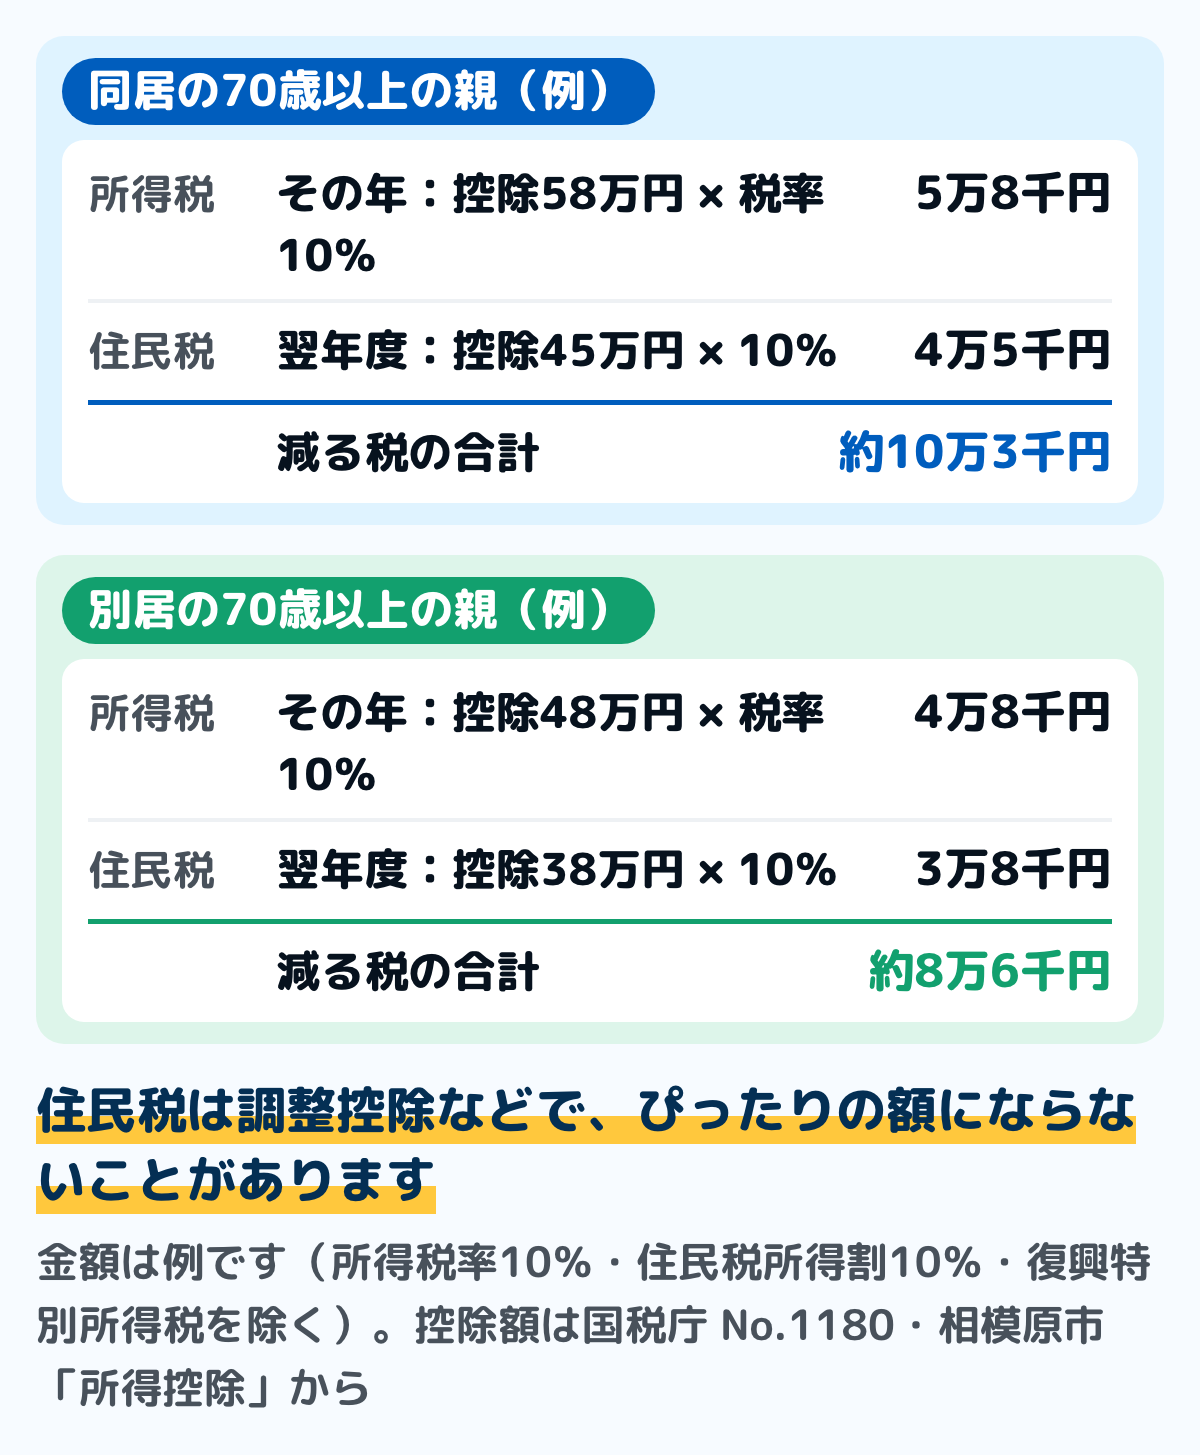
出典:国税庁 タックスアンサー No.1180、住民税の控除額は市区町村の案内(例:相模原市「所得控除」)
図は、所得税率10%の人の例です。減る税は、控除額に自分の税率を掛けた額なので、所得税は税率が高い人ほど大きく減ります。
住民税の額は、親の合計所得金額が住民税の線(令和8年度分は58万円以下、令和9年度分からは62万円以下)に収まる場合です。住民税は所得割の10%で計算していて、調整控除などでぴったりの額にならないことがあります。所得税はその年の分、住民税は翌年度の分が減ります。
税率や控除額の当てはめは人によって違うので、実際の額は年末調整や確定申告の結果で確かめてください。控除の全体は扶養控除はいくら?にまとめています。
健康保険の扶養の条件
日本年金機構の案内では、被扶養者になるには、日本国内に住所があり、被保険者により主として生計を維持されていることに加えて、収入と世帯の2つの条件があります。収入の条件は親の年金額や仕送りの額で、世帯の条件は同居が要るかどうかで見ます。
収入の条件は、同居と別居で違う
年間収入は130万円未満で、60歳以上なら180万円未満です。そのうえで、同居なら親の収入が被保険者の収入の半分未満、別居なら被保険者からの仕送り額未満であることが条件です。
例外もあります。同居で半分以上でも、被保険者の年収を上回らず、被保険者が生計維持の中心と認められれば被扶養者となることがあるとされています。
年間収入は、過去の収入ではなく、これから先1年の見込みで見ます。親の収入には公的年金も含まれるとされています。税の扶養の基準(合計所得62万円以下)とは、線の引き方が違います。
父母は、同居していなくてもよい
同居が要らない家族の中に、父母・祖父母などの直系尊属が入っています。配偶者の父母は、父母・祖父母などの直系尊属の欄に入っていないため、同居が条件になります。
75歳になると外れる
神奈川県の案内では、後期高齢者医療制度は75歳以上の方などが対象とされています。日本年金機構の案内では、後期高齢者医療制度の被保険者になったときは、被扶養者から外す届出をするとされています。
75歳からの保険料と窓口の負担は後期高齢者医療制度とはにまとめています。税の扶養控除には年齢の上限が無いので、75歳を過ぎても条件を満たせば続けられます。
扶養に入れたあとも、毎年の確認がある
協会けんぽは、被扶養者がいまも条件に合っているかを毎年度確かめています。令和8年度は、10月下旬から11月中旬にかけて勤め先に「被扶養者状況リスト」が届き、勤め先が12月11日までに確認の結果を返す流れです。
リストに載るのは、外れている可能性が高い人に絞られています。60歳以上の親なら、前の年の課税される収入が180万円以上とみられる場合などです。別居の親については、年収が子からの仕送りの額より少ないかが確かめられ、通帳の写しなど仕送りの額が分かる書類を求められることもあります。
親の年金が増えた、働き始めた、75歳になった、といった変化で条件から外れたら、確認を待たずに外す届を出します。届は、事実が起きてから5日以内に勤め先を通して出します。
健康保険組合は、勤め先に確かめる
ここまでの条件は、協会けんぽの手続きを扱う日本年金機構の案内です。健康保険組合では、組合ごとに決まりや添付書類が違うことがあります。
両親のうち一方を扶養に入れたいとき、両親の収入を合わせて生計維持を判断すると案内している組合もあります。自分の健康保険証に書かれた保険者の案内か、勤め先の担当に確かめます。
親を扶養に入れるデメリット
税の扶養控除は、子の税を軽くする仕組みです。控除を受けたことで、親の税が増えることはありません。気をつけたいのは、健康保険の扶養に入れたときと、同居して同じ世帯になったときに、親の側で変わることです。
医療費の上限が、子の所得区分で決まる
協会けんぽの案内では、高額療養費の自己負担限度額は、被保険者と被扶養者のどちらも、表の「被保険者の所得区分」で決まります。親が住民税非課税などの低い区分だったときは、子の区分に移ると、ひと月の上限が上がることがあります。
その一方で、同じ月の医療費は、被保険者とその被扶養者で合算できます。70歳未満は1つの医療機関の自己負担が21,000円以上の場合に限って合算でき、70歳以上は自己負担を全部合算できます。
限度額そのものも、令和8年8月から見直され、令和9年8月からは所得区分が細かく分かれます。上限の仕組みは高額療養費制度はいくらから?にまとめています。
同じ世帯になると、介護保険料が上がることがある
協会けんぽの案内では、65歳以降は介護保険の第1号被保険者となり、住んでいる市区町村から介護保険料が徴収されるとされています。健康保険の扶養に入っても、この保険料は親が納めます。
保険料の段階は、市区町村が決めます。横須賀市の案内では、本人の前年の年金収入と合計所得、世帯員の課税状況で決まります。同居して住民票で同じ世帯になり、子に住民税がかかると、親の段階が上がることがあります。しくみは介護保険料はいつから?にあります。
40歳から64歳の親の介護保険料
40歳から64歳の親は、介護保険の第2号被保険者です。日本年金機構の案内では、協会けんぽの40歳未満の被保険者は、40歳以上の親を被扶養者にしても介護保険料を納める必要はないとされています。
ただし、健康保険組合によっては、規約で40歳未満の被保険者に、40歳以上の被扶養者の介護保険料の納付を求めている場合があります。ここも組合に確かめます。
住民税非課税の判定は、扶養とは別に見る
親の住民税がかかるかどうかは、親本人の前年の所得などで市区町村が判定します。横須賀市の案内でも、個人の市民税の所得割は前年1年間の所得金額に応じて課税されるとされています。
一方で、介護保険料の段階のように、同じ世帯に住民税がかかる人がいるかで決まるものもあります。同居を始めるときは、扶養とは別に、世帯の分け方で何が変わるかを市区町村に確かめます。基準は住民税非課税世帯とはにあります。
手続きは2か所
税は、扶養控除等申告書に親を書く
税の扶養は、勤め先に出す扶養控除等申告書に親を書きます。年の途中で扶養が増えたら書き直して出し、年末調整で控除されます。勤め先の年末調整を受けない人は、確定申告で申し出ます。
国税庁のQ&Aでは、62万円への改正で新しく扶養控除の対象になる親がいる人は、「異動月日及び事由」欄に「令和8年12月1日改正」などと書いた申告書を勤め先に出します。改正を反映した書類は、12月1日より前から出してかまいません。
令和8年分の申告書の裏面の注意書きは、改正前の内容のままになっている場合があります。最後の給与が11月30日以前に払われ、その年末調整が済んだ人は、改正後の控除を受けるには確定申告等が要ります。
健康保険は、被扶養者(異動)届と書類を出す
健康保険の扶養は、勤め先を通して被扶養者(異動)届を出します。日本年金機構の案内では、事実発生から5日以内に事業主を経由して提出し、次の書類を付けます。
| 書類 | 要る人 | 例 |
|---|---|---|
| 続柄の書類 | 全員 | 戸籍か住民票 |
| 収入の書類 | 全員 | 年金の通知書 |
| 仕送りの書類 | 別居の親 | 振込明細 |
出典:日本年金機構「従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
続柄の書類は、提出日から90日以内に発行された戸籍謄本・抄本か、住民票の写し(子が世帯主で親と同じ世帯のとき)です。子と親のマイナンバーを届書に書き、事業主が続柄を確かめた旨を書けば、付けなくてよくなります。
収入の書類は、親が子の税の扶養親族になっていれば、事業主の証明で足ります。そうでなければ年金額の改定通知書などの写しを付け、遺族年金など非課税の年金は、受け取る額が分かる通知書のコピーも付けます。
仕送りの書類は、振込なら通帳の写しや振込明細書、送金なら現金書留の控えの写しです。扶養に入った日が受付日より60日以上さかのぼるときは、扶養の事実が分かる書類も要ります。年末調整の書き方は年末調整の書き方にまとめています。
仕送りを家計簿で扱う手順
扶養の判断は、親の収入と自分からの仕送りの額がそろうと決めやすくなります。紙でも表計算でも、同じ手順で出せます。
ステップ1親の年金の年額を確かめる10分
年金の年額は、年金額改定通知書や年金振込通知書で分かります。遺族年金と老齢年金のように種類が分かれていれば、種類ごとに書き写します。
税の基準では遺族年金を数えず、健康保険の基準では公的年金を収入に含むので、種類を分けておくと2つの判定に使い分けられます。年金の決まり方は年金はいくらもらえる?にまとめています。
ステップ2仕送りは振込にして、家計簿に「仕送り」の項目を作る5分
別居の親を健康保険の扶養に入れるときは、仕送りの額が確かめられる書類が要ります。振込にしておくと、通帳や振込明細がそのまま記録になります。
家計簿では、仕送りを食費や交際費に混ぜず、「仕送り」の項目にまとめます。親の買い物を立て替えた分も、同じ項目に入れると1年分を拾いやすくなります。
ステップ31年分の合計を出して、親の収入と並べる10分
月ごとの仕送りを足して、1年の合計を出します。別居の親の健康保険の扶養では、親の年間収入が仕送り額未満であることが条件なので、並べると線の近さが分かります。
1年の出入りを1枚にまとめる形は年間収支表の作り方にあります。仕送りが年に何回かの大きな額になる家は、月ごとではなく年の合計で見ます。
ステップ4年末調整の前に見直す5分
扶養控除は、その年の12月31日の現況で決まります。秋ごろに親の収入の見込みと仕送りの合計を見直し、扶養控除等申告書の内容と合っているかを確かめます。
迷いやすい場面
両親のうち、一方を扶養に入れたい
税の扶養控除は、一人ずつ条件を見ます。父の所得が基準を超えていても、母が条件を満たせば、母を扶養控除の対象にできます。
健康保険の扶養は、両親の収入を合わせて判断すると案内している組合もあります。一方を入れたいときは、保険者の案内を先に確かめます。
兄弟で仕送りを分けている
扶養控除は、1人の親について兄弟のうち1人が受けます。仕送りの額が多い人や、税率が高い人など、誰が受けるかを先に話し合っておきます。
健康保険の扶養も、主として生計を維持している人の被扶養者として認定されます。誰の健康保険に入れるかは、仕送りの額を並べたうえで保険者に確かめます。
親が75歳になった
健康保険の扶養からは外れ、親は後期高齢者医療制度の保険料を納めるようになります。後期高齢者医療に入ると外す届出が要るので、誕生日の前に勤め先へ伝えておきます。
税の扶養控除は、75歳を過ぎても条件を満たせば続きます。変わるのは健康保険のほう、と分けて覚えておきます。
親が老人ホームに入った
国税庁の案内では、老人ホーム等へ入所している場合は、その老人ホームが居所となり、同居とはいえないとされています。同居老親等の58万円ではなく、48万円の控除になります。
国税庁のよくある質問では、常に生活費等の送金が行われている場合は「生計を一にする」ものとして扱われるとされています。入所した年は、扶養控除等申告書の区分を書き直します。
親が遺族年金を受けている
税の扶養では遺族年金を数えないので、ほかの所得が少なければ扶養控除の対象になりえます。健康保険の扶養では、公的年金として収入に含まれるので、180万円未満かを別に確かめます。遺族年金の額は遺族年金はいくら?にあります。
親がまだ働いている
給与だけの親なら、税の線の合計所得62万円は、給与収入136万円以下にあたります(令和8年分・令和7年分は123万円以下)。年金と給与の両方がある親は、それぞれの所得を足して62万円以下かを見ます。
健康保険では、給与所得等の収入がある場合、月額108,333円以下であれば130万円の要件を満たすとされていますが、60歳以上は180万円未満が線になります。給与収入だけの親なら、令和8年4月1日以降の扶養の認定は、労働契約の内容で年間収入を見ることもできます。
親の勤め先で健康保険に入っていれば、そもそも子の被扶養者にはなりません。親の働き方が変わる時期に、あらためて条件を見直します。
よくある質問
Q親を扶養に入れるには、同居が必要ですか
税も健康保険も、父母なら同居は要りません。別居なら、税は常に生活費などを送金していること、健康保険は親の収入が仕送り額未満であることが条件です。
Q年金がいくらまでなら、親を扶養に入れられますか
税の扶養控除は、年金のほかに所得が無い65歳以上なら、年金収入172万円以下が令和8年分の目安です。健康保険の扶養は、60歳以上なら年間収入180万円未満で、同居なら子の収入の半分未満であることも条件です。
Q親を扶養に入れるデメリットはありますか
税の扶養控除で親の税が増えることはありません。健康保険の扶養では医療費の上限が子の所得区分で決まり、同居して同じ世帯になると親の介護保険料の段階が上がることがあります。
Q75歳以上の親も扶養に入れられますか
税の扶養控除には年齢の上限が無いので、条件を満たせば入れられます。健康保険の扶養は、75歳で後期高齢者医療制度に入るので外れます。
Q母を扶養に入れる手続きには、何が要りますか
税は、勤め先に出す扶養控除等申告書に書きます。健康保険は、被扶養者(異動)届に、続柄の書類と収入の書類、別居なら仕送りの書類を付けて、勤め先を通して出します。
Q扶養に入れると、親の介護保険料はなくなりますか
65歳以上の介護保険料は、健康保険の扶養に入っても、住んでいる市区町村に親が納めます。段階は本人の所得と世帯員の課税状況で決まります。
この記事で参照した公的情報
- タックスアンサー No.1180 扶養控除(令和8年4月1日現在法令等・控除額・老人扶養親族は70歳以上・同居老親等・扶養親族の4つの要件・年間の合計所得金額が58万円以下(令和2年分から令和6年分までは48万円以下)・(注)令和8年12月1日に施行され令和8年分から適用される金額は62万円以下・老人ホームへの入所は同居に当たらない)
- 扶養控除に関するよくある質問(生計を一にするの意義・地方に住む両親・兄弟で扶養している場合・非課税の遺族年金は合計所得に含まない)
- タックスアンサー No.1191 配偶者控除(令和8年4月1日現在法令等・合計所得金額62万円以下は給与のみの場合は給与収入136万円以下(令和7年分は123万円以下)・令和8年12月1日に施行され令和8年分から適用)
- タックスアンサー No.1600 公的年金等の課税関係(令和8年4月1日現在法令等・公的年金等に係る雑所得の速算表=65歳以上で収入110万円超330万円未満は収入から110万円を引く・65歳未満で60万円超130万円未満は収入から60万円を引く)
- 所得税法 第2条第1項第34号(扶養親族は合計所得金額が62万円以下である者・令和8年法律第12号による2026年12月1日施行の版=未施行)・第84条(扶養控除 38万円・老人扶養親族48万円)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得控除(市・県民税の扶養控除額=老人扶養親族38万円・同居老親等扶養親族45万円/年齢は前年の12月31日現在)
- 従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き(2026年9月30日更新・年間収入130万円未満・60歳以上は180万円未満/同居は被保険者の収入の半分未満・別居は仕送り額未満/公的年金も収入に含む/父母・祖父母などの直系尊属は同居が要件でない/後期高齢者医療の被保険者になったら削除/被扶養者(異動)届は事実発生から5日以内に事業主を経由して提出/続柄確認の書類(戸籍謄抄本か住民票の写し・提出日から90日以内に発行)は双方の個人番号の記載と事業主の確認の記載があれば不要にできる/所得税法上の扶養親族なら事業主の証明で収入の書類は不要・年金受給中なら年金額の改定通知書などの写し/障害年金・遺族年金など非課税の収入は受取金額のわかる通知書等のコピー/別居なら仕送りの事実と額が確認できる書類/60日以上さかのぼる場合は扶養の事実を確認できる書類/給与収入のみなら令和8年4月1日以降の扶養認定は労働契約の内容で年間収入を判定できる/同居で半分以上でも生計維持の中心と認められれば被扶養者となることがある)
- 40歳以上の方を被扶養者にしたときの介護保険料(協会けんぽの40歳未満の被保険者は納める必要がない・健康保険組合によっては求める場合がある)
- 介護保険制度と介護保険料について(65歳以降は第1号被保険者となり、お住まいの市区町村より介護保険料が徴収される)
- 窓口
- 全国健康保険協会 茨城支部
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/shibu/ibaraki/public_relations/009/index.html
- 介護保険の保険料(65歳以上の保険料は本人の前年中の年金収入と合計所得、および世帯員の課税状況によって決定)
- 高額療養費(被保険者、被扶養者ともに自己負担限度額は年齢及び所得に応じて算出・所得区分は被保険者の所得区分・世帯合算の世帯は協会けんぽに加入している被保険者とその被扶養者・70歳未満は1つの医療機関の自己負担額が21,000円以上の場合のみ合算、70歳以上はすべて合算/令和8年8月から月額負担上限額の見直しと年間上限・令和9年8月から所得区分の細分化)
- 事業主・加入者のみなさまへ「令和8年度被扶養者資格の再確認について」(健康保険法施行規則第50条に基づき毎年度実施・令和8年10月下旬から11月中旬に被扶養者状況リストを事業主へ送付・対象は資格の重複・同居が要件の続柄で別居・令和7年中の課税収入額が130万円(60歳以上は180万円)以上の可能性が高い方・別居なら年収が仕送り額より少ないかを確認・提出期限は令和8年12月11日)
- 専門用語集(老人扶養親族=控除対象扶養親族のうち、その年12月31日現在の年齢が70歳以上の人)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)(Q1-2 12月1日からの改正を反映した年末調整関係書類を同日前から提出してよい・Q1-3 11月30日以前に最後の給与を受けた人は確定申告等・Q2-1 新たに扶養控除等の対象となる扶養親族は「異動月日及び事由」欄に「令和8年12月1日改正」などと書く・令和8年分の扶養控除等申告書の様式裏面の注意事項等が改正前の内容となっている場合がある)
- 個人の市民税とは(非課税となる基準など)(所得割は前年1年間の所得金額に応じて課税)
- 後期高齢者医療制度のご案内(75歳以上の方及び65歳以上74歳以下で一定の障害の状態にある方が対象)
- 両親のうち、どちらか一方だけを被扶養者にすることはできますか(両親の収入を合計して生計維持を判断する場合がある)
- 窓口
- 名古屋鉄道健康保険組合
- 確認日
- 確認先
- https://www.meitetsu-kenpo.jp/qa/1670484372_2992
- 地方税法 第23条・第292条(個人住民税の同一生計配偶者と扶養親族は、前年の合計所得金額が58万円以下である者・令和8年度分まで。令和9年度分から62万円以下(令和8年法律第2号・2027年1月1日施行の版で第292条第1項第9号を確かめた))
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法等の一部を改正する法律要綱 第1-1(1)(令和9年度以後の各年度分の個人住民税について、同一生計配偶者と扶養親族の前年の合計所得金額要件を62万円以下とする・改正前は58万円以下)

