扶養控除とは?38万円・63万円・48万円・58万円になる年齢と、家族の所得62万円(給与136万円)以下の条件・年末調整の書き方
 Move for People株式会社

扶養控除は、16歳以上の家族を養っている人の所得から、1人につき38万円を差し引く控除です。19歳以上23歳未満は63万円、70歳以上は48万円(同居の親や祖父母は58万円)で、年齢はその年の12月31日現在で決まります。
扶養に入れる家族の所得は、2026年分から62万円以下(給与だけなら136万円以下)です。2026年12月1日施行の改正で、2025年分の58万円以下(123万円以下)から上がりました。
扶養控除の金額は38万円・63万円・48万円・58万円
扶養控除の額は、家族の年齢と同居しているかで4つに分かれます。国税庁の案内の区分を、その年の12月31日現在の年齢と並べると次のとおりです。
| 区分 | 年齢 | 控除額 |
|---|---|---|
| 一般 | 16〜18歳・23〜69歳 | 38万円 |
| 特定扶養親族 | 19〜22歳 | 63万円 |
| 老人扶養親族 | 70歳以上 | 48万円 |
| 同居老親等 | 70歳以上・同居の親など | 58万円 |
| 対象外 | 15歳以下 | 0円 |
家族が何人いても、条件に当てはまる人ごとに足します。たとえば高校生と大学生の子がいれば、38万円と63万円で合わせて101万円を所得から引きます。
38万円は「一般の控除対象扶養親族」
38万円になるのは、16歳以上の扶養親族のうち、特定扶養親族にも老人扶養親族にも当たらない人です。高校生にあたる16〜18歳の子や、23歳以上69歳以下の家族がここに入ります。
この38万円は、2030年6月施行の版まで公布されている所得税法の改正を見ても変わっていません。高校生の年代の控除を縮める案が話し合われたことはありますが、今の法律では38万円のままです。
63万円は19歳以上23歳未満の「特定扶養親族」
特定扶養親族は、その年の12月31日現在で19歳以上23歳未満の人です。大学などに通う年代で、控除額は一般より25万円大きい63万円です。
この年代の子は、所得が62万円を超えて扶養親族から外れても、特定親族特別控除があります。子の給与が159万円以下なら、親の控除は63万円のまま変わりません(後の節で説明します)。
70歳以上は48万円、同居の親・祖父母は58万円
70歳以上の扶養親族は老人扶養親族で、48万円です。そのうち、自分か配偶者の父母・祖父母などで、ふだん同居している人は同居老親等にあたり、58万円になります。
同居の扱いには決まりがあります。病気の治療で入院して別居している場合は、1年以上の長い入院でも同居として扱ってよいとされています。一方、老人ホームなどに入所している場合は、そこが住まいになるので同居にはなりません。
老人ホームに入っていても、仕送りなどで生計を一にしていれば扶養親族にはなれます。その場合の額は、同居老親等の58万円ではなく48万円です。
年齢は12月31日現在で決まる(生年月日の早見表)
扶養控除の年齢は、その年の12月31日現在で判定します。誕生日が12月でも、年末の年齢で区分が決まります。国税庁の年末調整の案内では、生年月日の線は次のとおりです。
| 境目 | 2026年分 | 2027年分 |
|---|---|---|
| 16歳以上 | 平成23年1月1日以前 | 平成24年1月1日以前 |
| 19〜22歳 | 平成16年1月2日〜平成20年1月1日 | 平成17年1月2日〜平成21年1月1日 |
| 70歳以上 | 昭和32年1月1日以前 | 昭和33年1月1日以前 |
1月1日生まれの人は、前の年の生まれと同じ側に入ります。たとえば平成23年1月1日生まれの子は、2026年分では16歳以上として扱われます。
年の途中で家族が亡くなった場合は、亡くなった時の現況で判定します。その年の扶養控除は受けられるので、年末調整や確定申告で忘れずに書きます。
控除の額が変わる年
区分が変わるのは、家族が16歳・19歳・23歳・70歳になる年です。16歳になる年は0円から38万円に、19歳になる年は38万円から63万円に増えます。
23歳になる年は63万円から38万円に下がります。税率10%の人なら、所得税が2万5,000円、翌年度の住民税が1万2,000円増えます。親が70歳になる年は、38万円から48万円か58万円に増えます。
住民税は、前の年の所得で6月から変わります。家族の生年月日と区分が変わる年を年間収支表に書いておくと、手取りが変わる時期を住民税はいつから引かれるかと合わせて見通せます。
扶養親族になる4つの条件
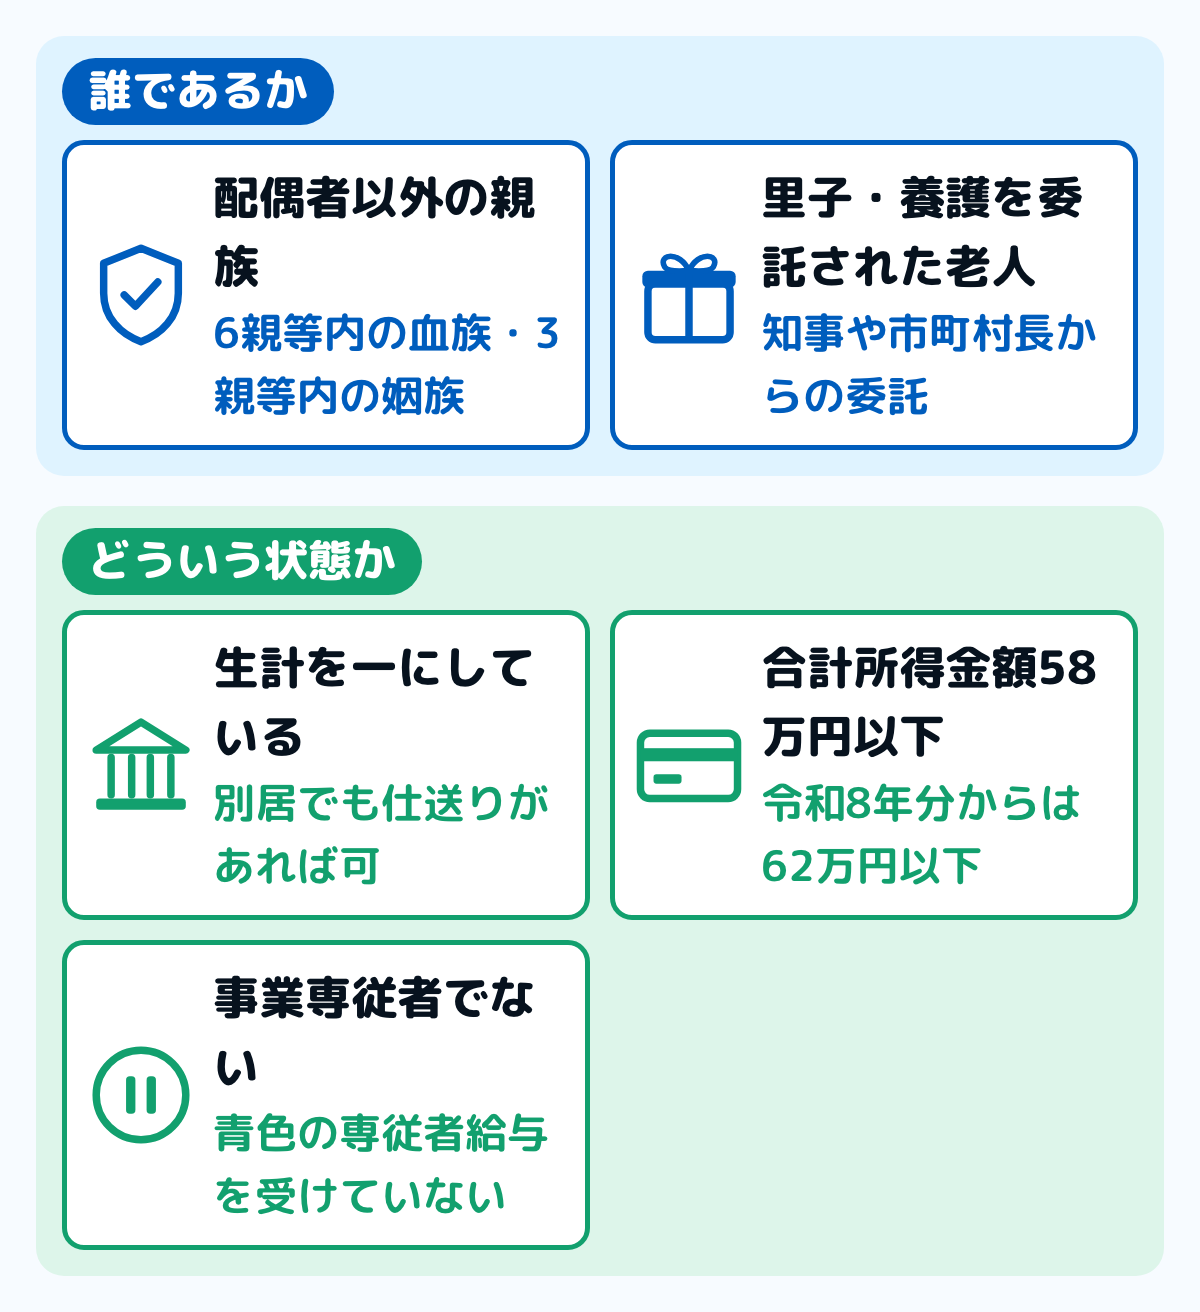
扶養親族になるのは、その年の12月31日の現況で、次の4つすべてに当てはまる人です。16歳以上であることを加えると、扶養控除の対象(控除対象扶養親族)になります。
- 親族の範囲:配偶者以外の親族(6親等内の血族と3親等内の姻族)か、里子、市町村長から養護を委託された老人
- 生計を一にしている:同居していなくても、仕送りなどで生活費を共にしていればよい
- 所得:年間の合計所得金額が62万円以下(2026年分から。2025年分は58万円以下)
- 事業専従者でない:青色申告者の専従者として給与を受けていない、白色申告者の専従者でない
所得の線は62万円(給与なら136万円、年金なら122万円か172万円)
所得の線は、収入の種類ごとに収入の額に直すと次のとおりです。年金の額は、国税庁の2026年分の申告書の記載例にある目安です。
| 家族の収入 | 2026年分の上限 |
|---|---|
| 給与だけ | 136万円 |
| 年金だけ(65歳未満) | 122万円 |
| 年金だけ(65歳以上) | 172万円 |
給与の136万円は、給与所得控除の最低額74万円を引いて62万円になる額です。2025年分は最低額が65万円で、給与123万円以下が線でした。アルバイトを2か所以上でしている子は、全部の勤め先の給与を足して見ます。
遺族年金や障害年金のように税がかからない収入は、合計所得金額に入りません。国税庁の案内では、遺族厚生年金が120万円ほどあり、ほかに所得の無い母は扶養控除の対象にできるとされています。
「生計を一にする」は財布が一緒かどうか
生計を一にするとは、同居しているかではなく、生活費を共にしているかです。仕事や学校、療養の都合で別に住んでいても、いつも生活費や学費、療養費を送っていれば当てはまります。
同じ家に住んでいる親族は、明らかに別々に生活している場合を除き、生計を一にしているものとされます。判断の基準は住民票の世帯の分け方ではなく、実際に生活費を共にしているかどうかです。
別に住む親を扶養に入れるときは、送金の事実が分かるようにしておきます。国税庁は、勤め先が振込票や現金書留の控えで確かめることを勧めています。
同じ家族を2人で扶養にはできない
1人の家族を扶養控除の対象にできるのは、1人だけです。兄弟で同じだけ仕送りをしていても、2人がそれぞれ控除を受けることはできません。
共働きの夫婦の子も同じで、どちらか一方の申告書に書きます。所得税率が高いほうに入れると減る税が大きくなることがあります。
2026年分から所得の線が62万円に上がった
扶養親族の所得の線は、2026年12月1日施行の改正で、2026年分から62万円以下になりました。給与だけなら、2025年分の123万円以下から136万円以下に上がっています。
この改正は、2026年12月に行う年末調整で反映されます。家族の給与が123万円を超えて136万円以下の場合、2026年分は新しく扶養控除の対象になります。
新しく対象になった家族がいる会社員は、扶養控除等(異動)申告書の「異動月日及び事由」の欄に「令和8年12月1日 改正」などと書いて勤め先に出します。年末調整までに出せば、その年の税額の計算に入ります。
年金を受け取っている人が、この改正で新しく対象になった家族の控除を受けるには、原則として確定申告をします。年金の支払いのときの精算だけでは、この控除は入りません。
住民税の線も上がります。地方税法では、2026年中の所得で決まる2027年度分(令和9年度分)から62万円以下で、2025年中の所得で決まる2026年度分までは58万円以下です。
扶養控除で税はいくら減るか
控除額の38万円や63万円は、税がそのまま減る額ではありません。所得から差し引く額なので、減る所得税は「控除額×自分の所得税率」です。
所得税率は、課税される所得金額が195万円未満なら5%、330万円未満なら10%、695万円未満なら20%、900万円未満なら23%です。1人分の控除で減る所得税は、税率ごとに次のとおりです(一般は38万円、特定は63万円の控除・単位は円)。
| 税率 | 一般 | 特定 |
|---|---|---|
| 5% | 19,000 | 31,500 |
| 10% | 38,000 | 63,000 |
| 20% | 76,000 | 126,000 |
| 23% | 87,400 | 144,900 |
住民税は所得割が一律10%で、扶養控除の額が所得税と違います。1人分で減る住民税は、一般3万3,000円・特定4万5,000円・老人3万8,000円・同居老親等4万5,000円です。
所得税には、このほか所得税額の2.1%の復興特別所得税が加わります。控除を引いて下の税率の区分に移る場合は、減る額はこの表より小さくなります。
減る時期は税ごとに違います。所得税はその年の年末調整か確定申告で減り、住民税は翌年度の6月からの税額で減ります。
住民税の扶養控除は33万円・45万円・38万円・45万円
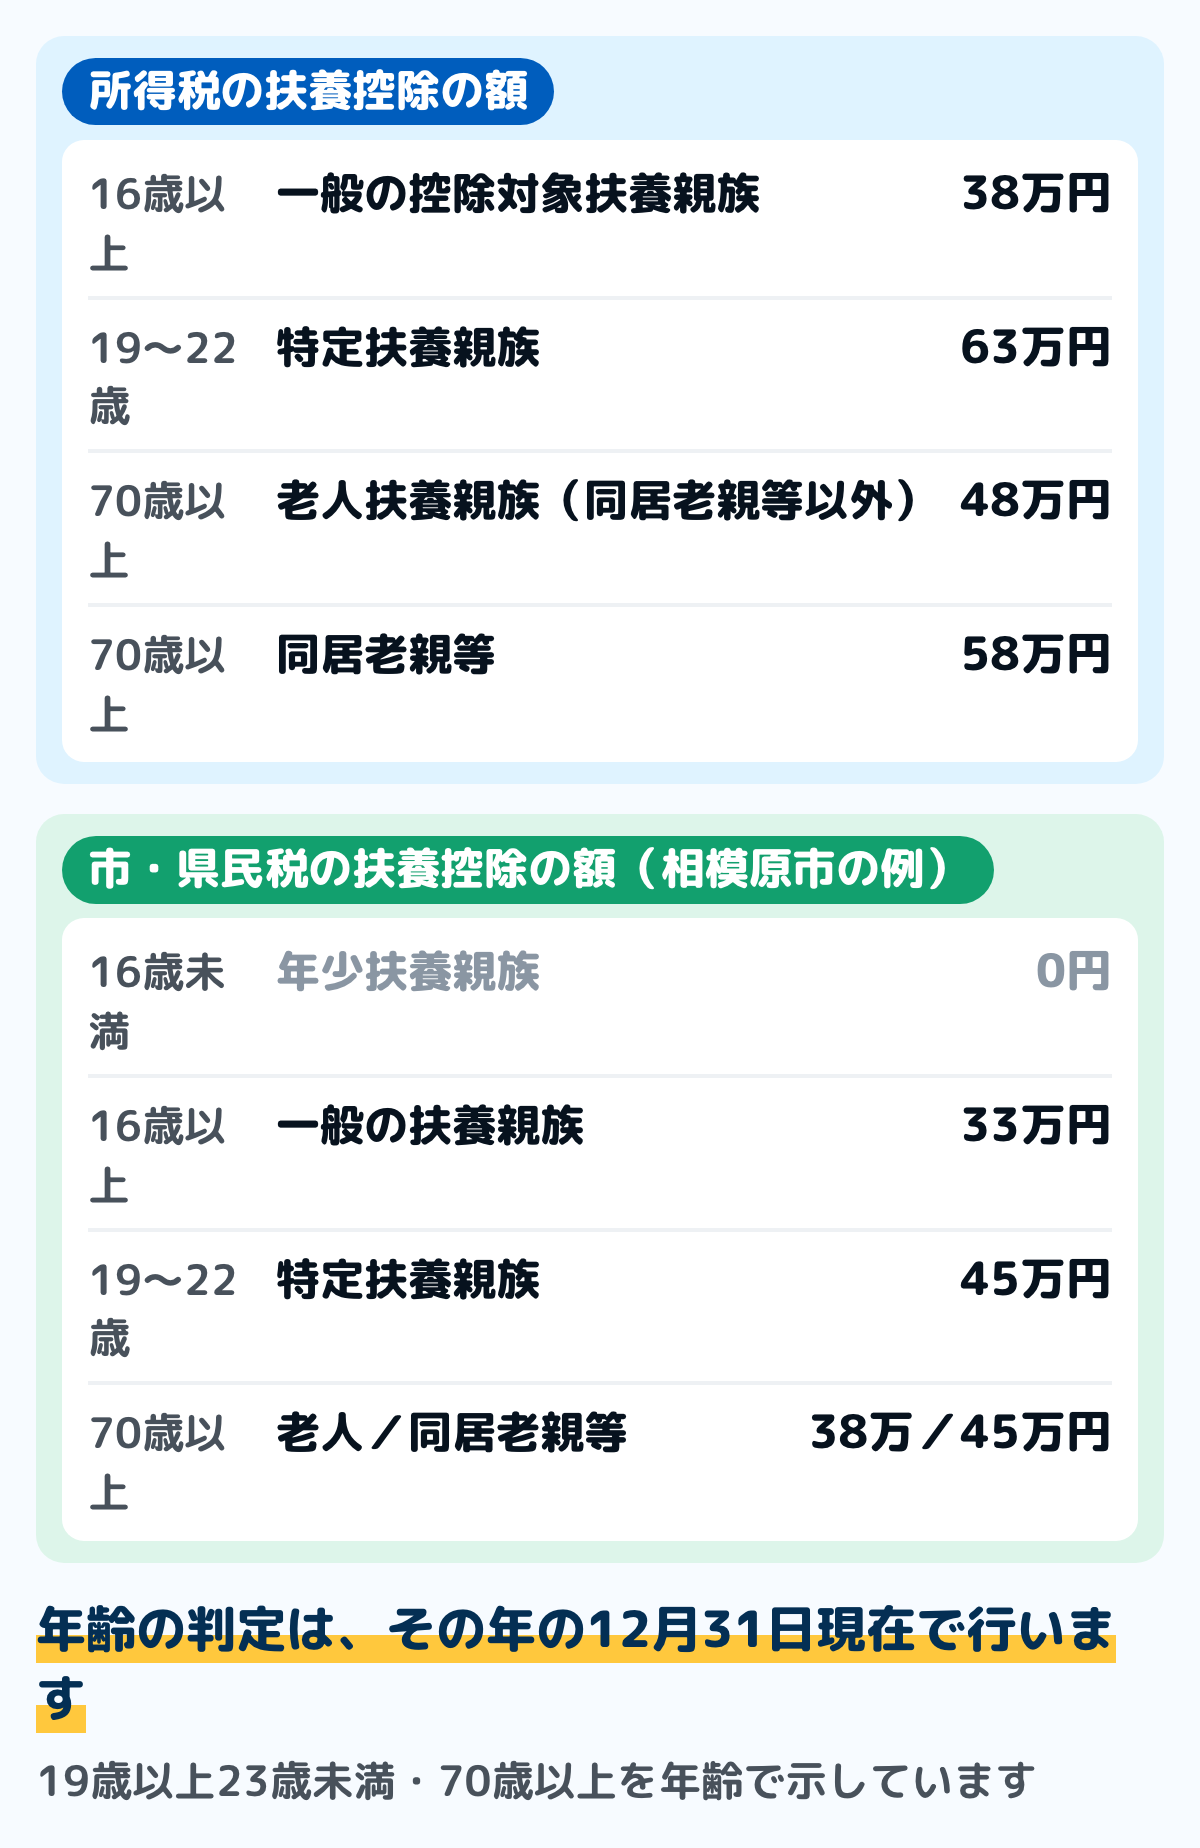
住民税にも扶養控除があり、額は所得税より小さめです。地方税法では、一般33万円・特定扶養親族45万円・老人扶養親族38万円・同居している父母や祖父母は45万円です。
住民税は前の年の所得で計算するので、扶養の判定も前の年の12月31日の現況で見ます。16歳未満の子は、住民税でも扶養控除の額が0円です。
扶養親族の人数は、住民税非課税世帯とはの基準にも効きます。住民税の側の手続きは、年末調整の申告書を通じて市区町村に伝わります。
15歳以下の子に扶養控除が無い理由と、申告書の書き方
控除対象扶養親族は、その年12月31日現在で16歳以上の人です。15歳以下の子は、所得税でも住民税でも扶養控除の対象になりません。
以前は16歳未満の子にも年少扶養控除がありましたが、子ども手当(今の児童手当)が作られたときに廃止されました。今は16歳になる年から38万円の控除が始まります。
扶養控除は無くても、16歳未満の子は年末調整の申告書に書きます。国税庁の記載例では、平成23年1月2日以後に生まれた子を「住民税に関する事項」の欄に書くとされ、この欄は市区町村に出す扶養の申告を兼ねています。
16歳未満の子が障害者に当たるときは、障害者控除は受けられます。扶養控除の対象外でも、障害者控除の対象にはなります。
19〜22歳の子は給与159万円まで63万円が続く
19歳以上23歳未満の子が扶養親族から外れても、所得が123万円以下なら、親は特定親族特別控除を受けられます。国税庁の案内では、2026年分は子の合計所得が62万円超85万円以下で63万円です。
子の収入が給与だけなら、2026年分の線は次のとおりです。子の給与が136万円以下なら扶養控除(特定扶養親族)の63万円、136万円を超えて159万円以下なら特定親族特別控除の63万円です。
159万円を超えると控除は段階的に下がり、197万円以下で3万円、197万円を超えるとなくなります。2025年分は、給与188万円以下が対象でした。
住民税にも同じ控除があります。地方税法では、前の年の合計所得が95万円以下なら45万円で、そこから段階的に下がり、120万円を超えると3万円です。
子の給与ごとの全部の段と申告書の書き方は、特定親族特別控除はいくら?にまとめています。子の側の勤労学生控除の条件は勤労学生控除とはにあります。
配偶者は扶養控除ではなく配偶者控除
配偶者は扶養親族に含まれません。扶養親族の1つ目の要件が「配偶者以外の親族」なので、配偶者には配偶者控除と配偶者特別控除という別の控除があります。
配偶者控除の額は、控除を受ける本人の合計所得金額で変わります。900万円以下なら38万円(70歳以上の配偶者は48万円)、950万円以下なら26万円(32万円)、1,000万円以下なら13万円(16万円)です。
本人の合計所得金額が1,000万円を超えると受けられません。扶養控除には本人の所得による制限がないので、ここが違います。
配偶者の側の線は扶養親族と同じで、2026年分は合計所得62万円以下(給与だけなら136万円以下)です。超えても62万円超133万円以下なら配偶者特別控除があります。段階ごとの額は配偶者控除と配偶者特別控除の違いにまとめています。
税の扶養と、健康保険の扶養は別のもの
「扶養に入る」には、税の扶養と、健康保険・年金の扶養の2つの意味があります。決め方も、判定する人も違います。
税の扶養は、その年の12月31日現在の所得で1年分をまとめて見ます。健康保険の扶養は、これから先の見込みの年間収入で、加入している健康保険が判定します。
健康保険の扶養の線は、年間収入130万円未満が基本です。60歳以上や障害のある人は180万円未満で、19歳以上23歳未満の人は扶養認定日が2025年10月1日以降なら150万円未満です。
一時的に収入が増えて130万円以上になっても、勤め先が一時的な増加だと証明すれば、原則として連続2回まで扶養にとどまれます。厚生労働省の「年収の壁」への対応の1つです。
自分で勤め先の健康保険・厚生年金に入る線もあります。企業規模の要件に当てはまる勤め先で、週の所定労働時間が20時間以上で学生でなければ加入します。
外れたときの重さが違います。税の扶養から外れると扶養する人の控除がなくなりますが、健康保険の扶養から外れると、本人が保険料を払うことになります。
家族の給与で変わる線(2026年分)
家族の収入が給与だけのとき、税と健康保険の線を金額の順に並べると次のとおりです。健康保険は見込みの年間収入で見るので、税の1年分の給与とは数え方が違います。
| 家族の給与(年) | 変わること |
|---|---|
| 130万円以上 | 健康保険の扶養の対象外(19〜22歳は150万円以上) |
| 136万円以下 | 扶養控除の対象(税) |
| 159万円以下 | 19〜22歳の子なら、親の控除は63万円のまま |
| 197万円超 | 19〜22歳の子の特定親族特別控除もなくなる |
健康保険の線は、60歳以上や障害のある人は180万円未満です。130万円や150万円の線は加入している健康保険が判定するので、迷うときはその健康保険に確かめます。
税の側の線の移り変わりは103万の壁はいまどうなった?に、健康保険の側は130万の壁とはにあります。外れるときの届け出は扶養から外れる手続きにまとめました。
国外に住む家族を扶養に入れるとき
国外に住む家族(非居住者)は、2023年分から対象が絞られています。16歳以上30歳未満と70歳以上の人は対象で、30歳以上70歳未満の人は次のどれかに当てはまるときだけ対象です。
- 留学で国内に住所と居所がなくなった人
- 障害者
- その年に、生活費や教育費として38万円以上の送金を受けている人
国外に住む家族の扶養控除を受けるときは、親族であることが分かる書類と、送金したことが分かる書類を勤め先に出すか見せます。確定申告で受けるときも、同じ書類が要ります。
扶養控除を受ける手続き
会社員は、勤め先に出す扶養控除等(異動)申告書に、16歳以上の家族の名前・続柄・生年月日・所得の見積額を書きます。区分(特定扶養親族・老人扶養親族・同居老親等)の欄にも印を付けます。
所得の見積額は、収入ではなく所得で書きます。2026年分の給与だけなら、給与の額から74万円を引いた額で、0円より下になるときは0円です。書き方の流れは年末調整の書き方にまとめています。
年の途中で家族が就職したり、扶養に入れる家族が増えたりしたときは、異動の内容を書いて出し直します。家族の給与は12月まで分からないので、年末に近づいたら見込みを確かめます。
自営業の人や、年末調整で書き忘れた人は確定申告で受けます。確定申告書の第一表に扶養控除の額を、第二表に家族の名前などを書きます。手順は確定申告のやり方にあります。
年末調整で家族を書き忘れて、引かれた所得税が多いままになった会社員は、確定申告(還付申告)で取り戻せます。国税庁の案内では、還付申告書はその年の翌年1月1日から5年間出せて、提出先は出すときの納税地(ふつうは住所地)を受け持つ税務署です。
年金を受け取っている人は、秋に届く扶養親族等申告書に家族を書くと、年金から引かれる所得税で控除されます。書き方は扶養親族等申告書(年金)の書き方にまとめています。
迷いやすい場面
離れて暮らす親を扶養に入れたい
仕送りで生計を一にしていれば、別に住む親も扶養親族になれます。親の収入が年金だけなら、2026年分は65歳以上で172万円以下、65歳未満で122万円以下が目安です。
別に住んでいるので、70歳以上でも同居老親等の58万円にはならず、48万円です。親を健康保険の扶養に入れるときの条件は親を扶養に入れる条件にまとめました。
扶養している家族に障害がある
扶養親族が障害者に当たるときは、扶養控除とは別に障害者控除を受けられます。国税庁の案内では、特別障害者は40万円、同居を常況としている場合は75万円です。
扶養控除と障害者控除は、要件を満たせば両方を受けられます。障害者控除の対象と額は障害者控除とはにまとめました。
よくある質問
Q扶養控除38万円とは何ですか
16歳以上の扶養親族のうち、19〜22歳でも70歳以上でもない人(一般の控除対象扶養親族)の控除額です。1人につき所得から38万円を引きます。住民税では33万円です。
Q扶養控除の基準日はいつですか
その年の12月31日です。年齢も所得も、その日の現況で判定します。年の途中で亡くなった家族は、亡くなった時の現況で見ます。
Q家族の収入はいくらまでなら扶養控除を受けられますか
2026年分は合計所得62万円以下で、給与だけなら136万円以下です。2025年分は58万円以下(123万円以下)でした。
Q大学生の子のアルバイト代が136万円を超えたらどうなりますか
扶養控除は受けられなくなりますが、特定親族特別控除を受けられます。子の給与が159万円以下なら、親の控除は63万円のままです。
まとめ
- 扶養控除は、16歳以上の家族を養う人の所得から1人38万円を引く控除。19〜22歳は63万円、70歳以上は48万円、同居の親や祖父母は58万円で、住民税では33万円・45万円・38万円・45万円
- 年齢はその年の12月31日現在で決まる。2026年分は平成23年1月1日以前に生まれた家族が対象で、15歳以下の子は0円
- 家族の所得は2026年分から62万円以下。給与だけなら136万円以下、年金だけなら65歳未満122万円・65歳以上172万円が目安
- 減る所得税は「控除額×自分の税率」。税率10%なら、一般の1人で3万8,000円、19〜22歳の1人で6万3,000円
- 19〜22歳の子は、給与が136万円を超えても159万円以下なら、特定親族特別控除で親の控除は63万円のまま
- 会社員は扶養控除等(異動)申告書に書く。2026年分で新しく対象になった家族は「令和8年12月1日 改正」と書いて年末調整までに出し、間に合わなければ税務署への確定申告で受ける
- 健康保険の扶養(130万円未満が基本)は、税の扶養とは別の決まり
この記事で参照した公的情報
- No.1180 扶養控除(控除額38万円・63万円・48万円・58万円/扶養親族の4つの要件/控除対象扶養親族は12月31日現在16歳以上/合計所得金額58万円以下・令和8年12月1日に施行され令和8年分から適用される金額は62万円以下/同居老親等の入院と老人ホームの扱い/非居住者の扶養親族は16歳以上30歳未満・70歳以上・30歳以上70歳未満で留学・障害者・38万円以上の送金のいずれか)
- 窓口
- 国税庁(タックスアンサー No.1180)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180.htm
- No.1180 扶養控除のQ&A(生計を一にするは同居を要件としない・同じ家屋なら原則生計を一にする(所得税基本通達2-47)/別居の親は送金の事実を振込票などで確かめることを勧める/兄弟のうち1人だけが扶養控除の対象にできる/遺族年金などの非課税所得は合計所得金額に含めない)
- 窓口
- 国税庁(タックスアンサー No.1180 Q&A)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180_qa.htm
- 令和8年分 各種控除について(給与所得者用)(扶養親族は合計所得62万円・給与の収入金額136万円以下/特定扶養親族は平成16年1月2日〜平成20年1月1日生/老人扶養親族は昭和32年1月1日以前生/控除対象扶養親族は平成23年1月1日以前生/16歳未満(平成23年1月2日以後生)は住民税に関する事項に記載/公的年金等の収入金額は65歳未満122万円・65歳以上172万円で所得62万円/所得要件の改正で新たに扶養親族となったら「令和8年12月1日 改正」と異動を記載/令和9年分は平成24年1月1日以前生・平成17年1月2日〜平成21年1月1日生・昭和33年1月1日以前生)
- 窓口
- 国税庁(令和8年分 年末調整のための各種控除の案内と申告書の記載例)
- 確認日
- 確認先
- https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/301.pdf
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(扶養親族等の所得要件の改正は令和8年12月1日に施行され令和8年分以後に適用/令和8年12月に行う年末調整で適用/新たに扶養控除等の対象となる扶養親族は扶養控除等申告書の異動欄に記載して提出/公的年金の受給者が新たに扶養親族となった親族の扶養控除を受けるには原則として確定申告)
- 所得税法 第2条第1項第34号〜第34号の4・第84条(扶養親族は合計所得金額62万円以下(2026年12月1日施行の版・今の版は58万円)・控除対象扶養親族は16歳以上・特定扶養親族19歳以上23歳未満・老人扶養親族70歳以上/扶養控除は38万円・特定扶養親族63万円・老人扶養親族48万円=2030年6月19日施行の版まで未施行の版も同じ)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- No.1410 給与所得控除(令和8年分・令和9年分は給与等の収入金額220万円までは74万円・令和7年分は190万円までは65万円・令和8年12月1日施行)
- 窓口
- 国税庁(タックスアンサー No.1410)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm
- No.1177 特定親族特別控除(生計を一にする19歳以上23歳未満で控除対象扶養親族に当たらない親族・合計所得62万円超85万円以下63万円から段階的に120万円超123万円以下3万円・給与のみなら給与収入197万円以下(令和7年分は188万円以下)・令和8年12月1日施行)
- 窓口
- 国税庁(タックスアンサー No.1177)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1177.htm
- 所得控除(市・県民税の扶養控除額=16歳未満0円・一般33万円・特定45万円・老人38万円・同居老親等45万円/年齢は前年12月31日現在)
- 地方税法 第292条・第314条の2(個人住民税の扶養親族は前年の合計所得金額58万円以下=今の版・2027年1月1日施行の版から62万円以下(令和8年法律第2号)/扶養控除は33万円・特定扶養親族45万円・老人扶養親族38万円・同居直系尊属45万円/特定親族特別控除は前年の合計所得95万円以下45万円から段階的に3万円)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 所得税の税率(速算表=5%から45%の7段階・195万円未満5%・195万円以上330万円未満10%・330万円以上695万円未満20%・695万円以上900万円未満23%/復興特別所得税は基準所得税額の2.1%)
- 窓口
- 国税庁(タックスアンサー No.2260)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 個人住民税(所得割の税率10%=道府県民税4%・市町村民税6%/前年の1月1日から12月31日までの所得で算定)
- No.1191 配偶者控除(本人の合計所得900万円以下38万円・900万円超950万円以下26万円・950万円超1,000万円以下13万円/老人控除対象配偶者48万円・32万円・16万円)
- 窓口
- 国税庁(タックスアンサー No.1191)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1191.htm
- No.1190 配偶者の所得がいくらまでなら配偶者控除が受けられるか(令和8年分は給与収入136万円以下で合計所得金額62万円以下・給与所得控除額74万円)
- 窓口
- 国税庁(タックスアンサー No.1190)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1190.htm
- No.1195 配偶者特別控除(配偶者の合計所得62万円超133万円以下(令和7年分は58万円超133万円以下)・本人の合計所得1,000万円以下)
- 窓口
- 国税庁(タックスアンサー No.1195)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1195.htm
- No.1184 扶養家族に寝たきりの人がいるとき(特別障害者の障害者控除40万円・同居を常況としている場合75万円と、扶養控除の両方)
- 窓口
- 国税庁(タックスアンサー No.1184)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1184.htm
- No.2030 還付申告(確定申告書を提出する義務のない人でも、源泉徴収された所得税が多いときは確定申告で還付を受けられる・還付申告書はその年の翌年1月1日から5年間提出できる・提出先は所轄税務署)
- 窓口
- 国税庁(タックスアンサー No.2030)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件(扶養認定日が令和7年10月1日以降は150万円未満・それ以外は130万円未満/60歳以上または障害者は180万円未満)
- 短時間労働者に対する健康保険・厚生年金保険の適用の拡大(特定適用事業所などで週の所定労働時間20時間以上・学生でない短時間労働者が加入対象/2か月以内の期間を定めて使用される方などは除く/2026年10月1日更新)
- 「年収の壁」への対応(一時的に年収が130万円以上となった場合に事業主の証明で原則連続2回まで扶養を継続)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/stf/taiou_001_00002.html

