特定親族特別控除はいくら?子のバイト代136万〜197万円の早見表と、年末調整の書き方
 Move for People株式会社

子の収入が給与だけなら、給与が年136万円を超えても197万円以下のあいだは、親は特定親族特別控除を受けられます。対象は、その年の12月31日に19歳以上23歳未満の子です。
令和8年分の所得税では、子の給与が159万円以下なら控除は63万円で、扶養控除のときと同じ額が残ります。159万円を超えると段階的に下がり、197万円を超えるとなくなります。住民税の控除は最大45万円です。
この額は令和8年12月1日施行の改正によるもので、令和8年分の所得税(12月に行う年末調整)から当てはまります。子に給与以外の所得があるときの見方、住民税の年度、年末調整での書き方は、あとの節で分けて示します。
子のアルバイト代が増えてきて、親の控除がいくら残るのかが分かりません。年末調整の紙のどこに書けばよいのかも迷います。
子の給与ごとの親の控除(令和8年の早見表)
子の収入が給与だけの場合の、令和8年1月から12月の給与収入と、親が受ける控除の額です。所得税は令和8年分、住民税は同じ年の所得で決まる令和9年度分の額を並べました。
表の給与は、1つ上の行の額を超え、その行の額以下の範囲を指します。136万円以下の行は扶養控除で、それより下の行が特定親族特別控除です。
| 子の給与 | 所得税 | 住民税 |
|---|---|---|
| 136万円以下 | 63万円 | 45万円 |
| 159万円以下 | 63万円 | 45万円 |
| 164万円以下 | 61万円 | 45万円 |
| 169万円以下 | 51万円 | 45万円 |
| 174万円以下 | 41万円 | 41万円 |
| 179万円以下 | 31万円 | 31万円 |
| 184万円以下 | 21万円 | 21万円 |
| 189万円以下 | 11万円 | 11万円 |
| 194万円以下 | 6万円 | 6万円 |
| 197万円以下 | 3万円 | 3万円 |
| 197万円超 | なし | なし |
給与は、給与所得控除74万円を引いて所得に直しています。所得税の額は国税庁の「源泉所得税の改正のあらまし」の表、住民税の額は地方税法と総務省の通知から取りました。
アルバイト先が2か所以上あるときは、全部の給与を足した額で表を見ます。一定の限度までの通勤手当は非課税なので、表の給与には入れません。
所得税(令和8年分)と住民税(令和9年度分)の給与所得控除は、どちらも最低74万円です。このため、同じ給与の額で両方の段を読めます。
特定親族特別控除の対象になる子
国税庁のNo.1177では、特定親族は、その年の12月31日の状況で次のすべてに当てはまる人です。学生かどうかは条件に入っておらず、年齢と所得で決まります。
- 配偶者以外の親族(6親等内の血族と3親等内の姻族)か、里子である
- 親と生計を一にしている
- 年齢が19歳以上23歳未満である
- 親の事業の専従者として給与を受けていない
- 合計所得が123万円以下である(給与だけなら197万円以下)
- 扶養控除の対象(控除対象扶養親族)に当たらない
- 同じ子について、ほかの人が特定親族特別控除などを受けていない
令和8年分では、平成16年1月2日から平成20年1月1日までに生まれた子が年齢の条件に当たります。この範囲は、令和8年分の年末調整の申告書の特定親族の欄に印刷されています。
生計を一にするのに、同居は条件ではありません。国税庁は、修学のために別居していても、学資金などの送金が常に行われていれば、生計を一にするものとして扱うとしています。
子の合計所得が62万円以下なら、特定親族特別控除ではなく扶養控除を受けます。19歳以上23歳未満の子の扶養控除は63万円で、2つの控除を同じ子について重ねて受けることはありません。
控除額は、子の合計所得で決まる
子に給与のほかの所得(事業や副業の雑所得など)があるときは、給与所得と足した合計所得で段を見ます。表の所得は、1つ上の行の額を超え、その行の額以下の範囲です。
| 子の合計所得 | 所得税 | 住民税 |
|---|---|---|
| 62万円以下 | 63万円 | 45万円 |
| 85万円以下 | 63万円 | 45万円 |
| 90万円以下 | 61万円 | 45万円 |
| 95万円以下 | 51万円 | 45万円 |
| 100万円以下 | 41万円 | 41万円 |
| 105万円以下 | 31万円 | 31万円 |
| 110万円以下 | 21万円 | 21万円 |
| 115万円以下 | 11万円 | 11万円 |
| 120万円以下 | 6万円 | 6万円 |
| 123万円以下 | 3万円 | 3万円 |
| 123万円超 | なし | なし |
62万円以下の行は扶養控除の額です。所得税は令和8年分、住民税は令和9年度分の線で並べています。
所得税法では、合計所得が85万円を超え115万円以下の範囲の控除額は、計算の式で決まります。90万円を超えると、所得が5万円増えるごとに控除が10万円ずつ下がる形で、上の表はその答えを段にしたものです。
住民税の控除は、所得税と1年ずれる
住民税は、前の年の所得をもとに計算します。令和8年の子の所得で決まるのは令和9年度分の住民税で、親の住民税の計算から特定親族特別控除が引かれます。給与から天引きされる親なら、令和9年6月から翌年5月までの天引きの額に入ります。
住民税の控除額は所得税より小さく、子の合計所得が95万円以下なら45万円です。95万円を超えると所得税と同じ額になり、120万円を超えたところで3万円になります。
線の下の端も年度で違います。令和8年度分(令和7年の所得)の住民税では、特定親族は前年の合計所得が58万円を超える子で、令和9年度分からはこの線が62万円に上がります。
令和8年度分の額を給与に直すと、給与所得控除の最低額が65万円なので、子の令和7年の給与が123万円を超え160万円以下なら45万円です。188万円を超えると控除はありません。住民税の額の決まり方は住民税はいくら?にまとめています。
親の税はいくら減るか(計算の例)
減る税の額は、控除の額に親の税率を掛けた額です。所得税の税率は課税される所得に応じて5%から45%まで分かれ、住民税の所得割は標準の税率で10%です。
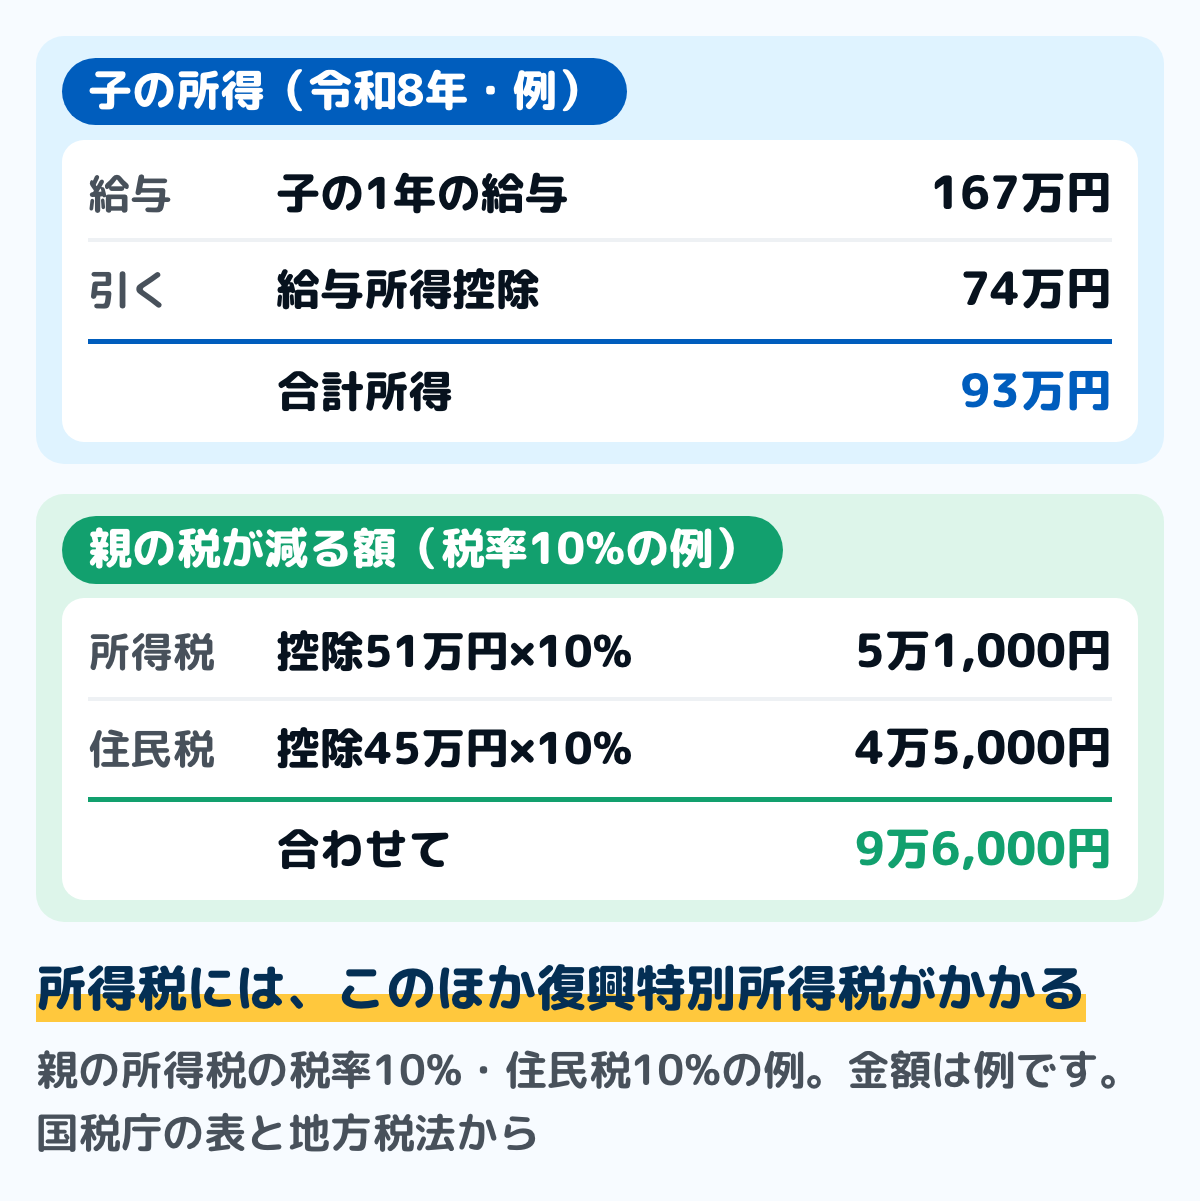
図は、親の所得税の税率が10%で、子の令和8年の給与が167万円の例です。子の合計所得は93万円なので、所得税の控除は51万円、住民税の控除は45万円になります。
この例では、所得税が5万1,000円、住民税が4万5,000円で、合わせて9万6,000円減ります。所得税額の2.1%の復興特別所得税も、所得税が減った分に合わせて少し減ります。控除を引いて税率の区分が変わる場合は、減る額は例より小さくなります。
同じ例で子の給与が159万円以下なら、控除は所得税63万円・住民税45万円で、減る額は10万8,000円です。子の給与が159万円から167万円に増えると、親の税の減り方は1万2,000円小さくなります。
年末調整での書き方
会社員の親は、勤め先の年末調整で控除を受けます。使う書類は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」の1枚です。
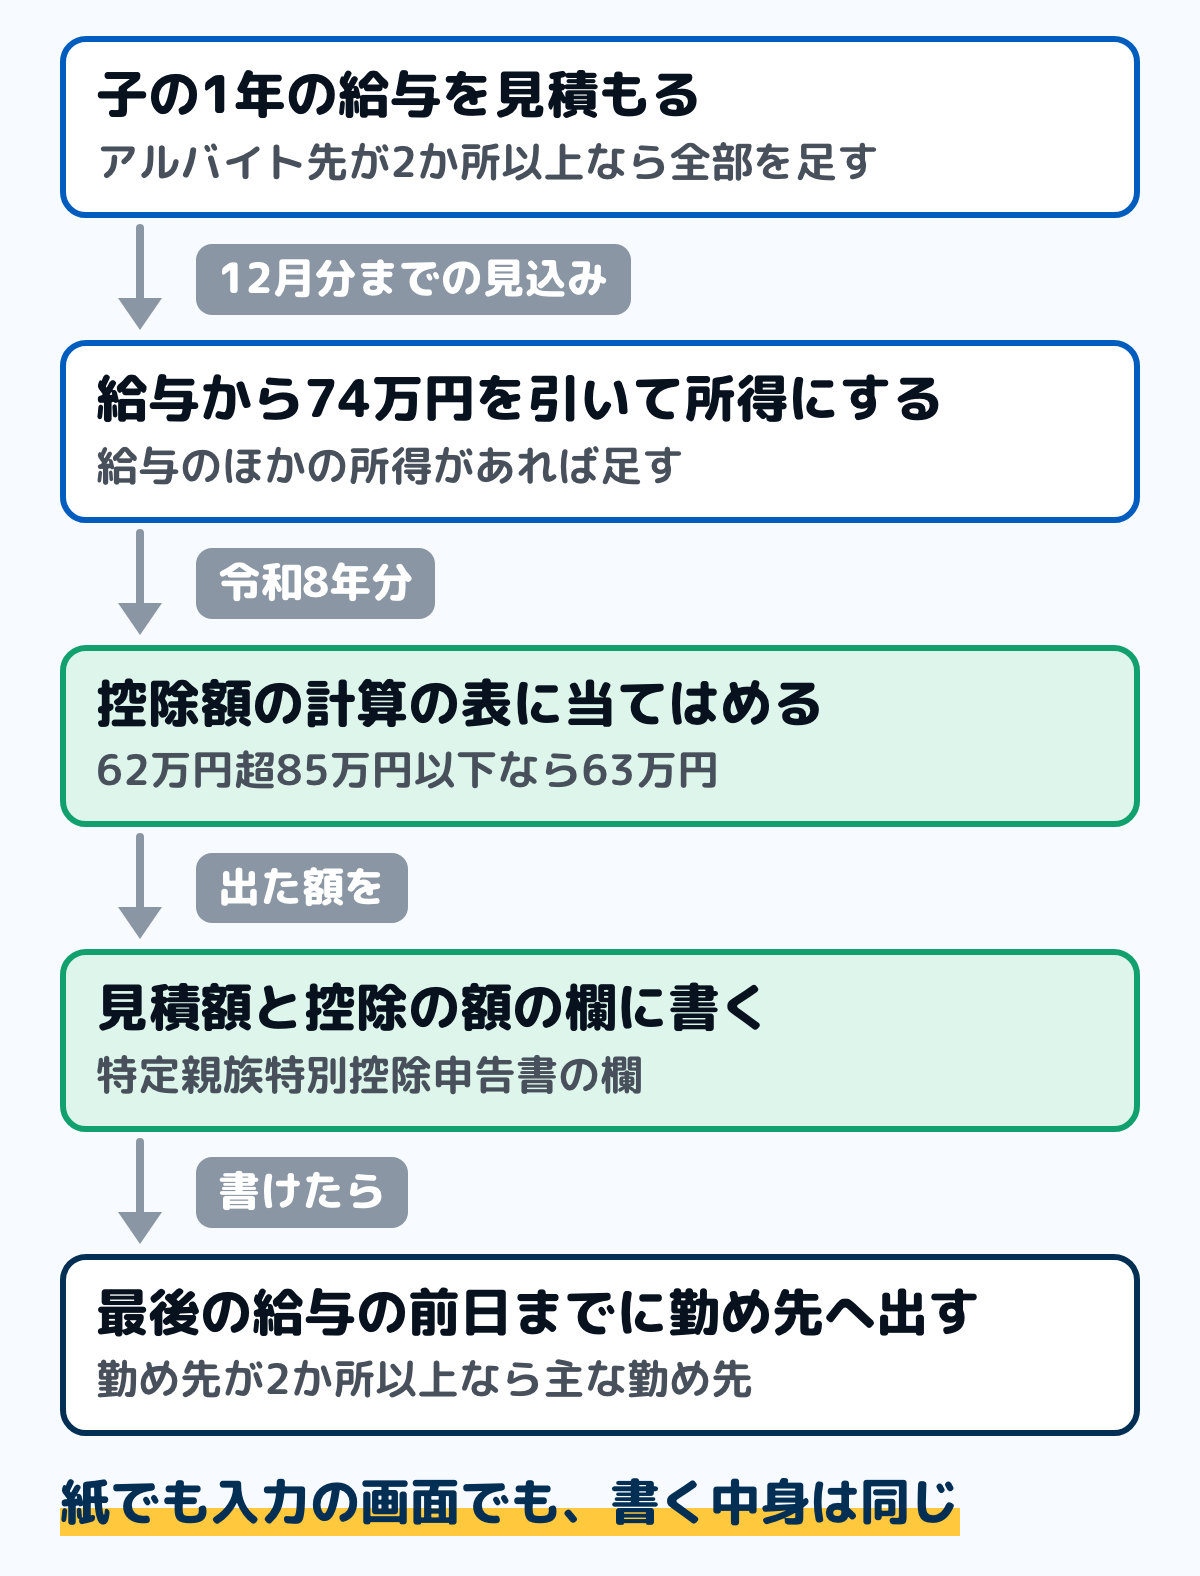
図は、令和8年分の申告書に書くまでの順番です。紙でも、勤め先が用意する入力の画面でも、書く中身は同じです。
ステップ1子の1年の給与を見積もる10分
1月から12月に支払われる給与の見込みを足します。アルバイト先が2か所以上あるときは全部を足し、非課税の通勤手当は除きます。
年末調整は、その年の最後の給与を払うときに行われます。12月分までが確定していないときは、給与明細の額に、残りの月の見込みを足して書きます。
ステップ2給与から74万円を引いて所得にする5分
令和8年分は、子の給与が74万1,000円以上219万1,000円未満なら、給与から74万円を引いた額が給与所得です。給与のほかに所得があれば、その所得も足します。
国税庁のQ&Aは、改正後の給与所得控除額で出した合計所得に応じて、控除の額を書くよう求めています。改正前の65万円で引くと、段を取り違えます。
ステップ3見積額と控除の額の欄に書く5分
申告書の特定親族特別控除申告書の欄に、子の氏名・個人番号・続柄・生年月日を書きます。「特定親族の本年中の合計所得金額の見積額」には、ステップ2で出した所得を書きます。
その額を申告書の「控除額の計算」の表に当てはめ、出た額を「特定親族特別控除の額」の欄に書きます。別居している子なら、住所の欄も書きます。
個人番号は、一定の要件のもとで書かなくてよい場合があると、申告書の注意書きにあります。勤め先の案内に合わせます。
ステップ4最後の給与の前日までに勤め先へ出す5分
申告書は、令和8年の最後の給与を受ける日の前日までに勤め先へ出します。勤め先が2か所以上なら、扶養控除等申告書を出した主な勤め先です。
国税庁のQ&Aでは、改正を入れた申告書を施行日の12月1日より前に出すことも差し支えないとされています。改正後の様式では、特定親族の欄の控除額の計算の表が、合計所得62万円を超える段から始まります。
子のアルバイトの給与明細を1月分から並べて、12月までの見込みを足してみてください。136万円・159万円・197万円のどこにあるかで、書く欄と額が決まります。
毎月の天引きに入るのは、合計所得100万円以下の子
年末調整の前の毎月の給与でも、子が源泉控除対象親族に当たれば、親の天引きが少なくなります。所得税法では、19歳以上23歳未満で合計所得100万円以下の子(扶養控除の対象を除く)がこれに当たり、給与だけなら174万円以下です。
当たる子は、その年の扶養控除等申告書に書いておきます。合計所得が100万円を超える子は毎月の天引きには入らず、年末調整の申告書だけで控除を受けます。
令和8年の11月30日以前に払われた給与の天引きには、改正は入っていません。改正分は12月の年末調整で反映されます。改正で扶養控除の対象に変わった子は、扶養控除等申告書の「異動月日及び事由」に「令和8年12月1日改正」などと書いて出し直します。
書き忘れたときと、見積もりが外れたとき
年末調整で書き忘れたときは、確定申告で控除を受けられます。確定申告書では、第一表の「特定親族特別控除」の欄に控除の額と人数を書きます。退職などで親の令和8年の最後の給与が11月30日以前に払われたときは、その年末調整に改正が入らないため、改正後の額も確定申告で受けます。
確定申告をする義務がない人の還付申告は、翌年1月1日から5年間出せます。申告先は住所の税務署で、国税庁の確定申告書等作成コーナーでも作れます。手順は確定申告のやり方にまとめています。
子の給与が見積もりより増えて、合計所得が123万円を超えたときは、勤め先に知らせます。国税庁は、控除の対象の人数が減って税が足りなくなるときは、翌年1月末日を過ぎても年末調整をやり直すとしています。
段が変わって控除の額だけが変わるときも、勤め先か税務署に相談します。年末調整では、最後の給与を払う日の状況で控除を判断するためです。
子の側の線との関係
親の控除が変わる線と、子自身の税や社会保険の線は別です。令和8年分の子自身の所得税は、給与が178万円以下ならかかりません。
子は、合計所得89万円以下(給与だけなら163万円以下)なら勤労学生控除を受けられます。これは子の側の控除で、受けても親の控除の額は変わりません。子の側の控除と住民税の線は勤労学生控除とはにまとめています。
健康保険の扶養は税と別の決まりで、日本年金機構の案内では、19歳以上23歳未満は年間収入150万円未満です。子の給与が150万円以上になると、親の税の控除は63万円のままでも、健康保険の扶養から外れることがあります。
多子世帯の大学等の授業料・入学金の無償化にも、子を数える線があります。令和8年10月分の判定から、19歳以上23歳未満の子は年収160万円以下なら扶養している子に数えます。この月分は令和7年1月から12月の収入で判定され、税の控除とは年も線も違います。
税と社会保険の線の全体は103万の壁はいまどうなった?と130万の壁とはにあります。扶養控除の区分は扶養控除はいくら?にまとめています。
令和7年分は、扶養の線が58万円だった
特定親族特別控除は、令和7年分の所得税から始まった控除です。令和7年分の特定親族は合計所得58万円超123万円以下で、給与だけなら123万円超188万円以下でした。
控除額の段は令和8年分と同じで、合計所得85万円以下なら63万円です。令和7年分の給与所得控除は最低65万円なので、給与に直すと150万円以下で63万円でした。
令和7年分を年末調整で受けていなかった場合も、確定申告で受けられます。還付申告の期限は、令和8年1月1日から5年間です。
迷いやすい場面
共働きで、夫婦のどちらが受けるか
1人の子について控除を受けられるのは1人だけです。申告書の注意書きでは、2人以上の人の特定親族に当たるときは、そのうちいずれか1人の特定親族とみなされるとしています。
減る税は控除の額に税率を掛けた額なので、税率が高い人が受けるほど減る額は大きくなります。どちらが受けるかを決めて、その人だけが申告書に書きます。
子が1月から3月生まれの大学1年生
年齢はその年の12月31日で見るので、平成20年1月2日以後に生まれた子は、令和8年分はまだ18歳です。特定親族特別控除の対象にはならず、合計所得62万円以下なら一般の扶養控除38万円を受けます。
この年に子の給与が136万円を超えると、親の控除はなくなります。翌年に19歳になると、特定親族特別控除の対象に入ります。
子が23歳になる年
12月31日に23歳になっている子は、19歳以上23歳未満の扶養控除にも、特定親族特別控除にも当たりません。合計所得62万円以下なら一般の扶養控除38万円で、超えると親の控除はありません。
大学4年生でも、12月31日に23歳になっていれば、その年から外れます。家計の見通しには、子の生年月日と年末の年齢を書いておきます。
大学院生・専門学校生・働いている子
特定親族の条件に、学生であることは入っていません。19歳以上23歳未満で合計所得が範囲の中なら、大学院生や専門学校生、学校に通っていない子でも当たります。
ただし、親の事業を手伝う専従者として給与を受けている子は当たりません。自営業の親は、専従者給与を払っているかを先に確かめます。
よくある質問
Q子のバイト代が150万円になると、親の控除はいくらですか
給与だけなら、子の合計所得は76万円です。令和8年分の所得税の控除は63万円、令和9年度分の住民税の控除は45万円で、扶養控除のときと同じ額です。ただし、健康保険の扶養は年間収入150万円未満が線なので、150万円ちょうどでは外れることがあります。
Q扶養控除と特定親族特別控除は、両方受けられますか
受けられません。子の合計所得が62万円以下なら扶養控除で、62万円を超えて123万円以下なら特定親族特別控除です。
Q子の給与が197万円を少し超えたら、どうなりますか
合計所得が123万円を超えるので、所得税でも住民税でも特定親族特別控除はなくなります。子自身の所得税は、令和8年分は給与が178万円以下ならかかりません。
Q申告書に書かないと、どうなりますか
控除が引かれないので、親の所得税と住民税が多いままになります。年末調整で書き忘れたときは、確定申告で受けられます。
Q子が下宿していても受けられますか
受けられます。学資金や生活費の送金が常にあれば、別居していても生計を一にするものとして扱われます。申告書には、子の住所も書きます。
まとめ
- 特定親族特別控除は、12月31日に19歳以上23歳未満の子の合計所得が、扶養控除の線を超えても123万円以下なら、親が受けられる控除
- 令和8年分は、子の給与が136万円を超え159万円以下なら63万円。そこから段階的に下がり、197万円を超えるとなくなる
- 住民税は最大45万円。令和8年の所得で決まるのは令和9年度分で、合計所得95万円を超えると所得税と同じ額
- 年末調整では、申告書の「見積額」に子の所得を書き、表に当てはめた額を「控除の額」に書く。令和8年分は給与から74万円を引いて所得にする
- 合計所得100万円以下の子は、扶養控除等申告書に書くと毎月の天引きにも入る
- 夫婦で同じ子について受けられるのは1人だけ
- 子自身の所得税・勤労学生控除・健康保険の扶養は、親の控除と線が別
子の給与の見込みが分かれば、親の控除の額は表で1つに決まります。今日は給与明細を並べて、1年の見込みを足すところから始められます。
この記事で参照した公的情報
- No.1177 特定親族特別控除(令和8年4月1日現在法令等・特定親族の合計所得62万円超85万円以下63万円から120万円超123万円以下3万円までの9段・令和8年12月1日施行で令和8年分以後に適用・その年12月31日の現況で判定・合計所得123万円以下=給与のみなら197万円以下〈令和7年分は188万円以下〉)
- 令和8年4月 源泉所得税の改正のあらまし(扶養親族等の所得要件の改正=特定親族は62万円超123万円以下〈令和8・9年分の給与だけなら136万円超197万円以下〉・改正前は58万円超123万円以下〈123万円超188万円以下〉・特定親族特別控除額の表と給与収入の換算・令和8年11月までの源泉徴収に変更なし)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年12月1日施行・令和8年分以後に適用・給与所得控除の最低保障額65万円から74万円・令和8・9年分は給与74万1,000円以上219万1,000円未満で収入金額−74万円・特定親族特別控除申告書は改正後の給与所得控除額で出した合計所得で記載・扶養控除等申告書の「異動月日及び事由」に「令和8年12月1日改正」・施行日前の申告書の提出可・最後の給与を令和8年11月30日以前に払った人の年末調整には改正後の控除等は適用されず確定申告等で受ける)
- 令和8年分 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書(特定親族の生年月日は平16.1.2生〜平20.1.1生・見積額を控除額の計算の表に当てはめる・令和8年の最後の給与の前日までに主たる給与の支払者へ・2人以上の所得者の特定親族に当たるときはいずれか1人の特定親族とみなす)
- 所得税法 第2条第1項第34号・第34号の5(扶養親族の合計所得58万円以下→令和8年12月1日施行の版で62万円以下・源泉控除対象親族=19歳以上23歳未満で合計所得100万円以下)・第84条の2(特定親族特別控除の額と計算の式・合計所得123万円以下・令和8年12月1日施行の版も同じ)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 地方税法 第314条の2第1項第12号(個人住民税の特定親族特別控除=前年の合計所得95万円以下45万円・95万円超115万円以下は式・115万円超120万円以下6万円・120万円超3万円・123万円以下まで)・第292条(扶養親族の前年の合計所得58万円以下→2027年1月1日施行の版で62万円以下)・第321条の5(給与所得の特別徴収税額は6月から翌年5月までの給与から)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 令和7年度地方税制改正・地方税務行政の運営に当たっての留意事項等について(特定親族特別控除を令和8年度分の個人住民税から適用・58万円超95万円以下45万円から120万円超123万円以下3万円までの7段・給与所得控除の最低保障額65万円)
- 令和8年度地方税制改正・地方税務行政の運営に当たっての留意事項等について(同一生計配偶者と扶養親族の前年の合計所得の要件を58万円以下から62万円以下に・給与所得控除の最低保障額を69万円に・令和9年度分と令和10年度分はさらに5万円・令和9年度分以後の個人住民税に適用)
- No.1180 扶養控除(よくある質問:「生計を一にする」は同居を要件としない・修学のため別居でも学資金などの送金が常にあれば生計を一にする・特定親族特別控除は令和7年分以降の所得税に適用)
- No.2671 年末調整の後に扶養親族等の人数が異動したとき(扶養控除・特定親族特別控除は最後の給与を支払う日の現況で判断・人数が減って税が足りないときは翌年1月末日以降でもやり直す)
- 確定申告の手引き 手順3 特定親族特別控除(第一表の特定親族特別控除の欄に控除額の合計と人数を書く・他の納税者の配偶者特別控除や特定親族特別控除の対象とされている特定親族は受けられない)
- No.2030 還付申告(翌年1月1日から5年間提出できる)
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件(扶養認定日が令和7年10月1日以降は年間収入150万円未満・年齢は12月31日時点)
- No.2582 電車・バス通勤者の通勤手当(通常の給与に加えて支給する通勤手当は一定の限度額まで非課税・パートやアルバイトも月を単位に計算)
- 「高等教育の修学支援新制度」における多子世帯支援の対象拡大について(令和7年度税制改正の特定親族特別控除の創設を踏まえ、大学生年代〈19歳以上23歳未満〉は年収160万円以下なら多子世帯の子供として数える・令和8年10月分の判定から適用・その月分は令和7年1月〜12月の収入で判定)
- 窓口
- 群馬大学(文部科学省の多子世帯の大学等授業料等無償化の案内)
- 確認日
- 確認先
- https://www.gunma-u.ac.jp/wp-content/uploads/2025/09/281aec8e67ca1f5321fe8d865c9f0f58-1.pdf

