住民税は年収別にいくら?100万〜1,000万円の早見表(令和8年度・単身/夫婦/子2人)と月の天引き額
 Move for People株式会社

会社員で単身なら、令和8年度(令和7年の収入にかかる分)の住民税は、年収300万円で年11万5,700円、年収500万円で年24万3,200円です。給与から引かれる月の額にすると、約9,600円と約2万200円になります。
年収200万円以上なら、配偶者を扶養していると年3万3,000〜3万5,500円ほど下がり、16〜18歳と16歳未満の子もいれば年収500万円で年17万2,200円です。どれも下に書いた前提で、公的な計算式に当てはめた例です。
年収別の住民税の早見表(会社員・単身)
単身の会社員の住民税は、年収200万円で年6万円台、400万円で年17万円台、600万円で年30万円台です。年収100万円の人には、住民税がかかりません。
| 年収 | 年額 | 月あたり |
|---|---|---|
| 100万円 | かからない | 0円 |
| 150万円 | 2万2,200円 | 約1,800円 |
| 200万円 | 6万1,500円 | 約5,100円 |
| 250万円 | 9万1,100円 | 約7,500円 |
| 300万円 | 11万5,700円 | 約9,600円 |
| 350万円 | 14万3,600円 | 約1万1,900円 |
| 400万円 | 17万5,600円 | 約1万4,600円 |
| 450万円 | 20万8,500円 | 約1万7,300円 |
| 500万円 | 24万3,200円 | 約2万200円 |
| 600万円 | 30万7,500円 | 約2万5,600円 |
| 700万円 | 37万5,600円 | 約3万1,300円 |
| 800万円 | 45万3,100円 | 約3万7,700円 |
| 900万円 | 54万3,500円 | 約4万5,200円 |
| 1,000万円 | 63万8,100円 | 約5万3,100円 |
表は令和8年度分の例です。給与所得控除は国税庁 No.1410 の令和7年分、所得控除は社会保険料控除と基礎控除43万円だけ、税率は標準の10%、均等割と森林環境税は合わせて年5,000円としています。
社会保険料は、賞与なし・40歳未満として、毎月の給与を協会けんぽ神奈川支部の保険料額表の標準報酬月額に当てはめました。健康保険料率9.92%と厚生年金保険料率18.3%の半分に、雇用保険料率0.55%を足しています。
厚生年金の保険料は標準報酬月額65万円で頭打ちになるため、年収800万円を超えたあたりから社会保険料はあまり増えません。40歳以上で介護保険料を払っている人や、生命保険料控除・iDeCoの掛金がある人は、表より少し低くなります。
月あたりの額は年額を12で割る
会社員の住民税は、年税額の12分の1ずつが6月から翌年5月までの給与から引かれます。表の「月あたり」は、年額を12で割って100円未満を切り捨てた目安です。
12で割り切れない端数があるので、6月の額だけほかの月と違うことがあります。いつから引かれるか、退職した年はどうなるかは住民税はいつから引かれる?にまとめています。
通知書の年税額から年収を逆に引く
手元の住民税決定通知書の年税額から、同じ前提なら年収がどのあたりかを逆に引けます。上の早見表と、下の夫婦の早見表の行の間から読んだ幅です。
| 年税額 | 単身 | 夫婦 |
|---|---|---|
| 年10万円 | 250万〜300万円 | 300万〜350万円 |
| 年20万円 | 400万〜450万円 | 450万〜500万円 |
| 年30万円 | 500万〜600万円 | 600万〜700万円 |
| 年40万円 | 700万〜800万円 | 700万〜800万円 |
| 年50万円 | 800万〜900万円 | 800万〜900万円 |
社会保険料や生命保険料控除、iDeCoの掛金が違えば、幅は少しずれます。同じ年収の所得税は所得税の計算方法と年収別の早見表、社会保険料まで引いた手取りは年収別に手取りを計算してみるにまとめています。
夫婦・子どもがいる場合の早見表
配偶者を扶養していると、年収200万円以上なら同じ年収でも住民税は年3万3,000〜3万5,500円ほど低くなります。子どもがいる場合は、16歳以上の子の扶養控除の分がさらに下がります。
| 年収 | 夫婦 | 夫婦と子2人 |
|---|---|---|
| 150万円 | かからない | かからない |
| 200万円 | 2万6,000円 | かからない |
| 250万円 | 5万5,600円 | かからない |
| 300万円 | 8万200円 | 4万4,700円 |
| 350万円 | 10万8,100円 | 7万2,600円 |
| 400万円 | 14万100円 | 10万4,600円 |
| 450万円 | 17万3,000円 | 13万7,500円 |
| 500万円 | 21万200円 | 17万2,200円 |
| 600万円 | 27万4,500円 | 24万1,500円 |
| 700万円 | 34万2,600円 | 30万9,600円 |
| 800万円 | 42万100円 | 38万7,100円 |
| 900万円 | 51万500円 | 47万2,500円 |
| 1,000万円 | 60万5,100円 | 55万7,100円 |
「夫婦」は配偶者の収入が無い例で、配偶者控除33万円を引いています。「夫婦と子2人」は、16〜18歳の子1人(扶養控除33万円)と16歳未満の子1人を足した例です。
16歳未満の子には扶養控除がありませんが、住民税がかかるかどうかの線では人数に入ります。そのため、夫婦と子2人なら年収250万円まで住民税がかかりません。
年収900万円と1,000万円の「夫婦と子2人」は、所得金額調整控除も引いています。給与収入が850万円を超え、23歳未満の扶養親族がいる人は、(給与収入−850万円)×10%(最大15万円)が給与所得から引かれます。
令和9年度は年収220万円以下の人だけ下がる
令和8年の収入にかかる令和9年度分は、給与所得控除の最低額が65万円から74万円に上がります。国税庁 No.1410 では、令和8年分・令和9年分は給与収入220万円までの控除が74万円です。
220万円を超える人の給与所得控除は、令和7年分と同じ式です。社会保険料や扶養が同じなら、令和9年度の住民税もほぼ同じ額になります。
220万円以下の人は、控除が増えた分の約1割だけ下がります。上の単身の前提のまま控除だけを替えると、年収150万円は年1万3,200円、年収200万円は年5万5,500円です。
パートで110万円を超えたらいくらか
社会保険に入らずに働くパートの人なら、令和8年度は年収110万円を超えると住民税がかかります。超えた直後は年6,500円で、そこから1万円ごとに約5,000円ずつ増えます。
| 年収 | 令和8年度 | 令和9年度 |
|---|---|---|
| 110万円 | かからない | かからない |
| 111万円 | 6,500円 | かからない |
| 115万円 | 9,500円 | かからない |
| 119万円 | 1万3,500円 | かからない |
| 120万円 | 1万4,500円 | 6,500円 |
| 125万円 | 1万9,500円 | 1万500円 |
| 130万円 | 2万4,500円 | 1万5,500円 |
令和8年度は令和7年の収入、令和9年度は令和8年の収入にかかる分です。単身・所得控除は基礎控除だけ・社会保険料なしとして計算しました。
住民税の線をまたいでも、増え方はなだらかです。手取りが大きく変わるのは、社会保険の扶養を外れる130万円のほうで、中身は130万の壁にまとめています。
かからない人もいる
前の年の合計所得金額が45万円以下の単身の人には、住民税がかかりません。扶養親族がいる人は、35万円×(本人+控除対象配偶者+扶養親族の人数)+31万円以下が線です。
これは1級地の基準で、横須賀市の案内も同じ額です。東京都の案内では、この人数に16歳未満の扶養親族も入ります。
給与収入だけの人なら、線は給与収入で次のようになります。令和8年度は令和7年分の給与所得控除、令和9年度は令和8年分の控除で換算しました。
| 本人と扶養 | 令和8年度 | 令和9年度 |
|---|---|---|
| 本人だけ | 110万円 | 119万円 |
| +1人 | 166万円 | 175万円 |
| +2人 | 205万9,999円 | 210万円 |
| +3人 | 255万9,999円 | 255万9,999円 |
扶養が3人だと、給与所得控除が74万円になる220万円の範囲を超えるので、2つの年度で線が変わりません。2人と3人の額は、所得税法 別表第五の4,000円刻みで給与所得を出した値です。
扶養親族がいる人には、5,000円(均等割と森林環境税)だけがかかる幅があります。東京都の案内では、所得割がかからない線は35万円×人数+42万円以下で、均等割の線より11万円高いからです。たとえば夫婦2人なら、合計所得101万円超112万円以下の人が当たります。
生活保護法による生活扶助を受けている人は非課税です。障害者・未成年者・寡婦・ひとり親で前年の合計所得金額が135万円以下の人も非課税になります。
年金収入だけの単身の人なら、65歳未満は年金収入105万円、65歳以上は155万円が目安です。世帯で見る基準と確かめ方は住民税非課税世帯にまとめています。
来年はラインが上がる
給与所得控除の最低保障額は、令和7年分の65万円から、令和8年分・令和9年分は74万円に引き上げられました。令和8年度の税制改正によるもので、国税庁の案内では令和8年12月1日施行の改正で、令和8年分から使われます。
住民税は前年の所得で計算するので、この引き上げが効くのは令和9年度分(令和8年の収入)からです。合計所得45万円に74万円を足すと、単身の非課税のラインは119万円になります。
総務省の資料でも、単身の非課税のラインは令和9年度分から110万円が119万円になります。引き上げの9万円のうち5万円は、2年間の時限措置とされています。
住民税の基礎控除は、令和9年度分も43万円のままです。一方で、配偶者や家族を扶養に入れられる合計所得の線は、地方税法の令和9年1月1日施行の条文で58万円以下から62万円以下に上がります。ひとり親控除も、総務省の資料では令和10年度分から30万円が33万円になります。
所得税の側は、令和8年分は給与収入だけの単身なら178万円までかかりません。住民税の線のほうが低いので、119万円を超えて178万円までの人は、所得税が0円でも住民税はかかります。くわしくは103万の壁にまとめています。
住民税は「均等割」と「所得割」の合計
住民税は、市区町村民税と道府県民税(東京都は都民税)を合わせた呼び名です。この2つは同じ計算式で決まり、市区町村がまとめて集めます。
中身は2つに分かれています。所得にかかわらず定額でかかる均等割と、前年の所得に応じてかかる所得割です。
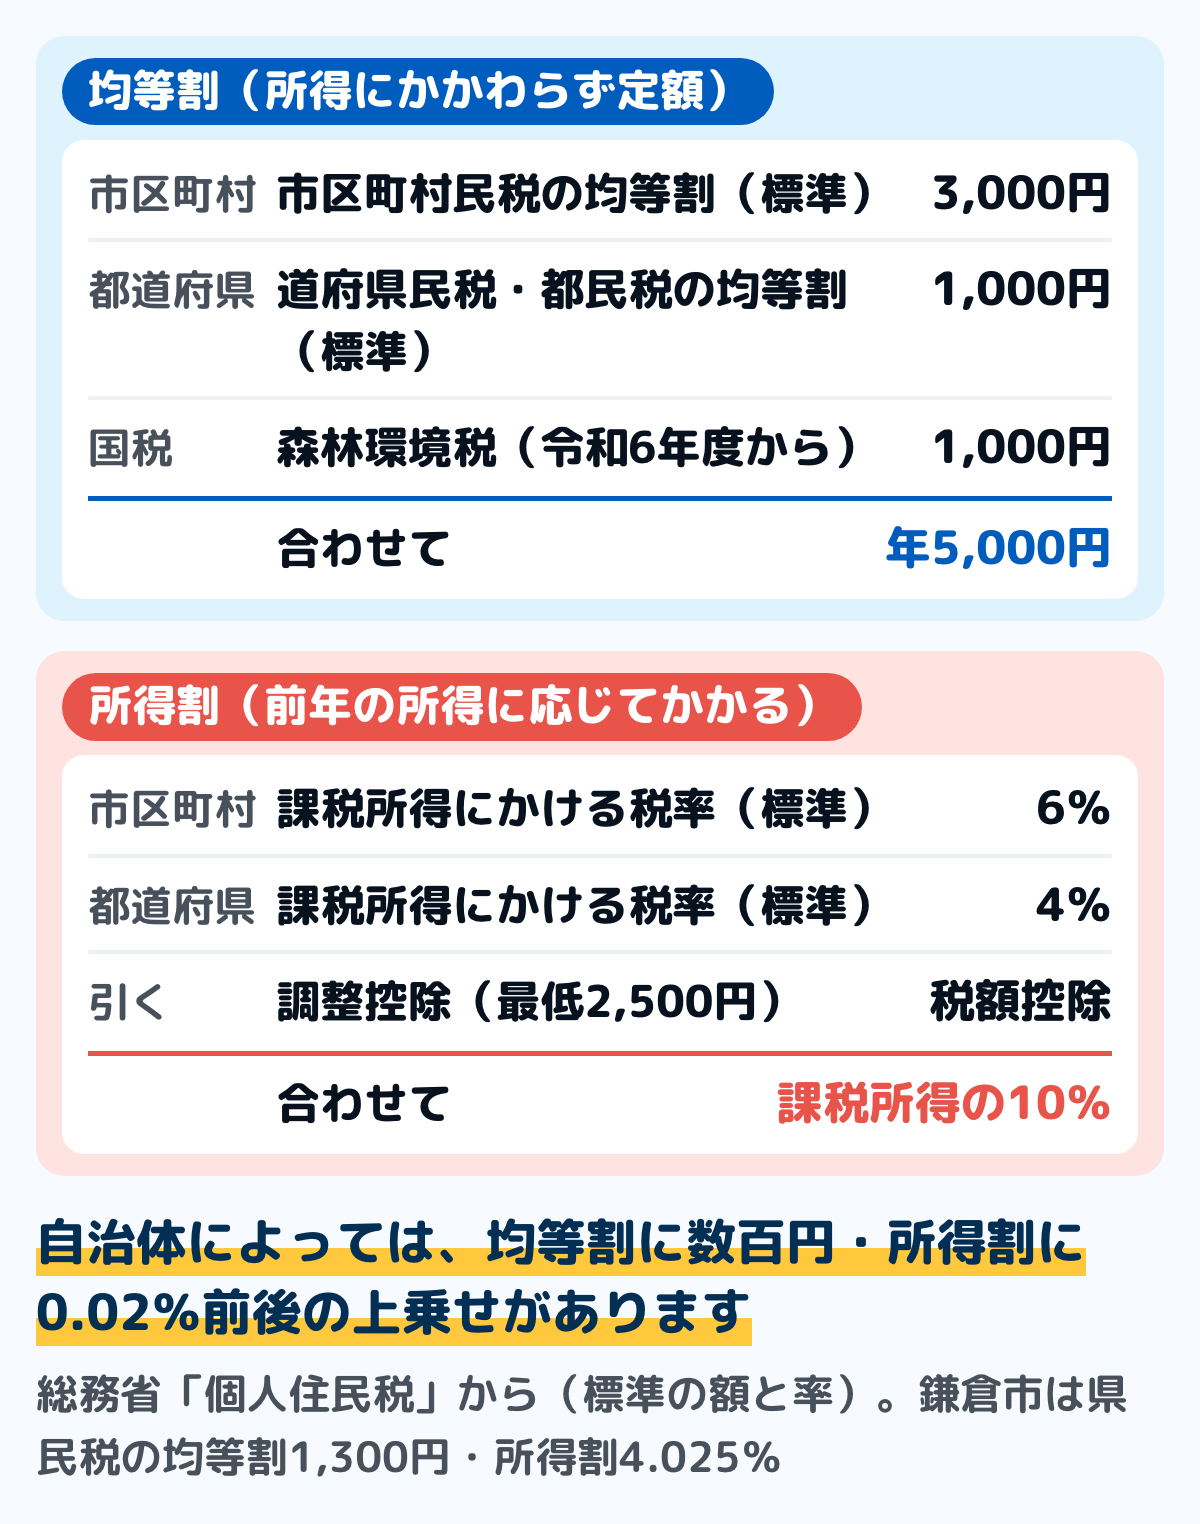
図のとおり、均等割の標準は市区町村民税3,000円と道府県民税1,000円です。これに国税の森林環境税1,000円が上乗せされ、合わせて年5,000円がかかります。
所得割の標準税率は、市区町村民税6%と道府県民税4%を合わせた10%です。政令指定都市は内訳が違い、総務省の案内では道府県民税が2%・市民税が8%で、合計は同じです。
自治体によっては上乗せがあります。神奈川県の水源環境保全税は、県民税の均等割に300円、所得割に令和8年度までは0.025%、令和9年度から令和13年度までは0.018%を上乗せします。
鎌倉市の案内(令和8年度)では、均等割は市民税3,000円と県民税1,300円、所得割の税率は市民税6.000%と県民税4.025%です。横浜市は、横浜みどり税として市民税の均等割に年900円を上乗せしています。
森林環境税は令和6年度から始まった国税です。住民税ではありませんが、均等割と一緒に集められるので、通知書には合算した額が出ます。
計算は4段階で決まる
額を決めるのは、前の年(1月から12月)の所得です。計算の順番は次のとおりです。
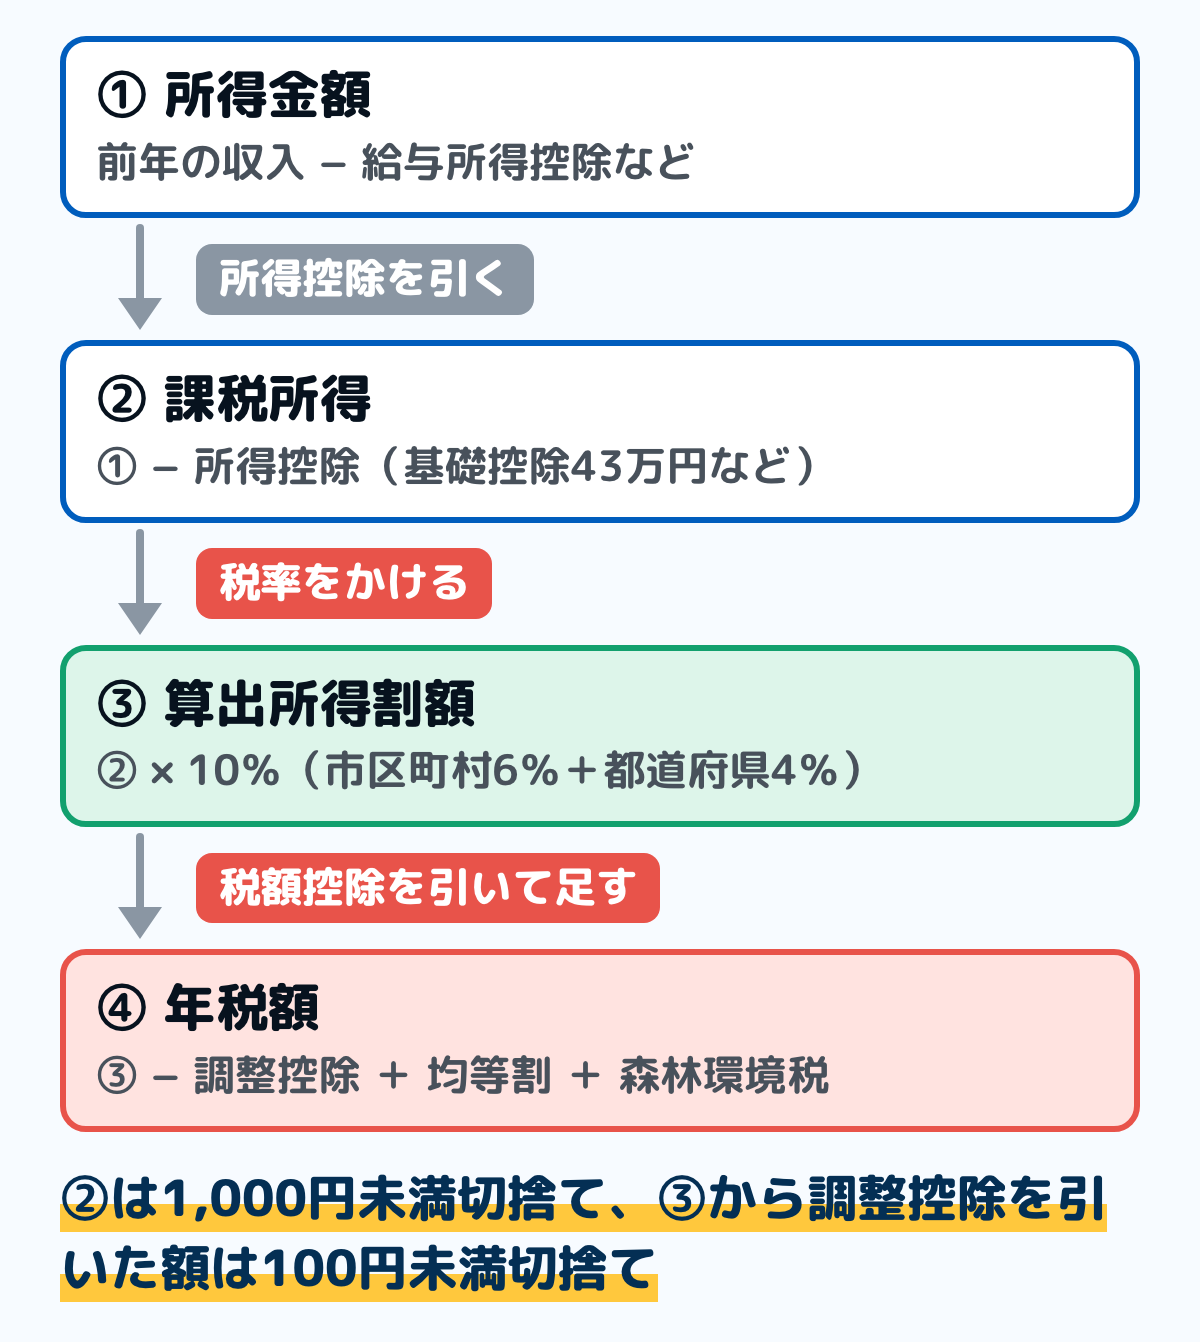
第1段階は所得金額です。給与収入の人は、収入から給与所得控除を引いた残りが給与所得になります。
第2段階は所得控除です。社会保険料控除・生命保険料控除・扶養控除・基礎控除などを足して所得金額から引き、残りが課税所得(課税標準額)で、1,000円未満は切り捨てます。
第3段階は税率です。課税所得に市区町村民税6%と道府県民税4%をかけて、算出所得割額を出します。
第4段階は税額控除です。調整控除・寄附金税額控除・住宅借入金等特別税額控除などを引き、100円未満を切り捨てた額が所得割額です。最後に均等割と森林環境税を足すと年税額になります。
年収400万円・単身の例で追う
早見表の年収400万円の行を、4段階で追ってみます。前提は早見表と同じで、数字は例です。
第1段階の給与所得控除は400万円×20%+44万円=124万円で、給与所得は276万円です。第2段階で社会保険料の年59万7,688円(標準報酬月額34万円)と基礎控除43万円を引くと、課税所得は173万2,000円です。
第3段階では、市区町村民税が6%で10万3,920円、道府県民税が4%で6万9,280円です。第4段階の調整控除は5万円×5%の2,500円で、市区町村民税から1,500円、道府県民税から1,000円を引きます。
100円未満を切り捨てると10万2,400円と6万8,200円で、所得割は合わせて17万600円です。これに均等割と森林環境税の5,000円を足して、年17万5,600円になります。
家族や控除が違っても、この4段階の順番は変わりません。横須賀市の計算例では、年収600万円・配偶者と子2人の人の年税額を同じ順番で出し、18万9,300円としています。この額は、神奈川県の上乗せを含んだ額です。
基礎控除は43万円(所得税とは違う)
住民税の基礎控除は43万円です。所得税の基礎控除とは額が違うので、同じ年収でも課税所得は住民税のほうが大きくなります。
扶養控除や配偶者控除も、住民税のほうが額が小さく設定されています。配偶者控除は所得税38万円に対して住民税33万円、一般の扶養控除は所得税38万円に対して住民税33万円、特定扶養親族は63万円に対して45万円です。
調整控除が最後に引かれる
所得税と住民税で人的控除(基礎控除・扶養控除など)の額が違うと、そのままでは負担が増えてしまいます。それを調整するのが調整控除です。
課税所得が200万円以下なら、人的控除の差の合計額と課税所得のうち小さいほうに5%をかけた額が引かれます。200万円を超える場合は、差の合計額から(課税所得−200万円)を引いた額に5%をかけ、最低2,500円です。
差の合計額は、地方税法では基礎控除の分が5万円、控除対象配偶者と一般の扶養親族が1人5万円、特定扶養親族が1人18万円です。単身で基礎控除だけの人の調整控除は、最大2,500円になります。
控除で住民税が下がるしくみ
控除が住民税に効く道は2つあります。所得控除は課税所得を小さくするので、標準の税率10%なら、おおむね控除の額の10%分だけ所得割が下がります。税額控除は、計算した所得割から直接引かれます。
所得控除の例:iDeCoの掛金
所得控除の例が、iDeCo(個人型確定拠出年金)の掛金です。厚生労働省の案内では、加入者が出した掛金は全額が小規模企業共済等掛金控除として所得から引かれます。
会社が企業年金を実施していない会社員の上限は、令和8年11月までは月2万3,000円、令和8年12月からは月6万2,000円です。月2万3,000円を1年出した例で計算すると、掛金は年27万6,000円で、住民税の所得割は10%の約2万7,600円下がります。
iDeCoは加入も運用も自分で行う私的年金です。厚生労働省の案内では、受け取る額は掛金と運用益の合計をもとに決まり、受け取りは原則60歳からです。
税額控除の例:ふるさと納税
税額控除の例が、ふるさと納税の寄附金税額控除です。寄附額から2,000円を引いた額のうち、住民税の分は基本分と特例分に分かれて所得割から引かれます。式はふるさと納税の控除の受け方にまとめています。
医療費控除のように確定申告で受ける所得控除も、住民税に入ります。地方税法では、確定申告書を出すと住民税の申告書を出したものとみなされるからです。控除の条件は制度ごとに違うので、それぞれの窓口で確かめてください。
自分の額を確かめる手順
通知書があれば、計算の途中の数字も全部書かれています。会社員は5月から6月に勤め先から「住民税決定通知書」を受け取り、自分で納める人には6月に市区町村から納税通知書が届きます。
まず、所得金額の欄から所得控除の合計を引いた額が、課税標準額(課税所得)の欄と合うかを見ます。合わないときは、生命保険料控除や扶養控除の欄を1つずつ確かめます。
次に、課税標準額に6%と4%をかけた額が、市区町村民税と道府県民税の税額控除前所得割額の欄と合うかを見ます。最後に、所得割額に均等割と森林環境税を足した額が年税額の欄と合えば、計算は追えています。
欄の名前は市区町村によって少し違います。通知書の読み方は住民税決定通知書の見方にまとめています。
手元の住民税決定通知書を出して、「課税標準」の欄を探してみてください。その数字に0.1をかけた額が、ほぼ所得割額になります。
迷いやすい場面
去年より住民税が増えた
住民税は前年の所得で決まります。去年の収入が増えていれば、今年6月からの住民税が増えます。
収入が変わっていないのに増えた場合は、所得控除が減っていないかを確かめてください。扶養から外れた家族がいる、生命保険料控除の申告が漏れた、といった理由が考えられます。
退職したのに納付書が届いた
住民税は前年の所得に対してかかるので、退職した翌年も納める必要があります。給与から引かれなくなると、市区町村から納付書が届きます。
年4回(6月・8月・10月・翌年1月)に分けて納めます。1回あたりの額が大きくなるので、退職を決めたら前年の年税額を確かめて、取り分けておくと安心です。
住んでいる市区町村で額が違うのか
所得割の標準税率10%と均等割の標準は全国共通です。ただし、政令指定都市は内訳が違い、神奈川県や横浜市のように上乗せをしている自治体もあります。
上乗せの有無と額は、住んでいる自治体の案内で確かめてください。早見表は上乗せの無い標準の額で計算しているので、上乗せのある自治体ではその分だけ高くなります。
副業の分の住民税はどうなるか
副業の所得も合わせて住民税が計算されます。確定申告をすれば、副業分も含めた税額が市区町村に伝わります。所得税の申告が要らない20万円以下でも住民税の申告が要ることは副業の確定申告は20万円から?にまとめています。
申告書の住民税に関する事項で「自分で納付」を選ぶと、副業分だけ納付書で納める形にできます。手続きは確定申告のやり方にまとめています。所得税と合わせて増える額の例は副業の税金はいくら?にあります。
1月1日に住んでいた市区町村に納める
住民税は、その年の1月1日に住民票があった市区町村に納めます。1月2日に引っ越しても、その年度の住民税は前の市区町村に納めます。
引っ越し先で二重にかかることはありません。通知書が前の住所に届くことがあるので、転出届のときに郵便の転送も出しておいてください。
よくある質問
Q住民税は年収いくらからかかりますか
給与収入だけの単身の人なら、令和8年度分(令和7年の収入)は110万円を超えるとかかります。令和9年度分(令和8年の収入)からは119万円に上がります。
Q年収300万円の住民税はいくらですか
単身の会社員で所得控除が社会保険料控除と基礎控除だけなら、令和8年度は年11万5,700円です。配偶者を扶養していれば年8万200円になります。
Q住民税はどう計算しますか
所得金額から所得控除を引いて課税所得を出し、10%をかけて調整控除を引きます。これに均等割と森林環境税の5,000円を足した額が年税額です。
Q月にいくら引かれますか
会社員は年税額の12分の1が、6月から翌年5月までの給与から引かれます。単身で年収400万円なら、月1万4,600円ほどです。
Q住んでいる市区町村で税率は違いますか
標準税率は全国共通で10%です。上乗せをしている自治体もあり、たとえば横浜市は市民税の均等割に年900円を上乗せしているので、住んでいる自治体の案内で確かめてください。
まとめ
- 年収別の額:単身の会社員なら、令和8年度は年収200万円で年6万1,500円、300万円で11万5,700円、400万円で17万5,600円、500万円で24万3,200円、600万円で30万7,500円(所得控除は社会保険料控除と基礎控除だけの例)
- 月の天引き:年税額の12分の1ずつを、6月から翌年5月までの給与から引く。年収400万円なら月1万4,600円ほど
- 家族がいると:配偶者を扶養していれば、年収200万円以上で年3万3,000〜3万5,500円ほど低くなる。夫婦と子2人(16〜18歳と16歳未満)なら、年収500万円で年17万2,200円
- かからない線:給与収入だけの単身なら、令和8年度は110万円まで。令和9年度(令和8年の収入)からは119万円まで
- 計算の順番:前年の所得から所得控除を引いた課税所得に10%を掛け、調整控除を引き、均等割と森林環境税の年5,000円を足す
- 自分の額:会社員は勤め先から受け取る住民税決定通知書、自分で納める人は市区町村から届く納税通知書の年税額で確かめる。上乗せのある自治体もあるので、住んでいる市区町村の案内を見る
この記事で参照した公的情報
- 個人住民税(所得割の税率は10%=道府県民税4%・市町村民税6%/政令指定都市は道府県民税2%・市民税8%/均等割は4,000円=道府県民税1,000円・市町村民税3,000円/森林環境税〈国税〉1,000円は令和6年度から/所得割の計算の4段階/1月1日に住所がある人に課税)
- 個人住民税(非課税の基準=合計所得45万円・35万円×人数+31万円〈東京23区〉・扶養親族には16歳未満の者を含む/所得割の非課税=35万円×人数+42万円/所得金額調整控除=給与収入850万円超で23歳未満の扶養親族がいる人は(給与収入−850万円)×10%・1,000万円超は1,000万円で計算/調整控除の式/所得税の基礎控除は令和8年分・令和9年分は最高104万円)
- 窓口
- 東京都主税局
- 確認日
- 確認先
- https://www.tax.metro.tokyo.lg.jp/kazei/life/kojin_ju
- 地方税法 第314条の2(住民税の配偶者控除33万円・扶養控除33万円・特定扶養親族45万円・基礎控除43万円)・第314条の6(調整控除=人的控除の差は基礎控除5万円・控除対象配偶者5万円・扶養親族1人5万円・特定扶養親族1人18万円)・第313条第2項(所得割の総所得金額は所得税の計算の例による)・第317条の3(確定申告書を出すと住民税の申告書を出したものとみなす)・第321条の5(給与からの特別徴収は年税額の12分の1を6月から翌年5月まで)=今の版(325AC0000000226_20261101_508AC0000000002)/第292条(扶養親族・同一生計配偶者の合計所得は今の版で58万円以下、令和9年1月1日施行の版 325AC0000000226_20270101_508AC0000000002 で62万円以下)・同じ版の第314条の2第2項(基礎控除は43万円のまま)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 市・県民税を計算してみよう(給与収入600万円・配偶者と子2人の計算例で年税額18万9,300円・住民税の配偶者控除33万円と扶養控除〈特定扶養1名・その他扶養1名〉78万円・人的控除の差)
- 個人の市民税とは(非課税となる基準・合計所得45万円=給与収入110万円・配偶者を扶養している人は所得101万円=給与収入166万円・35万円×人数+31万円・年金収入だけの単身は65歳未満105万円・65歳以上155万円)
- 個人住民税の税額計算のあらまし(均等割=市民税3,000円・県民税1,300円・所得割の税率=市民税6.000%・県民税4.025%・課税所得は1,000円未満切捨て)
- No.1410 給与所得控除(令和7年分は190万円まで65万円・令和8年分と令和9年分は220万円まで74万円で令和8年12月1日施行・収入660万円未満は所得税法別表第五で給与所得を出す)
- 地方税法等の一部を改正する法律の概要(個人住民税の非課税ライン〈単身者〉=基本額等45万円は変更なし・給与所得控除65万円→74万円・計110万円→119万円・令和9年度分の個人住民税から適用・引上げ額9万円のうち5万円は2年間の時限措置・所得割の所得計算は所得税の計算の例による・ひとり親控除は令和10年度分から30万円→33万円)
- 租税特別措置法 第29条の4(令和8年又は令和9年の給与等の収入金額が220万円以下なら給与所得控除額は74万円)=2026年12月1日施行の版(令和8年法律第12号・332AC0000000026_20261201_508AC0000000012・未施行)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026/20261201_508AC0000000012
- 水源環境を保全・再生するための個人県民税の超過課税(均等割に年300円・所得割に令和4年度から令和8年度までは0.025%、令和9年度から令和13年度までは0.018%を上乗せ)
- 横浜みどり税の概要(個人は市民税の均等割に年900円を上乗せ)
- 令和8年3月分からの健康保険・厚生年金保険の保険料額表(神奈川支部。健康保険料率9.92%は令和7年3月分から・厚生年金保険料率18.300%・標準報酬月額の等級)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/assets/R8_14kanagawa.pdf
- 保険料額表(令和2年9月分~)(厚生年金保険の標準報酬月額の上限(32等級)は650千円)
- 厚生年金等の標準報酬月額の上限の段階的引上げについて(2027年9月に68万円、2028年9月に71万円、2029年9月に75万円)
- 令和8年度雇用保険料率のご案内(令和7年度の一般の事業の労働者負担は5.5/1,000)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001692566.pdf
- iDeCoの概要(加入者が拠出した掛金は全額所得控除=小規模企業共済等掛金控除/企業年金等に加入していない第2号被保険者の拠出限度額は23,000円/月/掛金とその運用益との合計額をもとに給付/原則60歳から受給)
- iDeCoがパワーアップします(令和8年12月から、企業年金がない会社員の毎月の拠出限度額は23,000円から62,000円に)

