ふるさと納税はワンストップ特例と確定申告どちらが得?|控除の額は原則同じ。差が出る2つの場面、確定申告が要る人の早見、併用できないときの書き方
 Move for People株式会社

ふるさと納税の控除は、ワンストップ特例でも確定申告でも、寄附額から2,000円を引いた額が原則として全額で、合計は同じです。違うのは、所得税の還付があるか、寄附先が5団体までか、手間の3つで、ほかの理由で確定申告をする人はワンストップ特例を使えません。
会社の年末調整では、ふるさと納税の控除は受けられません。どちらの道になるかは、次の早見で決まります。
| 自分の場合 | 使う道 |
|---|---|
| 会社員・5団体以内 | ワンストップ |
| 寄附先が6団体以上 | 確定申告 |
| 医療費控除を受ける | 確定申告 |
| 副業・事業で申告 | 確定申告 |
| 住民税の申告をする | 確定申告 |
| 給与が2,000万円超 | 確定申告 |
| ローン控除1年目 | 確定申告 |
| 上限を超えて寄附 | 確定申告が有利 |
表の「ローン控除」は住宅ローン控除のことで、2年目以降の人はワンストップ特例のほうが控除が減りにくい場合があります。差が出る理由はどちらが得か:控除の合計は原則同じで、期限は申請書の締め切りと確定申告の期限で確かめます。
どちらが得か:控除の合計は原則同じ
総務省は、寄附額のうち2,000円を超える部分が、所得税と住民税から原則として全額控除されると案内しています(一定の上限あり)。この点は、ワンストップ特例でも確定申告でも変わりません。
ワンストップ特例では、確定申告なら所得税から引かれる分も、翌年度の住民税からまとめて引かれます。地方税法の附則では、この分(申告特例控除額)を住民税の特例分に一定の割合を掛けて出すと決めていて、上限の内なら合計は確定申告と同じになります。
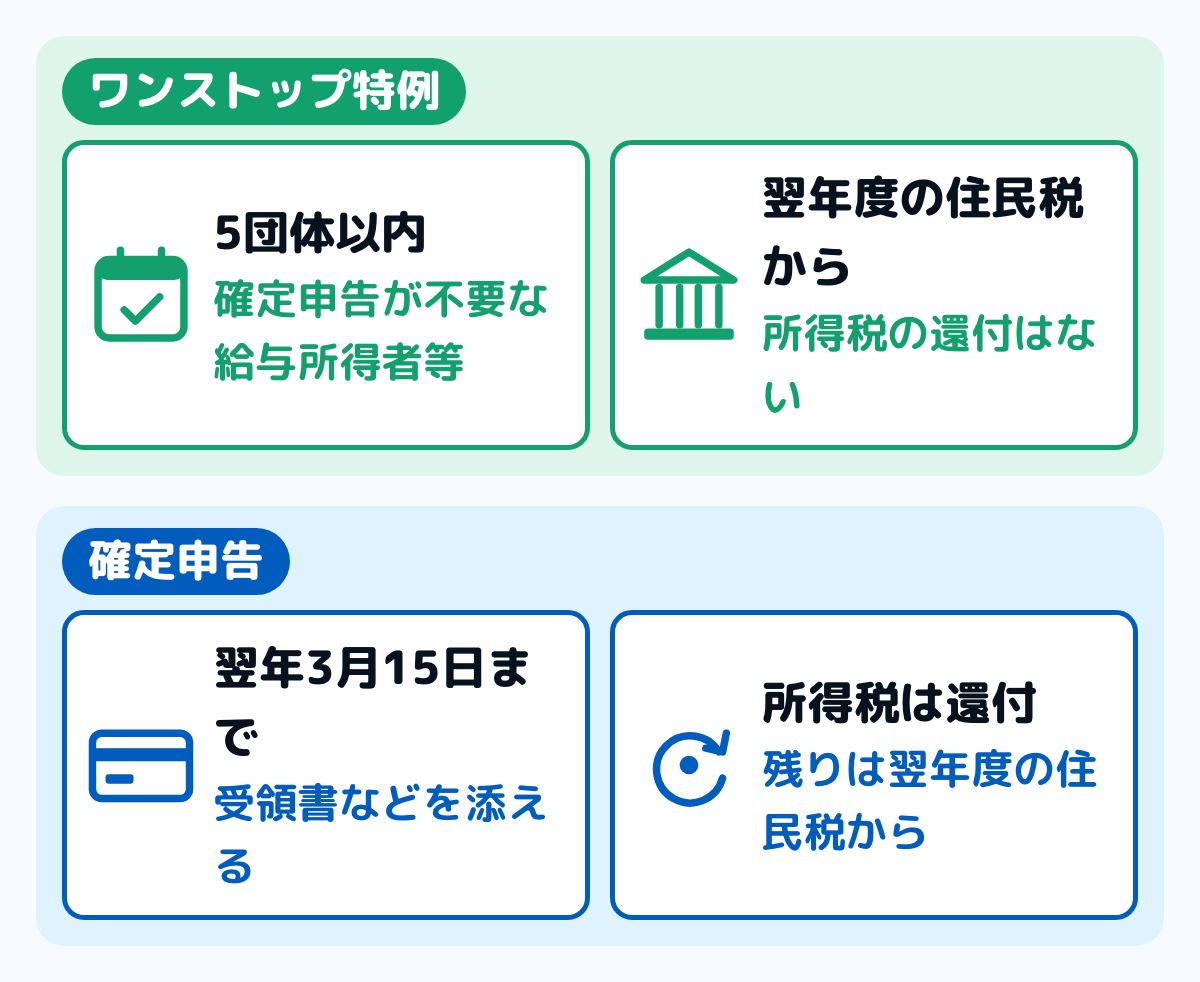
図は、2つの道を並べたものです。額が同じでも、戻り方と時期、手続きの手間が違います。
差が出る場面1:上限を超えて寄附したとき
上限を超えた分では、確定申告のほうが戻る額が多くなります。ワンストップ特例の所得税の分は住民税の特例分に連動するので、特例分が上限で止まると、所得税の分も一緒に止まるからです。
例として、上限を1万円超えて寄附し、所得税の税率が20%の人で考えます(復興特別所得税の2.1%分を掛けて20.42%)。超えた1万円のうち、ワンストップ特例では住民税の基本分10%の1,000円だけが戻り、確定申告なら所得税の2,042円も戻って3,042円です(数字は例)。
差が出る場面2:住宅ローン控除を受けている年
住宅ローン控除の2年目以降で、会社の年末調整で済ませている人は、ワンストップ特例のほうが控除が減りにくい場合があります。確定申告で寄附金控除を入れると所得税が減り、住宅ローン控除が所得税から引ききれない分が増えるためです。
総務省の案内では、所得税から引ききれない住宅ローン控除は翌年度の住民税から引かれますが、前年分の所得税の課税総所得金額等の5%(9万7,500円まで)などの上限があります。この上限を超えた分は戻らないので、ローンの額が大きい人ほど差が出やすくなります。
差が出る場面3:お金が戻る時期
確定申告では、所得税の分は申告のあと還付され、残りが翌年6月からの住民税で引かれます。ワンストップ特例では還付は無く、全額が翌年6月からの住民税で、会社員なら12か月に分けて引かれます。
還付までの日数について、国税庁は、2月・3月の申告の時期はおおむね1か月から1か月半かかり、自宅などからe-Taxで出した還付申告は3週間程度で処理しているとしています。訂正申告など同じ人について何回かの申告がある場合や、書類の不備、書面による別送の書類がある場合は、e-Taxで出しても3週間程度での還付処理の対象外です。
戻る合計は同じでも、春に還付で受け取りたい人は確定申告、手間を減らしたい人はワンストップ特例、と分けて考えられます。どちらを選んでも、上限の内なら自己負担は2,000円です。
控除を受ける道は2つある
総務省の案内では、控除を受ける方法は「確定申告をする」か「ワンストップ特例を申請する」かの2つです。会社の年末調整は、この2つのどちらにも当たりません。
ワンストップ特例が使えるのは、確定申告の必要がない給与所得者などで、寄附先の自治体が5団体以内の場合に限られます。6団体以上に寄附したときは、確定申告が必要です。
会社員でも、確定申告が必要な人がいます。国税庁の案内では、給与の年間収入が2,000万円を超える人や、給与と退職金のほかの所得が合わせて20万円を超える人などです。この人たちは、ワンストップ特例の対象から外れます。
確定申告をする人は、ワンストップ特例の申請をしていても無効になります。地方税法の附則でも、確定申告をすると申告特例の求めはなかったものとみなすと決められています。医療費控除を受ける年などは、ふるさと納税の分も一緒に申告します。
見落としやすいのが、市区町村への住民税の申告です。同じ附則では、翌年度の住民税の申告書を出したときも、申告特例の求めはなかったものとみなされます。副業の所得が20万円以下で所得税の確定申告をしない人が、住民税の申告だけをする場合も、ふるさと納税の分を申告書に書きます。
年末調整では、控除は受けられない
国税庁の案内では、寄附金控除は、寄附金控除のことを書いた確定申告書に受領証などを添えて受けるものです。会社員でも、年末調整とは別に、ワンストップ特例か確定申告のどちらかが要ります。
12月31日まで寄附できるので、年末調整の時点では1年の寄附の額がまだ決まっていないこともあります。年末調整の申告書に書くものは年末調整の書き方にまとめています。
ワンストップ特例の流れ
寄附をするときに、ワンストップ特例の申請書を寄附先の自治体に出します。申請書の様式は自治体によって違うことがあります。
この方法では、所得税からの控除は行われません。その分も含めた控除額の全額が、翌年度の住民税から差し引かれる形になります。
一部の自治体では、マイナンバーカードを使ったオンラインでの申請ができます。対応しているかどうかは、寄附先の自治体に確かめてください。
確定申告の流れ
寄附をすると、自治体から寄附を証明する書類(受領書)が発行されます。専用の振込用紙で納めた場合は、払込票控が証明になることがあります。
ふるさと納税を行った翌年の3月15日までに、住所地の所轄の税務署に確定申告をします。国税庁の案内では、受領証のかわりに、特定事業者が発行する「寄附金控除に関する証明書」を添えることもできます。
確定申告をすると、控除は2か所に分かれて現れます。所得税分はその年の所得税から控除(還付)され、住民税分は翌年度の住民税から差し引かれます。
申告書の第二表は、2か所に書く
国税庁は、ふるさと納税を確定申告するときは、確定申告書の第二表の次の2か所に書くよう案内しています。
- 寄附金控除に関する事項:「寄附先の名称等」の欄に寄附先の自治体の名前、「寄附金」の欄に寄附した額
- 住民税に関する事項:同じ寄附の額を、もう一度。欄の名前は「都道府県、市区町村への寄附(特例控除対象)」
見落としやすいのは2つ目です。所得税の確定申告書は住民税の申告書も兼ねているので、この欄が空いていると、住民税を決めるときに控除されないことがあると国税庁は注意しています。計算の例に載せた総務省の例では、控除の合計2万8,000円のうち住民税の特例分が1万9,600円(7割)なので、この分が抜けると戻る額が大きく減りかねません。
国税庁の確定申告書等作成コーナーで寄附の額を入れれば、申告書は画面の案内に沿って作られます。紙で書くときは、2か所とも埋まっているかを出す前に見ます。
申請書の締め切りと確定申告の期限
地方税法の附則では、ワンストップ特例の申請は寄附をする際に行うものとされ、出したあとに住所などが変わったときの変更の届出は、寄附した年の翌年1月10日までです。申請書の受付の締め切りは寄附先の自治体が案内していて、翌年1月10日必着とする自治体があります。
年末に寄附して申請書が間に合わないときも、確定申告をすれば控除を受けられます。払い方ごとの受け取られた日と、自治体の締め切りの例はふるさと納税はいつまで?にまとめています。
控除がいつ、どの税金から引かれるか
いちばん分かりにくいのが、控除の現れ方です。2つの道で、現れる場所と時期が違います。
- ワンストップ特例:所得税の還付はありません。翌年度の住民税から全額が引かれます
- 確定申告:所得税はその年の分から還付され、残りが翌年度の住民税から引かれます
- 住民税から引かれる時期:会社員は6月から翌年5月までの12回に分けて引かれるので、翌年6月の給与明細から額が変わります
- 確かめ方:給与から引かれる人は6月の明細、自分で納める人は市区町村から届く納税通知書で見ます
住民税の通知書(会社員は勤め先を通して届く税額の通知書)の「寄附金税額控除」の欄は、答え合わせに使えます。ワンストップ特例なら所得税の分も住民税から引かれるので、上限の内なら、この欄は寄附額から2,000円を引いた額に近くなります。
確定申告なら、所得税で戻った分だけ、この欄は小さくなります。どちらの道を通ったかが、欄の額に表れます。
翌年6月の給与明細で住民税の額が下がっていれば、控除が効いています。明細の見方は給与明細の見方にまとめています。
控除の額は、3つの計算の足し算
総務省は、控除額の計算式を3つに分けて示しています。寄附額のうち2,000円を超える部分が、原則として全額控除される仕組みです。
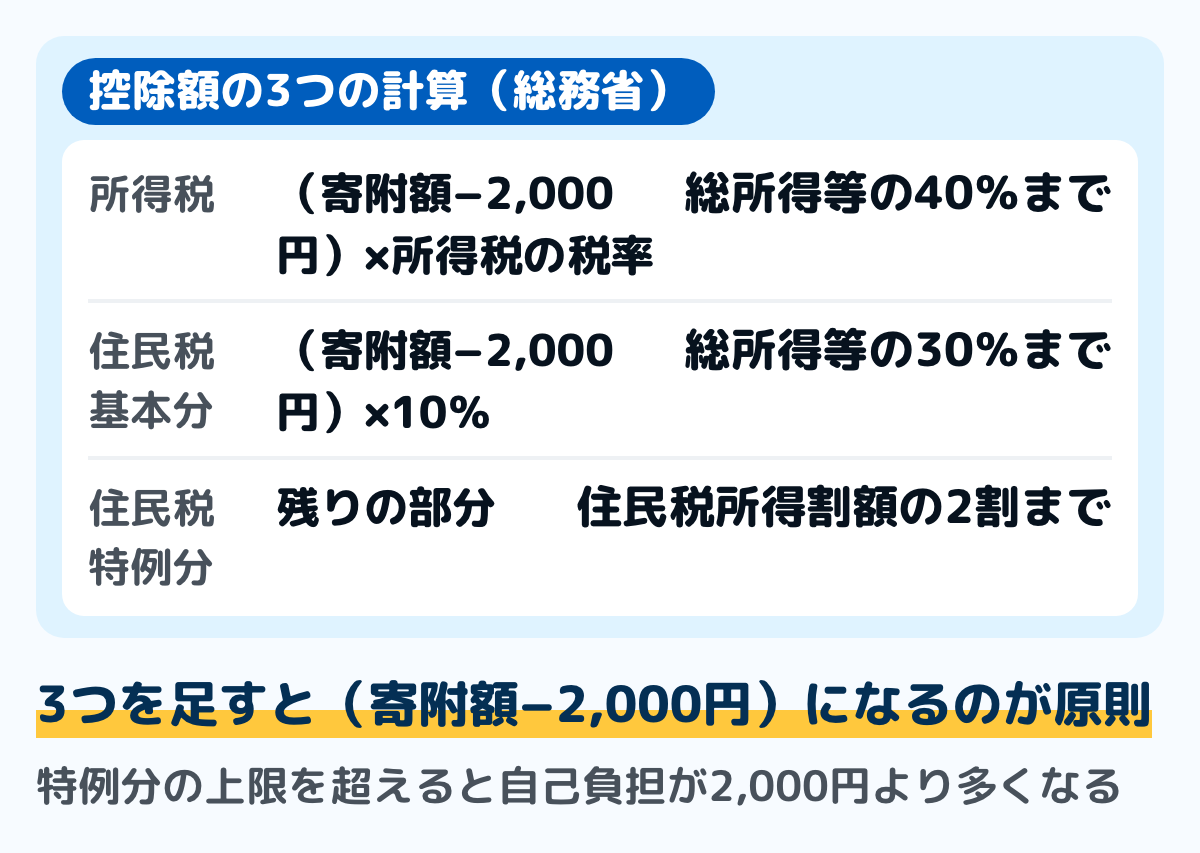
図は、3つの計算式を並べたものです。この3つを足すと、寄附額から2,000円を引いた額になるのが原則です。
所得税からの控除は「(寄附額−2,000円)×所得税の税率」で、対象になる寄附額は総所得金額等の40%が上限です。国税庁の案内(令和8年4月1日現在)では、平成25年分から令和29年分までは、税率に復興特別所得税の分が加わります。
住民税の基本分は「(寄附額−2,000円)×10%」です。こちらで対象になる寄附額は、総所得金額等の30%が上限になります。
住民税の特例分は残りの部分ですが、住民税所得割額の2割を超えない範囲に限られます。この2割を超えると、3つを足しても全額が控除されず、自己負担が2,000円より多くなります。
令和9年の寄附(令和10年度分の住民税)からは、特例分にもう1つ上限が加わります。成立した改正法(令和8年法律第2号)では、住民税所得割額の2割と、道府県民税77万2千円・市町村民税115万8千円(合わせて193万円)の低いほうが上限になります。
総務省の資料では、この額は給与収入1億円に相当する人の特例控除額とされています。上限を超えても、基本分の控除は受けられます。
計算の例
総務省の資料には、年収700万円の給与所得者(夫婦で子どもなし・所得税の税率20%)が3万円を寄附した例が載っています。所得税から5,600円、住民税の基本分から2,800円、特例分から1万9,600円が控除され、合わせて2万8,000円です。
この例の20%には、復興特別所得税の分が入っていません。資料の注では、実際の計算には復興特別所得税を加えた率を使うとされています。
上限の目安を式から出す例
全額が控除される上限は、特例分がちょうど住民税所得割額の2割になる寄附額です。特例分の式を寄附額について解くと、「住民税所得割額×20%÷(90%−所得税の税率)+2,000円」になります。
例として、令和8年中に寄附し、翌年度の住民税所得割額が40万円、所得税の税率が20%の人で計算します。税率に復興特別所得税の2.1%分を掛けた20.42%を使うと、8万円÷69.58%で約11万5,000円、2,000円を足した約11万7,000円が上限の目安です。
これは前提を置いた例です。総務省は、特例分の式の所得税の税率は住民税の課税所得から求めるため、実際の税率と違う場合があると注意しています。
所得割額は寄附した年の所得で決まるので、正確な額は住んでいる市区町村に確かめてください。式に入れる数の探し方と、年収別の目安、令和8年分の改正の影響はふるさと納税の上限の計算にまとめています。
家計簿に書く手順
用意するのは、寄附の記録と家計簿です。紙でも表計算でも、同じ手順で書けます。
ステップ1寄附した日に、支出として書く1分
ふるさと納税は、その時点では自治体に払ったお金です。家計簿の支出に、寄附した日と額を書きます。
項目は「ふるさと納税」か「寄付金」にして、住民税や所得税の行とは分けておきます。総務省の家計調査の分け方でも、寄付金は「その他の消費支出」の中に置かれています。毎年同じ場所に書くと、年ごとに比べられます。
ステップ2返礼品は、支出に数え直さない1分
届いた返礼品は、寄附に対するお礼として自治体から届くものです。買ったわけではないので、食費などに書き足しません。
ただし、返礼品で食費が減った実感はあります。気になる人は、その月の食費の横に「返礼品あり」とメモしておくと、翌年の同じ月と比べたときに理由が分かります。翌年に戻る分の書き方と記入例は家計簿でふるさと納税は何費?にまとめています。
ステップ3手続きの期限をカレンダーに書く2分
ワンストップ特例を使うなら、寄附先ごとに申請書を出します。期限は自治体が案内しているので、寄附のたびに確かめてカレンダーに書きます。
確定申告をするなら、翌年3月15日までです。医療費控除も受けるなら、同じ申告にまとめます。医療費控除のやり方にそって準備します。
ステップ4翌年6月に、住民税の額を確かめる5分
翌年6月の給与明細で、住民税の額が前の月から下がっているかを見ます。自分で納める人は、届いた納税通知書の寄附金税額控除の欄を見ます。
控除が現れていなければ、手続きが届いていない可能性があります。住んでいる市区町村に問い合わせてください。住民税がいつ変わるかは、住民税はいつからにまとめています。
今年ふるさと納税をしたなら、寄附先の数を数えてみてください。5団体以内なら、ワンストップ特例が使えます。
迷いやすい場面
確定申告をすることになった
医療費控除などで確定申告をすると、ワンストップ特例の申請は無効になります。一部の寄附先はワンストップ特例、残りは確定申告、という分け方はできません。国税庁は、ワンストップ特例の申請をした分も含めて寄附金控除の額を計算するよう案内しているので、その年のふるさと納税を全部、確定申告に書きます。
確定申告に寄附を書き漏らすと、その分は控除されません。確定申告をすると決めた時点で、寄附の受領書をまとめておきます。手元に見当たらない受領書は、寄附先の自治体に問い合わせます。
赤十字や共同募金など、ふるさと納税以外の寄付を同じ申告に書くときは赤十字や募金の寄付金控除にまとめています。
ワンストップ特例を申請した人が、ふるさと納税を書かずに確定申告をしてしまったときは、更正の請求で寄附金控除を受けられると国税庁は案内しています。ただし、控除を足しても所得税の額が変わらないときは更正の請求ができないので、住んでいる市区町村に相談します。書き漏らした年の直し方は申告を忘れたときにあります。
上限の額が分からない
控除される額には上限があり、収入と家族構成、ほかの控除の状況で変わります。総務省も、具体的な計算は住んでいる市区町村に問い合わせるよう案内しています。式から目安を出す方法は、上の「上限の目安を式から出す例」に書きました。
上限を超えて寄附すると、超えた分は自己負担になります。前の年の源泉徴収票を見ながら、余裕を持った額にしておくと安全です。
所得税が0円だった
年末調整などで所得税が0円になっている人は、住民税からのみ控除を受けます。この場合は、住民税に関する申告書を市区町村に出す必要があると総務省が案内しています。
この申告書は寄附金税額控除を受けるためのもので、税務署ではなく市区町村に出します。詳しいことは、住んでいる市区町村に確かめてください。
名義が違う
控除を受けられるのは、寄附をした本人です。家族の名前で申し込むと、その家族の税金から控除されます。
共働きの家庭では、どちらの名義で寄附するかを先に決めておきます。分担の決め方は夫婦で家計簿を共有するやり方にまとめています。
年末に駆け込みで寄附した
年末に寄附すると、どちらの年の寄附として扱われるのかで迷うことがあります。年をまたぎそうなときは、寄附先の自治体に確かめてください。
また、ワンストップ特例の申請書が締め切りに間に合わないこともあります。年末に寄附するときは、確定申告をする前提で受領書をとっておくと安心です(申請書の締め切りと確定申告の期限)。
よくある質問
Qふるさと納税をすれば、税金は安くなりますか
先に寄附というお金が出ていき、翌年の税金が減る形です。寄附額から2,000円を引いた分が原則として全額控除されるので、合計では2,000円の自己負担になります(上限を超えない場合)。
Qワンストップ特例と確定申告、どちらが得ですか
上限の内なら、どちらでも2,000円を超える部分が原則として全額控除され、合計は同じです。上限を超えて寄附したときは確定申告、住宅ローン控除の2年目以降で年末調整で済む人はワンストップ特例のほうが、控除が多く残る場合があります。
Q年末調整で、ふるさと納税の控除を受けられますか
受けられません。会社員でも、寄附先が5団体以内ならワンストップ特例の申請書を寄附先に出し、そうでなければ翌年3月15日までに確定申告をします。
Qワンストップ特例と確定申告は併用できますか
できません。確定申告をすると、出してあったワンストップ特例の申請は無効になります。申請書を出した寄附先の分も含めて、その年のふるさと納税を全部、確定申告に書きます。
Q控除はいつ現れますか
ワンストップ特例なら、翌年度の住民税から引かれます。会社員は翌年6月の給与明細から額が変わります。確定申告なら、所得税は還付、住民税は翌年度からです。
Q5団体を超えたらどうなりますか
ワンストップ特例は使えません。確定申告が必要になります。地方税法の附則では、申告特例の求めを行う都道府県知事等の「数」が5以下と見込まれる場合とされているので、同じ自治体に何回寄附しても1団体と数えます。
Q家計簿には、支出として書きますか
寄附した日に支出として書きます。返礼品は買ったものではないので、食費などに数え直しません。翌年の住民税が減る形で戻ってきます。
Q自己負担は必ず2,000円ですか
控除の上限を超えなければ2,000円です。住民税の特例分が住民税所得割額の2割を超えると、全額は控除されず、自己負担が2,000円より多くなります。
Q確定申告の期限はいつですか
ふるさと納税を行った翌年の3月15日までに、住所地の所轄の税務署に申告します。寄附を証明する書類を添えます。
まとめ
- 寄附しただけでは控除されない。ワンストップ特例か確定申告のどちらかが要る
- ワンストップ特例は、確定申告が不要な給与所得者等で寄附先が5団体以内のときだけ
- ワンストップ特例では所得税の還付はなく、全額が翌年度の住民税から引かれる
- 確定申告をすると、ワンストップ特例の申請は無効になる
- 控除の額は3つの計算の足し算で、住民税の特例分は住民税所得割額の2割が上限(令和9年の寄附からは193万円の上限も加わる)
- 家計簿では寄附した日に支出として書き、翌年6月の住民税で控除を確かめる
寄附先が5団体以内かどうかで、進む道が決まります。あとは期限をカレンダーに書いて、翌年6月の住民税を見るだけです。
この記事で参照した公的情報
- ふるさと納税の流れ(確定申告をする場合とワンストップ特例を申請する場合/ワンストップ特例は確定申告の不要な給与所得者等で寄附先が5団体以内/6団体以上は確定申告が必要/ワンストップ特例では所得税からの控除は行われず全額が翌年度の住民税から控除)
- 税金の控除について(所得税からの控除=(寄附額-2,000円)×所得税の税率・対象は総所得金額等の40%が上限/住民税の基本分=(寄附額-2,000円)×10%・対象は総所得金額等の30%が上限/特例分は住民税所得割額の2割が上限/確定申告は翌年3月15日まで)
- No.1150 一定の寄附金を支払ったとき(寄附金控除)(寄附金控除を受けるには、寄附金控除に関する事項を記載した確定申告書に寄附金の受領証または特定事業者が発行する「寄附金控除に関する証明書」を添付するか提示する)
- No.1155 ふるさと納税(寄附金控除)(令和8年4月1日現在法令等/確定申告を行う方はワンストップ特例の申請が無効となり、申請をした分も含めて寄附金控除額を計算/医療費控除などのために確定申告や個人住民税の申告をする方も含めて確定申告が必要/誤って寄附金控除を受けずに確定申告をした場合は更正の請求・最終的な所得税等の額に異動がない場合は市区町村に相談/第二表の「寄附金控除に関する事項」の「寄附先の名称等」「寄附金」欄と「住民税に関する事項」の「都道府県、市区町村への寄附(特例控除対象)」欄に記載・空欄だと個人住民税の賦課決定の際に控除されないことがある/所得税の確定申告書は個人住民税の申告書も兼ねる)
- 確定申告期に多いお問合せ事項Q&A【税金の還付】Q41(2月・3月の確定申告期間中は還付金の支払手続におおむね1か月から1か月半程度/自宅や税理士事務所等からe-Taxで提出された還付申告は3週間程度で処理・訂正申告など同一人について複数回の申告がある場合や書類不備・書面による別送書類の提出がある場合は対象外)
- No.2260 所得税の税率(令和8年4月1日現在法令等・速算表・平成25年から令和29年までの各年分は復興特別所得税(原則として基準所得税額の2.1%)を併せて申告・納付・令和8年度税制改正で防衛特別所得税の創設と復興特別所得税の税率の引下げが令和9年以後に適用され、合計の税率は変わらない)
- 地方税法 第321条の5(給与所得に係る特別徴収税額を6月から翌年5月まで毎月徴収)・附則第7条(申告特例の求めは特例控除対象寄附金を支出する際に行う=寄附先が5以下と見込まれる場合/住所などが変わったときの変更の届出は翌年1月10日まで/確定申告をすると申告特例の求めはなかったものとみなす/第6項第2号=翌年度分の道府県民税の所得割について第45条の2の申告書を提出したときも、なかったものとみなす)・附則第7条の2(申告特例控除額=特例控除額に課税総所得金額の区分に応じた割合を掛けた額)(2026年11月1日施行の版)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(寄付金=その他の消費支出の諸雑費の中の項目・例示に「ふるさと納税」)
- No.1900 給与所得者で確定申告が必要な人(令和8年4月1日現在法令等/給与の年間収入金額が2,000万円を超える人・給与を1か所から受けていて給与所得と退職所得以外の所得の合計額が20万円を超える人などは確定申告をしなければならない)
- ふるさと納税ワンストップ特例申請をした後に確定申告等が必要となった場合の注意点(確定申告や市民税・県民税の申告をするとワンストップ特例申請が無効となる・根拠法令は地方税法附則第7条第6項及び第13項・申告には寄附金受領証明書等が必要)
- ふるさと納税の概要について(控除の概要の例=年収700万円の給与所得者・夫婦子なし・所得税の限界税率20%が3万円を寄附=所得税5,600円・住民税基本分2,800円・特例分19,600円・合計28,000円/税率には復興特別所得税を加算)
- 令和8年度税制改正の大綱(令和7年12月26日閣議決定)(ふるさと納税の特例控除額の控除限度額を、個人住民税所得割額の2割と、道府県民税77万2千円・市町村民税115万8千円〈指定都市は38万6千円・154万4千円〉のいずれか低い金額とする・令和10年度分以後の個人住民税に適用)
- 窓口
- 総務省(掲載)
- 確認日
- 確認先
- https://www.soumu.go.jp/main_content/001048724.pdf
- 地方税法等の一部を改正する法律の概要(令和8年法律第2号・令和8年3月31日公布/特例控除額に193万円〈給与収入1億円相当〉の上限を新設・令和9年寄附分から適用・特例控除額の上限を超えても基本分の控除は受けられる)
- 地方税法等の一部を改正する法律要綱(特例控除額の控除限度額を、所得割額の100分の20と、道府県民税77万2千円・市町村民税115万8千円〈指定都市は38万6千円・154万4千円〉とのいずれか低い金額とする・第37条の2・第314条の7 関係)
- ふるさと納税ワンストップ特例制度(確定申告の不要な給与所得者等で寄附先が5団体以内・寄附を行う際に申請書を提出・申請後に内容が変わったら翌年1月10日までに変更届出書・所得税からの控除は発生せず翌年6月以降の住民税が減額)
- 窓口
- 総務省 ふるさと納税ポータルサイト
- 確認日
- 確認先
- https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/topics/20150401.html
- 個人住民税の住宅ローン控除(所得税から控除しきれなかった額を翌年度の個人住民税から控除・前年分の所得税の課税総所得金額等の5%〈97,500円が限度〉など居住の年と取得の区分で決まる上限・市区町村への申告は不要)

