ふるさと納税の上限の計算|住民税の所得割額と所得税率から出す式、年収別の目安と令和8年分の改正の影響
 Move for People株式会社

ふるさと納税で、自己負担が2,000円のまま収まる寄附の上限は、住民税の所得割額と所得税の税率の2つから計算できます。どちらもその年の所得で決まるので、寄附する時点で出せるのは目安です。
この記事では、上限の式と、式に入れる数を通知書と源泉徴収票のどこで見つけるかを書きます。給与収入ごとの目安の例と、令和8年分の基礎控除・給与所得控除の引き上げが上限をどう動かすかも、法令で確かめて並べます。
ふるさと納税の上限を自分で計算したいのに、式に入れる数字がどこにあるのか分かりません。今年の税の改正で上限が変わるのかも気になります。
上限の式は、住民税の特例分から逆算する
総務省の案内では、寄附額から2,000円を引いた分の控除は、所得税・住民税の基本分・住民税の特例分の3つに分かれます。このうち特例分だけが、住民税の所得割額の2割で頭打ちになります。
頭打ちにならない範囲なら、3つの合計は寄附額から2,000円を引いた額と同じです。特例分がちょうど2割に届く寄附額を逆に求めたものが、上限の式になります。
- 上限の目安:住民税の所得割額×20%÷(90%−所得税の税率×1.021)+2,000円
- 1.021:所得税に上乗せされる復興特別所得税の分を、税率に掛けたもの
- ほかの2つの枠:所得税の控除は総所得金額等の40%まで、住民税の基本分は30%までの寄附が対象
神戸市・前橋市・福島市の資料も、この形の式で目安を示しています。この記事の給与の例の範囲では、40%と30%の枠より先に、特例分の2割に届きます。控除の受け方と3つの式の中身はふるさと納税の控除の受け方にまとめています。
式に入れる2つの数を探す
式に入れるのは、住民税の所得割額と所得税の税率です。用意するのは、住民税の通知書と、源泉徴収票か確定申告書の控えです。
住民税の所得割額は、通知書の欄で見る
住民税は、1人いくらの均等割と、所得に応じた所得割に分かれます。上限の式に使うのは、所得割のほうだけです。
神戸市の資料では、給与から引かれる人は特別徴収税額決定・変更通知書の「所得割額⑥」、納付書で納める人は納税通知書の「税額控除後所得割額F」が目安の金額とされています。欄の名前と番号は、市区町村で違います。
前の年にふるさと納税をした人は、その分の控除がすでに引かれていることがあります。福島市の資料では、寄附金税額控除がある場合は、その額を住民税額に足し戻してから所得割を出すよう書かれています。
所得税の税率は、課税される所得金額から決まる
所得税の税率は、課税される所得金額で5%から45%の7段階です。神戸市の資料では、会社員なら源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた額、確定申告をした人は「課税される所得金額」の欄が目安になるとされています。
税率が決まれば、所得割額に掛ける率も決まります。図は、税率ごとの掛け率を並べたものです。
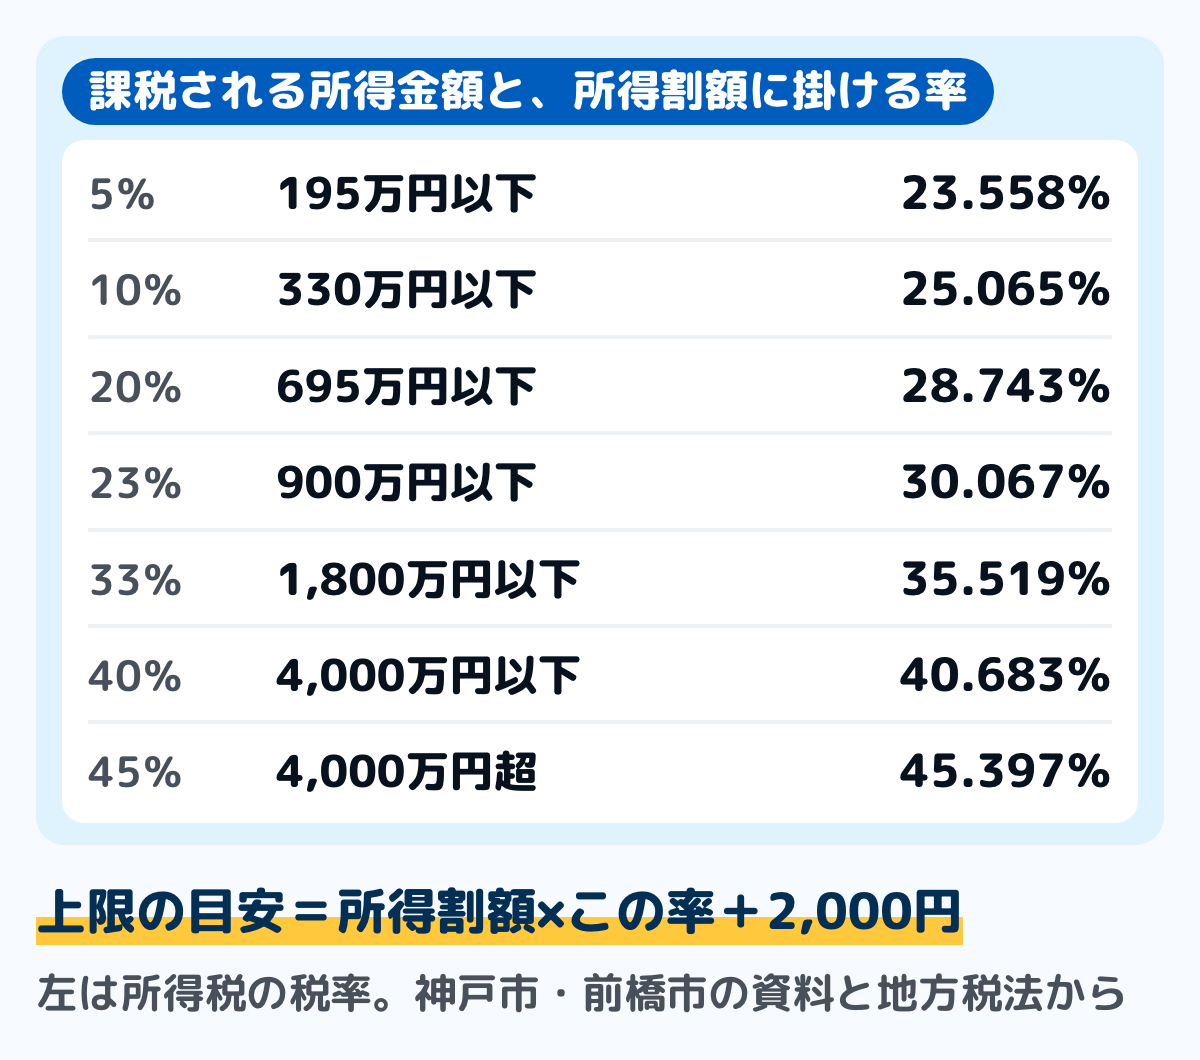
たとえば所得割額が15万円で税率5%なら、15万円×23.558%で約3万5,000円、2,000円を足して約3万7,000円が目安です。総務省は、特例分の税率は住民税の課税所得から人的控除差調整額を引いた額で求めるので、所得税の税率と違う場合があると注意しています。
給与収入ごとの目安(令和8年中の寄附の例)
ここからの額は、置いた前提で計算した例です。実際の上限は、ほかの所得・控除・住んでいる市区町村の住民税の扱いで変わります。
前提は、令和8年の収入が給与だけで、社会保険料を給与収入の15%、ほかの所得控除は無しとしました。住民税は標準の税率10%、所得と控除は令和8年分の額で計算し、千円未満を切り捨てています。
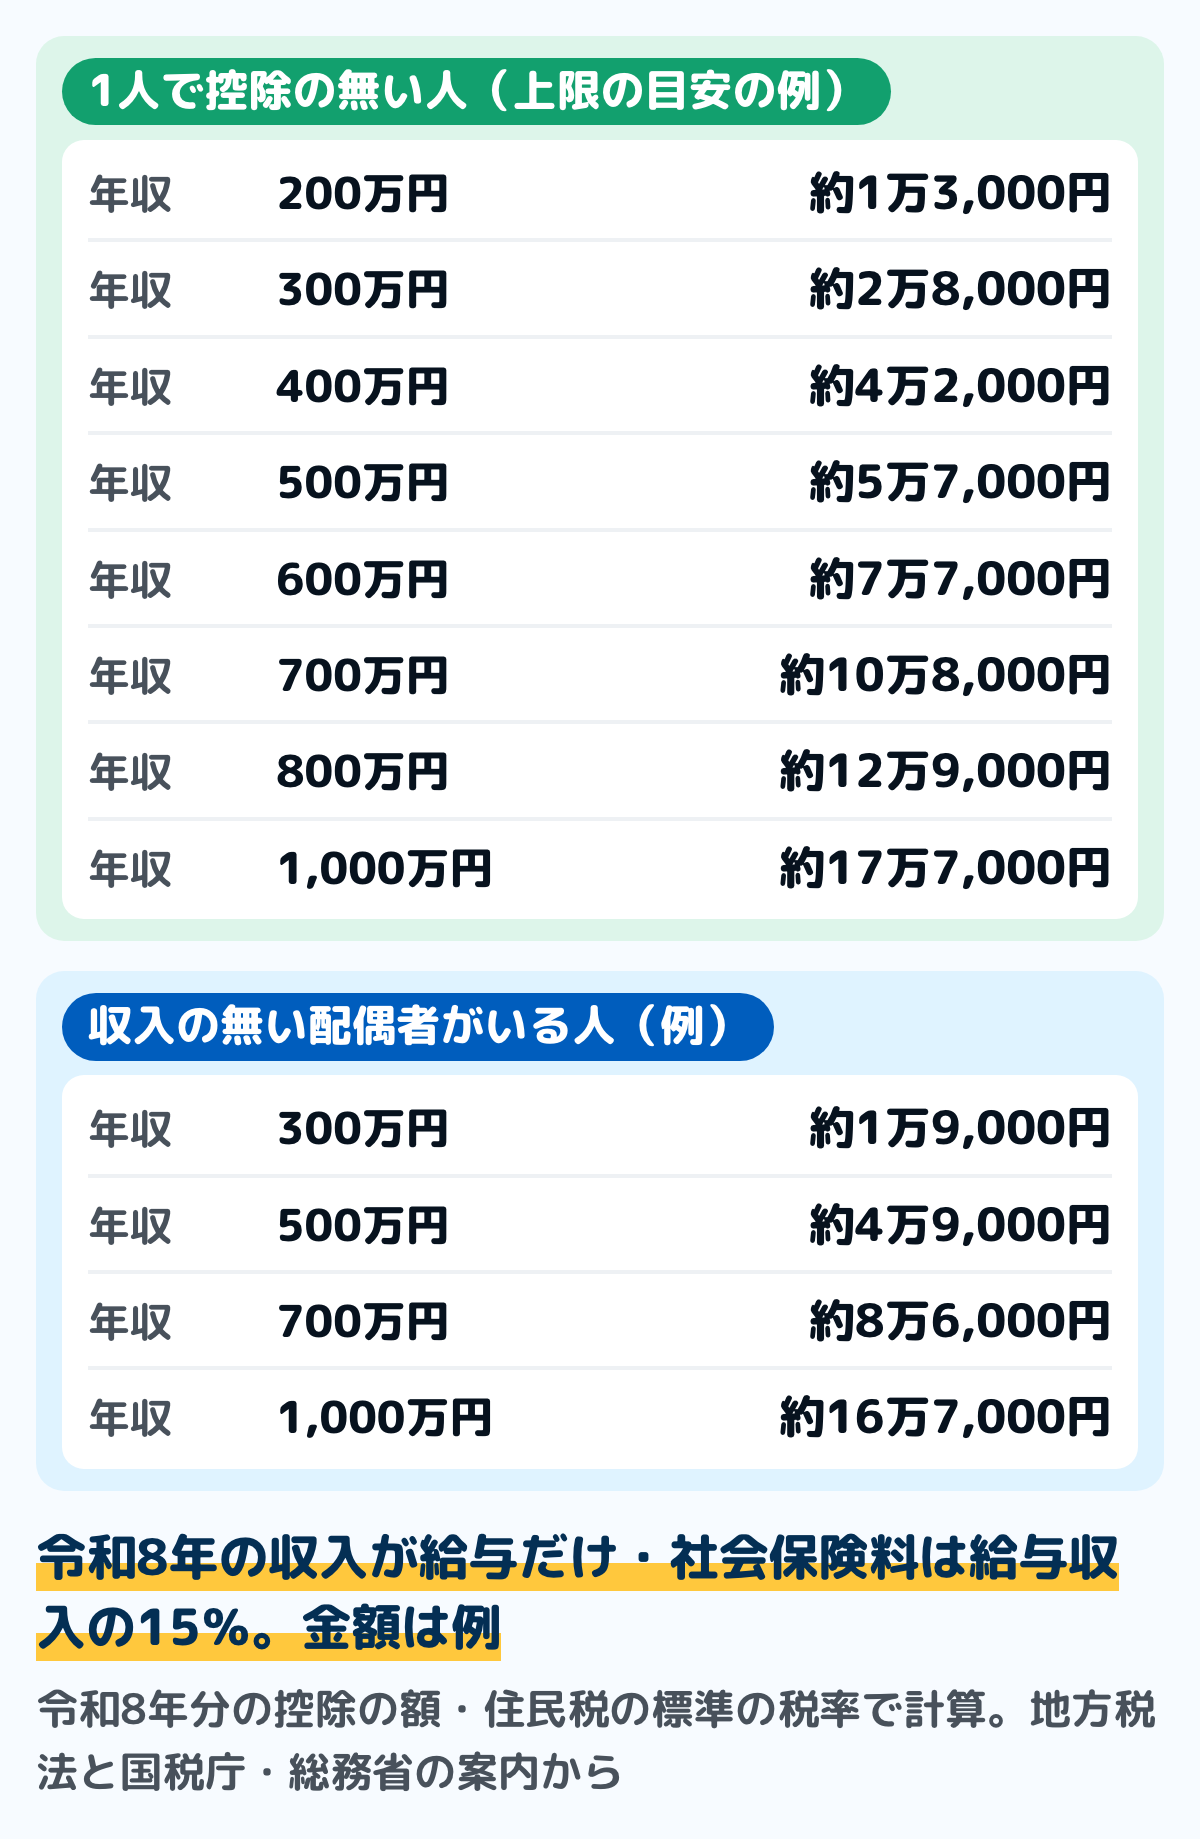
図は、1人で控除の無い人と、収入の無い配偶者を配偶者控除に入れた人の例です。配偶者がいる例では、配偶者控除の分だけ所得割が小さくなり、上限も下がります。
年収が上がると上限が上がるのは、所得割額が増えるうえ、税率が上がると掛け率も上がるからです。この例では、年収600万円から700万円の間で税率が10%から20%に上がり、上限の伸びが大きくなっています。
令和8年分の改正は、上限をどう動かすか
令和8年分と令和9年分の所得税は、基礎控除が合計所得489万円以下なら104万円に、給与所得控除の最低額が74万円になります。一方、住民税の基礎控除は43万円のままです。
この改正は、上限の式の2つの数に別々に効きます。どちらも、上限を上げる向きではなく、下げる向きに働く例があります。
所得割額:収入220万円までの人は少し下がる
給与所得控除の最低額は、所得税と同じ額が住民税にも使われます。令和8年分は収入220万円までが74万円になったので、この範囲の人は住民税の所得割額が下がり、上限も少し下がります。
住民税の基礎控除は変わらないので、この記事の前提では、収入がそれより多い人の所得割額はこの改正で動きません。その人の上限が動くかどうかは、次の掛け率で決まります。
掛け率:所得税の税率が下がった人は、上限が下がる
所得税の基礎控除が上がると、課税される所得金額が下がり、税率の段が下がる人が出ます。地方税法では、令和8年度分から、特例分の割合を決める額から「所得税の基礎控除の額−48万円」も引くので、掛け率もその段に合わせて下がります。
所得割額が同じで掛け率だけ下がるので、上限は下がります。福島市の資料も、令和8年度課税分から特例控除の算定方法が変わったと案内しています。
前の年の控除で計算した額との比べ
上の図と同じ前提で、令和7年分の控除の額で計算し直すと、1人で控除の無い年収500万円の例は約6万1,000円でした。令和8年分の額では約5万7,000円で、税率が10%から5%の段に下がったぶん、上限が下がっています。
年収200万円の例は、所得割額が下がり、所得税もかからなくなったので、約1万5,000円から約1万3,000円になりました。1人で控除の無い例のうち、ほかの年収では、この前提で計算した上限は変わりませんでした。
所得税がかからない人は、90%で割る
課税される所得が無く、所得税がかからない人は、特例分の割合が90%になります。上限の目安は「所得割額×20%÷90%+2,000円」です。
令和9年の寄附から、特例分に193万円の上限も加わる
令和8年法律第2号による地方税法の改正で、令和9年の寄附からは、特例分に合わせて193万円の上限が加わります。総務省の資料では、給与収入1億円に相当する人の特例控除額とされています。
基礎控除と給与所得控除の額は、令和9年分も令和8年分と同じです。地方税法の附則では、復興特別所得税の分を含む特例分の割合も、令和20年度分まで同じ表を使います。
上限が目安から動く場面
上の目安は、前提を置いた計算です。次のような年は、目安から上限が動きます。
- 医療費控除などの所得控除が増える年:所得割額が下がり、上限も下がります
- 給与のほかに所得がある年:不動産や副業の所得も所得割額に入るので、上限は上がります
- 年の途中で退職・休業した年:その年の所得で決まるので、収入が減れば前の年の通知書より下がります
- 住宅ローン控除を受けている年:住民税から引く分と重なり、控除しきれない分が出ることがあります
住宅ローン控除は、所得税から引ききれない分を、上限付きで住民税から引くしくみです。福島市の資料は、住宅借入金等特別控除を受けている場合は上限額を超える可能性があると注意しています。しくみは住宅ローン控除にまとめています。
上限を超えた分は、どれだけ負担になるか
超えた分には特例分が付かないので、自己負担は2,000円より増えます。確定申告で控除を受ける人は、所得税と住民税の基本分の控除が超えた分にも付きます。
たとえば税率5%の人が上限を1万円超えると、確定申告なら戻るのは1万円×(5.105%+10%)で約1,500円です。残りの約8,500円が、2,000円に上乗せされる負担になります。
ワンストップ特例では、所得税の分の控除も特例分に比例して決まると地方税法の附則で定められています。そのため超えた分に付くのは、住民税の基本分の10%だけです。
自分の上限を出す手順
用意するのは、今年届いた住民税の通知書と、前の年の源泉徴収票か確定申告書の控えです。紙でも表計算でも、同じ手順で出せます。
ステップ1通知書から所得割額を書き写す5分
通知書の所得割の欄を探し、額を書き写します。去年ふるさと納税をした人は、寄附金税額控除の額を足し戻します。
これは前の年の所得で計算された額です。今年の収入が去年と大きく違う人は、ステップ4で直します。
ステップ2課税される所得金額から税率を決める5分
源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引き、千円未満を切り捨てます。その額を所得税の速算表に当てはめて、税率を決めます。
令和8年分は基礎控除が変わったので、前の年の源泉徴収票から出した額は、所得税の基礎控除の差だけ下がる見込みです。段の境目に近い人は、下の段の税率でも計算しておきます。
ステップ3式に入れて、上限の目安を出す3分
所得割額に、図の掛け率を掛けて2,000円を足します。税率の段で迷ったら、低いほうの段で出した額を目安にします。
ステップ4今年の見込みで直し、寄附の合計を記録する5分
ボーナスの増減、退職、医療費控除の見込みなどがあれば、所得割額を見込みで直します。最後は、住んでいる市区町村の住民税の担当で確かめられます。
寄附をするたびに、家計簿に日付と額を書いて合計を出し、上限の目安と並べておきます。書き方は家計簿でふるさと納税は何費?にまとめています。
住民税の通知書を出して、所得割の欄の額を見てみてください。その額に図の掛け率を掛けて2,000円を足すと、上限の目安が出ます。
迷いやすい場面
ワンストップ特例を使う
ワンストップ特例では、所得税の分も翌年度の住民税から引かれますが、上限の考え方は確定申告と同じです。確定申告なら、所得税の分はその年の所得税から戻り、住民税の分は翌年度の住民税から引かれます。
違いが出るのは、上限を超えたときです。上の「上限を超えた分は、どれだけ負担になるか」のとおり、ワンストップ特例では超えた分に付く控除が住民税の基本分だけになります。
夫婦で寄附する
上限は、寄附した本人の所得割額と税率で、1人ずつ決まります。配偶者控除を受けている人は、その分だけ上限が下がるので、名義と金額は先に分けて決めます。
所得税が0円になった
課税される所得金額が0円で所得税がかからない人は、上の「90%で割る」式が目安です。住宅ローン控除で所得税が0円になった人は、この式には当たりません。総務省は、所得税が0円の人が住民税からのみ控除を受けるときは、住民税の申告書を市区町村に出す必要があると案内しています。
年末に寄附する
その年の上限は、その年の所得で決まります。12月の給与と賞与の額が分かってから寄附すると、目安の誤差が小さくなります。受け取られた日の締め切りはふるさと納税はいつまで?にまとめています。
よくある質問
Q上限の計算式を1行で教えてください
住民税の所得割額×20%÷(90%−所得税の税率×1.021)+2,000円です。所得税の税率は、課税される所得金額で決まる5%から45%の率です。
Q年収500万円の上限はいくらですか
令和8年の収入が給与だけで、1人で控除の無い人・社会保険料を給与収入の15%と置いた例では、約5万7,000円です。家族の控除や医療費控除があれば下がるので、自分の数で計算し直してください。
Q令和8年の改正で、上限は増えましたか
増える例は、上の前提では出ませんでした。収入220万円までの人と、所得税の税率の段が下がった人は、上限が下がる例があります。
Q上限を超えると、超えた額がすべて自己負担ですか
すべてではありません。確定申告なら、超えた分にも所得税と住民税の基本分の控除が付きます。ワンストップ特例では、超えた分に付くのは住民税の基本分の10%だけです。
Q去年の通知書の額で計算してよいですか
目安としては使えます。神戸市・前橋市の資料のとおり、寄附の時点では所得割額と税率が決まっていないので、今年の収入の見込みで直します。
まとめ
- 上限の目安は、住民税の所得割額×20%÷(90%−所得税の税率×1.021)+2,000円
- 所得割額は住民税の通知書、税率は源泉徴収票の課税される所得金額から決める
- 給与だけ・1人・社会保険料15%の例で、年収300万円は約2万8,000円、500万円は約5万7,000円、700万円は約10万8,000円
- 令和8年分の改正は、収入220万円までの人と所得税の税率の段が下がる人で、上限を下げる向きに働く
- 令和9年の寄附からは、特例分に合わせて193万円の上限も加わる
- 上限を超えた分は特例分の控除が付かず、自己負担が2,000円より増える
通知書の所得割額と、源泉徴収票から出す税率がそろえば、上限の目安は1行の式で出せます。今年の寄附の合計を、その目安と並べておけます。
この記事で参照した公的情報
- 税金の控除について(所得税からの控除=〈寄附額−2,000円〉×所得税の税率・総所得金額等の40%が上限/住民税の基本分=〈寄附額−2,000円〉×10%・30%が上限/特例分=〈寄附額−2,000円〉×〈100%−10%−所得税の税率〉・住民税所得割額の2割を超えない場合/特例分の税率は住民税の課税総所得金額から人的控除差調整額を引いた額で求めるため所得税の税率と異なる場合がある/2割を超えると実質負担額は2,000円を超える/具体的な計算は市区町村に)
- 地方税法 第314条の7(寄附金税額控除:基本分は寄附金〈総所得金額等の30%まで〉のうち2,000円を超える額の6%〈指定都市8%〉・特例控除額は所得割の額の100分の20が限度・第11項の割合は課税総所得金額から人的控除差調整額〈調整控除の人的控除差と、前年分の所得税の基礎控除の額から48万円を引いた額〉を引いた額の区分で85%〜45%・0円を下回り課税山林・退職所得が無ければ90%)・第37条の2(道府県民税の同じ規定)・第314条の6(調整控除)・第314条の2第2項(住民税の基礎控除43万円)・附則第5条の6(平成26年度から令和20年度分までは84.895%・79.79%・69.58%・66.517%・56.307%・49.16%・44.055%)。2026年10月1日施行の版と2027年1月1日施行の版で確認
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 寄附金税額控除(ふるさと納税等)について(特例控除額=〈寄附金額−2,000円〉×〈90%−所得税率×1.021〉・所得割額〈調整控除後〉の20%が限度・平成26〜令和20年度課税分までは復興特別所得税を加算した率・令和8年度課税分から人的控除差調整額に〈所得税の基礎控除額−48万円〉を加算)
- (令和8年度課税分以降)ふるさと納税の寄附金上限額の求め方(税額決定通知書と源泉徴収票を使う・住民税所得割は住民税額から均等割を引く・寄附金税額控除がある場合は足し戻す・特例控除の割合の表・総所得等の40%と30%の上限・住宅借入金等特別控除を受けている場合は上限額を超える可能性)
- ふるさと納税 実質負担額が2千円となる寄附額の目安について(令和8年以降)(目安=所得割額×0.2÷〈90%−所得税率×1.021〉+2千円・課税総所得金額ごとの掛け率23.558%〜45.397%・特別徴収は特別徴収税額決定・変更通知書の「所得割額⑥」、普通徴収は納税通知書の「税額控除後所得割額F」・課税総所得金額は源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた額・寄附の時点では所得割額と税率は確定していない)
- ふるさと納税 控除上限額の目安(掛け率の表・所得割額は市民税と県民税の所得割額の合計・課税総所得額の10%が所得割額の目安・実際の控除額は寄附した年の所得による)
- No.1199 基礎控除(令和8年分・令和9年分=合計所得489万円以下104万円・489万円超655万円以下67万円・655万円超2,350万円以下62万円/令和7年分=132万円以下95万円・336万円以下88万円・489万円以下68万円・655万円以下63万円・2,350万円以下58万円)
- No.1410 給与所得控除(令和8年分・令和9年分は収入220万円まで74万円・令和7年分は190万円まで65万円・360万円まで収入×30%+8万円・660万円まで収入×20%+44万円・850万円まで収入×10%+110万円・超えると195万円)
- No.2260 所得税の税率(速算表=195万円未満5%・330万円未満10%・695万円未満20%・900万円未満23%・1,800万円未満33%・4,000万円未満40%・それ以上45%/令和29年までの各年分は復興特別所得税〈基準所得税額の2.1%〉を併せて納める)
- 地方税法等の一部を改正する法律の概要(令和8年法律第2号・特例控除額に193万円〈給与収入1億円相当〉の上限を新設・令和9年寄附分から)

