ふるさと納税は家計簿のどの項目・何費?分類とつけ方|寄附した日に全額を支出、返礼品は書かず、戻る分は翌年に見る
 Move for People株式会社

ふるさと納税は、家計簿では「ふるさと納税」か「寄付金」という項目の支出にします。国の家計調査の分け方でも、寄付金は「その他の消費支出」の中の「諸雑費」に置かれ、例示にふるさと納税が書かれています。
つけ方は、寄附した日に全額を支出に書き、返礼品は書かず、翌年に所得税の還付が入った日だけ収入に書きます。住民税が減った分は、給料の手取りや納める住民税の額がすでに変わっているので、収入として書き足しません。
場面ごとの書き方の早見表
ふるさと納税では、寄附をしたとき、返礼品が届いたとき、翌年に税が軽くなったときと、家計簿に書くかどうかを決める場面が分かれています。どの場面でも、書くのは口座やカードからお金が実際に動いたときです。
| 場面 | 家計簿 | 項目・メモ |
|---|---|---|
| 寄附した日 | 全額を支出に | ふるさと納税(寄付金) |
| 返礼品が届いた日 | 書かない | メモに品名 |
| ポイントで払った分 | 支出に入れない | メモにポイントの額 |
| 所得税の還付が入った日 | 収入に書く | 所得税の還付 |
| 住民税が減った月 | 書き足さない | 給与明細・通知書で見る |
総務省は、ふるさと納税を「法律上は、寄附とそれに伴う税の軽減を組み合わせたもの」と説明しています。家計簿から見ると、寄附はお金が出ていく支出で、税の軽減は翌年の税金が減ったり戻ったりする形で現れます。
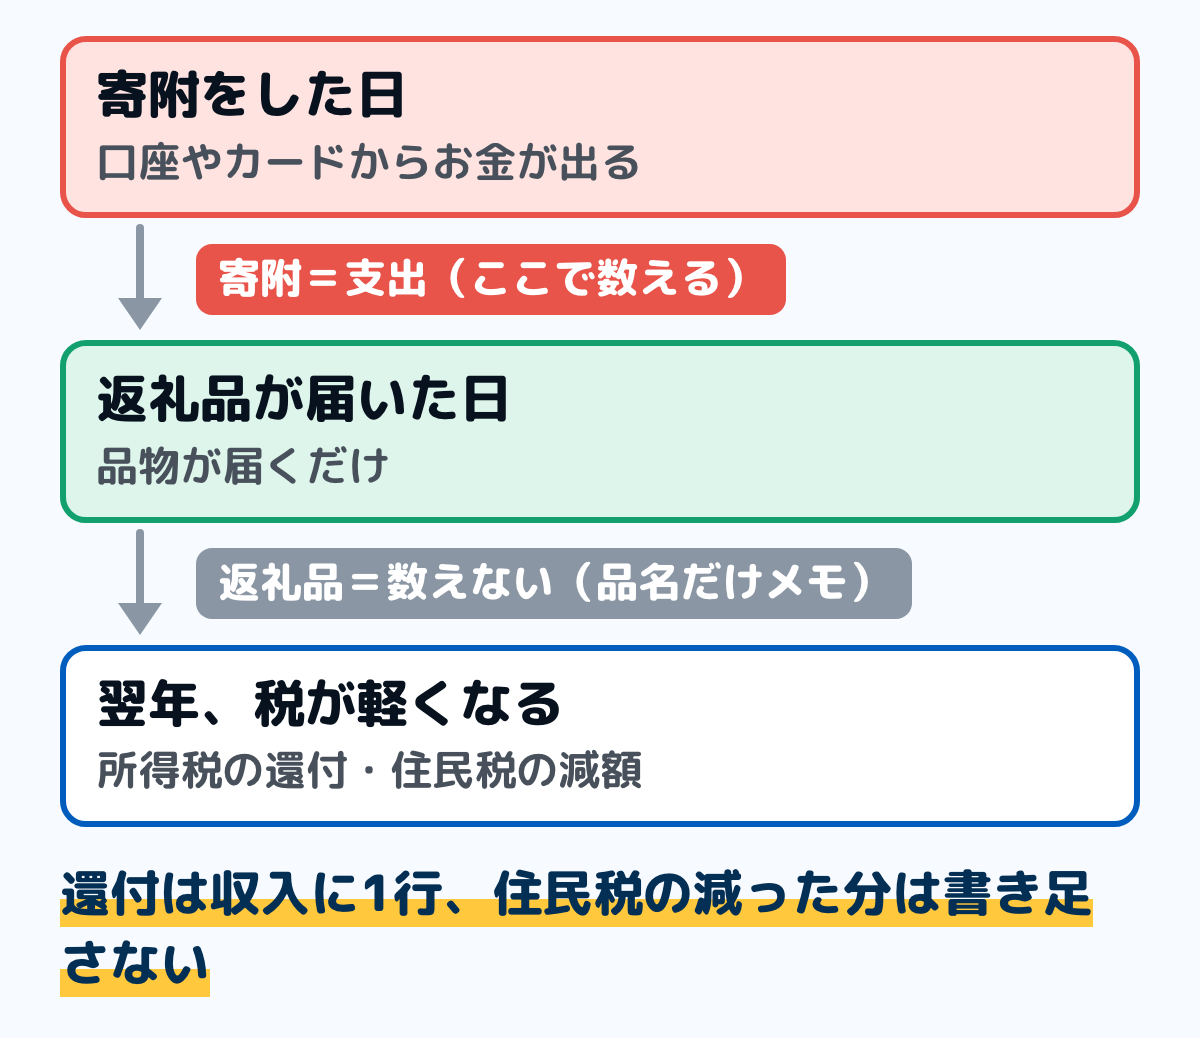
返礼品は品物が届くだけで、お金は動いていません。戻ってくる分も、現金で振り込まれるとは限らず、住民税の分は翌年度の住民税が減る形で現れます。ワンストップ特例を使った人は、全額が住民税の減額です。
ふるさと納税は家計簿のどの項目?分類の決め方
国の家計調査の「収支項目分類」では、ふるさと納税は「寄付金」という項目に入ります。寄付金は、食料や教養娯楽などの大きな費目に入らない「その他の消費支出」の中の「諸雑費」に置かれています。
自分の家計簿では、次のどれかにしておくと、毎年同じ場所に書けます。項目全体の決め方は家計簿の項目の決め方にまとめています。
| 置き方 | 向いている人 | 見え方 |
|---|---|---|
| 専用の項目 | 年に何回か寄附する | 1年の合計がすぐ出る |
| その他+メモ | 項目を増やしたくない | メモで寄附と分かる |
| 特別費 | 年に1〜2回まとめて寄附 | 毎月の支出と分けて見る |
専用の項目の名前は「ふるさと納税」でも「寄付金」でも構いません。項目を大と小に分けている家計簿なら、大きいほうを「特別費」か「その他」、小さいほうを「ふるさと納税」にしておくと、ほかの寄附と分けて数えられます。
名前に「納税」と付いていますが、住民税や所得税の行とは分けておきます。分けておくと、翌年に住民税が減ったときに、何が変わったのかを比べやすくなります。税金の項目の立て方は家計簿の税金の項目にまとめています。
返礼品で届いた食べ物は、食費に書きません。お金を払ったのは寄附をしたときなので、支出はそのとき1回だけ数えます。食費のつけ方でも同じ扱いにしています。
使いすぎに見えるのが気になるとき
寄附した月は、寄附の額だけ支出がふくらみます。毎月の支出と比べたときに見え方が気になるなら、寄附を特別費に入れ、毎月の生活費の合計とは別に見ます。
表計算の家計簿なら、寄附の行の横に「戻る見込み」の欄を作り、寄附額から2,000円を引いた額を書いておく方法もあります。翌年に住民税が減ったことや還付を確かめたら、その欄に「済み」と書きます。上限を超えた分は戻らないので、見込みの額は上限の範囲で書きます。
返礼品で浮いた生活費を見たいとき
お米やトイレットペーパーなどの日用品を返礼品に選ぶと、届いた月は食費や日用品費が下がって見えます。ただ、お金が戻ってきたわけではなく、寄附した日にもう払っている分が、品物の形で届いただけです。
浮いた分を貯金や積立に回したいなら、前の年の同じ月の食費や日用品費と比べ、下がった額をその月のうちに貯金の行へ移します。移さないと、浮いた分はほかの支出にまぎれて、家計簿の上で行き先が見えなくなります。
家計簿のつけ方の手順
用意するのは、寄附の記録(申し込みの控えや受領書)と家計簿です。紙でも表計算でも、同じ手順で書けます。
ステップ1寄附した日に、全額を支出として書く1分
寄附した日に、払った額をそのまま支出に書きます。翌年に戻る分があっても、この時点では口座やカードから全額が出ているからです。
メモには、寄附先の自治体、誰の名義か、控除の手続きをワンストップ特例と確定申告のどちらにするかを書き添えます。翌年に戻る分を確かめるとき、このメモが手がかりになります。
寄附すると、寄附先から寄附を証明する書類(受領書)が出されます。総務省は、確定申告をするときはこの受領書を添えるよう案内し、大切に取っておくよう呼びかけているので、家計簿のレシートと同じ場所に、年ごとにまとめて取っておきます。
ステップ2返礼品は書かない。残すならメモに品名を1分
返礼品が届いても、支出にも収入にも書きません。何が届いたかを残したいなら、届いた日のメモ欄に品名を書き添えます。
お米や日用品が届いた月は、その分だけ食費や日用品費が下がって見えることがあります。メモがあれば、翌年の同じ月と比べたときに、下がった理由が分かります。
ステップ3年の合計と、寄附先の数を数える5分
年に何回か寄附するなら、1月から12月の合計を出しておきます。総務省は、自己負担の2,000円は1回ごとではなく、1年間の寄附金の総額に対してかかるものだと案内しています。
あわせて、寄附先の自治体の数も数えます。ワンストップ特例が使えるのは、確定申告の不要な給与所得者等で、寄附先が5団体以内の場合に限られます。
ステップ4翌年、戻ってきた分を確かめる5分
確定申告をして所得税の還付が口座に入ったら、その日に収入として「所得税の還付」と1行書きます。住民税が減った分は、収入として書き足しません。
住民税の減った分は、給料の手取りや、自分で納める住民税の額がすでに変わった形で家計簿に入っています。ここで収入にも書くと、同じお金を2回数えることになります。
去年の寄附の記録を出して、1年の合計と寄附先の数を書き出してみてください。翌年6月の給与明細や納税通知書と並べると、減った分が見つけやすくなります。
記入例:3万円を寄附した年と翌年
総務省は、年収700万円の給与所得者で扶養家族が配偶者のみの人が3万円を寄附すると、2,000円を超える2万8,000円が所得税と住民税から控除されるという例を示しています。この例でワンストップ特例を使った場合を、家計簿に書いてみます。
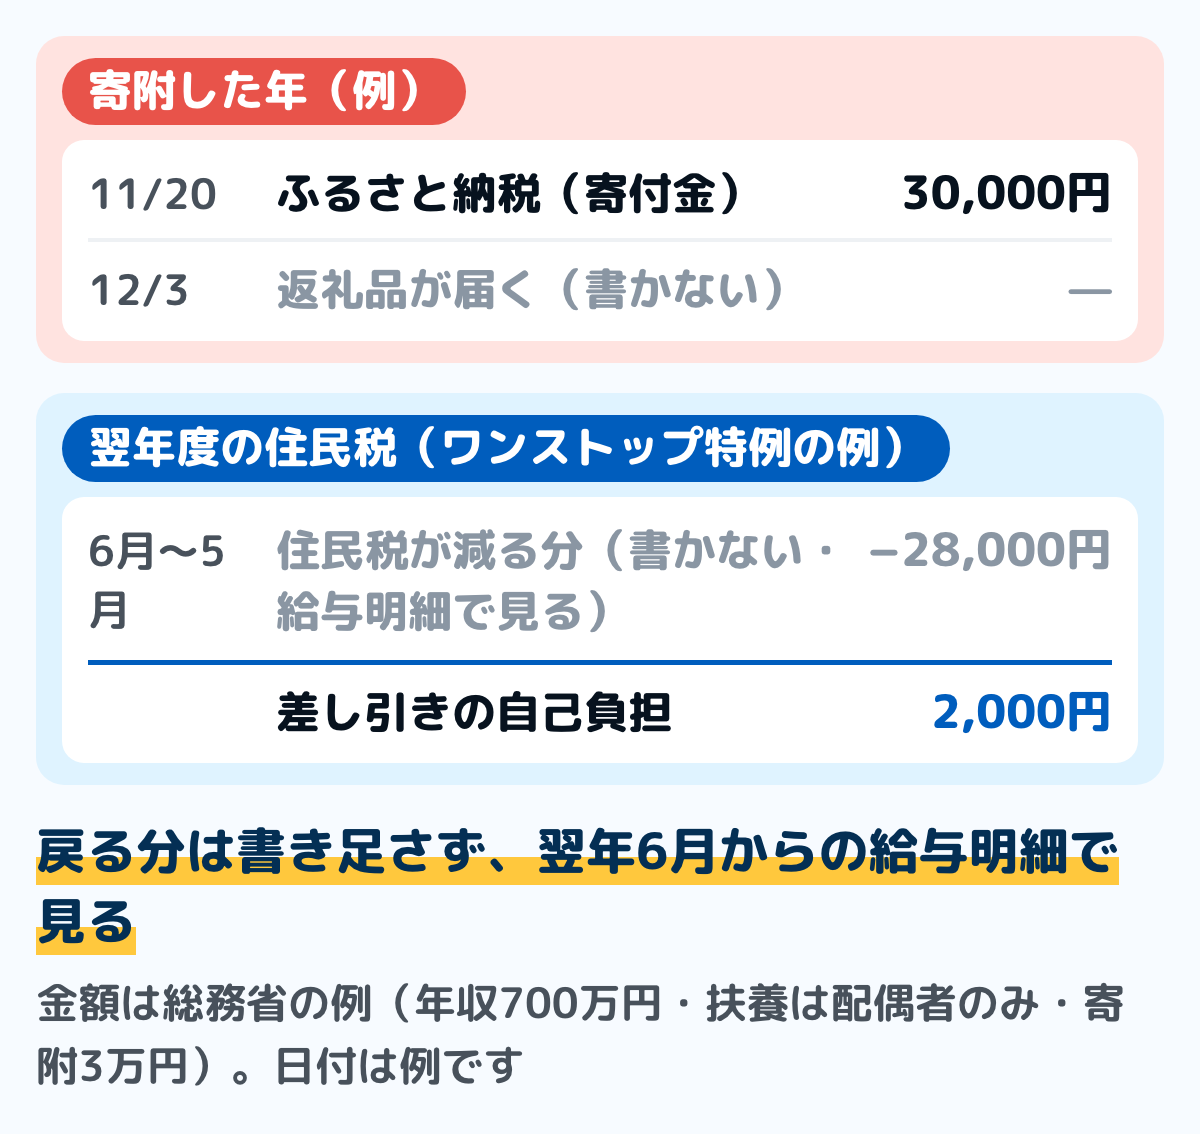
図は、寄附した年と翌年度を並べた例です。日付は例で、金額は総務省の例のとおりにしています。
ワンストップ特例では、所得税からの控除は行われず、その分も含めた全額が翌年度の住民税から控除されます。そのため、寄附した年に3万円が出て、翌年度の住民税が合わせて2万8,000円少なくなり、差し引き2,000円が残ります。
確定申告をした場合は、2万8,000円のうち所得税の分が還付として口座に入ることがあり、その日に収入に1行書きます。残りは翌年度の住民税が減る形で、ワンストップ特例と同じく書き足しません。
翌年に戻る分の見え方は、手続きで違う
戻ってくる分がいつ、どこに現れるかは、控除の手続きで変わります。どちらを選ぶかと手続きの流れは、ふるさと納税の控除の受け方にまとめています。
- ワンストップ特例:所得税の還付はありません。全額が翌年度の住民税から引かれ、総務省は「翌年の6月以降に支払う住民税の減額」と説明しています
- 確定申告:寄附した翌年の2月から3月に申告します。所得税の分は、源泉徴収などで納めた所得税があれば還付されることがあり、住民税の分は翌年度の住民税が減る形です
手続きの出し先は、ワンストップ特例の申請書なら寄附先の自治体、確定申告なら住所地の税務署です。どちらも、総務省のふるさと納税の流れの案内に書かれています。
会社員など給料から住民税が引かれる人は、6月から翌年5月までの給与明細で住民税の額が変わります。いつ変わるかは住民税はいつからに、減ったかどうかの見方は住民税決定通知書の見方にまとめています。
国税庁の案内では、2月と3月の確定申告期間中は、還付金の支払手続におおむね1か月から1か月半程度かかります。e-Taxで出した還付申告は3週間程度で処理されますが、訂正申告などで複数回申告した場合や書類不備、書面の別送がある場合は対象外です。
還付の額には、医療費控除など同じ申告で受けたほかの控除の分も入ります。総務省も、還付される金額は収入やほかの控除等の状況によると案内しているので、家計簿ではふるさと納税の分を切り分けず、1行で書けば足ります。
控除される額は、3つの計算の合計
総務省は、控除額を所得税と住民税の基本分・特例分の3つに分けて計算する式を示しています。3つとも、寄附額から2,000円を引いた額が出発点です。
- 所得税:寄附額から2,000円を引き、所得税の税率を掛けた額です。控除の対象になる寄附額は、総所得金額等の40%までです
- 住民税の基本分:寄附額から2,000円を引いて10%を掛けた額です。こちらの対象は、総所得金額等の30%までです
- 住民税の特例分:寄附額から2,000円を引き、100%から10%と所得税の税率を差し引いた割合を掛けた額です。住民税所得割額の2割に収まるときは、この計算で決まります
2割に収まらないときは、特例分は住民税所得割額の20%で頭打ちになります。その場合、3つを合わせても寄附額から2,000円を引いた額の全部は控除されず、自己負担は2,000円を超えます。
令和9年の寄附(令和10年度分の住民税)からは、特例分にもう1つ上限が加わります。成立した改正法(令和8年法律第2号)では、住民税所得割額の2割と、道府県民税77万2千円・市町村民税115万8千円(合わせて193万円)の低いほうが上限になります。
所得税の税率は、国税庁の案内(令和8年4月1日現在)では、平成25年分から令和29年分について、税率が0%の場合を除いて復興特別所得税を加えた率を使います。特例分に使う税率は住民税の課税総所得金額などから求めるので、所得税の税率と違うことがあると総務省は注意しています。
上の記入例の3万円の寄附を、3つの式に当てはめてみます。2026年(令和8年)中の寄附として所得税の税率を10.21%(10%に復興特別所得税を加えた率)と置き、特例分が2割の上限に届かないとした例で、1円未満は四捨五入した概算です。
下の分け方は、確定申告をした場合です。ワンストップ特例では所得税の分も翌年度の住民税から引かれ、合計は変わりません。
- 所得税からの控除:2万8,000円×10.21%=約2,859円
- 住民税の基本分:2万8,000円×10%=2,800円
- 住民税の特例分:2万8,000円×79.79%=約2万2,341円
- 合計:2万8,000円(寄附額から2,000円を引いた額)
実際の税率は、その年の所得で人によって違います。自分の額は、総務省の税金の控除についての式か、住んでいる市区町村の住民税の担当で確かめてください。式の並べ方と図はふるさと納税の控除の受け方にもまとめています。
寄附する前に、家計簿で決めておくこと
寄附したお金が税の軽減として戻るのは、早くても翌年です。家計簿の上では、翌年の税金の一部を先に寄附として出しておき、お礼の品が先に届く形に近く、その年のうちは手元のお金が寄附の額だけ減ります。毎月の生活費とは別に取り分けておきます。
- 年の予算に入れる:寄附する額と月を、特別費として年間収支表に書いておきます
- ボーナスなどまとまった収入の月に合わせる:毎月のやりくりから出さずに済みます
- 毎月赤字が続いているなら先に家計を見直す:戻るのは翌年なので、その年の赤字は埋まりません。原因の探し方は毎月赤字の家計にまとめています
控除される額には上限があり、上限を超えた分は自己負担になります。総務省は、税の軽減は1月から12月の年単位で扱われ、上限額は住んでいる市区町村の住民税の担当に問い合わせるよう案内しています。
寄附する年の収入の見込みが前の年と違うときは、とくに確かめておきます。上限の目安を自分で出す手順はふるさと納税の上限の計算にまとめています。
迷いやすい場面
カードで払った
カードで寄附すると、寄附した日と口座から引き落とされる日がずれます。家計簿にどちらの日で書くかは、ほかのカード払いとそろえます。
使った日で書く人は、寄附した日に支出として書き、引き落としの日は書きません。ずれの考え方はクレジットカード払いがずれる理由にまとめています。
年末に寄附した
総務省は、税の軽減は「1月〜12月」の年単位で扱うと案内しています。12月に寄附した分は、控除として住民税に現れるのが翌年の6月以降になるので、それまでは家計簿の上では出たままに見えます。
年をまたぎそうな時期に寄附するときは、どちらの年の寄附として扱われるかを寄附先の自治体に確かめてください。年内の受付の締め切りも、寄附先によって違うことがあります。その年の分になる締め切りと、銀行が休みになる日はふるさと納税はいつまで?にまとめています。
途中で確定申告をすることになった
医療費控除などで確定申告をすると、ワンストップ特例の申請は無効になります。国税庁の案内では、ワンストップ特例を申請した分も含めて寄附金控除を計算します。
この場合、戻る分は所得税の還付と住民税の減額に分かれます。家計簿のメモに書いた手続きを、確定申告に書き直しておきます。申告を忘れた年の分の扱いはふるさと納税の確定申告を忘れたときにまとめています。
家族それぞれが寄附した
控除を受けられるのは納税者本人で、寄附の名義も本人である必要があると総務省は案内しています。家族の名義で寄附すると、その家族が税を納めていて手続きをすれば、その家族の税金が減ります。
家計簿は1冊でも、メモに名義を書いておくと、誰の給与明細で住民税の減り方を見ればよいかが分かります。見せ合う範囲の分け方は夫婦で家計簿を共有するときにまとめています。
ワンストップ特例を申請したあとに引っ越した
特例の申請書を出したあと、転居などで申請書に書いた内容が変わることがあります。そのときは、寄附した年の翌年1月10日までに、その寄附先の自治体へ変更届出書を出します(総務省の案内)。
寄附先が複数あるときは、申請書を出した寄附先ごとに出し方を確かめてください。家計簿のメモに寄附先を書いておくと、出す先を漏らさずに済みます。
ポイントを使って寄附した
ポイントで払った分は、口座やカードからお金が出ていません。家計簿の支出には実際に払った額を書き、ポイントで払った分はメモに残します。どのポイントが禁止に当たり、どれが禁止の外かは、ふるさと納税のポイント禁止で何が変わった?にまとめています。
なお、寄附に伴ってポイントなどを付ける者を通じた募集は、総務省の基準で令和7年10月1日から禁止されています。ポイントを使って払う場合も、家計簿の書き方は上と同じです。上限と比べる年の合計は、ポイントで払った分も含めた寄附額で数えます。
よくある質問
Qふるさと納税は家計簿で何費ですか
国の家計調査では「寄付金」で、その他の消費支出の中の諸雑費に入ります。家計簿では「ふるさと納税」か「寄付金」の項目を作るか、「その他」や特別費に入れます。
Q税金の項目に入れてもよいですか
入れることもできますが、住民税や所得税の行とは分けておくほうが、翌年に住民税が減ったときに比べやすくなります。寄附は税を納めたのではなく、自治体に寄附をした支出だからです。
Q家計簿につけないで済ませてもよいですか
口座やカードから実際にお金が出ているので、書かないと残高が合わなくなります。金額は寄附した日に1回だけ書き、返礼品のほうを書かないようにします。
Q返礼品は収入になりますか
家計簿ではお金が入っていないので、収入には書きません。税の上では、総務省はお礼の特産品は一時所得に当たり、一時所得は年間50万円を超える場合に超えた額が課税対象になると案内しています。
Q自己負担の2,000円は、家計簿のどこに現れますか
寄附した年に書いた支出から、翌年に戻った分(還付と住民税の減った分)を引いた残りです。控除の上限を超えず、手続きを済ませていれば、ほかの控除の還付を除いた残りが2,000円になります。
Q還付金はいつ入りますか
国税庁の案内では、2月と3月の確定申告期間中は、支払手続におおむね1か月から1か月半程度かかります。e-Taxで出した還付申告は3週間程度で処理されますが、複数回の申告や書類不備、書面の別送がある場合は対象外です。
まとめ
- 家計簿の項目は「ふるさと納税」か「寄付金」。国の家計調査では、その他の消費支出の中の諸雑費に入る
- 寄附した日に全額を支出として書く。返礼品は書かず、残すならメモに品名を
- 自己負担の2,000円は1回ごとではなく、1年間の寄附の合計に対してかかる
- 戻る分は、確定申告なら所得税の還付と翌年度の住民税の減額、ワンストップ特例なら全額が住民税の減額
- 住民税が減った分は、手取りや納税額に入っているので収入に書き足さない
- 控除の額と手続きは、総務省の案内と市区町村・税務署で確かめる
寄附した日に1行、還付が入った日に1行、あとは翌年6月の給与明細を見るだけです。返礼品は品名のメモで足ります。
この記事で参照した公的情報
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(寄付金=その他の消費支出の諸雑費の中の項目・例示に「ふるさと納税」)
- ふるさと納税の概要(寄附額のうち2,000円を超える部分が所得税と住民税から原則として全額控除・年収700万円の給与所得者で扶養家族が配偶者のみの場合に3万円を寄附すると2万8,000円が控除される例)
- 窓口
- 総務省 ふるさと納税ポータルサイト
- 確認日
- 確認先
- https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/about.html
- ふるさと納税の流れ(確定申告をすると所得税から控除され、源泉徴収等で納めた所得税があれば還付されることがある・ワンストップ特例では所得税からの控除は行われず全額が翌年度の住民税から控除・寄附を証明する書類〈受領書〉が発行されるので大切に保管・確定申告の際には受領書を添付)
- 税金の控除について(所得税・住民税の基本分・特例分の3つの計算式・対象は総所得金額等の40%と30%が上限・特例分が住民税所得割額の2割を超えると所得割額×20%になり実質負担が2,000円を超える・特例分の税率は所得税の税率と異なる場合がある・具体的な計算は市区町村へ)
- ふるさと納税 よくある質問(法律上は寄附とそれに伴う税の軽減を組み合わせたもの・確定申告は翌年2〜3月・自己負担2,000円は1年間の寄附金総額に対して必要・税の軽減は1月から12月の年単位・上限額は市区町村の住民税担当へ・本人名義・お礼の特産品は一時所得)
- 窓口
- 総務省 ふるさと納税ポータルサイト
- 確認日
- 確認先
- https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/faq/
- 制度改正について(2015年4月1日)(ワンストップ特例では翌年の6月以降に支払う住民税の減額という形で控除・申請後に転居などで内容が変わったときは翌年の1月10日までに寄附先の自治体へ変更届出書)
- 窓口
- 総務省 ふるさと納税ポータルサイト
- 確認日
- 確認先
- https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/topics/20150401.html
- ふるさと納税の指定基準の見直し等(寄附に伴いポイント等の付与を行う者を通じた募集の禁止・令和7年10月1日から適用)
- No.1155 ふるさと納税(寄附金控除)(確定申告をするとワンストップ特例の申請は無効・平成25年分から令和29年分は所得税率が0%の場合を除き復興特別所得税を加算した率)
- 税金の還付 Q41(確定申告期間中の還付金の支払手続はおおむね1か月から1か月半程度・e-Taxで提出された還付申告は3週間程度で処理・訂正申告など複数回の申告や書類不備、書面による別送書類の提出がある場合は対象外)
- 地方税法 第321条の5(給与所得に係る特別徴収税額を6月から翌年5月まで毎月徴収)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法 第37条の2・第314条の7(令和9年1月1日施行の版=令和8年法律第2号・特例控除額が所得割の額の100分の20と77万2千円〈指定都市38万6千円〉・115万8千円〈指定都市154万4千円〉のいずれか低い金額を超えるときはその金額・2026年11月1日施行の今の版には金額の上限が無い)
- 令和8年度税制改正の大綱(令和7年12月26日閣議決定)(ふるさと納税の特例控除額の控除限度額を、個人住民税所得割額の2割と、道府県民税77万2千円・市町村民税115万8千円〈指定都市は38万6千円・154万4千円〉のいずれか低い金額とする・令和10年度分以後の個人住民税に適用)
- 窓口
- 総務省(掲載)
- 確認日
- 確認先
- https://www.soumu.go.jp/main_content/001048724.pdf
- 地方税法等の一部を改正する法律の概要(令和8年法律第2号・令和8年3月31日公布/特例控除額に193万円〈給与収入1億円相当〉の上限を新設・令和9年寄附分から適用・特例控除額の上限を超えても基本分の控除は受けられる)
- 地方税法等の一部を改正する法律要綱(特例控除額の控除限度額を、所得割額の100分の20と、道府県民税77万2千円・市町村民税115万8千円〈指定都市は38万6千円・154万4千円〉とのいずれか低い金額とする・第37条の2・第314条の7 関係)

