家計簿の税金は何費?天引き分は手取りで済ませ、自分で払う税と保険料は「税・社会保険料」の項目に
 Move for People株式会社

家計簿では、給料から引かれる所得税・住民税・社会保険料は、手取りの額を収入に書けば、支出の項目を作らずに済みます。固定資産税・自動車税・国民健康保険料・国民年金保険料のように自分で払うものは、「税・社会保険料」の項目を1つ作り、食費や光熱費とは分けて合計します。
その項目の中で、毎月払う保険料は固定費、年に1回や数回だけ払う税は特別費として扱い、1年分を12で割った額を毎月取り分けます。支払いごとの置き場は、次の早見のとおりです。
| 支払い | 家計簿 | 固定・特別 |
|---|---|---|
| 給料天引きの税・保険 | 書かない | 手取りで済む |
| 国民年金・国保 | 税・社会保険料 | 毎月なら固定費 |
| 固定資産税 | 税・社会保険料 | 特別費 |
| 自動車税・軽自動車税 | 税・社会保険料 | 特別費 |
| 住民税(納付書) | 税・社会保険料 | 特別費 |
| 買い物の消費税 | 品物の項目 | まとめて書く |
| iDeCo・NISA | 貯金と同じ側 | 支出にしない |
給料天引きの分を額面で書きたいときは、控除の欄の額を税・社会保険料の項目に書く方法もあります。国民健康保険料は市区町村によって払う回数が違うので、年に数回の納付なら特別費の側に置きます。
税金と社会保険料は、生活費と分けて数える
総務省の家計調査は、支出を「消費支出」と「非消費支出」に分けています。用語の解説では、消費支出は「いわゆる生活費」、非消費支出は「税金や社会保険料など原則として世帯の自由にならない支出」です。
家計簿でも、この分け方にならうと、生活費の増減が見やすくなります。税と保険料は、食費のように使い方で減らせる支出ではないので、同じ表に混ぜると、生活費の比べ方がぶれるからです。
家計調査の非消費支出の内訳
家計調査の収支項目分類表では、非消費支出は直接税・社会保険料・他の非消費支出の3つに分かれ、その下に次の項目が並びます。額は2025年の二人以上の世帯のうち勤労者世帯の1か月平均です。家計簿の行の名前は、この項目名をそのまま使っても、まとめても構いません。
| 項目 | 入るもの | 月平均 |
|---|---|---|
| 勤労所得税 | 給与の所得税 | 23,602円 |
| 個人住民税 | 県民税・市町村民税 | 20,904円 |
| 他の税 | 固定資産税など | 7,476円 |
| 公的年金保険料 | 厚生年金・国民年金 | 40,566円 |
| 健康保険料 | 国保・健康保険 | 22,644円 |
| 介護保険料 | 40歳から払う分 | 3,908円 |
| 他の社会保険料 | 雇用保険料 | 2,314円 |
| 他の非消費支出 | 延滞金・罰金など | 78円 |
月平均は、家計調査の2025年の、二人以上の世帯のうち勤労者世帯(世帯主が会社などに勤めている世帯)の1か月平均です。県民税は都民税を含む道府県民税、他の税には自動車税・都市計画税なども入ります。
税と保険料は、食費より大きい「費目」
同じ勤労者世帯の平均で、非消費支出の合計は月121,493円です。食料(食費)の93,789円より約2万8千円多く、家計簿に並ぶどの生活費の費目よりも大きな額が、税と社会保険料として出ています。
割合にすると、税込みの実収入653,901円の約18.6%で、収入1万円あたり約1,860円です。消費支出346,297円と比べても約35%にあたるので、税と保険料を生活費に混ぜると、生活費の比べ方が大きくぶれます。
所得税は、給与にかかる分が「勤労所得税」、それ以外の所得税(確定申告で納める事業の所得の分など)が「他の税」に入ります。固定資産税と自動車税も「他の税」で、住民税とは別の行です。
税でも保険でも、非消費支出に入らないもの
給与明細の控除の欄に並んでいても、確定拠出年金・iDeCoの掛金は、家計調査では預貯金と同じ「実支出以外の支払」に入ります。労働組合費は消費支出の側です。どちらも税・社会保険料の項目には入れません。
買い物の消費税も、税・社会保険料の項目には書きません。家計調査の家計簿の記入のしかたでも、税抜きの値段のレシートでは品名の次の欄に消費税を書き、品物とまとめて数えます。家計簿では、払った総額をその品物の項目に書けば足ります。
給料から引かれる分は、手取りで書くか額面で書くか
給料から引かれる税と保険料の書き方は2通りあります。どちらを選んでも、口座の残高と家計簿は同じように合います。
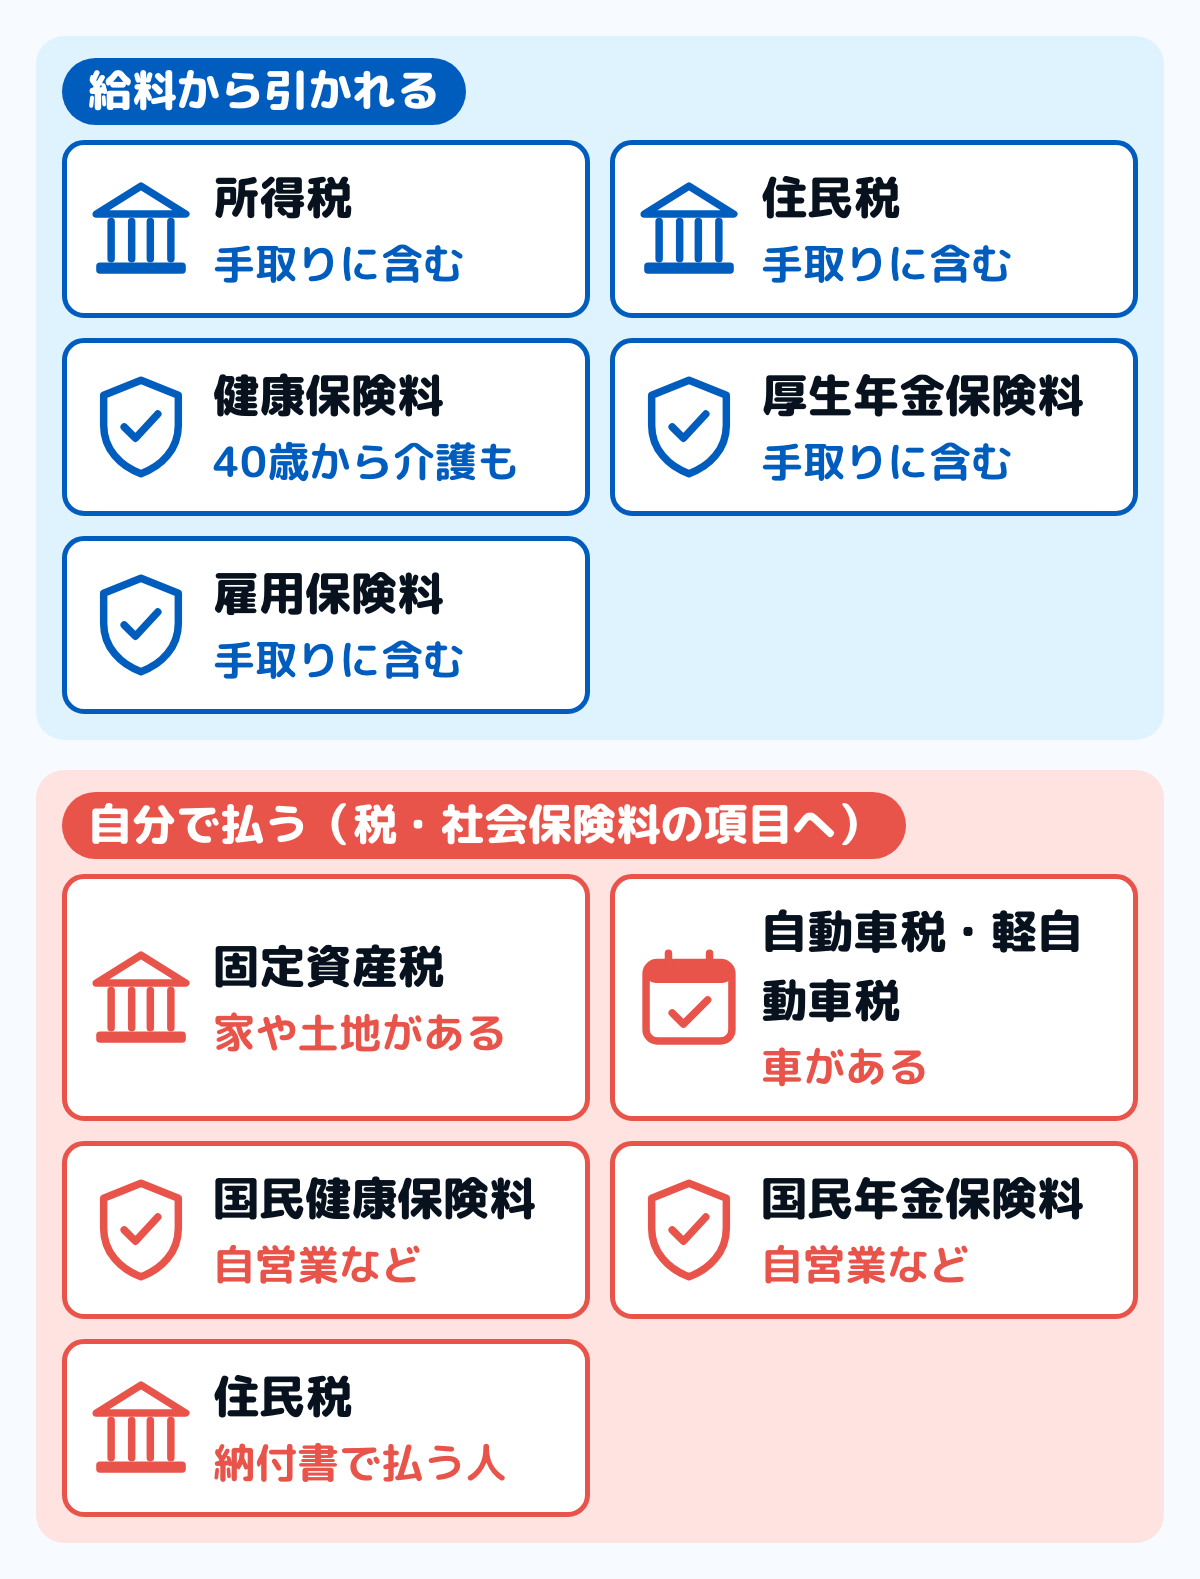
図の上の段は、給与明細の控除の欄に出るものです。下の段は、市区町村や都道府県、日本年金機構から届く納付書や口座振替で払うもので、こちらは額面か手取りかに関係なく、払った日に家計簿に書きます。固定資産税と、家賃や住宅ローンなど住まいの支払いの置き場の分け方は、家計簿の住居費に入れるものにまとめています。
| 書き方 | 収入の行 | 税の項目 |
|---|---|---|
| 手取りで書く | 差引支給額 | 給料の分は書かない |
| 額面で書く | 総支給額 | 控除の欄の額を書く |
手取りで書く
給与明細の差引支給額(口座に入る額)だけを収入に書きます。税と保険料はもう引かれているので、支出の側には何も書きません。1か月に書く行が少なく、はじめて家計簿をつける人でも続けやすい書き方です。
手取りで書くときは、控除の欄の合計を、月に1回だけ余白に書き留めておきます。6月の住民税や、10月の厚生年金・健康保険料の額が変わったときに、手取りが変わった理由をあとから探せます。明細の欄の読み方は給与明細の見方にまとめています。
額面で書く
総支給額を収入に書き、控除の欄の所得税・住民税・社会保険料を、税・社会保険料の項目に1行ずつ書きます。家計調査の家計簿も、税金や社会保険料が引かれる前の額を「支給額」欄に、引かれた額を「控除又は納付額」欄に分けて書く形です。
額面で書くと、1年に払った税と保険料の合計が、家計簿の上でそのまま分かります。自分で払う固定資産税や国民年金保険料と同じ項目に並ぶので、世帯の税と保険料をまとめて見たい人に向きます。
額面で書くときも、天引きの積立や会社を通した保険料は、税・社会保険料の項目に入れません。積立は貯金への移動として書き、書き方は天引きで積み立てている場合にまとめています。
働き方ごとの、自分で払う税と保険料
給料や年金から引かれるか、自分で払うかは、働き方で変わります。表の真ん中は給料や年金から引かれるもの、右は自分で払うものです。自分の行を見て、家計簿の税・社会保険料の項目に書くものを拾ってください。
| 働き方 | 引かれる | 自分で払う |
|---|---|---|
| 会社員 | 税と社会保険 | 家・車の税 |
| 自営業 | なし | 税と国保・年金 |
| 年金生活 | 条件で住民税など | 引かれない分 |
| 退職後 | なし | 住民税・国保・年金 |
会社員の「税と社会保険」は、所得税・住民税・健康保険・厚生年金・雇用保険です。自分で払うのは、家や車があるときの固定資産税・自動車税などです。勤めている人の介護保険料は、40歳から健康保険料とあわせて引かれます。
自営業・フリーランスの人は、所得税・住民税・国民健康保険・国民年金をどれも自分で払い、家や車があれば固定資産税なども加わります。年金で暮らしている人は、条件に当たると住民税や介護保険料などが年金から引かれ、引かれない税と保険料は自分で払います。
退職して次の仕事の前の人は、住民税の残り・国民健康保険(または健康保険の任意継続)・国民年金を自分で払います。払った分は税の項目に書きます。会社に勤めながら副業の収入がある人は、確定申告で納める所得税や、納付書で届く住民税の分が、自分で払う側に加わることがあります。
自営業の人は、事業のお金と暮らしのお金を分けたうえで、自分で払う税と保険料を暮らしの側の項目に書きます。分け方は個人事業主の家計簿の分け方にまとめています。
年金から引かれる分は、振込額を収入に書けば、給料と同じく項目は要りません。何が引かれるかの条件は年金の天引きに、年金の入る月に合わせた家計簿のつけ方は年金生活の家計簿のつけ方にまとめています。
税と保険料ごとの払う月
自分で払う税は、法律で払う月が決まっていて、その範囲で都道府県や市区町村が条例で決めます。下の表は法律に書かれた月で、特別の事情があれば別の月にできるので、届いた納税通知書の日付で確かめてください。
| 種類 | 払う月 | 法律 |
|---|---|---|
| 住民税(給料) | 6月〜翌年5月 | 地方税法 |
| 住民税(納付書) | 6・8・10・1月 | 地方税法 |
| 固定資産税 | 4・7・12・2月 | 地方税法 |
| 自動車税 | 5月 | 地方税法 |
| 軽自動車税 | 4月 | 地方税法 |
| 国民年金保険料 | 翌月末まで | 国民年金法 |
| 国民健康保険料 | 条例による | 国民健康保険法 |
| 予定納税 | 7月・11月 | 所得税法 |
条は、住民税が地方税法 第321条の5(給料から)と第320条(納付書)、固定資産税が第362条、自動車税が第156条、軽自動車税が第450条です。国民年金保険料は国民年金法 第91条、国民健康保険料は国民健康保険法 第81条、予定納税は所得税法 第104条に書かれています。
自動車税と軽自動車税は、どちらも4月1日に持っている人にかかります。所得税の予定納税は、前の年の所得から出した予定納税基準額が15万円以上の人だけで、7月と11月にそれぞれ3分の1を納めます。
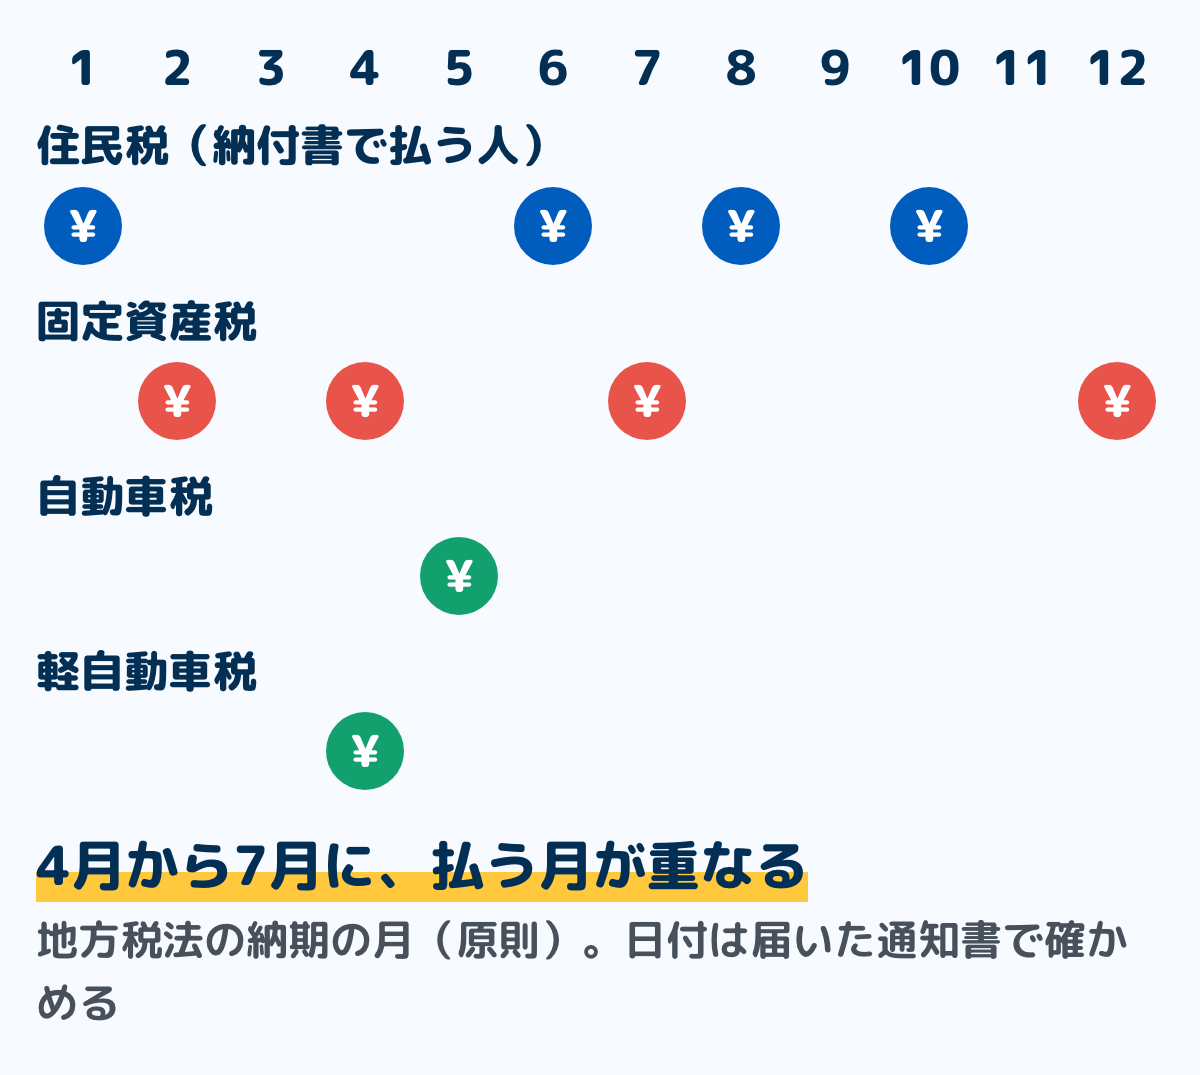
図のように、4月から7月には、自動車税・軽自動車税・固定資産税・住民税の払う月が重なります。家と車があり、住民税も納付書で払う人は、この4か月の支出がほかの月より大きくなります。
国民年金保険料の額は、令和8年度で月17,920円です。前納の割引は国民年金の保険料はいくら?に、国民健康保険料の決まり方は国民健康保険料の決まり方にまとめています。
年に数回の税を、毎月にならす手順
固定資産税や自動車税は、払う月にまとめて出ていきます。家計簿に払った日の額をそのまま書くと、その月だけ大きな赤字に見えるので、1年分を12で割って毎月取り分けておきます。
用意するのは、去年の納税通知書か、口座とカードの明細の1年分です。紙でも表計算でも、どの家計簿でも同じ手順でできます。
ステップ1自分で払う税の1年分を書き出す10分
「税と保険料ごとの払う月」の表から自分に当てはまる税を選び、去年の納税通知書か明細から、1年に払った額を書き出します。固定資産税は4回に分かれていても、1年分の合計で書きます。
納税通知書が見つからないときは、口座やカードの明細を1年分さかのぼって拾います。拾い方は特別費は明細から拾うにまとめています。
ステップ2月あたりの取り分けの額を出す3分
書き出した額を合計し、12で割ります。端数は100円単位に切り上げると、取り分けた額が年の途中で足りなくなりにくくなります。
毎月国保や国民年金を払っている人は、その分はここに足しません。毎月同じ額で出ていくものは、払った月にそのまま書けば、月ごとの差が出ないからです。
ステップ3給料日に、取り分ける額を別の口座か袋へ移す1分
決めた額を、給料が入った日に、税のための口座や袋へ移します。家計簿には、支出ではなく「移動」として書きます。お金は手元に残っていて、置き場所が変わっただけだからです。
ステップ4払った日に、税・社会保険料の項目に書く2分
納税通知書の額を払ったら、その日に税・社会保険料の項目へ、税の名前と額を書きます。払ったお金は取り分けた口座や袋から出し、取り分けの残りが減ったことも書き留めます。
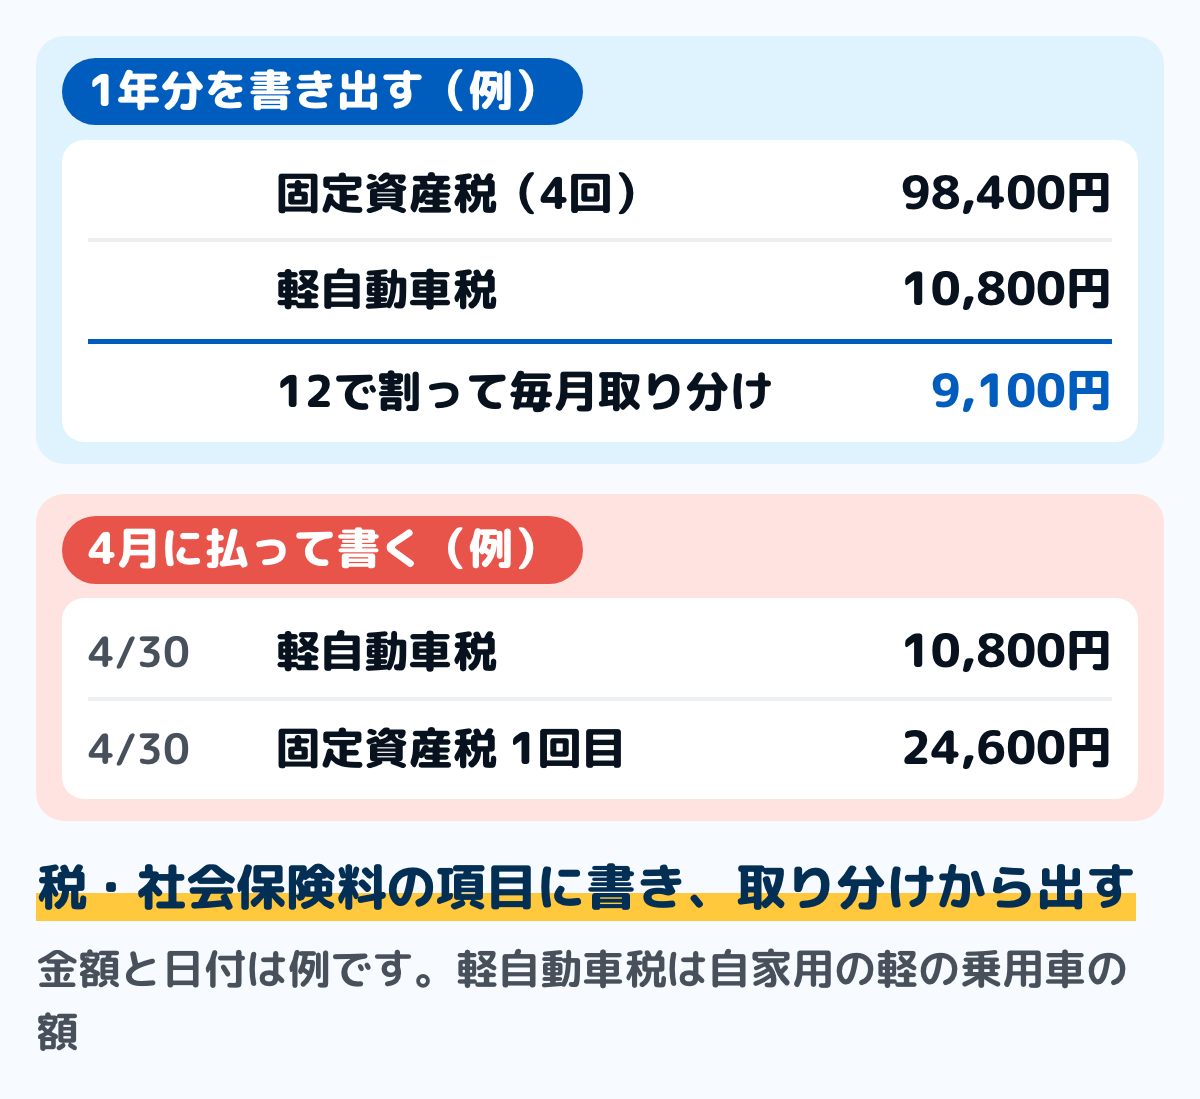
図は、家と軽自動車がある世帯の例です。固定資産税の額は例で、軽自動車税の10,800円は自家用の軽の乗用車の標準税率です。取り分けをこの手順で始めた年の4月は、まだ積み上がっていないので、足りない分はボーナスや貯金から出し、翌年からはこの取り分けで払えます。
年間の支出の予定をまとめて表にする方法は年間収支表の作り方にまとめています。税の取り分けもその表の毎月の行に入れておくと、ほかの年払いと一緒に見られます。
税の項目は、固定費か特別費か
家計簿を固定費・変動費・特別費に分けている人は、税の置き場に迷います。毎月同じ額で払うか、年に数回だけ払うかで分けると決めやすくなります。
- 毎月払うもの(国民年金保険料、毎月払う国民健康保険料):固定費。口座振替なら固定費の一覧に入れて、月末に照らし合わせる
- 年に数回払うもの(固定資産税・自動車税・軽自動車税・納付書の住民税):特別費。「年に数回の税を、毎月にならす手順」で毎月にならす
- 給料から引かれるもの:手取りで書くなら、どちらにも入れない
固定費・特別費と別に「税・社会保険料」の項目を立てておくと、生活費の合計を出すときに、税と保険料だけを外して比べられます。ほかの支出の置き場は家計簿の項目の決め方にまとめています。
迷いやすい場面
1年目の5月と2年目の6月に、手取りが減った
住民税は前の年の所得にかかるので、働き始めた年は給料から引かれないことがあります。翌年の6月から引かれ始めると、同じ給料でも手取りが減ります。
手取りで書いていると、6月の収入が減って見えます。いつから引かれるかは住民税はいつからにまとめています。
働き始めた年は、もう1回、手取りが減る月があります。健康保険法 第167条と厚生年金保険法 第84条では、会社は前の月の分の保険料を給料から引けるとされています。
そのため、4月に入った会社では、健康保険料と厚生年金保険料が5月の給料から引かれ始めることがあります。手取りで書く人は、その月の差引支給額をそのまま収入に書けば足ります。
退職して、住民税の納付書が届いた
給料から引かれていた住民税は、退職して給料が出なくなると、残りの分が納付書で届くか、最後の給料や退職金からまとめて引かれます。1月から4月に退職したときは、5月までの残りを最後の給料などからまとめて引くと地方税法で決まっています(給料などがその額を超える場合)。
納付書で届いた分は、自分で払う税として、税・社会保険料の項目に書きます。手取りで書いていた人も、ここからは支出の側に書きます。
年末調整の還付が、給料と一緒に入った
年末調整で戻る所得税は、勤め先から給料などと一緒に支払われることがあります。手取りで書いている人は、戻った分も差引支給額に入っているので、そのまま書いても残高は合います。その月だけ手取りが増えて見えるのを避けたいなら、戻った分だけを別の行に分けておきます。
額面で書いている人は、戻った額を所得税の行にマイナスで書くか、「所得税の還付」として収入に1行書きます。どちらにするかを決めておき、毎年そろえます。
確定申告で、還付が入った・納めた
医療費控除やふるさと納税の確定申告で還付が入ったら、入った日に「所得税の還付」として収入に1行書きます。確定申告で所得税を納めたときは、払った日に税・社会保険料の項目に書きます。ふるさと納税の寄附と、戻る分の書き方は家計簿でふるさと納税は何費?にまとめています。
税をカードやスマホ決済で納めた
カードで税を納めると、納めた日と、口座からお金が出る日が違います。家計簿には、ふだんのカード払いと同じ日の決め方で書けば、税だけ別の扱いにせずに済みます。日が違ってくるしくみはクレジットカード払いがずれる理由で説明しています。
カードで払うときは、税の額のほかに決済の手数料がかかることがあります。手数料は税ではないので、税・社会保険料の項目とは分け、その他の支出に書きます。手数料とポイントの比べ方は住民税をクレジットカードで払うと得?にまとめています。
夫婦で別々に払っている
夫婦の家計を1冊にまとめているなら、税・社会保険料の行に、誰の分かを書き添えます。名前を書いておけば、あとで誰の通知書や給与明細と照らせばよいかが分かります。
払えないとき
納期限までに払えそうにないときは、期限を過ぎる前に、納税通知書や納付書に書かれた窓口に相談します。期限を過ぎると、税の額のほかに延滞金(国の税では延滞税)がかかります。
- 住民税・固定資産税・軽自動車税・国民健康保険料:市区町村の税や保険の担当
- 自動車税:都道府県の税事務所
- 所得税:税務署
- 国民年金保険料:年金事務所(免除や納付の猶予の申請もここ)
相談の前に、家計簿の税・社会保険料の項目と、取り分けの残りを見て、いつまでにいくらなら払えるかを書き出しておくと話が進みます。延滞金の割合と猶予のしくみは税金を滞納するとどうなる?にまとめています。
減免や猶予を受けられるかは、税と保険料ごとに条件が違います。税ごとの相談の進め方は、住民税が払えないとき・固定資産税が払えないとき・自動車税が払えないとき・国民健康保険料が払えないとき・国民年金の免除にまとめています。
よくある質問
Q家計簿で、税金は何費にすればよいですか
自分で払う税と保険料は、「税・社会保険料」の項目を1つ作ってまとめます。固定費か特別費かで分けるなら、毎月払う保険料は固定費、固定資産税や自動車税のように年に数回のものは特別費です。国の家計調査でも、税と社会保険料は「非消費支出」として、生活費(消費支出)とは分けて数えています。
Q給料から引かれる税金も、家計簿に書かないといけませんか
手取りを収入に書くなら、書かなくても残高は合います。1年に払った税と保険料の合計を見たいときは、額面を収入に書き、控除の欄の額を税・社会保険料の項目に書きます。
Q社会保険料は、税金と同じ項目でよいですか
同じ項目でも分けても構いません。家計調査では、税(直接税)と社会保険料は別の項目ですが、どちらも非消費支出の中にあります。国民健康保険料や国民年金保険料のように、税と同じく納付書や口座振替で自分で払うものは、1つにまとめると合計が見やすくなります。
Q固定資産税と自動車税は、払った月に全額書きますか
払った日に、払った額を書きます。そのうえで、1年分を12で割った額を毎月取り分けておくと、払う月だけ赤字に見えることを避けられます。
Q住民税を払う月が、毎年変わることはありますか
給料から引かれる住民税は6月から翌年5月の毎月で、納付書で払う住民税は原則として6月・8月・10月・1月です。市区町村の条例で別の納期にしていることがあるので、届いた納税通知書の日付で確かめてください。
QNISAやiDeCoの掛金は、税・社会保険料の項目に入りますか
入りません。家計調査では、iDeCoなど確定拠出年金の掛金やNISAで買った投資信託は、預貯金と同じ「実支出以外の支払」に入ります。家計簿では、貯金と同じく置き場所の移動として書きます。
まとめ
- 家計調査は、税金と社会保険料を「非消費支出」として、生活費(消費支出)と分けて数える
- 給料から引かれる分は、手取りを収入に書けば項目は要らない。額面で書くなら、控除の欄の額を税・社会保険料の項目に書く
- 固定資産税・自動車税・国民健康保険料・国民年金保険料など自分で払うものは、「税・社会保険料」の項目を1つ作ってまとめる
- 年に数回の税は、1年分を12で割って毎月取り分け、払った日に税の項目へ書く
- 払う月は法律で決まり、その範囲で条例が決める。日付は届いた納税通知書で確かめる
- 払えないときは、期限の前に、通知書に書かれた窓口(市区町村・都道府県・税務署・年金事務所)に相談する
税の項目を1つ作り、年に数回の税だけ毎月取り分けます。これで、4月から7月に家計簿が急に赤字に見えなくなります。
この記事で参照した公的情報
- 家計調査 用語の解説(実収入=いわゆる税込み収入・消費支出=いわゆる生活費・非消費支出=税金や社会保険料など原則として世帯の自由にならない支出・可処分所得=実収入から非消費支出を差し引いた額で、いわゆる手取り収入)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 家計調査 収支項目分類表(非消費支出=直接税〈勤労所得税・個人住民税・他の税〉・社会保険料〈公的年金保険料・健康保険料・介護保険料・他の社会保険料〉・他の非消費支出/他の税の例示=所得税〈勤労所得税を除く〉・贈与税・相続税・不動産取得税・自動車税・都市計画税・固定資産税・登録免許税など/公的年金保険料の例示=厚生年金・国民年金/健康保険料の例示=国民健康保険料・健康保険料/他の社会保険料の例示=雇用保険料/他の非消費支出の例示=滞納金・延滞金・罰金など/確定拠出年金・iDeCo は実支出以外の支払の保険料)
- 家計調査 家計簿(二人以上の世帯用)記入のしかた(口座に入った給与・年金は税金や社会保険料などが引かれる前の金額を「支給額」欄に、控除額の内訳を「控除又は納付額」欄に記入・税抜価格のレシートは品名の次の欄に消費税を記入して品物とまとめる)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/pdf/form3.pdf
- 家計調査 家計収支編 2025年 二人以上の世帯 第3-1表 世帯人員別1世帯当たり1か月間の収入と支出(二人以上の世帯のうち勤労者世帯の平均=実収入653,901円・非消費支出121,493円〈直接税51,983円=勤労所得税23,602円・個人住民税20,904円・他の税7,476円/社会保険料69,432円=公的年金保険料40,566円・健康保険料22,644円・介護保険料3,908円・他の社会保険料2,314円/他の非消費支出78円〉・消費支出346,297円〈うち食料93,789円〉)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409532
- 地方税法 第320条(普通徴収の個人の市町村民税の納期は6月・8月・10月・1月中で市町村の条例で定める・均等割額以下なら6月中・特別の事情があれば別の納期)・第321条の5(給与からの特別徴収は6月から翌年5月まで毎月・給与を受けなくなったときの残りの月割額)・第321条の7(特別徴収されなくなった額は普通徴収に)・第362条(固定資産税の納期は4月・7月・12月・2月中で市町村の条例で定める)・第155条と第156条(自動車税の賦課期日は4月1日・納期は5月中で道府県の条例で定める)・第449条と第450条(軽自動車税の賦課期日は4月1日・納期は4月中で市町村の条例で定める)(2026年11月1日施行の版。2030年6月19日施行の未施行の版まで、どの条も同じ文)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 国民年金法 第91条(毎月の保険料は翌月末日までに納付)(2026年10月1日施行の版。2029年6月19日施行の未施行の版まで同じ文)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000141
- 国民健康保険法 第81条(保険料の納期などは政令で定める基準に従い条例又は規約で定める)(2026年10月1日施行の版。2029年6月24日施行の未施行の版まで同じ文)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/333AC0000000192
- 所得税法 第104条(予定納税基準額が15万円以上なら、第1期〈7月1日から31日〉と第2期〈11月1日から30日〉にそれぞれ3分の1を納付)(2026年10月1日施行の版。2030年6月19日施行の未施行の版まで同じ文)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 国民年金保険料(令和8年度は月額17,920円)
- 健康保険法 第167条(事業主は、被保険者の負担すべき前月の標準報酬月額に係る保険料を報酬から控除することができる)(2026年10月1日施行の版。2029年10月1日施行の未施行の版まで同じ文)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/211AC0000000070
- 厚生年金保険法 第84条(事業主は、被保険者の負担すべき前月の標準報酬月額に係る保険料を報酬から控除することができる)(2026年10月1日施行の版。2029年10月1日施行の未施行の版まで同じ文)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/329AC0000000115

