個人事業主の家計簿の分け方|事業のお金と生活費を口座で分け、生活費として移す額を先に決める
 Move for People株式会社

個人事業主の家計簿は、事業の売上と経費を書く帳簿とは分けて、暮らしのお金だけを書くと読みやすくなります。分ける境目になるのは、事業の口座から生活費として自分に移すお金です。
この記事では、事業のお金と生活費を分ける考え方、口座とカードの分け方、生活費として移す額の決め方、家事按分の考え方、家計簿でつける項目を順にまとめます。確定申告・青色申告との関係にも触れます。
売上も生活費も同じ口座に入っていて、どこまでが自分のお金なのか分かりません。家計簿と帳簿を別につけるのも手間に感じます。
事業のお金と生活費は、書く場所を分ける
事業所得がある人は、売上や経費を帳簿に記録し、帳簿と書類を保存することが決まっています。国税庁の案内では、青色申告をしていない人(白色申告)にも記帳と保存の決まりがあり、法律で決められた帳簿は7年、それ以外の帳簿と、請求書や領収書などの書類は5年保存します。
家計簿は、つけるかどうかも形も自由です。事業の帳簿は「事業でいくらもうかったか」を出すもので、家計簿は「暮らしにいくら使い、いくら残ったか」を見るものなので、見たいものが違います。
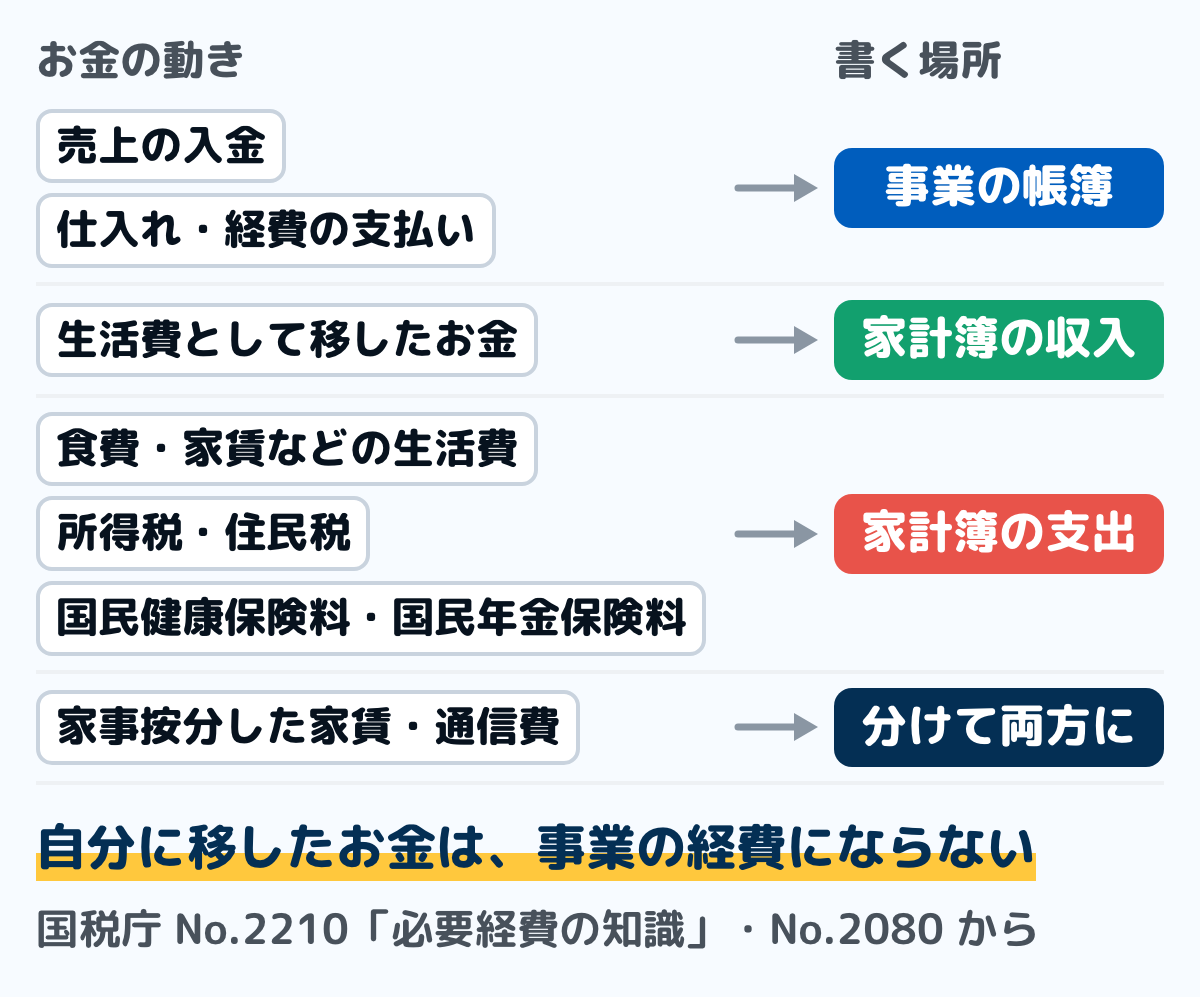
図は、個人事業主のお金の動きを、帳簿と家計簿のどちらに書くかで分けたものです。どちらにも書くのは、仕事と暮らしの両方に使う支払いだけです。
1つの支払いは、帳簿と家計簿のどちらか一方に書くのが基本です。同じ支払いを両方に全額書くと、事業の経費と暮らしの支出を二重に数えることになります。
生活費として移したお金は、事業の経費にならない
事業の口座から暮らしの口座へ移したお金は、会社員でいえば給料に当たるものです。ただし、自分に移したお金は事業の必要経費にはなりません。
帳簿では、事業のお金から自分に移した分は「事業主貸」、自分のお金を事業に入れた分は「事業主借」という欄の名前で出てきます。この記事では、事業主貸にあたる分を「自分に移したお金」と呼びます。
国税庁のNo.2210では、必要経費になるのは売上原価や販売費・一般管理費など、事業の収入を得るためにかかった費用とされています。家事上の費用は必要経費にならないとも書かれていて、食費や自分の服のような暮らしの支払いは経費に入りません。
事業用の口座とカードを分ける
分ける方法として分かりやすいのは、事業用の口座とカードを1つずつ作り、売上の入金と経費の支払いをそこに寄せることです。口座とカードで分けておけば、事業の明細は帳簿に、暮らしの明細は家計簿に、それぞれ書き写せます。
国税庁のNo.2080・No.2070の記帳の案内には、口座を分けるよう求める決まりは示されていません。それでも分けておくと、1年分の明細から事業の取引だけを拾う手間が減ります。自宅の住所を出さずに開業するときの住所の費用は、バーチャルオフィスの料金にまとめています。
- 事業用の口座:売上の入金先にし、仕入れ・家賃・通信費などの経費の引き落としをここに寄せます
- 事業用のカード:仕事の買い物だけに使い、引き落とし先を事業用の口座にします
- 暮らしの口座:生活費として移したお金を受け、食費や家賃、税や保険料を払います
口座を分けるときに、今ある引き落としを事業用と暮らし用に振り分ける手順は、口座の使い分けにまとめています。暮らしの側の口座の数も、同じ記事で決められます。
分けられない支払いは、あとで精算する
事業用のカードを持っていないときに、暮らしの財布で仕事の物を買うこともあります。そのときは、事業用の口座から同じ額を暮らしの口座へ戻し、帳簿には事業の経費として書きます。
戻すまでの間は、家計簿では立て替えと同じ扱いにします。「立て替え中」の一覧に書いておけば、戻し忘れに気づけます。書き方は家計簿の立替金の書き方にまとめています。
生活費として移す額の決め方
生活費として移す額は、売上から逆算するのではなく、暮らしに要る額から先に決めます。売上の多い月に多く移すと、少ない月に暮らしの口座が足りなくなるからです。
ステップ1暮らしに要る1か月の額を出す15分
家計簿の3か月分から、食費・家賃・光熱費・通信費などの暮らしの支出の平均を出します。年に1回の出費は、1年分を12で割って足しておきます。
家計簿をつけ始めたばかりなら、口座とカードの明細3か月分から、暮らしの支払いだけを拾って足します。事業の支払いは、この額に入れません。
ステップ2自分で払う税と保険料を足す10分
個人事業主は、会社員のように給料から税や保険料が天引きされません。所得税・住民税・国民健康保険料・国民年金保険料は、自分で払います。
国民年金保険料は、令和8年度で1か月17,920円です。所得税と住民税は、どちらも前の年の所得をもとに翌年に納めるので、確定申告の後や住民税の通知が届いた後に、1年分を12で割って月の額にします。
ステップ3毎月移す額を決める5分
ステップ1とステップ2を足した額を、毎月移す額にします。売上の多い月も少ない月も、同じ額を移します。
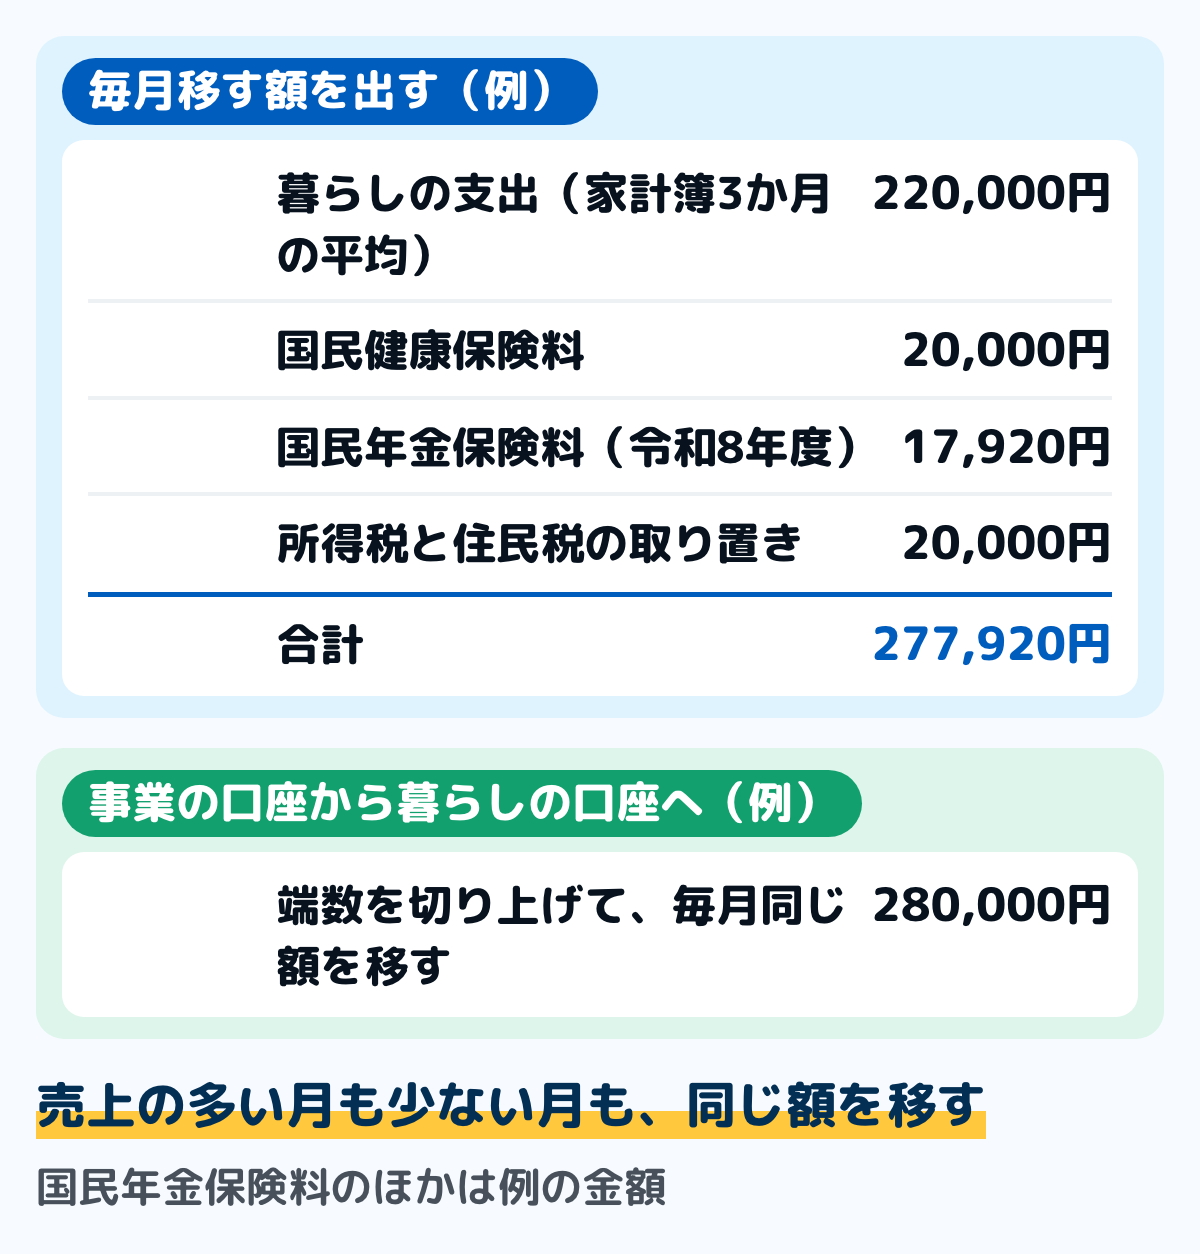
図は、毎月移す額を出した例です。国民年金保険料のほかは例の金額なので、自分の家計簿の額と、届いた通知の額に置き換えてください。
ステップ4決めた日に移し、家計簿の収入に書く3分
移す日を月に1回決め、その日に事業の口座から暮らしの口座へ移します。家計簿では、移した額を「事業から移したお金」として収入の行に書きます。
売上そのものは家計簿の収入に書きません。売上は事業の帳簿の側で見るもので、家計簿の収入は、暮らしの口座に入ったお金だけにします。
売上の少ない月に備えて、事業の口座に残す
移す額を固定すると、売上の少ない月は事業の口座の残高で払うことになります。事業の口座には、移す額と事業の経費を数か月払える分を残しておくと、売上が入らない月も同じ額を移せます。
売上の多い月に残った分は、事業の口座に置いたままにするか、年に何回か決めた時期に暮らしの貯金へ移します。いつ移すかを先に決めておくと、家計簿の収入が毎月そろいます。
家事按分は、仕事に使った分を記録で分ける
自宅を仕事場にしている人や、仕事と暮らしで同じ携帯電話・車を使う人は、1つの支払いが仕事と暮らしの両方にかかわります。国税庁は、こうした支払いを家事関連費と呼び、No.2210では店舗と住まいを兼ねた家の家賃・水道光熱費などを例に挙げています。
家事関連費のうち、事業の必要経費にできる部分は法令で決まっています。所得税法施行令第96条と所得税基本通達では、次のように定めています。
- 申告の種類を問わず:支払いの主たる部分が仕事に必要で、その部分を明らかに区分できるとき、その部分を必要経費にできます。主たる部分かどうかは、仕事に必要な部分が50%を超えるかどうかで判定します
- 50%以下のとき:仕事に必要な部分を明らかに区分できれば、その部分を必要経費に入れて差し支えないとされています
- 青色申告の人は、そのほかに:取引の記録などに基づいて、仕事に直接必要だったことが明らかにされる部分を必要経費にできます
通達45-1では、業務の内容や経費の内容、家族や使用人の構成、家などの資産の使い方を総合して判定するとしています。仕事に使った割合は、使った面積・時間・距離など、あとから説明できる記録をもとに決め、迷うときは税務署に確かめます。
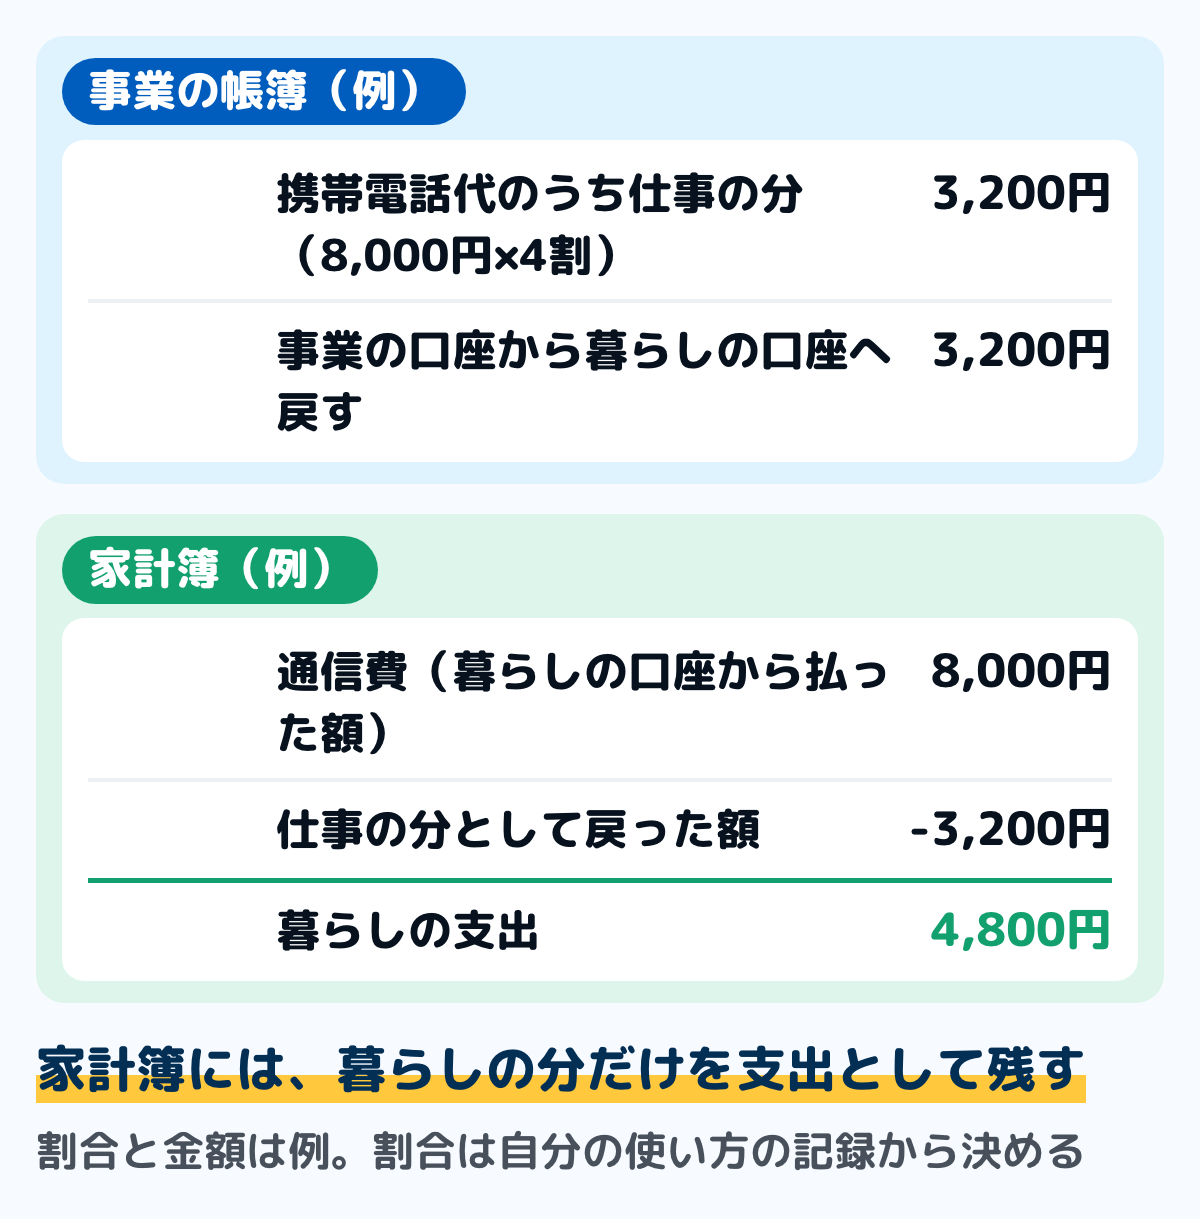
図は、暮らしの口座から払った携帯電話代を、仕事の分と暮らしの分に分けた例です。仕事に使う割合は例なので、自分の使い方の記録から決めてください。
家計簿には、暮らしの分だけが支出として残るようにします。事業の口座から仕事の分を戻したときは、家計簿で同じ費目から戻った額を引くと、通信費の行が暮らしの分だけになります。
家計簿でつける項目
個人事業主の家計簿も、会社員の家計簿と同じ費目を使い、足すのは税と保険料の行です。費目の決め方そのものは、家計簿の項目の決め方にまとめています。
- 収入:事業から移したお金。配偶者の給料など、ほかの収入があれば別の行にします
- ふだんの支出:食費・住居・光熱・通信・日用品など。家事按分した支払いは、暮らしの分だけにします
- 税:所得税・住民税。事業の必要経費にならないので、暮らしの側で払います
- 社会保険料:国民健康保険料・国民年金保険料。暮らしの側で払い、1年分の合計を控えておきます
- 貯金:暮らしの口座から貯める口座へ移した分。支出には数えません
国税庁のNo.2210では、所得税や住民税は必要経費にならないとされています。事業税は全額が必要経費になるので、事業の帳簿の側で払います。
国民健康保険料と国民年金保険料は、事業の経費ではなく、支払った全額が社会保険料控除の対象になります。家計簿で1年分の合計を控えておくと、確定申告のときに払った額を確かめやすくなります。
確定申告・青色申告との関係
事業所得がある人は、1年分の売上から経費を引いた所得をもとに、確定申告をします。申告期間は、原則として翌年2月16日から3月15日までです。申告の手順は確定申告のやり方にまとめています。
申告に使うのは、事業の帳簿と、請求書や領収書などの書類です。家計簿は申告に出す書類ではないので、事業の分を家計簿に書いただけでは帳簿の代わりになりません。
青色申告は、決められた帳簿をつけて正しく申告する人が、所得の計算で有利な扱いを受けられる制度です。国税庁のNo.2070では、正規の簿記が原則で、現金出納帳や経費帳などを備えた簡易な記帳でもよいとされています。控除の額や承認の申請は、同じ頁と税務署で確かめます。
迷いやすい場面
家計簿と帳簿を1冊にまとめたい
1冊にまとめることもできますが、行ごとに「事業」「暮らし」の印を付け、家事按分した支払いは割合も書いておきます。事業の帳簿として使うなら、国税庁のNo.2080にある取引の年月日・相手・金額などを書いておく必要があります。
1冊にすると、暮らしの支出の合計を出すときに事業の行を除く手間がかかります。口座を分けて2つにしたほうが、家計簿の数字がそのまま暮らしの額になります。
事業用のカードで、暮らしの物を買ってしまった
事業の帳簿では、その支払いを経費にしません。暮らしの側で使ったお金として、同じ額を暮らしの口座から事業の口座へ戻すか、その月に移す生活費から差し引きます。
家計簿には、買った物の費目で支出として書きます。戻したときに収入や支出を二重に書かないよう、移した額の行と合わせて確かめます。
家族が仕事を手伝っていて、給料を払っている
生計を一にする(暮らしのお金を一緒にしている)家族に払う給料は、原則として事業の必要経費になりません。青色申告の人が、15歳以上で専ら仕事に従事する家族に、届け出た金額の範囲内で払う適正な給料(青色事業専従者給与)は、必要経費に入れられます。
白色申告の人には、事業専従者控除という別のしくみがあります。家計簿では、家族が受け取った給料を家計の収入として、事業から移したお金と別の行に書きます。
売上が数か月入らない
移す額は変えずに、事業の口座の残高から移します。残高が足りなくなりそうなときは、暮らしの支出を見直して移す額を下げるか、貯金から取り崩す額を先に決めます。
売上が入らないのが続くと、国民健康保険料や国民年金保険料の支払いも重くなります。国民年金保険料が払えないときの免除や猶予は、国民年金の保険料が払えないときにまとめています。
よくある質問
Q事業用の口座は、必ず分けないといけませんか
国税庁の記帳の案内(No.2080・No.2070)に、口座を分けるよう求める決まりは示されていません。分けておくと、事業の取引だけを明細から拾えるので、帳簿と家計簿の両方が楽になります。
Q生活費として事業の口座から引き出したお金は、経費になりますか
なりません。自分に移したお金は、暮らしに使うお金なので事業の必要経費には入らず、家計簿では収入として書きます。
Q所得税や国民健康保険料は、事業の経費になりますか
所得税と住民税は必要経費になりません。国民健康保険料と国民年金保険料も事業の経費ではなく、支払った全額が社会保険料控除の対象です。
Q自宅の家賃や携帯電話代は、全部を経費にできますか
仕事と暮らしの両方に使う支払いは、仕事に必要な部分を明らかに区分できるときに、その部分だけが必要経費になります。仕事に使った割合は、面積や時間などの記録をもとに決め、迷うときは税務署に確かめます。
Q売上は家計簿の収入に書きますか
書きません。家計簿の収入は、事業の口座から暮らしの口座へ移したお金だけにします。売上は事業の帳簿で見ます。
Q毎月移す額は、いつ見直しますか
確定申告が終わって所得税の額が分かったときと、住民税や国民健康保険料の通知が届いたときに見直します。暮らしの支出が変わったときも、ステップ1から出し直します。
まとめ
- 個人事業主の家計簿は、事業の帳簿とは分けて、暮らしのお金だけを書く
- 事業用の口座とカードを作り、売上の入金と経費の支払いをそこに寄せる
- 生活費として移す額は、暮らしに要る額と自分で払う税・保険料から先に決め、毎月同じ額を移す
- 自分に移したお金は事業の必要経費にならない。家計簿では収入として書く
- 家事按分は、仕事に必要な部分を記録で明らかに区分できるときに、その部分だけを必要経費にする
- 所得税・住民税は必要経費にならない。国民健康保険料・国民年金保険料は社会保険料控除の対象
毎月移す額が決まれば、家計簿の収入は毎月そろいます。売上の増減は事業の口座で受け止め、暮らしの側は移した額の中でやりくりします。
この記事で参照した公的情報
- No.2210 必要経費の知識(家事上の費用は必要経費にならない・家事関連費のうち業務の遂行上直接必要であったことが明らかに区分できる金額・所得税や住民税は必要経費にならない・事業税は必要経費)
- 所得税法施行令 第96条(家事関連費。主たる部分が業務の遂行上必要で明らかに区分できる部分/青色申告者は取引の記録等に基づいて直接必要であったことが明らかにされる部分)。2028年1月1日施行の版まで条文は同じ
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340CO0000000096
- 所得税基本通達 45-1・45-2(主たる部分の判定・業務の遂行上必要な部分が50%を超えるかどうか・50%以下でも明らかに区分できれば必要経費に算入してよい)
- No.2080 白色申告者の記帳・帳簿等保存制度(事業所得のある人の記帳と保存・法定帳簿は7年・任意帳簿と書類は5年)
- No.2070 青色申告制度(簡易な記帳でもよい・帳簿書類は原則7年保存・青色申告特別控除・青色事業専従者給与)
- No.1130 社会保険料控除(国民健康保険の保険料・国民年金の保険料は支払った全額が控除の対象)
- No.2020 確定申告(申告期間は翌年2月16日から3月15日まで)
- 国民年金保険料(令和8年度は1か月17,920円)

