口座の使い分け|2つなら暮らしと貯金、3つ目は困りごとで選ぶ。4つまでの早見、一人暮らしの例と残す額
 Move for People株式会社

口座を使い分けるなら、まずは暮らしの口座と貯める口座の2つに分けます。3つにするなら、月の途中で使いすぎる人は使う口座を、貯金を税金や家電の買い替えで崩してしまう人は備える口座を足します。
給料が入る口座から家賃もカード代も落ち、買い物のお金も引き出していると、残高のうちいくらが使ってよいお金かが分かりにくくなります。どの銀行を選ぶかより先に、口座ごとの役割を決めます。
口座の数ごとの分け方の早見
口座の数ごとに、分け方と向いている人を並べました。暮らしの口座は、給料が入り、家賃やカード代が落ち、ふだんの買い物にも使う口座です。
| 数 | 分け方 | 向く人 |
|---|---|---|
| 2つ | 暮らし・貯める | はじめて分ける |
| 3つ | 暮らし・貯める・使う | 月の途中で使いすぎる |
| 3つ | 暮らし・貯める・備える | 貯金を臨時の出費で崩す |
| 4つ | 入る・払う・使う・貯める | 移し方が決まった |
調査会社のマイボイスコムが2025年4月1日〜7日に、同社のアンケートモニター9,058人にインターネットで聞いた民間の調査があります。銀行口座が2つ以上ある人は、公表されたグラフの値を足すと87.5%でした(2021年4月の同じ調査では90.2%)。
同じ調査で、2つ以上ある人のうち用途に応じて使い分けている人は85%でした。使い分けている人のメインの銀行の使い道は「給与・年金などの振込」が約66%、サブの銀行の使い道は「貯蓄」が3割弱です。
口座は、お金の役割で分ける
家計のお金には、入る・払う・使う・貯める・備えるの5つの役割があります。口座を分けるときは、この役割ごとにお金の置き場所を決めます。
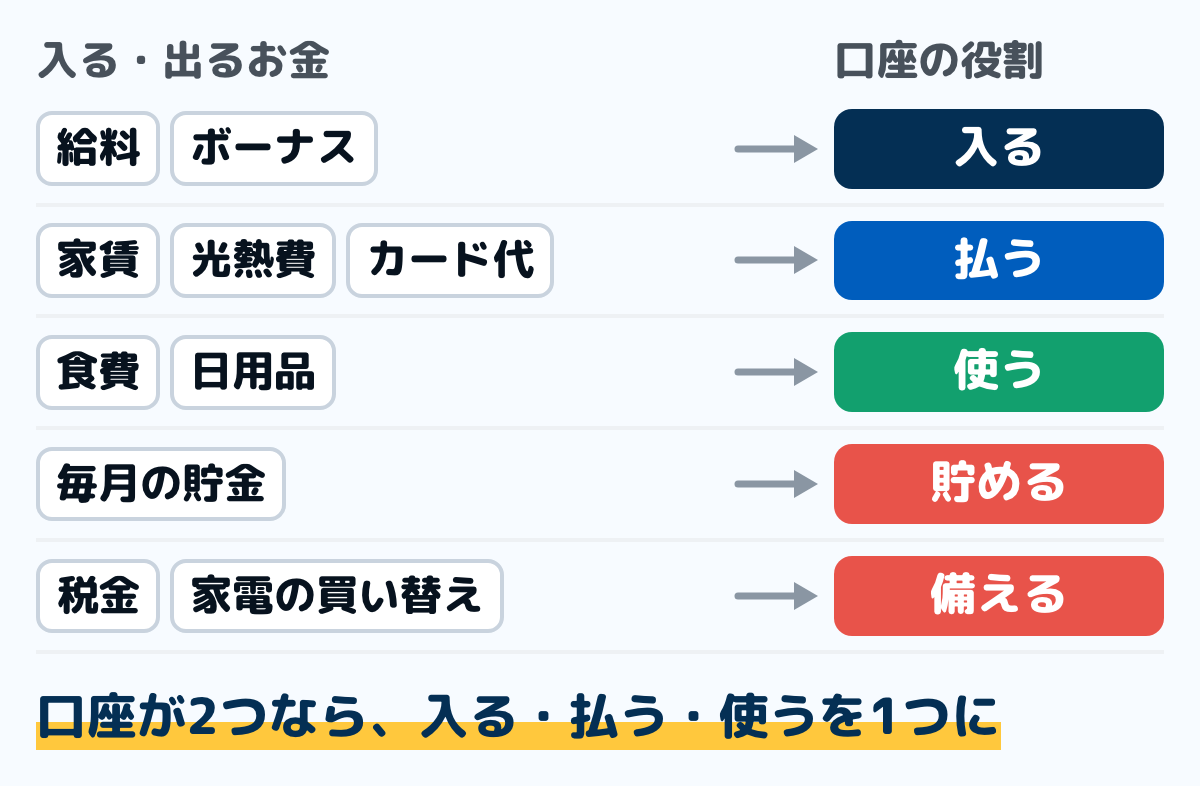
- 入る:給料やボーナス、手当が振り込まれる
- 払う:家賃、光熱費、通信費、カード代のように、毎月口座から落ちる
- 使う:食費や日用品のように、その月に自分で使い方を決める
- 貯める:将来のために貯めて、ふだんは手を付けない
- 備える:年に1回の税金や、家電の買い替えのように、いつか出ると分かっている
役割の数と、口座の数は同じでなくて構いません。1つの口座が2つか3つの役割を兼ねてもよく、大事なのは、どのお金がどの役割かを自分で分かっていることです。
2つなら、暮らしの口座と貯める口座
口座が2つなら、次のように分けます。
- 暮らしの口座:入る・払う・使うを1つにまとめる。給料が入り、家賃やカード代が落ちる
- 貯める口座:給料日に決めた額を移し、ふだんは手を付けない
給料が入ったら、決めた額を貯める口座へ移し、暮らしの口座に残ったお金で1か月を回します。これだけでも、貯めたお金と使ってよいお金が混ざらなくなります。
備えるお金は、貯める口座に一緒に入れ、家計簿の上で別の行にしておけば足ります。分け方は特別費の分とは、分けて移すにまとめています。
3つなら、困っていることで3つ目を選ぶ
3つ目の口座は、今の家計で困っていることに合わせて選びます。月の途中で使いすぎるなら使う口座、貯金を崩してしまうなら備える口座です。
月の途中で使いすぎるなら、使う口座
食費や日用品のように、その月に使い方を決めるお金の分だけを、給料日に使う口座へ移します。残高がそのまま、その月にあといくら使えるかになります。
使うとすぐに口座から引かれるデビットカードで払えば、残高と使った額がずれません。クレジットカードで払うときの口座の扱いは、カード代の引き落としの場面で説明しています。
貯金を臨時の出費で崩すなら、備える口座
貯金を税金や家電の買い替えに崩してしまうなら、いつか出ると分かっているお金を備える口座に分けます。車があれば車検や自動車税、持ち家なら固定資産税や修繕のお金も、ここに入ります。その額は、1年分の明細から拾う手順で出せます。
病気や失業で収入が止まったときのためのお金も、この口座に置けます。額の出し方は生活防衛資金はいくら?にまとめています。事業のお金を分けるときは個人事業主の家計簿の分け方を見てください。
口座を増やすのは、移し方が決まってから
入る口座と払う口座を分けて4つにすると、給料の額と払う額が別々に見えます。ただし、移す回数が増えるぶん、移し忘れで引き落としに足りない月が出やすくなります。
4つ以上にするのは、2つか3つで毎月の移し方が決まってからにします。口座が増えるほど、見る明細やパスワード、口座どうしで移す手間も増えます。
一人暮らしなら、2つで始める
一人暮らしで収入が給料1本なら、暮らしの口座と貯める口座の2つで足ります。給料が入る口座は勤め先に届けた口座なので、そこを暮らしの口座にし、貯める口座を1つ足します。
次の表は、手取り21万円の人が2つに分けたときの例です。家賃・光熱費・通信費の引き落としと、カード代、食費や日用品は、どれも暮らしの口座から払います。
| 口座 | 給料日に入れる額 | 使い道 |
|---|---|---|
| 暮らし | 18万円(例) | 引き落とし・カード代・食費 |
| 貯める | 3万円(例) | ふだんは手を付けない |
暮らしの口座に残す額は、1か月に落ちる額の合計を下回らないようにします。出し方はステップ4のとおりで、貯める額の決め方は先取りの額の決め方にあります。
仕送りやアルバイト代で暮らす大学生も、同じ2つで始められます。家計簿のつけ方は一人暮らしの家計簿のつけ方と大学生の生活費にまとめています。
口座を分ける手順
用意するのは、今持っている口座とカードの明細を、直近の1〜3か月分です。紙でも表計算でも、どの家計簿でも同じ手順で進められます。
ステップ1今ある口座とカードを書き出す10分
持っている口座とカードを全部書き出し、それぞれに何が入って、何が落ちているかを明細から書き写します。給料、家賃、光熱費、通信費、保険料、カード代などです。
毎月落ちるものの一覧は、固定費の一覧を明細から作る手順と同じです。一覧があれば、そのまま使えます。
ステップ2口座ごとに役割を決める5分
書き出した口座に、5つの役割のどれを持たせるかを決めます。給料が入る口座は、勤め先に届けた口座なので、そこを入る口座の起点にします。
役割の無い口座が残ったら、扱いは使っていない口座があるのとおりに決めます。無理に役割を作らず、家計簿で数えない口座にしても構いません。解約の前に確かめることは使わない口座の解約にまとめました。
ステップ3払う口座に寄せる引き落としを書き出す10分
家賃や光熱費、カード代が別々の口座から落ちていると、どの口座にいくら残すかが決めにくくなります。払う役割の口座に、引き落としをできるだけ寄せます。
引き落とし口座の変更は、請求元ごとに手続きが要り、1件ごとに時間がかかります。変更が済むまでは前の口座から落ちるので、しばらくは両方の口座に足りる額を残しておきます。
ステップ4払う口座に残す額を決める10分
払う口座に置く額は、1か月に落ちる額の合計から出します。ステップ1の一覧からカード代を除いた合計に、次に落ちるカード代を足した額です。カード代は、締め日の後に確定した額を控えておくと分かります。
電気やガスのように季節で額が動くものがあるので、一覧の額ちょうどではなく、多い月の額に合わせます。足りない月が出るたびに額を見直せば、何か月かで自分の家計に合った額に落ち着きます。
移す額を決めたばかりのころは、移したあとの払う口座の残高が足りず、引き落とせない月が出ることがあります。落ちなかったときに何が起きて、どう払うかは、請求の種類ごとに引き落としが残高不足でできなかったらにまとめています。
ステップ5給料日に、決まった額を移す5分
給料が入った日に、貯める口座や使う口座へ、決めた額を移します。銀行によっては、決まった日に決まった額を自動で移す設定があり、使えば移し忘れがなくなります。
先に貯める口座へ移しておく考え方は、先取り貯金の記事にまとめています。移すたびに手数料がかかる組み合わせもあるので、設定する前に、口座のある銀行の案内で確かめます。
家計簿では、口座どうしの移動を支出にしない
口座を分けると、口座から口座へお金を移す回数が増えます。移しただけでは何も買っていないので、家計簿では支出にせず「移動」として書きます。考え方は支出と移動を分けると同じです。
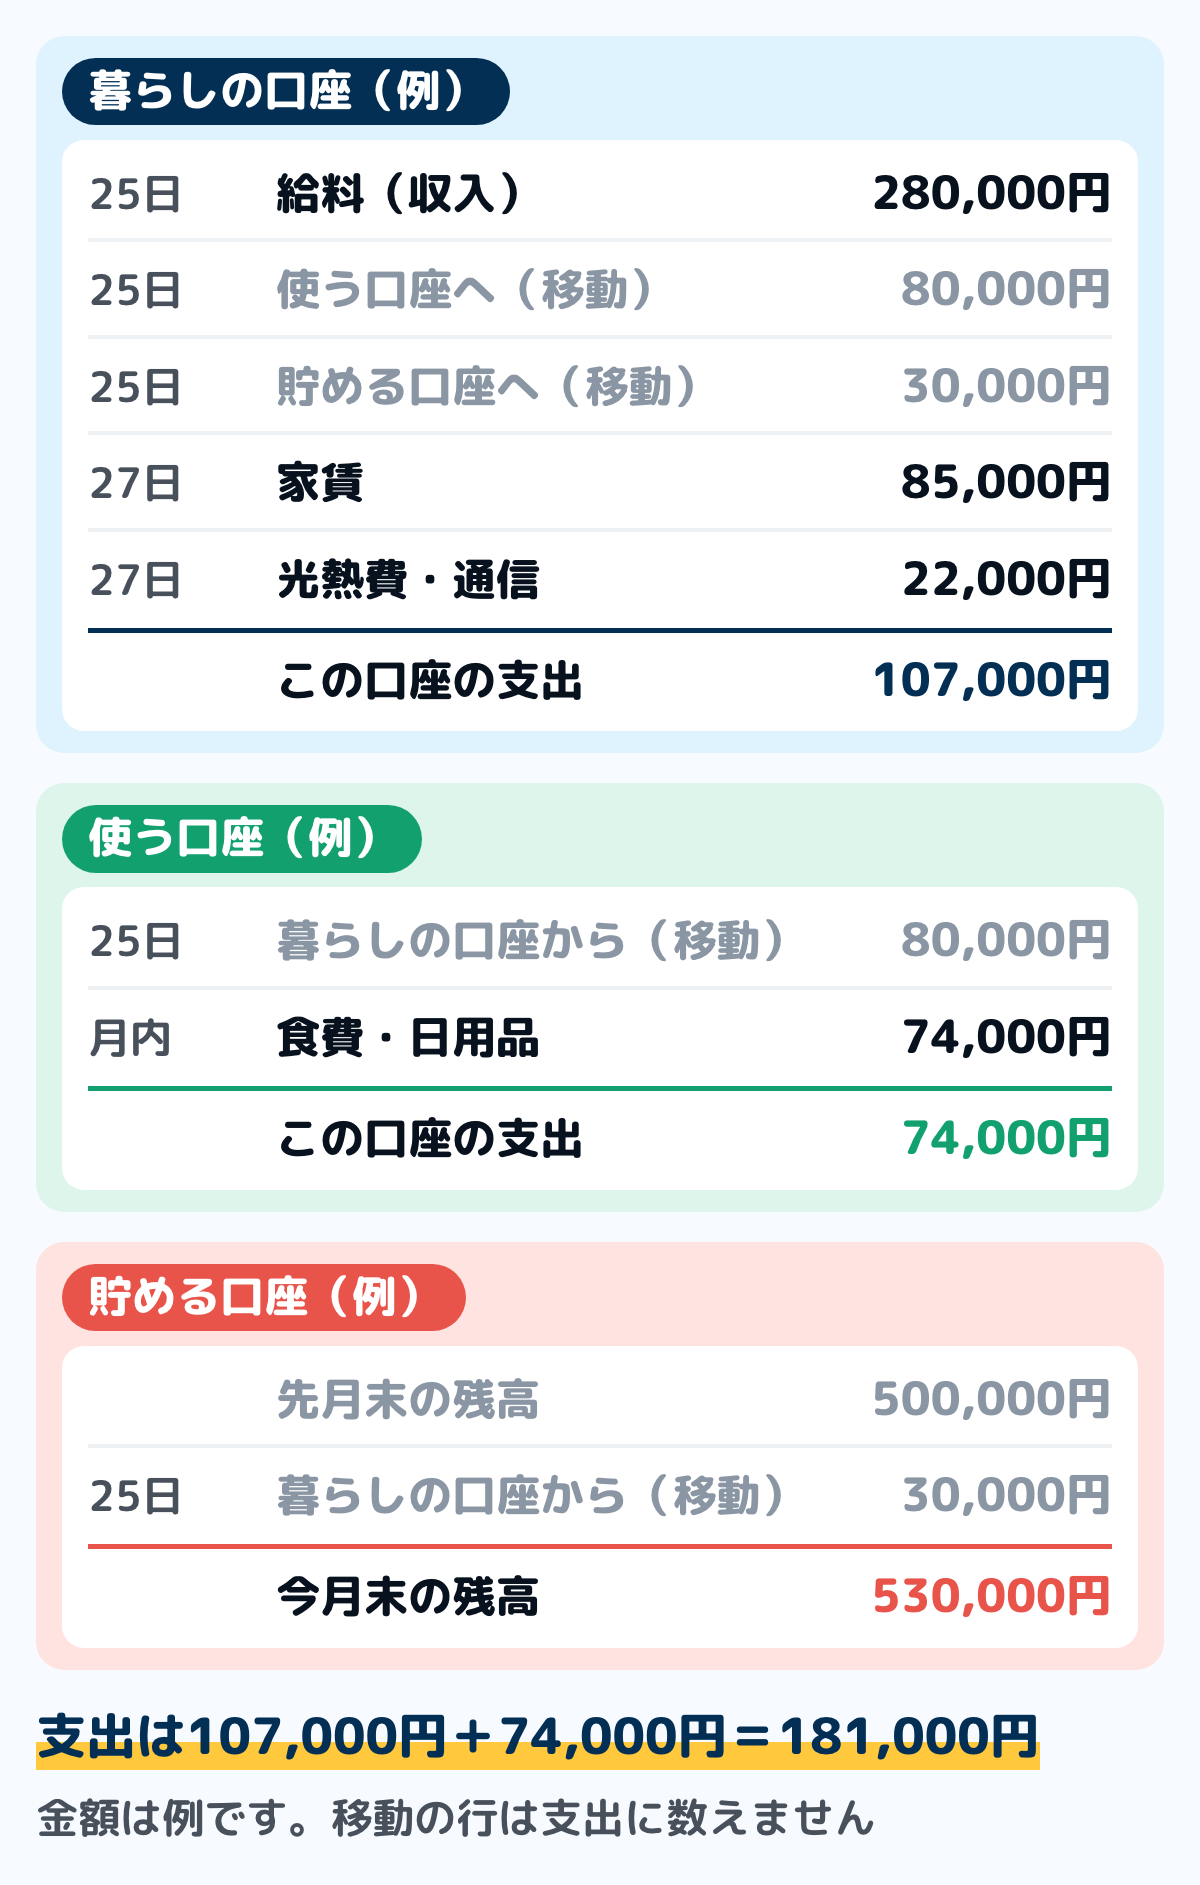
図は、口座を3つに分けたときの1か月の例です。支出は、暮らしの口座の107,000円と、使う口座の74,000円を足した181,000円です。移した110,000円まで支出に入れると、使っていないお金まで使ったことになります。
移動は、出た口座と入った口座の両方に書いて1組です。出た側だけを書くと、入った側の口座の残高が家計簿と合わなくなります。
口座ごとに残高を見る
家計簿では、口座を1つずつ「置き場所」として持ち、月末にそれぞれの残高を書き写します。図の例では、今月の出入りだけで見ると、暮らしの口座は63,000円、使う口座は6,000円が増えた分です。貯める口座は、先月末の500,000円から530,000円になりました。
残高を口座ごとに見ておくと、どの口座で予定より多く出たかがすぐ分かります。合わない口座が出たときの探し方は、置き場所ごとに見るところにまとめています。
移すときに振込の手数料がかかったら、その額は移動ではなく支出です。手数料の分だけ口座の残高が減るので、書き漏らすと家計簿と合わなくなります。振込を間違えて残高が合わないときの手続きは振込先を間違えたときの返金にまとめています。
口座を分ける前に知っておくこと
同じ銀行で2つ目の口座を作れるかは、銀行による
同じ銀行の中で2つ目の普通預金口座を作れるかは、銀行ごとに決まっています。作れないときは、別の銀行に口座を作るか、1つの口座の中で目的別にお金を分けられる仕組みがあるかを、その銀行の案内で確かめます。
1つの銀行に預けるお金が多い
金融庁によると、預金保険制度では、定期預金や利息の付く普通預金は、預金者1人当たり1つの金融機関ごとに合算し、元本1,000万円までと破綻日までの利息等が保護されます。当座預金や利息の付かない普通預金は、全額が保護されます。
同じ銀行の中で口座を分けても、保護の枠は合算で1つです。別の銀行にも口座があれば、1つの銀行のシステムが止まったときに、もう1つの口座から払えます。超えた分の扱いは預金が1,000万円を超えたら分ける?にあります。
使っていない口座がある
役割を決められなかった口座は、家計簿で数えないと決めるか、残高を役割のある口座へ移して整理します。入出金の無い口座に毎年の手数料をかける銀行もあるので、残すか解約するかは使わない口座の解約の早見で決めます。
金融庁によると、10年以上入出金などの取引が無い預金は「休眠預金等」になります。休眠預金等になっても、取引のあった金融機関で引き出せます。持ち物と手順は休眠預金の引き出し方にまとめています。
迷いやすい場面
カード代の引き落とし
カードで買ったものは、使った日に支出として書きます。口座からカード代がまとめて落ちるのは、使った分を払っているだけなので、支出にもう一度は書きません。書き方は使った日と引き落とし日を分けて見る方法と同じです。
カードの引き落とし口座は、払う口座にしておきます。使う口座を分けていて、使う分をカードで払っているなら、カード代の分を使う口座から払う口座へ移すと、2つの口座の役割が崩れません。
給料の口座を、貯める口座と兼ねている
口座が1つしかなくても、貯めると決めた額を、家計簿の上で「貯金」の置き場所に移しておくことはできます。ただ、口座の残高には貯めたお金も入っているので、使ってよい額と見分けにくくなります。
うっかり使ってしまうことが続くなら、貯める口座を別にするのが確かです。家計簿での書き方は貯金は支出ではなく移動にまとめています。
夫婦や2人暮らしで、共通の口座を作る
共通の口座は、2人の暮らしにかかる支出を払う口座です。それぞれの口座から毎月決めた額を入れ、家賃や光熱費はそこから落とします。額の決め方や名義は共通の口座の入れ方を決める手順にまとめています。
国税庁は、夫婦や親子などの扶養義務者から、生活費や教育費に充てるために受け取った財産で通常必要と認められるものには、贈与税がかからないとしています。生活費の名目のお金を預金したり、別の買い物に充てたりした場合はかかることがあるので、迷ったら税務署に確かめます。
「置き場」として国が用意しているしくみ
貯める口座のほかに、税の優遇があるお金の置き場所もあります。ここでは制度の中身を書きます。
NISAは金融庁が案内している制度です。つみたて投資枠が年120万円、成長投資枠が年240万円で、併用すると年360万円まで。生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)で、非課税保有期間は無期限です。
iDeCo(個人型確定拠出年金)の掛金の上限は、政令(令和7年政令第442号)により、2026年12月1日を境に次のとおりです。
- 2026年12月1日から:第1号被保険者は国民年金基金などと合わせて月額75,000円、会社員は月額62,000円(企業年金等がある人はそれと合わせて)、第3号被保険者は月額23,000円
- 2026年11月まで:第1号被保険者は月額68,000円、企業年金等の無い会社員は月額23,000円、ある会社員は月額20,000円、第3号被保険者は月額23,000円
iDeCoの掛金は全額が所得控除になります。国税庁の案内では、小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額とされています。
どちらも家計簿では支出ではなく「お金の置き場所が変わっただけ」です。いくら使うかは、いつ使うお金かで変わります。迷うときは金融機関や税務署の窓口に相談してください。
よくある質問
Q口座を分けると、家計簿は面倒になりませんか
置き場所が1つ増えるぶん、月末に残高を書き写す口座は増えます。その代わり、払う口座と使う口座の残高を見れば、その月の出方がつかめます。口座どうしの移動は、給料日に何行か書けば済みます。
Q口座ではなく、封筒で分けてもいいですか
使う口座の代わりに、現金を封筒に分けて使う方法もあります。考え方は袋分けの記事にまとめています。封筒も家計簿では置き場所の1つとして持ちます。
Qどの銀行を使えばいいですか
合う銀行は、口座に持たせる役割で変わります。払う口座なら家賃やカード代の引き落としに使えるか、口座どうしで移すときに手数料がかかるかを、それぞれの銀行の案内で確かめて選びます。
他行への振込が月に何回まで無料になるか、口座の中で目的別にお金を分けられるかなどは、銀行ごとに違い、変わることもあります。今の条件を、口座を開く前にその銀行の案内で確かめてください。
まとめ
口座の使い分けは、暮らしの口座と貯める口座の2つから始めます。給料日に決めた額を貯める口座へ移し、暮らしの口座に残ったお金で1か月を回します。
3つにするなら、困っていることで3つ目を選びます。月の途中で使いすぎるなら使う口座、貯金を税金や家電の買い替えで崩してしまうなら備える口座です。4つ以上は、毎月の移し方が決まってからにします。
払う口座には、1か月に落ちる額の合計を下回らない額を残します。家計簿では、口座どうしの移動を支出にせず、出た口座と入った口座の両方に書きます。
同じ銀行の中で口座を分けても、預金保険の保護の枠は合算で1つです。銀行を選ぶときは、引き落としに使えるか、移すときの手数料がかかるかを確かめます。
この記事で参照した公的情報
- 預金保険制度(一般預金等は預金者1人当たり1金融機関ごとに合算し、元本1,000万円までと破綻日までの利息等を保護・決済用預金は全額保護)
- 休眠預金等(10年以上取引のない預金等・引き続き取引のあった金融機関で引き出せる)
- No.4405 贈与税がかからない場合(扶養義務者からの生活費・教育費)
- NISAを知る(つみたて投資枠は年120万円・成長投資枠は年240万円・併用で年360万円・非課税保有限度額1,800万円(うち成長投資枠は1,200万円)・非課税保有期間は無期限・制度は恒久化・利用する年の1月1日時点で18歳以上)
- 窓口
- 金融庁(NISA特設ウェブサイト)
- 確認日
- 確認先
- https://www.fsa.go.jp/policy/nisa2/know/index.html
- 確定拠出年金制度の概要(企業型DCとiDeCo・拠出限度額は第1号被保険者68,000円/企業年金等なしの会社員23,000円/企業年金等ありの会社員20,000円/第3号被保険者23,000円)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- DC拠出限度額(令和8(2026)年12月〜)(iDeCoと国民年金基金等の合計で第1号加入者は月額7.5万円・会社員は企業年金等と合わせて月額6.2万円・企業年金がない会社員は月額6.2万円・第3号加入者は月額2.3万円)/2025年の制度改正(拠出限度額の引き上げは2026年12月1日施行予定)
- 国民年金基金令等の一部を改正する政令の公布について(通知)(令和7年政令第442号・令和7年12月24日公布・令和8年12月1日施行・国民年金基金とiDeCoの合計の上限を6.8万円から7.5万円に引き上げ)
- 銀行の使い分けに関するアンケート調査(第5回)(2025年4月1日〜7日・MyVoice のアンケートモニター9,058人・インターネット調査。所有口座数の分布=口座なし1.3%・1個11.3%・2個以上は各個数の値の合計で87.5%(第3回・2021年4月は口座なし1.2%・1個8.6%で2個以上90.2%)・2個以上の人のうち用途に応じて使い分けている85.0%(公開の要約では85%)・使い分けている人のメインバンクの利用目的は「給与・年金などの振込」約66%・サブバンクの利用目的は「貯蓄」3割弱)
- 窓口
- マイボイスコム株式会社(民間の調査会社の自主調査)
- 確認日
- 確認先
- https://myel.myvoice.jp/products/detail/32109
- 確定拠出年金法施行令 第36条(拠出限度額・2026-10-01施行の今の版=第1号68,000円・第2号23,000円/20,000円・第3号23,000円/2026-12-01施行の未施行の版(令和7年政令第442号)=第1号75,000円・第2号62,000円・第3号23,000円)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/413CO0000000248

