証券会社が破綻したら1,000万円を超えた資産は?|潰れても戻るしくみ、投資者保護基金の補償、1,000万円以上で口座を分けるかの決め方
 Move for People株式会社

証券会社が破綻しても、預けている株や投資信託、口座の預り金は、法律で決められた分別管理が守られていれば、原則として1,000万円を超えていても全額が返されます。日本投資者保護基金の「1人1,000万円」は、返せない資産が出たときだけ働く、証券会社ごとの補償の上限です。
そのため、銀行の預金のように「1,000万円を超えたら分ける」決まりはありません。分けるかは、返されるまで売り買いや出金ができない間に困るお金があるかで決めます。置いている物で守り方が変わるので、まず次の早見で確かめます。
| 置く物 | 守るしくみ | 基金の補償 |
|---|---|---|
| 株・債券・投資信託 | 分別管理 | 対象 |
| 口座の預り金 | 信託で分けて管理 | 対象 |
| 信用取引の保証金 | 分別管理 | 対象 |
| FX・店頭CFD | 取引ごとの決まり | 対象外 |
| 貸株で貸した株 | 分別管理の外 | 外れる場合あり |
| 銀行連携の預金 | 預金保険 | 対象外 |
| 銀行で買った投信 | 銀行の分別管理 | 対象外 |
| iDeCoの資産 | 信託銀行で管理 | 別のしくみ |
株・預り金・FX・iDeCoは、どのしくみで守られるか
上の表は、証券会社などに置いている物ごとに、破綻したときに何で守られるかを、金融商品取引法と、日本投資者保護基金・国民年金基金連合会(iDeCo)の案内をもとに並べたものです。株・債券・投資信託は、海外で発行されたものも基金の補償の対象です。
「対象外」の行は、基金の補償が無いという意味で、FXや銀行で買った投資信託にも、それぞれ別の守り方があります。証券口座の画面に残高が出ていても、銀行と連携した預金は預金保険で数えます。くわしくは後ろの節に書きました。
1つの証券会社の額は、名義の人ごとに足す
基金の補償の上限は、1つの証券会社ごとに、1人当たりの合計で数えます。同じ証券会社のNISA口座・特定口座・一般口座・預り金は、足して1つの額として見ます。
2つの証券会社が同時に破綻した場合は、証券会社ごとに1人1,000万円までが上限です。家族がそれぞれ本人の名義で口座を持っていれば、1人ずつ数えます。他人の名義を借りただけの口座は、補償の対象から外れます。
証券会社が破綻したときの流れ
証券会社が破綻したとき、客の資産が返されるか、基金が補償するかは、分別管理が守られていたかで分かれます。日本投資者保護基金の補償手続の案内をもとに、流れを図にしました。
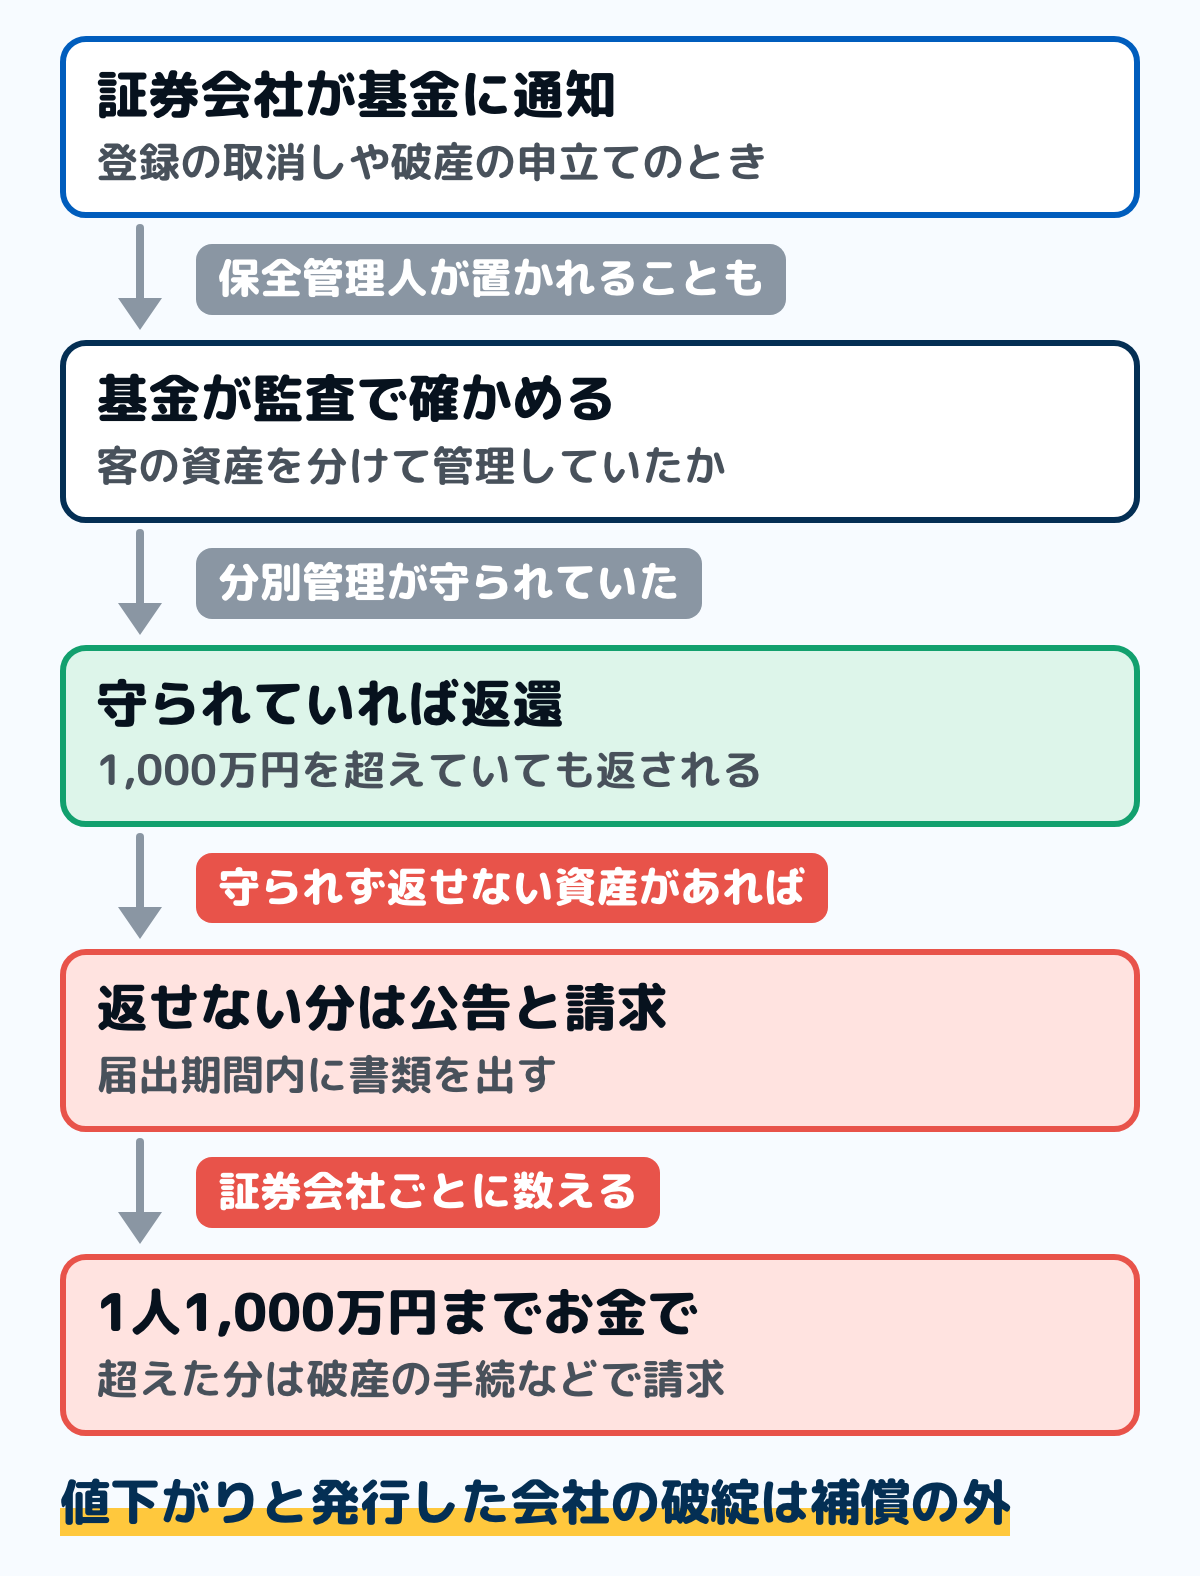
分別管理が守られていれば、額にかかわらず返される
金融商品取引法 第43条の2で、証券会社は、客から預かった株や債券などを自社の財産と分けて管理し、客に返す額に当たるお金を信託会社などに信託することが義務付けられています。この管理が守られていれば、破綻しても客は自分の資産の返還を求められます。
たとえるなら、証券会社は劇場のクローク(荷物の預かり所)です。劇場の経営が傾いても、預けたコートは劇場の持ち物ではないので、借金の返済に回されず、持ち主に返されます。分別管理は、そのコートを劇場の備品と混ぜずに掛けておく決まりです。
日本投資者保護基金は、1,000万円以上の資産を預けていた場合でも、分別管理がきちんと行われていれば返還できると案内しています。返される前に、ほかの証券会社へ資産が移されることもあります。
返せない分があれば、基金が1人1,000万円まで補償する
基金は、分別管理が守られず客に返せない資産があると認めたとき、補償をすることを新聞などで公告します。基金は、返せない資産のうち1人当たり上限1,000万円までを補償します(金融商品取引法 第79条の57・施行令 第18条の12)。
補償は株や投資信託のまま戻すのではなく、お金で支払われます。上場している株は、公告をした日の最終価格で計算します。証券会社に借りがある場合(買付の代金を立て替えてもらっているなど)は、その額を差し引きます。
1,000万円を超えた分は、破産の手続などで請求する
基金の補償の上限を超えた分は、基金からは支払われません。ただし、客は破綻した証券会社に対する債権者として、ほかの債権者と同じように、破産手続や民事再生手続などを通じて請求できます。
どれだけ戻るか、まったく戻らないかは、破綻した証券会社の財産の状況によって変わります。基金は、1,000万円を超えて請求する客の一覧表を作って裁判所に出すと案内しています。
1,750万円を置いていた場合の例
例として、Aさんが1つの証券会社に、特定口座の株と投資信託900万円、NISA口座の投資信託700万円、預り金150万円の合わせて1,750万円を置いていたとします。額は公告の日の時価で、証券会社への借りは無いものとします。
分別管理が守られていれば、1,750万円分の資産がそのまま返されます。分別管理が守られず全額を返せなかったとすると、基金からの支払いは上限の1,000万円で、残りの750万円は破産の手続などで請求する分になります。
過去に証券会社が潰れたときは、どうなったか
基金が設立された1998年12月1日以降、基金が客に補償をした例は2件だけです。南証券(2000年度・補償金の総額約35億円・当時は1,000万円の上限が無かった)と、丸大証券(2012年度・補償金の総額約1億7,200万円)です。
2008年にリーマン・ブラザーズ証券(日本の会社)が破綻に向かったときは、金融庁が、資産が海外の関連会社に流れ出さないよう国内に資産を持たせる命令と、客から預かった資産を守る措置をとる命令を出しました。分別管理と基金のほかに、国が監督の命令で客の資産を守ろうとした例です。
基金の補償の対象にならないもの
日本投資者保護基金の補償は、分別管理が守られず返せなかった資産のためのものです。分別管理と関係の無い損や、決まりで外されている取引は、証券会社が破綻しても基金からは支払われません。
値下がりと、発行した会社の破綻
株や投資信託の値下がりは補償されません。補償の額は公告の日の時価で数えるので、買った額と時価の差は戻りません。社債などを出した会社が破綻して、利息や元本が払われなくなった損も、基金の補償の外です。
発行した会社の破綻のときの客の権利は、その会社の破綻の手続の中で扱われます。証券会社の破綻とは別の話なので、証券会社を分けても、この損は避けられません。
FX・店頭デリバティブ・組合などの取引
外国為替証拠金取引(FX)、取引所を通さない店頭デリバティブ取引(CFDなど)、海外の取引所の先物・オプションは、同じ証券会社で取引していても基金の補償の対象外です。日本投資者保護基金は、暗号資産も補償の対象とならない例に挙げています。
信託受益権や組合契約など、第二種金融商品取引業にあたる取引も対象外です。これらを取引しているときは、預けたお金がどう守られているかを、その取引の説明書や取引先で確かめます。
貸株で証券会社に貸している株
金融商品取引法では、契約によって証券会社が使ってよいことになっている有価証券は、分別管理と基金の補償の対象から外れています。貸株のサービスで証券会社に貸している株は、これに当たる場合があります。
貸株を使っているときは、貸している株が破綻のときにどう扱われるかを、その証券会社の貸株の説明書で確かめます。貸株をやめる手続きと、株が預けている資産に戻る時期も、説明書か証券会社の窓口で確かめておきます。
他人の名義の口座と、破綻した証券会社自身の株
他人の名義を借りて取引している人の資産は、補償の対象から外れます。破綻した証券会社の役員なども対象外です。国や金融機関などのプロの投資家も対象外で、補償を受けられるのは一般の客です。
破綻した証券会社が発行した株式や社債は、その証券会社で買って預けていても、補償の対象から外れます。取引している証券会社の株を持っているときは、ほかの資産とは分けて考えます。
証券会社の不正や、説明の誤りによる損
証券会社の説明が事実と違ったために出た損は、基金の補償の外です。基金は不正行為一般を補償するものではなく、損害は証券会社への賠償の請求として扱われます。
証券会社が破綻して賠償できないときは、破産の手続の中で、損害賠償の請求権として配当を受けることになります。口座に不正にログインされて売買された被害も、基金の補償とは別の話で、証券会社の対応を確かめます。
口座の種類と置き場所で変わること
NISA口座も、同じ証券会社の口座と合わせて数える
NISA口座の株や投資信託も、証券会社に預けている資産として分別管理されます。基金の上限は口座の種類ごとではなく1人の合計なので、同じ証券会社の特定口座や預り金と足して数えます。
NISA口座は1人1口座で、複数の証券会社で同時には持てません。分ける場合は、NISAは1つの証券会社に置いたまま、ほかの証券会社では特定口座や一般口座を使うことになります。
銀行と連携した預金は、預金保険で数える
証券会社の画面で残高が見えていても、銀行と連携するサービスで銀行の口座に入っているお金は、銀行の預金です。証券会社の預り金ではないので、基金ではなく預金保険の対象になります。
預金保険では、利息の付く預金は1つの銀行ごとに1人当たり元本1,000万円までと利息等が守られます。連携した銀行にほかの預金もあれば足して数えるので、預金が1,000万円を超えたら分ける?の数え方で確かめます。
銀行で買った投資信託は、基金の対象外
銀行などは日本投資者保護基金の会員ではないので、銀行で買った投資信託は基金の補償の対象になりません。ただし銀行で買った場合も、分別管理は義務付けられています。
投資信託の財産そのものは、売った会社とは別に、信託銀行で管理されるしくみです。同じ投資信託でも、証券会社で買ったか銀行で買ったかで、基金の補償があるかが変わります。
iDeCoの資産は、信託銀行で管理される
国民年金基金連合会は、確定拠出年金の運用資産は信託財産として信託銀行で管理されているので、窓口の運営管理機関が破綻しても安心してほしいと案内しています。iDeCoを証券会社で始めていても、資産は証券会社の口座の資産とは別です。
iDeCoで選んだ定期預金や保険の商品は、それを出す金融機関が破綻したときは、預金保険機構や生命保険契約者保護機構の取り扱いに準じます。商品ごとの守られ方は、運営管理機関に問い合わせると教えてもらえます。
1,000万円を超えたら証券会社を分けるか
守られ方だけで見れば、分別管理が守られていれば額にかかわらず返されるので、銀行の預金のように1,000万円ごとに分ける決まりはありません。分けて効くのは、分別管理が守られなかったときの基金の上限が、証券会社ごとに数えられる点です。
一方で、破綻した証券会社から資産が返される、またはほかの証券会社に移されるまでには、数週間から数か月かかる場合があります。その間は売り買いや出金ができないので、生活費や近いうちに使うお金まで1社に置いていると困ります。分けるかは、次の点を比べて決めます。
- 返されるまでの間に使う予定のお金が、その証券会社にあるか
- 1社のシステムの障害や不正アクセスのときに、ほかの口座で動けるか
- NISAは1社でしか持てないので、ほかの証券会社では非課税の枠が使えないこと
- 口座が増えると、残高の確かめや税の書類の管理の手間が増えること
使う時期が近いお金は、証券会社ではなく銀行の預金に置く手もあります。そのときは預金保険の1,000万円の数え方で、銀行ごとに元本を確かめます。
取引先が基金の会員かと、分別管理の監査を確かめる
日本国内で営業する証券会社は、インターネット取引だけの会社も含めて、日本投資者保護基金への加入が法律で義務付けられています。取引先が会員かは、基金のホームページの会員の一覧で確かめられます。
分別管理の状況は、毎年1回以上、公認会計士か監査法人の監査を受けることになっていて、結果は各社のホームページなどで公表されています。基金は、こうした開示を見て健全な証券会社を選ぶよう勧めています。
補償に使う基金のお金(投資者保護資金)は、2025会計年度末でおよそ584億円です。業務規程で十分とされる500億円を上回っているため、基金は2003年度以降、証券会社から負担金を集めていません。米国やカナダの投資者保護基金も、基本は日本と同じ考え方で作られています。
家計簿で、証券会社ごとの残高を書き出す
家計簿で投資の残高をまとめておくと、1つの証券会社に置いている額がすぐに分かります。紙でも表計算でも、同じ手順で出せます。
ステップ1証券会社ごとに、口座の残高を書き出す10分
証券会社のサイトやアプリで、口座ごとの評価額を見ます。1行に「証券会社・口座の種類・評価額」を書き、NISA口座・特定口座・一般口座・預り金を分けて並べます。
ステップ2銀行と連携した預金を、銀行の行に移す5分
証券会社の画面に出ている銀行連携の残高は、証券会社の行から外して、その銀行の預金の行に書きます。預金保険の1,000万円は、銀行ごとに数えるためです。
ステップ3本人ごとに、証券会社ごとの合計を出す5分
夫婦などで口座があれば、名義の人ごとに分けて、証券会社ごとの合計を出します。合計が1,000万円を超える証券会社と、近いうちに使うお金を置いている証券会社に印を付けます。
ステップ4年に1回、同じ表を見直す5分
年の初めなどに残高を書き直し、印の付いた証券会社の置き方を見直します。貸株やFXの口座があれば、基金の補償の外の行として別に書いておきます。
よくある質問
Q外国株や外国の投資信託も補償されますか
日本投資者保護基金の会員の証券会社に預けていれば、海外で発行された株・債券・投資信託も補償の対象です。海外の証券会社に自分で口座を開いて持っている資産は、日本の基金の対象ではありません。
Q補償を受けるには、自分で手続きが要りますか
要ります。基金が補償をすると認めて公告したあと、新聞の公告や郵送の通知、基金のホームページに書かれた期間・場所・方法に従って、支払を求める書類を出します。届出期間を過ぎると、災害などのやむを得ない事情があると基金が認めたときを除き、請求できません。
Q証券会社が破綻したら、株は売られてお金で戻るのですか
分別管理が守られていれば、株や投資信託は株や投資信託のまま返されるか、ほかの証券会社に移されます。基金の補償になるのは、返せなかった資産があるときで、そのときはお金で支払われます。
Q証券口座の預り金が1,000万円を超えていても、守られますか
証券会社の預り金は、返す額に当たるお金を信託して分けて管理する決まりで、基金の補償の対象でもあります。額が大きいときは、銀行連携の預金になっていないかと、近いうちに使うお金かを確かめます。
まとめ
- 証券会社が破綻しても、分別管理が守られていれば、1,000万円を超えた資産も返される
- 日本投資者保護基金は、返せなかった資産を1人当たり上限1,000万円まで、証券会社ごとにお金で補償する
- 上限を超えた分は、破産の手続などで債権者として請求する
- 値下がり・発行した会社の破綻・FX・店頭CFD・貸株などは、基金の補償の外
- 銀行連携の預金は預金保険、iDeCoの資産は信託銀行で管理と、置き場所で守られ方が変わる
- 分けるかは、返されるまで使えない期間と、NISAが1社でしか持てないことを比べて決める
証券会社ごと・名義の人ごとに残高を書き出すと、1社に置いている額と、すぐ使うお金の置き場所が見えます。今日は口座の画面を開いて、証券会社ごとの合計を1行ずつ書くところから始められます。
この記事で参照した公的情報
- 投資者保護基金制度とは(分別管理制度と投資者保護基金制度の二重の仕組み・分別管理が守られている限り破綻しても資産の返還を求められる・分別管理を行っておらず円滑に返還できない場合に公告した日の時価で換算した額を支払う(お客さま一人当たり上限1,000万円)・値下がり・発行体の破綻・説明が不適切だったことによる損害は補償しない・店頭デリバティブ取引や暗号資産など補償対象とならない商品がある・プロの投資者を除く一般のお客さま・店頭デリバティブ取引・外国市場デリバティブ取引・第二種金融商品取引業の取引は保護できない)
- 窓口
- 日本投資者保護基金
- 確認日
- 確認先
- https://jipf.or.jp/introduction/index.html
- 日本投資者保護基金 Q&A(Q2 1,000万円以上の資産を預けていた場合でも分別管理がきちんと行われていれば返還できる・Q3 インターネット取引専業の証券会社も加入が法律上義務・Q4 銀行などで購入した投資信託は補償対象にならない(分別管理は義務)・Q5 補償対象の取引と対象外の取引・他人の名義の資産と役員は除く・破綻した証券会社が発行した株式・社債は除外・Q8 1人当たり合計1,000万円まで金銭で・複数の証券会社が破綻した場合は証券会社ごと・上場銘柄は公告の日の最終価格・債務は控除・Q9 超えた部分は破産手続や民事再生手続などで請求・Q13 Q14 不正行為一般は補償しない(米国SIPC・カナダCIPF・EU各国等の投資者保護基金も基本的に同じ考え方)・Q15 分別管理の状況は毎年一回以上監査を受け結果は各社のホームページ等で公表・Q17 公告した届出期間内に支払請求書を提出)
- 窓口
- 日本投資者保護基金
- 確認日
- 確認先
- https://jipf.or.jp/qa/index.html
- 補償手続(通知会員の預り資産を監査して確認・弁済困難の認定と公告・新聞の公告と郵送の通知と基金のホームページに記載された期間・場所・方法に従って書類を提出・請求書類と通知会員の記録を照合して支払額を決定・1,000万円を超えて請求するお客さまは追加の分配を受ける資格があるかもしれない)
- 窓口
- 日本投資者保護基金
- 確認日
- 確認先
- https://jipf.or.jp/flow/index.html
- 基金について(1998年12月1日設立・全ての証券会社は基金に加入・仮名・借名による他人名義の取引は補償対象から除外・補償実績は南証券(2000年度・補償金総額約35億円・当時は1,000万円の上限額がなかった)と丸大証券(2012年度・補償金総額約1億72百万円)の2件・投資者保護資金の残高は2025会計年度末におよそ584億円・十分とされる額は業務規程で500億円・2003年度以降は負担金を徴収していない・会員の一覧)
- 窓口
- 日本投資者保護基金
- 確認日
- 確認先
- https://jipf.or.jp/about/index.html
- 金融商品取引法 第43条の2(分別管理=有価証券は自己の固有財産と分別して管理・金銭は顧客に返還すべき額に相当する金銭を国内の信託会社等に信託・契約により金融商品取引業者等が消費できる有価証券を除く・管理の状況について定期に公認会計士又は監査法人の監査)・第79条の20(一般顧客=適格機関投資家や国・地方公共団体などを除く・顧客資産から契約により消費できる有価証券を除く)・第79条の56(補償対象債権の支払・役員などには支払わない・公告した届出期間内に請求)・第79条の57(担保・債務を控除・政令で定める金額を超えるときはその金額)(2026-08-12 施行の版。未施行の 2026-11-30・2027-03-31・2027-04-01・2027-07-22・2027-10-01・2028-01-01・2028-06-13(2版)の8版で、第79条の56と第79条の57は同じ文、第43条の2と第79条の20は引く条や外国公認会計士の括弧書きの直しだけで中身は同じ)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/323AC0000000025
- 金融商品取引法施行令 第18条の12(法第79条の57第3項の政令で定める金額は千万円)(2026-08-12 施行の版が最新で未施行の版は無い)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340CO0000000321
- iDeCo よくあるご質問(運営管理機関が破綻した場合も確定拠出年金の運用資産は信託財産として信託銀行で管理されている・預金商品又は保険商品を提供する金融機関が破綻した場合は預金保険機構又は生命保険契約者保護機構の取り扱いに準じる・各運用商品の具体的な保護内容は運営管理機関に問い合わせ)
- 窓口
- 国民年金基金連合会(iDeCo公式サイト)
- 確認日
- 確認先
- https://www.ideco-koushiki.jp/faq/
- リーマン・ブラザーズ証券株式会社に対する行政処分について(平成20年9月15日・資産が国外の関連会社等に流出し債権者及び投資者の利益が害されることがないよう・金融商品取引法第56条の3の資産の国内保有命令・第51条の業務改善命令=投資者から預託を受けた資産について保全を図る)
- 預金保険制度(一般預金等は預金者1人当たり1金融機関ごとに合算し元本1,000万円までと破綻日までの利息等を保護)

