家計簿の住居費に入れるもの|家賃・住宅ローン・管理費・固定資産税の置き場の早見と、平均と比べる合計の出し方
 Move for People株式会社

家計簿では、住まいにかかるお金を「住まい」(住居費)の項目に1つにまとめ、その中で支払いごとに行を分けて書きます。行にするのは、家賃と共益費、住宅ローンの返済、マンションの管理費と修繕積立金、火災保険料、家の修繕費です。
固定資産税は税の項目へ、月極の駐車場代は車の費用へ回し、敷金は支出ではなく預けたお金として分けておきます。行を分けておくのは、国の家計調査の「住居」には住宅ローンの返済も固定資産税も入らず、持ち家の住居費が平均では小さく見えるからです。支払いごとの置き場は、次の早見のとおりです。
| 支払い | 家計簿 | 家計調査 |
|---|---|---|
| 家賃 | 住まい | 住居(家賃地代) |
| 共益費(賃貸) | 住まい | その他の消費支出 |
| 更新料・礼金 | 住まい(特別費) | 住居(家賃地代) |
| 敷金 | 預けたお金 | 実支出以外の支払 |
| 住宅ローン | 住まいの別の行 | 土地家屋借金返済 |
| 管理費・修繕積立金 | 住まい | 例示に名前がない |
| 火災・地震保険 | 住まい | 住居(修繕・維持) |
| 積立型の火災保険 | 貯金と同じ側 | 貯蓄的な保険料 |
| 家の修繕・設備 | 住まい(特別費) | 住居(修繕・維持) |
| 増築・改築・新築 | 住まい(特別費) | 財産購入 |
| 固定資産税など | 税・社会保険料 | 他の税 |
| 月極の駐車場代 | 車の費用 | 交通・通信 |
家計簿の置き場は例で、自由に決めて構いませんが、一度決めたら毎月そろえます。家計調査の列は総務省の収支項目分類表(2025年)の置き場で、火災・地震保険は掛け捨てのもの、仲介手数料は更新料・礼金と同じ家賃地代、固定資産税の行には都市計画税も入ります。
家計調査の「住居」に入るもの・入らないもの
家計調査の「住居」は、家賃地代と設備修繕・維持の2つでできています。住宅や土地の購入・新築・増改築は「財産購入」、住宅ローンの返済は「土地家屋借金返済」で、どちらも住居費には含めないと分類表に書かれています。
固定資産税と都市計画税も、住居ではなく税の側の「他の税」に例示されています。家計調査の住居費は、住まいにかかるお金のうち、家賃と修繕・保険の部分だけを数えた額だと考えると、平均の見え方が分かりやすくなります。
分譲マンションの管理費と修繕積立金は、分類表の例示に名前がありません。近いものでは、集合住宅の共益費と住宅組合費が「住宅関係負担費」として、住居ではなく、その他の消費支出の交際費の中に置かれています。
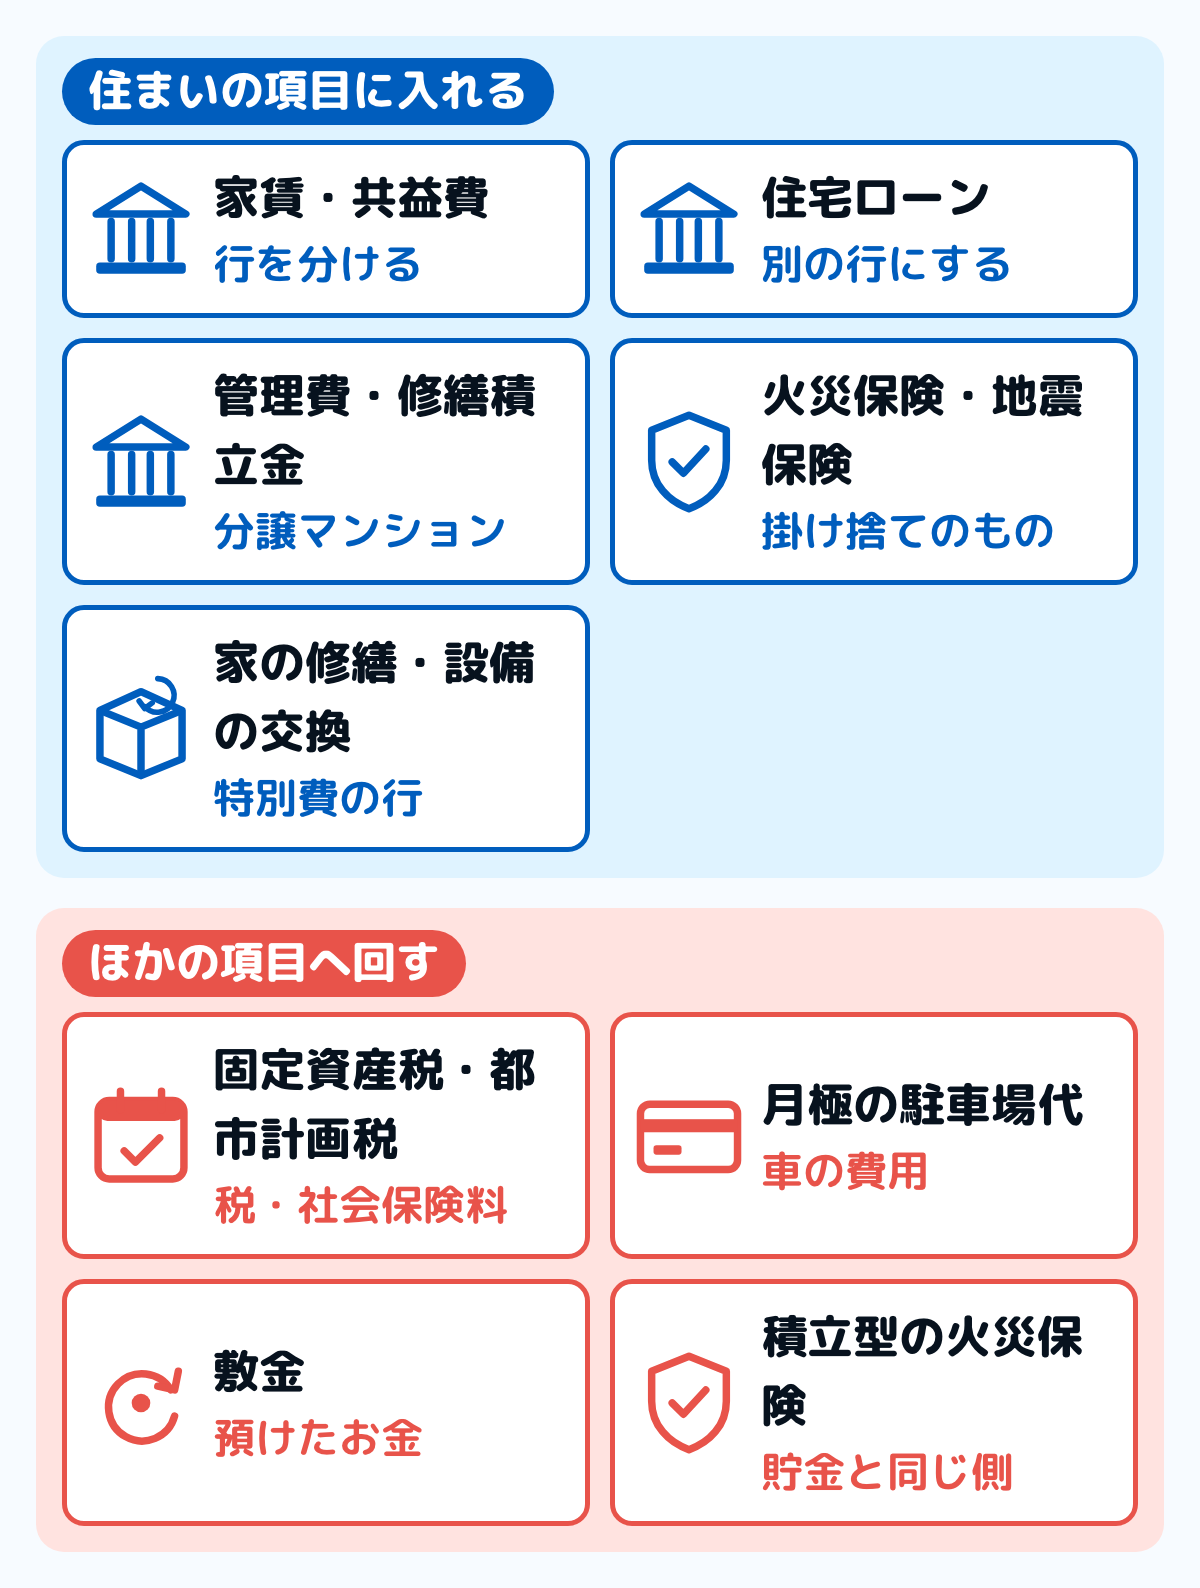
図の上の段が住まいの項目に入れるもの、下の段がほかの項目へ回すものです。下の段のものも、住まいにかかるお金の合計を出すときには足せるよう、どの行に書いたかを覚えておきます。
賃貸の住居費
賃貸では、毎月の家賃のほかに、共益費、2年ごとなどの更新料、入るときの礼金や敷金が出てきます。出ていく時期と、戻ってくるかどうかで、書く行を分けます。社宅や住宅手当がある場合も含めた家賃まわりの書き方は、家賃の平均の記事の家計簿の節にまとめています。
家賃と共益費は、同じ住まいの項目で行を分ける
家賃と共益費は、毎月の請求に一緒に入っていても、住まいの項目の中で2行に分けて書きます。家計調査では家賃は住居の「家賃地代」、共益費は「住宅関係負担費」なので、行が分かれていれば家賃だけを平均と比べられます。
更新料・礼金は特別費、敷金は預けたお金
更新料・礼金・仲介手数料は、家計調査では家賃地代に入りますが、毎月出るお金ではありません。家計簿では住まいの中の特別費の行に書き、次の更新の月と額を書き留めて、月あたりの額を取り分けておきます。地域ごとの相場は更新料の相場にあります。
敷金は、家計調査では消費支出に入れず、貸金や立替金と同じ「実支出以外の支払」に置かれています。家計簿でも支出には書かずに預けたお金としてメモし、退去の精算で差し引かれた額が分かった月に、その額だけを住まいの支出に書きます。
駐車場代は車の費用へ
家賃と一緒に払う月極の駐車場代は、家計調査では住居ではなく、交通・通信の「年極・月極駐車場借料」です。車を持っている家は、駐車場代を車の維持費の側に書くと、住まいと車のそれぞれにいくらかかっているかが分かれて見えます。
持ち家の住居費
持ち家では、家賃の代わりに住宅ローンの返済があり、そのほかに管理費・修繕積立金、税、保険、修繕と、出ていく時期の違う支払いが重なります。住まいの項目の中で、支払いごとに行を分けておきます。
住宅ローンの返済は、住まいの中で行を分ける
住宅ローンの返済は、家計調査では借金を減らすお金として「土地家屋借金返済」に入り、住居費には入りません。それでも家計簿では、毎月の住まいの支払いとして住まいの項目に入れておくと、家にかかるお金が1か所で見えます。
そのときは、住宅ローンを家賃や管理費と同じ行にまとめず、「住宅ローン」の行を別に作ります。ボーナス払いのある人は、毎月の額とボーナス月の上乗せを分けて書くと、1年の返済額をすぐに出せます。
返済予定表からの写し方と、返済額の平均・返済比率の出し方は、住宅ローンの返済額の平均にまとめています。住宅ローン控除で年末調整や確定申告の所得税が戻ったときは、住まいの行から引かずに、収入の側に書きます。
マンションの管理費と修繕積立金は、別の行にする
分譲マンションの管理費と修繕積立金は、毎月同じ額で引き落とされるので、住まいの項目の固定費として書きます。管理組合への支払いが1行にまとまっていても、請求の明細で管理費・修繕積立金・駐車場などの使用料に分けておきます。
管理費は共用部分の清掃や日常の管理に、修繕積立金は外壁や屋上の防水など大規模な修繕に備えて使われます。修繕積立金は購入した後に値上げされることがあり、決まったら上がる月から固定費の額を直します。
国土交通省の令和5年度マンション総合調査では、使用料などからの充当額を除いた1戸あたりの月の平均は、管理費が1万1,503円、修繕積立金が1万3,054円です。比べ方は管理費の相場に、国のガイドラインの専有面積あたりの目安での比べ方は修繕積立金の相場にまとめています。
固定資産税は、住まいではなく税の項目に書く
固定資産税と都市計画税は、家計調査では消費支出ではなく、税や社会保険料と同じ「非消費支出」の「他の税」に入ります。家計簿でも住まいの項目ではなく税・社会保険料の項目に書くと、生活費と税を分けて比べられます。
年に数回に分けて納める税なので、1年分を12で割った額を毎月取り分けておくと、納める月だけ赤字に見えずに済みます。取り分けの手順は家計簿の税金の項目に、額の目安は固定資産税の平均にまとめています。
火災保険と地震保険は、掛け捨てか積立型かで置き場が変わる
掛け捨ての火災保険と地震保険の保険料は、家計調査では住居の「設備修繕・維持」の中の「火災・地震保険料」です。積立型の火災保険は、生命保険と同じく貯蓄的な要素のある保険の掛金として、実支出以外の支払に入ります。
数年分をまとめて払ったときは、払った月に住まいの支出として書き、次に払うまでの月数で割った額を毎月取り分けます。月割りの例は火災保険の相場にあります。賃貸で入る家財の保険も、同じく住まいの行に書けます。
家の修繕・設備の交換は、特別費の行に
外壁の塗り替え、給湯器や水回りの工事、畳替え、植木の手入れは、家計調査では住居の「設備修繕・維持」に入ります。ただし、居住面積が増える工事や増改築は住居に入れず、住宅の購入と同じ「財産購入」として数えます。
修繕は数年おきに大きく出るので、住まいの中の特別費の行に書きます。戸建ては、マンションの修繕積立金のように毎月集める仕組みが無いので、次の工事の見込み額を年数で割って自分で取り分けます。取り分け方の例は外壁塗装の費用にあります。
持ち家と賃貸の住居費の平均と、比べ方
家計調査の住居には住宅ローンの返済が入らないので、持ち家の世帯の住居の額は、家賃を払う世帯より小さくなります。住まいの持ち方ごとに分けた2025年の平均を、住居と住宅ローンの返済に分けて並べます。
額は、2025年の家計調査の、二人以上の世帯のうち勤労者世帯(世帯主が会社などに勤めている世帯)の1か月平均です。ローン返済の列は、住居とは別に数えている「土地家屋借金返済」の額です。
| 住まい | 住居 | ローン返済 |
|---|---|---|
| 民営の借家 | 70,183円 | 756円 |
| 持ち家(全体) | 10,790円 | 45,466円 |
| 持ち家(返済中) | 7,352円 | 92,971円 |
数字だけ並べると、ローンを返している持ち家の住居7,352円は、民営の借家の70,183円の約10分の1です。持ち家の住まいが安いのではなく、毎月の大きな支払いが住居の外の土地家屋借金返済92,971円として数えられているためです。
ローンを返している持ち家の住居7,352円のうち、7,087円は設備修繕・維持です。民営の借家の住居70,183円のうち、家賃地代は69,450円です。
この勤労者世帯の持家率は82.2%で、持ち家の世帯の48.9%が住宅ローンを払っています。家賃・地代を払っている世帯は全体の16.5%です。全体の平均の住居20,169円は、家賃も返済も無い世帯を含めた額なので、自分の家計簿の住まいの合計をそのまま並べると、ずれが大きくなります。
平均と比べるときは、合計を2通り出す
自分の住居費を平均と比べるときは、家計簿の住まいの行から、次の2つの合計を出します。行を分けておけば、足す行を選ぶだけで出せます。
- 家計調査と同じ範囲:家賃と更新料など家賃地代にあたるもの、修繕・設備の交換、掛け捨ての火災保険と地震保険。家計調査の「住居」と比べる
- 住まいにかかる全部:家計調査と同じ範囲に、住宅ローン、管理費・修繕積立金・共益費、固定資産税(12で割った額)を足したもの。住宅ローンの行は「土地家屋借金返済」の平均と比べる
賃貸なら、2つの合計の差はおもに共益費の分なので、家計調査と同じ範囲の合計を、民営の借家の住居と比べます。家賃の額を人数や地域で比べるときは家賃の平均、手取りに占める割合の目安は家賃の目安にあります。
持ち家で住宅ローンを返しているなら、1つ目の合計は返済中の持ち家の住居7,352円と、住宅ローンの行は土地家屋借金返済92,971円と比べます。消費支出の中での住まいの割合を、ほかの費目と並べて見る方法は家計の割合にまとめています。
住居費の項目を作る手順
用意するのは、賃貸借契約書か住宅ローンの返済予定表、管理組合の請求の明細、固定資産税の納税通知書、火災保険の証券と、口座とカードの明細の1年分です。紙でも表計算でも、どの家計簿でも同じ手順でできます。
ステップ1住まいの支払いを、1年分の明細から書き出す15分
明細を1年分さかのぼり、家賃・ローン・管理費・保険・税・修繕・更新料など、住まいに関わる支払いを全部書き出します。年1回や数年に1回のものは、契約書や証券で次に払う月と額も書き添えます。明細からの拾い方は特別費は明細から拾うにあります。
ステップ2毎月のものと、年1回・数年に1回のものに分ける5分
毎月同じ額で出ていく家賃・共益費・住宅ローン・管理費・修繕積立金は、住まいの固定費です。固定費の一覧にも入れておくと、毎月の照らし合わせで書き漏れに気づけます。
更新料・火災保険・修繕は住まいの特別費の行に、固定資産税は税・社会保険料の項目に回します。駐車場代は車の費用へ移します。
ステップ3年1回・数年に1回のものを、月あたりにならす5分
年額は12で、数年分は次に払うまでの月数で割り、月あたりの額を出します。その額を毎月取り分けておくと、更新や納税の月に住まいの支出だけが跳ね上がって見えずに済みます。
ステップ42通りの合計を出して、平均と並べる5分
「平均と比べるときは、合計を2通り出す」の2つの合計を出し、家計調査と同じ範囲は平均の住居と、住宅ローンは土地家屋借金返済の平均と並べます。翌年も同じ行で書けば、管理費や修繕積立金が上がったときに、どの行が増えたのかがすぐ分かります。
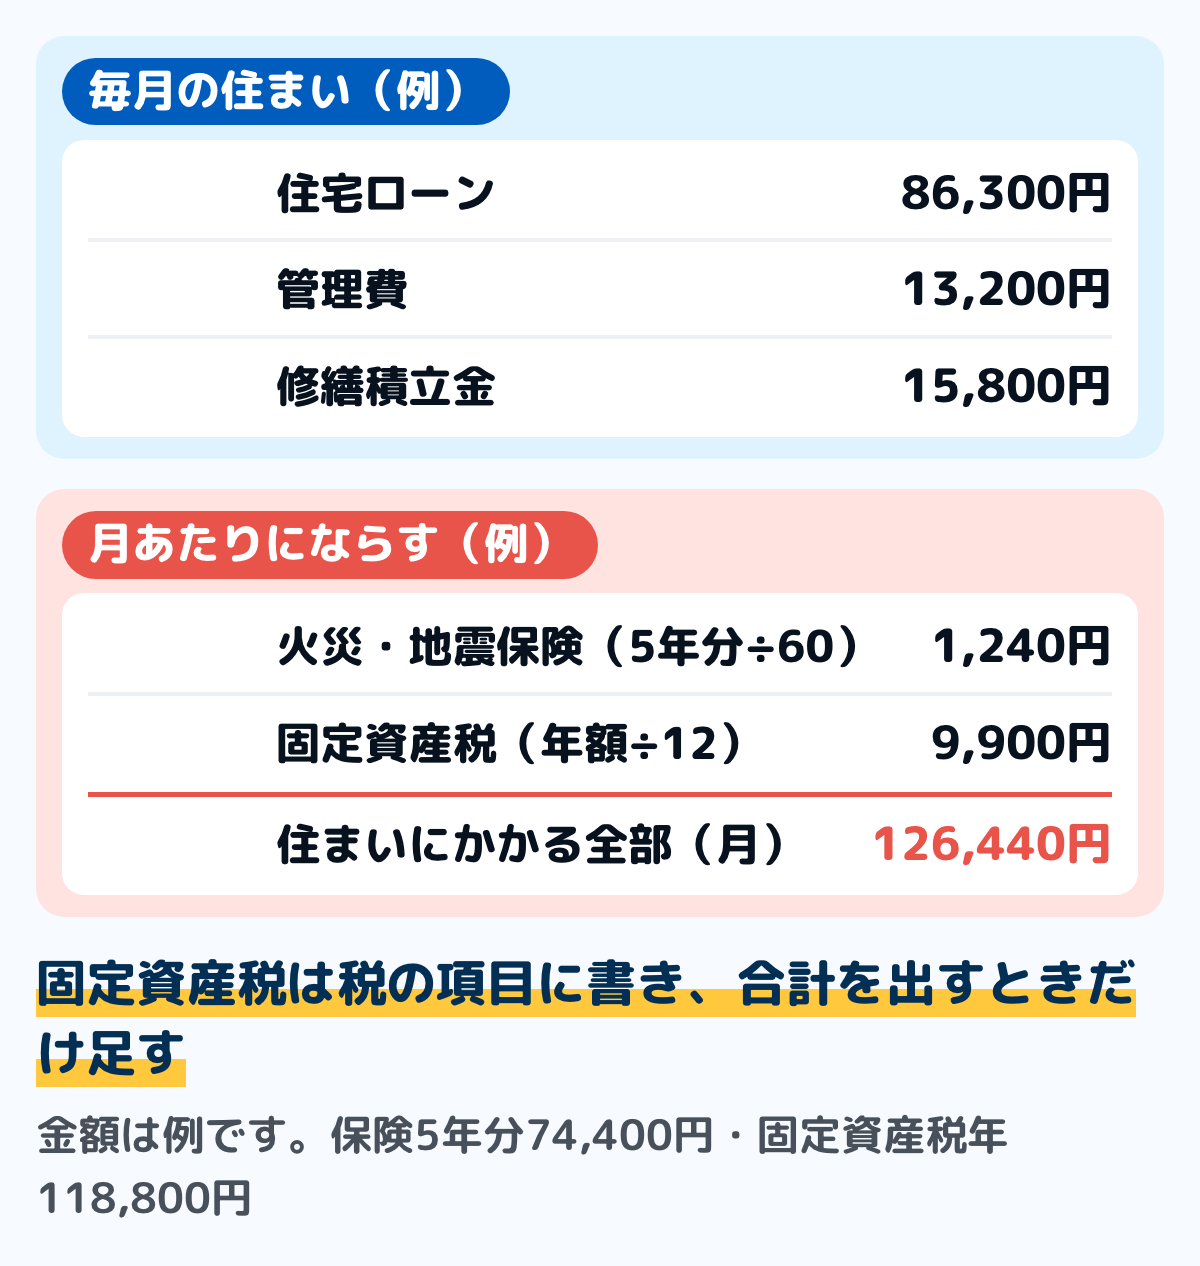
図は、中古マンションを住宅ローンで買った世帯の例です。金額は例なので、自分の明細と通知書の額に置き換えてください。
この例では、家計調査と同じ範囲の合計は火災保険と地震保険の月1,240円だけで、住まいにかかる全部は月126,440円です。住宅ローンの86,300円は、返済中の持ち家の土地家屋借金返済92,971円と並べて比べます。
住まいの支払いが重いとき
家賃や住宅ローンが払えなくなりそうなときは、引き落としや期限の日より前に相談先へ連絡します。支払いごとに、相談先と使える制度が違います。
- 家賃:離職や休業で収入が減って家賃が払えないときは、市区町村の自立相談支援機関に住居確保給付金を相談できる(家賃が払えないとき)
- 住宅ローン:返している金融機関に、引き落としの日より前に返済の相談をする(住宅ローンが返せないとき)
- 管理費・修繕積立金:管理会社や管理組合に、分けて払う相談をする(管理費を滞納したとき)
- 固定資産税:市区町村の税の担当に、猶予や分納を相談する(固定資産税が払えないとき)
相談の前に、家計簿の住まいの行と1年分の合計を出しておくと、いつまでにいくらなら払えるかを示しやすくなります。住まいの合計が手取りに比べて重いままなら、住み替えや返済の見直しを考える材料にもなります。
よくある質問
Q家計簿で、住居費は何費に入れますか
「住まい」(住居費)の項目を1つ作り、家賃・共益費、住宅ローン、管理費・修繕積立金、火災保険料、修繕費を行に分けて入れます。固定資産税は税の項目、月極の駐車場代は車の費用に分けると、国の家計調査の分け方とも比べやすくなります。
Q住宅ローンは住居費に入れてよいですか
入れて構いません。ただし家計調査の住居には住宅ローンの返済が入らないので、住まいの中で住宅ローンの行を分け、平均と比べるときは住宅ローンを除いた合計で比べます。住宅ローンの行は、土地家屋借金返済の平均と比べます。
Q固定資産税は住居費ですか
家計調査では住居費ではなく、非消費支出の「他の税」です。家計簿でも税の項目に書き、住まいにかかる全部を出すときだけ、12で割った額を足します。
Q火災保険は、保険の項目と住居費のどちらに入れますか
掛け捨ての火災保険・地震保険は、家計調査では住居に入ります。保険をまとめて「保険」の項目にしている家はそちらに入れても構いませんが、平均の住居と比べるときは、その額を足して比べます。
Q敷金は住居費に入れますか
入れません。家計調査でも敷金は消費支出の外で、貸金や立替金と同じ側です。退去の精算で差し引かれた額が分かったら、その額だけを住まいの支出に書きます。
Q持ち家の住居費の平均はいくらですか
2025年の家計調査で、二人以上の世帯のうち勤労者世帯の持ち家は月10,790円、住宅ローンを返している持ち家は月7,352円です。この額にはローンの返済が入らず、返している世帯の土地家屋借金返済は別に月92,971円です。
まとめ
- 家計簿では「住まい」の項目を1つ作り、家賃・共益費、住宅ローン、管理費・修繕積立金、火災保険料、修繕費を行に分ける
- 固定資産税・都市計画税は税・社会保険料の項目、月極の駐車場代は車の費用、敷金は預けたお金として分ける
- 家計調査の住居には住宅ローンの返済が入らない。返済は「土地家屋借金返済」として別に数える
- 2025年の勤労者世帯の住居は、民営の借家70,183円、返済中の持ち家7,352円(別にローン返済92,971円)
- 平均と比べるときは、家計調査と同じ範囲の合計と、住まいにかかる全部の合計の2つを出す
- 年1回・数年に1回の支払いは、月あたりにならして取り分ける。払えないときは、期限の前に支払いごとの相談先へ
住まいの項目の中で行を分けておけば、住宅ローンを入れたままでも、家計調査の住居と同じ範囲で平均と比べられます。固定資産税は税の項目に書き、合計を出すときだけ足します。
この記事で参照した公的情報
- 家計調査 収支項目分類表(2025年)(住居=現住居などの住宅及び宅地に関するもの・住宅又は土地の購入、新築、増改築は「財産購入」、住宅ローン返済は「土地家屋借金返済」であり、住居費には含めない/家賃地代=民営家賃・公営家賃・給与住宅家賃・地代・他の家賃地代〈借家・借間の礼金、権利金及び契約手付金・仲介手数料・更新料〉・家賃・間代の敷金は実支出以外の支払のその他/設備修繕・維持=居住面積が増えるようなものは財産購入・設備器具・修繕材料・畳替え・給排水関係工事費・外壁・塀等工事費・植木・庭手入れ代・他の工事費・火災・地震保険料〈掛け捨て型・住宅総合保険・住宅火災保険・地震保険〉/住宅関係負担費=集合住宅などに住む際に必要な共益費などの負担費〈共益費・住宅組合費〉で、その他の消費支出の交際費の中/年極・月極駐車場借料は交通・通信/他の税=都市計画税・固定資産税など/他の保険料=貯蓄的要素のある保険の掛金〈積立型火災保険〉/土地家屋借金返済=住宅ローンなど)
- 家計調査 家計収支編 2025年 二人以上の世帯 第3-7表 住居の所有関係別1世帯当たり1か月間の収入と支出(勤労者世帯・全国=平均:持家率82.2%・持家のうち住宅ローンを支払っている世帯の割合〈平均の列40.2%=勤労者世帯全体に対する割合・持家の列48.9%=持家の世帯に対する割合〉・家賃・地代を支払っている世帯の割合16.5%・住居20,169円〈家賃地代11,471円・設備修繕・維持8,698円〉・土地家屋借金返済37,504円/持家:住居10,790円・土地家屋借金返済45,466円/持家のうち住宅ローン返済世帯:住居7,352円〈家賃地代264円・設備修繕・維持7,087円〉・土地家屋借金返済92,971円/民営借家:住居70,183円〈家賃地代69,450円・設備修繕・維持733円〉・土地家屋借金返済756円)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409538
- 令和5年度マンション総合調査結果〔データ編〕管理組合向け調査 27⑥(管理費収入/月/戸当たり・使用料・専用使用料からの充当額を除く・全体の平均11,503円)・28⑥(7)(現在の修繕積立金の額/月/戸当たり・充当額除く・全体の平均13,054円)

