家賃は手取りの何割?目安は2〜3割・3分の1|手取り別の早見と、生活費から上限を逆算する手順
 Move for People株式会社

家賃の目安は、手取りの2〜3割(20〜30%)とされ、3分の1(約33%)を目安にする考え方もあります。手取り20万円なら、2割で4万円、25%で5万円、3割で6万円、3分の1で約6万7,000円です。
どの割合が自分に合うかは、家賃のほかに毎月出ていくお金と、貯金に回したい額で決まります。自分の上限は、「生活費から、家賃の上限を逆算する手順」の5つのステップで出せます。
手取り別の家賃の早見
毎月の手取りに2割〜3割と3分の1を掛けた額です。共益費や駐車場代がある物件では、その分を引いた額が家賃の上限になります。
| 手取り | 2割〜3割 | 3分の1 |
|---|---|---|
| 15万円 | 3万〜4.5万円 | 5万円 |
| 18万円 | 3.6万〜5.4万円 | 6万円 |
| 20万円 | 4万〜6万円 | 約6.7万円 |
| 23万円 | 4.6万〜6.9万円 | 約7.7万円 |
| 25万円 | 5万〜7.5万円 | 約8.3万円 |
| 26万円 | 5.2万〜7.8万円 | 約8.7万円 |
| 30万円 | 6万〜9万円 | 10万円 |
| 36万円 | 7.2万〜10.8万円 | 12万円 |
同じ「2割〜3割」でも、手取り15万円では幅が1万5,000円、手取り30万円では3万円あります。家賃の1万円の差は、2年の契約で24万円、更新料を入れればさらに広がるので、幅のどこを選ぶかは小さな話ではありません。
割合の目安は2割・25%・3割・3分の1
家賃の目安には、手取りの2割(20%)、25%、3割(30%)、3分の1(約33%)が使われます。手取りは、給料から税金と社会保険料が引かれたあとに、口座に入る額です。
3割は、以前から言われてきた目安です。家賃以外の固定費が増えた今は、2割程度に抑えると、住まい以外の費用を賄いやすくなります。2割は、貯金や固定費に余裕を持たせたいときの低めの線です。
3分の1については、手取りで割る考え方と、税金などが引かれる前の額面で割る考え方があります。同じ「3分の1」でも、何で割るかで上限の額が変わります。
この記事で見た国の統計(家計調査・住宅市場動向調査)の資料には、家賃を手取りの何割に収めるべきかという線は示されていません。割合は、上限を決めるときの出発点として使います。手取り20万円で家賃と貯金を先に置いた1か月の配分の例は手取り20万円の生活で見られます。
手取りの額ごとに、割合を掛けた額
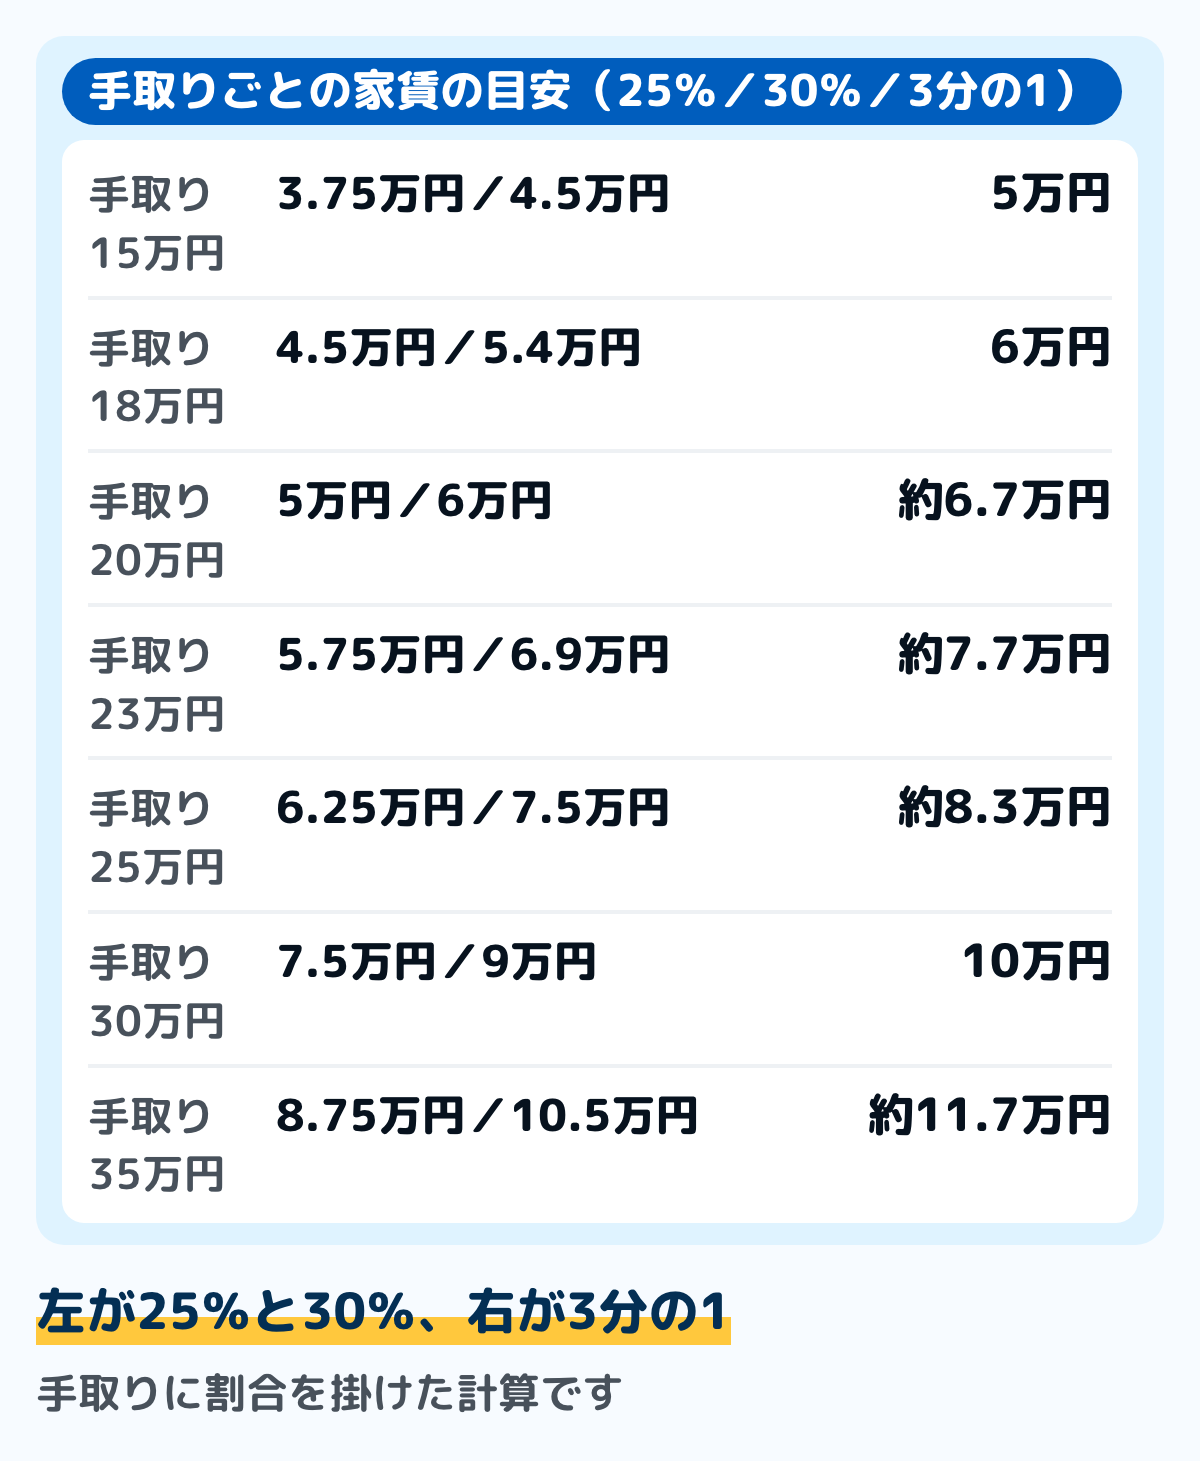
図は、毎月の手取りに25%・30%・3分の1を掛けた額です。手取り15万円では25%と3分の1の差が1万2,500円ですが、手取り30万円では2万5,000円に広がります。
割合が同じでも、手取りが少ないほど、家賃を払ったあとに残る額は小さくなります。手取り15万円で3分の1の5万円を家賃にすると、残りは10万円です。
額面で割ると、手取りの4割を超えることがある
額面の3分の1を家賃にすると、手取りに対する割合は3分の1より大きくなります。たとえば、額面が月25万円で手取りが20万円の人なら、額面の3分の1は約8万3,000円で、手取りの約42%です。
年収と手取りの差は、年収や年齢で変わります。年収300万円で手取りが約80%になる試算など、引かれるものの中身は年収と手取りの違いにまとめています。
国の調査で見る、家賃と収入の実際
目安ではなく、実際に払っている家賃と収入の関係は、国の調査で見られます。ただし、どれも平均の数字で、収めるべき線ではありません。
家計調査:賃貸に住む会社員などの世帯は、手取りの約14%
家計調査(2025年)で、民営の賃貸に住む二人以上の勤労者世帯は、家賃地代が月69,450円、可処分所得が483,321円でした。可処分所得は、収入から税金や社会保険料を引いた、いわゆる手取りです。
割ると、家賃は手取りの約14.4%です。この世帯は世帯主が平均45.5歳で、働いている人が平均1.7人いるため、共働きの2人分の手取りで割った割合になっています。
一人暮らしの表には収入の欄が無いので、支出の中の重さで見ます。民営の賃貸に住む単身世帯は、消費支出191,453円のうち家賃地代が49,831円で、約26.0%でした。平均45.3歳、130世帯を集計した数字です。
一人暮らしの支出の内訳:家賃は約26%、食費は約22%
家賃のほかの費目が、1か月の支出の何割を占めているかも同じ表で見られます。手取りに対する割合ではなく、消費支出(税金や社会保険料、貯金を除いた、暮らしに使ったお金)に対する割合です。
| 費目 | 月の額 | 支出に占める割合 |
|---|---|---|
| 家賃地代 | 49,831円 | 約26.0% |
| 食料 | 42,279円 | 約22.1% |
| 交通・通信 | 18,898円 | 約9.9% |
| 教養娯楽 | 18,879円 | 約9.9% |
| 光熱・水道 | 11,129円 | 約5.8% |
| 保健医療 | 8,298円 | 約4.3% |
| その他の消費支出 | 30,174円 | 約15.8% |
出典:総務省統計局「家計調査」2025年 単身世帯 第8表(民営借家)
表に無い家具・家事用品(6,062円)や被服及び履物(5,146円)なども、支出に入っています。平均の家計では、家賃と食費の2つで支出のほぼ半分です。家賃を1万円上げるなら、ほかのどの費目から1万円を減らすかを先に決めておくと、毎月の赤字を防げます。
住宅市場動向調査:入居した世帯の家賃は、年収の約19%
国土交通省の令和7年度の住宅市場動向調査では、三大都市圏で民間の賃貸住宅に入居した世帯の月額家賃は、平均83,381円、中央値74,000円でした。平均世帯年収は税込みで527万円です。
平均の家賃を12倍して平均の年収で割ると、約19.0%になります。年収は税金などを引く前の額なので、手取りで割ればこれより高い割合になります。
同じ調査で家賃の負担感を聞くと、「非常に負担感がある」が8.3%、「少し負担感がある」が45.6%で、合わせて53.9%でした。世帯主は平均38.3歳、1世帯は平均1.9人です。
人数や地域ごとの家賃の平均は家賃の平均はいくら?で見られます。地域の平均と、この記事で出す自分の上限を並べると、探す地域や広さを決めやすくなります。
生活費から、家賃の上限を逆算する手順
割合で決める方法のほかに、家賃以外のお金を先に引いて、残りから家賃の上限を出す方法があります。紙でも表計算でも、次の手順で出せます。
ステップ1毎月の手取りを確かめる5分
給与明細の「差引支給額」が、毎月口座に入る手取りです。残業で月ごとに違うなら、直近3か月の平均を使います。ボーナスは年によって変わるので、毎月の手取りだけで考えます。
住宅手当は給与明細の支給の欄に入り、手取りに含まれています。共働きで家賃を2人で払うなら、2人の手取りを足した額で考えます。新しい勤め先で明細がまだ無いときは、提示された額面から年収と手取りの違いの方法で見積もります。
ステップ2家賃以外に毎月出ていくお金を書き出す10分
家計簿があれば、直近3か月の食費、光熱費、通信費、交通費、日用品、娯楽、保険料などを足し、1か月の平均を出します。家計簿が無ければ、カードや口座の明細から拾います。
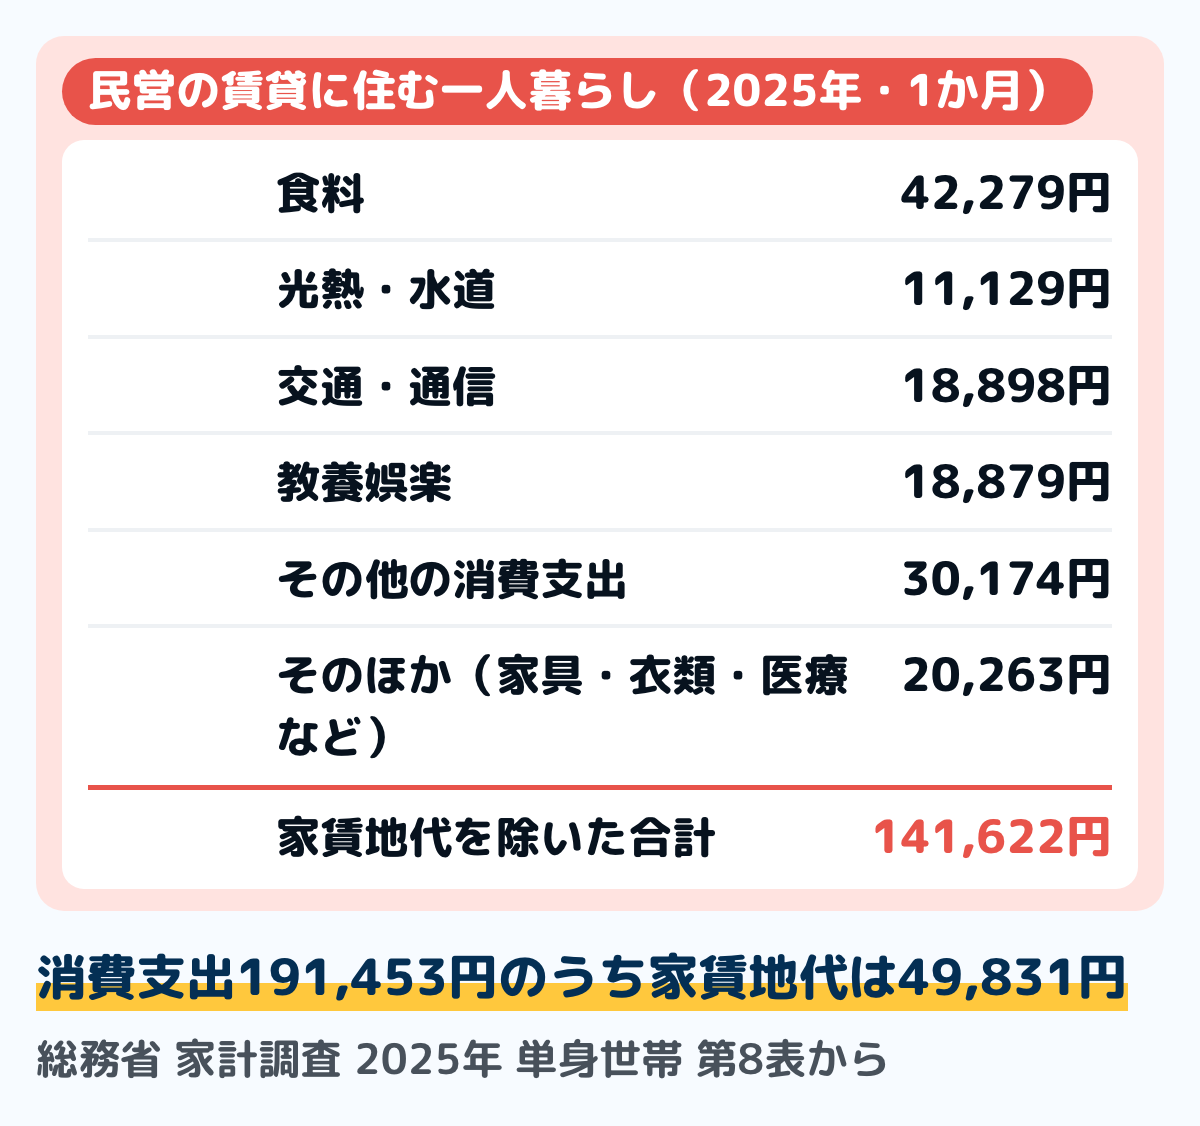
出典:総務省統計局「家計調査」2025年 単身世帯 第8表(民営借家)
比べる相手として、家計調査(2025年)の民営の賃貸に住む単身世帯は、家賃地代を除いた消費支出が月141,622円でした。二人以上の世帯の民営借家では、家賃地代を除くと257,718円です。
この単身世帯の平均は45.3歳で、自炊や通勤の形で額は大きく変わります。平均ではなく、自分の家計簿の額を使うのが基本です。
ステップ3先に取り分ける貯金の額を決める3分
貯金は、家賃と生活費を払った残りではなく、先に額を決めておきます。額の決め方と、給料日に別の口座へ移す手順は先取り貯金のやり方にまとめています。
更新料や火災保険のように数年に1回出るお金も、ここで月あたりの額にして取り分けます。2年ごとに家賃1か月分の更新料があるなら、家賃の額を24で割った額が目安です。
ステップ4残りから、共益費と駐車場代を引く3分
手取りから、生活費・貯金・数年ごとのお金の月割りを引いた残りが、住まいに回せる額です。共益費や駐車場代がある物件なら、そこからさらに引いた額が、家賃の上限になります。
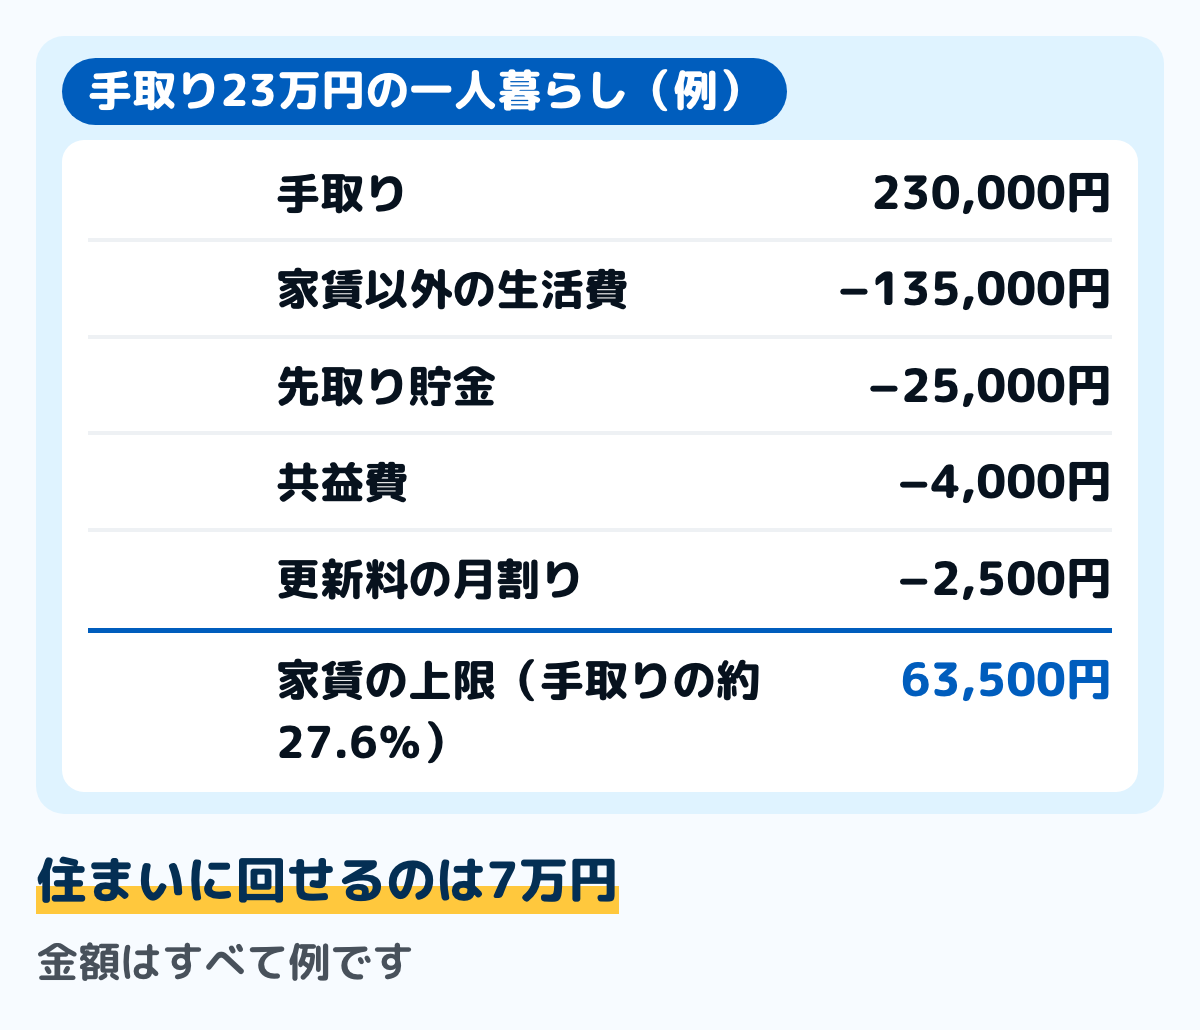
図は、手取り23万円の一人暮らしの例です。生活費13万5,000円と貯金2万5,000円を引くと、住まいに回せるのは7万円になります。
共益費4,000円と更新料の月割り2,500円を引くと、家賃の上限は6万3,500円です。手取りに対しては約27.6%で、25%と30%の間に入ります。
ステップ5割合の目安と並べて、探す家賃を決める2分
逆算した上限を、手取りの25%・30%・3分の1と並べます。逆算した額が25%より低いなら、生活費か貯金の額を見直すか、家賃をさらに抑えます。
逆算した額が3分の1を超えるときも、生活費を少なく見積もっていないかを確かめます。家計簿の3か月分の平均で出していれば、見積もりの甘さに気づけます。逆算した額と割合の目安を並べたら、低いほうを探す家賃の上限にします。
家賃のほかに、毎月と数年ごとにかかるお金
家賃の上限を決めるときは、家賃と一緒に払うお金も入れておきます。住宅市場動向調査(令和7年度)では、民間の賃貸に入居した世帯の共益費は平均で月4,837円でした。
- 共益費・管理費:家賃とは別に毎月払う物件と、家賃に含む物件がある
- 駐車場代:車があるなら、家賃と別に毎月かかる
- 更新料:契約で決まっていれば、2年ごとなどに払う。相場は更新料の相場
- 火災保険料:入居や更新のときに払う。賃貸の保険は火災保険の相場
引っ越しのときには、敷金・礼金・仲介手数料などの初期費用と、引っ越し代もかかります。初期費用の項目と額は賃貸の初期費用はいくら?に、業者に払う料金は引っ越し費用の平均にまとめています。
入居の審査で見られる収入
賃貸を借りるときは、家賃を払い続けられるかを審査されます。公表されている基準の例として、UR賃貸住宅(都市再生機構)の申込みの資格があります。
URでは、申し込む本人の平均月収額が、基準月収額以上あることが条件です。平均月収額は、課税の対象になる収入の原則過去1年間の合計を12で割った額で、手取りではなく税金などを引く前の額です。
- 世帯で申し込む場合:家賃82,500円未満は家賃の4倍、82,500円以上20万円未満は33万円、20万円以上は40万円
- 単身で申し込む場合:家賃62,500円未満は家賃の4倍、62,500円以上20万円未満は25万円、20万円以上は40万円
出典:UR都市機構「お申込み資格」
家賃の4倍は、税金などを引く前の月収の25%にあたります。月収が足りないときは、家賃の100倍の貯蓄があれば代えられる貯蓄基準制度などもあります。
民間の賃貸の審査は、貸す人や家賃の保証会社が行います。家賃が収入の3割以下かが審査の目安になることもありますが、基準は物件ごとに違うので、申し込む前に不動産会社で確かめます。
家賃を抑えたいときに見直す条件
逆算した上限に合う物件が見つからないときは、条件を1つずつ緩めます。緩める候補は、駅からの距離、建物の古さ、部屋の数、住む地域です。
建物の古さは、国の統計でも額の差が見えます。住宅・土地統計調査(2023年)の民営の借家の1畳当たりの家賃は、1981〜1990年に建った住宅で3,328円、2021年以降に建った住宅で5,187円でした。
ほかにも、建物の構造(木造か鉄筋コンクリート造か)、階、オートロックなどの設備で家賃は変わります。比べるときは家賃だけでなく、プロパンガスか都市ガスか、車が要る場所かといった、毎月の光熱費や車の費用まで足した額で見ます。家賃が安くても、ほかの固定費が増えれば手取りに残る額は減るからです。
いま住んでいる部屋の家賃を下げてもらう方法もあります。近くの募集家賃を調べて頼む手順と言い方は、家賃交渉の言い方にまとめています。
収入が一定の額より少ない世帯は、自治体の公営住宅に申し込める場合があります。収入の基準と家賃の決まり方は公営住宅の家賃と入居の条件にまとめています。
よくある質問
Q手取り26万円なら、家賃はいくらまでですか
割合で見ると、2割で5万2,000円、25%で6万5,000円、3割で7万8,000円、3分の1で約8万7,000円です。共益費や駐車場代も払うなら、その分を引いた額が家賃の上限になります。生活費と貯金を引いて逆算した額と並べ、低いほうを目安にします。
Q「給料の何割」「月収の3分の1」は、額面と手取りのどちらですか
手取りで割る考え方と、額面で割る考え方の両方があります。額面で割ると、手取りに対しては4割を超えることがあります。家計の中で払えるかを見るなら、口座に入る手取りで考えます。
Q年収から考えると、家賃はいくらまでですか
年収の2割〜25%を年間の家賃の目安にする考え方もあります。年収400万円なら、20%で年80万円(月約6万7,000円)、25%で年100万円(月約8万3,000円)です。年収は税金などを引く前の額で、ボーナスも含むので、毎月の手取りに同じ割合を掛けた額より高く出やすくなります。手取りの割合で出した額と並べ、低いほうを目安にします。
Q共働きなら、2人の手取りを足して考えてよいですか
家賃を2人で払うなら、2人の手取りを足して割合を出します。ただし、どちらかが休職や退職をしても払えるかは、1人分の手取りでも確かめておきます。
Q住宅手当がある場合は、どう考えますか
住宅手当は給与明細の支給の欄に入り、手取りに含まれています。手当込みの手取りで割合を出し、手当が無くなったときの割合も出しておきます。手当の相場は住宅手当の相場はいくら?で見られます。
Q家賃が手取りの4割を超えています
まず、家計簿で家賃のほかの支出と貯金の額を出し、毎月赤字になっていないかを確かめます。赤字が続くなら、赤字の原因を項目ごとに探す手順で、動かせる支出を探します。
Q収入が減って、家賃が払えなくなりそうです
離職や休業で収入が減ったときは、家賃の額を補助する住居確保給付金の対象になる場合があります。条件と窓口、ほかに使える制度は家賃が払えないときにまとめています。
この記事で参照した公的情報
- 家計調査 家計収支編 2025年 二人以上の世帯 詳細結果表 第3-7表 住居の所有関係別1世帯当たり1か月間の収入と支出(用途分類・民営借家=消費支出324,825円・家賃地代67,107円・世帯主49.6歳/勤労者世帯の民営借家=家賃地代69,450円・可処分所得483,321円・世帯主45.5歳・有業人員1.7人・集計618世帯)
- 窓口
- 総務省統計局(政府統計の総合窓口 e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409538
- 家計調査 家計収支編 2025年 単身世帯 第8表 住居の所有関係別1世帯当たり1か月間の支出(用途分類・民営借家=消費支出191,453円・家賃地代49,831円・食料42,279円・光熱・水道11,129円・交通・通信18,898円・教養娯楽18,879円・その他の消費支出30,174円・保健医療8,298円・家具・家事用品6,062円・被服及び履物5,146円・平均45.3歳・集計130世帯)
- 窓口
- 総務省統計局(政府統計の総合窓口 e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409842
- 家計調査 用語の解説(可処分所得=実収入から税金・社会保険料などの非消費支出を差し引いた額)と収支項目分類(家賃地代=住宅・土地の賃借料。権利金・仲介手数料なども含む)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 令和7年度 住宅市場動向調査 報告書(民間賃貸住宅=三大都市圏で2024年4月〜2025年3月に入居した世帯・月額家賃の平均83,381円と中央値74,000円・共益費の平均4,837円・平均世帯年収527万円(税込み)・世帯主の平均年齢38.3歳・平均居住人数1.9人・家賃の負担感「非常に負担感がある」8.3%と「少し負担感がある」45.6%の合計53.9%・住宅手当を受けている世帯27.6%)
- 窓口
- 国土交通省(政府統計の総合窓口 e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/file-download?statInfId=000040477855&fileKind=2
- UR賃貸住宅 お申込み資格(申込者本人の平均月収額が基準月収額以上=世帯は家賃82,500円未満で家賃の4倍・82,500円以上20万円未満で33万円・20万円以上で40万円/単身は家賃62,500円未満で家賃の4倍・62,500円以上20万円未満で25万円・20万円以上で40万円/平均月収額は課税対象の収入の原則過去1年間の合計÷12/貯蓄基準制度=家賃の100倍)
- 窓口
- 独立行政法人都市再生機構(UR都市機構)
- 確認日
- 確認先
- https://www.ur-net.go.jp/chintai/rent/requirements/
- 令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計 第107-2表 建築の時期別借家の1畳当たり家賃-全国(民営借家=1981〜1990年3,328円・2021年〜2023年9月5,187円)
- 窓口
- 総務省統計局(政府統計の総合窓口 e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040210035

