火災保険の相場はいくら?|戸建て・マンションの試算の例、保険料が決まるしくみ、地震保険の料率表、家計簿での月割り
 Move for People株式会社

火災保険の保険料には、全国で1つの決まった額はありません。建物の構造、建っている場所、築年数、付ける補償、保険金額で変わり、同じ家でも保険会社によって額が違います。
この記事では、保険料が決まるしくみと、この数年の保険料の引上げを、損害保険料率算出機構の資料で説明します。どの保険会社でも同じ額になる地震保険の料率表、国の統計の額、家計簿での月割りの書き方もまとめます。
家を買うので火災保険に入りますが、見積もりの額が高いのか安いのか分かりません。地震保険も付けると、いくら増えるのかも知りたいです。
試算で見る、戸建てとマンションの保険料
火災保険の保険料は、条件をそろえないと比べられません。民間の不動産の情報サイトが、一括見積もりサイトで5社の見積もりを取って並べた試算(2026年2月以降の契約のプラン)では、1年あたりの保険料は次のとおりでした。
- 東京都内の戸建て(築10年以内・T構造・130㎡・建物3,200万〜3,400万円・家財700万円・5年契約):地震保険なしで15,621円〜31,102円、地震保険ありで40,815円〜56,296円
- 東京都内のマンション(築30年・M構造・70㎡・建物1,000万円・家財500万円・5年契約・水災の補償なし):地震保険なしで7,000円〜13,412円、地震保険ありで25,600円〜30,858円
戸建ての幅には、水災の補償を付けるかどうかの差も入っていて、この試算では水災の補償だけで年8,000円〜1万2,000円ほど違いました。同じ条件でも保険会社で額が違うので、複数の見積もりで比べます。
この試算は1つの物件の例で、建物の場所や広さ、保険金額が違えば額も変わります。自分の家の額は、保険会社の見積もりで確かめます。マンションでは、共用部分の修繕に備えるお金も毎月かかります。国のガイドラインの目安と平均は修繕積立金の相場の記事にまとめています。
火災保険の保険料は、何で決まるか
火災保険は、火災や落雷、破裂・爆発のほか、台風や大雪、洪水などの自然災害、盗難や水濡れで、建物や家財に出た損害に保険金が支払われる保険です。地震や噴火、それによる津波の損害は火災保険では補償されず、地震保険を付けて備えます。
保険料は、保険金額に保険料率を掛けて出します。損害保険料率算出機構の説明では、保険料は保険金額に比例します。
保険料率は、2つの部分でできている
保険料率は、事故のときに支払う保険金に充てる「純保険料率」と、保険会社の経費などに充てる「付加保険料率」に分かれます。損害保険料率算出機構は、純保険料率の参考になる「参考純率」を出し、保険会社はそれを使うことも、直して使うことも、使わずに自社で出すこともできます。
付加保険料率は、保険会社がそれぞれ決めます。そのため、同じ建物・同じ補償でも、保険会社によって保険料が違います。
建物の構造と、建っている場所
参考純率には、リスクの違いに合わせた区分があります。建物の構造が違うと、火事のときの燃え広がり方や壊れやすさが違うためです。
- M構造:鉄筋コンクリート造などの耐火構造の共同住宅(マンションなど)
- T構造:M構造以外の耐火構造と、鉄骨造などの準耐火構造の建物
- H構造:M構造・T構造以外の建物(木造など)
台風や大雪などの自然災害の起こりやすさは、地域で違います。そのため、建物がある都道府県でも保険料率が分かれます。
築年数、広さ、保険金額
築年数の古い住宅は、電気や給排水の設備が古くなって、火事や水濡れ、台風での損壊のリスクが高いとされています。2021年の改定では、このリスクの違いが参考純率に反映されました。
建物が広いほど、また保険金額が高いほど、保険料は上がります。建物の保険金額は、同じ建物を建て直すのに要る額(再調達価額・新価)で決めるのが基本で、古くなった分を引いた額(時価)で決める形もあります。
家財の保険金額は、世帯主の年齢と家族の人数から目安を出す方法を示している保険会社があります。家財を多めに見積もるほど保険料も上がるので、今の家具や家電を買い直す額を目安に決めます。建物も家財も、実際の価値を超える保険金額にしても、その分の保険金は受け取れません。
洪水などの水災の料率は、市区町村ごとに5つ
水災の補償の料率は、2023年の改定で、市区町村ごとに1等地から5等地の5つに分けられました。火災や風災なども含めた料率の全体で見ると、いちばん高い地域といちばん低い地域の差は、約1.2倍です。
自分の住む市区町村が何等地かは、損害保険料率算出機構の「水災等地検索」で調べられます。等地は参考純率の区分で、実際の保険料の区分は保険会社によって違うことがあります。
保険会社の保険料に水災の区分が使われ始めたのは、多くの会社で2024年10月からです。自治体のハザードマップで洪水や土砂災害の起こりやすさを確かめてから、水災の補償を付けるかを決めます。
補償の範囲と、保険料を抑えるときの考え方
火事や落雷、破裂・爆発のほかに、風災・雪災、水災、水濡れ、盗難、破損・汚損などの補償を付けるほど、保険料は上がります。マンションの上の階なら水災の補償が要らないこともあるなど、住まいに合う補償を選びます。
損害が出たときに自分で負担する額(免責金額)を決めると、保険料は下がります。保険期間を長くし、まとめて一括で払うと、1年あたりの保険料が下がる保険会社が多いとされています。
保険料は、2021年と2023年に引き上げられた
損害保険料率算出機構は、住宅の火災保険の参考純率を、2021年に全国平均で10.9%、2023年に全国平均で13.0%引き上げました。自然災害による保険金の支払いが増えたことと、築年数の古い住宅が増えたこと、修理費が上がったことが背景に挙げられています。
2023年の改定の例では、建物2,000万円・家財1,000万円・築10年以上の場合、東京都の改定率は次のとおりでした。水災の料率を細分化したあとの改定率は、等地によって幅があります。
- M構造(マンションなど):水準の改定だけなら10.4%の引上げ。水災の細分化のあとは4.3%〜20.2%の引上げ
- T構造(鉄骨造など):13.3%の引上げ。細分化のあとは5.2%〜26.8%の引上げ
- H構造(木造など):6.3%の引上げ。細分化のあとは1.3%の引下げ〜19.0%の引上げ
これは参考純率の改定率で、実際の保険料の改定率とは違います。参考純率を使うかどうかと、新しい保険料をいつから使うかは、保険会社が決めます。
契約できる期間は、最長5年になった
2021年の改定で、参考純率を使える保険期間は、最長10年から最長5年に短くなりました。自然災害のリスクが将来どう変わるかを、長い期間で見積もるのが難しくなっているためです。保険会社の火災保険の保険期間が最長5年になったのは、2022年10月からです。
保険金額を建物2,000万円・家財1,000万円とした2021年の改定率の例では、いちばん上がったのは沖縄県の木造(H構造)の築10年以上で36.6%の引上げでした。いちばん下がったのは山口県の木造の築5年未満で、13.8%の引下げです。
長い期間の契約の保険料は、契約のときにまとめて払う形があります。5年ごとに契約を見直すことになるので、そのたびに保険料が変わることがあります。
地震保険の保険料は、どの保険会社でも同じ
地震保険は、火災保険に付けて契約する保険です。損害保険料率算出機構の説明では、全ての会員の保険会社が同じ基準料率を使っていて、保険料に利潤を入れていません。
そのため、建物の構造と都道府県、保険金額が同じなら、どの保険会社で入っても保険料は同じです。すでに火災保険に入っている人も、契約の途中から地震保険を付けられます。
保険金額は、火災保険の30〜50%
地震保険の保険金額は、火災保険の保険金額の30〜50%の範囲で決めます(地震保険に関する法律 第2条)。地震保険の上限は、建物が5,000万円、家財が1,000万円です(施行令 第2条)。
地震保険の対象は、住むための建物と家財です。1個または1組が30万円を超える貴金属や骨董、現金、有価証券、自動車は対象になりません。
1,000万円あたりの保険料は、都道府県と構造で決まる
財務省が示す地震保険の基本料率(令和4年10月1日以降に始まる契約)は、保険金額1,000万円あたり、1年につき次の額です。イ構造は主に鉄骨・コンクリート造、ロ構造は主に木造の建物で、耐火建築物・準耐火建築物・省令準耐火建物などはイ構造になります。
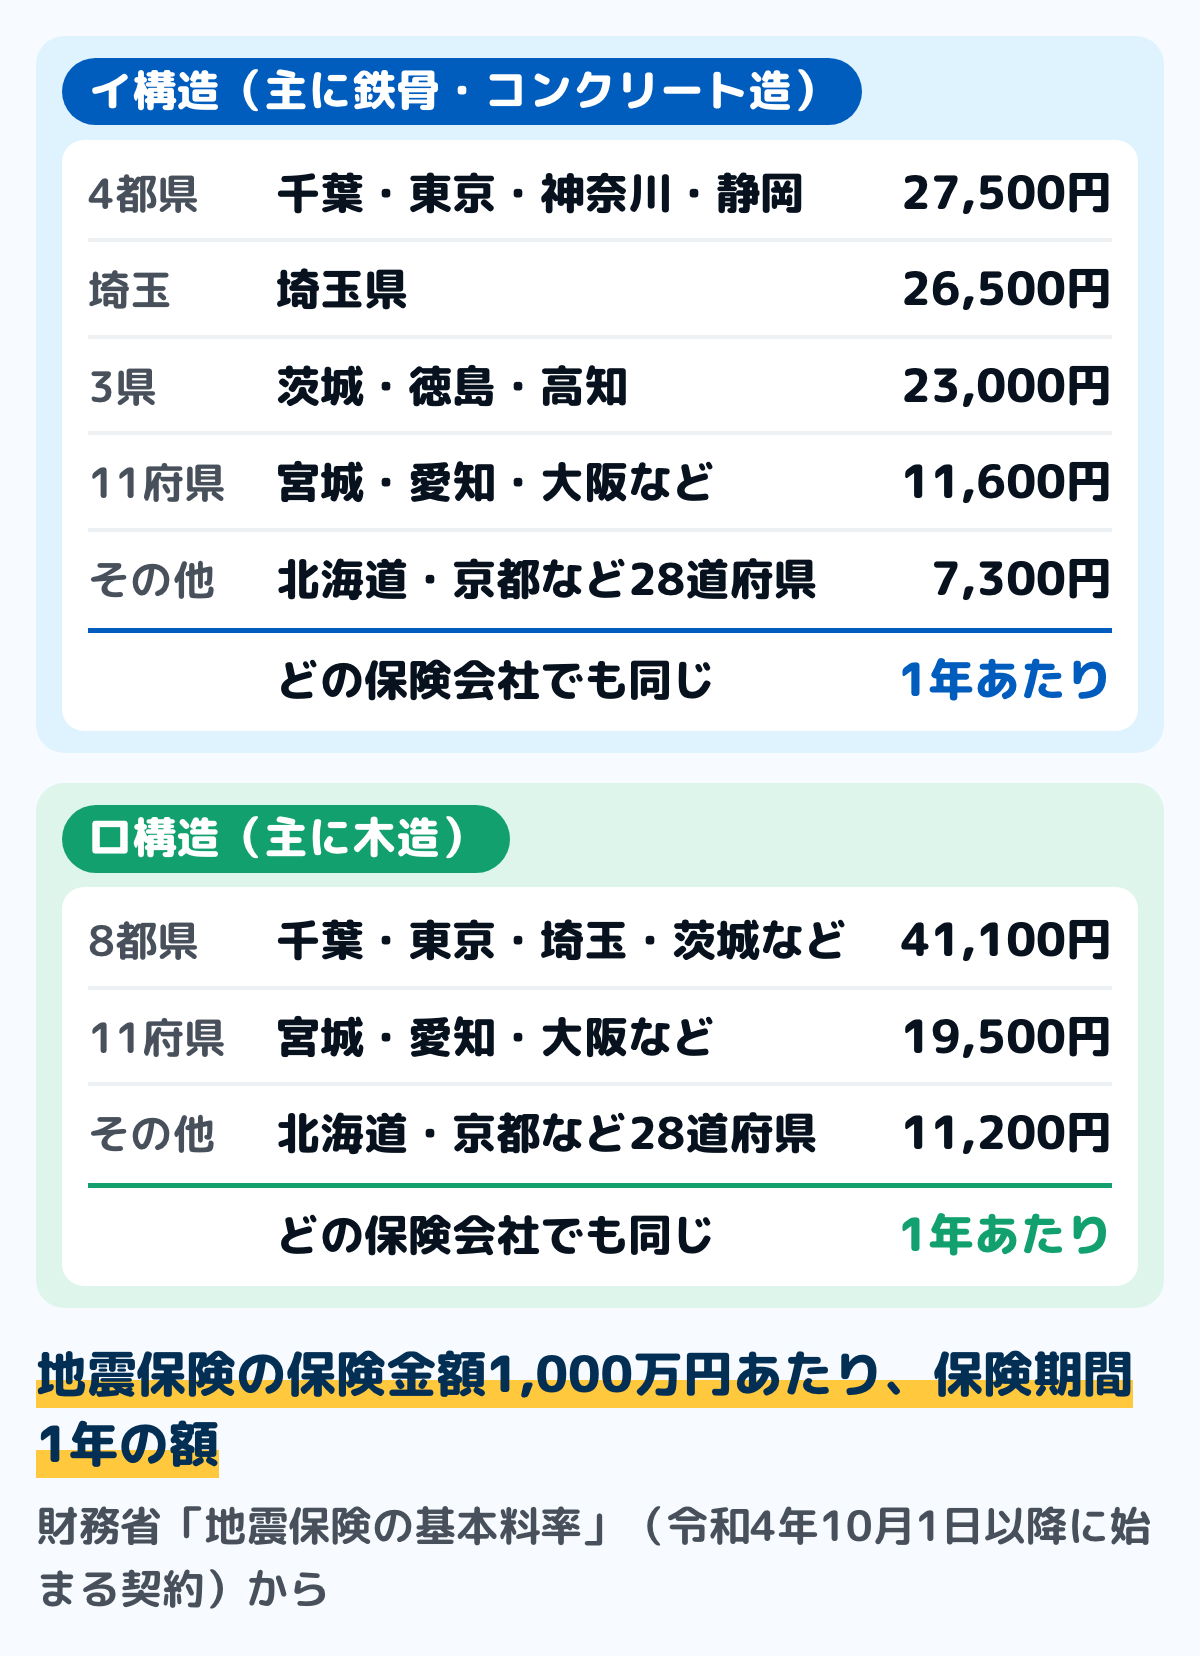
- 千葉県・東京都・神奈川県・静岡県:イ構造27,500円、ロ構造41,100円
- 埼玉県:イ構造26,500円、ロ構造41,100円
- 茨城県・徳島県・高知県:イ構造23,000円、ロ構造41,100円
- 宮城県・福島県・山梨県・愛知県・三重県・大阪府・和歌山県・香川県・愛媛県・宮崎県・沖縄県:イ構造11,600円、ロ構造19,500円
- そのほかの28道府県:イ構造7,300円、ロ構造11,200円
長い期間の契約と、割引
2年から5年の長い期間の契約は、1年の保険料に長期係数を掛けて出します。係数は、2年が1.90、3年が2.85、4年が3.75、5年が4.70です。
建物の建築年や耐震の性能によって、10%から50%の割引があります。割引は4種類で、重ねては使えません。
- 免震建築物割引:50%
- 耐震等級割引:耐震等級3は50%、2は30%、1は10%
- 耐震診断割引:10%
- 建築年割引:昭和56年6月1日以降に新築された建物は10%
地震保険の保険料の出し方(例)
愛知県の木造(ロ構造)の家で、火災保険の建物の保険金額を1,800万円とした例です。地震保険の保険金額を、その50%の900万円にすると、1年の保険料は19,500円×0.9で17,550円になります。
5年分をまとめて払うと、17,550円に長期係数4.70を掛けて82,485円で、1年あたり約16,500円です。下の月割りの図は、この割引を使わない額で置いています。
昭和56年6月1日以降の新築で建築年割引の10%が使えれば、1年契約なら17,550円×0.9で約15,800円です。5年一括なら82,485円×0.9で約74,200円、1年あたり約14,800円になります。
実際の保険料は、保険会社の見積もりで確かめます。家財にも地震保険を付けるときは、家財の保険金額で同じように出して足します。
賃貸に住む人の火災保険
賃貸の住まいでは、建物の火災保険は持ち主が入ります。借りる人が入るのは、自分の家財を補償する保険です。
賃貸向けの保険には、部屋を壊したときに大家への賠償に備える借家人賠償責任の補償や、ほかの人にけがをさせたときなどの個人賠償責任の補償を付ける形があります。保険の対象が家財なので、建物の築年数は保険料にあまり響かないとされています。
個人賠償責任の補償は、自転車の事故で相手にけがをさせたときの賠償にも使えることがあります。都道府県の条例で加入が義務かどうかは自転車保険は義務?にまとめています。
賃貸の契約では、入居や更新のときに保険への加入を求められることがあります。更新のときにかかるお金は更新料の相場にまとめています。
火災保険に入る義務はあるか
火災保険に入ることは、法律で義務になってはいません。ただ、住宅ローンを借りるときに、火災保険への加入を融資の条件にする金融機関があります。
隣の家からの火事で自分の家が燃えても、火元の人に重大な過失が無ければ、賠償を求められません(失火ノ責任ニ関スル法律)。自分の家の損害は、自分の火災保険で備えることになります。
年数がたった外壁の塗り替えのように、劣化を直す費用は保険金の支払いの対象になりません。外壁塗装の費用の見方と、「保険で無料」と勧める業者への注意は外壁塗装の費用の記事にまとめています。
国の統計で見る、火災保険と地震保険の保険料
総務省の家計調査は、火災保険や地震保険などの掛け捨ての保険料を、住居の中の「火災・地震保険料」に入れています。積み立ての性質がある火災保険の保険料は、預貯金と同じ側に数えるので、ここには入りません。
2025年の家計調査(二人以上の世帯・品目分類)では、火災・地震保険料は1世帯あたり年間14,310円でした。その年に払わなかった世帯も含めた平均なので、1件の契約の1年分の保険料としては読めません。
損害保険料率算出機構によると、2025年度に結ばれた火災保険の契約のうち、地震保険を付けた割合は全国平均で70.8%でした。前の年度より0.4ポイント増え、統計を始めた2001年度から見ていちばん高くなっています。
家計簿での書き方
火災保険と地震保険の保険料は、家計簿では住まいの費用の中に書きます。家計調査も、火災・地震保険料を住居の費用の1つとして数えています。
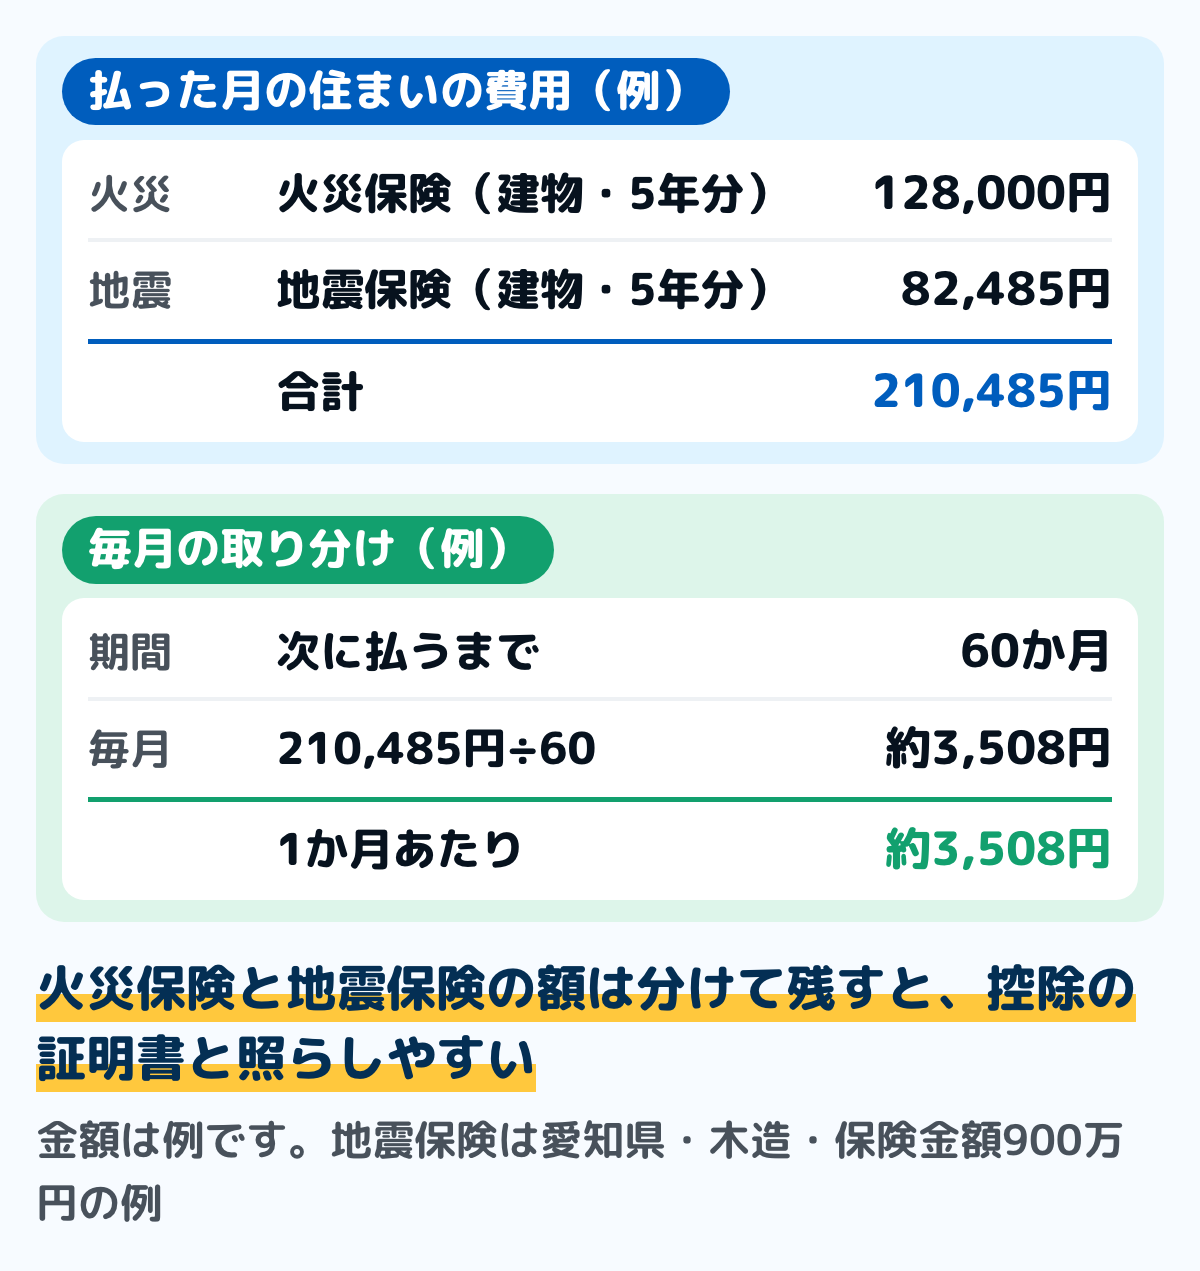
図は、火災保険と地震保険の5年分を、同じ月にまとめて払った例です。金額は例で、地震保険の額は上の愛知県の木造の家の例を使っています。
1年分・数年分をまとめて払ったら、月割りで取り分ける
火災保険は、1年ごとの払い込みか、数年分をまとめて払う形が選べることがあります。まとめて払う額は大きいので、払った月の支出に入れたうえで、次に払う月までの月数で割った額を毎月取り分けておきます。
5年分を一括で払った例なら、次の払い込みは5年後です。60か月で割った額を毎月取り分けると、更新の月に家計が崩れにくくなります。年に1回の支払いの拾い方は特別費は1年分の明細から拾うにまとめています。
引っ越しなどで途中で解約したときは、残りの期間の保険料の一部が戻ります。戻ったお金は、払ったときの住まいの費用の行とは別に、収入として書いておくと、あとで照らしやすくなります。
地震保険の部分は、控除の対象になる
地震保険の保険料は、年末調整か確定申告で地震保険料控除を受けられます。控除の対象は地震保険の部分で、火災保険の部分の保険料は入りません。
家計簿に書くときは、火災保険と地震保険の額を分けて残しておくと、控除の証明書と照らしやすくなります。控除の額と書き方は地震保険料控除はいくら?にまとめています。
よくある質問
Q火災保険の保険料は、どの保険会社でも同じですか
同じではありません。純保険料率の参考になる参考純率は損害保険料率算出機構が出していますが、使うかどうかと、経費に充てる付加保険料率は保険会社が決めます。
Q地震保険の保険料は、どの保険会社でも同じですか
同じです。全ての会員の保険会社が、損害保険料率算出機構の基準料率を使っています。
Q地震保険だけに入れますか
地震保険は火災保険に付けて契約するので、単独では入れません。すでに火災保険に入っていれば、契約の途中から付けられます。
Q一戸建ての火災保険は、年にいくらくらいですか
条件で大きく変わります。複数の保険会社の見積もりを並べた試算では、東京都の築10年以内の戸建てで、地震保険なしは年15,621円〜31,102円、地震保険ありは年40,815円〜56,296円でした。
Q火災保険は何年で契約できますか
参考純率を使える期間は、2021年の改定で最長5年になりました。地震保険の長い期間の契約も、2年から5年です。
まとめ
- 火災保険の保険料は、構造・所在地・築年数・広さ・補償・保険金額で決まり、保険会社でも違う
- 5社の見積もりを並べた試算では、東京都の築10年以内の戸建ては、地震保険なしで年15,621円〜31,102円
- 損害保険料率算出機構は、参考純率を2021年に平均10.9%、2023年に平均13.0%引き上げ、水災の料率を市区町村ごとに5区分にした
- 参考純率を使える保険期間は、最長5年
- 地震保険はどの保険会社でも同じ料率で、保険金額1,000万円あたり1年7,300円〜41,100円(令和4年10月1日以降の契約)
- 地震保険の保険金額は、火災保険の30〜50%で、建物5,000万円・家財1,000万円まで
- 賃貸では、借りる人は家財の保険に入り、借家人賠償責任の補償を付ける形がある
- 家計簿では住まいの費用に書き、まとめて払った保険料は月割りで取り分ける
この記事で参照した公的情報
- 火災保険参考純率(参考純率は純保険料率の参考値・保険会社は使う義務がない・付加保険料率は各社が算出・建物の構造と所在地で料率の区分がある・水災等地)
- 窓口
- 損害保険料率算出機構
- 確認日
- 確認先
- https://www.giroj.or.jp/ratemaking/fire/
- 火災保険参考純率 改定のご案内(2023年6月28日・住宅総合保険の参考純率を全国平均で13.0%引上げ・水災の料率を市区町村別に1〜5等地の5区分に細分化・較差は約1.2倍・建物2,000万円/家財1,000万円・築10年以上の改定率の例)
- 窓口
- 損害保険料率算出機構
- 確認日
- 確認先
- https://www.giroj.or.jp/ratemaking/fire/pdf/202306_announcement.pdf
- 火災保険参考純率 改定のご案内(2021年6月16日・住宅総合保険の参考純率を全国平均で10.9%引上げ・参考純率が適用できる期間を最長10年から最長5年に・築年数の古い住宅のリスクの反映・改定率の最大は沖縄県 H構造 築10年以上の36.6%、最小は山口県 H構造 築5年未満の13.8%の引下げ)
- 窓口
- 損害保険料率算出機構
- 確認日
- 確認先
- https://www.giroj.or.jp/ratemaking/fire/pdf/202105_announcement.pdf
- 地震保険基準料率(全ての会員保険会社が基準料率を使用・利潤を織り込んでいない・火災保険とあわせて契約・保険金額は火災保険の30〜50%)
- 窓口
- 損害保険料率算出機構
- 確認日
- 確認先
- https://www.giroj.or.jp/ratemaking/earthquake/
- 地震保険制度の概要(対象は居住用の建物と家財・火災保険の保険金額の30〜50%・建物5,000万円/家財1,000万円が限度・長期係数 2年1.90/3年2.85/4年3.75/5年4.70・4種類の割引10〜50%)
- 地震保険の基本料率(令和4年10月1日以降保険始期の地震保険契約・保険金額1,000万円あたり保険期間1年につき・都道府県別のイ構造とロ構造)
- 地震保険に関する法律 第2条第2項第4号(附帯される損害保険契約の保険金額の100分の30以上100分の50以下)・地震保険に関する法律施行令 第2条(居住用建物5,000万円・生活用動産1,000万円)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/341AC0000000073
- 火災保険契約のうち70.8%が地震保険を付帯(2025年度地震保険付帯率・2026年8月25日)
- 窓口
- 損害保険料率算出機構
- 確認日
- 確認先
- https://www.giroj.or.jp/news/2026/20260825.html
- 火災保険料の相場は年間いくら? 大手損害保険会社とネット系損害保険会社で、保険料を比較!【2026年最新版】(一括見積もりサイトで5社の見積もりを取った試算・2026年2月以降の契約プラン・東京都内の築10年以内の戸建て(T構造・130㎡・水災3等地・建物3,200万〜3,400万円・家財700万円・5年)と築30年のマンション(M構造・70㎡・水災1等地・建物1,000万円・家財500万円・5年・水災なし)の1年あたりの保険料)
- 窓口
- ダイヤモンド不動産研究所(民間の不動産の情報サイト)
- 確認日
- 確認先
- https://diamond-fudosan.jp/articles/-/1110737
- 失火ノ責任ニ関スル法律(明治32年法律第40号・民法 第709条は失火の場合には適用しない・重大な過失があるときは除く)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/132AC1000000040
- 家計調査 家計収支編 2025年 二人以上の世帯 第4-1表(品目分類・1世帯当たり年間の支出金額=火災・地震保険料14,310円)
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(住居の設備修繕・維持の火災・地震保険料=住宅総合保険・住宅火災保険・地震保険の掛け捨て型の保険料/積立型火災保険は非消費支出の側)