地震保険料控除はいくら?|所得税は最高5万円・住民税は2万5,000円。年末調整での書き方
 Move for People株式会社
地震保険料控除は、地震保険の保険料を払った人が、その年の所得から一定の額を差し引ける制度です。所得税と住民税の両方で受けられますが、差し引ける額の上限はそれぞれ違います。
この記事では、国税庁の案内をもとに、控除額の計算、対象になる保険とならない保険、年末調整の保険料控除申告書への書き方、税がいくら軽くなるかの例、家計簿での置き方をまとめます。控除額の表は、所得税と住民税を並べて示します。
火災保険と地震保険をセットで払っていますが、どちらの保険料が控除になるのか分かりません。年末調整の申告書のどの欄に書けばよいのかも迷います。
地震保険料控除は、地震の備えの保険料で受ける所得控除
国税庁の案内では、地震保険料控除は、特定の損害保険契約などの地震等損害部分の保険料や掛金を払ったときに受けられる所得控除です。平成18年の税制改正で、平成19年分から損害保険料控除がなくなり、地震保険料控除に変わりました。
会社員は年末調整で、自営業などで年末調整を受けない人は確定申告で受けます。住民税にも地震保険料控除があり、控除額は所得税とは別の表で決まります。
控除額は、所得税は最高5万円、住民税は最高2万5,000円
控除額は、その年に払った保険料の額で決まります。所得税と住民税で計算の表が違うので、両方を並べます。
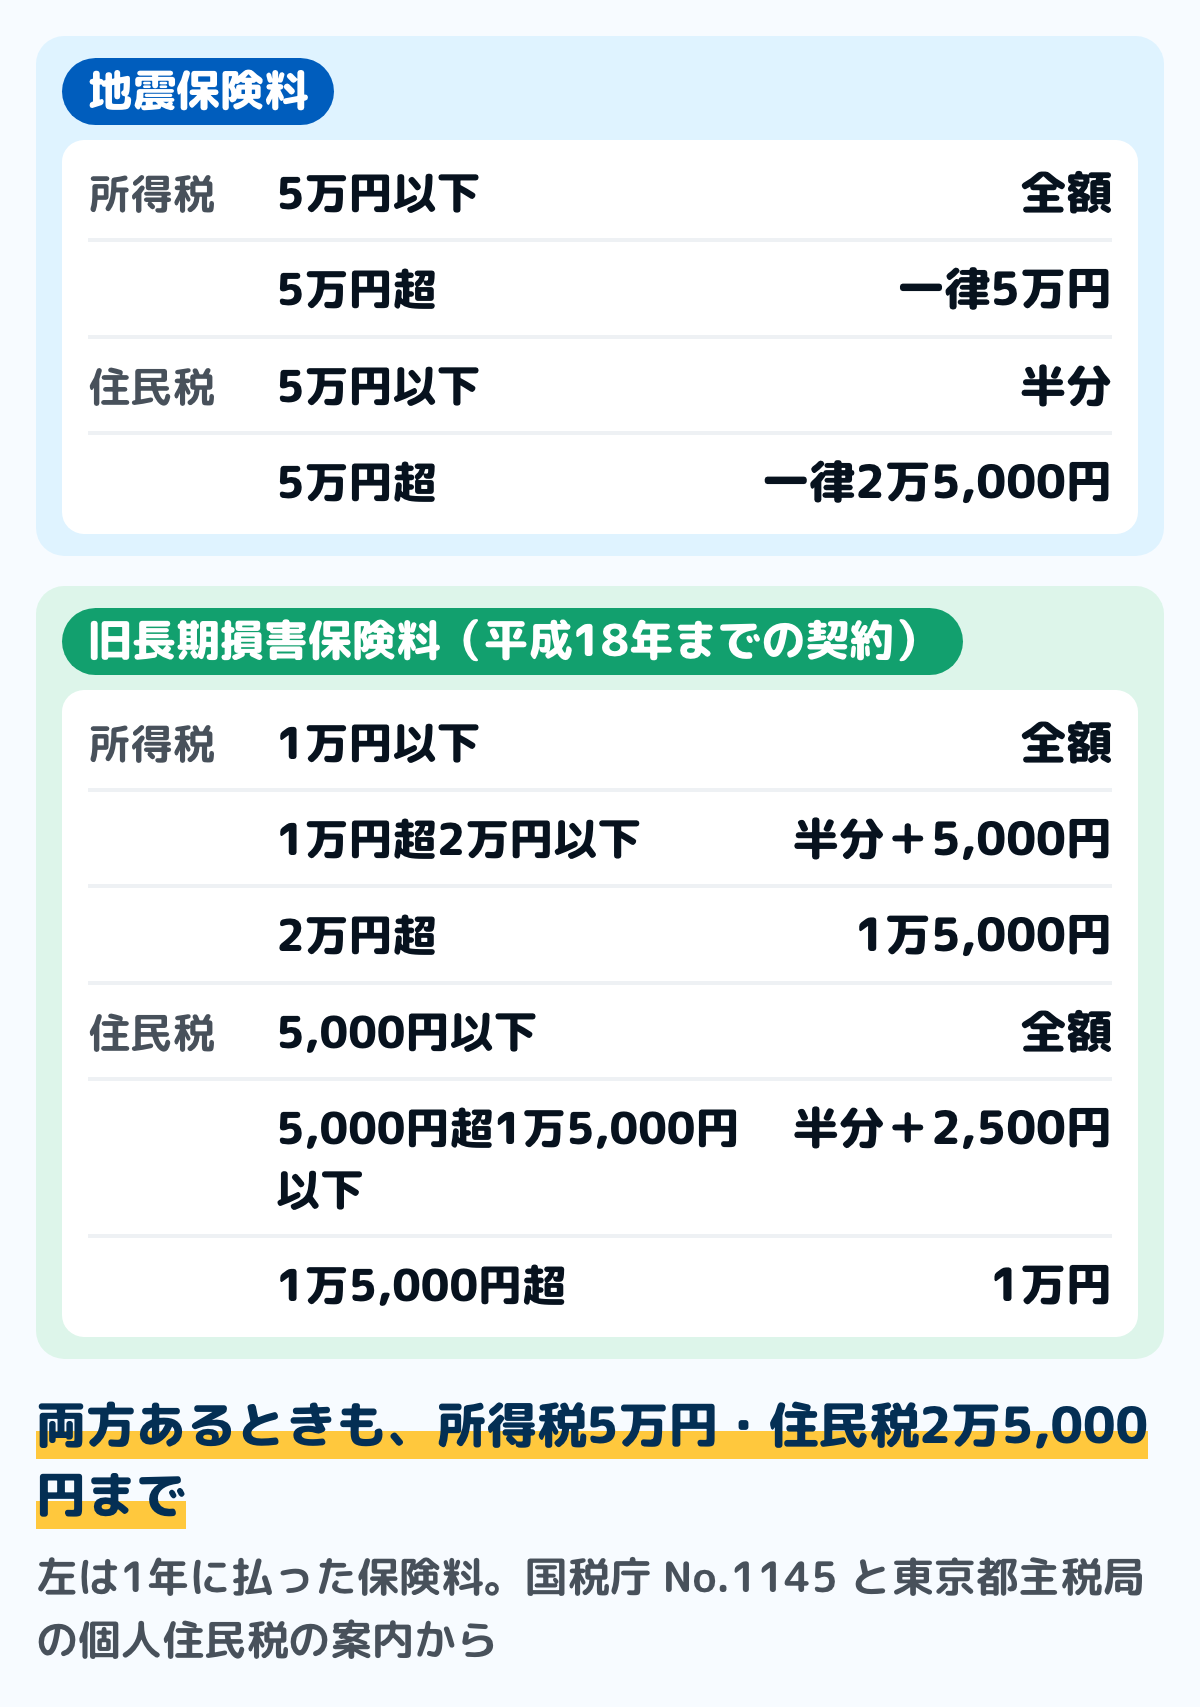
図は、国税庁の地震保険料控除の表と、東京都主税局の個人住民税の案内を1枚に並べたものです。住民税の表は地方税法で決まっていて、住む市区町村では変わりません。
所得税の控除額
国税庁 No.1145 では、その年に払った地震保険料が5万円以下なら、払った額の全額が控除額です。5万円を超えると、控除額は一律5万円になります。
たとえば年3万円の地震保険料なら、所得税の控除額は3万円です。年8万円払っていても、所得税の控除額は5万円で止まります。
住民税の控除額
住民税では、払った地震保険料の2分の1が控除額で、最高2万5,000円です。地方税法の第34条と第314条の2で決まっていて、東京都主税局の案内では「地震保険料の支払合計額×1/2(最高限度額25,000円)」とされています。
年3万円の地震保険料なら、住民税の控除額は1万5,000円です。5万円を超えて払うと、2万5,000円で止まります。
平成18年までの長期の損害保険は「旧長期損害保険料」
損害保険料控除がなくなった後も、経過措置として、古い長期の損害保険の保険料は地震保険料控除の対象にできます。国税庁の案内では、次の3つをすべて満たす契約が対象です。
- 平成18年12月31日までに結んだ契約(保険期間や共済期間の始まりが平成19年1月1日以後のものは除く)
- 満期返戻金などがあり、保険期間や共済期間が10年以上の契約
- 平成19年1月1日以後に、契約の変更をしていない契約
旧長期損害保険料の控除額は、所得税と住民税で次のとおりです。
- 所得税:1万円以下なら全額、1万円超2万円以下なら「払った額×2分の1+5,000円」、2万円を超えると1万5,000円
- 住民税:5,000円以下なら全額、5,000円超1万5,000円以下なら「払った額×2分の1+2,500円」、1万5,000円を超えると1万円
両方あるときは、合わせて同じ上限まで
地震保険料の契約と旧長期損害保険料の契約が別々にあるときは、それぞれで出した控除額を足せます。ただし、足した後も、所得税では5万円、住民税では2万5,000円を超えて差し引くことはできません。
1つの契約で両方を払っているときは、どちらか一方を選んで控除を受けます。国税庁の質疑応答事例では、1つの契約で地震保険料10,000円と旧長期損害保険料17,000円を払った例で、旧長期損害保険料で計算した13,500円のほうを控除額にできるとしています。
税はいくら軽くなるか(例)
控除額は、所得から差し引く額です。税がその額だけ減るわけではなく、減る税は、控除額に税率を掛けた額です。
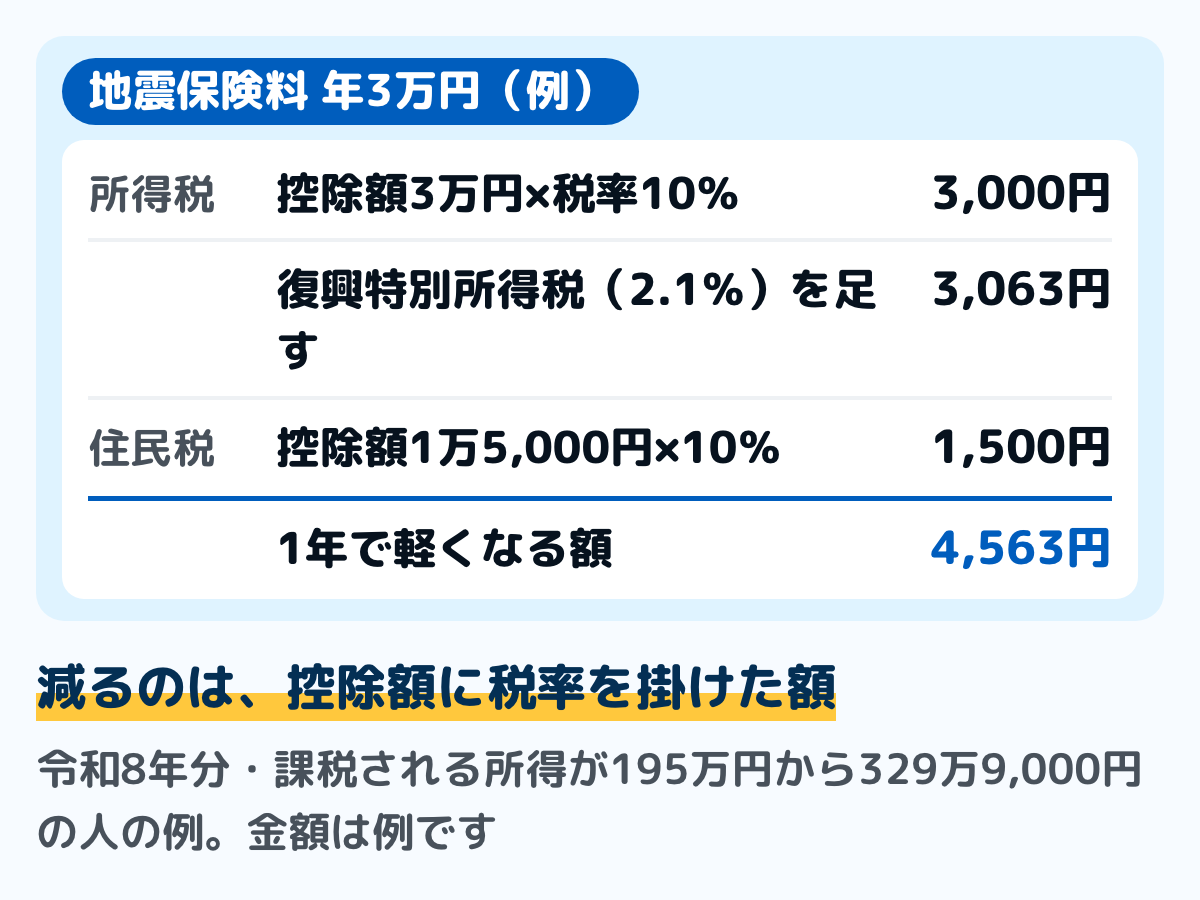
図は、令和8年分で地震保険料を年3万円払い、課税される所得金額が195万円から329万9,000円まで(所得税の税率10%)の人を置いた例です。所得税は3万円の10%で3,000円、これに2.1%の復興特別所得税を足すと3,063円軽くなります。
住民税は、控除額1万5,000円に所得割の税率10%を掛けて1,500円です。合わせて1年で4,563円になります。所得税の税率は課税される所得で5%から45%まで変わるので、軽くなる額も人によって違います。税率の表は所得税の計算方法にまとめています。
対象になる保険と、ならない保険
火災保険の保険料だけでは対象にならない
地震保険は、火災保険に付けて契約する形です。控除に使えるのは地震保険の部分の保険料で、火災保険の部分の保険料は含みません。
平成19年分から損害保険料控除がなくなったためです。火災保険だけに入っている人は、平成18年までの長期の契約で経過措置に当たる場合を除き、控除はありません。火災保険と地震保険の保険料がいくらかかるか、何で決まるかは火災保険の相場にまとめています。
対象になる家と家財
国税庁 No.1146 では、対象は、自分や生計を一にする配偶者・親族が持っている家で、常にその人たちが住んでいるものか、家具・じゅう器・衣服などの生活用の動産です。持ち家の建物だけでなく、賃貸住宅に住んでいる人の家財の地震保険も対象になります。
別荘や空き家、人に貸していて自分たちが住んでいない家は、常に住んでいる家ではないので対象になりません。門・塀・物置などの附属の建物は、住む家と一体で使っていれば住む家に含まれます。
店や事務所を兼ねた家
店舗併用住宅のように住む部分と事業の部分がある家は、住む部分の保険料だけが対象です。所得税基本通達では、家全体のおおむね90%以上を住むために使っているときは、その家の地震保険料の全額を対象にしてよいとしています。
共済も対象になる
地震保険料控除の対象は、損害保険会社の契約だけではありません。国税庁 No.1146 では、農業協同組合の建物更生共済や火災共済、消費生活協同組合連合会の火災共済・自然災害共済なども対象の契約として挙げています。
対象かどうかは、保険会社や共済から届く控除証明書で確かめられます。証明書に地震保険料の額が書かれていれば、その額を使います。
控除証明書の見方
控除証明書は、保険会社や共済から契約者に届きます。証明書には、地震保険料か旧長期損害保険料かの区分と、その年に払う保険料の額が書かれています。
5年分などをまとめて払った長期の契約では、その年に対象になるのは1年分に割った額です。毎年届く証明書にもその額が書かれているので、証明書の額をそのまま使います。
国税庁の通達では、前納した生命保険料などは、総額に「その年に来る払込期日の回数÷払込期日の総回数」を掛けた額を、その年に払った額としています(所得税基本通達76-3)。地震保険料の金額も、この取扱いに準ずるとしています(同77-7)。
証明書をなくしたときは、保険会社や共済に再発行を頼めます。電子データで受け取れる保険会社もあり、確定申告を e-Tax でするときに使えます。
年末調整での書き方
会社員は、年末調整で配られる「給与所得者の保険料控除申告書」の地震保険料控除の欄に書きます。国税庁の令和8年分の記載例をもとに、書く順番を並べます。
ステップ1控除証明書をそろえる5分
地震保険や、古い長期の損害保険・共済の控除証明書を契約ごとに集めます。生命保険料控除の証明書とまとめて、1か所に置いておきます。
ステップ2契約ごとに1行ずつ書き写す10分
証明書を見て、保険会社等の名称、保険等の種類(目的)、保険期間、契約者の氏名、保険の対象の家に住んでいる人や家財を使っている人の氏名を書きます。「地震」か「旧長期」かの区分に丸をし、その年に払った保険料を書きます。
ステップ3地震と旧長期に分けて足す5分
地震に丸をした行の保険料を足してⒷ欄に、旧長期に丸をした行の保険料を足してⒸ欄に書きます。Ⓑは最高5万円、Ⓒは1万円を超えると「Ⓒ×2分の1+5,000円」で最高1万5,000円にします。
ステップ4控除額を出して、証明書を添えて出す5分
ⒷとⒸを足した額が控除額で、最高5万円です。控除証明書を申告書に添えて、勤め先の期限までに出します。
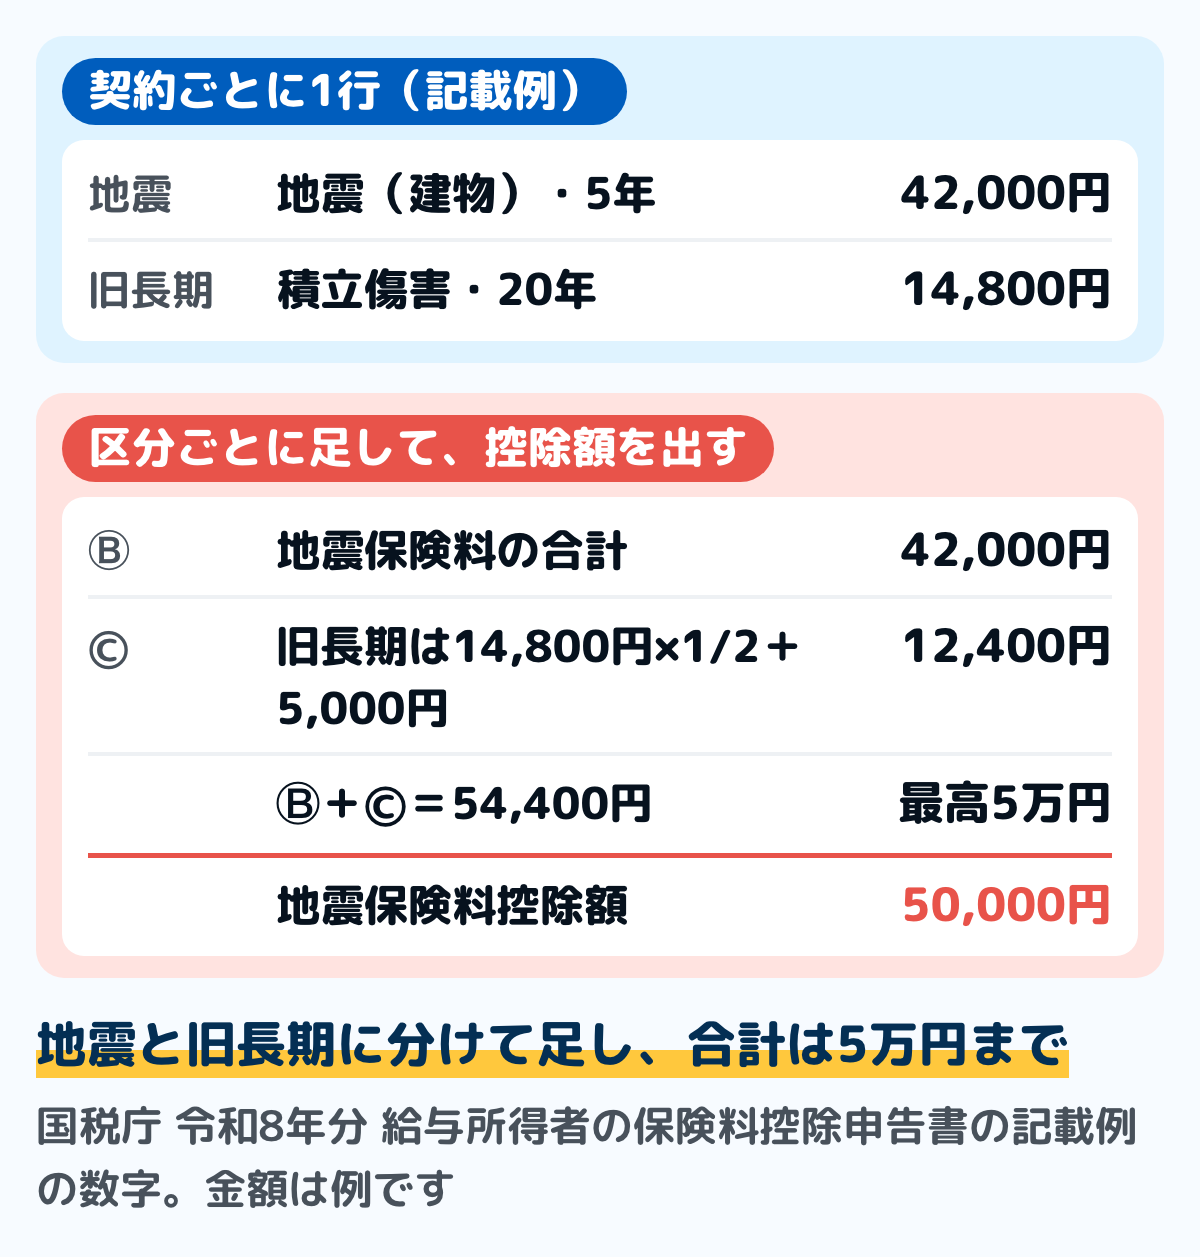
図は、国税庁の令和8年分の記載例の数字を並べたものです。地震保険料42,000円と、旧長期損害保険料14,800円から出した12,400円を足すと54,400円ですが、上限の5万円が控除額になります。
年末調整の3枚の書類の全体は年末調整の書き方にまとめています。同じ申告書の生命保険料控除の欄の書き方と計算表は、生命保険料控除はいくら?にあります。
確定申告で受けるとき
自営業の人や、年末調整に間に合わなかった人は、確定申告で受けます。確定申告書の第二表の保険料の欄に払った額を、第一表の地震保険料控除の欄に控除額を書きます。国税庁の案内では、控除証明書を添付するか、申告のときに見せます。
年末調整で控除を受けた人は、確定申告で証明書を出す必要はありません。確定申告の進め方は確定申告のやり方にまとめています。
年末調整で書き忘れた人も、確定申告をすれば控除を受けられます。確定申告の義務がない人の還付申告は、国税庁 No.2030 では、その年の翌年1月1日から5年間出せます。
家計簿での置き方
地震保険料は、年に1回払う契約や、5年分などをまとめて払う契約があります。毎月の支出に入れると、払った月だけ支出が大きく見えるので、特別費として分けておきます。
- 年払いの契約:年の保険料を12で割り、毎月取り分けておきます
- 5年分などの一括払い:払った額を年数で割り、1年分をさらに12で割って取り分けます
- 年末調整で戻った分:12月の給与の還付は、給料とは別の行に書きます
年払いの保険料を12か月分の明細から拾い出す手順は、特別費は思い出さずに明細から拾うにまとめています。家計簿の保険の行に「地震」「火災」と分けて書いておくと、控除証明書が届いたときに額を照らし合わせられます。
保険会社から届いた封筒の中に、地震保険料控除証明書が入っていないか探してみてください。「地震」か「旧長期」かの区分と、申告に使う額が書かれています。
迷いやすい場面
5年分を一括で払った
払った年にまとめて控除を受けるのではなく、1年分に割った額で毎年受けます。たとえば5年分8万円を一括で払ったなら、1年分は1万6,000円で、毎年届く控除証明書の額を毎年の年末調整に書きます。
夫婦の共有名義の家
控除を受けるのは、保険料を払った人です。家が夫婦の共有名義でも、同じ保険料で2人ともが控除を受けることはできません。
親の家の地震保険を払っている
生計を一にする親が持っていて、常に住んでいる家なら対象になります。生計が別の親の家は、国税庁 No.1146 の「自己や自己と生計を一にする配偶者その他の親族の所有する家屋」に当たらないので、対象になりません。
地震保険のほかに、地震の上乗せの保険に入っている
地震保険料控除の対象は、国税庁 No.1146 の条件に合う契約の地震等損害部分の保険料です。保険会社が独自に出している地震の上乗せの補償が対象になるかは、控除証明書に地震保険料として額が書かれているかで確かめます。
よくある質問
Q地震保険料控除で、いくら戻りますか
控除額に税率を掛けた額が軽くなります。地震保険料が年3万円で所得税の税率が10%の人なら、所得税が3,063円、住民税が1,500円で、合わせて4,563円です(前提は本文の例)。年末調整で戻るのは、このうち所得税の分です。
Q生命保険料控除と両方受けられますか
受けられます。生命保険料控除と地震保険料控除は別の控除で、同じ保険料控除申告書の別の欄に書きます。
Q火災保険だけでも控除になりますか
なりません。平成19年分から損害保険料控除がなくなり、控除の対象は地震保険の部分の保険料だけです。平成18年までに結んだ長期の契約で、経過措置の3つの要件をすべて満たす場合だけ、旧長期損害保険料として対象になります。
Q控除証明書が年末調整に間に合いません
保険会社に再発行や送付を頼み、間に合わなければ、その控除だけを翌年に確定申告で受けられます。確定申告の義務がない人の還付申告は、翌年1月1日から5年間出せます。
まとめ
- 地震保険料控除は、地震保険の部分の保険料を払った人が受ける所得控除
- 所得税は払った額の全額で最高5万円、住民税は半分で最高2万5,000円
- 平成18年までの長期の損害保険は、要件を満たせば旧長期損害保険料として対象で、所得税は最高1万5,000円
- 火災保険の部分は対象外。対象は自分や生計を一にする家族が持ち、常に住む家と、生活用の家財
- 会社員は保険料控除申告書の地震保険料控除の欄に書き、控除証明書を添えて出す
- 家計簿では、年払いや一括払いの保険料を特別費として月割りで取り分ける
控除証明書の「地震」か「旧長期」かの区分と額が分かれば、申告書の欄は埋まります。差し引けるのは、所得税で5万円まで、住民税で2万5,000円までです。
この記事で参照した公的情報
- No.1145 地震保険料控除(控除額の表・旧長期損害保険に係る経過措置の3つの要件・両方を払っている場合は選択・確定申告書への添付と年末調整)
- No.1146 地震保険料控除の対象となる保険や共済の契約(自己や生計を一にする親族の所有する常時居住の家屋・生活用動産・対象となる共済・証明書で確認)
- 所得税基本通達 法第77条《地震保険料控除》関係(併用住宅は居住部分だけ・門や塀などの附属建物・おおむね90%以上を居住に使う家屋は全額・77-7で支払った地震保険料の金額は76-3から76-7までの取扱いに準ずる)
- 質疑応答事例 地震保険料控除に関する経過措置(地震保険料10,000円と旧長期損害保険料17,000円の例で13,500円)
- 所得税基本通達 法第76条《生命保険料控除》関係 76-3(3)(前納した保険料は、総額×その年中に到来する払込期日の回数÷払込期日の総回数をその年に支払った金額とする。地震保険料には77-7で準用)
- 令和8年分 給与所得者の保険料控除申告書の記載例(地震保険料控除の欄・地震と旧長期の区分・Ⓑ最高50,000円とⒸ×1/2+5,000円の最高15,000円・合計の最高50,000円)
- 個人住民税(所得控除・地震保険料控除は地震保険料の支払合計額×1/2で最高25,000円・長期損害保険料控除は最高10,000円・両方で最高25,000円)
- 窓口
- 東京都主税局
- 確認日
- 確認先
- https://www.tax.metro.tokyo.lg.jp/kazei/life/kojin_ju
- 地方税法 第34条第1項第5号の3・第314条の2第1項第5号の3(住民税の地震保険料控除は前年に払った地震保険料の2分の1・2万5,000円まで)・地方税法等の一部を改正する法律(平成18年法律第7号)附則第5条第5項・第11条第5項(旧長期損害保険料は5,000円以下なら全額・超える分は1万円までの2分の1を足す・両方で2万5,000円まで)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- No.2260 所得税の税率(速算表・課税される所得金額195万円から329万9,000円までは10%・復興特別所得税2.1%)
- No.2030 還付申告(確定申告の義務のない人も申告で還付を受けられる・翌年1月1日から5年間提出できる)