生命保険料控除の計算方法と金額|早見の表と、税金がいくら減るか(新契約・旧契約・住民税)
 Move for People株式会社

生命保険料控除の額は、1年に払った保険料を区分ごとに計算式に当てはめて出し、足したものです。新契約なら1区分最高4万円、3区分の合計で最高12万円で、住民税は1区分最高2万8,000円・合計7万円までです。
控除額がそのまま戻るのではなく、減る税金は「控除額×税率」です。新契約の一般の生命保険料を年8万円超払い、所得税率が20%の人なら、所得税8,000円と住民税2,800円で年1万800円がめやすです(例・復興特別所得税を除く)。
新契約で、1つの区分に1年間に払った保険料ごとの控除額は次のとおりです(23歳未満の扶養親族の特例を使わない場合)。区分が2つ・3つある人は、区分ごとに出して足します。
| 年の保険料 | 所得税 | 住民税 |
|---|---|---|
| 1万円 | 1万円 | 1万円 |
| 2万円 | 2万円 | 1万6,000円 |
| 3万円 | 2万5,000円 | 2万1,000円 |
| 4万円 | 3万円 | 2万4,000円 |
| 6万円 | 3万5,000円 | 2万8,000円 |
| 8万円以上 | 4万円 | 2万8,000円 |
表の間の額は「生命保険料控除の計算式」で、減る税金は「控除で税金がいくら減るか」で、自分の数字に当てはめられます。旧契約の人と、新旧の両方に入っている人の式も、計算式の節にあります。
生命保険料控除の計算式
国税庁の案内では、区分ごとに「年間の支払保険料等」を計算式に当てはめ、出た額を合計したものが生命保険料控除額です。合計が12万円を超えるときは、12万円になります。
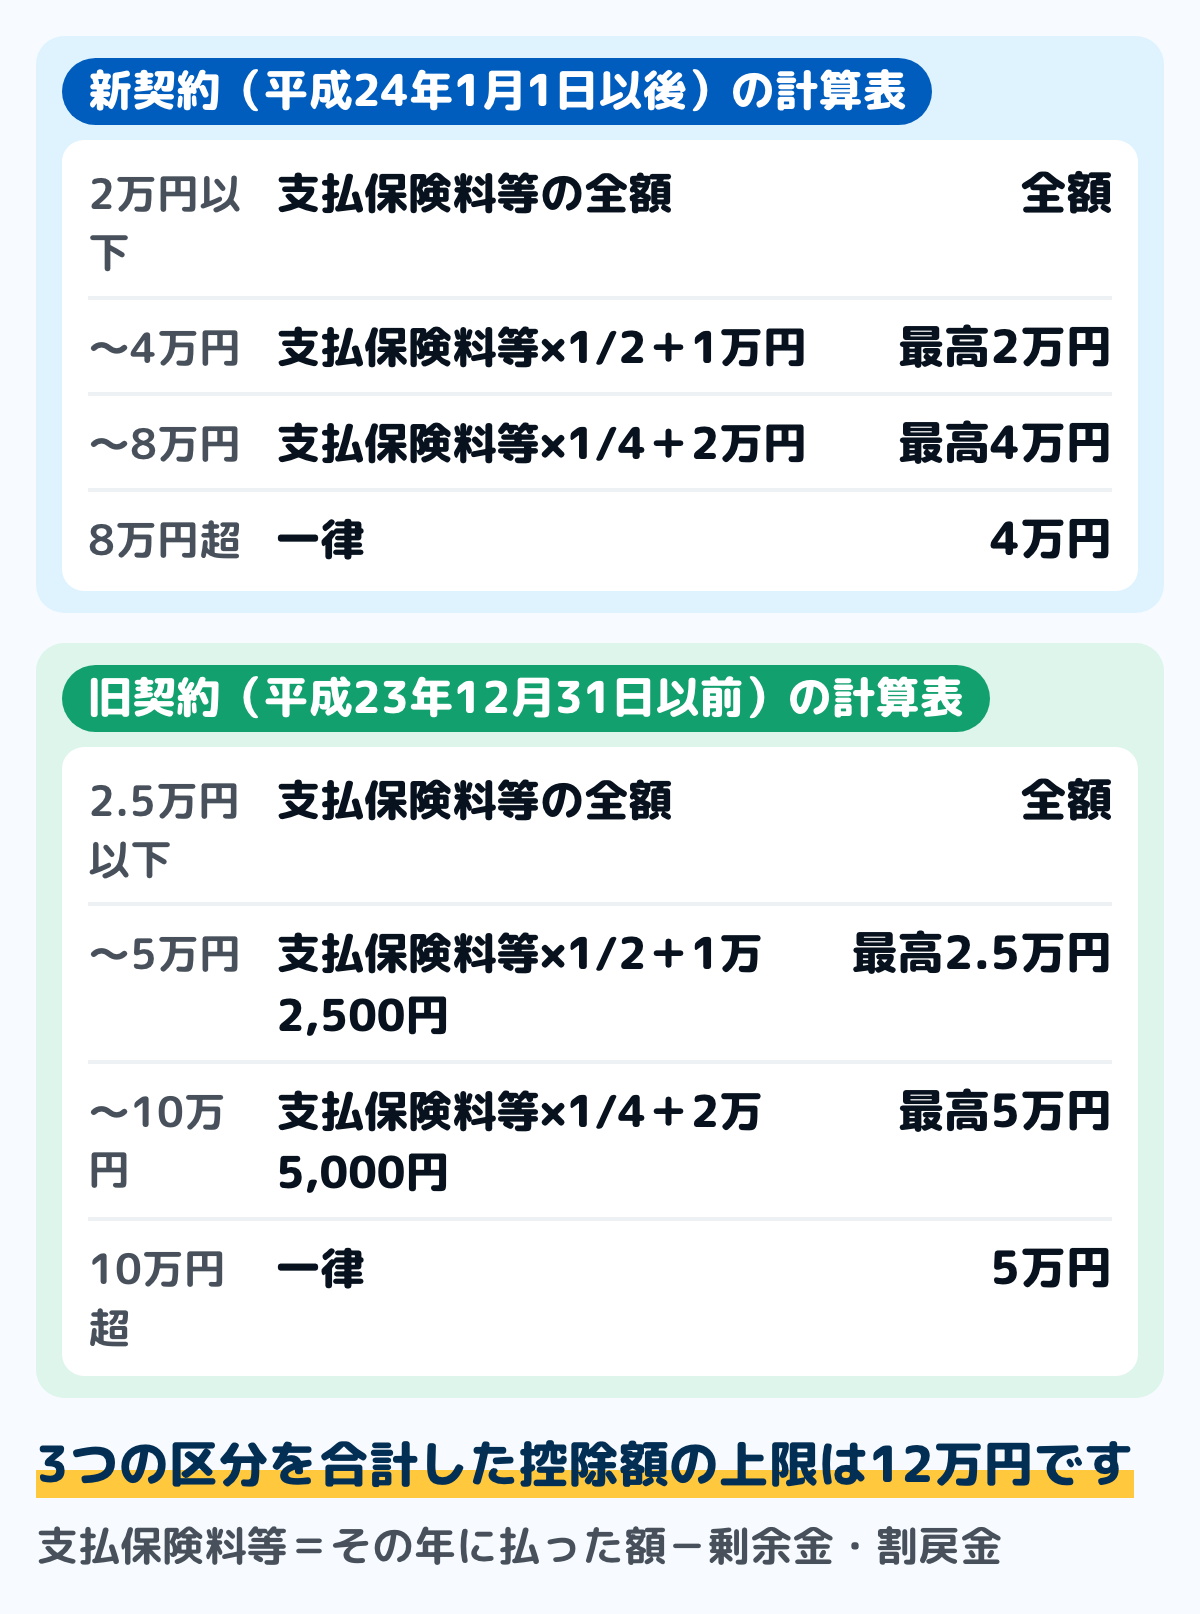
図は、新契約と旧契約の計算式です。新契約は平成24年1月1日以後に締結した契約、旧契約は平成23年12月31日以前に締結した契約で、新契約の式は次のとおりです。
- 2万円以下:払った額の全額
- 2万円超4万円以下:保険料×1/2+1万円
- 4万円超8万円以下:保険料×1/4+2万円
- 8万円超:一律4万円
旧契約は、2万5,000円以下が全額、5万円以下が×1/2+1万2,500円、10万円以下が×1/4+2万5,000円、10万円超が一律5万円です。旧契約の区分は、旧生命保険料と旧個人年金保険料の2つです。
支払保険料等は、その年に払った額から、その年に受けた剰余金や割戻金を引いた残りです。年の途中で解約した契約も、解約までに払った分はその年の控除の対象になります。
所得税法の条文は、4万円超8万円以下の式を「3万円+(保険料-4万円)×1/4」と書いています。整理すると「保険料×1/4+2万円」と同じ式で、どちらで計算しても答えは変わりません。
23歳未満の扶養親族がいる人の表(令和8年分・令和9年分)
令和8年分と令和9年分は、23歳未満の扶養親族がいる人の新生命保険料(一般の区分)だけ、別の表を使います。3万円以下は全額、6万円以下は×1/2+1万5,000円、12万円以下は×1/4+3万円、12万円超は一律6万円です。
23歳未満かどうかは、その年の12月31日の時点で判定します(租税特別措置法 第41条の15の5)。令和10年分からは、今の法令のままなら、一般の区分も最高4万円の表に戻ります。
ここでの扶養親族は、生計を一にする23歳未満(令和8年分は平成16年1月2日以後の生まれ)の親族で、その年の合計所得金額の見積額が62万円以下(給与だけなら給与の収入が136万円以下)の人です。配偶者は入りません。令和8年11月30日以前に年末調整をするときは、62万円を58万円、136万円を123万円と読み替えます。
扶養控除と違い、この特例は夫婦のどちらか1人だけという制限がありません。共働きの夫婦の間に23歳未満の子が1人いれば、夫も妻も、それぞれの一般の生命保険料にこの表を使えます。年末調整では、保険料控除申告書の「☆年齢23歳未満の扶養親族」の欄に、その子の氏名などを書きます(2人以上いても1人を書けば足ります)。
一般の区分が6万円まで広がっても、3区分の合計の上限は12万円のままです。6万円+4万円+4万円で14万円にはならず、12万円で止まります。介護医療と個人年金の表は、この特例でも変わりません。
新契約と旧契約の両方に入っているとき
同じ区分に新旧の両方があるときは、旧契約の年間の保険料が6万円を超えるかで分かれます。6万円を超えれば旧契約の式だけで出して最高5万円、6万円以下なら新旧それぞれの式で出して足し、最高4万円です。
旧契約の式に6万円を当てはめると、ちょうど4万円になります(6万円×1/4+2万5,000円)。6万円を超える旧契約は、それだけで新旧を足したときの上限4万円を超えるので、旧契約の式だけで出すほうが控除が大きくなります。
令和8年分と令和9年分に23歳未満の扶養親族がいる人は、一般の区分の新旧を足したときの上限が6万円になります。旧契約だけで出す場合の上限も、国税庁の案内では6万円です。
控除は3つの区分に分かれる
新契約の控除は、一般の生命保険料・介護医療保険料・個人年金保険料の3つの区分に分かれ、区分ごとに計算します。区分は主契約や特約の保障の中身で決まり、1つの契約に保障が複数あるときは、主な保障で決まります。
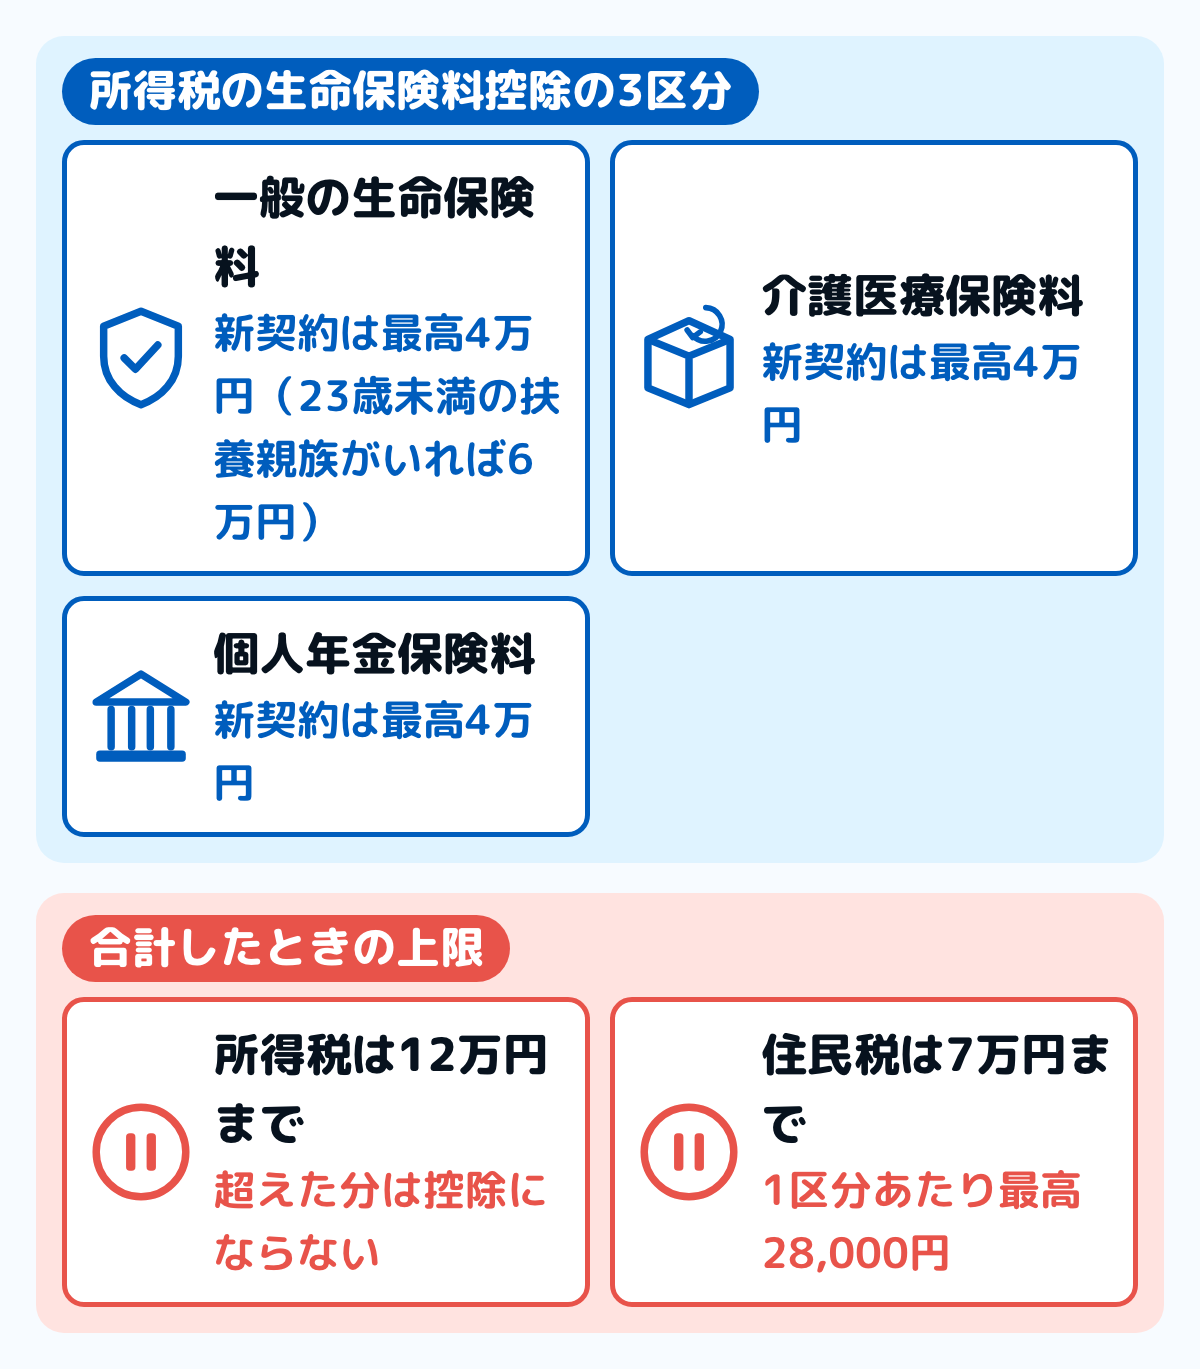
図は、3つの区分と合計したときの上限です。医療保険やがん保険は、新契約なら介護医療保険料の区分に入ります。旧契約の医療保険や介護保険の保険料は、旧生命保険料に含まれます。
対象になる契約・ならない契約
対象になるのは、保険金の受取人のすべてが、保険料を払う人かその配偶者その他の親族である契約です。契約者が誰かは問われないので、妻が契約者の保険料を夫が払っていれば、夫の控除になります。
保険期間が5年未満の貯蓄保険や貯蓄共済、傷害保険契約、財形の契約、外国の保険会社と国外で結んだ契約などは対象外です。年金の受取人や払込みの期間などの条件を満たす契約だけが、個人年金保険料の区分に入ります。
証明書が届かない契約や、区分が分からない契約は、保険会社に確かめてください。証明書には、区分と新旧の別が書かれています。
住民税の控除は別の計算式で、合計7万円まで
住民税の生命保険料控除は、1区分の上限が2万8,000円で、3区分の合計は7万円までです。相模原市の案内では、住民税の新契約の式は次のとおりです。
- 1万2,000円以下:払った額の全額
- 1万2,000円超3万2,000円以下:保険料×1/2+6,000円
- 3万2,000円超5万6,000円以下:保険料×1/4+1万4,000円
- 5万6,000円超:一律2万8,000円
住民税の旧契約は、1万5,000円以下が全額、4万円以下が×1/2+7,500円、7万円以下が×1/4+1万7,500円、7万円超が一律3万5,000円です。住民税の式は地方税法で決まっていて、住んでいる市区町村で変わりません。
1区分の2万8,000円を3つ足すと8万4,000円ですが、住民税の合計の上限は7万円です。所得税は3区分とも上限ならちょうど12万円に届くのに、住民税は3区分目の途中で頭打ちになります。
23歳未満の扶養親族がいる人の6万円の表は所得税の特例で、相模原市の案内と地方税法 第314条の2の住民税の表には出てきません。住民税は年末調整か確定申告の内容をもとに市区町村が計算するので、別に申告する必要はありません。
控除で税金がいくら減るか
減る税金のめやすは「控除額×自分の税率」です。住民税の所得割の税率は、総務省の案内では10%で、所得税は課税される所得金額で5%から45%の7段階に分かれます。
国税庁の速算表では、課税される所得金額が195万円未満で5%、330万円未満で10%、695万円未満で20%、900万円未満で23%です。会社員なら、源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引くと、課税される所得金額の見当がつきます。
計算の例
例として、課税される所得金額が400万円(所得税率20%)で、新契約の一般の生命保険料を年6万円、医療保険を年3万円払っている人で計算します。所得税の控除は3万5,000円と2万5,000円で6万円、住民税の控除は2万8,000円と2万1,000円で4万9,000円です。
減る税金は、所得税が6万円×20%で1万2,000円、住民税が4万9,000円×10%で4,900円、合わせて年1万6,900円です(数字は例・復興特別所得税を除く)。医療保険の分だけを見ると、年3万円の保険料で減る税金は7,100円です。
3区分とも上限まで受けたときの早見
3区分とも上限まで控除を受けると、所得税12万円・住民税7万円です。住民税の分はどの税率の人も7,000円で、所得税率ごとの減る額は次のとおりです(復興特別所得税を除く)。
| 税率 | 所得税 | 合計 |
|---|---|---|
| 5% | 6,000円 | 1万3,000円 |
| 10% | 1万2,000円 | 1万9,000円 |
| 20% | 2万4,000円 | 3万1,000円 |
| 23% | 2万7,600円 | 3万4,600円 |
課税される所得金額が税率の境目に近いと、控除で下の税率に移り、減る額がこの表より少なくなることがあります。所得税の分は年末調整か確定申告で精算され、住民税の分は翌年度の税額に反映されます。
控除証明書の見方と、申告書に書く額
用意するのは、保険会社から届く生命保険料控除証明書です。証明書には、区分(一般・介護医療・個人年金)と新旧の別、払った額が書かれています。
年末調整の保険料控除申告書には、証明書の「申告額」(12月まで払った場合の見込みの額)を、区分と新旧ごとに写します。上限を超えて払っていても書くのは払った額で、控除額はその額を計算式に当てはめて出します。
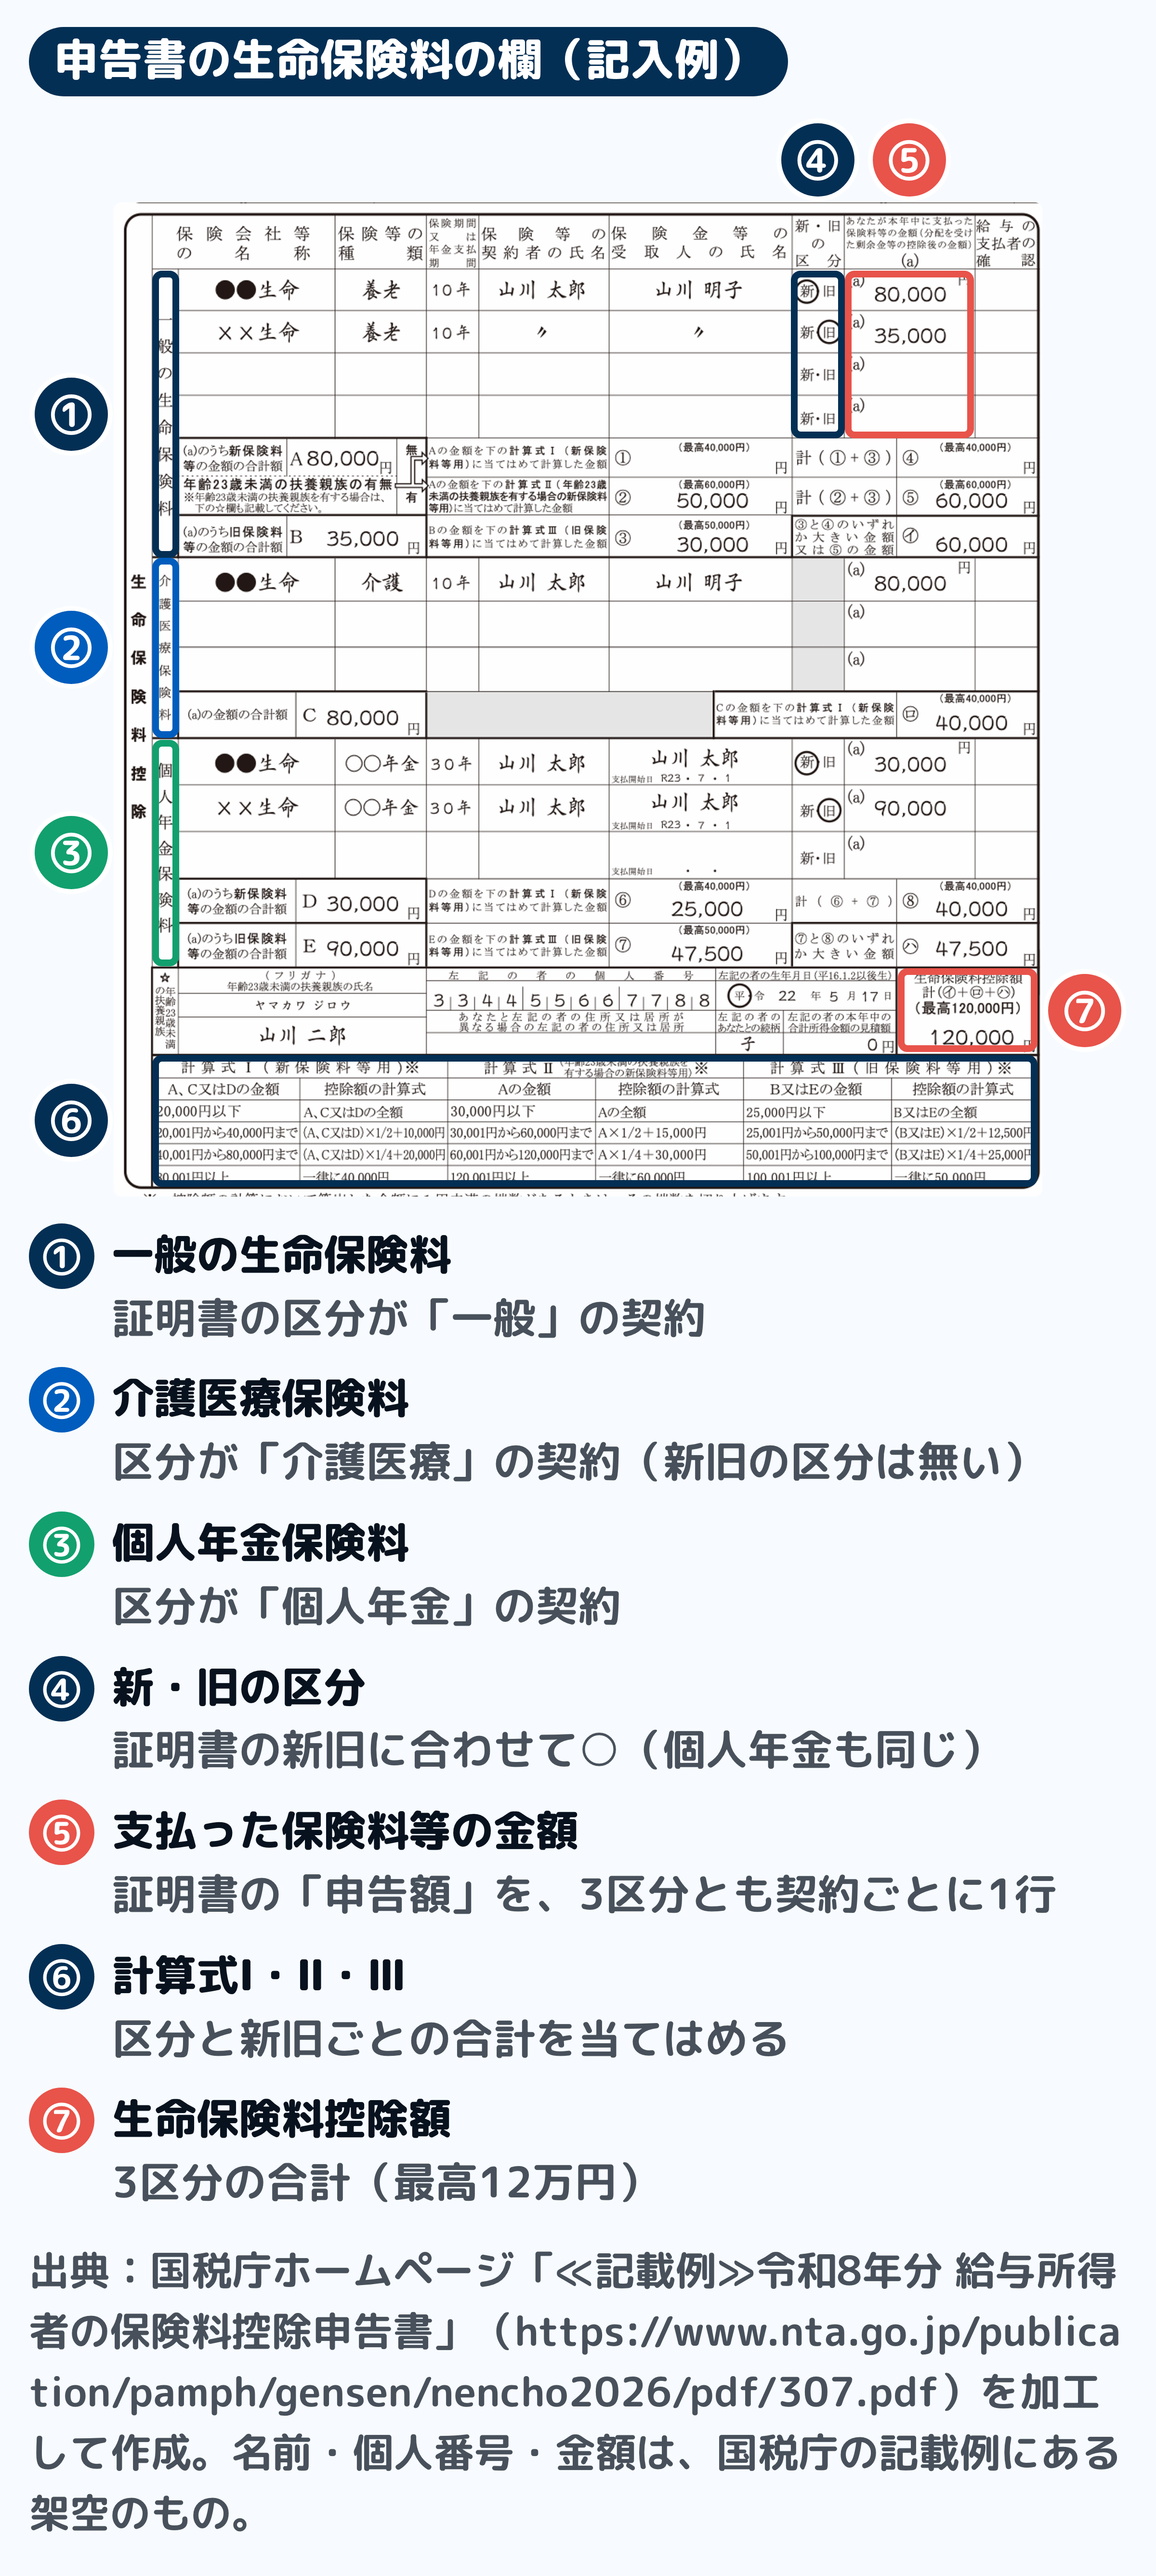
出典:国税庁「≪記載例≫令和8年分 給与所得者の保険料控除申告書」(https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/307.pdf)
証明書の区分で、図の①〜③のどの欄に書くかが決まります。④で新旧に○を付け、⑤に申告額を写したら、区分と新旧ごとの合計を⑥の計算式に当てはめ、⑦に3区分の合計を書きます。
会社員は申告書に証明書を添えて勤め先に出し、自営業の人や年末調整で出し忘れた人は、住所地の税務署への確定申告で受けます。確定申告では、旧契約で年間保険料が9,000円以下のものと、年末調整で控除を受けたものは、証明書の添付や提示が要りません。
書き方の流れは年末調整の書き方、確定申告の手順は確定申告のやり方にまとめています。同じ申告書の地震保険料控除は地震保険料控除はいくら?、同じ年末調整で受ける住宅ローン控除も合わせて確かめられます。
保険料を家計簿に置く
生命保険料は、毎月か毎年決まった額が出ていく固定費です。家計簿の固定費の書き方にならって契約ごとに一覧にし、区分と新旧も書き添えておくと、次の年に申告書を書くときに照らし合わせやすくなります。
年払いの契約は、その月だけ大きな支出になります。特別費の表に月と額を書いておくと、赤字に見える月の理由が分かります。
迷いやすい場面
証明書をなくした
保険会社に連絡すると、再発行を受けられます。年末調整に間に合わないときは、確定申告で受けることもできます。
年の途中で解約した
国税庁の案内では、解約までに払った保険料は、その年の控除の対象です。受け取った解約一時金は原則として一時所得で、払った保険料から差し引く必要はありません。
離婚して、受取人が元の配偶者のまま
受取人のすべてが、自分か配偶者その他の親族でないと、控除の対象になりません。国税庁の案内では、離婚後に受取人を元の妻のままにしていた期間の保険料は対象外で、子に変えたあとの分から対象に戻るとされています。
対象かどうかは、保険料を払った時の受取人で判定されます。受取人を変える手続きは生命保険の受取人変更にまとめています。
社会保険料控除と混ざる
健康保険や年金の保険料は社会保険料控除で、生命保険料控除とは別の控除です。社会保険料控除は払った額の全額が控除され、計算式で頭打ちになりません(社会保険料控除)。
よくある質問
Q生命保険料控除はいくらですか
新契約なら1区分あたり最高4万円、3つの区分を合計して最高12万円です。令和8年分と令和9年分は、23歳未満の扶養親族がいる人の一般の区分が最高6万円ですが、合計の上限は12万円のままです。
Q医療保険の控除額はいくらですか
新契約の医療保険は介護医療保険料の区分で、年8万円を超えると所得税の控除は一律4万円です。住民税は5万6,000円を超えると2万8,000円で、旧契約の医療保険は旧生命保険料として計算します。
Q保険料をいくら払えば上限になりますか
新契約は1区分の保険料が年8万円を超えると、所得税の控除が上限の4万円になります。住民税は5万6,000円を超えると上限の2万8,000円で、旧契約は所得税が10万円超、住民税が7万円超です。
Q控除で税金はいくら戻りますか
めやすは「控除額×税率」です。3つの区分とも上限まで受けると、所得税率10%の人で所得税1万2,000円と住民税7,000円の1万9,000円です(復興特別所得税を除く)。
Q令和8年分から何が変わりましたか
令和8年分と令和9年分は、23歳未満の扶養親族がいる人の新生命保険料に、12万円超で一律6万円の表が使われます。令和10年分からは、今の法令のままなら最高4万円に戻ります。
この記事で参照した公的情報
- 生命保険料控除(令和8年4月1日現在法令等・3つの区分・合計の上限12万円・新契約と旧契約の計算表・令和8年分以降の23歳未満の扶養親族を有する場合の新生命保険料の表・新旧の双方に加入している場合の控除額(旧が6万円超なら旧だけで最高5万円、6万円以下なら新旧の合計で最高4万円、23歳未満の扶養親族を有する場合はどちらも最高6万円)・支払保険料等の意味・旧契約で年間保険料9,000円以下と年末調整で受けたものは証明書の添付が不要・申告先は所轄税務署または勤務先)
- 窓口
- 国税庁(タックスアンサー No.1140)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
- 令和8年分 給与所得者の保険料控除申告書(裏面「年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例についてのご注意」=「☆年齢23歳未満の扶養親族」欄に氏名等を記載(2人以上なら1人の記載で差し支えない)・年齢23歳未満の扶養親族は生計を一にする年齢23歳未満(平成16年1月2日以後生)の親族(配偶者・青色事業専従者として給与の支払を受ける人・白色事業専従者を除く)で本年中の合計所得金額の見積額が62万円以下(給与だけなら給与の収入金額136万円以下)・夫婦共働き世帯でも同一世帯内のいずれか1人にのみ適用という制限は無く夫婦双方が特例を受けられる/令和8年11月30日以前に年末調整を行う場合は62万円を58万円、136万円を123万円に読み替える=A2-3 給与所得者の保険料控除の申告の頁)
- 生命保険料控除のQ&A(契約者が誰かは要件でなく、妻が契約者の保険料を夫が払えば夫の控除の対象/年の中途で解約しても解約までに払った保険料は対象・解約一時金は原則として一時所得/受取人が離婚した妻の期間の保険料は対象外・判定は保険料を支払った時の現況)
- 窓口
- 国税庁(タックスアンサー No.1140 Q&A)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140_qa.htm
- 生命保険料控除の対象となる保険契約等(保険金等の受取人のすべてを払込みをする人またはその配偶者その他の親族とする契約・保険期間5年未満の貯蓄保険や貯蓄共済・傷害保険契約・財形の契約・外国の保険会社等と国外で締結した契約などは該当しない・個人年金保険料の要件)
- 窓口
- 国税庁(タックスアンサー No.1141)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1141.htm
- 租税特別措置法 第41条の15の5(年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例=令和8年分又は令和9年分・新生命保険料の表を3万円・6万円・12万円の区切りと上限6万円に読み替え・23歳未満かどうかはその年12月31日の現況で判定)・所得税法 第76条(新生命保険料の式・合計の上限12万円)(今の版と2027-01-01・2030-01-01施行の未施行の版)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- 所得控除(市・県民税の生命保険料控除=新契約の計算表・1区分あたり最高28,000円・合計適用限度額7万円・旧契約の計算表・新旧の両方の場合)
- 地方税法 第314条の2 第1項第5号(市町村民税の生命保険料控除の式・合計の上限7万円)(2027-01-01施行の版)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 社会保険料控除(生命保険料控除と別の控除であること)
- 窓口
- 国税庁(タックスアンサー No.1130)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1130.htm
- 所得税の税率(令和8年4月1日現在法令等・速算表・課税される所得金額ごとの税率5%〜45%の7段階)
- 窓口
- 国税庁(タックスアンサー No.2260)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 個人住民税(所得割の税率10%=道府県民税4%・市町村民税6%)

