社会保険料控除とは|年末調整で書くのは自分で払った分だけ。国民年金は控除証明書を添える
 Move for People株式会社
社会保険料控除は、その年に払った社会保険料の全額を所得から引く控除です。生命保険料控除のような上限はなく、払った額がそのまま控除の額になります。
この記事では、対象になる保険料、家族の分を払ったときの扱い、年末調整の申告書で書く欄と書かない分を、国税庁と日本年金機構の原文で確かめてまとめます。国民年金保険料の控除証明書、国民健康保険料・介護保険料・後期高齢者医療保険料の扱い、家計簿で1年に払った保険料を拾う手順まで書きます。
保険料控除申告書の社会保険料の欄に、何を書けばよいのか分かりません。給料から引かれている分も書くのか迷います。
社会保険料控除は、払った保険料の全額を所得から引く
国税庁のNo.1130では、控除できる金額は「その年に実際に支払った金額または給与や公的年金から差し引かれた金額の全額」です。対象になる主な保険料は次のとおりです。
- 健康保険・厚生年金保険・雇用保険の保険料:会社員が給与から引かれているもの
- 国民年金保険料・国民年金基金の掛金:付加保険料を含む
- 国民健康保険料(国民健康保険税)
- 介護保険料:40歳から64歳は医療保険の保険料と一緒に、65歳からは市区町村に納める
- 後期高齢者医療保険料:75歳から
このほか、共済組合の掛金、農業者年金の保険料なども対象です。住民税でも同じで、日本年金機構の案内では、納めた国民年金保険料は所得税や個人住民税の計算上、全額が社会保険料控除の対象になるとしています。
控除で下がる税の額は、控除の額に税率をかけた分です。所得税の税率は課税所得に応じて5%から45%、住民税の所得割は標準税率で10%です。
たとえば控除が20万円増えて所得税率5%の人なら、所得税1万円と住民税2万円が下がる目安です。この数字は例で、復興特別所得税は含めていません。
民間の保険会社の医療保険や個人年金の保険料は、社会保険料控除ではなく生命保険料控除の対象です。欄も上限も違うので、控除証明書の差出人を見て分けます。生命保険料控除の上限は生命保険料控除はいくら?にまとめています。
家族の分を払えば、払った人の控除になる
所得税法 第74条では、自分の分だけでなく、「自己と生計を一にする配偶者その他の親族の負担すべき社会保険料」を払った場合も控除できます。20歳以上の学生の子の国民年金保険料を親が払えば、親の社会保険料控除になります。
生計を一にしているかどうかは、払った時点で判定してよいとされています。国税庁の質疑応答では、子が4月に引っ越して生計が別になった例で、生計を一にしていた1月から3月に払った分だけが親の控除になるとしています。
同じ保険料を2人で控除することはできません。家族の分を払った人が控除を受け、払ってもらった家族の側では控除しません。
その年に払った額で数える
控除は、保険料がどの年の分かではなく、その年に払ったかで決まります。国税庁の質疑応答では、生計を一にしている子の国民年金保険料を過去3年分まとめて払った例で、本年中に払ったものなら過去の年分でも本年分の控除の対象になるとしています。
国民年金保険料は、国民年金法で納付期限から2年を過ぎると時効になり、ふつうは払えません。2年より前の分を払えるのは、免除や学生納付特例などを受けた期間を10年以内に追納する場合です。
先の分を払う前納は、前納した期間が1年以内なら払った年の控除にできます。2年前納のときは、納めた年にまとめて控除するか、各年の保険料にあたる額に分けてそれぞれの年に控除するかを選べます。
年末調整で書くのは、自分で払った分だけ
国税庁の記載例では、保険料控除申告書の社会保険料控除の欄に書くのは、国民年金保険料など自分で直接払った社会保険料です。給与から差し引かれた社会保険料は書きません。
給与から引かれる健康保険料・厚生年金保険料・雇用保険料は、勤め先が1年分を把握していて、年末調整で自動的に控除されます。申告書が空欄でも、給与天引きの分の控除はなくなりません。
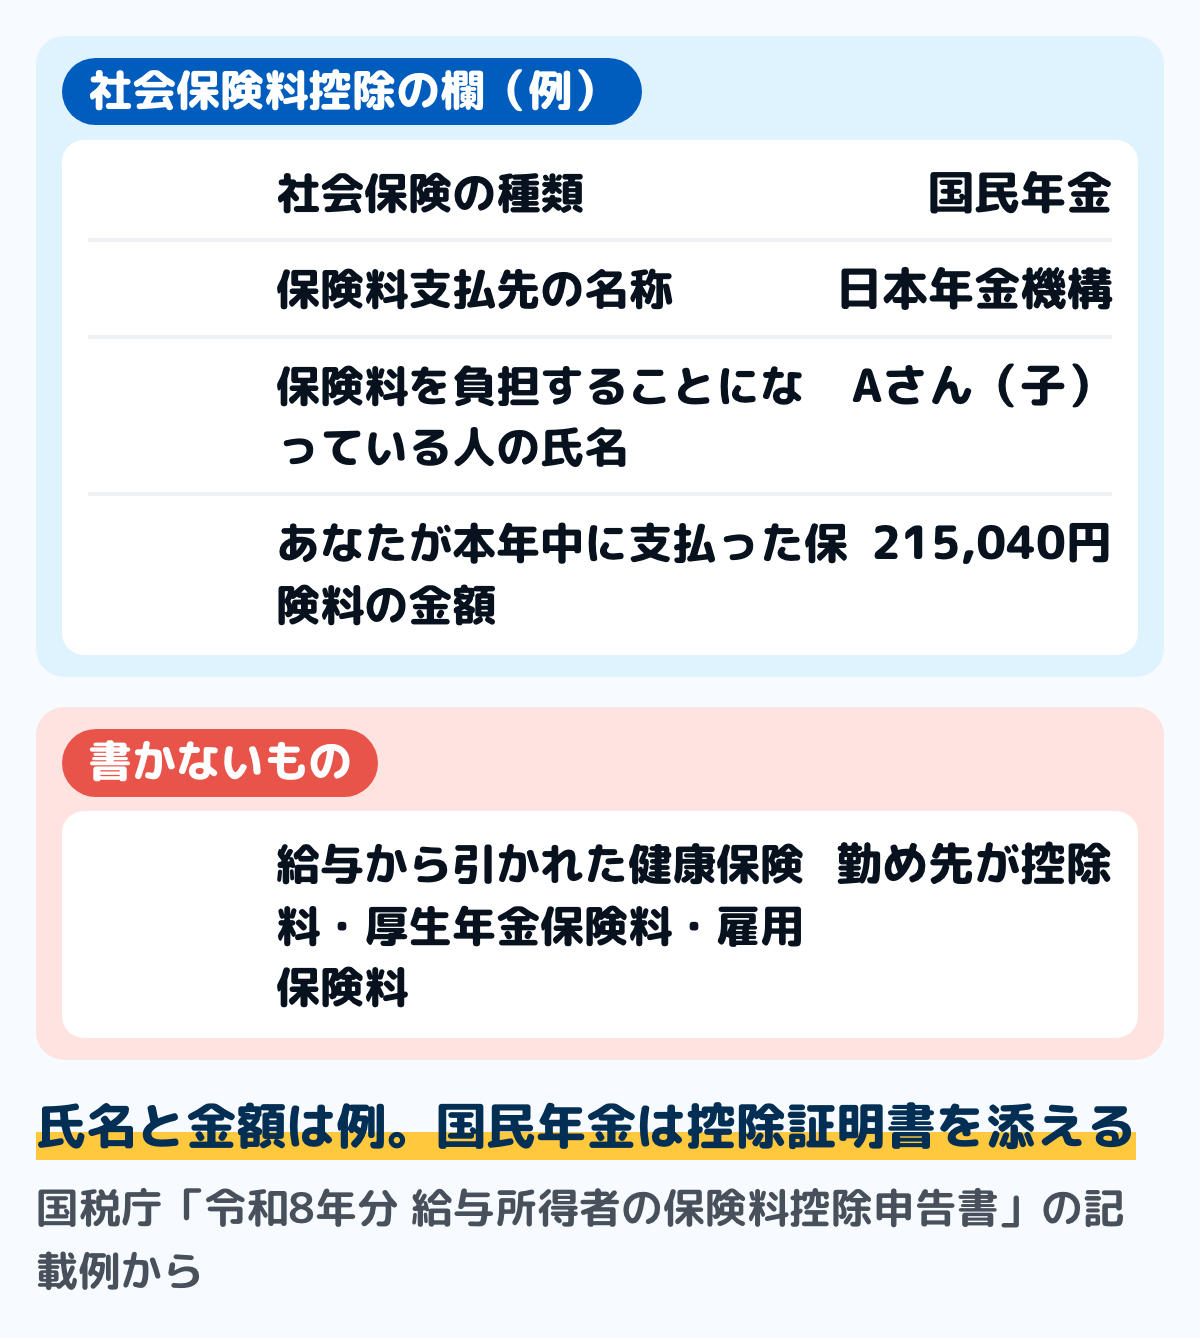
図は、欄の4つの項目と書く中身の例です。金額は、令和8年度の国民年金保険料月17,920円の12か月分を置いた例で、実際には控除証明書や領収証書の額を書きます。
欄は次の4つで、最後に合計を控除額の欄に書きます。
- 社会保険の種類:国民年金、国民健康保険など
- 保険料支払先の名称:国民年金なら日本年金機構、国民健康保険なら市区町村
- 保険料を負担することになっている人の氏名:自分の分なら自分、子の分なら子の氏名(続柄)
- あなたが本年中に支払った保険料の金額:1月から12月に払った額
会社員でも書くことがある場面
給与天引きの人でも、自分で払った社会保険料があれば書きます。たとえば次のような場面です。
- 年の途中で就職し、それまでの国民年金保険料や国民健康保険料を自分で払った
- 退職してから次の勤め先に入るまでの間、国民年金と国民健康保険に入って払った
- 生計を一にする家族の国民年金保険料を払った
- 免除や学生納付特例を受けた期間の保険料を追納した
どの場面でも、書くのはその年に自分で払った額です。年末調整の申告書全体の書き方は年末調整の書き方にまとめています。
国民年金保険料は、控除証明書を添える
国民年金保険料と国民年金基金の掛金を書くときは、証明書類を申告書に添えるか見せる必要があります。国税庁の「給与所得者(従業員)の方へ」でも、証明書類が要る社会保険料として挙がっているのは、この2つです。
証明書類として使うのは、日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」です。家族の分を払った人は、家族あてに届いた証明書も添えます。国民年金基金の掛金のしくみと、家族の分を払ったときの控除は、国民年金基金とはにまとめています。
控除証明書が届く時期
日本年金機構の令和8年分の案内(2026年9月24日)では、送付予定日は納めた時期で2つに分かれています。
- 令和8年1月1日から9月30日までに納めた人:書面は令和8年10月下旬から11月上旬にかけて順次、電子データは10月中旬から10月下旬にかけて順次
- 令和8年10月1日から12月31日までに納めた人(上の人を除く):書面は令和9年2月上旬、電子データは令和9年1月下旬から順次
10月以降に初めて納めた人は、証明書が年末調整に間に合いません。この場合は、納めたときの領収証書で年末調整に出せるかを勤め先に確かめるか、翌年の確定申告で控除を受けます。
令和8年分の確定申告を令和9年1月1日以後に出すときは、証明書の代わりに、決まった事項を書いた明細書を添えることもできます。国税庁 No.1130 の注記にある扱いです。
証明書の額と、10月以降に納めた分
11月に届く証明書には、それまでに納めた「納付済額」と、12月31日まで同じ方法で納めた場合の「見込額」が書かれています。政府広報オンラインでは、12月31日までに納めた保険料は全て今年の控除の対象になるとしています。
見込額を超えて納めたときは、証明書の額に追加で納めた額を足して書き、追加分の領収証書も添えます。領収証書がないときは、納めた分を反映した証明書の再発行を頼めます。
前納・追納した年の証明書
13か月以上をまとめて前納した人には、各年に分けた証明書(最大3年分)が届きます。日本年金機構の案内では、払った年に全額を控除するならすべてを切り離さずに添え、各年に分けるならその年の分を切り離して添えるとしています。
免除や学生納付特例を受けた期間の保険料を追納したときも、納めた年の控除になります。追納の期限と手順は国民年金の追納に、前納の割引は国民年金の保険料はいくら?にまとめています。
証明書をなくしたとき
日本年金機構の案内では、「ねんきんネット」から再交付を申請できます。き損や紛失の再発行は「ねんきん自動音声送付受付サービス」、そのほかの問い合わせは「ねんきん加入者ダイヤル」が窓口です。
再発行を待つ間に年末調整の期限が来るときは、勤め先に伝えてください。間に合わなければ、確定申告で控除を受けられます。
国民健康保険料・介護保険料・後期高齢者医療保険料
国民健康保険料・介護保険料・後期高齢者医療保険料も、社会保険料控除の対象です。国税庁の案内で年末調整の証明書類が要るとされているのは国民年金と国民年金基金で、これらの額は通知書や領収書で確かめて書きます。
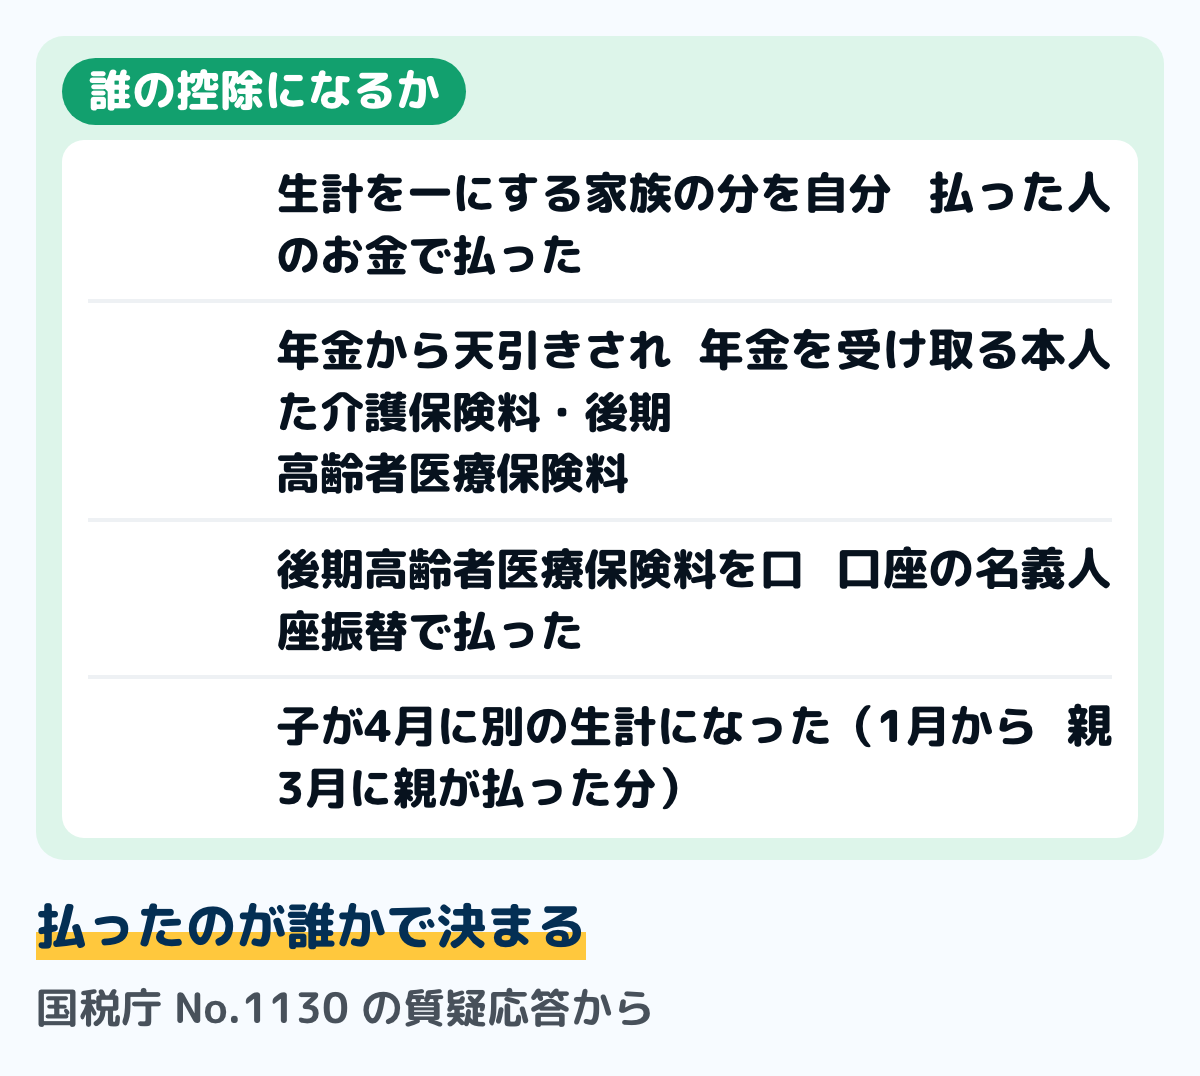
図は、国税庁の質疑応答で示された扱いを並べたものです。保険料がどの家族の分かではなく、実際に払ったのが誰かで決まります。
国民健康保険料は、世帯主が払った分
国民健康保険法 第76条では、市町村の国民健康保険料は被保険者の属する世帯の世帯主から徴収します。世帯主が家族の分をまとめて払えば、生計を一にする家族の分も含めて世帯主の控除になります。
会社員が年の途中まで国民健康保険に入っていた年は、その間に払った保険料を申告書に書きます。保険料の決まり方は国民健康保険料の決まり方にまとめています。
年金から天引きされた分は、年金を受け取る本人の控除
65歳以上の介護保険料や後期高齢者医療保険料は、年金から天引き(特別徴収)されることがあります。国税庁の質疑応答では、年金から天引きされた保険料を払ったのは年金の受給者本人なので、本人の控除になるとしています。
扶養している妻の年金から介護保険料が引かれていても、夫の控除にはなりません。年金の天引きの見方は年金の天引きは4つにまとめています。
口座振替に変えれば、口座の名義人の控除
後期高齢者医療保険料は、市区町村に手続きをすれば、年金からの天引きに代えて口座振替で払えます。国税庁の質疑応答では、口座振替で払った保険料は口座の名義人の控除になるとしています。
名義人が控除を受けられるのは、被保険者本人か、被保険者と生計を一にする配偶者その他の親族に限られます。後期高齢者医療制度の保険料と窓口の負担は後期高齢者医療制度とはにまとめています。
年末調整に間に合わなかったとき
年末調整で書き忘れたときや、証明書が間に合わなかったときは、確定申告で社会保険料控除を受けられます。確定申告は、翌年2月16日から3月15日までの期間に税務署へ出します。
確定申告では、勤め先の源泉徴収票と、国民年金なら控除証明書か領収証書を使います。源泉徴収票の「社会保険料等の金額」は給与天引きの分で、自分で払った分はそこに足して書きます。
控除を受けずに過ぎてしまった年があっても、国税庁のNo.2030では、還付申告は翌年1月1日から5年間出せます。確定申告のそろえるものと出し方は確定申告のやり方にまとめています。
家計簿で1年に払った保険料を拾う手順
社会保険料控除に書く額は、1月から12月に払った額です。家計簿から拾っておくと、証明書が届く前に額の見当がつき、書き漏れも見つかります。紙でも表計算でも、同じ手順で出せます。
ステップ1給与天引きの分は、拾わずに置く1分
給与から引かれた健康保険料・厚生年金保険料・雇用保険料は、勤め先が計算します。家計簿では手取りの内訳として見るだけで、申告書には書きません。
ステップ2自分で払った保険料の行を、1月から12月まで拾う10分
家計簿の支出から、国民年金・国民健康保険・介護保険・後期高齢者医療の行を1月から12月まで拾います。数えるのは、その年に実際に払った分です。12月分の保険料を翌年1月に払えば、翌年の分に入ります。
拾うときは、「誰の分を」「誰の口座やお金で」払ったかも書き添えます。年金から天引きされた分は、年金を受け取る本人の控除になるので、払った人の行とは分けておきます。
ステップ3証明書・通知書の額と突き合わせる5分
国民年金は控除証明書の納付済額と見込額、国民健康保険は通知書の額と並べます。家計簿の額のほうが多ければ、10月以降に追加で納めた分がないかを見て、領収証書を探します。
ステップ4申告書に書き、証明書を添える5分
保険料控除申告書の社会保険料控除の欄に、種類・支払先・負担することになっている人・金額を書きます。国民年金と国民年金基金は証明書類を添えて出します。
家計簿で「国民年金」や「国民健康保険」の行を検索して、今年払った回数を数えてみてください。1回でもあれば、申告書に書く分があります。
迷いやすい場面
会社員で、国民年金保険料を払った覚えがない
会社員は厚生年金保険に入っていて、国民年金の分は厚生年金保険の制度から出されています。給与から引かれているのは厚生年金保険料で、国民年金保険料を別に払うことはありません。
年の途中まで学生や無職だった人、退職して次の勤め先に入るまで間が空いた人は、その間に国民年金保険料を払っていることがあります。控除証明書が届いていれば、払った分があるということです。
学生の子の国民年金保険料を払っている
生計を一にする子の分を親が払えば、親の控除になります。申告書の「保険料を負担することになっている人」の欄には子の氏名を書き、子あてに届いた控除証明書を添えます。
子が学生納付特例を受けている期間は、納付が猶予されていて、払ってはいません。後で追納すれば、追納した年に払った人の控除になります。
夫婦で2人分の国民年金保険料を払っている
1人がまとめて2人分を払えば、生計を一にする配偶者の分として、払った人の控除にできます。それぞれが自分の分を払っているなら、それぞれの控除です。
どちらがどちらの分を払ったかで控除を受ける人が変わります。家計簿では、払ったお金の出どころが分かるように書いておきます。
親の保険料を払っている
親の国民健康保険料や後期高齢者医療保険料を、生計を一にする子が自分のお金で払えば、子の控除になります。後期高齢者医療保険料を年金から天引きされている場合は、親本人の控除です。
子の控除にするには、市区町村に手続きをして子の口座からの口座振替に変える方法があります。天引きのままでは、子の控除にはなりません。
2年前納した
2年前納した年は、全額をその年に控除する方法と、各年分を各年に控除する方法のどちらかを選べます。どちらを選んでも、控除の合計は同じです。
各年に分けるときは、翌年の分の証明書を切り離して取っておきます。なくすと翌年の申告に困るので、家計簿の特別費のページなど、翌年見る場所に控えを残します。
退職して、年末調整を受けていない
年の途中で退職して年内に再就職していない人は、年末調整を受けていません。退職後に払った国民年金保険料や国民健康保険料は、翌年の確定申告で控除を受けます。
確定申告が要るかどうかの条件は国税庁のNo.1900に並んでいます。分からないときは税務署に問い合わせてください。
よくある質問
Q社会保険料控除に上限はありますか
ありません。その年に払った額、または給与や年金から差し引かれた額の全額が控除されます。
Q給与から引かれている保険料も、申告書に書きますか
書きません。勤め先が1年分を把握していて、年末調整で自動的に控除されます。書くのは自分で直接払った分だけです。
Q国民健康保険料にも証明書は要りますか
国税庁の案内で年末調整の証明書類が要るのは、国民年金保険料と国民年金基金の掛金です。国民健康保険料は、通知書や領収書で額を確かめて書きます。勤め先から求められたときは、その指示に従ってください。
Q家族の国民年金保険料を払ったら、誰の控除になりますか
生計を一にする家族の分を払った人の控除になります。払ってもらった家族は、同じ保険料を控除しません。
Q過去の分をまとめて払ったら、いつの控除になりますか
払った年の控除になります。国税庁は、生計を一にする子の分を過去3年分まとめて払った例でも、全額を本年分の控除の対象としています。なお、2年より前の分を払えるのは、免除などを受けた期間の追納(10年以内)の場合です。
Q収入が少なく、税金を払っていない人も控除を受けますか
所得税や住民税がかからない人は、控除を受けても下がる税がありません。生計を一にする家族がその人の保険料を払えば、払った家族の控除になります。
Q住民税でも控除されますか
されます。日本年金機構の案内では、国民年金保険料は所得税や個人住民税の計算上、全額が社会保険料控除の対象です。年末調整や確定申告の内容が住民税の計算にも使われます。
まとめ
- 社会保険料控除は、その年に払った社会保険料の全額が引かれ、上限はない
- 生計を一にする家族の分を払えば、払った人の控除になる。生計を一にしているかは払った時点で判定してよい
- 年末調整で書くのは、自分で直接払った分だけ。給与天引きの分は勤め先が控除する
- 国民年金保険料と国民年金基金の掛金は、控除証明書を添える。10月以降に初めて納めた分は、証明書が翌年2月になる
- 年金から天引きされた介護保険料・後期高齢者医療保険料は、年金を受け取る本人の控除。口座振替なら口座の名義人の控除
- 間に合わなかった分は確定申告で、過ぎた年は還付申告で受けられる
家計簿で自分で払った保険料の行を1月から12月まで拾えば、申告書に書く額と書き漏れが分かります。証明書が届いたら、その額と突き合わせるだけです。
この記事で参照した公的情報
- 国民年金法 第102条第4項(保険料を徴収する権利は、行使できる時から2年を経過したときは時効によって消滅する)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000141
- 国民年金保険料の追納制度(追納が承認された月の前10年以内の免除等期間について追納できる)
- No.1130 社会保険料控除(自己または生計を一にする配偶者その他の親族の負担すべき社会保険料を支払った場合・その年に実際に支払った金額または給与や公的年金から差し引かれた金額の全額・対象の社会保険料の範囲・国民年金保険料と国民年金基金の掛金は証明書類を添付または提示)
- No.1130 社会保険料控除の質疑応答 Q1〜Q7(過去の年分をまとめて払った・1年以内の前納・2年前納・生計を一にしていた期間・妻の公的年金から特別徴収された介護保険料・後期高齢者医療の保険料の特別徴収と口座振替)
- ≪記載例≫令和8年分 給与所得者の保険料控除申告書(社会保険料控除の欄=社会保険の種類・保険料支払先の名称・保険料を負担することになっている人の氏名・あなたが本年中に支払った保険料の金額・給与から差し引かれた社会保険料は書かない・国民年金保険料と国民年金基金の掛金は証明書類の添付等が必要)
- 給与所得者(従業員)の方へ(令和8年分)(社会保険料控除は毎月の給与から差し引かれていない保険料で本人が直接支払ったものの全額・証明書類は国民年金と国民年金基金)
- 所得税法 第74条(社会保険料控除・自己又は生計を一にする配偶者その他の親族の負担すべき社会保険料)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 国民健康保険法 第76条(保険料は被保険者の属する世帯の世帯主から徴収)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/333AC0000000192
- 国民年金保険料(令和8年度は1か月17,920円・付加保険料400円・納付した国民年金保険料は所得税や個人住民税の計算上、全額が社会保険料控除の対象)
- 令和8年分社会保険料(国民年金保険料)控除証明書の送付予定をお知らせします(令和8年1月1日から9月30日に納付=書面は令和8年10月下旬から11月上旬・電子データは10月中旬から下旬/10月1日から12月31日に納付=書面は令和9年2月上旬・電子データは令和9年1月下旬から)
- 令和7年分社会保険料(国民年金保険料)控除証明書の発行について(13カ月以上前納した人の控除の方法・ねんきんネットによる再交付申請・再発行の窓口)
- 国民年金保険料は、全額、社会保険料控除の対象です(給与から天引きされた保険料は申告書に書かない・家族の分の控除証明書・納付済額と見込額・追加で納めた分は領収証書を添える・再発行)
- 窓口
- 政府広報オンライン(取材協力:厚生労働省)
- 確認日
- 確認先
- https://www.gov-online.go.jp/article/201112/entry-8241.html
- No.2030 還付申告(翌年1月1日から5年間)
- No.1900 給与所得者で確定申告が必要な人