年金の天引きは4つ|年18万円以上の条件、仮徴収と本徴収、振込通知書の見方
 Move for People株式会社

年金を受け取り始めると、決まっていた年金の額より、口座に入る額が少なくなります。差の分は、税や保険料が年金から先に差し引かれた額です。何が、どんな条件で、いつから引かれるのかを知っておくと、振込額が変わったときに慌てずに済みます。
この記事では、天引きされる4つのもの、天引きになる条件、始まる時期、4月と10月に額が変わるしくみを順に書きます。日本年金機構・厚生労働省・総務省・国税庁の案内で確かめた内容です。
年金の額と振込額が違っていて、何がいくら引かれているのか分かりません。10月に振込額が変わった理由も分かりません。
天引きされるのは、税と保険料の4つ
年金から天引きされるのは、次の4つです。どれも、条件に当てはまる人だけが引かれます。
- 介護保険料
- 医療の保険料(75歳未満は国民健康保険料(税)、75歳以上などは後期高齢者医療保険料)
- 個人住民税(森林環境税を含む)
- 所得税(復興特別所得税を含む)
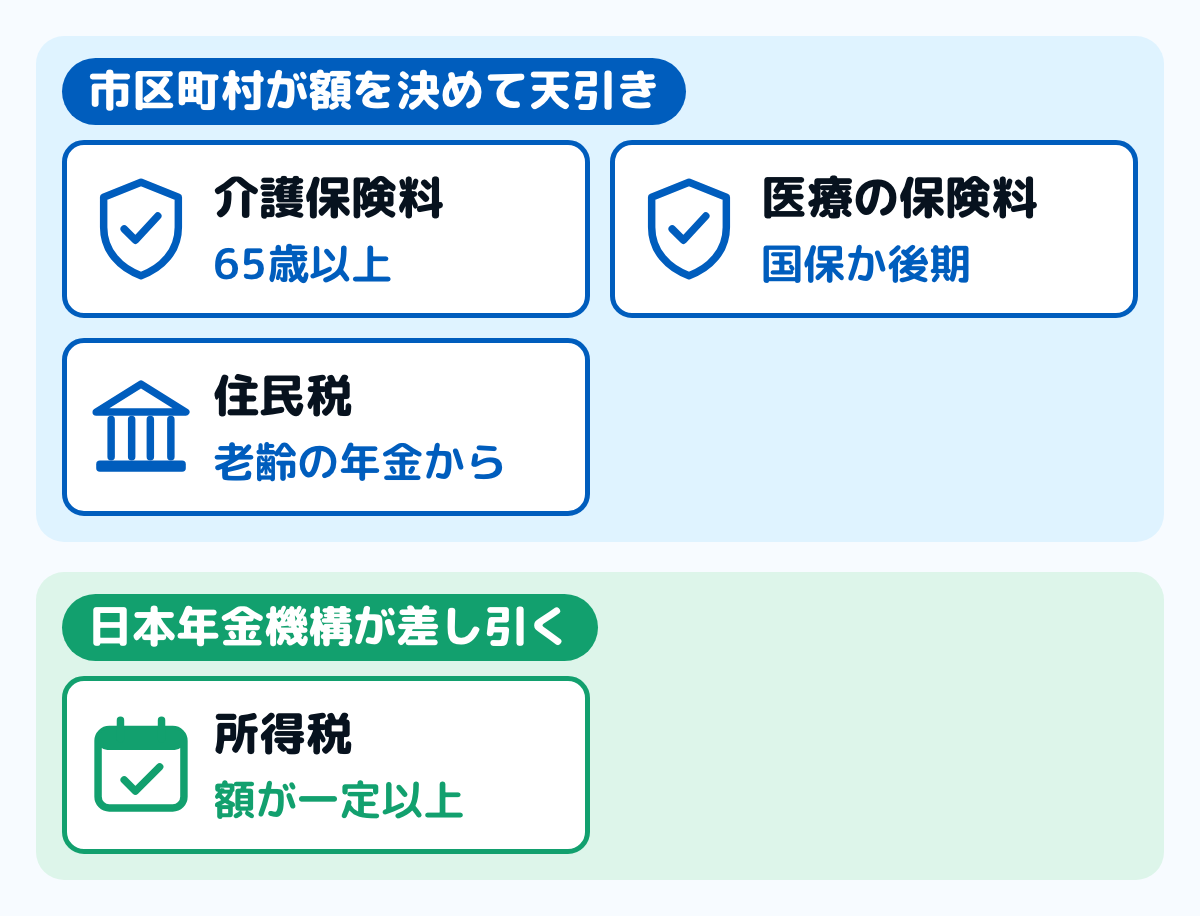
図は、4つを額を決める所で分けたものです。介護保険料・医療の保険料・住民税の3つは、額を市区町村が決めています。日本年金機構は、市区町村からの依頼に基づいて年金から天引きしていると案内しています。
所得税は、しくみが違います。日本年金機構の案内では、老齢の年金は所得税法の雑所得として扱われ、年金を支払うときに所得税を差し引いています。国税庁も、公的年金等は支払を受けるときに源泉徴収されると案内しています。
天引きの理由も案内されています。年金を受け取る人が金融機関などへ納めに行く必要がなくなり、市区町村も個別の納付勧奨をしなくて済むので、双方の負担を軽くするしくみだとされています。
天引きになる条件は、年齢と年18万円の線
条件は4つそれぞれで違います。日本年金機構の案内をもとに、1つずつ見ます。
介護保険料
65歳以上で、老齢・退職・障害・死亡を理由に支給される年金を受け取っていて、年間の受給額が18万円以上の方が対象です。障害年金や遺族年金を受け取っている方も、この条件に当てはまれば天引きになります。
額は、住んでいる市区町村が所得段階で決めます。厚生労働省のまとめでは、令和6年度から8年度の基準額は全国の平均で月6,225円です。段階のしくみは介護保険料はいつから?にまとめています。
医療の保険料(国民健康保険と後期高齢者医療)
国民健康保険料(税)は、65歳以上75歳未満で後期高齢者医療制度に当てはまらない方のうち、年間の受給額が18万円以上の方が対象です。厚生労働省の資料では、世帯の国民健康保険の加入者が全員65歳以上75歳未満の、世帯主(擬制世帯主を除く)が対象とされています。
後期高齢者医療保険料は、75歳以上の方か、65歳以上75歳未満で後期高齢者医療制度に当てはまる方のうち、年間の受給額が18万円以上の方が対象です。保険料の決まり方は後期高齢者医療制度とはと国民健康保険料の決まり方にあります。
どちらにも、もう2つ条件があります。介護保険料が天引きされていることが前提で、介護保険料と足した額が1回に支払われる年金の2分の1を超えると、医療の保険料は天引きになりません。
住民税(森林環境税を含む)
65歳以上で、老齢か退職を理由に支給される年金を受け取っていて、年間の受給額が18万円以上の方が対象です。総務省の案内では、4月1日現在65歳以上で、前の年の年金所得に住民税がかかる方とされています。
総務省は、対象にならない例も挙げています。介護保険料が年金から天引きされていない方と、天引きされる住民税の額が老齢基礎年金の額を超える方です。
天引きの中心は、年金の所得にかかる分です。給与の分は別に納めます。事業などの所得の分は、市区町村によっては年金からの天引きに加えることもあると地方税法で決められています。
住民税がかからない方は、住民税の天引きもありません。かかるかどうかの目安は住民税非課税世帯とはにまとめています。
所得税(復興特別所得税を含む)
所得税は、年金の額が一定以上の方から源泉徴収されます。日本年金機構の案内では、令和8年分は65歳以上で年205万円以上、65歳未満で年155万円以上です。
線は年で変わります。令和7年分までは65歳以上で158万円以上、令和9年分以降は65歳以上で214万円以上、65歳未満で164万円以上と案内されています。障害年金と遺族年金には、所得税はかかりません。
差し引かれる税も、令和9年分から1つ増えます。国税庁と日本年金機構の案内では、令和9年1月1日以後の所得には、所得税・復興特別所得税に加えて防衛特別所得税も併せて源泉徴収されます。
控除を受けるには、扶養親族等申告書を出します。令和8年度の税制改正で、住民税の控除を受けるときもこの申告書を出すことになり、日本年金機構は令和9年分の申告書を令和8年10月から送る範囲を広げると案内しています。
税額の出し方は、この記事の後半で公的な式に当てはめた例を出しています。給与がある人も含めた計算は、所得税は所得税の計算方法、住民税は住民税はいくら?にまとめています。
介護保険料・医療の保険料・住民税に共通すること
この3つの天引きは、どの年金からでも行われるわけではありません。日本年金機構の案内では、老齢厚生年金はこの3つの天引きの対象にならないとされていて、年金が2つ以上ある場合は、決められた順番で1つの年金から天引きされます。
年金を受ける権利を担保にしている場合も、この3つの天引きは行われません。所得税は別のしくみで、老齢厚生年金からも源泉徴収されます。天引きになる方には、市区町村から知らせが届きます。
天引きはいつから始まるか
65歳になったからといって、次の年金からすぐに天引きが始まるとは限りません。厚生労働省の資料では、年度の途中で加入した人は、はじめは普通徴収(納付書や口座振替)で納め、あとから特別徴収(天引き)に切り替わる流れが示されています。
いつから切り替わるかは、市区町村の手続きしだいです。市区町村から届く通知で、どの月から天引きになるかを確かめます。
住民税は、1年目の納め方が法律で決まっています。地方税法では、年金の所得にかかる住民税の半分を10月から翌年3月までの年金から天引きし、残りの半分は9月30日までの納期に普通徴収で納めます。
そのため1年目は、夏に納付書で払う分と、10月からの天引きが並びます。住民税を払う月の全体は住民税はいつから引かれる?にまとめています。
75歳になると、国民健康保険から後期高齢者医療制度に移ります。後期高齢者医療保険料は、市区町村と年金の支払い側の手続きが済むまで普通徴収で納め、そのあと天引きになります。いつからかは市区町村の通知で確かめます。
天引きの額は、4月と10月に変わる
天引きの額は、1年の中で2つの時期に分かれて決まります。4月・6月・8月は仮の額、10月・12月・2月はその年度の額で引かれます。
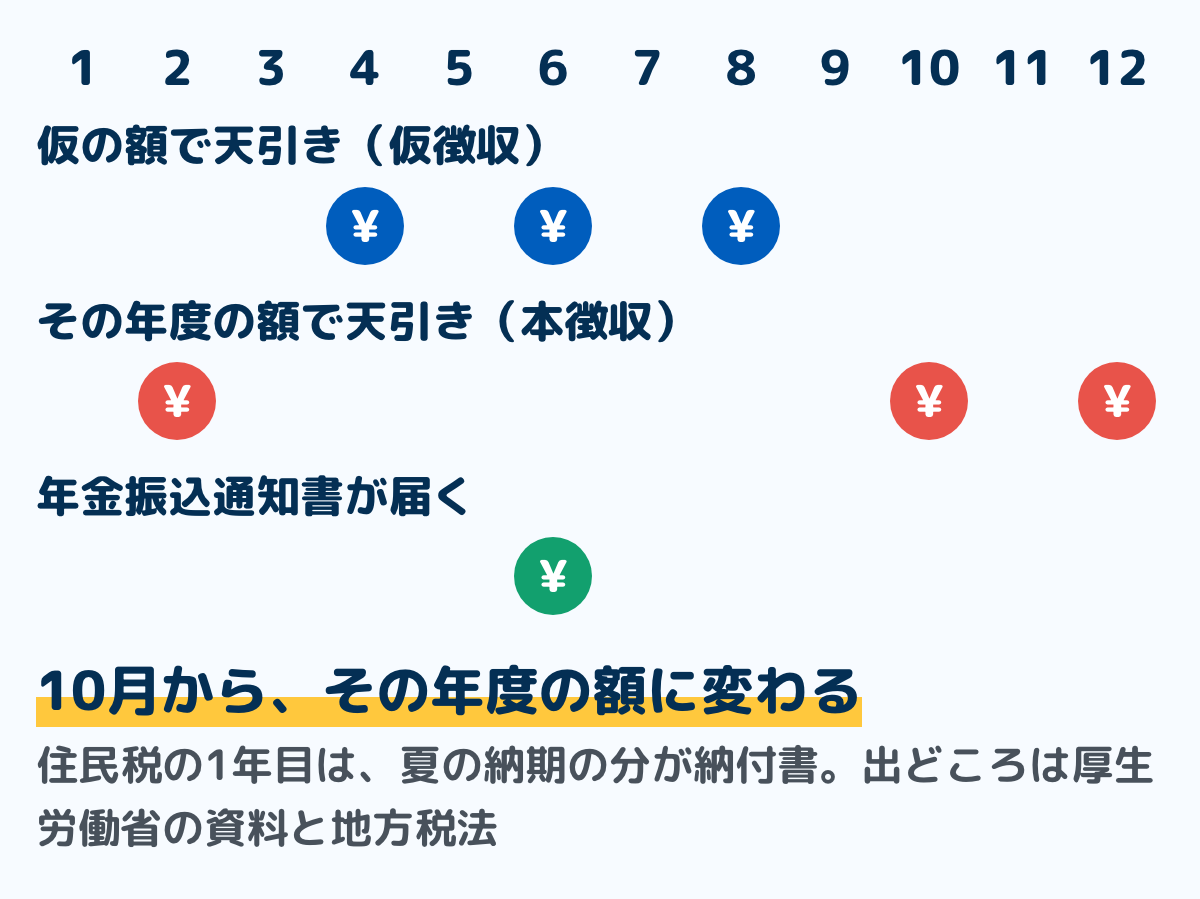
図は、天引きの月を1年の表にしたものです。前の年度の額をもとにする4月から8月を仮徴収、その年度の額が決まった10月からを本徴収といいます。
厚生労働省の資料では、介護保険料と医療の保険料の仮徴収は、原則として前年度の2月と同じ額です。前年度に天引きされていなかった場合は、前年度の保険料をもとにした額を、4月から9月までの支払い回数で割って引きます。
ただ、年間の額をならすため、6月と8月の額を調整する市区町村もあります。鹿児島市・坂出市・横浜市の案内に、この調整が書かれています。本徴収は、その年度の保険料から仮徴収の合計を引いた残りを、10月から翌年3月までの支払い回数で割った額です。
住民税も同じ形です。地方税法では、4月から9月までは前年度の年金の所得にかかる住民税の半分を仮の額として引き、10月からは1年分の税額から仮の額を引いた残りを引くと決められています。
10月の振込額が変わるのは、このためです。日本年金機構の案内では、市区町村が決めたその年の介護保険料は、10月の支払いから天引きの額に反映されます。
所得税は、別の時期に変わることがあります。令和8年分は、11月の支払いまでは改正前の控除額で源泉徴収し、12月の支払いで1年分を精算して、多く引いた分は原則として還付すると案内されています。
天引きの額を、公的な式で出してみる(例)
天引きの額は、公的な式と率に当てはめると見当がつきます。ここでは、国税庁・総務省の式と、練馬区と東京都の令和8年度の率を使って、1つの例を計算します。
置いた前提は次のとおりです。自分の額は、住んでいる市区町村の率と、届いた通知書で確かめてください。
- 東京都練馬区に住む単身の人で、扶養する家族はいない
- 収入は老齢の年金だけで、年280万円(令和7年も令和8年も同じ額)
- 70歳(国民健康保険)の場合と、76歳(後期高齢者医療制度)の場合の2つ
- 所得控除は、基礎控除と社会保険料控除だけ
- 前の年に払った保険料も、この例で出した額と同じとする
- 住民税の均等割は標準の額(森林環境税を含めて5,000円)とする
所得税:公的年金等控除と基礎控除を引いて、速算表に当てはめる
まず、年金の収入から公的年金等控除を引いて、雑所得を出します。国税庁 No.1600 の速算表(年金以外の所得が1,000万円以下の場合)は次のとおりで、65歳以上と65歳未満で式が違います。
- 65歳以上:110万円以下は0円/110万円超330万円未満は収入−110万円/330万円以上410万円未満は収入×0.75−27万5千円
- 65歳未満:60万円以下は0円/60万円超130万円未満は収入−60万円/130万円以上410万円未満は収入×0.75−27万5千円
- どちらも、410万円以上770万円未満は収入×0.85−68万5千円、770万円以上1,000万円未満は収入×0.95−145万5千円、1,000万円以上は収入−195万5千円
次に、雑所得から所得控除を引いて課税所得を出します。基礎控除は国税庁 No.1199 で、令和8年分と令和9年分は合計所得489万円以下なら104万円です。令和7年分は、合計所得が132万円超336万円以下なら88万円でした。
課税所得は1,000円未満を切り捨て、国税庁 No.2260 の速算表に当てはめます。195万円未満は5%、195万円以上330万円未満は10%から9万7,500円を引いた額です。これに、所得税の2.1%の復興特別所得税を足します。
住民税:所得割10%と均等割
住民税は、前の年の所得で決まります。総務省の案内では、所得割の税率は10%(道府県民税4%・市町村民税6%)、均等割は4,000円(道府県民税1,000円・市町村民税3,000円)で、森林環境税1,000円が一緒に集められます。
住民税で引く基礎控除は、所得税と違って43万円です。さらに地方税法の調整控除があり、課税所得が200万円以下で単身の人は、5万円と課税所得の少ないほうの3%を市町村民税から、2%を道府県民税から引きます。
住民税がかからない線もあります。日本年金機構の案内では、単身で65歳以上の年金だけの人は、住む地域の級地により年148万円から155万円以下なら住民税がかかりません。
国民健康保険料:練馬区の案内では(令和8年度)
練馬区の案内では、国民健康保険料は所得割と均等割の合計で、世帯単位で計算します。所得割のもとになる「旧ただし書き所得」は、前の年の総所得金額等から43万円を引いた額です。
令和8年度の率は次のとおりです。65歳以上の人の介護保険料は、国民健康保険料とは別に納めます。
- 基礎(医療)分:旧ただし書き所得×7.51%+47,600円×加入者の数
- 後期高齢者支援金分:旧ただし書き所得×2.80%+17,600円×加入者の数
- 子ども・子育て支援金分:旧ただし書き所得×0.27%+1,873円×加入者の数
所得が低い世帯は、基礎(医療)分と後期高齢者支援金分の均等割が7割・5割・2割減額されます。子ども・子育て支援金分の均等割は、別の決まりです。
練馬区の案内では、単身で給与所得者などが1人の場合、世帯の総所得金額等が43万円以下なら7割、74万円以下なら5割、100万円以下なら2割です。加入者の人数が増えると、5割と2割の線も上がります。
判定では、65歳以上の人の年金所得から、さらに15万円を引きます。たとえば年金が年200万円なら、雑所得90万円から15万円を引いた75万円で見るので、2割減額に当たります(例)。
後期高齢者医療保険料:東京都の案内では(令和8年度)
東京都後期高齢者医療広域連合の案内では、保険料は医療分と子ども・子育て支援金分の、均等割額と所得割額の合計です。所得割のもとになる額は、前の年の総所得金額等から43万円を引いた額で、率は都内で同じです。
- 医療分:均等割額53,300円+所得割率9.88%
- 子ども・子育て支援金分:均等割額1,300円+所得割率0.26%
- それぞれ100円未満を切り捨ててから足す
軽減もあります。均等割は、単身なら総所得金額等が43万円以下で7割(令和8・9年度の医療分は7.2割)、74万円以下で5割、100万円以下で2割軽減されます。65歳以上の年金所得からは、15万円を引いて判定します。
所得割にも広域連合の軽減があります。もとになる額が15万円以下なら50%、20万円以下なら25%軽くなります。
介護保険料:練馬区の案内では(令和8年度)
練馬区の案内では、令和8年度の65歳以上の保険料は19段階です。基準額は年80,040円で、本人に特別区民税がかかり、前の年の合計所得金額が120万円未満なら第6段階の85,680円、120万円以上210万円未満なら第7段階の104,160円です。
年金が年280万円の場合(例)
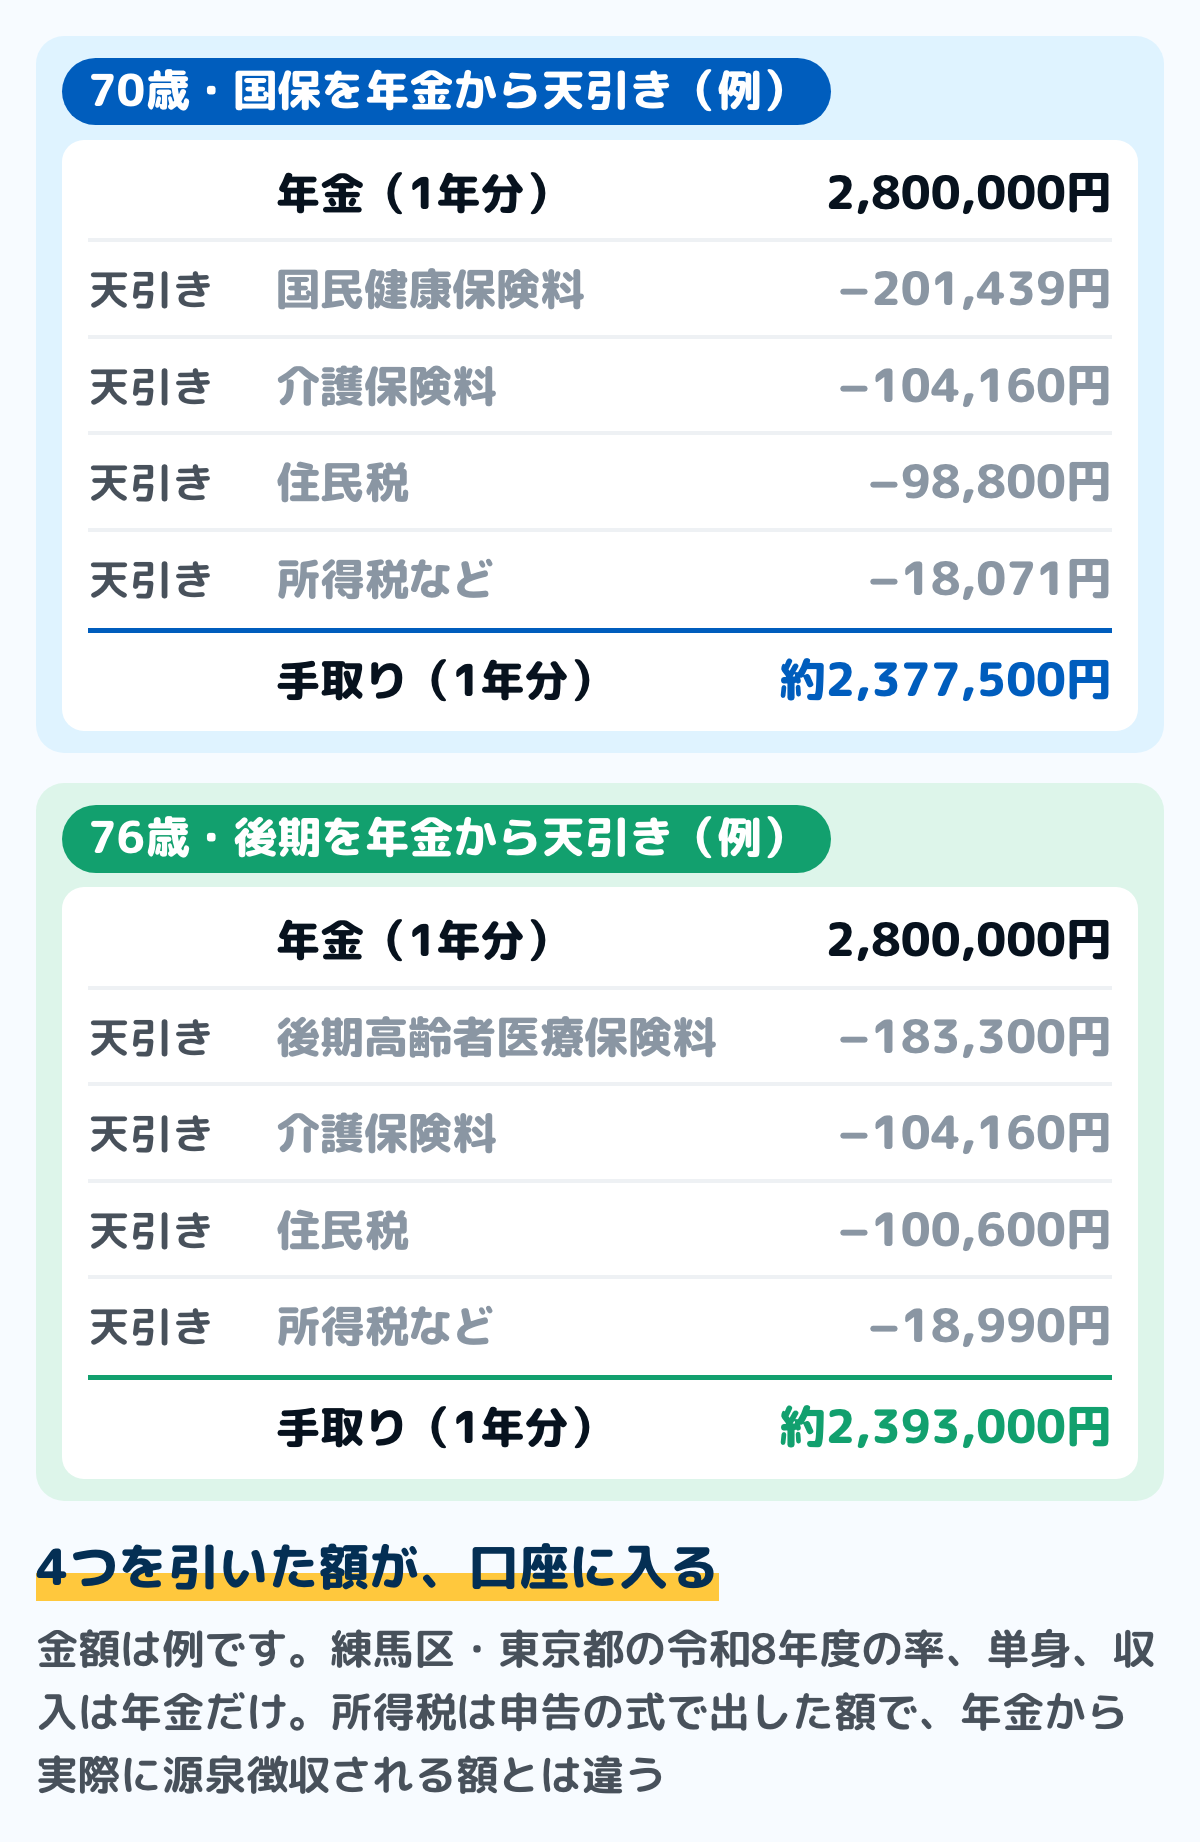
図は、上の前提で、国民健康保険料や後期高齢者医療保険料も年金から天引きされる場合の1年分を出した例です。天引きされるかどうかは、市区町村の通知で確かめます。
年金280万円から公的年金等控除110万円を引くと、雑所得は170万円です。国民健康保険料と後期高齢者医療保険料の所得割のもとは、170万円から43万円を引いた127万円になります。
70歳の場合、国民健康保険料は基礎分142,977円・支援金分53,160円・子ども分5,302円で、合わせて201,439円です。総所得金額等から15万円を引いても155万円なので、均等割の減額には当たりません。
介護保険料は、住民税がかかり合計所得が170万円なので、練馬区の第7段階の104,160円です。社会保険料は、国民健康保険料と合わせて305,599円になります。
所得税は、170万円から社会保険料305,599円と基礎控除104万円を引いた35万4,000円に5%を掛けて17,700円です。復興特別所得税371円を足すと、18,071円になります。
住民税は、170万円から社会保険料と基礎控除43万円を引いた96万4,000円に10%を掛け、調整控除を引いて所得割を出します。地方税法では税額の100円未満を切り捨てるので、区民税56,300円と都民税37,500円をそれぞれ切り捨てると、所得割は93,800円です。
均等割と森林環境税5,000円を足すと、住民税は98,800円になります。式をそのまま1本で計算した額(93,900円)と100円違うのは、この切り捨てのためです。
4つが年金から天引きされる場合、1年の手取りは約237万7,500円、2か月に1回の振込ではおよそ39万6,000円です。天引きされない保険料があれば、その分は納付書などで別に払います。
76歳で後期高齢者医療制度の場合は、保険料が183,300円になります。住民税100,600円(所得割は区民税57,400円と都民税38,200円で95,600円)・所得税18,990円と合わせて、手取りは約239万3,000円です。
この額は、式に当てはめた1年分の例です。年金から源泉徴収される所得税は日本年金機構の別の式で出すので、1回ごとの額はこの計算と一致するとは限りません。住民税や保険料も、端数の扱いや前の年の額で変わります。
年金振込通知書で、天引きの額を確かめる手順
天引きの額は、日本年金機構から届く年金振込通知書で確かめられます。紙でも表計算でも、どの家計簿でも同じ手順で書き写せます。
ステップ16月の年金振込通知書で、6つの欄を見る10分
年金振込通知書は、原則として毎年6月に届き、6月から翌年4月までの支払額が書かれています。見るのは「年金支払額」「介護保険料額」「後期高齢者医療保険料、国民健康保険料(税)」「所得税額および復興特別所得税額」「個人住民税額および森林環境税額」「控除後振込額」の6つです。
年金支払額は天引きの前の額、控除後振込額は口座に入る額です。欄が空いている税や保険料は、その年金からは天引きされていません。年金の額そのものの決まり方は年金はいくらもらえる?にあります。
ステップ28月以降の欄は「予定」として読む5分
6月の通知書のうち、8月以降の保険料と住民税の額は、6月の額を予定として書いたものです。日本年金機構の案内では、決まった額は市区町村から届く通知書で確かめるよう書かれています。
住民税は、総務省の案内では毎年6月に市区町村から届く税額決定・納税通知書に、天引きされる額が書かれています。住民税の通知書の読み方は住民税決定通知書の見方にあります。
ステップ310月の通知書が届いたら、額を書き直す5分
日本年金機構の案内では、8月や9月に通知書が届いた場合、10月以降の額は「*」で表示され、10月以降の額は改めて通知書が送られます。額が変わるときは、そのつど通知書が届きます。
届いたら、控除後振込額と天引きの額を書き直します。前回の偶数月に支払った額は「前回支払額」の欄に載っているので、並べると何が変わったかが分かります。
ステップ41年分の天引きを1枚の表にする15分
4つの天引きを行に、支払いの月を列にして、1年分の表を作ります。表計算でも、ノートに線を引くだけでも構いません。
所得税の1年分は、日本年金機構から届く公的年金等の源泉徴収票にも載ります。令和7年分は、令和8年1月に送付されました。医療費控除などで確定申告をするときは、窓口は税務署です。手順は確定申告のやり方にまとめています。
家計簿での書き方
家計簿の収入は、口座に入った控除後振込額で書くと、通帳と合わせやすくなります。天引きの額は、ステップ4の表で年に1回まとめて見れば足ります。この書き方は年金生活の家計簿のつけ方で詳しく書いています。
年金支払額を収入に書き、天引きの4つを支出に書く方法もあります。どちらにするかを決めたら、途中で変えないようにします。変えると、月ごとに比べたときに差が出ます。
天引きされない税や保険料は、納付書か口座振替で払った日に、支出として書きます。天引きの分と合わせたものが、1年に納めた税と保険料です。
国税庁の質疑応答では、年金から天引きされた介護保険料などの社会保険料は、年金を受け取っている本人が払ったものとされています。家族が払ったことにはならないので、口座振替に変えたときの違いとあわせて後期高齢者医療制度とはで確かめてください。
迷いやすい場面
天引きが止まって、納付書が届いた
日本年金機構の案内では、天引きが止まるのは、天引きしていた年金の支払いが止まったときか、市区町村から中止の依頼があったときです。中止の理由は、住んでいる市区町村に問い合わせます。
天引きが止まった間は、納付書などで納めます。再開は、市区町村から依頼を受けたあとの初めての10月の支払いからと案内されていて、転出で止まった場合は10月以外の月から再開されることもあります。
天引きされているのに、納付書も届いた
住民税の1年目は、夏の納期の分を納付書で払い、10月から天引きになります。どちらも同じ年度の住民税なので、納付書の分も払います。
給与の所得がある場合も、納付書が届くことがあります。総務省は、給与所得などから計算した住民税は別に納めると案内しています。事業などの所得の分は、市区町村によっては年金からの天引きに加えることもあります。
年金が2つあり、片方だけ振込額が少ない
年金が2つ以上ある場合、介護保険料・医療の保険料・住民税の天引きは、決められた順番で1つの年金から行われます。片方だけ少なく見えても、2つの控除後振込額を足した額が、口座に入る額です。
天引きをやめて、自分で払いたい
介護保険料と住民税は、本人の希望で天引きをやめることはできません。国民健康保険料(税)と後期高齢者医療保険料は、住んでいる市区町村に相談するよう日本年金機構は案内しています。
給料から引かれる「年金」とは違う
会社員の給料から引かれる厚生年金保険料は、年金を受け取るための保険料で、この記事の天引きとは別のものです。給料からの天引きは給与明細の見方と社会保険料の計算方法にまとめています。
よくある質問
Q年金から天引きされるものは何ですか
介護保険料、医療の保険料(国民健康保険料か後期高齢者医療保険料)、住民税(森林環境税を含む)、所得税(復興特別所得税を含む)の4つです。どれも条件に当てはまる人だけが引かれます。
Q年金がいくら以上だと天引きになりますか
介護保険料・医療の保険料・住民税は、年間の受給額が18万円以上であることが条件の1つです。所得税は、令和8年分は65歳以上で年205万円以上、65歳未満で年155万円以上が源泉徴収の対象です。
Q住民税の天引きはいつからですか
4月1日現在65歳以上で、前の年の年金所得に住民税がかかる方が対象です。1年目は半分を夏の納期に納付書で払い、残りの半分を10月から翌年3月までの年金から天引きします。
Q天引きされる額はいくらですか
介護保険料・医療の保険料・住民税の額は、住んでいる市区町村が決めます。収入が年金だけで単身、練馬区の令和8年度の率で式に当てはめた例では、年金が年280万円の70歳で約42万2,000円になります(前提は本文)。自分の額は、年金振込通知書と市区町村の通知書で確かめます。
Q所得税の額が急に高くなりました
日本年金機構の案内では、扶養親族等申告書を出していないと各種の控除を受けられず、多くの所得税が源泉徴収される場合があります。申告書を期限までに出すと、控除を受けられます。
Q天引きの額はいつ変わりますか
4月・6月・8月は前年度をもとにした仮の額、10月・12月・2月はその年度の額で引かれます。そのため、10月の振込額が8月と違うことがあります。
Q確定申告は要りますか
国税庁の案内では、公的年金等の収入が400万円以下で、年金以外の所得が20万円以下なら、所得税の確定申告は要りません。医療費控除などで還付を受けるための申告はできます。住民税の申告が必要な場合もあるので、市区町村に確かめます。
まとめ
- 年金から天引きされるのは、介護保険料・医療の保険料・住民税・所得税の4つ
- 介護保険料・医療の保険料・住民税は、年間の受給額18万円以上などが条件で、額は市区町村が決める
- 所得税は、令和8年分は65歳以上で年205万円以上の年金から源泉徴収される
- 天引きは、はじめは納付書で払う期間があり、住民税の1年目は夏の分が納付書になる
- 4月・6月・8月は仮の額、10月・12月・2月はその年度の額なので、10月に振込額が変わることがある
- 額は6月の年金振込通知書と市区町村の通知書で確かめ、家計簿の収入は控除後振込額で書く
6月の年金振込通知書で6つの欄を見れば、何がいくら引かれているかが分かります。10月の通知書が届いたら、書き直すだけで済みます。
この記事で参照した公的情報
- 年金Q&A「年金から介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税および森林環境税を特別徴収されるのはどのような人ですか。」(年間の受給額18万円以上・2分の1の判定・老齢厚生年金は対象外・複数の年金は1つから)
- 年金Q&A(年金からの介護保険料などの徴収)特別徴収する理由・金額は市区町村が決定・特別徴収の中止と10月からの再開
- 年金Q&A(年金振込通知書に記載されている金額)10月から介護保険料額が反映される・天引きをやめられるか・所得税額が高くなった理由・2月の端数
- 年金振込通知書の見方(年金支払額・介護保険料額・後期高齢者医療保険料または国民健康保険料(税)・所得税額および復興特別所得税額・個人住民税額および森林環境税額・控除後振込額)
- 老齢年金から源泉徴収される所得税の控除を受けるとき(源泉徴収の対象となる年金額・令和8年分と令和9年分以降・防衛特別所得税・障害年金と遺族年金は非課税・扶養親族等申告書)
- 令和8年度税制改正による公的年金等に係る主な改正事項(令和8年12月の精算・住民税の扶養親族等申告書の送付範囲の拡大・非課税限度額(単身65歳以上 148万〜155万円))
- 保険料(税)の特別徴収 図解資料(4月1日での年次処理スケジュール・仮徴収は前年度2月の特別徴収額・前年度に特別徴収していない場合・本徴収は10月から翌年3月・年度途中加入者の普通徴収)
- 第9期介護保険事業計画期間における介護保険の第1号保険料(全国の基準額 月額6,225円)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/stf/newpage_40211.html
- 8月の特別徴収額が6月と同額でないのはなぜですか(仮徴収は原則2月と同額・平準化で調整する場合)
- 介護保険料が年金特別徴収のかたは,4月から令和7年度の仮徴収が始まります(仮徴収額(6月・8月)の平準化)
- 後期高齢者医療保険料特別徴収の平準化について(6月・8月の保険料額を調整)
- 公的年金からの特別徴収(4月1日現在65歳以上・介護保険料が特別徴収されていない方は対象外・毎年6月の税額決定・納税通知書)
- 地方税法 第20条の4の2第3項(100円未満の切捨て)・第314条の6(調整控除)・第321条の7の2(公的年金からの特別徴収・第2項 給与と年金以外の所得の分を加えること・1年目の普通徴収)・第321条の7の8(仮特別徴収税額)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 社会保険料控除の質疑応答 Q5・Q6(公的年金から特別徴収された介護保険料などは年金の受給者が支払ったもの)
- 窓口
- 国税庁(タックスアンサー No.1130 Q&A)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1130_qa.htm
- 「令和7年分公的年金等の源泉徴収票」の送付について(令和8年1月8日から15日に送付)
- No.1199 基礎控除(令和8年分・令和9年分は合計所得489万円以下104万円・令和7年分は132万円超336万円以下88万円)
- No.2260 所得税の税率(速算表・課税所得の1,000円未満切捨て・復興特別所得税は基準所得税額の2.1%)
- 個人住民税(所得割10%=道府県民税4%・市町村民税6%/均等割4,000円/森林環境税1,000円)
- 国民健康保険料の計算方法(令和8年度)(基礎分7.51%・47,600円/後期高齢者支援金分2.80%・17,600円/子ども・子育て支援金分0.27%・1,873円/旧ただし書き所得)
- 均等割額の減額(国保)(7割・5割・2割の基準・65歳以上は公的年金所得から15万円を控除して判定)
- 65歳以上の方の介護保険料の決め方(令和8年度の19段階・基準額80,040円・第6段階85,680円・第7段階104,160円)
- 保険料の決め方(令和8年度の均等割額53,300円・所得割率9.88%・子ども分1,300円・0.26%・均等割と所得割の軽減)
- 窓口
- 東京都後期高齢者医療広域連合
- 確認日
- 確認先
- https://www.tokyo-ikiiki.net/seido/1001968/1001975/index.html
- No.1600 公的年金等の課税関係(公的年金等に係る雑所得の速算表・支払を受けるときの源泉徴収・令和9年からの防衛特別所得税・確定申告不要制度)