年金の確定申告が不要な人|400万円と20万円の線、それでも出すと戻る場合、住民税の申告
 Move for People株式会社

年金をもらっている人の所得税の確定申告は、公的年金等の収入が400万円以下で、その全部が源泉徴収の対象になり、年金以外の所得が20万円以下なら要りません。所得税法の確定申告不要制度です。
この記事では、3つの条件を自分に当てはめる方法を書きます。不要でも出すと税金が戻る場合、別に要ることがある住民税の申告、家計簿で1年分を確かめる手順もまとめます。
年金のほかに少しだけ収入があります。自分は確定申告をしなくてよいのか、線の引き方が分かりません。
確定申告が要らないのは、3つの条件をすべて満たす人
所得税法 第121条第3項は、公的年金等を受け取っている人の確定申告を、次の3つをすべて満たすときに要らないとしています。政府広報オンライン(取材協力:国税庁)の案内では、計算すると納める税額がある場合でも、この条件を満たせば申告は要りません。
- 公的年金等の収入金額の合計が400万円以下
- その公的年金等の全部が、源泉徴収の対象になっている
- 公的年金等に係る雑所得以外の所得金額の合計が20万円以下
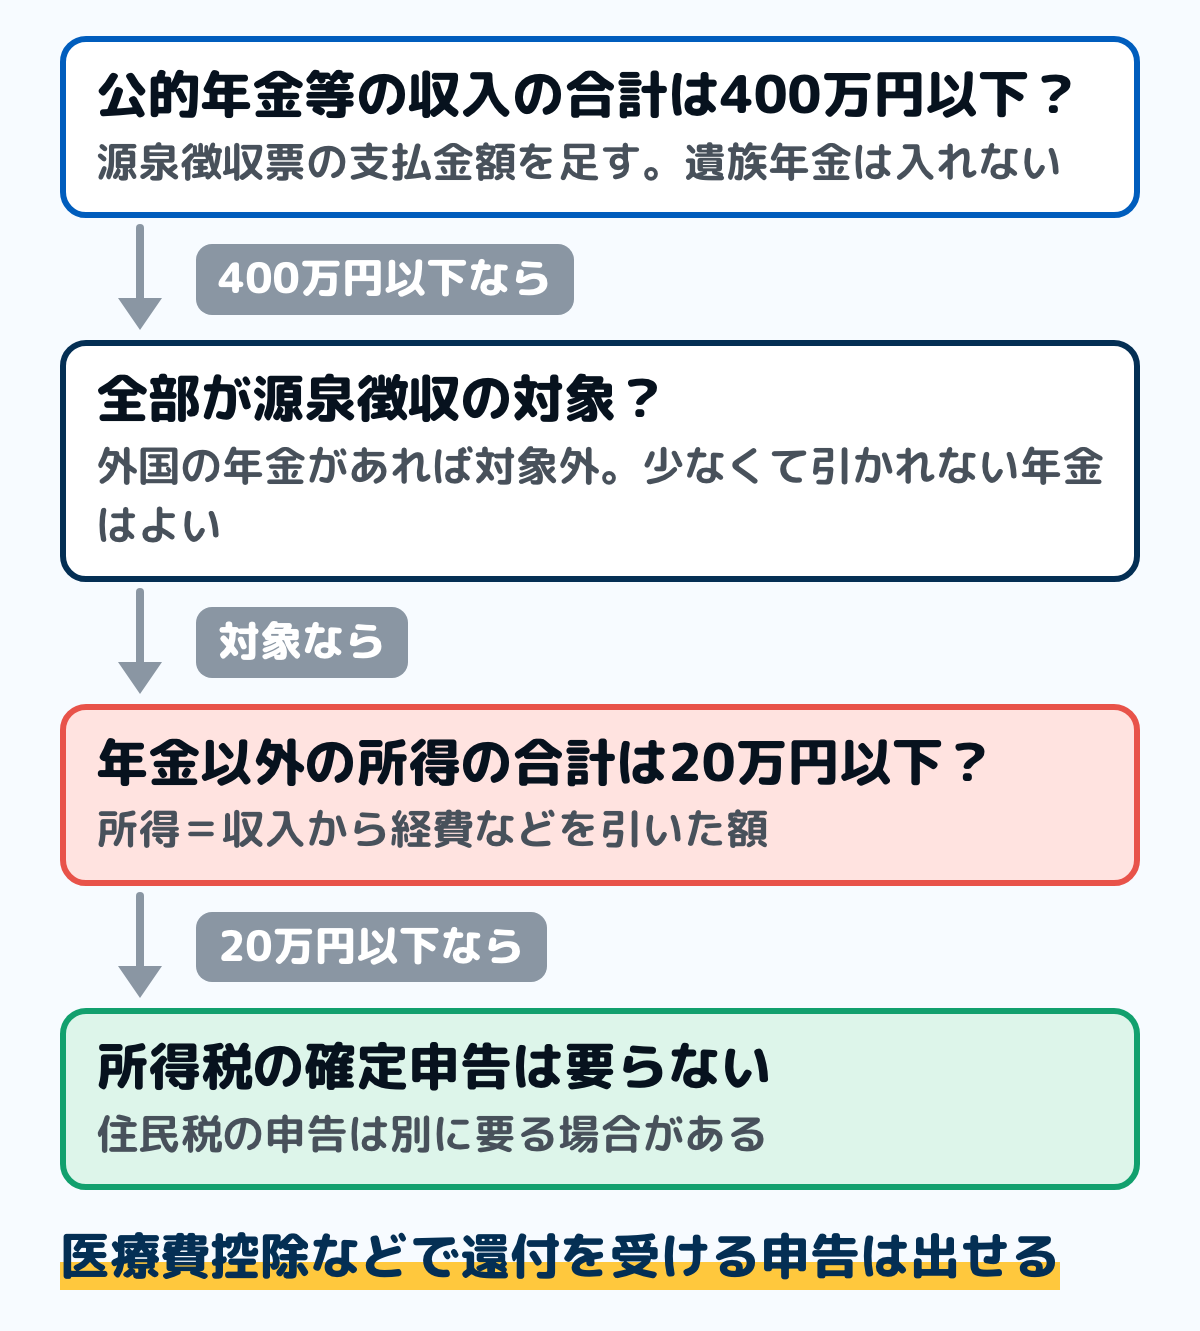
図は、3つの条件を上から順に見る流れです。給与もある人は、次の節の給与の側の線も見ます。
国税庁 No.1600 では、当てはまらない人は、所得控除を引いても所得が残れば確定申告で精算します。期間は翌年2月16日から3月15日までです。申告書の作り方や出し方は、確定申告のやり方にまとめています。
国税庁の確定申告書等作成コーナーのよくある質問では、予定納税がある場合も、3つの条件を満たしていても申告が要る場合があるとしています。確定申告をすることが適用の条件になっている控除や特例を使う場合も同じです。
公的年金等に入るもの、入らないもの
国税庁 No.1600 では、公的年金等は国民年金・厚生年金・共済組合の年金、過去の勤務で会社から払われる年金、確定給付企業年金の年金などです。iDeCoを年金で受け取る分も公的年金等に入り、受け取り方の違いはiDeCoの受け取り方にまとめています。
生命保険会社と結んだ個人年金や互助年金は、公的年金等に入りません。障害年金と遺族年金は、所得税がかからない年金です。政府広報オンラインの案内でも非課税とされ、400万円の合計には入れません。
400万円は、天引き前の収入の合計で見る
400万円と比べるのは、公的年金等控除を引く前の収入金額です。日本年金機構から届く公的年金等の源泉徴収票では「支払金額」の欄で、口座に入った振込額ではありません。
年金を2か所以上から受けているときは、源泉徴収票の支払金額をすべて足して見ます。老齢基礎年金・老齢厚生年金と企業年金を別々に受けている場合も、合計で400万円以下かを見ます。
全部が源泉徴収の対象になっているか
国税庁 No.1600 では、外国の制度から受ける年金は源泉徴収の対象にならないので、受けている人はこの制度を使えません。外国の年金が少しでもあれば、ほかの条件を満たしていても確定申告が要ります。
一方で、年金が少なくて所得税が引かれていない人は、対象から外れません。国税庁の「高齢者と税」では、所得税法 第203条の7(源泉徴収を要しない公的年金等)が当たる年金は「全部」の数から除くと注記しています。
20万円は、収入ではなく「所得」で見る
20万円と比べるのは、年金以外の収入から経費などを引いた所得です。パートの給与なら給与所得控除を引いた後の額、個人年金なら受け取った額から、それに対応する払込保険料を引いた額です(国税庁 No.1610)。
副業や不動産の貸し付け、生命保険の満期金なども、この20万円に足します。租税特別措置法では、確定申告をしないことを選んだ上場株式の配当や、源泉徴収ありの特定口座の利益は、20万円の計算から除かれます。
年金と給与の両方があるときは、給与の側の線も見る
年金をもらいながら働いている人は、給与所得が年金以外の所得に入ります。給与所得が20万円を超えると、上の3つ目の条件からは外れます。
ただし、給与の側にも確定申告が要らない線があります。国税庁 No.1900 では、給与の収入が2,000万円以下で、給与を1か所から受けて全部が源泉徴収の対象なら、給与所得と退職所得以外の所得の合計が20万円以下の人は申告が要りません。年金の雑所得は、この「以外の所得」に入ります。
所得税法 第121条は、給与の線と年金の線のどちらかに当てはまれば、申告が要らないという作りです。年末調整を受けた給与が1か所あり、年金の雑所得とほかの所得の合計が20万円以下なら、給与の側の線で申告は要りません。
どちらの線にも当てはまらないときは、確定申告をします。年の途中で退職して年末調整を受けていない給与があるときは、給与の側の線は使えないので、退職した年の確定申告で進め方を確かめます。
不要でも、出すと税金が戻ることがある
申告が要らない人も、還付を受けるための申告は出せます。国税庁 No.1600 と日本年金機構の年金Q&Aでは、医療費控除・社会保険料控除・生命保険料控除などを受けたいとき、扶養親族等申告書の内容が変わったときが例に挙がっています。
戻ることがある控除
政府広報オンラインの案内では、次の場合に所得税の還付を受けられる可能性があります。どれも、年金から所得税が源泉徴収されていることが前提です。
- 医療費を一定額以上払った(医療費控除)
- 住宅ローンなどでマイホームを取得した(住宅ローン控除)
- 災害や盗難にあった(雑損控除)
年金から天引きされた介護保険料と医療の保険料は、源泉徴収の計算で引かれています。天引きではなく口座振替や納付書で払った保険料、家族の分の国民年金保険料などは、申告すると社会保険料控除になります。控除のしくみは社会保険料控除とはにまとめています。
源泉徴収税額が0円なら、所得税は戻らない
還付されるのは、年金などから引かれていた所得税です。年金の源泉徴収票の「源泉徴収税額」の欄が0円で、ほかの収入からも所得税が引かれていなければ、医療費控除などを申告しても、所得税で戻る額はありません。
日本年金機構の案内では、年金から所得税が引かれる線は、令和8年分は65歳以上で205万円以上、65歳未満で155万円以上です。令和9年分は65歳以上で214万円以上、65歳未満で164万円以上が源泉徴収の対象です。
令和10年分以後は、租税特別措置法施行令で65歳以上が209万円以上、65歳未満が159万円以上に変わります。年ごとに線が変わるので、その年の日本年金機構の案内で確かめます。
所得税が戻らなくても、控除は翌年度の住民税の計算に使われます。住民税の申告の節で、出すかどうかを確かめます。
出すときは、20万円以下の所得も書く
国税庁 No.1900 の質疑では、20万円の規定は申告が要らない場合を決めたもので、申告するときに20万円以下の所得を書かなくてよいという規定ではないとしています。還付を受けるために出すときは、個人年金やパートの所得も一緒に書きます。
そのため、年金以外の所得を足した分だけ、戻る額が減ることがあります。医療費控除で出すかどうかを決める前に、年金以外の所得がいくらかを家計簿で出しておきます。医療費控除の計算と明細書の作り方は医療費控除のやり方にあります。
還付を受けるための申告は、確定申告の期間に関係なく、その年の翌年1月1日から5年間出せます(国税庁 No.2030)。申告に使う公的年金等の源泉徴収票は、日本年金機構の案内では翌年1月中旬から1月下旬にかけて送られます。
令和8年分は、12月の年金で精算がある
令和8年度の税制改正で、所得税の基礎控除が引き上げられました。日本年金機構の案内では、令和8年分は11月の年金までは改正前の基礎的控除額で源泉徴収し、12月の年金を払うときに、改正後の額で計算した1年分の税額と、引いた税額とを精算します。戻る分は、原則として還付されます。
同じ改正で、扶養控除などの対象になる家族の所得の線が62万円になりました。日本年金機構は、令和8年分で新たにこの線を満たした家族の控除を受けるには、原則として確定申告が要ると案内しています。控除の線の考え方は扶養控除の記事にまとめています。
住民税の申告は、別に要る場合がある
所得税の確定申告が要らなくても、住民税の申告が要る場合があります(国税庁 No.1600)。政府広報オンラインの案内では、次の2つが例です。
- 年金の所得だけがあり、源泉徴収票に載っている控除(社会保険料控除・配偶者控除・扶養控除・基礎控除など)のほかに、生命保険料控除や地震保険料控除などを受けたい
- 年金以外の所得がある(20万円以下の個人年金・給与・生命保険の満期金なども含む)
年金以外の所得が20万円以下で所得税の申告が要らない人でも、住民税では、その所得の申告が要る場合があります。地方税法 第317条の2では、年金を受けていて年金以外の所得が無い人は、市町村民税の申告をしなくてよいとしたうえで、ほかの控除を受けたい人を除いています。
所得税の確定申告をした人は、住民税の申告を別に出す必要はありません。政府広報オンラインの案内では、税務署から市区町村へ確定申告書のデータが送られます。住民税の申告書の出し方と期限は、お住まいの市区町村の案内で確かめます。
令和9年分から、扶養の控除は扶養親族等申告書でも伝わる
令和8年度の税制改正で、住民税の控除を受けたい年金受給者も、日本年金機構へ扶養親族等申告書を出すことになりました。日本年金機構は、令和9年分から、住民税がかかり得る年金額の人にも申告書を送っています。
出した内容は市区町村に伝わり、翌年の住民税の配偶者控除や扶養控除などに使われます。届く人と書き方は扶養親族等申告書(年金)の書き方にまとめています。生命保険料控除や医療費控除は、この申告書には書く欄がありません。
当てはまるかを、家計簿で確かめる手順
判定に使う数字は、年明けに届く源泉徴収票と、1年分の家計簿から出せます。紙でも表計算でも、次の手順でできます。
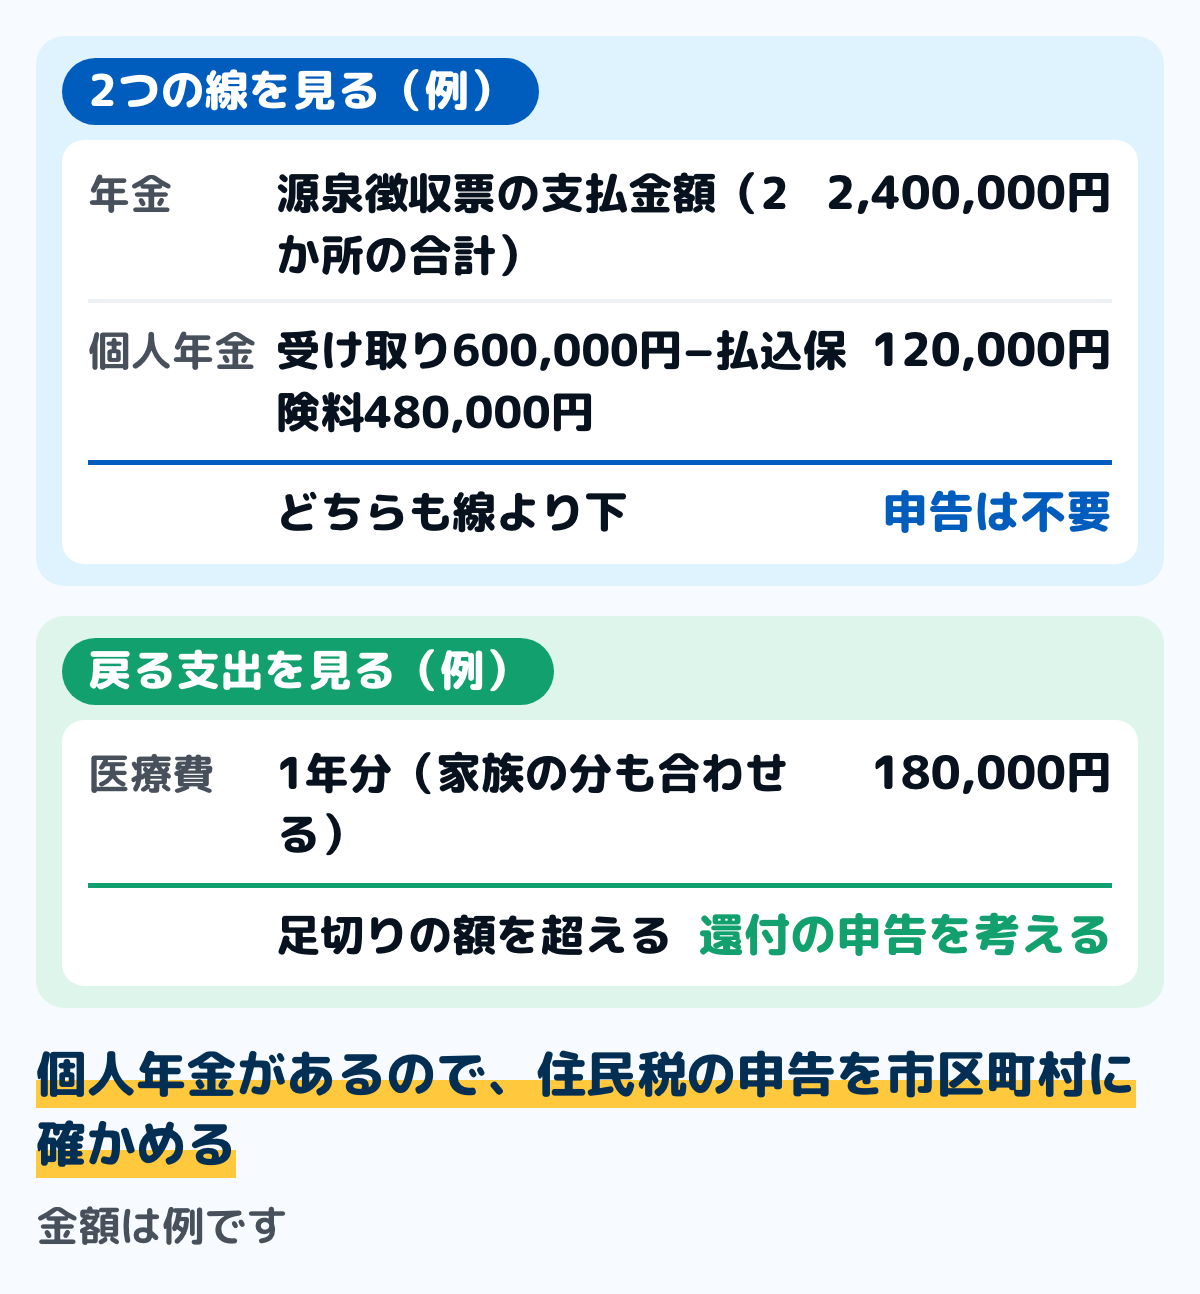
図は、年金を2か所から受け、個人年金もある人の例です。2つの線はどちらも下回るので所得税の確定申告は要りませんが、個人年金があるので住民税の申告を市区町村に確かめます。
この例では、医療費が医療費控除の足切りの額(10万円か、所得が200万円未満なら所得の5%)を超えているので、還付を受けるための申告も考えます。足切りの額は、所得税の確定申告書を作るときに計算されます。
ステップ1源泉徴収票の支払金額を足す5分
年明けに届いた公的年金等の源泉徴収票を、全部並べます。「支払金額」の欄を足して、400万円以下かを見ます。
あわせて、それぞれの「源泉徴収税額」の欄を書き写します。0円でなければ、控除を申告すると戻る分があるかもしれません。
ステップ2年金以外の収入を、所得に直す10分
家計簿から、年金以外に入ったお金を1年分拾います。個人年金は支払通知の額から払込保険料の分を引き、パートの給与は勤め先の源泉徴収票の「給与所得控除後の金額」を見ます。
出た所得を足して、20万円以下かを見ます。家計簿で年金以外の収入を別の行にしておくと、この足し算が1回で済みます。
ステップ3戻るかもしれない支出を拾う10分
医療費、自分で払った保険料、寄附、住宅ローンの行を、1年分拾います。医療費は家族の分も合わせ、保険金などで補てんされた分を引いておきます。
ステップ1で源泉徴収税額が0円でなく、控除に当たる支出があれば、還付を受けるための申告を考えます。どちらも0円なら、住民税の申告が要るかだけを市区町村の案内で確かめます。
家計簿での置き方
年金は、天引きの後の振込額を収入に書きます。書き方は年金生活の家計簿のつけ方にまとめています。天引き前の額は、年に1回、源泉徴収票から書き写します。
年金以外の収入は、年金とは別の行に「個人年金」「パート」のように分けて書きます。医療費の行には、誰の分かを添えておくと、ステップ3で拾いやすくなります。
還付金が振り込まれた月は、「税金の還付」の行で収入に書きます。年金の行と分けておくと、その月だけ収入が増えたように見えません。
迷いやすい場面
年金を2か所以上から受けている
400万円は、すべての公的年金等の収入の合計で見ます。源泉徴収は支払う先ごとに行われるので、扶養親族等申告書を両方に出すと、控除が重なることがあります。
重なりや漏れがあったときは、確定申告で1年分を精算します。申告書の出し方は扶養親族等申告書(年金)の書き方の迷いやすい場面にあります。
生命保険の個人年金を受け取っている
個人年金は公的年金等ではなく、公的年金等以外の雑所得です。国税庁 No.1610 では、受け取った年金の額から、その額に対応する払込保険料を引いた額が所得になります。
この所得が20万円を超えると、公的年金等の線を満たしていても確定申告が要ります。受け取る人と保険料を払った人が違う場合は、課税のしかたが変わるので、国税庁 No.1610 で確かめます。
家族が亡くなって、遺族年金を受けている
遺族年金には所得税がかからないので、400万円の合計に入れません。遺族年金のほかに自分の老齢年金がある人は、老齢年金の分だけで線を見ます。遺族年金のしくみと額は遺族年金はいくらにまとめています。
申告が要るのに、出さなかった
国税庁 No.2024 では、確定申告を忘れたときは、気づいた時点でできるだけ早く期限後申告をするよう案内しています。納める税額がある期限後申告には、納める税金のほかに無申告加算税がかかることがあります。
税務署からの調査の事前通知の前に自分から出した場合は、無申告加算税の割合は5%です。申告が要るかどうか迷うときは、税務署の窓口で確かめます。
よくある質問
Q年金だけで暮らしています。確定申告は要りますか
公的年金等の収入の合計が400万円以下で、外国の年金が無く、年金以外の所得が20万円以下なら、所得税の確定申告は要りません。年金が少なくて所得税が引かれていない場合も同じです。
ただし、医療費控除などで還付を受けるための申告は出せます。生命保険料控除などを住民税で受けたいときは、住民税の申告が要ります。
Q年金が400万円を超えるかどうかは、どこで見ますか
日本年金機構などから届く公的年金等の源泉徴収票の「支払金額」の欄です。2か所以上から受けているときは、すべての支払金額を足します。口座に入った振込額は、介護保険料などが天引きされた後の額なので、比べるのには使いません。
Qパートで働いています。いくらまでなら確定申告は要りませんか
年金の側の線では、年金が400万円以下などの条件を満たし、給与所得が20万円以下なら要りません。給与の側の線では、給与1か所で年末調整を受けていて、年金の雑所得とほかの所得の合計が20万円以下なら要りません。
どちらかに当てはまれば申告は要りませんが、住民税の申告は市区町村に確かめます。給与所得は、勤め先の源泉徴収票の「給与所得控除後の金額」で見ます。
Q確定申告不要制度に当てはまるのに、申告すると損をしますか
年金以外に20万円以下の所得があると、申告するときにはその所得も書くので、税額が増えることがあります。控除で減る額と、足す所得で増える額を比べて決めます。
年金から引かれた所得税は、1年分を正しく計算した額より多いことも少ないこともあります。政府広報オンラインの案内では、申告不要の人は納める税額があっても申告が要らないので、出す前に戻る側か納める側かを計算しておきます。
Q確定申告をしないと、住民税はどうなりますか
年金の所得だけで、源泉徴収票に載っている控除だけを受けるなら、市区町村は年金の支払報告書をもとに住民税を計算します。申告は要りません。
年金以外の所得がある、生命保険料控除などを受けたい、という場合は、住民税の申告をします。所得税の確定申告をした場合は、住民税の申告は要りません。
まとめ
- 公的年金等の収入が400万円以下、その全部が源泉徴収の対象、年金以外の所得が20万円以下の3つをすべて満たせば、所得税の確定申告は要らない
- 400万円は源泉徴収票の支払金額の合計、20万円は収入から経費などを引いた所得で見る。障害年金と遺族年金は入れない
- 外国の年金があると対象外。所得税が引かれていない少ない年金は、対象から外れない
- 給与があるときは、給与の側の線(年金の雑所得などが20万円以下)でも不要になる
- 不要でも、医療費控除などで還付を受ける申告は翌年1月1日から5年間出せる。出すときは20万円以下の所得も書く
- 住民税の申告は別。年金以外の所得がある人や、生命保険料控除などを受けたい人は市区町村に出す
源泉徴収票の2つの欄と、家計簿の年金以外の収入の行を見れば、申告が要るかどうかを自分で当てはめられます。戻る支出があるかも、同じ家計簿から拾えます。
この記事で参照した公的情報
- 所得税法 第121条第3項(公的年金等の収入金額400万円以下・全部が源泉徴収の対象(第203条の7の適用を受けるものを除く)・公的年金等に係る雑所得以外の所得金額20万円以下なら確定申告を要しない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- No.1600 公的年金等の課税関係(公的年金等の範囲・確定申告不要制度・還付を受けるための申告・住民税の申告・外国の年金は対象外)
- 高齢者と税(年金と税)(公的年金等に係る雑所得の速算表・令和8年分の65歳の区分・源泉徴収の線・確定申告不要制度と第203条の7の注)
- 確定申告書等作成コーナー よくある質問「公的年金等に係る申告不要制度について」(還付を受けるための申告・住民税の申告・確定申告が要件の控除や予定納税がある場合)
- ご存じですか?年金受給者の確定申告不要制度(公的年金等と公的年金等以外の所得の例・障害年金と遺族年金は非課税・還付を受ける場合・住民税の申告が必要な場合)
- 窓口
- 政府広報オンライン(取材協力:国税庁)
- 確認日
- 確認先
- https://www.gov-online.go.jp/article/201212/entry-7511.html
- No.1900 給与所得者で確定申告が必要な人(給与1か所で全部が源泉徴収の対象なら、給与所得・退職所得以外の所得の合計20万円以下は不要・還付になる人は除く・合計に含まれない所得)
- No.1900 確定申告を要しない場合の意義(還付申告をするときは20万円以下の所得も併せて申告する)
- No.1610 保険契約者(保険料の負担者)である本人が支払を受ける個人年金(公的年金等以外の雑所得・年金の額から対応する払込保険料を引く)
- No.2030 還付申告(その年の翌年1月1日から5年間提出できる)
- No.2024 確定申告を忘れたとき(期限後申告・無申告加算税)
- 年金Q&A(所得税の計算)所得税等の確定申告が不要になるのはどのような場合ですか(扶養親族等申告書の内容の変更・生命保険料控除や医療費控除で還付を受ける申告・1月に送付される源泉徴収票)
- 年金Q&A(所得税の計算)源泉徴収票はいつ発送されますか(対象年の翌年1月中旬から1月下旬)
- 年金Q&A(扶養親族等申告書の提出)送付の対象(令和9年分から住民税の課税対象となり得る年金額の人にも送付・源泉徴収の対象となる年金額の表)
- 令和8年度税制改正による公的年金等に係る主な改正事項(令和8年12月の年金支払い時の精算・新たに扶養親族等の要件を満たす場合は確定申告・住民税の扶養親族等申告書)
- 租税特別措置法 第8条の5(確定申告をしないことを選んだ配当等を公的年金等に係る雑所得以外の所得金額から除く)・第37条の11の5(源泉徴収選択口座の所得を除く)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- 地方税法 第317条の2(市町村民税の申告・公的年金等支払報告書が出される人で年金以外の所得が無い人の例外・3月15日まで)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 老齢年金から源泉徴収される所得税の控除を受けるとき(源泉徴収の対象となる年金額・令和7年分まで・令和8年分・令和9年分以降)
- 租税特別措置法施行令 第26条の27・第26条の27の2(所得税法施行令 第319条の12の源泉徴収を要しない公的年金等の額の読み替え=令和8年は65歳未満155万円・65歳以上205万円/令和9年は164万円・214万円/令和10年以後は159万円・209万円)/現行版 332CO0000000043_20260731_508CO0000000098・2027-01-01 施行の版 332CO0000000043_20270101_508CO0000000098・2028-01-01 施行の版 332CO0000000043_20280101_508CO0000000098(令和8年政令第98号)で確認(2026-09-27)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332CO0000000043