年の途中で退職したら確定申告|年末調整が無いと所得税が戻ることがある理由と、そろえるもの・期限
 Move for People株式会社
年の途中で会社を辞め、その年のうちに次の勤め先に入らなかった人は、年末調整を受けていません。そのため、給与から引かれた所得税が1年分の税額より多いままになっていることがあり、翌年に確定申告(還付申告)をすると差額が戻ります。
この記事では、所得税が戻ることがある理由と計算の例、そろえるもの、申告できる期間を国税庁の案内で確かめます。あわせて、失業保険の扱い、年内に再就職したとき、退職金、住民税の納め方と、家計簿での置き方を書きます。
年の途中で会社を辞めて、今年はもう働いていません。確定申告をしたほうがよいのか、何を用意すればよいのかが分かりません。
年の途中で辞めて再就職していないと、年末調整が行われない
会社員の所得税は、毎月の給与やボーナスから源泉徴収されています。国税庁のNo.1910では、この源泉徴収は概算で行うので、1年間に引かれた合計は、その人が納めるべき年税額と一致せず、過不足が出るとされています。
この過不足を、その年の最後の給与を払うときに精算するのが年末調整です。国税庁のNo.2665では、年の途中で退職した人のうち、年末調整の対象になるのは次の人だけです。
- 海外支店などに転勤して非居住者となった人
- 死亡によって退職した人
- 著しい心身の障害のために退職した人:退職した後に再就職して給与を受け取る見込みのある人は除く
- 12月に支給されるべき給与の支払を受けた後に退職した人
- パートタイマーとして働いている人などで、本年中に支払を受ける給与の総額が136万円以下の人:退職後その年に他の勤め先から給与を受ける見込みのある人は除く
これ以外の人は、退職した勤め先では年末調整を受けません。その年に再就職しなければ、どこでも年末調整が行われないまま1年が終わります。
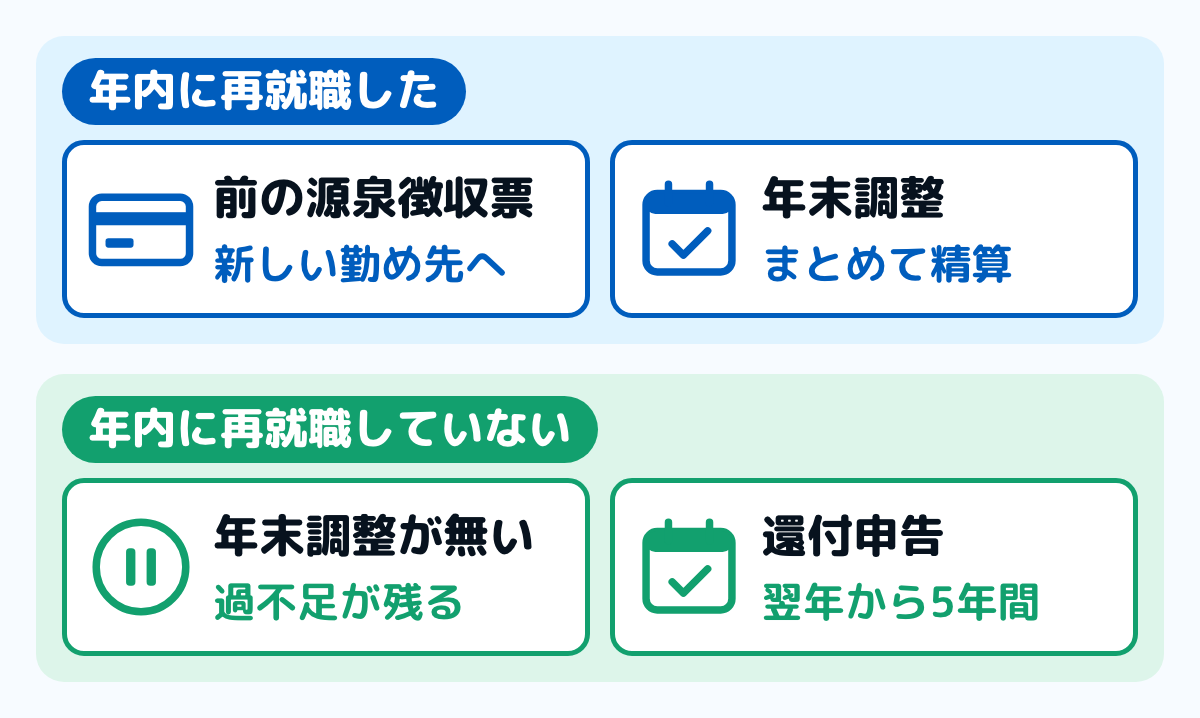
図は、年内に再就職したかどうかで分かれる道です。再就職していない側が、この記事の中心です。
所得税が戻ることがあるのは、1年の給与が少なくなるから
毎月の源泉徴収は、その月の給与の額と扶養の人数などから、国税庁の税額表で決まります。年の途中で辞めると1年分の給与は少なくなりますが、給与所得控除や基礎控除は1年分の額のまま差し引けるので、1年分の税額は引かれた合計より小さくなることがあります。
生命保険料控除や、退職後に自分で払った国民年金・国民健康保険の保険料も、年末調整が無いので、まだ差し引かれていません。これらは確定申告で差し引きます。
計算の例:6月末に退職した人
令和8年分の給与所得控除は、給与の収入金額が220万円までなら74万円です。基礎控除は、令和8年分は合計所得132万円以下なら104万円です。この2つを、6月末に辞めた人に当てはめた例を図にします。
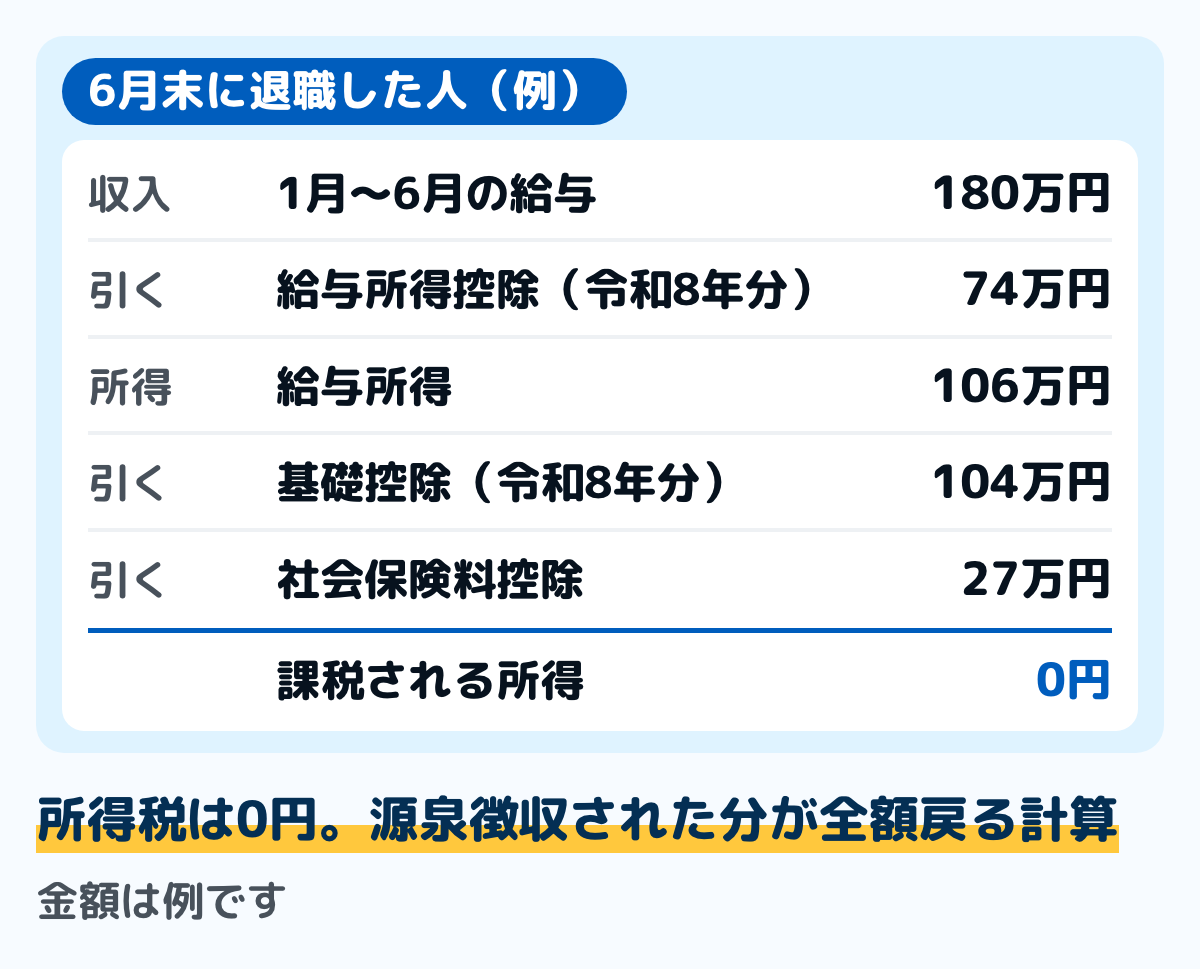
図は、1月から6月までの給与の収入が180万円、給与から引かれた社会保険料が27万円の人の例です。給与所得は106万円で、基礎控除と社会保険料控除を引くと課税される所得は0円になり、源泉徴収された所得税は全額が戻る計算です。
実際に戻る額は、源泉徴収票の「源泉徴収税額」の欄の額が上限です。国税庁のNo.2030では、源泉徴収された所得税がない人(源泉徴収税額が0の人)は、申告しても還付される所得税はないとされています。所得税の出し方は所得税の計算方法にまとめています。
申告できるのは、翌年1月1日から5年
国税庁のNo.1910では、この申告は退職した年の翌年になってから行い、翌年1月1日から5年間出せます。確定申告の期間(翌年2月16日から3月15日まで)を過ぎても出せる申告です。
同じNo.1910では、添付書類がそろい次第、早めに申告するよう勧めています。1月に入ってすぐに出すこともできます。
一方で、退職後に事業を始めて所得があるなど、納める税額がある人は、還付申告ではなく確定申告の義務がある場合があります。その場合は、翌年2月16日から3月15日までに出します。
申告の前にそろえるもの
用意するものは、退職した年に何を払ったかで変わります。源泉徴収票・マイナンバー・口座は全員に、保険料や控除の書類は当てはまる人に要ります。
- 退職した勤め先の源泉徴収票:所得税法 第226条で、年の途中で退職した人には退職の日以後1か月以内に交付すると決まっています
- マイナンバーが分かるもの:申告書に書きます
- 還付金を受け取る口座:本人名義の口座の番号を書きます
- 退職後に払った国民年金保険料の控除証明書:日本年金機構から届きます。国民年金保険料は、国税庁のNo.1130で証明書の添付か提示が要るとされています。令和8年分を令和9年1月1日以後に出すときは、証明書の代わりに、決まった事項を書いた明細書を添付することもできます
- 国民健康保険料や任意継続の保険料を払った記録:領収書や、市区町村・健康保険組合などからの通知で、払った額を確かめます
- 生命保険料・地震保険料の控除証明書、医療費の明細、寄附の受領証明書:当てはまる人だけです
源泉徴収票の見方は源泉徴収票の見方にまとめています。年末調整をしていない票は、給与所得控除後の金額などの欄が空いていることがあります。退職の日以後1か月を過ぎても届かないときの求め方と税務署への届出は、源泉徴収票がもらえないときにあります。
任意継続の保険料の扱いは健康保険の任意継続とはに、国民年金の保険料は国民年金の保険料はいくら?にまとめています。どちらも、払った全額が社会保険料控除の対象です。
申告の手順
紙の申告書でも、国税庁の確定申告書等作成コーナーでも、入力する中身は同じです。作成コーナーでは、画面の案内に沿って金額を入れると申告書ができます。
ステップ1源泉徴収票の額を書き写す10分
支払金額、源泉徴収税額、社会保険料等の金額と、勤め先の名前を、給与の欄に書き写します。年の途中で2か所から給与を受けていたときは、2枚とも入れます。
ステップ2退職後に払った保険料を足す10分
国民年金・国民健康保険・任意継続の保険料など、退職後に自分で払った分を社会保険料控除の欄に足します。給与から引かれた分は源泉徴収票の額に入っているので、重ねて書きません。
ステップ3ほかの控除を入れる10分
生命保険料控除や地震保険料控除、医療費控除などがあれば入れます。年末調整を受けていないので、これらはここで初めて差し引かれます。
ステップ4税務署に出す10分
作成コーナーからe-Taxで送るか、印刷して住所地を所轄する税務署に郵送または持参します。確定申告のそろえるものと出し方の全体は確定申告のやり方にまとめています。
退職した勤め先から届いた封筒の中に、源泉徴収票があるか探してみてください。「源泉徴収税額」の欄の額が、戻る額の上限の目安です。
失業保険(基本手当)は、申告に書かない
雇用保険法 第12条では、租税その他の公課は、失業等給付として支給を受けた金銭を標準として課することができないとされています。失業保険(基本手当)は所得税がかからないので、確定申告の収入には入れません。
ハローワークでの手続きと受け取るまでの流れは失業保険の手続きにまとめています。家計簿では、給与とは別の行に書いておくと、申告のときに給与の額と混ざりません。
年内に再就職したら、新しい勤め先の年末調整に前の源泉徴収票を出す
国税庁のNo.1910では、中途退職した同じ年に再就職した場合は、原則として新しい勤め先で前の勤め先の給与を含めて年末調整をするので、納め過ぎは解消するとされています。そのために、前の勤め先の源泉徴収票を新しい勤め先に出します。
源泉徴収票が年末調整に間に合わなかったときは、新しい勤め先では前の給与を含めずに年末調整が行われます。この場合は、翌年に2枚の源泉徴収票を使って自分で申告します。還付金が戻る時期の見方は年末調整の還付金はいつ戻る?にまとめています。
退職金は、申告書を出していれば申告は要らない
退職金は、給与とは別の退職所得として税が計算されます。国税庁のNo.1420では、退職金の支払を受けるときまでに「退職所得の受給に関する申告書」を出している人は、原則として確定申告は要らないとされています。
この申告書を出していないと、退職所得控除を反映せず、支払金額に一定の率をかけて源泉徴収されるので、確定申告で精算します。退職所得控除の出し方は退職金の税金はいくら?にまとめています。
同じNo.1420では、申告書を出していた人でも、医療費控除などのために確定申告書を出すときは、退職所得の金額を書くとされています。給与の還付申告をするときも、退職金の源泉徴収票を一緒に用意しておきます。
住民税は戻らず、退職後は納め方が変わる
住民税は、前の年の所得に対してかかります。所得税の還付申告をしても、すでに決まった住民税は戻りません。
会社を辞めて給与から引けなくなった分は、地方税法 第321条の5で扱いが決まっています。辞めた時期で、扱いが分かれます。
1月1日から4月30日までに辞めたときは、5月31日までに払われる給与や退職金が残りの額より多ければ、残りをまとめて引かれます。6月1日から12月31日までに辞めたときは、申し出れば、同じく払われる給与や退職金が残りの額より多い場合に、残りをまとめて引いてもらえます。
まとめて引かれなかった分は、市区町村から届く納税通知書で自分で納めます。辞めた時期ごとの違いは住民税はいつから引かれる?にまとめています。
還付申告をしたときは、地方税法 第317条の3で、住民税の申告書を出したものとみなされます。退職後に払った国民健康保険料などの控除は、翌年度の住民税の計算にも使われます。辞めた月ごとの住民税の残りの納め方と、ほかの退職後の手続きの期限は退職後の手続きとお金にまとめています。
家計簿での置き方
退職した年は、収入の形も、払うものの形も変わります。家計簿の行を分けておくと、翌年の申告で書き写す元がそろいます。紙でも表計算でも、同じ手順で進められます。
ステップ1退職した月に、最後の給与と退職金を別の行に書く5分
最後の給与は、明細の手取りを収入に書きます。退職金は給与と同じ行に入れず、「退職金」の行を作って書きます。住民税がまとめて引かれていたら、その額も明細から書き写します。
ステップ2退職後に払った保険料と税を、1年分まとめて見られるようにする5分
国民年金・国民健康保険・任意継続の保険料と、納税通知書で払った住民税は、「税・社会保険料」の行に払った日で書きます。領収書や証明書は、家計簿と同じ場所に1か所にまとめます。
ステップ3失業保険と、戻った所得税を別の行に書く3分
失業保険は「失業保険」の行に、振り込まれた日で書きます。翌年に所得税が戻ったら、「所得税の還付」の行に入金日で書き、給与や失業保険と分けておきます。
ステップ4翌年1月に、申告に使う額を拾う10分
1月になったら、前の年の「税・社会保険料」の行から、退職後に自分で払った保険料の合計を出します。源泉徴収票と一緒に並べれば、申告の手順のステップ1と2に必要な額がそろいます。
迷いやすい場面
12月に退職した
国税庁のNo.2665では、12月に支給されるべき給与の支払を受けた後に退職した人は、年の中途で行う年末調整の対象です。12月の給与の後に辞めたなら、退職した勤め先で年末調整が行われていることがあります。
12月の給与が翌年1月に払われる勤め先などでは、扱いが変わります。源泉徴収票の「給与所得控除後の金額」などの欄が埋まっているかで、年末調整がされたかを確かめられます。
パートやアルバイトを辞めた
パートタイマーとして働いている人などで、その年に受ける給与の総額が136万円以下の人は、退職時に年末調整の対象になります(国税庁のNo.2665)。ただし、退職後その年に他の勤め先から給与を受ける見込みのある人は除かれます。
年末調整を受けなかったときも、源泉徴収された所得税があれば、還付申告で戻ることがあります。源泉徴収票の源泉徴収税額の欄を確かめてください。
退職後にアルバイトや個人の仕事で収入があった
年内にアルバイト先で扶養控除等申告書を出して年末調整を受けたなら、前の勤め先の源泉徴収票を出して、そこでまとめて精算します。個人で仕事を請けて収入があったときは、その所得も合わせて申告します。
その所得を足すと納める税額が出るなら、還付申告ではなく確定申告になります。その場合は、翌年2月16日から3月15日までに出します。
定年で退職し、年金を受け取り始めた
定年で辞めた年も、12月の給与の後に辞めた場合などを除けば、給与の年末調整は行われていません。源泉徴収された所得税があれば、還付申告の対象になりえます。
年金を受け取る人が確定申告をしなくてよい条件は、確定申告のやり方にまとめています。退職した年は、年金の条件とは別に、給与の源泉徴収票で還付申告ができるかを確かめます。
申告しなかったらどうなるか
還付申告は、国税庁のNo.2030で、確定申告書を提出する義務のない人が、納め過ぎの所得税の還付を受けるための申告とされています。出さなければ、引かれすぎた所得税が戻らないままになります。
出せる期間は翌年1月1日から5年間なので、過ぎていなければ前の年の分も出せます。源泉徴収票が手元に無いときは、退職した勤め先に再発行を頼みます。
よくある質問
Q年の途中で退職したら、確定申告は必ず要りますか
年内に再就職せず、ほかに所得が無い人は、義務ではなく、戻すための申告(還付申告)です。源泉徴収された所得税があれば、申告すると戻ることがあります。
Qいつまでに申告すればよいですか
退職した年の翌年1月1日から5年間出せます。確定申告の期間(2月16日から3月15日まで)に合わせる必要はありません。
Qいくら戻りますか
人によって違います。戻る額は、源泉徴収票の源泉徴収税額が上限で、1年分の税額との差が戻ります。記事の例では、6月末に辞めて給与の収入が180万円の人は、全額が戻る計算でした。
Q失業保険も申告に書きますか
書きません。雇用保険法 第12条で、失業等給付には税をかけられないと定められています。
Q源泉徴収票が届きません
所得税法では、年の途中で退職した人には退職の日以後1か月以内に交付すると決まっています。届かないときは、退職した勤め先に問い合わせてください。
Q年内に再就職しました。自分で申告は要りますか
新しい勤め先に前の勤め先の源泉徴収票を出し、年末調整でまとめて精算すれば、申告は要りません。年末調整に間に合わなかったときは、2枚の源泉徴収票で自分で申告します。
Q住民税も戻りますか
戻りません。住民税は前の年の所得で決まっていて、所得税の還付申告では変わりません。退職後に払った保険料などの控除は、翌年度の住民税の計算に使われます。
まとめ
- 年の途中で退職し、その年に再就職していない人は、12月の給与の後に辞めた人などを除き、年末調整を受けない
- 1年の給与が少なくなるので、確定申告(還付申告)で引かれすぎた所得税が戻ることがある。上限は源泉徴収票の源泉徴収税額
- 申告は翌年1月1日から5年間出せる
- そろえるのは、退職時の源泉徴収票・退職後に払った国民年金や国民健康保険の保険料の記録・控除の証明書・口座
- 失業保険(基本手当)は非課税で、申告に書かない
- 年内に再就職したら、新しい勤め先に前の源泉徴収票を出して年末調整を受ける
- 住民税は戻らず、退職後の残りはまとめて引かれるか、納税通知書で納める
源泉徴収票と、退職後に払った保険料の記録がそろえば、申告は作成コーナーで1時間ほどで作れます。家計簿で保険料の行を分けておくと、1月に合計を出すだけで済みます。
この記事で参照した公的情報
- No.1910 中途退職で年末調整を受けていないとき(源泉徴収は概算・同じ年に再就職すれば新しい勤務先で前の給与を含めて年末調整・再就職しなければ翌年に確定申告で還付・翌年1月1日から5年間)
- No.2665 年末調整の対象となる人(年の中途で行う年末調整の対象=非居住者・死亡退職・著しい心身の障害で退職・12月の給与を受けた後に退職・パートタイマーなどで本年中の給与の総額が136万円以下)
- No.2030 還付申告(年の途中で退職し年末調整を受けずに納め過ぎ・源泉徴収税額が0なら還付は無い・翌年1月1日から5年間提出できる)
- No.2020 確定申告(申告の期間は翌年2月16日から3月15日)
- No.1410 給与所得控除(令和8年分・令和9年分は収入金額220万円まで74万円)
- No.1199 基礎控除(令和8年分・令和9年分は合計所得132万円以下で104万円)
- No.1130 社会保険料控除(健康保険・国民年金・国民健康保険の保険料・支払った全額・国民年金の保険料は証明書の添付か提示・令和8年分以後を令和9年1月1日以後に出すときは明細書の添付でもよい)
- No.1420 退職金を受け取ったとき(退職所得の受給に関する申告書を出した人は原則として確定申告は不要)
- 所得税法 第226条(給与の源泉徴収票は、年の中途で退職した人には退職の日以後1か月以内に交付)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 雇用保険法 第12条(租税その他の公課は、失業等給付として支給を受けた金銭を標準として課することができない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/349AC0000000116
- 地方税法 第321条の5(給与の支払を受けなくなったとき=1月1日から4月30日までは5月31日までの残りを一括で徴収・6月1日から12月31日までは申出があれば一括で徴収)・第317条の3(確定申告書を出せば住民税の申告書を出したものとみなす)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 個人住民税(所得割は前年の所得で算定・特別徴収と普通徴収)