任意継続の保険料はいくら?協会けんぽの計算式と上限32万円の月額早見(令和8年度)|いつの分から払うか、退職月の二重払い、20日以内の手続き、国民健康保険との比べ方
 Move for People株式会社

協会けんぽの任意継続の保険料は、退職時の標準報酬月額に、住んでいる都道府県の保険料率(子ども・子育て支援金率を含む)を掛けた額です。会社が払っていた半分も自分で払うので、在職中に給料から引かれていた健康保険料のおよそ2倍になります。
ただし、令和8年度は標準報酬月額32万円が上限で、それより給料が高かった人も32万円で計算します。東京都に住む人の月額は、協会けんぽ東京支部の令和8年4月分からの表で次のとおりです。
| 標準報酬 | 介護なし | 介護あり |
|---|---|---|
| 20万円 | 20,160円 | 23,400円 |
| 30万円 | 30,240円 | 35,100円 |
| 32万円以上 | 32,256円 | 37,440円 |
介護ありは、介護保険料が加わる40歳から64歳の人です。給与明細の健康保険料の欄を2倍すると、自分のおおよその額の見当が付きます。
上限が決まるしくみは「保険料は、在職中のおよそ2倍になる」に、いつの月の分から払うかは「保険料は加入した月の分から、1か月単位でかかる」にあります。手続きは退職日の翌日から20日以内なので、「国民健康保険と比べる手順」は辞める前から進めておくと間に合います。
保険料は、在職中のおよそ2倍になる
在職中の健康保険料は、会社と本人が半分ずつ負担していました。退職すると会社の負担がなくなるので、全額を自分で払います。
協会けんぽの案内では、任意継続の保険料は次の式で出します。在職中と違い、会社との折半はありません。
- 月の保険料 = 標準報酬月額(辞めたときの額・上限32万円)× 保険料率(いま住む都道府県の率+子ども・子育て支援金率)
退職時の標準報酬月額が32万円を超えていた人は、32万円で計算します。40歳から64歳の人は、介護保険料率1.62%が加わります。
上限の32万円は、加入者みんなの平均で決まる
上限の額は、決まった数字が法律に書いてあるわけではありません。健康保険法第47条では、前の年の9月30日時点(1月から3月の分は前々年)の、協会けんぽの全ての被保険者の標準報酬月額の平均をもとに決めるとされています。
そのため、上限は年度ごとに見直されます。協会けんぽの任意継続の保険料額表では、令和8年度の上限は32万円です。協会けんぽのよくあるご質問によると、令和7年3月分までは30万円でした。数年前の上限の額を見かけたら、年度を確かめてください。在職中の給料が高かった人ほど、「2倍」より負担の増え方は小さくなります。
会社の健康保険組合の任意継続は、この上限が無いことがあります。健康保険法第47条第2項では、健康保険組合は規約で定めれば、平均より高い人も退職時の標準報酬月額(または組合が規約で決めた額)で計算できます。組合の任意継続なら、上限があるかを組合の案内で確かめます。
同じ給料でも、住む都道府県で額が違う
保険料率は都道府県ごとに違い、退職後に住んでいる都道府県の率を使います。令和8年度の健康保険料率は東京支部が9.85%、神奈川支部が9.92%で、どちらにも全国一律の子ども・子育て支援金率0.23%が加わります。
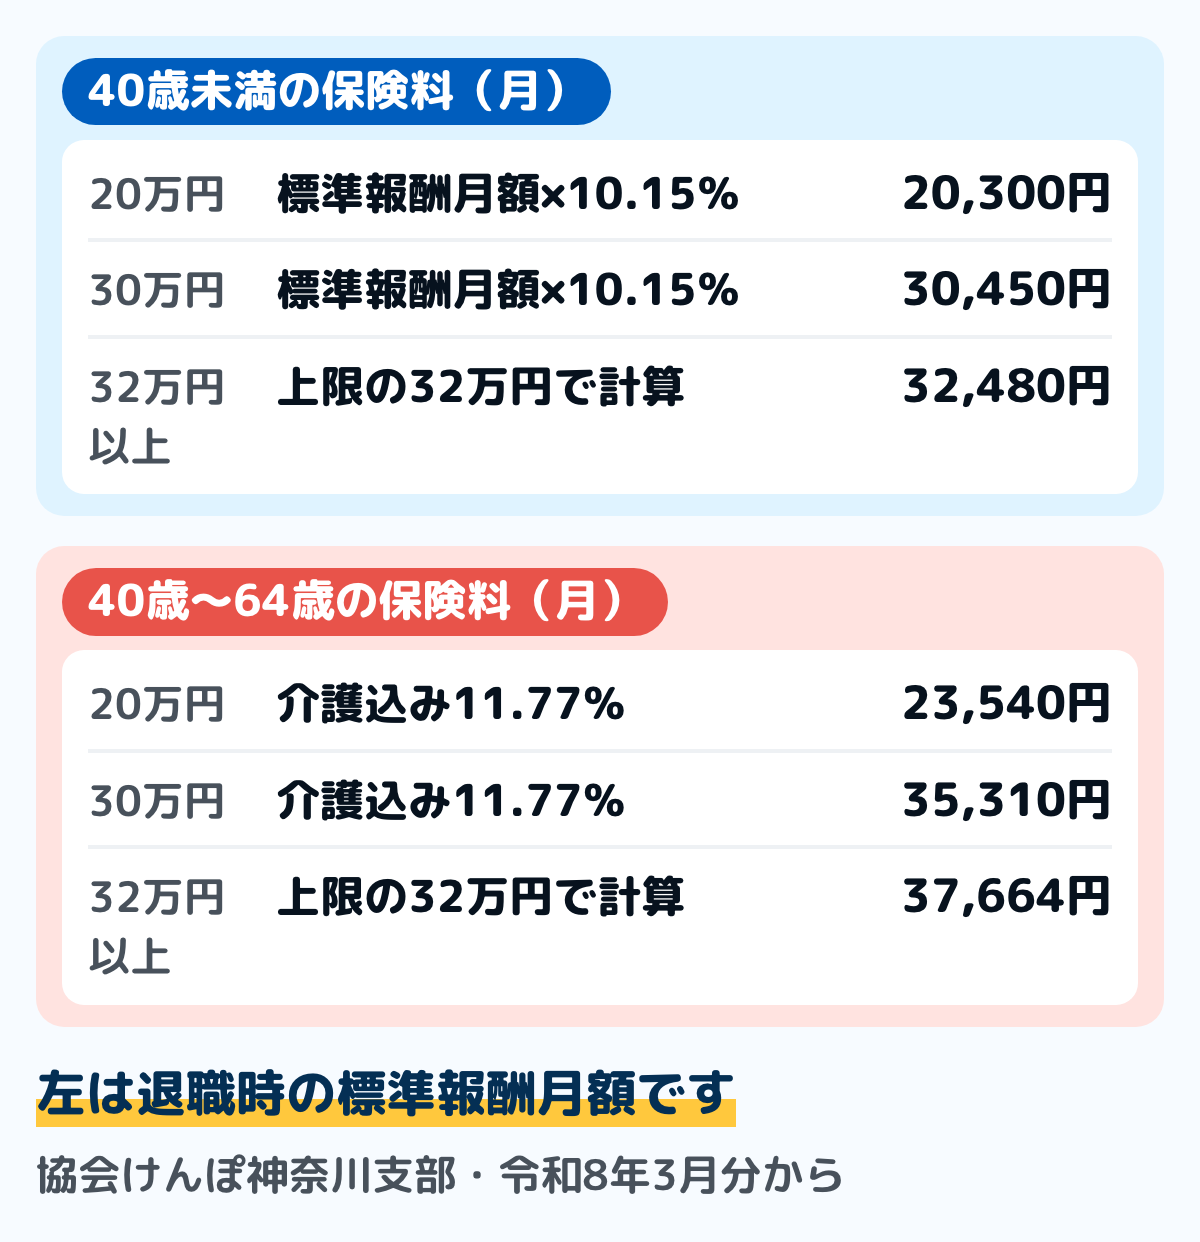
図は、神奈川支部の令和8年4月分からの任意継続の額です。上限の32万円以上の40歳未満で比べると、東京都の月32,256円に対して神奈川県は月32,480円で、月224円の差になります。
標準報酬月額が30万円だった神奈川県の人なら、40歳未満で月30,450円、1年では365,400円です。協会けんぽの案内では、住んでいる都道府県と前に入っていた支部が違う場合などは、ちょうど2倍にならないことがあるとされています。
保険料は原則2年間変わりません。ただし、加入中に40歳や65歳になったとき、保険料率が変わったとき、標準報酬月額の上限が変わったとき、保険料率の違う都道府県へ引っ越したときは変わります。
神奈川県の協会けんぽの料率(令和8年度)
協会けんぽ神奈川支部の令和8年度の料率は、次のとおりです。在職中は会社と半分ずつ払い、任意継続では全額を自分で払います。
| 料率 | 全額 | 在職中の本人 |
|---|---|---|
| 健康保険 | 9.92% | 4.96% |
| 介護(40〜64歳) | 1.62% | 0.81% |
| 子ども・子育て支援金 | 0.23% | 0.115% |
出典:協会けんぽ神奈川支部「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表」「任意継続被保険者の方の保険料額(令和8年4月分から)」
任意継続で掛ける率は、3つを足して40歳未満が10.15%、40歳から64歳が11.77%です。標準報酬月額30万円・40歳未満なら、在職中の月15,225円が任意継続では月30,450円で、ちょうど2倍です。在職中の月給ごとの額と47都道府県の率は社会保険料の計算方法にまとめています。
保険料は加入した月の分から、1か月単位でかかる
協会けんぽのよくあるご質問では、任意継続の保険料は加入した月の分から必要で、月単位で計算するので日割りはありません。月の初めに入っても月末に入っても、同じ1か月分を納めます。
退職した月に給料から健康保険料を引かれていても、二重払いにはなりません。保険料は加入した月の分は要りますが、資格を失った月の分は要らないためです。
ただし、加入した日と資格を失った日が同じ月になると、その月の保険料が要ります。任意継続に入った月のうちに就職したときなどは、その月の分を任意継続と新しい勤め先の保険の両方で払うことがあります。
前納すると4%割引になる
毎月の納付は、納付書で毎月10日までか、口座振替です。口座振替なら、引き落としは毎月1日です(神奈川支部の保険料額表)。これに加えて、まとめて前払いする「前納制度」があります。
協会けんぽの案内では、前納すると保険料が年4%(複利現価法による)割引になります。前納できるのは6か月分(4月〜9月、10月〜翌年3月)と12か月分(4月〜翌年3月)です。
年度の途中で任意継続被保険者になった人は、資格を取得した日の属する月の翌月分から9月分または3月分までを納められます。資格取得した日によっては翌月分からの前納ができないこともあります。
任意継続は、辞めた会社の健康保険に入り続ける制度
退職すると、勤め先の健康保険の資格を失います。そのあとの行き先は3つです。
協会けんぽの案内では、「協会けんぽの任意継続」「国民健康保険」「ご家族の健康保険(扶養に入る)」の3つが挙げられています。毎月納める保険料などを比べたうえで選ぶようにとされています。
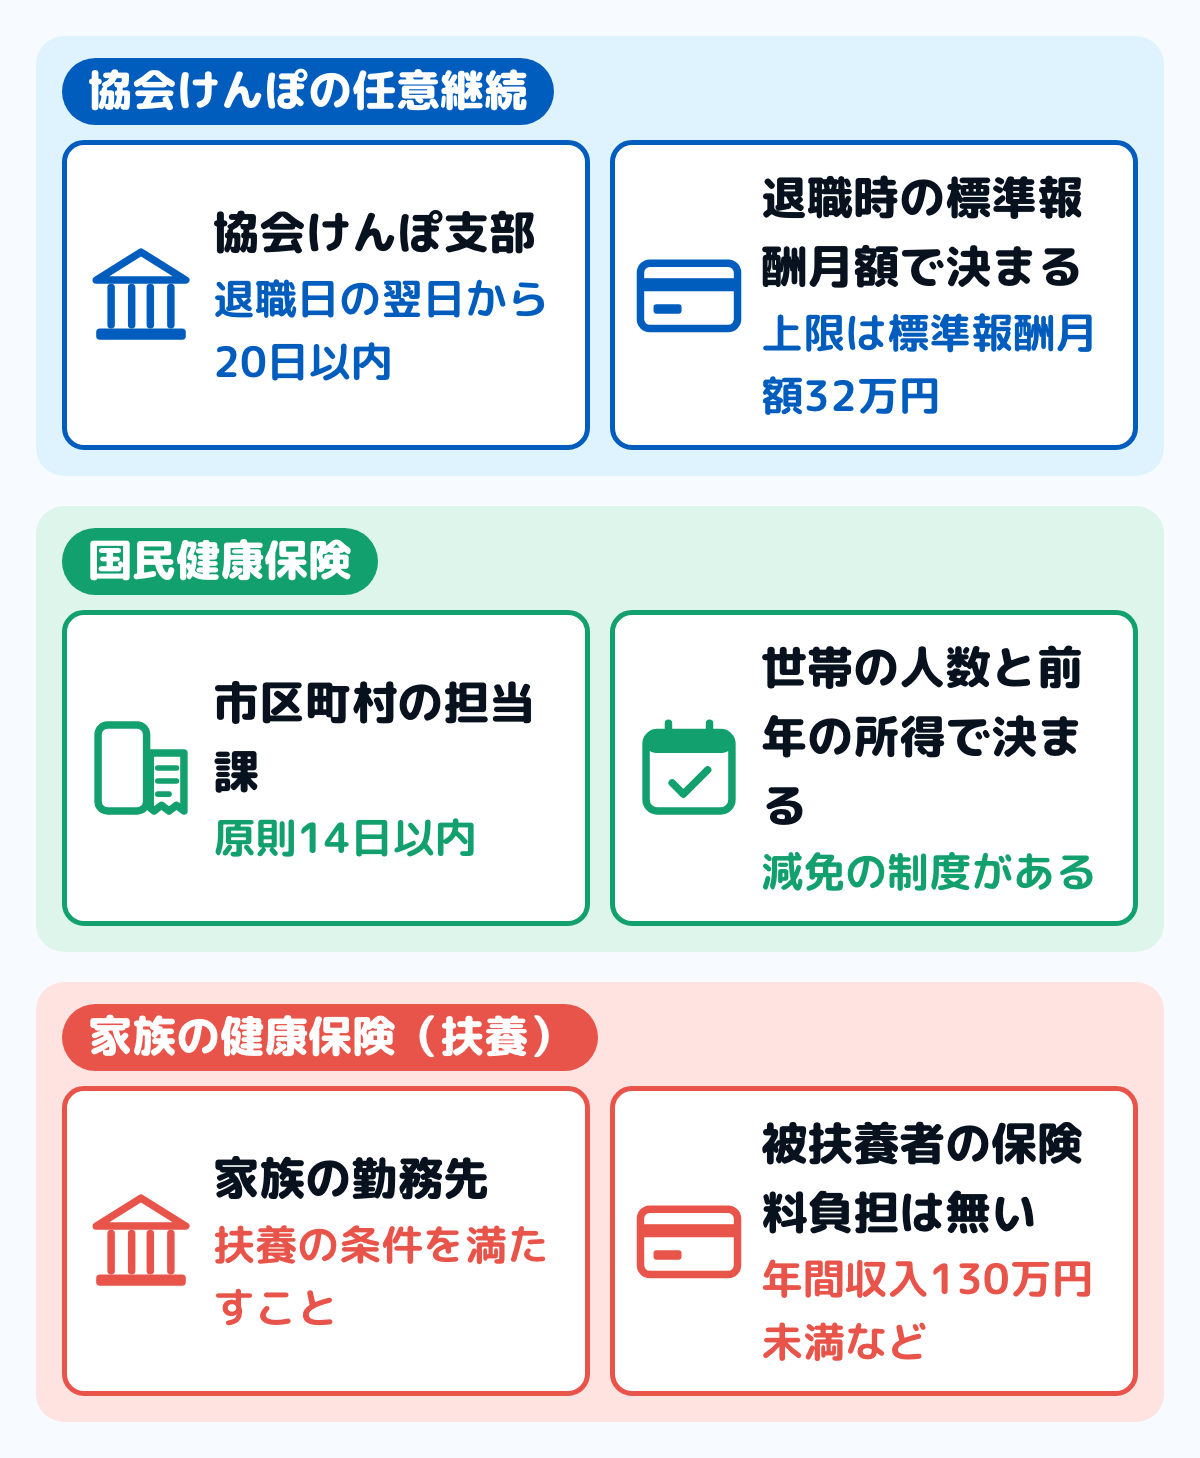
図は、3つの行き先と手続き先を並べたものです。どれを選ぶかは自由ですが、任意継続だけは期限がとても短くなっています。
任意継続は、辞めた会社が入っていた健康保険に、自分で保険料を払って入り続ける制度です。保険証の発行元は変わらず、受けられる給付もほぼ同じです。
入れる条件は2つだけ
協会けんぽの案内では、任意継続に入る条件は次の2つです。
- 健康保険に入っていた期間が、退職日まで切れ目なく2か月以上あること
- 申出書を、退職日の翌日から20日以内に出すこと
勤めていた期間が2か月に満たない人は使えません。入社してすぐ辞めた場合は、国民健康保険か家族の扶養を選ぶことになります。
20日以内は、郵送で申請する場合も「20日以内に必着」です。20日目が土日祝日の場合は翌営業日までとされています。
20日以内という期限
退職後の手続きの中で、任意継続の20日は短い期限です。国民健康保険は、厚生労働省の案内では14日以内に届け出ます。任意継続は、20日を過ぎると原則として入れません。
健康保険法第37条では、保険者が正当な理由があると認めたときに限り、20日を過ぎた申出も受け付けられるとされています。認められるかは保険者が決めることなので、期限の内に出すことが前提です。
この20日の間に「国民健康保険といくら違うか」を調べて決める必要があります。順番としては、退職日が決まった時点で調べ始めるのが確実です。
手続きは、自分で住んでいる都道府県の協会けんぽ支部に「健康保険任意継続被保険者資格取得申出書」を出します。会社が代わりにやってくれるものではありません。
家族を被扶養者として一緒に手続きする場合は、被扶養者の収入の有無にかかわらず、生計維持関係を証明できる書類の添付が必要な場合があります。何が要るかは支部に確かめてください。
最初の保険料を払い忘れると、入らなかったことになる
申出書を出しただけでは、まだ安心できません。健康保険法第37条では、初めて納める保険料を納付期日までに納めないと、任意継続に入らなかったものとみなされます。
2回目からの払い忘れは資格を失う理由になり、1回目の払い忘れは入らなかった扱いになるという違いです。最初の納付書が届いたら、まず期日を確かめておきます。
国民健康保険と比べる手順
任意継続の額は上の式で自分で出せます。国民健康保険は市区町村ごとに計算が違うので、住んでいる市区町村に聞くのが確実です。
ステップ1任意継続の額を出す5分
退職時の標準報酬月額を確かめ、32万円を超えていたら32万円にします。そこに自分の都道府県の保険料率をかけます。
標準報酬月額は、退職前の給与明細か、勤め先の担当で分かります。分からなければ、協会けんぽ支部に聞けば教えてもらえます。
ステップ2国民健康保険の額を聞く15分
市区町村の国民健康保険担当課に、前年の所得と世帯の人数を伝えて試算してもらいます。窓口か電話か、試算の頼み方は市区町村によって違うので、担当課に確かめてください。
国民健康保険の保険料は、加入する世帯の人数と前年の所得などで決まります。前年の所得をもとに計算するので、在職中の所得で計算される退職後の1年目は、保険料が高くなりがちです。
退職理由によっては、国民健康保険の保険料に減免の制度があります。会社都合の退職などが当てはまるので、あわせて聞いてください。
会社都合の退職などの軽減の条件と届け出は失業したときの国民健康保険の軽減にまとめています。窓口に聞く前に年収から見込む手順と、1つの市の料率で出した例は国民健康保険料の年収別の目安にまとめています。
ステップ3家族の扶養に入れるか確かめる10分
配偶者や親が会社の健康保険に入っているなら、その扶養に入れるかを確かめます。被扶養者の保険料負担はないので、条件を満たすならいちばん負担が小さくなります。
条件は年間収入130万円未満などで、健康保険組合によって求められる書類が違います。基準の中身は130万の壁にまとめています。
ステップ42年分で比べる5分
任意継続の保険料は原則2年間変わりません。国民健康保険は前年の所得で毎年計算し直すので、退職後の所得が少なければ、2年目は下がります。
つまり、1年目だけで比べると判断を誤ることがあります。1年目と2年目の両方を並べてから決めてください。
決めた額は、毎月出ていく固定費として家計簿に入れておきます。退職前後は収入も支出も動くので、先に固定費を書いておくと、退職後の見通しが立てやすくなります。
退職前の給与明細を出して、「標準報酬月額」または健康保険料の額を探してみてください。健康保険料の額が分かれば、その2倍が任意継続の保険料のおおよその額です。
国民健康保険や家族の扶養を選んだときの手続き
任意継続を選ばない場合は、国民健康保険に入るか、家族の健康保険の扶養に入ります。どちらも、自分で動かないと手続きは進みません。
国民健康保険に入るとき
厚生労働省の案内では、日本に住所があり、ほかの健康保険に入っていない人などが国民健康保険の被保険者になります。被保険者になったときは、14日以内に住んでいる市区町村の窓口へ書類を出す必要があるとされています。
横須賀市の案内では、手続きは本人か住民票上の同じ世帯の人ができ、別の世帯の人が行うときは委任状が要ります。持っていくのは、辞めた勤め先や健康保険組合でもらう「健康保険資格喪失証明書」です。
同じ案内では、退職証明書や離職票でも加入できますが、それで入れるのは書かれている本人だけです。家族も一緒に入るときは、入る人全員が載った資格喪失証明書を持っていきます。
必要なものや受け付ける窓口は、市区町村で違います。住んでいる市区町村の案内で確かめてください。
被扶養者になるとき(家族の勤め先の保険)
日本年金機構の案内では、被扶養者になれるのは、被保険者に主として生計を維持されていて、収入と同じ世帯かどうかの条件を満たす人です。続柄によって、同居が要るかどうかが分かれます。
- 同居していなくてもよい人:配偶者(届け出ていない事実婚を含む)、子・孫・兄弟姉妹、父母・祖父母などの直系尊属
- 同居が要る人:それ以外の3親等内の親族(おじ・おば、甥・姪とその配偶者など)、事実婚の配偶者の父母と子
収入の条件は、年間収入130万円未満(60歳以上か障害者は180万円未満)です。被保険者の配偶者以外で、認定日が令和7年10月1日以降、その年の12月31日時点で19歳以上23歳未満の人は150万円未満です。
収入のほかにも条件があります。同居なら被保険者の収入の半分未満、別居なら仕送りの額未満であることが要ります。
年間収入は、過去の収入ではなく、これから1年の見込みの額で見ます。雇用保険の失業給付も収入に入り、基本手当の日額が3,612円以上で支給が始まると、扶養から外れる届出が要ります。
協会けんぽの場合、手続きは家族の勤め先が「被扶養者(異動)届」を日本年金機構へ出し、期限は事実が起きてから5日以内です。健康保険組合に入っている家族は、勤め先に必要な書類を確かめてください。
迷いやすい場面
2年より前にやめられるのか
やめられます。協会けんぽの案内では、資格を喪失する事由の1つに「任意継続被保険者でなくなることを希望する旨を申し出たとき」が挙げられています。
このときは「資格喪失申出書」を出します。健康保険法第38条では、申し出が受理された日の属する月の末日が来たときに資格を失うとされているので、抜けるのはその月の終わりです。
保険料を払い忘れるとどうなるのか
納付期限までに納めなかったときも、資格を喪失します。うっかり払い忘れただけでも同じ扱いになります。
これを防ぐために、口座振替か前納にしておくと安全です。前納なら割引にもなります。
就職したらどうなるのか
就職して他の健康保険の被保険者資格を取得したときは、任意継続の資格を失います。「資格喪失申出書」を出し、資格確認書はすみやかに返します。
資格喪失日以降に使うと、医療費を全額返すことになります。新しい保険証が届くまでの扱いは、新しい勤め先に確かめてください。
家族も一緒に入れるのか
入れます。任意継続でも被扶養者の制度があり、条件を満たす家族は一緒に入れます。被扶養者の分の保険料はかかりません。
国民健康保険には扶養という考え方がなく、世帯の人数で保険料が決まります。家族が多い人ほど、任意継続のほうが有利になりやすい理由がここにあります。
傷病手当金は受けられるのか
協会けんぽの案内では、任意継続被保険者期間中に発生した病気・ケガによる傷病手当金と出産手当金は支給されません。ここが在職中との大きな違いです。
在職中から継続して給付を受けている場合に限り、資格喪失後の傷病手当金・出産手当金として引き続き申請できます。額の出し方は傷病手当金はいくらにまとめています。
保険料は確定申告で使えるのか
使えます。任意継続で納めた保険料は、確定申告で社会保険料控除として差し引けます。協会けんぽの案内でも、領収証書は確定申告時に必要なので大切に保管するよう書かれています。
協会けんぽの案内では、スマートフォンの決済アプリで納めると領収証書は出ず、納めた内容はアプリの取引明細で確かめます。領収証書が要る人は、コンビニエンスストアや金融機関で納めます。
領収証書の再発行はできません。口座振替にしている人は、納付証明書の出し方を支部に確かめておくと安心です。
年金の手続きも要るのか
健康保険とは別に、国民年金の手続きが要ります。退職して厚生年金を抜けると、60歳未満の人は国民年金の第1号被保険者になります。
保険料の額は国民年金保険料はいくらにまとめています。払えないときの免除の制度は国民年金の免除にあります。健康保険と年金のほか、失業保険・住民税・確定申告まで、退職後の手続きを期限の早い順に並べたものは退職後の手続きとお金にあります。
よくある質問
Q任意継続と国民健康保険は、どちらが得ですか
退職時の標準報酬月額、前年の所得、扶養している家族の人数で変わります。任意継続は自分で計算でき、国民健康保険は市区町村に試算してもらえるので、両方を出して比べてください。
Q手続きは会社がやってくれますか
いいえ。自分でお住まいの都道府県の協会けんぽ支部に申出書を出します。退職日の翌日から20日以内で、郵送なら20日以内に必着です。
Q保険料の上限はいくらですか
令和8年度は、退職時の標準報酬月額が32万円を超えていた場合、32万円で計算します。40歳未満の月額は、東京都で32,256円、神奈川県で32,480円です(令和8年4月分から)。
Q退職した月の保険料は、二重に払うことになりますか
なりません。保険料は加入した月の分はかかり、資格を失った月の分はかからないので、勤め先で引かれた保険料と任意継続の保険料が同じ月で重なることはありません(協会けんぽのよくあるご質問)。日割りは無く、加入した月は月末に入っても1か月分です。
Q加入期間は最長でどれくらいですか
2年間です。2年を過ぎると資格を失うので、そのあとは国民健康保険か家族の扶養に移ります。2年の途中でも、75歳になるなどして後期高齢者医療の被保険者になったときは、その日に資格を失います(健康保険法第38条)。
Q医療費の窓口負担は変わりますか
変わりません。協会けんぽの案内では、医療機関等での窓口負担は在職中と同様の負担割合とされています。
Q手続き中に病院にかかったときは
資格確認書や保険証が手元にないときの扱いは、協会けんぽ支部か医療機関に確かめてください。いったん全額を払い、後から療養費として請求する方法があります。
Q保険料は2年目に下がりますか
原則として2年間変わりません。国民健康保険は前年の所得で毎年計算し直すので、2年目の比較では逆転することがあります。
まとめ
- 額の式:辞めたときの標準報酬月額に、いま住む都道府県の率(健康保険料率と子ども・子育て支援金率)を掛けた額。会社の負担が無くなるので、在職中の健康保険料のおよそ2倍
- 上限:令和8年度は標準報酬月額32万円で計算する。40歳未満の月額は、東京都で32,256円、神奈川県で32,480円(令和8年4月分から)。健康保険組合の任意継続は、上限が無いことがある
- いつの分から:加入した月の分から1か月単位でかかり、日割りは無い。退職した月に給料から引かれた分と二重にはならない
- 期限:退職日の翌日から20日以内に、住んでいる都道府県の協会けんぽ支部へ申出書を出す(郵送も20日以内に必着)。最初の保険料を納付期日までに納めないと、入らなかったものとみなされる
- 選び方:国民健康保険の額は市区町村に試算してもらい、前年の所得で計算し直される2年目まで並べて比べる。家族の扶養に入れるなら、被扶養者の保険料負担は無い
この記事で参照した公的情報
- 任意継続(スマートフォン決済アプリで納めると領収証書は発行されない・加入条件は退職日までに継続2か月以上の被保険者期間・退職日の翌日から20日以内に申出/期間は2年間/保険料は退職時の標準報酬月額×都道府県別保険料率で上限は標準報酬月額32万円/前納は年4%の割引/資格喪失の5つの事由)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/benefit/voluntary_continuation/index.html
- 健康保険任意継続制度(退職後の健康保険)についてのよくあるご質問
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/faq/voluntary_continuation/index.html
- よくあるご質問「保険料について」(上限は令和7年3月分までは30万円・保険料は加入した月から必要で日割りなし・資格を喪失した月分は不要で、加入日と喪失日が同月ならその月は必要・事業所で控除された保険料と二重払いにならない)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/faq/voluntary_continuation/005/index.html
- 任意継続被保険者の方の保険料額(令和8年4月分から・神奈川支部)(健康保険料率9.92%・介護保険料率1.62%・子ども・子育て支援金率0.23%・40歳未満は10.15%・40〜64歳は11.77%・9.92%のうち基本保険料率6.68%と特定保険料率3.24%・令和8年度の標準報酬月額の上限320,000円・口座振替は毎月1日)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/assets/14kanagawa2_r8.pdf
- 令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(神奈川支部)(健康保険料率9.92%は令和7年3月分から・介護保険料率1.62%は令和8年3月分から・子ども・子育て支援金率0.23%は令和8年4月分から・標準報酬月額30万円の折半額は健康保険14,880円と支援金345円)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/assets/R8_14kanagawa.pdf
- 任意継続被保険者の方の保険料額(令和8年4月分から・東京支部)(健康保険料率9.85%・標準報酬月額20万円は20,160円と23,400円・30万円は30,240円と35,100円・32万円は32,256円と37,440円)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/assets/13tokyo2_r8.pdf
- 健康保険法 第37条(20日以内の申出・正当な理由があるときの受理・初めての保険料を納めないと任意継続被保険者とならなかったものとみなす)・第38条(資格喪失・申出の受理の月の末日・後期高齢者医療の被保険者等となったときはその日に喪失)・第47条(任意継続被保険者の標準報酬月額=資格喪失時の額と前年9月30日の全被保険者の平均のいずれか少ない額・第2項=健康保険組合は規約で資格喪失時の額などにできる)・第165条(前納)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/211AC0000000070
- 令和8年度保険料額表(都道府県ごとの保険料額表の一覧)
- 国民健康保険の加入・脱退について(日本に住所があり、ほかの医療保険に加入していない人などが被保険者/被保険者となったときは14日以内に市町村の窓口へ書類を提出)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/stf/newpage_21539.html
- 国民健康保険に加入するとき(資格喪失日から14日以内・本人または同一世帯の人が手続き・別世帯は委任状・健康保険資格喪失証明書・退職証明書や離職票は記載された本人のみ)
- 従業員が家族を被扶養者にするとき(被扶養者の範囲〈同居不要・同居が必要〉・年間収入130万円未満〈60歳以上または障害者は180万円未満〉・同居は被保険者の収入の半分未満・別居は仕送り額未満・見込みの年間収入・基本手当日額3,612円以上で削除の届出・被扶養者(異動)届は事実発生から5日以内)
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件(認定日が令和7年10月1日以降は150万円未満)

