国民年金が払えないときは免除・納付猶予を申請|所得の基準、失業の特例、2年1か月のさかのぼりと障害年金との関係
 Move for People株式会社

国民年金保険料が払えないときは、未納のままにせず、免除か納付猶予(学生は学生納付特例)を申請します。承認された月は、払っていなくても老齢基礎年金の受給資格期間に入り、障害基礎年金・遺族基礎年金の納付要件にも数えられます。
申請しないまま払わずにいると、その月は「未納」です。令和8年度の保険料は1か月17,920円で、申請できるのは納付期限から2年以内(申請した時点から2年1か月前まで)の月です。
払えないなら、免除しないより申請したほうがよい理由
免除や猶予を受けると、老後の年金は全額を納めた場合より少なくなります。ただ、払えないときに比べる相手は「全額を納めた場合」ではなく、払えずに「未納」になった場合です。次の表は、区分ごとに、老齢基礎年金の額への反映と、障害年金・遺族年金の納付要件に数えるかを並べたものです。
| 区分 | 老齢の年金額 | 障害・遺族 |
|---|---|---|
| 全額免除 | 2分の1が反映 | 数える |
| 一部免除 | 8分の5〜8分の7 | 数える |
| 納付猶予・学生 | 反映しない | 数える |
| 未納 | 反映しない | 数えない |
老齢基礎年金を受け取るのに要る10年(受給資格期間)にも、免除・猶予の期間は入り、未納は入りません。一部免除は、減った分の保険料を納めていることが条件です。
もう1つの違いは、病気やけがで障害が残ったときと、亡くなったときに出ます。未納の月があると、障害基礎年金や遺族基礎年金を受け取れない場合があります(下の「障害年金との関係」の節)。
反対に、払えるお金があるなら、免除は受けずに納めたほうが老後の年金は多くなります。令和8年度の満額847,300円で数えると、全額免除の1年は、納めた1年より老齢基礎年金が年約1万円少なくなる計算です(847,300円÷40年÷2)。納めた保険料は全額が社会保険料控除になりますが、免除された分は控除もありません。
「免除しないほうがいい」のは払える人の話で、払えない人が比べるのは未納です。いったん免除を受けても、10年以内なら後から納めて(追納)年金を増やせます(下の「後から納める」の節)。
どれを申請するか:学生・50歳未満・それ以外
日本年金機構の案内では、払えないときのしくみは、学生か、年齢がいくつか、どんな事情かで分かれます。学生納付特例・納付猶予・免除は、どれも申請書を出して承認を受けるものです。
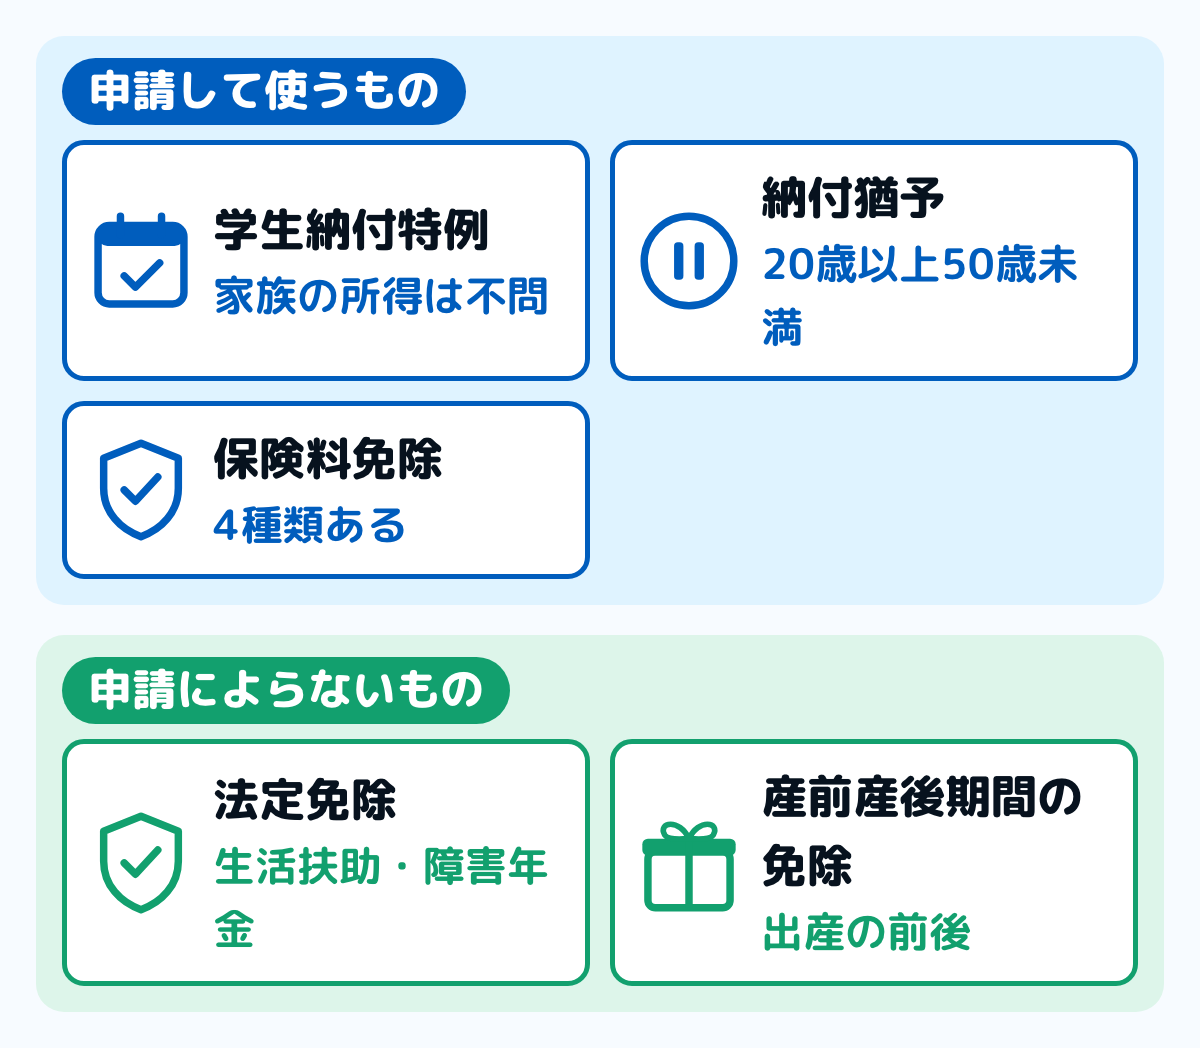
図は、使うしくみの分かれ方です。学生は学生納付特例、20歳以上50歳未満で本人と配偶者の所得が基準以下なら納付猶予も選べ、それ以外は保険料免除の審査を受けます。
免除と納付猶予は、同じ「免除・納付猶予申請書」で申請します。50歳以上の人には納付猶予がないので、免除の基準で審査されます。任意加入をしている人は、免除・納付猶予の申請ができません。
配偶者からの暴力で別に住んでいるときの特例
配偶者からの暴力(DV)で配偶者と住まいが別になっている人は、配偶者の所得にかかわらず、本人の前年所得で全額か一部の免除を受けられます。世帯主(父母など)は審査の対象になる場合があり、学生納付特例を使える学生は対象外です。
申請先は年金事務所です。初回だけ、配偶者暴力相談支援センターなどの公的機関が出す「配偶者からの暴力の被害者の保護に関する証明書」を添えます。対象は7月から翌年6月の1年間で、申請は毎年要ります。
災害で被災したときは、所得にかかわらず承認される場合がある
地震や台風・大雨などで、住宅・家財などの財産におおむね2分の1以上の損害を受けた人は、申請すると保険料が免除されます。日本年金機構の案内では、震災・風水害などで被災した人は、所得に関係なく承認される場合があります。
申請には、ふだんの「免除・納付猶予申請書」(学生は学生納付特例申請書)に「被災状況届」を添え、市区町村か年金事務所に出します。特別障害給付金を受けている人なども、同じく所得に関係なく承認される場合があります。
申請しなくても免除になる人(法定免除)
生活保護の生活扶助を受けている人と、障害基礎年金か障害年金(2級以上)を受けている人は、法定免除です。市区町村の国民年金担当に「国民年金保険料免除事由(該当・消滅)届」を出すと、該当した日を含む月の前月の分から免除になります。
法定免除の期間も、老齢基礎年金の額には2分の1が反映されます。法定免除に当たる人でも、申し出れば保険料を納めることができ、さかのぼって当たった期間に納めた分は原則として返されます。
出産・子育ての時期は、所得に関係ない免除がある
出産を予定している人や出産した人には、産前産後期間の免除があります。2026年10月からは、1歳になるまでの子を育てる第1号被保険者(実父母・養父母)の保険料が、届出で免除される育児免除も始まりました。
どちらも所得の条件はなく、免除された期間は納めたものとして年金額に入ります。期間と届出のしかたは育休中の社会保険料の免除と国民年金の保険料はいくらにまとめています。
所得の基準:前年の所得がこの額以下なら承認される
免除・納付猶予は、前年の所得が次の計算式の額以下かどうかで審査されます。審査されるのは、免除なら本人・配偶者・世帯主の3人、納付猶予なら本人と配偶者、学生納付特例なら本人だけです。
- 全額免除・納付猶予:(扶養親族等の数+1)×35万円+32万円
- 4分の3免除:88万円+扶養親族等控除額+社会保険料控除額等
- 半額免除:128万円+扶養親族等控除額+社会保険料控除額等
- 4分の1免除:168万円+扶養親族等控除額+社会保険料控除額等
- 学生納付特例:128万円+扶養親族等の数×38万円+社会保険料控除等
扶養している人の数で、全額免除・納付猶予と学生納付特例の線がいくらになるかを計算すると、次のとおりです(計算の例)。
| 扶養の数 | 全額免除・猶予 | 学生納付特例 |
|---|---|---|
| 0人 | 67万円 | 128万円 |
| 1人 | 102万円 | 166万円 |
| 2人 | 137万円 | 204万円 |
| 3人 | 172万円 | 242万円 |
ここでの額は「所得」で、収入そのものではありません。給与なら給与所得控除を引いた後の額です。学生納付特例は、表の額にさらに社会保険料控除等が足されます。地方税法の障害者・寡婦・ひとり親に当たる人は、基準額が変わります。
一部免除で納める額(令和8年度)
一部免除のときは、残りの分を自分で納めます。令和8年度なら、4分の3免除で月4,480円、半額免除で月8,960円、4分の1免除で月13,440円です。
一部免除の期間として年金に結びつくのは、減った後の保険料を納めた月です。納めていない月は追納もできないので、家計簿の固定費の一覧も納める額に直しておきます(固定費の書き方)。
どの年の所得で見るか
免除・納付猶予の「年度」は、7月から翌年6月までです。日本年金機構の表では、令和8年7月〜令和9年6月の分(令和8年度分)は令和7年中の所得で審査し、令和8年7月から申請できます。
学生納付特例は4月から翌年3月までで、令和8年4月〜令和9年3月の分は令和7年中の所得で見ます。今年に入って収入が減っても、前年の所得が基準を超えていれば承認されません。
納付猶予とは:50歳未満が「後で納める」しくみ
納付猶予(のうふゆうよ)は、20歳以上50歳未満で、本人と配偶者の前年所得が基準以下のときに、保険料の納付を先に延ばすしくみです。世帯主の所得は見ないので、所得の高い親と同居していても、本人と配偶者が基準内なら使えます。
猶予された月は、受給資格期間と、障害基礎年金・遺族基礎年金の納付要件に数えられます。ただし老齢基礎年金の額には反映されず、10年以内に追納すると、その月は納めたものとして年金額に入ります。
払わないまま猶予も申請しないと、その月は未納です。未納は2年で納められなくなり、障害・遺族の要件にも数えられません。
失業したときは、前年の所得を見ない特例がある
失業・倒産・事業の廃止などが確認できるときは、失業した人の前年所得を除いて審査する特例があります。前の年に働いていて所得が基準を超えていても、免除や納付猶予を受けられます。
ただし、世帯主や配偶者がいる人は、その人たちの所得も審査されます。世帯主や配偶者が所得の基準を満たすか、本人と同じく失業などの特例に当たる必要があります。
特例を使える期間
特例免除は、失業などがあった月の前月の分から使えます。失業した日は離職日の翌日なので、12月31日に辞めた人は翌年に失業したことになります。
使えるのは、失業した年の翌々年6月分までです(日本年金機構の表では、令和6年に失業した人は令和8年6月分まで)。特例で承認を受けた人も、翌年度の分はあらためて申請が要ります。
添える書類
雇用保険に入っていた人は、勤め先から届く「雇用保険被保険者離職票」のコピーか、ハローワークの「雇用保険受給資格者証」「雇用保険受給資格通知」のコピーなどを添えます。前に同じ失業で書類を出していれば、出し直さなくてかまいません。
事業をやめた人は、総合支援資金貸付の貸付決定通知書の写しなどが使えます。用意できないときは、登記事項証明書や税務署への個人事業の開廃業等届出書の写しなどに、失業の状態の申し立ての書式を合わせて出します。
離職票が届くまでの流れは失業保険はいくらもらえるにまとめています。会社を辞めたあと国民年金へ切り替える届出がまだなら、退職後の国民年金の切り替えを先に見てください。
申請はいつまで:2年1か月前の月までさかのぼれる
申請できるのは、保険料の納付期限から2年を過ぎていない月です。放っておいた月もさかのぼって申請できますが、2年を過ぎた月は時効で免除の申請ができなくなります。
令和8年度中に申請の期限が来る月のうち、2026年11月3日より後の分は次のとおりです(日本年金機構の表から)。
| 保険料の月 | 申請の期限 |
|---|---|
| 令和6年10月分 | 令和8年12月2日 |
| 令和6年11月分 | 令和9年1月6日 |
| 令和6年12月分 | 令和9年1月29日 |
| 令和7年1月分 | 令和9年2月26日 |
| 令和7年2月分 | 令和9年3月31日 |
納付期限の2年後が土日になる月は、窓口や郵送ではその前の営業日までに受け付けてもらう必要があります(表の令和9年1月29日・2月26日)。1枚の申請書で出せるのは7月から翌年6月までの1年度分なので、何年度にもまたがるときは年度ごとに出します。
申請先と、添えるもの
申請先は、住民登録をしている市区町村の国民年金担当か、年金事務所です。郵送でも出せ、マイナポータルからの電子申請もできます。申請書は日本年金機構のサイトからダウンロードでき、ねんきんネットで作ることもできます。
添えるのは、基礎年金番号通知書など基礎年金番号が分かるものか、マイナンバーカードです。失業の特例を使うなら、上の書類も添えます。所得の書類は原則として要りませんが、前年の税の申告をしていない家族がいれば、先に市区町村で住民税の申告をします。
日本年金機構は、前年の所得を証明する書類が要る場合もあるとしています。滋賀県竜王町の案内では、その年の1月以降に転入した人に、所得証明書や確定申告の写しなど前年の所得が分かるものを求めています。引っ越してきたばかりなら、出す窓口に先に確かめると二度手間になりません。
翌年度も続けて審査されるとき
申請は原則として毎年度要ります。全額免除か納付猶予の承認を受けた人は、希望すれば翌年度も続けて申請があったものとして審査されます(継続審査)。一部免除と特例免除の人は、毎年度申請します。
障害年金との関係:免除の申請は初診日より前に
障害基礎年金を受け取るには、初診日の前日の時点で、保険料の納付要件を満たしている必要があります。免除・納付猶予・学生納付特例の承認を受けた月は、この要件では納めた月と同じように数えられます。
要件は次のどちらかです。初診日は、障害の原因になった病気やけがで、はじめて医師か歯科医師の診療を受けた日です。
- 初診日がある月の前々月までの加入期間のうち、納めた月と免除された月を合わせて3分の2以上ある
- 初診日が令和18年3月末日までで65歳未満なら、初診日がある月の前々月までの直近1年間に未納がない
数えるのは前々月までで、初診日の月とその前の月は入りません。3分の2は「以上」なので、ちょうど3分の2でも満たします(加入期間が15か月なら、納付と免除で10か月)。
**病気やけがが起きてから、さかのぼって免除を申請しても、障害基礎年金の納付要件には数えられません。**国民年金法 第90条でも、免除は申請のあった日以後に免除期間に入るしくみです。払えないと分かった時点で申請するのは、このためです。
学生納付特例も同じです。日本年金機構は、申請が遅れると、申請日より前に起きた病気やけがによる障害について、障害基礎年金を受け取れない場合があると案内しています。
例:初診日が令和8年11月10日のとき
前々月は令和8年9月なので、直近1年は令和7年10月から令和8年9月までです。この中に、申請も納付もしていない月が1か月でもあると、直近1年の要件は満たせません(計算の例)。
その月の免除を初診日の後に申請しても、要件の判定には入りません。3分の2の要件を満たせるかは、それまでの加入期間全体で決まるので、年金事務所で納付の記録と合わせて確かめます。
障害年金を受け始めたら、法定免除の届出をする
障害基礎年金か障害厚生年金の1級・2級を受けるようになった第1号被保険者は、年金証書が届いたら市区町村に届け出ると、法定免除になります。さかのぼって法定免除に当たった期間に納めた保険料は、原則として返されます。
その期間の老齢基礎年金を満額にしたいときは、追納します。障害年金の額は障害年金はいくら、働けない間に使える給付は病気やけがで働けないときのお金にあります。
免除・猶予の期間は、年金額にどう反映されるか
免除を受けた期間も、老齢基礎年金の受給資格期間には入ります。年金額への反映は、免除の種類で変わります。
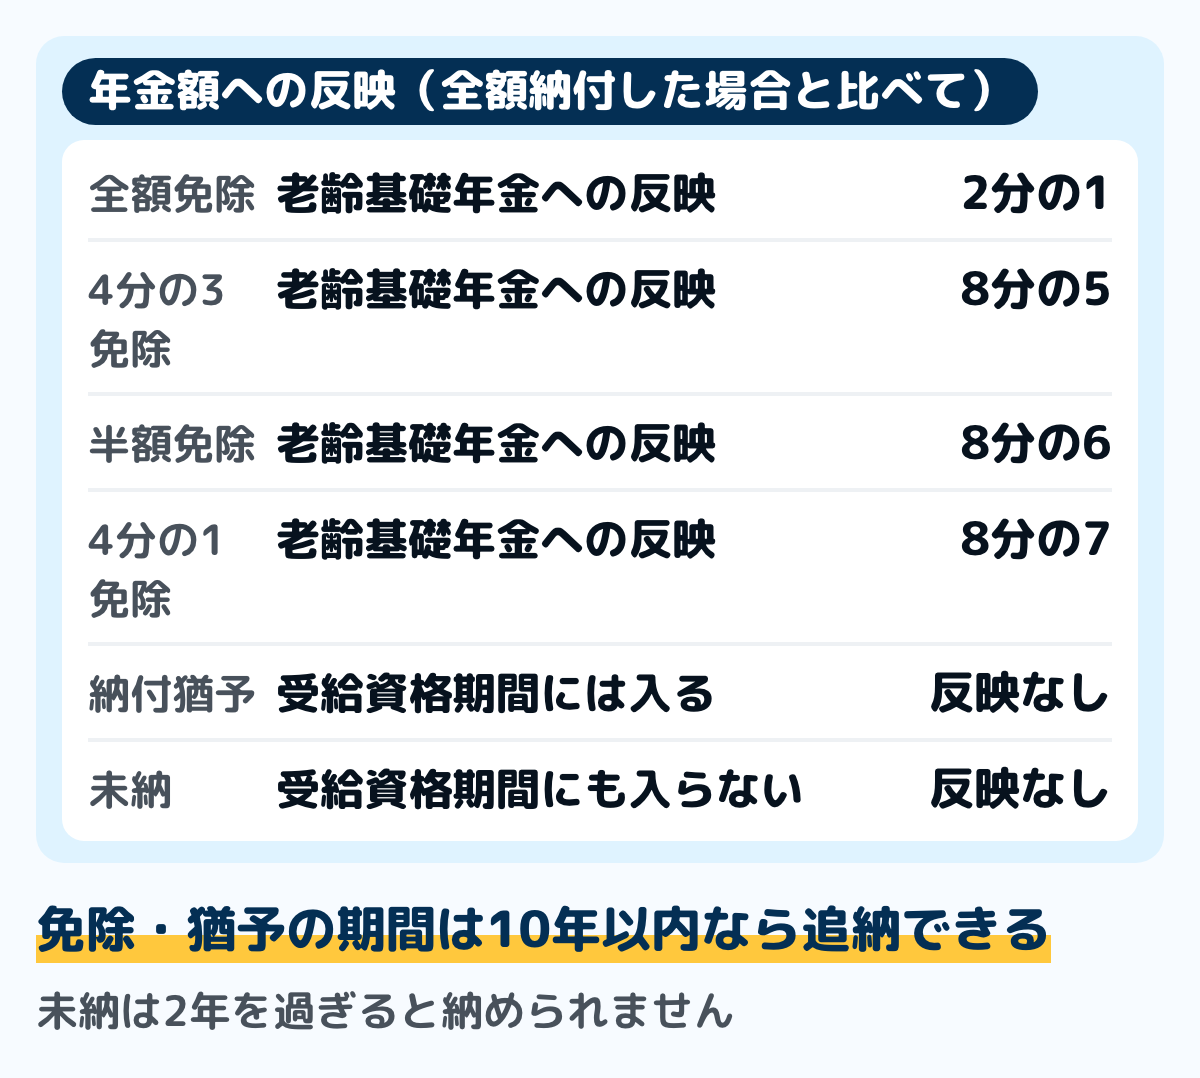
図は、反映の割合です。全額免除でも、全額納付した場合の2分の1は受け取れます(平成21年3月分までの期間は3分の1)。
日本年金機構が示している目安では、老齢基礎年金を40年納付した場合が年847,300円です。40年全額免除となった場合は年423,650円になります(どちらも昭和31年4月2日以後生まれの人の額)。
後から納める(追納)は10年以内
免除・納付猶予・学生納付特例の承認を受けた月の保険料は、追納が承認された月の前10年以内の分なら、後から納められます。1年分を追納すると、全額免除の期間なら年約1万円、納付猶予や学生納付特例の期間なら年約2万円、老後の年金が増えます。
承認を受けた期間の翌年度から数えて3年度目以降に納めるときは、当時の額に加算額が上乗せされます。日本年金機構の表では、令和8年度中に追納すると、令和7年度の月分は17,510円(加算なし)、平成28年度の月分は16,850円です。
申し込みは年金事務所に追納申込書を出し、届いた納付書で納めます。追納した分は、納めた年の社会保険料控除になります。順番と加算のしくみは国民年金の追納にまとめています。
申請が却下されたとき
日本年金機構の案内では、審査は申請する年度に対応する前年の所得で行い、世帯主や配偶者がいる人はその人の所得も審査します。そのため、本人の所得が少なくても承認されないことがあります。
この場合でも、本人と配偶者の所得が基準内で50歳未満なら、世帯主の所得を見ない納付猶予に当たることがあります。失業しているなら、失業の特例免除を使えないかも確かめます。
もう一度申請できる場合
日本年金機構の案内では、過去に却下となった期間でも、次のような場合は申請できることがあります。
- 失業を理由に申請したが、申請が遅れたために特例免除が認められなかった
- 却下の後に、税の修正申告(または申告)で本人・配偶者・世帯主の所得が変わった(確定した)
- 却下の後に、離婚や世帯主の変更があった
今年の所得は、翌年7月からの年度分の審査に使われます。払えない月が続くときは、未納のままにせず年金事務所に問い合わせます。督促が届いたあとの流れは国民年金の未納で督促が来たらにあります。
家計簿での書き方
一部免除なら、固定費の行を4,480円・8,960円・13,440円のように納める額に直します。全額免除なら、行を消さずに0円にして、いつまでの承認かをメモしておくと、承認が切れたときに戻し忘れません。
追納は、まとまった額になることがあります。特別費の表に「いつ・いくら」を入れておくと、その月だけ足りなくなるのを防げます。保険料のほかの支払いも重いときは、生活費が足りないときに使える公的なしくみをまとめています。
まとめ
「免除しないほうがいい」のは、保険料を払えるお金がある人の話です。全額免除の1年は、納めた1年より老齢基礎年金が年約1万円少なくなり、免除された分は社会保険料控除もありません。
払えない人が比べる相手は、未納です。免除・納付猶予・学生納付特例の月は受給資格期間に入り、障害基礎年金・遺族基礎年金の納付要件にも数えられますが、未納の月はどちらにも入りません。
- 全額免除でも、年金額には全額納付の2分の1が反映される。納付猶予と学生納付特例は、追納しないと年金額に入らない
- 免除は申請した日以後に免除期間になるので、病気やけがの後にさかのぼって申請しても、障害基礎年金の納付要件には数えられない。払えないと分かった時点で申請する
- 申請できるのは、納付期限から2年以内(申請した時点から2年1か月前まで)の月。窓口は市区町村の国民年金担当か年金事務所
- 免除を受けた月も、10年以内なら追納して年金を増やせる
この記事で参照した公的情報
- 国民年金保険料の免除制度・納付猶予制度(免除は全額/4分の3/半額/4分の1・納付猶予は20歳以上50歳未満で本人と配偶者の所得・承認基準の計算式・地方税法の障害者や寡婦やひとり親は基準額が変わる・失業等による特例免除と書類・申請先と添付書類・年金額への反映・未納のままにしたときの影響・原則として毎年度の申請と継続審査)
- 被災された被保険者の皆さまへ、国民年金保険料の免除についてのお知らせ(災害等で住宅・家財その他の財産の被害金額がおおむね2分の1以上の損害を受けた人等は申請で免除・免除・納付猶予申請書または学生納付特例申請書と被災状況届・市区町村役場か年金事務所)/免除制度の頁の注意事項(震災・風水害等で被災した人・特別障害給付金を受けている人などは所得に関係なく承認される場合がある・前年所得を証明する書類が必要な場合がある)
- 年金保険料の免除・納付猶予(今年1月以降に転入した人は前年の所得状況がわかるもの(所得証明書・確定申告の写しなど)が要る)
- 配偶者からの暴力を受けた方の国民年金保険料の特例免除(配偶者の所得にかかわらず本人の前年所得で全額または一部免除・世帯主は審査の対象となる場合・学生納付特例を使える学生を除く・申請は年金事務所・初回は保護に関する証明書・7月から翌年6月・毎年申請)
- 国民年金保険料の免除等の申請が可能な期間(2年1カ月前まで・免除等の年度は7月から翌年6月・令和8年度分は令和7年中の所得・令和8年度中に申請期限が来る保険料の表・特例免除は失業等の月の前月から・過去に却下となった期間も申請できる場合)
- 国民年金保険料の学生納付特例制度(所得基準128万円+扶養親族等の数×38万円+社会保険料控除等・家族の所得は問わない・対象の学校・申請先・4月から翌年3月・申請が遅れると申請日前の障害に障害基礎年金が出ない場合)
- 国民年金保険料の法定免除制度(生活保護の生活扶助・障害基礎年金や障害年金2級以上・届出は市区町村・該当した月の前月から・年金額は2分の1)
- 障害基礎年金の受給要件(初診日の前日に、前々月までの3分の2以上が納付か免除・初診日が令和18年3月末日までなら直近1年に未納がなければよい)
- 国民年金保険料の追納制度(10年以内・3年度目以降は加算額・令和8年度中に追納する額・1年分で年約1万円/約2万円増える・社会保険料控除)
- 国民年金保険料の育児免除制度(2026年10月から・1歳になるまでの子を養育する第1号被保険者の実父母と養父母・所得要件なし)
- 国民年金保険料(令和8年度は1か月17,920円・納付期限は翌月末日)
- 国民年金法 第30条(障害基礎年金の保険料納付要件は初診日の前日で見る)・第89条(法定免除)・第90条(申請のあった日以後に全額免除期間に算入)・第90条の2・第90条の3・第94条(追納は承認の月の前10年以内)。2029-06-19施行の未施行の版まで、これらの条は変わらない
- 窓口
- e-Gov法令検索
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000141

