扶養親族等申告書(年金)の書き方|令和9年分は住民税の控除にも使う。届く人と出さないときの差
 Move for People株式会社
年金を受け取っている人には、秋に日本年金機構から「公的年金等の受給者の扶養親族等申告書」が届きます。配偶者や家族を扶養している人、本人が障害者や寡婦・ひとり親に当たる人が、年金から引かれる税の控除を受けるための書類です。
令和9年分からは、住民税の控除を受けるときにもこの申告書を使うことになり、届く人の範囲が広がりました。この記事では、日本年金機構の令和9年分の案内をもとに、届く人と出す必要がある人、出さないときの差、書き方と期限をまとめます。
年金機構からの申告書は、扶養している家族がいなくても出すものなのか分かりません。去年と同じ内容でも、また出す必要があるのかも迷います。
扶養親族等申告書は、年金から引かれる税の控除を受けるための書類
老齢や退職を理由とする年金は、税の上では雑所得です。日本年金機構は、年金を払うときに所得税を差し引いて納めることが義務付けられていて、これを源泉徴収といいます。
源泉徴収のときに配偶者控除や障害者控除などを差し引いてもらうには、受給者がこの申告書を出す必要があります。国税庁の案内では、この申告書は住民税の「公的年金等受給者の扶養親族申告書」と1枚にまとめた様式になっています。
出す先は、年金を払っている先です。老齢基礎年金・老齢厚生年金は日本年金機構で、共済組合や企業年金連合会、国民年金基金などから別に年金を受けている人には、それぞれの支払先からも申告書が届くことがあります。
年金から何がどれだけ引かれるかの全体は年金の天引きは4つにまとめています。扶養親族等申告書で変わるのは、そのうちの所得税と、令和9年分からは翌年の住民税の控除です。
令和9年分から、住民税の控除にも使う
令和8年度の税制改正で、所得税が源泉徴収される人に加えて、住民税の控除を受けたい年金受給者も、日本年金機構へ申告書を出すことになりました。出した内容は日本年金機構から住んでいる市区町村へ伝えられ、翌年の住民税の計算に使われます。
これに合わせて、日本年金機構は住民税がかかる可能性がある人にも申告書を送るようにしました。住民税がかからない年金額の線(非課税限度額)は住む地域の級地で違い、日本年金機構の案内では、単身の人の場合は次のとおりです。
- 1級地:65歳以上は155万円、65歳未満は105万円
- 2級地:65歳以上は151.5万円、65歳未満は101.5万円
- 3級地:65歳以上は148万円、65歳未満は98万円
日本年金機構は市区町村ごとの級地を把握できないため、最も低い3級地の額以上の人に送っています。住民税がかかるかどうかの考え方は住民税非課税世帯とはにまとめています。
届く人と、出す必要がある人
申告書が届いても、全員が出す必要はありません。届く人、所得税が引かれる人、出す必要がある人は、それぞれ線が違います。
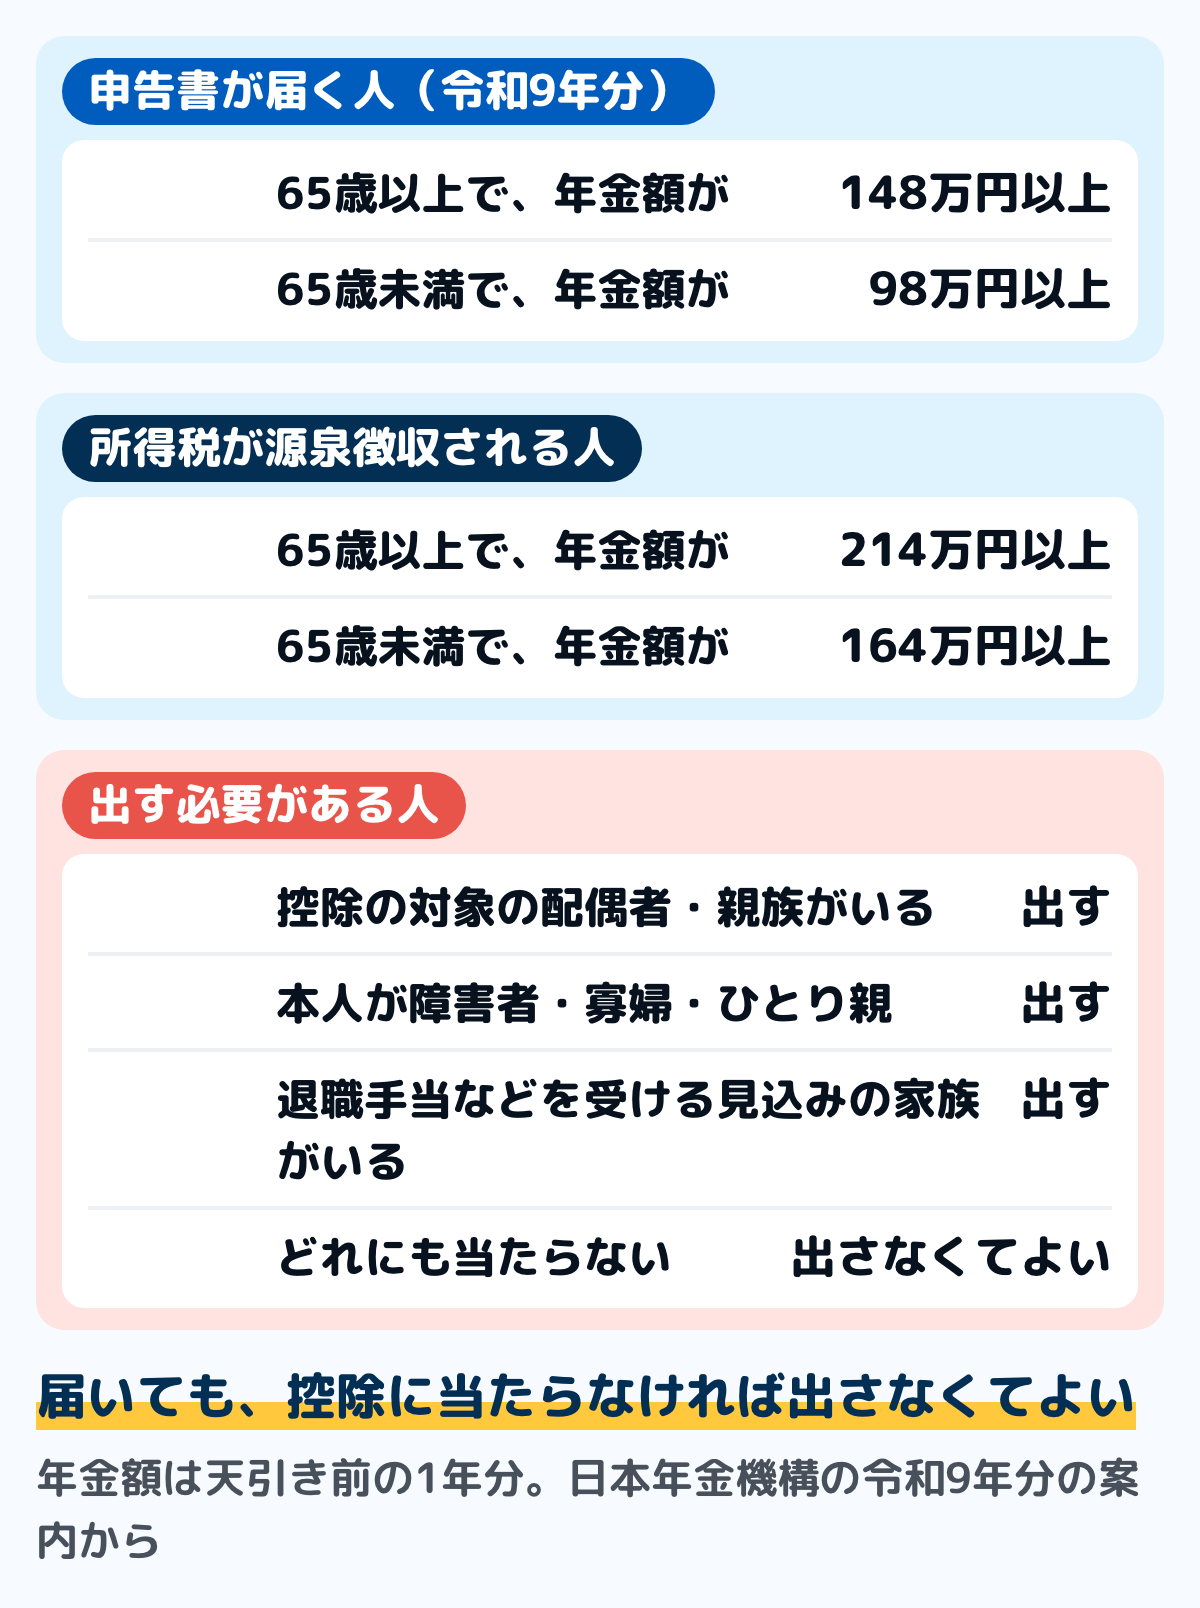
図は、日本年金機構の令和9年分の案内から、3つの線を並べたものです。年金額は、介護保険料などが引かれる前の1年分の額で見ます。
届く人:65歳以上は年金148万円以上
日本年金機構の案内では、令和9年分の申告書は、老齢や退職を理由とする年金を受けていて、年金額が次に当たる人に送られます。老齢福祉年金は含みません。
- 65歳以上:年金額が148万円以上
- 65歳未満:年金額が98万円以上
- 退職共済年金と老齢基礎年金を受けている人:退職共済年金の額が70万円以上
令和8年分は、所得税が源泉徴収される人だけに送られていて、65歳以上は205万円以上でした。前の年に電子申請で出した人や、ねんきんネットでペーパーレス化を登録した人には紙は届かず、マイナポータルのお知らせで案内されます。
所得税が源泉徴収される人:65歳以上は214万円以上
年金から所得税が引かれる線も、税制改正で上がりました。日本年金機構の案内では、令和7年分までは65歳以上で158万円以上、令和8年分は205万円以上でした。
令和9年分は65歳以上で214万円以上、65歳未満で164万円以上が源泉徴収の対象です。令和10年分以後は、租税特別措置法施行令で65歳以上が209万円以上、65歳未満が159万円以上に変わります。障害年金と遺族年金には、所得税がかかりません。
出さなくてよい人
届いた人でも、次の3つにすべて当てはまる人は、申告書を出す必要がありません。去年と内容が同じでも、控除を受けるには毎年出します。
- 本人が障害者・寡婦・ひとり親のどれにも当たらない
- 控除の対象になる配偶者や親族がいない
- 退職手当などを受ける見込みのある配偶者や親族がいない
日本年金機構の年金Q&Aでは、届いた人でも、住んでいる市区町村の非課税限度額に年金が届かないときは出さなくてよいとしています。受給者が亡くなっているときも、出す必要はありません。
出さないとどうなるか
日本年金機構の年金Q&Aでは、申告書を出さないと、確定申告などをしない限り、年金から引かれる所得税と翌年の住民税で配偶者控除や障害者控除を受けられません。そのため、出した場合に比べて、控除の分だけ多くの所得税・住民税が引かれることがあります。
税率は、出しても出さなくても同じです。令和2年分から、出さない場合も合計税率は5.105%で計算されています。控除に当たる家族がいない人は、出さなくても引かれる税は変わりません。
期限を過ぎても、すぐに出すよう案内されています。期限までに届かないと、いったん控除のない形で源泉徴収されますが、出した後にさかのぼって所得税を計算し直すと案内されています。
出したときと出さないときの差(例)
日本年金機構の「年金にかかる源泉徴収税額」には、令和9年分の式が載っています。出したときは、年金額から天引きされた社会保険料と、基礎控除に当たる額、配偶者控除などを引き、残りに5.105%を掛けます。
基礎控除に当たる額は、65歳以上なら1か月分の年金の25%に11万円を足した額で、最低18万円です。配偶者がいる場合は1か月あたり32,500円、70歳以上の配偶者(老人控除対象配偶者)なら40,000円を引きます。
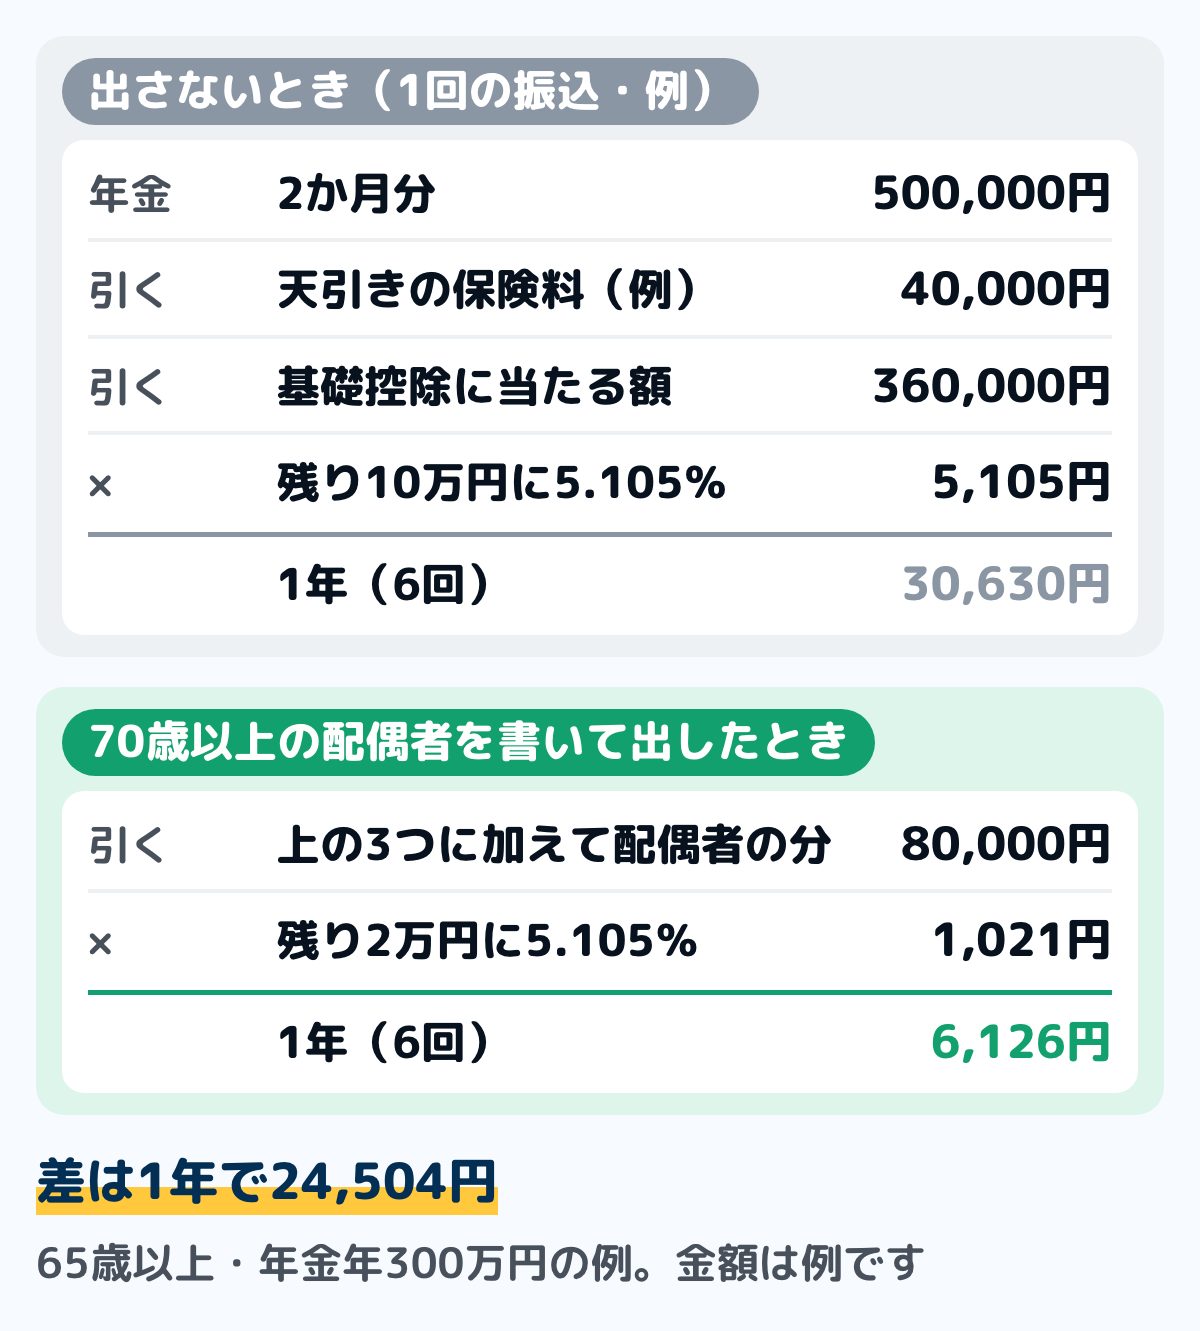
図は、65歳以上で年金が年300万円、70歳以上の配偶者の所得が62万円以下、2か月分の天引きの社会保険料を4万円と置いた例です。出さないときは1年で30,630円、出したときは6,126円が源泉徴収され、差は24,504円です。
実際の額は、天引きされる保険料や家族の人数で変わります。住民税の控除の差は、ここには入っていません。
令和9年分の書き方
紙の申告書は、表面に受給者(A欄)、配偶者(B欄)、扶養親族等(C欄)、裏面に3人目以降の親族と摘要(D欄)を書く形です。前の年に出した人の申告書には、前年の内容があらかじめ印刷されています。
ステップ1前年から変わったかを見る5分
印刷されている配偶者や家族の名前、生年月日、障害の有無を読み、いまの状況と比べます。控除の対象かどうかは、申告書を出す日の状況で決め、所得は令和9年の見積額、年齢は令和9年12月31日の時点で見ます。
変わっていなければ「ア.前年から『変更なし』で申告します」に丸をし、提出年月日と氏名、電話番号を書けば終わりです。ほかの欄は書きません。変わったときは「イ.前年から『変更あり』」に丸をして、次のステップに進みます。
ステップ2受給者の欄を書く5分
提出年月日、氏名、電話番号を書きます。押印は要りません。本人が障害者なら「本人障害」に、寡婦・ひとり親なら「寡婦等」に丸をし、本人の所得の見積額が900万円を超えるときは「本人所得」に丸をします。
障害者に当たるときは、裏面の摘要欄に、身体障害者手帳などの名前、等級、交付年月日を書きます。手帳の写しを付ける必要はありません。障害者控除の対象と額は障害者控除とはにまとめています。
ステップ3配偶者の欄を書く10分
生計を一にする配偶者(法律婚に限る)の氏名、続柄、生年月日を書きます。配偶者の収入が年金だけで、65歳以上なら172万円以下、65歳未満なら122万円以下のときは、「配偶者の区分」の上段に丸をします。
それ以外の人は、所得の見積額を計算して中段に万円単位で書きます。見積額が95万円を超えると控除は受けられません。配偶者が70歳以上で所得の見積額が62万円以下なら「配偶者老人区分」の「2.老人」に丸をします。
ステップ4扶養親族の欄を書く10分
生計を一にする配偶者以外の親族で、所得の見積額が62万円以下の人を書きます。19歳から22歳の親族は、85万円以下なら源泉徴収で控除を受けられます。平成17年1月2日から平成21年1月1日生まれの人は「1.特定」、昭和33年1月1日以前生まれの人は「2.老人」に丸をします。
16歳未満の子は、所得税の扶養控除の対象ではありませんが、書く欄があります。障害者に当たるときは、書くことで障害者控除を受けられます。扶養控除そのものの額は扶養控除はいくら?にまとめています。
ステップ5返信用封筒で出す5分
同封の返信用封筒に入れ、切手を貼って出します。日本年金機構の案内では、普通郵便の切手は110円で、年金事務所に持って行けば切手は要りません。
マイナンバーの欄は、申告書に「収録済」と印刷されていれば書く必要はありません。「未収録」と印刷されている人は、配偶者や家族のマイナンバーを書きます。
所得の見積額の出し方
配偶者や家族の欄には、その人の令和9年の所得の見積額を書きます。所得は、収入から控除を引いた額です。
年金だけの人は、年金額から公的年金等控除を引きます。日本年金機構の案内の表では、65歳以上で年金が330万円以下なら控除は110万円、65歳未満で130万円以下なら60万円です。障害年金と遺族年金は、所得の計算に入れません。
たとえば65歳以上の配偶者の年金が172万円なら、公的年金等控除110万円を引いて所得は62万円です。ステップ3の「172万円以下なら上段に丸」は、この計算から来ています。
給与がある人は、給与の収入から給与所得控除を引きます。年金と給与の両方があるときは、2つの所得を足し、所得金額調整控除が当たるかも見ます。細かい計算は、日本年金機構の「所得金額の計算方法」で確かめてください。
期限と、出し方
期限は、申告書に印字されている
提出期限は、申告書の表面の右上にある「提出期限」の欄に印字されています。国税庁の案内では、この申告書は、その年に最初に年金を受け取る日の前日までに出すことになっています。
年金の支払先ごとに期限は違います。企業年金連合会の令和9年分の期限は令和8年10月30日と案内されています。
マイナポータルで電子申請する
日本年金機構から申告書が送られる人は、マイナポータルから電子申請で出せます。電子申請で出せば紙の申告書は要らず、切手代もかかりません。
用意するのは、本人のマイナンバーカード、署名用電子証明書のパスワード、カードを読み取れるスマートフォンかパソコンです。マイナポータルとねんきんネットの連携がまだの人は、先に連携の手続きをします。
電子申請で出した人には、翌年から紙の申告書は届かず、マイナポータルのお知らせで案内されます。国外に住む家族を控除の対象にする人と、昭和61年3月31日以前に受給権が生まれた旧法の老齢年金を受けている人は、電子申請の対象外で紙で出します。
家計簿での書き方
申告書を出すと、年金から引かれる所得税が変わり、振込額が変わります。家計簿には、振込額の変わり目と、その理由を1行ずつ書いておきます。
- 令和8年12月の振込:日本年金機構の案内では、令和8年分の所得税は12月の支払いで改正後の額と精算され、引きすぎた分は原則として戻ります
- 令和9年2月の振込:令和9年分の申告書の内容で所得税が計算され、防衛特別所得税も合わせて引かれ始めます
- 令和10年1月:令和9年分の申告の内容を反映した源泉徴収票が、1月中旬から下旬に送られます
振込額が前の回と違うときは、年金振込通知書の所得税の欄を見て、家計簿のメモ欄に「申告書の反映」などと書いておくと、後で理由を探さずに済みます。2か月ごとの年金を家計簿にどう書くかは年金生活の家計簿のつけ方にまとめています。
届いた封筒の中の申告書の右上を見てください。「提出期限」の欄と、前年の内容が印刷されているかが分かれば、書く欄が決まります。
迷いやすい場面
夫婦とも年金を受けている
夫婦がそれぞれ申告書を出すとき、お互いを控除の対象にすることはできません。一方の申告書で相手を扶養控除の対象にしたら、もう一方の申告書で配偶者控除の対象にはできません。
子どもも、夫婦の両方の申告書で控除の対象にはできません。もう一方の申告書では、摘要欄に子どもの氏名などと、控除を受ける人の氏名を書きます。
年金を2か所以上から受けている
申告書は年金の種類ごとに出します。日本年金機構の電子申請の案内では、両方の申告書に家族を書くとそれぞれで控除され、確定申告で追加の納付が出ることがあります。
片方だけに書くと、もう一方からは控除なしで多めに引かれ、確定申告で戻ることがあります。年金を2か所以上から受けている人は、どちらの場合も確定申告で精算します。確定申告の進め方は確定申告のやり方にまとめています。
年金のほかに給与がある
日本年金機構の年金Q&Aでは、年金以外に給与などの収入がある人は、申告書を出していても確定申告が必要です。勤め先に出す給与の扶養控除等申告書は、年金の申告書とは別の書類で、書き方は年末調整の書き方にまとめています。
出した後で、家族の状況が変わった
結婚した、障害者になった、家族が扶養の条件から外れたなど、出した後に内容が変わったときは、翌年に確定申告や市区町村への住民税の申告で精算します。家族が年の途中で亡くなったときは、その年の扶養親族として扱えます。
本人が書けない
受給者本人が高齢などで書けないときは、家族が代わりに書いて構いません。受給者の氏名の欄には本人の名前を書き、摘要欄に「子 〇〇 〇〇 代筆」のように代わりに書いた旨を書きます。
申告書をなくした
日本年金機構のホームページから令和9年分の申告書を印刷して出せます。印刷した申告書には前年の内容が入っていないので、変わっていない欄も全部書きます。
年金事務所や街角の年金相談センターにも申告書が置いてあります。問い合わせダイヤルに電話すると、郵送してもらうこともできます。
よくある質問
Q扶養している家族がいなければ、出さなくてよいですか
本人が障害者・寡婦・ひとり親に当たらず、控除の対象になる配偶者や親族、退職手当などを受ける見込みの家族もいなければ、出す必要はありません。出さなくても、基礎控除に当たる額は差し引かれ、税率も同じです。
Q去年と同じ内容でも、毎年出しますか
出します。日本年金機構の案内では、前年から変わっていなくても、控除を受けるには毎年の提出が必要です。前年に出した人は「変更なし」に丸をして氏名などを書くだけで済みます。
Q期限を過ぎてしまいました
すぐに出してください。日本年金機構の年金Q&Aでは、いったん控除のない形で源泉徴収されますが、出した後にさかのぼって所得税を計算し直すと案内されています。
Q出していれば、確定申告はしなくてよいですか
公的年金等の収入が400万円以下で、その全部が源泉徴収の対象になり、年金以外の所得が20万円以下の人は、所得税の確定申告をしなくてよい場合があります。ただし、還付を受けるための申告はできます。
医療費控除や生命保険料控除を受けたいときや、家族が年の途中で増えたときです。条件の当てはめ方と住民税の申告は年金の確定申告が不要な人にまとめています。
Q所得税が引かれていないのに、申告書が届きました
令和9年分からは、住民税がかかる可能性がある人にも届きます。控除の対象になる家族がいれば、出すと翌年の住民税で控除を受けられます。住んでいる市区町村の非課税限度額に年金が届かない人は、出さなくて構いません。
Q書き方が分からないときは、どこに聞けばよいですか
日本年金機構の扶養親族等申告書お問い合わせダイヤル(0570-081-240)か、近くの年金事務所です。日本年金機構の案内では、申告書の提出の相談は市区町村や厚生労働省では受けていません。共済組合など日本年金機構以外から届いた申告書は、その支払先に聞きます。
まとめ
- 扶養親族等申告書は、年金から引かれる所得税と、令和9年分からは翌年の住民税の控除を受けるための書類
- 令和9年分は、65歳以上なら年金148万円以上、65歳未満なら98万円以上の人に届く
- 所得税が源泉徴収されるのは、令和9年分は65歳以上で214万円以上、65歳未満で164万円以上(令和10年分以後は209万円以上・159万円以上)
- 本人が障害者・寡婦・ひとり親に当たらず、控除の対象の家族がいなければ、出さなくてよい
- 出さないと控除が受けられず、その分多く引かれることがある。税率は5.105%で同じ
- 前年と同じなら「変更なし」に丸をして氏名を書く。電子申請ならマイナポータルから出せる
届いた申告書は、前年の内容が印刷された欄を読み、変わったかどうかを見るところから始めます。変わっていなければ、丸を1つと、提出年月日・氏名・電話番号だけで出せます。
この記事で参照した公的情報
- 令和9年分「公的年金等の受給者の扶養親族等申告書」の紙の提出方法(令和8年9月7日から順次送付・送付の対象となる年金額・提出が必要となる方・返信用封筒と切手110円・押印不要・前年から変更なし)
- 大切なお知らせ(令和9年分・提出が必要かの判断の図・源泉徴収対象は65歳以上214万円以上・住民税の非課税限度額は65歳以上148万円〜155万円・配偶者は所得95万円以下・親族は62万円以下・19歳〜22歳は85万円以下・公的年金等控除の表)
- 令和9年分 扶養親族等申告書 作成と提出の手引き(継続用)(変更なし・変更ありの書き方・記入例・提出期限の欄・摘要欄)
- 年金にかかる源泉徴収税額(令和9年分・提出した場合と提出しない場合の式・1か月分の年金×25%+11万円・最低18万円・配偶者32,500円・老人控除対象配偶者40,000円・合計税率5.105%)
- 老齢年金から源泉徴収される所得税の控除を受けるとき(源泉徴収の対象となる年金額・令和7年分まで・令和8年分・令和9年分以降)
- 令和8年度税制改正による公的年金等に係る主な改正事項(令和8年12月の精算・個人住民税における扶養親族等申告書の提出対象範囲の拡大・級地ごとの非課税限度額)
- 年金Q&A(扶養親族等申告書の提出)提出しなかった場合・期限がすぎた場合・送付されても必要か・源泉徴収されない場合も必要か・確定申告の必要・内容に変更が生じた場合・受給者が亡くなっている場合
- 年金Q&A(扶養親族等申告書におけるその他の記入方法)配偶者の区分の書き方・夫婦で互いを控除対象にできない・子どもを両方の対象にできない・代筆
- 年金Q&A(所得税の計算)源泉徴収票は翌年1月中旬から下旬に送付・確定申告が不要になる場合・税率は提出しなくても5.105%
- 個人の方の電子申請(扶養親族等申告書)(マイナポータルとねんきんネットの連携・用意するもの・電子申請の対象外・年金が複数あるとき)
- A2-6 公的年金等の受給者の扶養親族等の申告(個人住民税の申告書と統合した様式・その年最初に公的年金等の支払を受ける日の前日までに提出・提出先は公的年金等の支払者・手続根拠)
- 「令和9年分公的年金等の受給者の扶養親族等申告書」の提出について(企業年金連合会の送付・提出期限 令和8年10月30日)
- 租税特別措置法施行令 第26条の27・第26条の27の2(所得税法施行令 第319条の12の源泉徴収を要しない公的年金等の額の読み替え=令和8年は65歳未満155万円・65歳以上205万円/令和9年は164万円・214万円/令和10年以後は159万円・209万円)/現行版 332CO0000000043_20260731_508CO0000000098・2027-01-01 施行の版 332CO0000000043_20270101_508CO0000000098・2028-01-01 施行の版 332CO0000000043_20280101_508CO0000000098(令和8年政令第98号)で確認(2026-09-27)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332CO0000000043