住民税非課税世帯とは|年収いくらまで?給与だけの単身は110万円(令和9年度分から119万円)、基準と調べ方
 Move for People株式会社

住民税非課税世帯とは、世帯の全員が住民税(所得割も均等割も)を課されていない世帯です。非課税の線は前年の合計所得金額で決まり、1級地の基準なら本人だけで45万円以下、扶養がある場合は35万円×人数+31万円以下です。
給与収入だけの単身なら、令和7年の収入で決まる令和8年度分は110万円以下が目安で、令和8年の収入で決まる令和9年度分からは119万円に上がります。主な目安は次のとおりです(1級地の例)。
| 収入と家族 | 8年度分 | 9年度分 |
|---|---|---|
| 給与・単身 | 110万円 | 119万円 |
| 給与・配偶者 | 166万円 | 175万円 |
| 年金・65歳以上 | 155万円 | 155万円 |
| 年金・65歳未満 | 105万円 | 105万円 |
「配偶者」は配偶者を扶養している人で、年金の行は扶養親族がいない人です。令和8年度分は横須賀市の案内の額、令和9年度分は総務省の資料と給与所得控除の74万円から出した額で、市区町村の条例で低くなる地域もあります。人数ごとの線は「人数ごとの所得の目安」で確かめられます。
住民税がかからない人には3つの場合がある
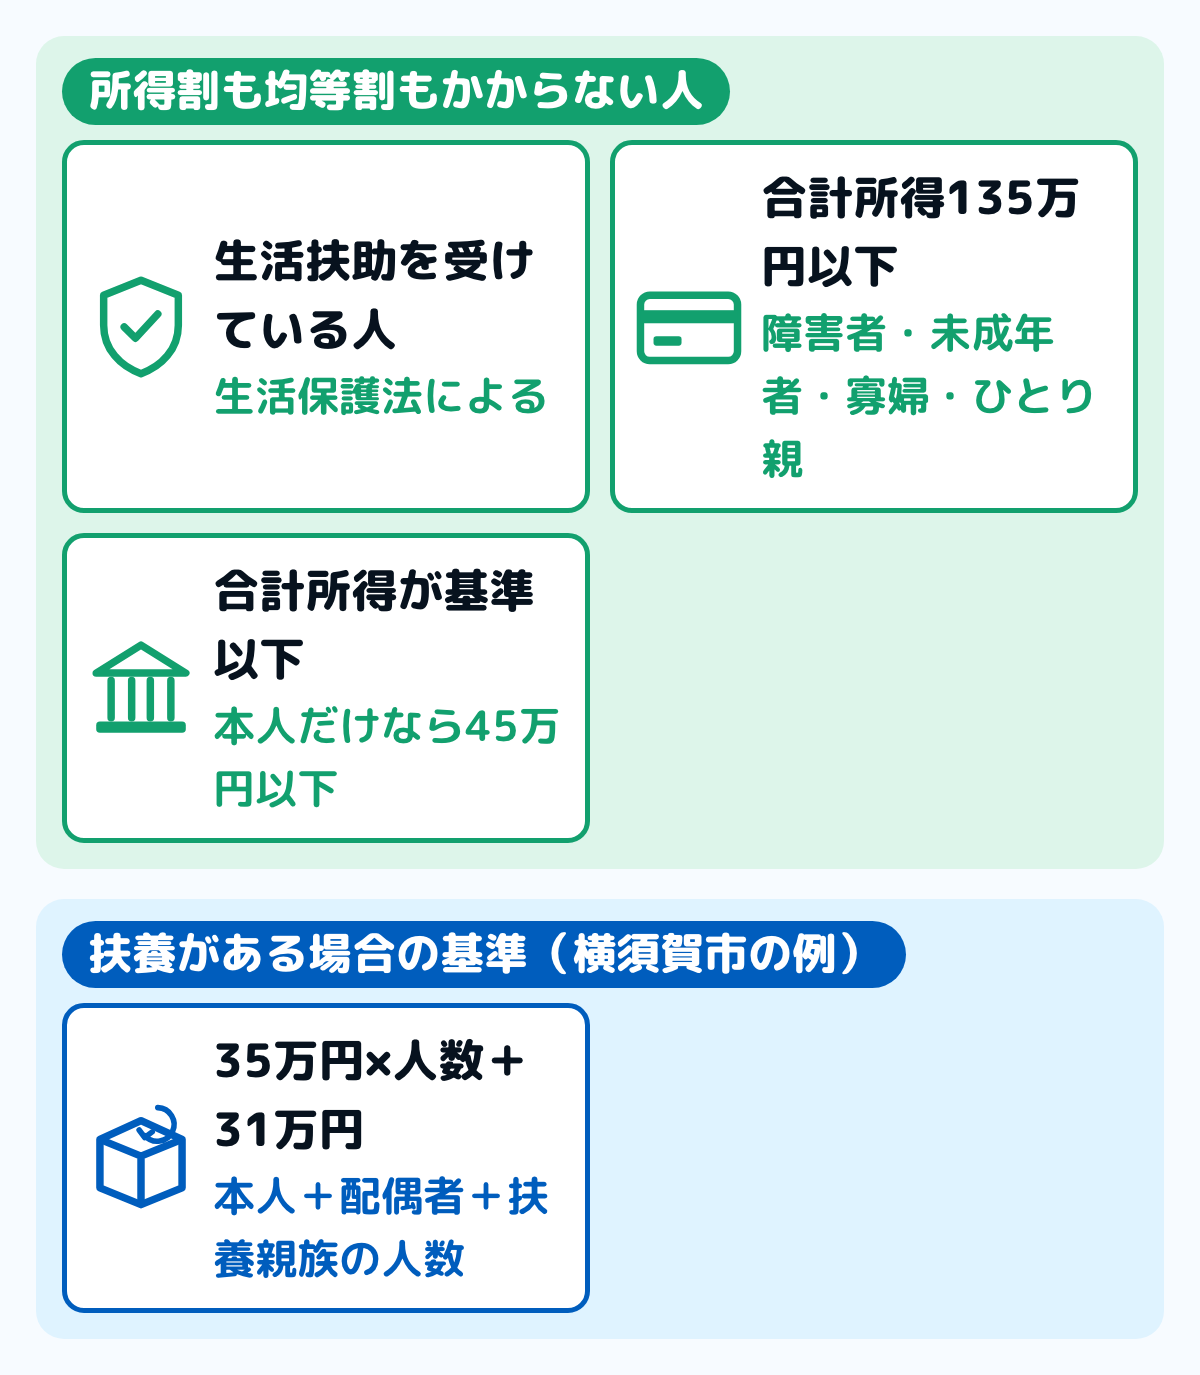
図は、横須賀市が示している「所得割も均等割もかからない人」です。3つのうちどれかに当てはまると、住民税がかかりません。
1つ目は、生活保護法による生活扶助を受けている人です。2つ目は、障害者・未成年者・寡婦・ひとり親で、前年の合計所得金額が135万円以下の人です。ひとり親・寡婦に当たる条件はひとり親控除とはにまとめています。
3つ目が所得による基準です。前年の合計所得金額が、本人だけの場合は45万円以下、控除対象配偶者や扶養親族がある場合は35万円×(本人+控除対象配偶者および扶養親族の人数)+31万円以下の人が当たります。
人数には16歳未満の扶養親族も入ります。鈴鹿市の案内では、16歳未満の扶養親族に対する扶養控除は廃止されたものの、市民税・県民税の非課税限度額の算定には扶養親族の人数が用いられているとされています。
この基準額は市区町村で違います。地方税法では、均等割を課することができない額は「政令で定める基準に従い当該市町村の条例で定める金額」とされていて、条例で決まるしくみです。
「住民税非課税世帯」という言い方は、世帯の全員が住民税を課されていない世帯を指して使われます。ただし、給付や軽減の対象かどうかは制度ごとに定義が置かれるので、その制度の案内で確かめてください。
人数ごとの所得の目安
3つ目の所得の基準を、本人と控除対象配偶者・扶養親族を合わせた人数ごとに計算すると、次のようになります。横須賀市の基準(35万円×人数+31万円)に当てはめた例で、前年の合計所得金額と比べます。扶養控除そのものの範囲は扶養控除はいくら?にまとめています。
- 1人(本人だけ):45万円以下
- 2人:101万円以下
- 3人:136万円以下
- 4人:171万円以下
- 5人:206万円以下
2人から先は、1人増えるごとに35万円ずつ上がります。1人と2人の差が大きいのは、扶養する人がいると21万円が足されるためです。人数には16歳未満の扶養親族も入り、比べるのは扶養している本人の所得です。
地方税法施行令では、35万円と、加算のもとになる21万円は上限とされています。この範囲で、生活保護の級地区分を参考に市区町村の条例で決めるので、同じ人数でも目安が低い市区町村があります。
地方税法施行規則では、参考にする率は1級地が1.0、2級地が0.9、3級地が0.8です。上の目安は、上限の35万円と21万円を使った1級地の例です。
非課税世帯かどうかは、世帯の全員がそれぞれの基準を下回っているかで決まります。共働きなら、2人とも自分の所得と自分が扶養している人数で見ます。
給与収入に直すときは、その年分の給与所得控除を足して考えます。給与所得控除の額は年分によって変わっているので、市区町村の試算システムか窓口で確かめてください。
給与や年金だと、いくらまでか
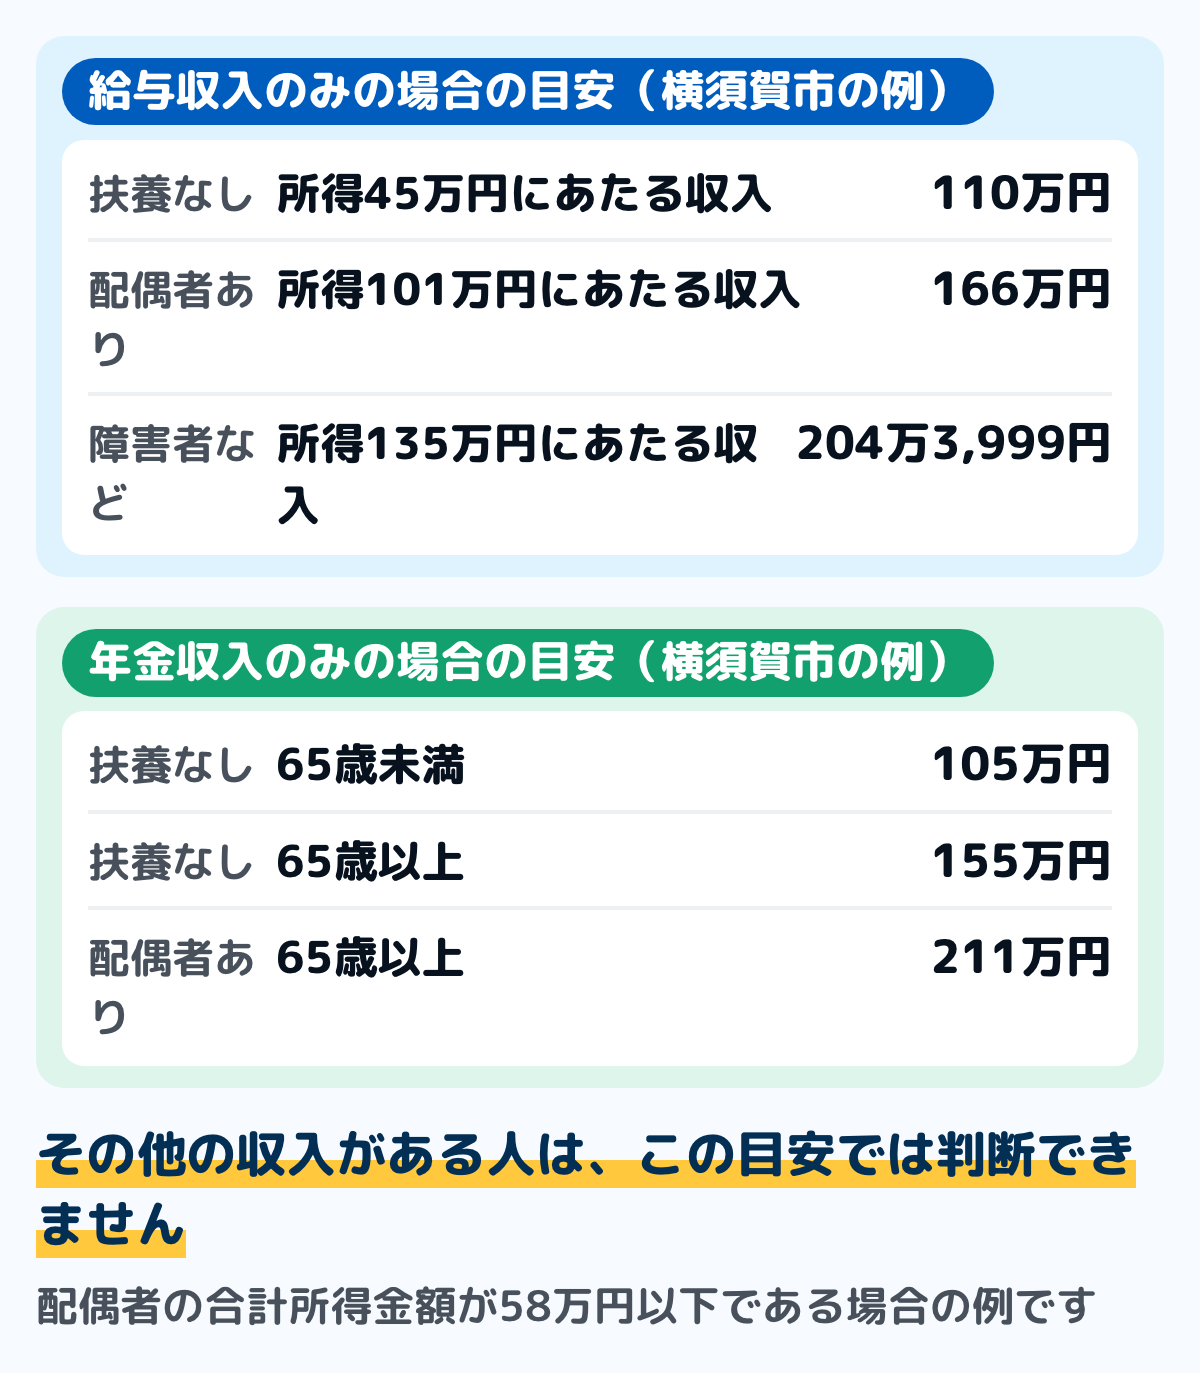
図は、横須賀市が示している収入での目安で、令和7年の収入で決まる令和8年度分の額です。所得ではなく収入の額なので、そのまま源泉徴収票や振込通知書と見比べられます。年金を受けている方は年金生活者支援給付金はいくら?を確かめてください。
給与収入のみの場合、扶養親族がいない人は110万円、配偶者を扶養している人は166万円が目安です。障害者・未成年者・寡婦・ひとり親の人は204万3,999円になります。
年金収入のみの場合は年齢で変わります。扶養親族がいない人は65歳未満で105万円、65歳以上で155万円です。
配偶者を扶養している人は、65歳未満で171万3,333円、65歳以上で211万円です。障害者などに当たる人は、65歳未満で216万6,667円、65歳以上で245万円になります。
ここでいう「配偶者を扶養している人」には条件があります。横須賀市の案内では、配偶者の合計所得金額が58万円以下であるものとするとされています。これは令和8年度分の線で、地方税法の改正により、令和9年度分からは62万円以下になります。
その他の収入がある人や、配偶者以外に扶養親族がいる人は、この目安では判断できません。市区町村の試算システムや窓口で確かめてください。
令和9年度分(令和8年の収入)からの給与収入の目安
令和8年の収入で決まる令和9年度分からは、給与収入の目安が上がります。総務省の資料では、給与所得控除の最低保障額が65万円から74万円に上がり、単身の非課税の線は給与収入110万円から119万円になります。引き上げの9万円のうち5万円は、2年間の時限措置です。
74万円は、租税特別措置法で令和8年と令和9年の給与に限った額です。住民税は前年の所得で決まるので、この額が使われるのは令和9年度分と令和10年度分です。
所得の基準(45万円、35万円×人数+31万円)は変わりません。1級地の例で、配偶者を扶養している人は、所得の基準101万円に74万円を足した給与収入175万円が目安です。
年金収入だけの人の目安は、令和9年度分も変わりません。公的年金等控除の額が変わっていないためです。障害者・未成年者・寡婦・ひとり親の合計所得135万円の線も、地方税法で変わっていません。
所得税の基礎控除が上がっても、45万円の線は動かない
所得税では、基礎控除が引き上げられました。国税庁の案内では、合計所得金額132万円以下の人の基礎控除は、令和8年分と令和9年分で104万円です。
一方で、住民税の非課税の線は合計所得金額45万円のままです。総務省の資料でも、単身の非課税の線のうち「基本額等」の45万円は変更なしとされ、上がるのは給与所得控除の分だけです。
このため、所得税は0円なのに、住民税は課税されることがあります。所得税の源泉徴収が無かった年も、住民税の非課税は別に確かめてください。
所得割だけがかからない場合もある
住民税は、所得に応じてかかる所得割と、一定の所得があれば定額でかかる均等割の合計です。この2つは基準が別なので、片方だけがかからないことがあります。
横須賀市の案内では、所得割がかからない人は、前年の総所得金額等が本人だけなら45万円以下とされています。控除対象配偶者や扶養親族がある場合は、35万円×(本人+控除対象配偶者および扶養親族の人数)+42万円以下です。
扶養がある場合の加算額が違います。均等割も含めてかからない場合は31万円、所得割だけがかからない場合は42万円です。
所得控除の合計が総所得金額等を上回る人も、所得割がかかりません。医療費控除や社会保険料控除が大きい年は、この形になることがあります。
所得割がかからなくても均等割はかかります。この場合は「非課税」ではないので、非課税世帯向けの案内の対象にならないことがあります。
非課税かどうか調べるには:通知書・マイナポータル・家計簿
用意するのは、住民税決定通知書または納税通知書です。あわせて、前年の収入が分かる源泉徴収票や年金の振込通知書もそろえます。
通知書が見当たらないときは、マイナポータルでも見られます。横須賀市の案内では、マイナポータルから市・県民税の課税状況を確認できるとされています。分からないときの窓口は、住んでいる市区町村の住民税の担当です。
ステップ1通知書が届いたかどうかを見る5分
住民税がかかる人には通知書が届きます。武蔵野市の案内では、個人住民税納税通知書は毎年6月上旬に納税義務者あてに送付するとされています。給与から天引きされている人は勤め先経由で届きます。
届かなかった年は、非課税だった可能性があります。ただし届かない理由は他にもあるので、市区町村に確かめます。
ステップ2通知書の税額欄を見る10分
通知書には、所得割額と均等割額が別々に載っています。どちらも0円なら住民税はかかっていません。
所得割が0円で均等割だけが載っている場合は、非課税ではありません。読み方は住民税決定通知書の見方にまとめています。
ステップ3前年の収入を家計簿で確かめる20分
住民税は前年の所得で決まります。いまの収入ではなく、前の年の1月から12月までの収入が基準です。
家計簿に収入の記録があれば、そのまま合計できます。年間収支表に年ごとの収入を書いておくと、翌年の見当がつきます。
ステップ4世帯の全員分を並べる15分
「非課税世帯」は世帯の全員が対象です。同居している家族それぞれの前年の収入を並べて、1人ずつ見ます。
1人でも課税されていれば、世帯としては当てはまりません。誰の分で外れているのかを確かめておくと、翌年の見通しが立ちます。
住民税決定通知書を出して、所得割額と均等割額の欄を見てください。どちらも0円なら、その年は住民税がかかっていません。
迷いやすい場面
去年は非課税だったのに、今年は通知書が来た
住民税は前年の所得で決まるので、前の年に収入が増えると翌年から課税されます。働き始めた年の翌年に通知が来るのは、このためです。
時期のずれは住民税はいつから引かれる?にまとめています。6月から新しい年度の額に変わります。
世帯分離をすれば非課税になるか
非課税かどうかは、1人ずつの前年の所得で決まります。世帯の分け方を変えても、その人の所得は変わりません。
ただし「世帯」を単位にする制度では、世帯の範囲が変わると判定が変わることがあります。住民票の異動は目的に応じた手続きなので、市区町村の窓口に確かめてください。非課税世帯であることが要件になる給付もあります。
年金だけで暮らしている
年金収入のみの場合、65歳以上で扶養親族がいない人は155万円が目安です。公的年金等控除の額が年齢で変わるため、65歳未満とは基準が違います。
遺族年金や障害年金は非課税の収入で、所得に含まれません。遺族年金の額は遺族年金はいくら?にまとめています。
非課税だと何が変わるのか
住民税がかからないほか、制度によっては保険料の軽減や給付の対象になります。国民健康保険料や後期高齢者医療制度の保険料には軽減のしくみがあります。
小・中学生がいる世帯では、非課税であることを就学援助の申請の理由にできる市区町村もあります。介護保険施設の食費と居住費が下がる負担限度額認定も、世帯全員と配偶者が非課税であることが前提です。
医療費では、高額療養費の1か月の上限が下がります。厚生労働省の資料では、70歳未満で住民税非課税の区分は、令和8年8月診療分から月36,900円で、年間の上限は29万円です。
0歳から2歳の子が保育所などを使う場合、こども家庭庁の案内では、住民税非課税世帯が利用料の無償化の対象です。3歳から5歳は世帯の課税にかかわらず無償なので、非課税かどうかで変わるのは0歳から2歳の保育料です。
大学などの給付奨学金では、線の引き方が少し違います。日本学生支援機構の家計基準では、満額の支援になる第1区分は「あなたと生計維持者の市町村民税所得割が非課税であること」で、見るのは均等割を含めた非課税ではなく所得割です。「非課税」と書いてあっても、制度ごとにどの税の非課税かを読み分けます。
ただし、それぞれの制度で基準が置かれています。どの制度に当てはまるかは、その制度の窓口で確かめてください。
給付金は、国の重点支援地方交付金を使って、市区町村ごとに対象と額を決めて出すことがあります。川崎市の資料(令和8年8月時点)では、令和7年度の住民税非課税世帯に1世帯あたり1万円の給付金を支給するとされています。
給付の案内では「何年度の非課税か」を見ます。令和7年度分なら令和6年の所得で決まった判定なので、手元の通知書の年度と見比べてください。給付があるかどうかと申請の方法は、住んでいる市区町村の案内で確かめます。
よくある質問
Q住民税非課税の基準はいくらですか
横須賀市の例では、前年の合計所得金額が本人だけの場合45万円以下、扶養がある場合は35万円×人数+31万円以下です。基準額は市区町村の条例で決まります。
Q給与収入だといくらまでですか
扶養親族がいない人は、令和8年度分(令和7年の収入)なら110万円が目安です(横須賀市の例)。配偶者を扶養している人は166万円になります。令和9年度分(令和8年の収入)からは、1級地の例で119万円と175万円に上がります。
Q年金収入だといくらまでですか
扶養親族がいない人は65歳未満で105万円が目安です(横須賀市の例)。65歳以上では155万円になります。
Q所得割だけ0円なら非課税ですか
非課税ではありません。均等割がかかっていれば課税されている状態です。
Q自分が非課税かどこで分かりますか
住民税決定通知書または納税通知書の所得割額と均等割額の欄を見ます。どちらも0円なら住民税はかかっていません。通知書が無いときは、マイナポータルで課税状況を見られます(横須賀市の案内)。
Q所得税がかからなければ、住民税も非課税ですか
そうとは限りません。所得税の基礎控除は令和8年分・令和9年分で104万円(合計所得132万円以下)ですが、住民税の非課税の線は合計所得45万円のままです。
Q世帯を分ければ非課税になりますか
非課税かどうかは1人ずつの前年の所得で決まるので、世帯の分け方では変わりません。制度ごとの「世帯」の扱いは窓口に確かめてください。
まとめ
- 住民税がかからないのは、生活扶助を受けている人/障害者などで合計所得135万円以下の人/所得が基準以下の人
- 所得の基準は本人だけなら45万円以下、扶養がある場合は35万円×人数+31万円以下(横須賀市の例)
- 基準額は地方税法に基づき市区町村の条例で決まるので、地域で違う
- 給与収入なら令和8年度分は110万円(令和9年度分からは119万円)、年金収入なら65歳以上で155万円が目安(扶養親族がいない場合・1級地の例)
- 所得税の基礎控除が上がっても、住民税の非課税の線(合計所得45万円)は変わらない
- 所得割だけがかからない場合は非課税ではない
- 確かめるのは住民税決定通知書の所得割額と均等割額の欄(マイナポータルでも見られる)
- 給付金は市区町村ごとに対象の年度と額が決まるので、案内の年度を通知書と見比べる
- 高額療養費の上限(70歳未満は月36,900円)や0歳から2歳の保育料も変わる。給付奨学金のように所得割の非課税を見る制度もあるので、制度ごとの基準を読む
基準が分かれば、自分が当てはまるかを判断できます。今日は住民税の通知書を出して、税額の欄を見るところから始められます。
この記事で参照した公的情報
- 地方税法等の一部を改正する法律要綱(令和9年度分以後の住民税の同一生計配偶者・扶養親族の合計所得金額の要件を62万円以下に(改正前は58万円以下)・令和8年法律第2号)
- 地方税法等の一部を改正する法律の概要(個人住民税の非課税ライン〈単身者〉=基本額等45万円は変更なし・給与所得控除65万円→74万円・計110万円→119万円・令和9年度分の個人住民税から適用・引上げ額9万円のうち5万円は2年間の時限措置・所得割の所得計算は所得税の計算の例によるので地方税法の改正は不要)
- 租税特別措置法 第29条の4(令和8年又は令和9年の給与等の収入金額が220万円以下なら給与所得控除額は74万円・74万1千円以上219万1千円未満の給与所得は収入金額から74万円を引いた額)=2026年12月1日施行の版(令和8年法律第12号・332AC0000000026_20261201_508AC0000000012)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026/20261201_508AC0000000012
- 地方税法 第313条第2項(所得割の総所得金額は所得税法その他の所得税に関する法令の規定の計算の例により算定)・第295条(障害者・未成年者・寡婦・ひとり親の135万円・均等割の非課税は政令の基準で条例)・附則第3条の3(所得割の非課税=35万円×人数+10万円・扶養があれば32万円を加算)=今の版(2026年9月24日施行・325AC0000000226_20260924_506AC0000000065)。第295条は2030年6月19日施行の版まで同じ文・附則第3条の3は額が変わらず引用する条の番号だけが変わる(2026-09-27 に法令API v2 の law_revisions で確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226/20260924_506AC0000000065
- 所得税法 第35条第4項(公的年金等控除の最低額60万円)・租税特別措置法 第41条の15の3(65歳以上は110万円)=未施行の版でも額は変わらない(所得税法は2027年1月1日施行の版で、給与所得控除額との合計が280万円を超える部分を引く見直しが加わる=令和9年分から)(2026-09-27 に法令API v2 の law_revisions で確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 地方税法施行規則 第9条の21第2項(政令第47条の3第2号の率=1級地1.0・2級地0.9・3級地0.8)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/329M50000002023
- 個人の市民税とは(非課税となる基準など)(所得割も均等割もかからない人の基準・本人だけ45万円・扶養がある場合35万円×人数+31万円・給与収入と年金収入での目安・所得割がかからない人の基準・マイナポータルで市・県民税の課税状況を確認できる)
- 市民税・県民税・森林環境税が課税されない方(非課税)({35万円×(扶養家族の数+1)+10万円}+21万円・扶養家族には16歳未満の扶養親族を含む・令和9年度以降は同一生計配偶者や扶養親族の所得の要件が変わる・2026年5月28日更新)
- 基礎控除(所得税・合計所得金額132万円以下は令和7年分95万円、令和8年分・令和9年分104万円、令和10年分以後99万円・令和8年分は令和8年12月1日施行)
- 令和7年度補正予算・令和8年度補正予算 重点支援地方交付金の活用状況について(令和8年8月時点・物価高騰対策給付金事業=令和7年度住民税非課税世帯に1世帯あたり1万円)
- 地方税法 第295条(個人の市町村民税の非課税の範囲。均等割のみを課すべき者のうち、前年の合計所得金額が政令で定める基準に従い当該市町村の条例で定める金額以下である者には均等割を課することができない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- どうして16歳未満の扶養親族の申告が必要なのですか(市民税・県民税の非課税限度額の算定には扶養親族の人数が用いられている)
- 個人住民税納税通知書の送付(毎年6月上旬に納税義務者宛に送付)
- 所得控除(市・県民税の扶養控除・配偶者控除の額と、扶養親族の年齢の判定)
- 地方税法施行令 第47条の3(均等割を課さない金額の基準=基本額×〈同一生計配偶者と扶養親族〈16歳未満を含む〉の数+1〉+10万円+加算額/基本額は35万円・加算額は21万円を超えない範囲で、生活保護の級地区分ごとの率を参酌して条例で定める)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325CO0000000245
- 高額療養費制度の見直しについて(令和8年8月診療分から)(70歳未満の住民税非課税の区分=月単位の上限額36,900円・多数回該当24,600円・年単位の上限額290,000円。見直し前は35,400円)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001726232.pdf
- 幼児教育・保育の無償化概要(0歳から2歳までのこどもたちについては住民税非課税世帯を対象として利用料が無償化)
- 窓口
- こども家庭庁
- 確認日
- 確認先
- https://www.cfa.go.jp/policies/kokoseido/mushouka/gaiyou
- 進学前(予約採用)の給付奨学金の家計基準(第1区分=あなたと生計維持者の市町村民税所得割が非課税であること・支給額算定基準額の合計が100円未満)
- 窓口
- 日本学生支援機構
- 確認日
- 確認先
- https://www.jasso.go.jp/shogakukin/about/kyufu/kakei/yoyaku.html

