株の確定申告は要る?|口座の種類と20万円の線、損の繰越しと配当の申告の選び方
 Move for People株式会社
株の売却益と配当に確定申告が要るかは、どの口座で取引したかと、給与以外の所得がいくらあるかで決まります。特定口座(源泉徴収あり)なら申告しなくてよく、特定口座(源泉徴収なし)と一般口座では申告の線を超えるかで分かれます。
申告の義務が無い人でも、損が出た年に申告すると、税が戻ったり、損を翌年以後に繰り越せたりします。この記事では、税率の内訳、口座ごとの扱い、配当の申告方法の選び方、扶養や保険料への影響、令和8年分の期間と書類を、国税庁の案内と法令で確かめて書きます。
株の売却益に確定申告が要るのかが分かりません。損をした年に申告したほうがよいのかも迷います。
株の税金は、売った利益と配当の2つにかかる
株で得たお金は、売って得た利益(譲渡所得等)と、持っていて受け取る配当(配当所得)に分かれます。どちらも、上場株式等なら所得税等が15.315%、住民税が5%で、合わせて20.315%です。所得税等は、所得税と復興特別所得税を合わせた呼び方です。
売った利益は、国税庁のNo.1463で「譲渡価額 −(取得費+委託手数料等)」と示されています。給与など他の所得とは分けて税額を出す申告分離課税で、まだ売っていない株の値上がり分(含み益)には税金はかかりません。
令和9年分からは内訳が変わるが、合計は同じ
国税庁のNo.1476とNo.2260では、令和9年1月1日以後に生ずる所得から、復興特別所得税が1.1%に下がり、防衛特別所得税(所得税の額の1%)が加わると示されています。No.1331には、合計の税率は変わらないとあります。
令和8年分までは「所得税15%+復興特別所得税(所得税額の2.1%)」で15.315%です。証券会社の報告書や源泉徴収の欄に出る税目の名前が、令和9年分から1つ増えます。
上場株式等と一般株式等は、別々に計算する
国税庁のNo.1463では、株式等は上場株式等と一般株式等(非上場株式など)に分けて、それぞれ別の申告分離課税で計算するとされています。上場株式等の損を、一般株式等の利益から引くことはできません。
上場株式等には、上場している株のほか、ETF・J-REIT・公募投資信託・国債や地方債なども入ります。この記事では、上場株式等を中心に書きます。
確定申告が要るかは、口座の種類で分かれる
証券会社の口座には、特定口座(源泉徴収あり)、特定口座(源泉徴収なし)、一般口座、NISA口座があります。国税庁の「暮らしの税情報」では、株式等の譲渡益は原則として確定申告が必要で、どの口座で取引したかで手続きが変わると示されています。
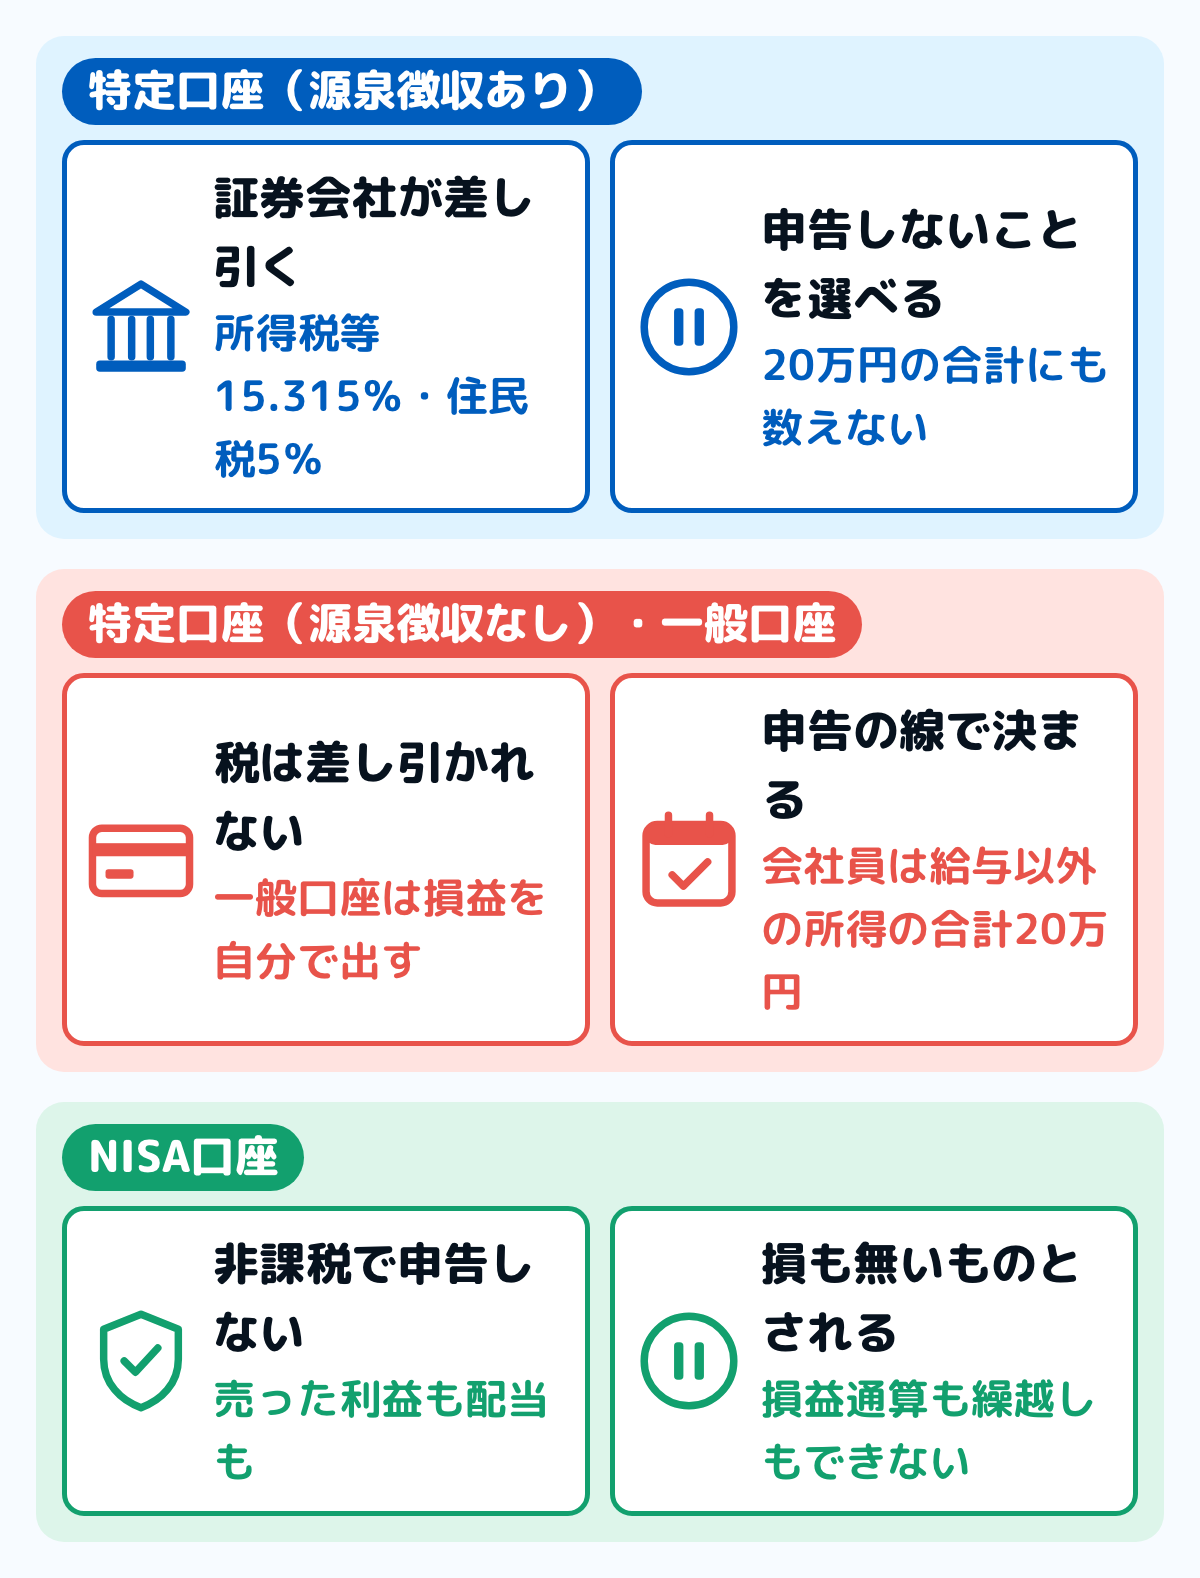
図は、口座ごとの扱いを並べたものです。特定口座は1つの証券会社につき1口座で、証券会社が1年分の売買を計算した特定口座年間取引報告書を作ります。
特定口座(源泉徴収あり)は、申告しないことを選べる
源泉徴収ありを選んだ特定口座では、売って利益が出るたびに、証券会社が所得税等15.315%と住民税5%を差し引いて納めます。国税庁のNo.1476では、この口座の所得は申告不要とすることができ、口座ごとに申告するかどうかを選べるとされています。
申告しないことを選んだ分は、No.1900で、会社員の「給与以外の所得の合計20万円」にも数えないとされています。源泉徴収ありにするかは、その年の最初の売却の時までに届け出て、年の途中では変えられません。
特定口座(源泉徴収なし)と一般口座は、申告の線で決まる
源泉徴収なしの特定口座では、証券会社が年間取引報告書を作りますが、税は差し引かれません。一般口座では、売った株ごとの取得費と手数料を自分で集めて、1年分の損益を出します。
どちらも、利益を申告するかどうかは、次の節の線で決まります。同じ銘柄を何回かに分けて買ったときの取得費は、「暮らしの税情報」では総平均法に準ずる方法で1株あたりの額を出すとされています。
NISA口座は非課税で、損も無いものとされる
NISA口座の中で売った利益と受け取った配当には、税金がかからず、申告もしません。国税庁のNo.1474では、NISA口座で出た損は、損益通算にも繰越控除にも使えないとされています。
課税口座とNISA口座の両方を使っている人は、課税口座の分だけで申告が要るかを見ます。NISAの投資枠と、利用している人の金額はNISAの平均はいくら?にまとめています。
会社員は、給与以外の所得の合計20万円で見る
国税庁のNo.1900では、給与を1か所から受けて年末調整を受けている人は、給与所得と退職所得以外の所得の合計が20万円を超えると確定申告が要るとされています。源泉徴収なしの特定口座や一般口座の株の利益も、この合計に入ります。
株の利益が12万円、副業の所得が9万円なら、合計は21万円で20万円を超えます(例)。株だけで見て20万円以下でも、ほかの所得と足して確かめます。副業の所得の数え方は副業の確定申告にまとめています。
給与の無い人と、年金を受け取っている人
給与の無い人は、所得税法 第120条で、所得の合計から所得控除の合計を引いて計算した所得税が、配当控除の額を超えるときに申告が要るとされています。基礎控除は、令和8年分は合計所得132万円以下なら104万円です。
公的年金を受け取っている人には、別の確定申告不要制度があります。年金の収入と、年金以外の所得20万円の線は年金の確定申告が要らない人にまとめています。
20万円以下でも、住民税の申告は別に要る
20万円の線は、所得税の確定申告を要しない場合を決めたものです。源泉徴収なしの特定口座や一般口座で利益があり、所得税の確定申告をしない人は、住民税の申告を市区町村に出します。
住民税の申告の出し方と期限は、副業の場合と同じです。副業の確定申告の住民税の節にまとめています。
医療費控除などのために確定申告をする年は、20万円以下の株の所得も申告書に書きます。国税庁のNo.1900の質疑で、20万円の規定は申告をするときに書かなくてよいという意味ではないとされています。
配当は、申告しない・総合課税・申告分離課税から選ぶ
上場株式等の配当は、受け取るときに所得税等15.315%と住民税5%が差し引かれます。国税庁のNo.1330では、大口株主等(発行済株式の3%以上を持つ人など)でなければ、金額にかかわらず確定申告をしないことを選べるとされています。
申告するときは、総合課税か申告分離課税のどちらかを選びます。No.1331では、申告する配当の全額でどちらかにそろえ、選んだ方法は後の修正申告や更正の請求で変えられないとされています。
- 申告しない:差し引かれた20.315%で終わる。配当控除も損益通算も使わない
- 総合課税:給与などと合わせて累進の税率で計算し、配当控除を引く
- 申告分離課税:15.315%と5%のまま。上場株式等の売却の損と損益通算できる
非上場株式の配当と大口株主等の配当は、所得税等20.42%だけが差し引かれ、原則として総合課税で申告します(No.1330)。1回の額が少額配当の線以下なら所得税の申告は不要にできますが、住民税は他の所得と合わせて課税されます。
総合課税にすると、配当控除が使える
配当控除は、総合課税で申告した国内の会社の配当に使えます。国税庁のNo.1250では、課税総所得金額等が1,000万円以下なら、配当所得の10%を所得税から引きます。住民税では、地方税法 附則第5条で、道府県民税1.2%と市町村民税1.6%の合わせて2.8%です。
外国の会社の配当や、J-REITなど投資法人の配当は、配当控除の対象になりません。外国で差し引かれた税は、確定申告で外国税額控除(国税庁のNo.1240)を受けると、限度額まで日本の所得税から引けます。
配当10万円を総合課税にした例
課税される所得金額が400万円(配当を含む)で、国内の会社の配当10万円を受け取った人の例です。申告しなければ、差し引かれた20,315円で終わります。
総合課税にすると、配当の分の所得税は20%の2万円から配当控除の1万円を引いた1万円で、復興特別所得税を足して10,210円です。住民税は10%の1万円から2.8%の2,800円を引いた7,200円で、合わせて17,410円になります(例)。
所得税率が23%以上の段(課税される所得金額が695万円以上)では、同じ計算で20.315%より重くなります。総合課税にした配当は合計所得金額に入るので、次の節の扶養や保険料への影響も合わせて見ます。
損が出た年は、申告すると税が戻ることがある
株を売って損が出ても、申告の義務はありません。ただ、国税庁のNo.1474では、上場株式等の売却の損は、確定申告で、その年の上場株式等の配当(申告分離課税を選んだもの)や、ほかの口座の売却益と差し引きできるとされています。
同じ源泉徴収ありの特定口座の中では、証券会社が自動で損と益を差し引きます。配当をその口座で受け取る届出をしていれば、配当とも自動で差し引かれます。申告が要るのは、別の証券会社の口座どうしで差し引くときと、損を翌年に繰り越すときです。
給与や副業の所得とは、差し引けない
国税庁のNo.1465では、株の売却の損は、給与所得など他の所得から差し引けないとされています。差し引けるのは、上場株式等の売却益と、申告分離課税を選んだ上場株式等の配当・利子だけです。
また、源泉徴収ありの口座の損を申告するときは、その口座で受け取った配当も一緒に申告します(No.1476)。損だけを選んで申告することはできません。
口座Aの益と口座Bの損を差し引いた例
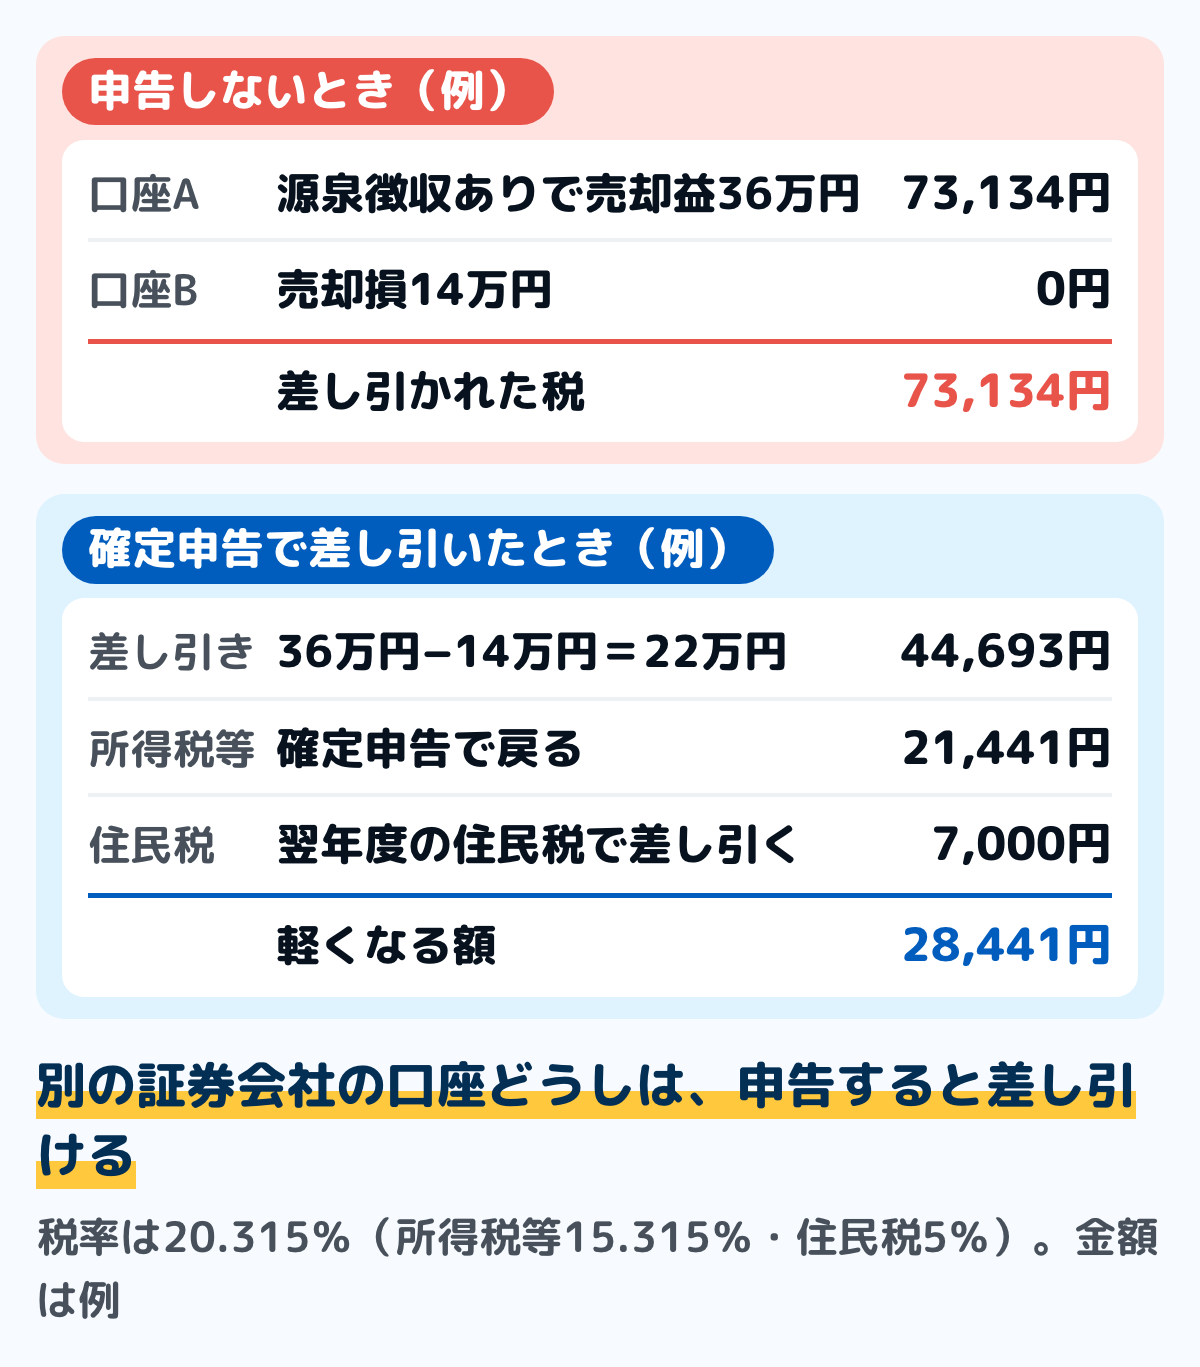
図は、源泉徴収ありの口座Aで売却益36万円、別の証券会社の口座Bで売却損14万円が出た人の例です。口座Aでは36万円の20.315%の73,134円が差し引かれています。
申告して差し引くと、利益は22万円で、税は44,693円です。差の28,441円のうち、所得税等の21,441円は確定申告で戻ります。住民税の7,000円は、地方税法 第314条の9により、翌年度の住民税の計算で差し引かれます。
引ききれない損は、翌年から3年繰り越せる
その年に差し引いても残った損は、翌年以後3年間にわたって、上場株式等の売却益と配当から引けます。国税庁のNo.1474では、損が出た年に付表と計算明細書を添えて申告し、その後の年も連続して申告することが条件とされています。
株を売らなかった年も、損を翌年へ送るための申告が要ります。連続して出すことが条件なので、途中の年に出さないと、残った損をその先へ送れなくなります。
たとえば令和8年に売却の損が45万円、申告分離課税の配当が9万円あった人は、差し引いて36万円の損が残ります(例)。令和9年に売却益が25万円なら0円にでき、残る11万円を令和10年と令和11年の利益から引けます。
申告すると、扶養や保険料に響くことがある
確定申告に書いた株の所得と配当は、合計所得金額に入ります。源泉徴収ありの口座の分も、申告すれば入ります。国税庁のNo.1331では、繰越控除を使ったときは、扶養控除などの判定には控除する前の金額を使うとされています。
所得税の扶養親族と同一生計配偶者の線は、令和8年分から合計所得62万円以下です。家族の扶養に入っている人が株の利益を申告すると、この線を超えることがあります。扶養の線は103万の壁はいまどうなった?にまとめています。
住民税も、地方税法 第313条で、所得税の確定申告書に書いた配当と株の所得は住民税の所得に入ります。住民税の所得をもとに決まる国民健康保険料などが増えることがあるので、戻る額と比べて決めます。
申告の期間と、そろえる書類
令和8年分の確定申告の期間は、令和9年2月16日(火)から3月15日(月)までです。損を差し引いて税が戻るだけの還付申告は、国税庁のNo.2030で、翌年1月1日から5年間出せるとされています。
ただし、損を翌年以後に繰り越すには、損が出た年の分から付表を添えて申告し、その後の年も毎年出し続けることが要ります。出し忘れの年が無いよう、繰り越した損の残りを毎年書き留めておきます。
そろえるもの
- 特定口座年間取引報告書:租税特別措置法で、証券会社が翌年1月31日までに出す。特定口座ごとに1通
- 一般口座の売買の記録:売った日・売った金額・買った金額・手数料が分かる取引報告書など
- 配当の支払通知書:申告する配当を特定口座で受け取っていないとき
- 源泉徴収票:給与や年金がある人
- 前の年の付表の控え:繰り越した損があるとき
申告書は、第一表・第二表に加えて、分離課税の第三表、「株式等に係る譲渡所得等の金額の計算明細書」、損を差し引くときは付表を使います。国税庁の確定申告書等作成コーナーで金額を入れると、付表と明細書も作られます。
手で書くときは、報告書の数字を計算明細書に写して所得を出し、その所得を第三表に移して税額を出します。第三表で出た税額を第一表の税額の欄に移すと、納める額か戻る額が決まります。
出す先は住所地の税務署で、e-Taxで送るか、印刷して出します。全体の順番は確定申告のやり方にまとめています。
申告が要るのに出さなかったとき
特定口座年間取引報告書は2通作られ、1通は証券会社から税務署に出されます(租税特別措置法 第37条の11の3)。申告が要る人が期限までに出さないと、期限後申告になります。
国税庁のNo.2024では、期限後申告をすると、納める税金のほかに無申告加算税がかかり、自主的に出した場合はその割合が5%とされています。気づいた時点で、できるだけ早く出すよう案内されています。
家計簿で、株のお金を分けて記録する手順
確定申告に使う数字は証券会社の報告書に出ますが、口座が2つ以上あると、損益を合わせて見る表は自分で作ることになります。紙でも表計算でも、同じ手順で進められます。
ステップ1口座ごとに、種類を書き出す5分
証券会社ごとに、特定口座か一般口座か、源泉徴収ありかなしか、NISA口座があるかを1行ずつ書きます。口座の種類は、証券会社の取引画面や、口座を開いたときの書類で確かめられます。この表があれば、どの口座の分を申告するか、どの口座の損を差し引けるかが一目で分かります。
ステップ2売った日と損益を、口座ごとに書く5分
株を売ったら、売った日、銘柄、損益、差し引かれた税を、口座ごとの行に書きます。配当も、受け取った日、額、差し引かれた税を書き、どの口座で受け取ったかを添えます。
家計簿の収入の欄に入れるのは、手取りで口座に残ったお金です。生活費とは別の「株の口座」の行にしておくと、月の収支が株の値動きで揺れません。
ステップ312月に、口座を合わせた1年分を出す10分
12月の最後の取引が済んだら、口座ごとの損益を足し、全体で益か損かを出します。源泉徴収なしの口座や一般口座の益があれば、ほかの所得と足して20万円の線を確かめます。
損が出た口座と益が出た口座が別の証券会社なら、申告すると戻る見込みがあります。繰り越した損がある人は、残りの額と、何年分まで使えるかも書いておきます。
ステップ41月に報告書を受け取り、出すかを決める10分
特定口座年間取引報告書が届いたら、ステップ3の数字と合っているかを見ます。そのうえで、申告して戻る額と、扶養や保険料への影響を並べて、出すかを決めます。
証券会社の取引画面で、口座の種類と今年の損益の合計を開いてみてください。口座が2つ以上あるなら、益と損を並べるだけで、申告の候補になるかが分かります。
迷いやすい場面
年の途中で、源泉徴収ありに変えたい
源泉徴収ありかなしかは、国税庁のNo.1476で、その年の最初の売却の時までに届け出るとされ、年の途中で源泉徴収をやめることはできません。翌年の分から変えるときは、年が明けて最初に売る前に証券会社へ届け出ます。
その年の口座の種類は、ステップ1の表に年ごとに残しておきます。申告の年に、どの口座が源泉徴収ありだったかで迷わずに済みます。
証券会社を2つ以上使っている
源泉徴収ありの口座どうしでも、証券会社が違えば損益は自動で差し引かれません。片方で益、片方で損が出た年は、図2の例のように申告で差し引けます。
両方が益なら、源泉徴収ありの口座は申告しないことを選べます。申告する口座と、しない口座を分けて選ぶこともできます。
損を繰り越している途中で、扶養に入りたい
繰越控除を使っていても、扶養の判定は控除する前の金額で見ます(No.1331)。その年の株の利益が大きいと、申告すれば扶養の線を超えることがあります。
繰り越しを続けるには、その年も申告が要ります。扶養の判定と繰り越しの続け方は、事情によって違うので、税務署に確かめてください。
よくある質問
Q特定口座(源泉徴収あり)でも、確定申告をしたほうがよいですか
義務はありません。別の証券会社の口座で損が出た年や、損を繰り越したい年は、申告すると税が戻ることがあります。申告すると合計所得金額に入るので、扶養や保険料への影響と比べて決めます。
Q株の利益が20万円以下なら、何もしなくてよいですか
源泉徴収ありの特定口座なら、何もしなくて済みます。源泉徴収なしの特定口座や一般口座で、給与以外の所得の合計が20万円以下の会社員は、所得税の確定申告は要りませんが、住民税の申告は別に要ります。
Q損が出た年に申告しないと、どうなりますか
その年の損は、翌年以後に繰り越せなくなります。差し引きで戻る税だけなら、還付申告として翌年1月1日から5年間出せますが、繰り越しは損が出た年から申告を続けることが条件です。
Q配当は申告したほうが得ですか
人によって違います。課税される所得金額が695万円未満の段では、総合課税にして配当控除を引くと20.315%より軽くなる計算です。一方で、合計所得金額が増えるので、扶養や保険料への影響も合わせて見ます。
QNISA口座の損は、ほかの口座の利益と差し引けますか
差し引けません。国税庁のNo.1474で、NISA口座の損は損益通算にも繰越控除にも使えないとされています。
Q会社の年末調整で、株の利益も精算されますか
されません。年末調整は勤め先が給与の所得税を精算する手続きで、株の売却益や配当は入りません。申告が要る株の所得は、自分で確定申告をします。
Q株を持っているだけで、確定申告は要りますか
売っていない株の値上がり分には税金がかからないので、要りません。配当を受け取っていれば、その配当について、申告しない・総合課税・申告分離課税を選びます。
まとめ
- 上場株式等の売却益と配当の税率は20.315%(所得税等15.315%・住民税5%)。令和9年分から内訳が変わるが合計は同じ
- **特定口座(源泉徴収あり)**は申告しないことを選べる。源泉徴収なしと一般口座は、会社員なら給与以外の所得の合計20万円で見る
- 20万円以下で所得税の申告をしないときも、住民税の申告は別に要る
- 損が出た年は、申告するとほかの口座の益や配当と差し引ける。残った損は翌年から3年、毎年申告して繰り越す
- 配当は、申告しない・総合課税・申告分離課税から全額で1つを選ぶ。申告すると合計所得金額に入り、扶養や保険料に響くことがある
- 令和8年分の期間は令和9年2月16日から3月15日まで。窓口は税務署
口座の種類を1行ずつ書き出しておけば、どの口座の分を申告するかがすぐ分かります。12月に口座を合わせた損益を出しておくと、1月に報告書が届いたときに迷わず決められます。
この記事で参照した公的情報
- 暮らしの税情報(令和8年度版)「株式・配当・利子と税」(株式等の譲渡益は原則として確定申告が必要・譲渡価額-(取得費+委託手数料等)・所得税15%ほかに住民税5%・令和9年分以後は防衛特別所得税及び復興特別所得税・源泉徴収口座は申告不要を選べる・住民税は確定申告不要を選んだ少額配当も総合課税)
- No.1463 株式等を譲渡したときの課税(申告分離課税)(上場株式等と一般株式等に区分・上場株式等の譲渡損失は一般株式等の譲渡所得等から引けない・総収入金額-(取得費+委託手数料等)・税率は所得税15%と住民税5%・令和29年分まで復興特別所得税)
- No.1465 株式等の譲渡損失(赤字)の取扱い(給与所得など他の所得から差し引けない・上場株式等の譲渡損失は申告分離課税を選んだ上場株式等の配当所得等と損益通算できる)
- No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除(翌年以後3年間・付表と計算明細書を添付・その後の年も連続して申告・譲渡がなかった年も申告が必要・NISAの譲渡損失はできない)
- No.1476 特定口座制度(1金融商品取引業者等につき1口座・特定口座年間取引報告書・源泉徴収口座は申告不要を選べる・口座ごとに選ぶ・源泉徴収の選択は年の最初の譲渡の時までで年単位・15.315%ほかに住民税5%・令和9年1月1日以後は復興特別所得税1.1%と防衛特別所得税1%・源泉徴収口座の譲渡損失を申告するときは受け入れた配当等も申告)
- No.1330 配当金を受け取ったとき(配当所得)(上場株式等の配当等は15.315%ほかに地方税5%・上場株式等以外と大口株主等は20.42%・大口株主等は発行済株式の3%以上・確定申告不要制度・少額配当は10万円×配当計算期間の月数÷12以下)
- No.1331 上場株式等の配当等に係る申告分離課税制度(申告する配当の全額で総合課税か申告分離課税を選ぶ・選んだ方法は修正申告や更正の請求で変えられない・申告分離課税は配当控除なし・扶養控除等の判定では合計所得金額に含まれ、繰越控除はその適用前の金額)
- No.1250 配当所得があるとき(配当控除)(総合課税の適用を受けた配当所得に限る・外国法人の配当と投資法人の配当は対象外・課税総所得金額等1,000万円以下は剰余金の配当の10%)
- No.1900 給与所得者で確定申告が必要な人(給与1か所で給与所得・退職所得以外の所得の合計が20万円超・2,000万円超・合計に含まれない所得=申告しないことを選んだ上場株式等の配当と源泉徴収選択口座の譲渡所得・還付になる人は除く)
- No.1900 確定申告を要しない場合の意義(確定申告をするときは20万円以下の所得も申告する)
- No.2260 所得税の税率(5%から45%の7段階の速算表・令和9年1月1日以後は復興特別所得税1.1%と防衛特別所得税1%)
- No.2030 還付申告(確定申告期間とは関係なく、翌年1月1日から5年間・上場株式等の譲渡損失を配当所得等から控除したときも還付申告ができる)
- No.1240 居住者に係る外国税額控除(外国所得税を控除限度額まで所得税額から差し引ける)
- No.2024 確定申告を忘れたとき(期限後申告・自主的に期限後申告をした場合の無申告加算税は5%)
- 所得税法 第120条(総所得金額等の合計が所得控除の合計を超え、計算した所得税の額が配当控除の額を超えるときは翌年2月16日から3月15日までに申告)・第121条(給与所得・退職所得以外の所得20万円以下は申告を要しない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 租税特別措置法 第37条の10・第37条の11(一般株式等・上場株式等の譲渡所得等に100分の15の所得税)・第37条の11の3第7項(特定口座年間取引報告書は2通作り、翌年1月31日までに1通を税務署長に出し、1通を本人に交付)・第37条の12の2第5項(前年以前3年内の上場株式等の譲渡損失を控除)。どれも2030年1月1日施行の版まで率と年数は変わらない
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- 地方税法 第313条第12項〜第15項(特定配当等・特定株式等譲渡所得金額は、所得税の確定申告書に記載があれば住民税の所得にも入る)・第314条の9(申告した分の配当割額・株式等譲渡所得割額を所得割から控除し、控除しきれない分は還付)・附則第5条(住民税の配当控除=道府県民税1.2%と市町村民税1.6%)・附則第35条の2の2(上場株式等の譲渡所得等の道府県民税2%)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226