基礎控除はいくら?|令和8年分は合計所得489万円以下で104万円。所得ごと・年収ごとの早見表と、令和7年分との差、住民税の43万円
 Move for People株式会社
この記事には広告(アフィリエイトのリンク)を含みます。
令和8年分の所得税の基礎控除は、合計所得が489万円以下の人なら104万円です。489万円を超え655万円以下は67万円、655万円を超え2,350万円以下は62万円になります。
収入が給与だけなら、104万円になるのは年収665万5,556円までです。この額は令和8年12月1日施行の改正によるもので、令和8年11月までの毎月の天引きには入っていません。12月の年末調整か確定申告で、1年分をまとめて計算します。
住民税の基礎控除は合計所得2,400万円以下なら43万円で、令和8年の所得にかかる令和9年度分も変わりません。令和7年分との差、2,350万円を超える人の額、申告書の書き方は、あとの節で分けて示します。
年末調整の紙に書く基礎控除の額が、去年と同じでよいのか分かりません。自分の所得だといくらになるのかも迷います。
令和8年分の基礎控除の早見表
所得税の基礎控除は、納税者本人のその年の合計所得で決まります。国税庁のNo.1199の表から、令和8年分と令和7年分の額を並べました。
合計所得の欄は、上の行の額より多く、その行の額までの人を指します。令和9年分も、令和8年分と同じ額です。
| 合計所得 | 令和8年分 | 令和7年分 |
|---|---|---|
| 132万円以下 | 104万円 | 95万円 |
| 336万円以下 | 104万円 | 88万円 |
| 489万円以下 | 104万円 | 68万円 |
| 655万円以下 | 67万円 | 63万円 |
| 2,350万円以下 | 62万円 | 58万円 |
| 2,400万円以下 | 48万円 | 48万円 |
| 2,450万円以下 | 32万円 | 32万円 |
| 2,500万円以下 | 16万円 | 16万円 |
| 2,500万円超 | 0円 | 0円 |
令和8年分の額は、所得税法の基礎控除62万円に、租税特別措置法の加算を足したものです。加算は合計所得489万円以下で42万円、489万円を超え655万円以下で5万円です。この額の加算は令和8年分と令和9年分だけで、令和10年分以後は形が変わります。
655万円を超え2,350万円以下の人には加算が付かず、所得税法の62万円だけになります。以前はこの段が58万円で、令和8年分から4万円上がりました。
給与だけの人は、年収で見る
給与だけの人の合計所得は、給与の年収から給与所得控除を引いた給与所得です。国税庁の「源泉所得税の改正のあらまし」には、令和8年分の線を年収に直した額が載っています。
年収の欄も、上の行の額より多く、その行の額までの人を指します。2,545万円までは国税庁のあらましの額で、その先の行は、上限の給与所得控除195万円を合計所得の線に足した額です。
| 給与の年収 | 基礎控除 |
|---|---|
| 665万5,556円以下 | 104万円 |
| 850万円以下 | 67万円 |
| 2,545万円以下 | 62万円 |
| 2,595万円以下 | 48万円 |
| 2,645万円以下 | 32万円 |
| 2,695万円以下 | 16万円 |
| 2,695万円超 | 0円 |
所得金額調整控除や特定支出控除を受ける人は、同じ年収でも給与所得が少なくなるので、この表とずれます。所得金額調整控除は、給与が850万円を超え、23歳未満の扶養親族がいる人などが受ける控除です。
給与所得控除の額と、年収から給与所得を出す表の読み方は給与所得控除とはにまとめています。副業や年金などの所得もある人は、給与所得に足した合計で段を見ます。
「178万円」は基礎控除の額ではない
令和8年分の「178万円の壁」の178万円は、基礎控除104万円に、給与所得控除の最低額74万円を足した額です。基礎控除そのものが178万円になったのではありません。
給与のほかに所得が無い人は、年収178万円までなら、2つの控除を引くと課税される所得が残らず、所得税はかかりません。家族の扶養に入れる線は別の額で、103万の壁はいまどうなった?で分けて示しています。
令和7年分から、いくら増えたか
令和8年分の基礎控除は、合計所得2,350万円以下のすべての段で、令和7年分より大きくなりました。増えた額は、段によって次のとおりです。
| 合計所得 | 増えた額 |
|---|---|
| 132万円以下 | 9万円 |
| 336万円以下 | 16万円 |
| 489万円以下 | 36万円 |
| 655万円以下 | 4万円 |
| 2,350万円以下 | 4万円 |
| 2,350万円超 | 0円 |
増えた額がいちばん大きいのは、合計所得336万円を超え489万円以下の段で、令和7年分の68万円から36万円増えました。給与だけなら、年収475万1,999円を超え665万5,556円以下の人がこの段に入ります。
減る所得税は、増えた控除の額に、その人の所得税の税率を掛けた額です。税率は課税される所得に応じて5%から45%まで分かれ、令和8年分は所得税の2.1%の復興特別所得税も加わります。
年収ごとに、令和8年分の所得税(復興特別所得税を含む)と、令和7年分の計算より減る額を出しました。単身で、社会保険料を年収の14%とし、ほかの控除が無い場合の例です。
| 年収(例) | 令和8年分の税 | 減る額 |
|---|---|---|
| 450万円 | 7万6,000円 | 8,200円 |
| 550万円 | 11万9,900円 | 3万6,800円 |
| 650万円 | 18万7,300円 | 3万6,800円 |
| 750万円 | 36万6,000円 | 8,100円 |
年収550万円と650万円は、合計所得が336万円を超え489万円以下の段に入り、控除が36万円増えるので減る額が大きくなります。年収750万円は合計所得が489万円の線を超えるので、基礎控除は67万円で、増えるのは4万円です。
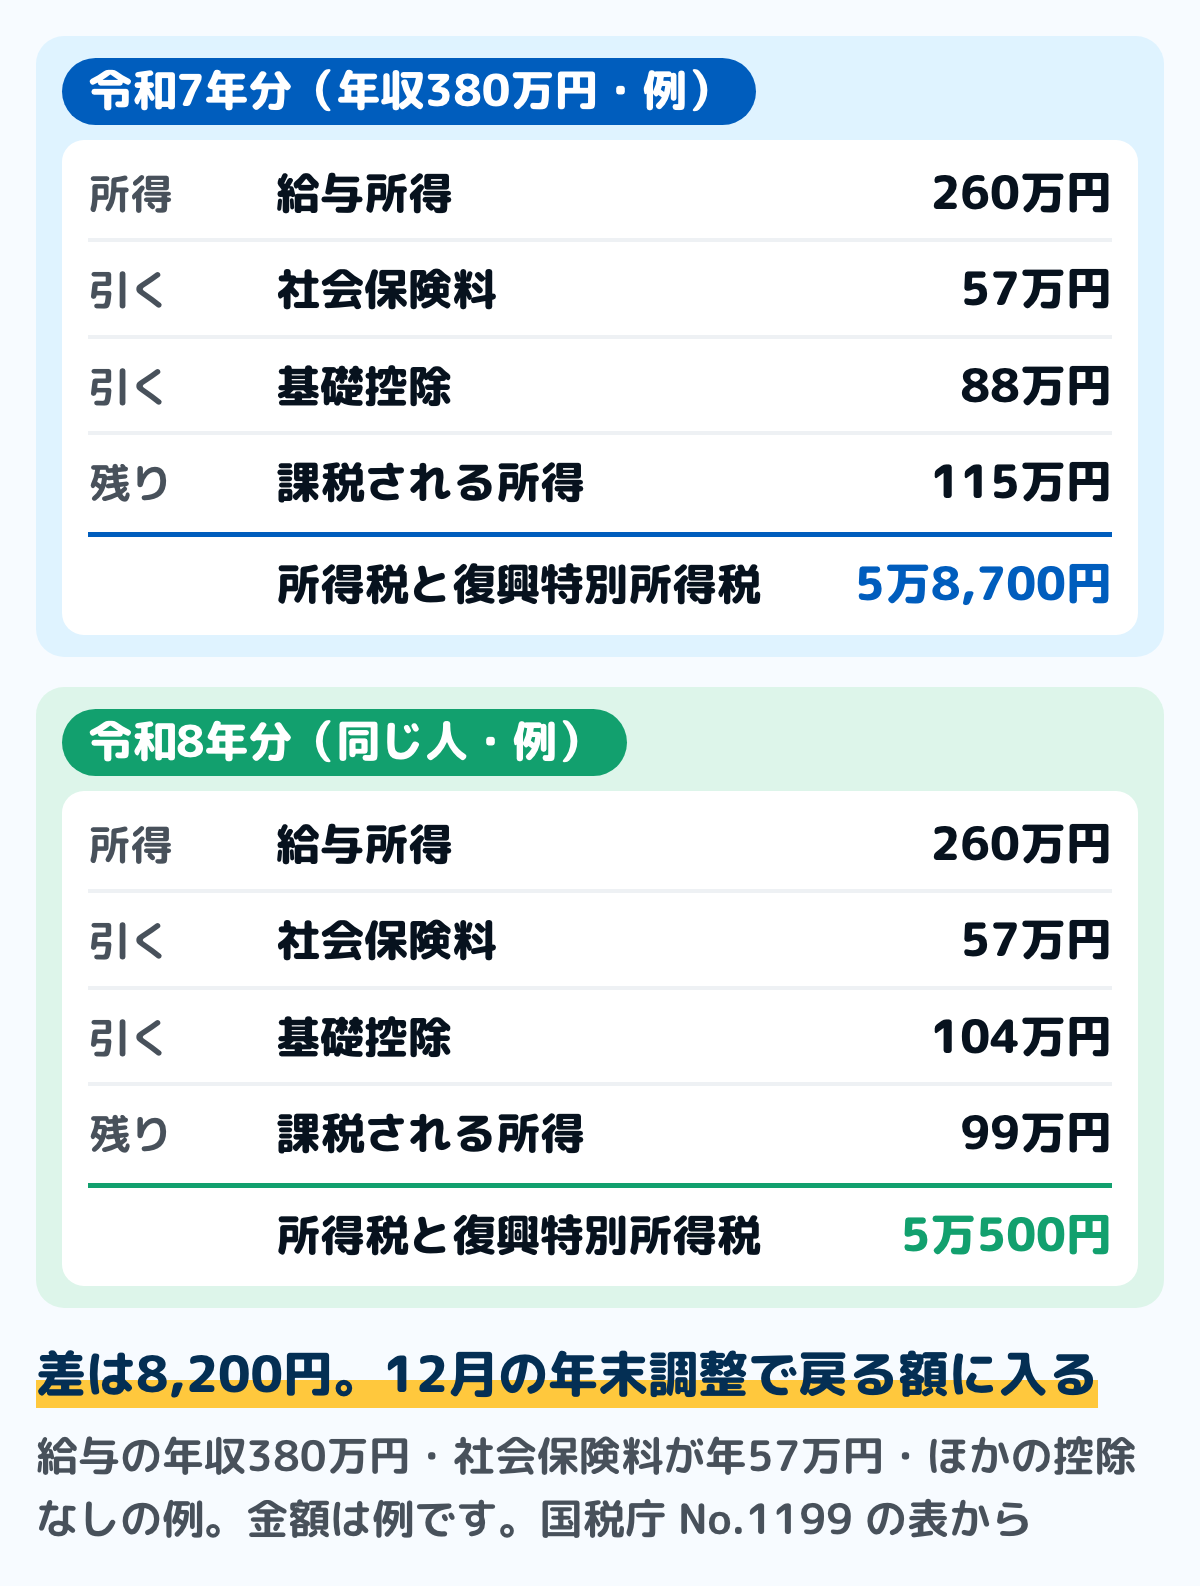
図は、給与の年収380万円・社会保険料が年57万円で、ほかの控除が無い人の例です。給与所得は260万円なので、基礎控除は令和7年分の88万円から、令和8年分は104万円になります。
課税される所得は115万円から99万円に下がり、どちらも税率5%の段です。所得税と復興特別所得税の合計は5万8,700円から5万500円になり、8,200円少なくなります。
この差は、令和8年12月の年末調整で戻る額に入ります。この例の人の住民税は、基礎控除が変わらないため、この改正では下がりません。還付がいつ、どの給与と一緒に戻るかは年末調整の還付金はいつ戻る?で確かめられます。
住民税の基礎控除は43万円で、令和9年度分も同じ
住民税(個人住民税)の基礎控除は地方税法で決まっていて、前の年の合計所得が2,400万円以下なら43万円です。総務省の資料では、令和9年度分の住民税でも、基礎控除は「改正なし(最高43万円)」とされています。
所得税と住民税の基礎控除を、合計所得ごとに並べました。所得税は令和8年分、住民税は同じ令和8年の所得で計算する令和9年度分です。
| 合計所得 | 所得税 | 住民税 |
|---|---|---|
| 489万円以下 | 104万円 | 43万円 |
| 655万円以下 | 67万円 | 43万円 |
| 2,350万円以下 | 62万円 | 43万円 |
| 2,400万円以下 | 48万円 | 43万円 |
| 2,450万円以下 | 32万円 | 29万円 |
| 2,500万円以下 | 16万円 | 15万円 |
| 2,500万円超 | 0円 | 0円 |
住民税の所得割は、課税される所得に標準の税率10%を掛けて計算します。住民税は所得税より引ける額が小さいので、所得税が0円の人でも住民税がかかることがあります。
総務省の資料の「非課税ライン(単身者の場合)」は、令和8年度分の110万円から、令和9年度分は119万円に上がります。これは基礎控除ではなく、給与所得控除の最低額が65万円から74万円に上がった分です。
所得税と住民税で基礎控除などの人的控除の額が違う分は、住民税の調整控除で一部が調整されます。住民税の計算の全体と調整控除は住民税はいくら?にまとめています。
合計所得が2,350万円を超える人
合計所得が2,350万円を超えると、所得税の基礎控除は所得が50万円増えるごとに48万円・32万円・16万円と下がり、2,500万円を超えると0円です。この段は令和7年分と同じで、令和8年度の改正は入っていません。
住民税は2,400万円までは43万円で、2,400万円を超え2,450万円以下は29万円、2,500万円以下は15万円になります。2,500万円を超えると、住民税でも0円です。
給与だけの人では、合計所得2,350万円は年収2,545万円にあたります。給与が2,000万円を超える人は年末調整を受けられないので、基礎控除は確定申告で受けます。
日本に住所も1年以上の居所もない人(居住者でない人)には加算が付かず、令和8年分の基礎控除は62万円が最高です。年の途中で海外に移る人の扱いは、国税庁のQ&Aで分けて示されています。
いつから変わるか(令和8年12月の年末調整から)
国税庁の案内では、基礎控除の引上げは令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。令和8年11月までに払われる給与や年金の源泉徴収は、改正前のままです。
会社員は、12月の年末調整で、引上げ後の基礎控除を使って1年分の税を計算し直します。毎月引かれた税との差がそこで精算され、令和9年1月1日以後に払われる給与からは、改正後の源泉徴収税額表で引かれます。
公的年金を受け取る人は、令和8年12月の年金の支払いのときに、1年分の税が精算されます(確定給付企業年金は除く)。12月に年金の支払いがない人は、確定申告をすれば精算できます。
予定納税の減額申請のうち、12月1日より前に期限が来るものは、改正前の基礎控除で計算します。予定納税への影響は予定納税とはにまとめています。
年の途中で亡くなった人の準確定申告を11月30日以前に出した場合も、改正前の額で計算されます。12月1日から令和13年12月1日までに更正の請求をすれば、改正後の額を当てはめられます。
基礎控除申告書の書き方(年末調整)
会社員の基礎控除は、勤め先の年末調整で引かれます。書くのは「給与所得者の基礎控除申告書」の欄で、配偶者控除等申告書などと1枚になった用紙の左上にあります。
所得税法では、年末調整の基礎控除は、この申告書に書いた本人の合計所得の見積額に応じて計算します。国税庁のQ&Aも、合計所得に応じた改正後の基礎控除額を正しく書くよう求めています。
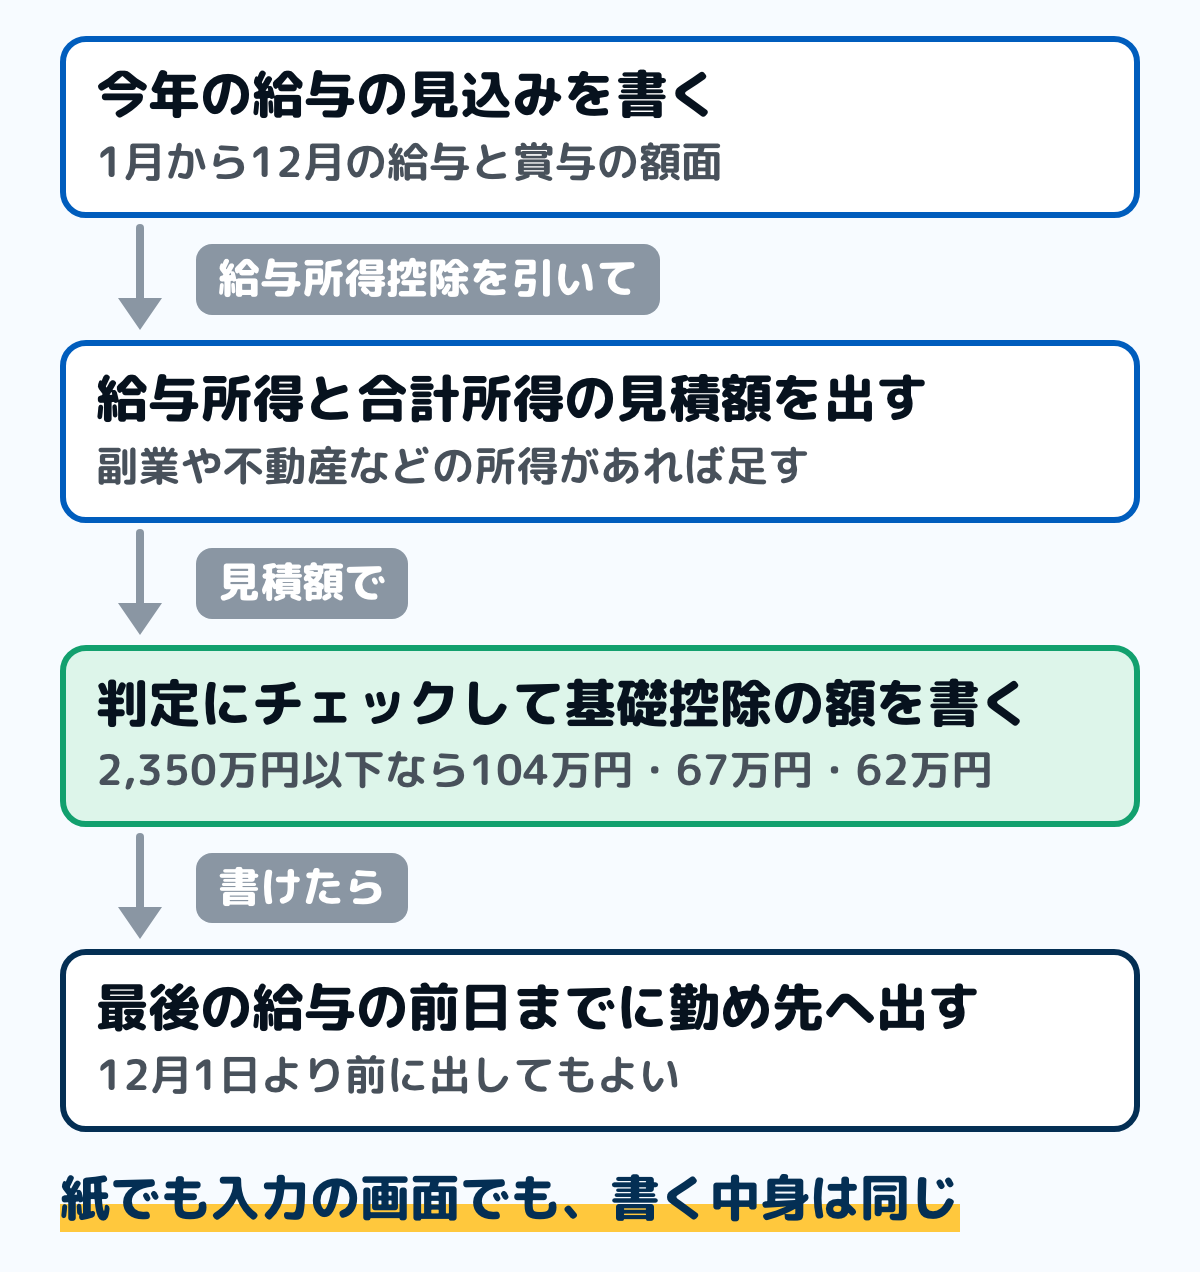
図は、令和8年分の申告書に書くまでの順番です。勤め先によっては紙ではなく入力の画面で出しますが、欄の名前と書く額は変わりません。
ステップ1今年の給与の見込みを書く10分
1月から12月に支払われる給与と賞与の額面の見込みを足し、「収入金額」の欄に書きます。12月分がまだ決まっていなければ、給与明細の額に残りの月の見込みを足します。
ステップ2給与所得と合計所得の見積額を出す10分
収入金額から給与所得控除を引いた額を「所得金額」の欄に書きます。副業の事業所得や雑所得、不動産所得などがあれば足し、その合計が合計所得の見積額です。
令和8年分の給与所得控除は、年収190万円以下なら74万円で、850万円を超えると195万円です。年収ごとの給与所得は、国税庁の「年末調整等のための給与所得控除後の給与等の金額の表」で読めます。
ステップ3判定にチェックし、基礎控除の額を書く5分
見積額が当てはまる判定の欄にチェックを付け、対応する額を「基礎控除の額」の欄に書きます。合計所得2,350万円以下の人なら、104万円・67万円・62万円のどれかです。
配偶者控除や配偶者特別控除を受ける人は、同じ申告書で区分Ⅰの記号も書きます。区分Ⅰは本人の合計所得で決まり、書き方は配偶者控除と配偶者特別控除の違いにあります。
ステップ4書いた申告書を勤め先へ出す5分
申告書は、その年の最後の給与を受ける日の前日までに勤め先へ出します。改正後の額を書いた申告書は、施行日の12月1日より前に出しても差し支えないと国税庁のQ&Aにあります。
去年の控えを写すと、令和7年分の額を書いてしまいます。年末調整で書き忘れたときや出していなかったときは、確定申告で基礎控除を受けられます。
今年の給与明細を1月分から並べて、12月までの見込みを足してみてください。合計所得が489万円と655万円のどちらの線に近いかで、書く額が決まります。
確定申告で受ける人
個人事業主や、給与が2,000万円を超える人、年末調整を受けていない人は、確定申告で基礎控除を受けます。確定申告書の第一表の「基礎控除」の欄に、合計所得に応じた額を書きます。
令和8年分の確定申告は、令和9年に行います。出す先は住所地の税務署で、申告書は国税庁の確定申告書等作成コーナーで作ることもできます。
確定申告の義務がなく、税が戻るだけの人の還付申告は、翌年1月1日から5年のあいだに出せば受け付けられます。手順は確定申告のやり方にまとめています。
令和10年分からと、2年ごとの見直し
42万円・5万円の加算は、令和9年分で終わります。今の法律では、令和10年分以後の加算は合計所得132万円以下の人の37万円だけで、132万円以下が99万円、132万円を超え2,350万円以下が62万円になります。
国税庁のあらましでは、令和10年分以後の基礎控除と給与所得控除の最低額は、2年ごとに物価の変化率を掛けた額を基準に見直すことを基本とするとされています。令和10年分の額は、この見直しで変わることがあります。
迷いやすい場面
合計所得が489万円を少し超えそう
合計所得が489万円を超えると、基礎控除は104万円から67万円になり、一度に37万円減ります。給与だけなら年収665万5,556円がこの線です。
税率10%の段の人なら、37万円×10%で所得税が3万7,000円増え、復興特別所得税もその2.1%分増えます。線を少し超えただけで手取りが減る幅があるので、昇給や賞与で線に近い年は、見積額を丁寧に出します。
655万円の線でも、基礎控除は67万円から62万円に下がります。給与だけなら年収850万円がこの線で、下がる額は5万円です。
退職金や株の売却益がある年
合計所得には、給与所得や事業所得のほかに、退職所得の金額も入ります。国税庁の用語の説明では、確定申告が要らない場合でも、退職所得の金額を足して計算するとされています。
株や土地を売って申告分離課税で申告する所得も、合計所得に入ります。一時所得や総合課税の長期譲渡所得は、2分の1にした額を足します。
年の途中で会社を辞めた
最後の給与を令和8年11月30日以前に受けた人の年末調整には、改正後の基礎控除が入りません。国税庁のQ&Aでは、この人が改正後の額を受けるには確定申告などが要るとされています。
年の途中で辞めて年末調整を受けていない人も、確定申告で基礎控除を受けます。源泉徴収された税が多すぎれば、還付申告で戻ります。
よくある質問
Q年収いくらまでなら、基礎控除は104万円ですか
給与だけで、所得金額調整控除などを受けない人なら、令和8年分は年収665万5,556円以下で104万円です。給与のほかに所得があれば、足した合計所得が489万円以下かで見ます。
Q住民税の基礎控除も上がりましたか
上がっていません。合計所得2,400万円以下なら43万円で、総務省の資料でも令和9年度分は改正なしとされています。
Q毎月の給料の手取りは、いつから増えますか
令和8年11月までの毎月の天引きは変わりません。令和8年分は12月の年末調整で精算され、令和9年1月1日以後に払われる給与から、改正後の税額表で天引きされます。
Q令和9年分の基礎控除はいくらですか
令和8年分と同じで、合計所得489万円以下なら104万円です。令和10年分以後は、今の法律では合計所得132万円以下が99万円、それを超え2,350万円以下が62万円です。
Q基礎控除申告書を出さないと、どうなりますか
年末調整では、この申告書に書いた見積額をもとに基礎控除を計算するので、出していないと基礎控除が引かれません。その場合は、確定申告で受けられます。
まとめ
- 令和8年分の所得税の基礎控除は、合計所得が489万円までの人で104万円。489万円を超え655万円までは67万円、2,350万円までは62万円
- 年収で見ると、給与だけの人は665万5,556円までが104万円、850万円までが67万円
- 令和7年分からの増え方は、合計所得336万円超489万円以下の段がいちばん大きく36万円
- 住民税の基礎控除は43万円のままで、令和9年度分も変わらない
- 合計所得2,350万円超は、所得50万円ごとに48万円・32万円・16万円の段になり、2,500万円超は0円
- 令和8年12月1日の施行で、11月までの天引きは変わらず、12月の年末調整で精算
- 年末調整では基礎控除申告書に合計所得の見積額と額を書き、去年の額は写さない
給与の見込みから合計所得が出れば、書く額は表で1つに決まります。まずは手元の給与明細から、1年分の見込みを出してみてください。
この記事で参照した公的情報
- No.1199 基礎控除(令和8年4月1日現在法令等・令和8年分・令和9年分は合計所得489万円以下104万円/489万円超655万円以下67万円/655万円超2,350万円以下62万円/2,350万円超2,400万円以下48万円/2,400万円超2,450万円以下32万円/2,450万円超2,500万円以下16万円/2,500万円超0円・令和7年分は132万円以下95万円から655万円超2,350万円以下58万円・令和10年分以後は132万円以下99万円・令和8年分の規定は令和8年12月1日施行・11月30日以前の準確定申告は改正前・居住者でない場合の最高額は令和8年分以後62万円)
- 令和8年度税制改正による所得税の基礎控除の引上げ等について(原則として令和8年12月1日施行・令和8年分以後の所得税に適用・令和8年12月の年末調整など12月以後の源泉徴収事務に変更・11月までは変更なし)
- 令和8年度税制改正(基礎控除の引上げ等関係)Q&A(令和8年5月・Q1-1 令和8年12月1日施行で令和8年分以後に適用・源泉徴収税額表の改正は令和9年1月1日施行・12月の年末調整と12月の公的年金等の支払時に精算/Q1-2 施行日前の申告書の提出可/Q1-3 最後の給与が11月30日以前の人は確定申告等/Q2-2 基礎控除申告書に合計所得金額に応じた改正後の基礎控除額を記載/Q6-1 11月30日以前の準確定申告は改正前・令和13年12月1日までに更正の請求・施行日前に期限が来る予定納税額の減額申請は改正前)
- 令和8年4月 源泉所得税の改正のあらまし(基礎控除額の表と令和8・9年分の給与だけの場合の収入金額=489万円以下は665万5,556円以下・655万円以下は850万円以下・2,350万円以下は2,545万円以下・特定支出控除や所得金額調整控除の適用がある場合は表と異なる・所得税法第86条の62万円に租税特別措置法第41条の16の2の加算42万円・5万円・加算は居住者だけ・合計所得金額2,350万円超は改正なし・令和10年分以後は2年ごとに物価の変化率で見直すことが基本)
- 所得税法 第86条(基礎控除=合計所得金額2,350万円以下58万円→2026年12月1日施行の版で62万円・2,350万円超2,400万円以下48万円・2,450万円以下32万円・2,500万円以下16万円・2028年1月1日と2030年6月19日施行の版も62万円)・第190条(年末調整は給与等の金額2,000万円以下の人・基礎控除申告書に記載した合計所得金額の見積額に応じて計算)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 租税特別措置法 第41条の16の2(基礎控除の特例=2026年12月1日施行の版で令和8年分・令和9年分は合計所得金額489万円以下42万円・489万円超655万円以下5万円を加算・令和10年分以後は132万円以下37万円を加算・2030年1月1日施行の版まで第1項は同じ文)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- 地方税法 第34条第2項・第314条の2第2項(個人住民税の基礎控除=前年の合計所得金額2,400万円以下43万円・2,400万円超2,450万円以下29万円・2,450万円超2,500万円以下15万円・2030年6月19日施行の版まで同じ)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 令和8年度第1回個人住民税検討会 資料3 個人住民税の基礎控除等について(令和8年5月29日・令和8年度税制改正における個人住民税の対応=令和8年分所得に係る令和9年度分から適用・基礎控除の見直しは改正なし〈最高43万円〉・所得税は最高95万円から104万円・非課税ライン〈単身者〉は基本額等45万円と給与所得控除65万円から74万円で110万円から119万円)
- 令和8年度地方税制改正・地方税務行政の運営に当たっての留意事項等について(令和8年1月21日・個人住民税の改正は給与所得控除・扶養親族等の所得要件・ひとり親控除・基礎控除等は今後の検討事項)
- 税務用語 合計所得金額(事業・不動産・給与・総合課税の利子・配当・短期譲渡・雑所得の合計に、総合課税の長期譲渡所得と一時所得の2分の1、退職所得金額〈確定申告が不要な場合も加算〉、山林所得金額、申告分離課税の所得を加算)
- No.1411 所得金額調整控除(給与等の収入金額850万円超で本人が特別障害者・23歳未満の扶養親族を有する・特別障害者である同一生計配偶者か扶養親族を有する者)
- No.2030 還付申告(確定申告書を出す義務のない人の還付申告は翌年1月1日から5年間提出できる)

