確定申告のやり方と期間|必要な人・そろえるもの・スマホとe-Taxでの出し方、いつからいつまでの収入か
 Move for People株式会社

確定申告は、1月1日から12月31日までの1年間の所得を、翌年2月16日から3月15日までに税務署へ申告する手続きです。令和8年(2026年)分なら、2026年1月から12月までの収入を、2027年2月16日(火)から3月15日(月)までに申告して納めます。
会社員で勤め先の年末調整が済んでいれば、原則として申告は要りません。令和8年分の日付と出す先を並べると、次のとおりです。
| 項目 | 令和8年分 |
|---|---|
| 対象の収入 | 2026年1月〜12月 |
| 申告の初日 | 2027年2月16日 |
| 申告と納付の期限 | 2027年3月15日 |
| 還付だけの申告 | 2027年1月1日から |
| 出す先 | 住所地の税務署 |
出典:国税庁 No.2020「確定申告」・No.2030「還付申告」
自分が出す必要があるかは、「給与をもらっている人で、申告が必要になる7つの場合」の早見で確かめられます。何をそろえてどう作るかは、「そろえるものと、出すまでの順番」に順に並べています。
確定申告は、1年分の所得税を精算する手続き
確定申告は、1月1日から12月31日までの1年間に生じた所得と、それに対する所得税等の額を計算して確定させる手続きです。国税庁の案内では、そう説明されています。
毎月の給料や報酬から引かれる所得税は、1年分の税額を見込んで先に納める前払いのようなものです。確定申告は、年が明けてから1年分の所得で税額を計算し直し、前払いとの差を納めるか返してもらう、いわば1年分のお会計にあたります。
源泉徴収された税金や予定納税額があるときは、この申告で過不足を精算します。会社員の多くは、年末調整で税額が決まり納税も済むので、申告は要りません。下の7つなどに当てはまる人は申告が必要です。
出す先は、住所地の所轄の税務署です。提出は、紙で出すほかに、国税庁の確定申告書等作成コーナーからオンラインで出すこともできます。
期間は2月16日から3月15日まで
国税庁の案内では、申告等の期間は原則として、その年の翌年2月16日から3月15日までです。申告と納付の期限も、原則として翌年3月15日なので、申告書を出す締め切りと税を納める締め切りは同じ日です。
いつからいつまでの収入を申告するか
申告するのは、1月1日から12月31日までの1年間に生じた所得です。令和8年分の申告なら、2026年1月1日から12月31日までの収入と、それにかかった経費が対象になります。
給与は、働いた月ではなく支給日で年が決まります。国税庁の所得税基本通達36-9では、支給日が決まっている給与はその支給日に収入になるとしています。
そのため、12月に働いた分の給料でも、支給日が翌年1月なら翌年分の収入です。年の境目の給料は、カレンダーの「働いた月」ではなく「振り込まれた日」で数えると覚えておくと迷いません。
令和8年分は2027年2月16日(火)から3月15日(月)まで
期間の初日や期限が土日・祝日にあたるときは、翌日以降の平日にずれます。令和7年分は3月15日が日曜日だったので、期限が3月16日(月)になりました。
令和8年分は、2027年2月16日が火曜日、3月15日が月曜日にあたるので、ずれずに原則どおりの日付です。去年の「3月16日」の感覚のままでいると1日遅れるので、手帳には「3月15日(月)」と書いておきます。
還付を受けるためだけの申告は、1月1日から出せる
国税庁の案内では、還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できるとされています。令和8年分の還付申告なら、2027年1月1日から出せます。
ただし、法定申告期限までに出すことが条件になっている特例(青色申告特別控除の55万円・65万円など)を使う人は、還付申告でも3月15日が締め切りです。国税庁の還付申告の案内に、そう書かれています。
年末調整を受けたあとに確定申告をするとき
年末調整を受けた人でも、医療費控除や寄附金控除を受けるときと、住宅ローン控除の1年目は、翌年に確定申告をします。年末調整の結果は源泉徴収票に書かれているので、その数字を申告書に入れて1年分を計算し直します。
国税庁の「確定申告が必要な方」の案内では、確定申告をするときは、年末調整を受けた給与も含めて申告するとされています。副業の分だけを出すのではなく、給与と副業を合わせた1年分を1枚の申告書にまとめます。
申告書を出したあと、納める額を期限までに用意できないこともあります。そのときの延滞税と納税の猶予は税金を滞納するとどうなる?にまとめています。
給与をもらっている人で、申告が必要になる7つの場合
先に、立場ごとの答えを早見にします。細かい条件は、表の下の国税庁の7つの場合で確かめてください。
| 立場 | 申告 |
|---|---|
| 年末調整済みの会社員 | 原則いらない |
| 給与が2,000万円超 | 必要 |
| 給与以外の所得20万円超 | 必要 |
| 医療費控除などを受ける | 出すと戻ることも |
| 給与のない事業や年金 | 所得と控除で決まる |
出典:国税庁 No.1900「給与所得者で確定申告が必要な人」・No.2020「確定申告」
国税庁のNo.1900では、給与所得者でも次のいずれかに当てはまる人は申告をしなければならないとされています。還付を受けるための申告は、この7つとは別です。
- 給与の年間収入金額が2,000万円を超える人:年末調整の対象から外れます
- 給与が1か所で、給与・退職以外の所得の合計が20万円を超える人:副業の所得などが該当します
- 給与が2か所以上で、年末調整されなかった給与と他の所得の合計が20万円を超える人
- 同族会社の役員などで、その会社から貸付金の利子や資産の賃貸料などを受け取っている人
- 災害減免法により源泉徴収の猶予などを受けている人:災害のときの制度は罹災証明書は何に使う?にまとめています
- 源泉徴収義務のない者から給与等の支払を受けている人
- 退職所得を正規の方法で計算すると、源泉徴収された額より多くなる人
「20万円」という線は、2番目と3番目の中に出てきます。給与以外の所得がこれを超えるかどうかで決まります。
このほか、上場株式などの売却で出た損を配当と差し引きしたり、翌年以降に繰り越したりする特例を受けたい人も、7つに当てはまらなくても申告が要ります(国税庁「確定申告が必要な方」)。出し方は株の確定申告にまとめています。
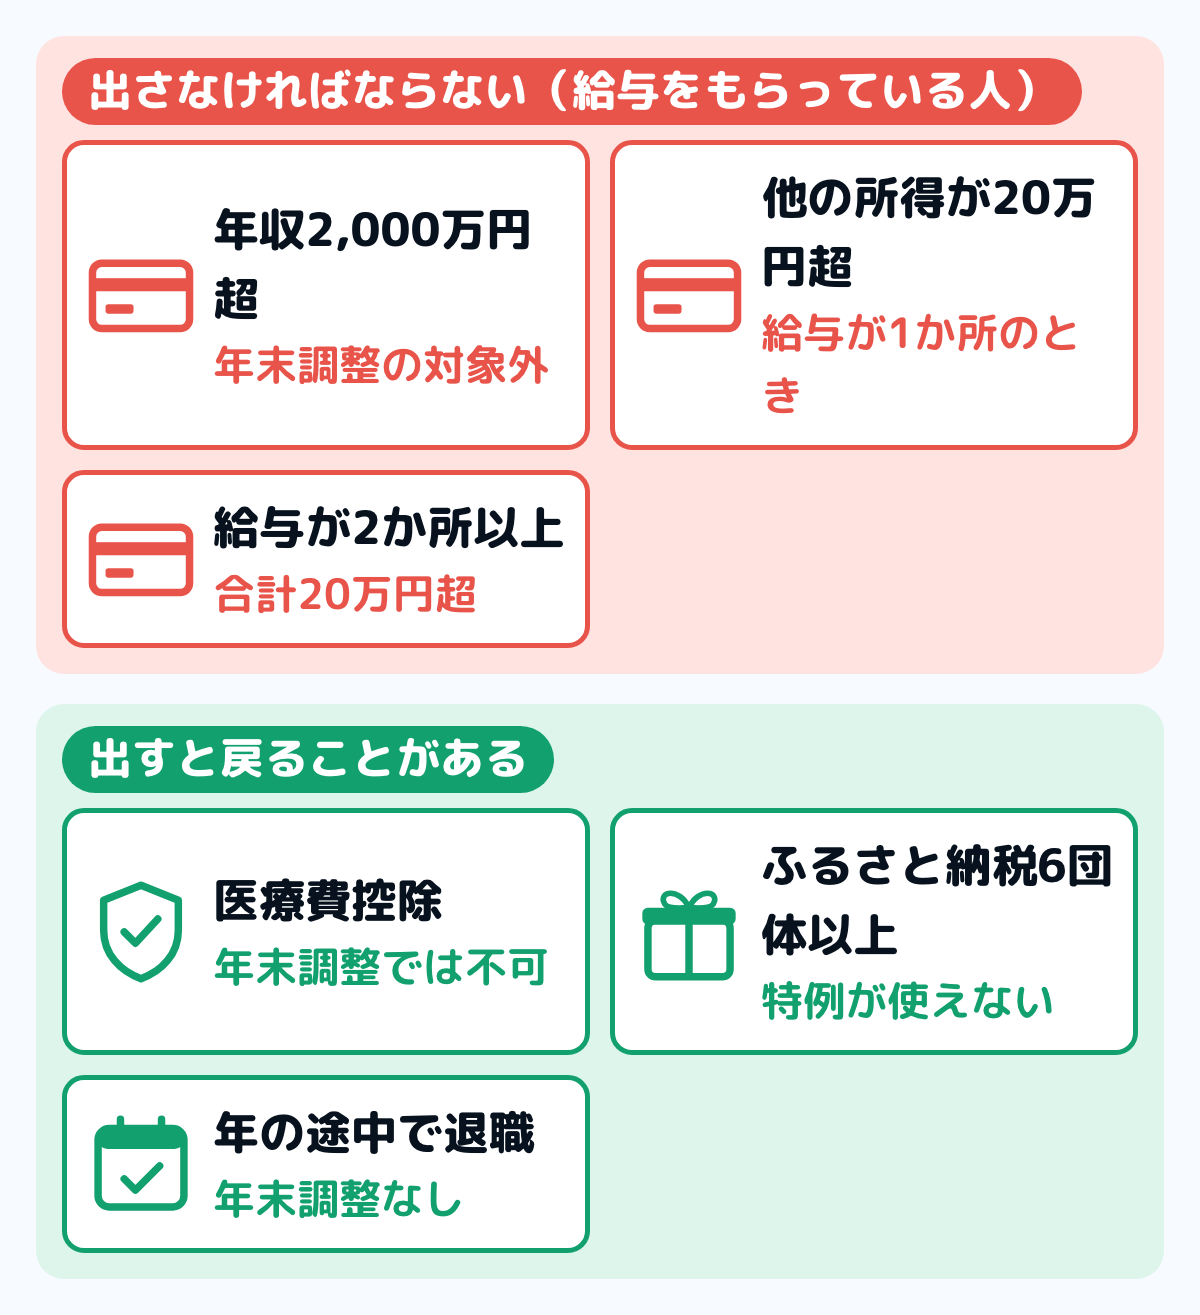
図は、分かれ道です。左は「出さなければならない」道、右は「出すと戻ることがある」道です。
3番目には注意書きがあります。給与の収入金額の合計から所得控除の合計(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を引いた額が150万円以下で、さらに他の所得の合計が20万円以下なら、申告は不要です。
住民税は別です。横浜市の案内では、住民税は所得の多少にかかわらず給与所得と合算して計算するので、所得税の確定申告をしなかった場合は、住民税の申告が要るとされています。
給与が2,000万円を超える人がそろえるもの
給与が2,000万円を超える人は年末調整の対象から外れるので、勤め先の源泉徴収票をもとに自分で申告します。そろえるものは、源泉徴収票・控除の証明書・マイナンバーが分かるもの、還付を受けるなら口座の情報で、ほかの人と同じです。
所得の多い人には、確定申告書とは別に出す書類があります。国税庁のNo.7457では、退職所得を除く所得の合計が2,000万円を超え、12月31日に3億円以上の財産か1億円以上の有価証券等を持つ人は、財産債務調書を出すとされています。
期限はその年の翌年6月30日で、令和8年分なら2027年6月30日(水)です。財産の額は借入などの債務を引く前の総額で見て、12月31日の財産が10億円以上の人は所得にかかわらず対象になります。
必要がなくても、出すと戻ることがある
医療費控除や、ふるさと納税などの寄附金控除は、年末調整では受けられません。国税庁の案内では、どちらも確定申告書で受ける控除なので、自分で申告します。ふるさと納税で申告をしないときに使うワンストップ特例は、ふるさと納税の控除の受け方にまとめています。
年の途中で退職して年末調整を受けていない人も、申告すると引かれすぎた所得税が戻ることがあります。票の読み方は源泉徴収票の見方にまとめています。
給与のない人は、所得が控除を超えるかで決まる
事業や不動産などで給与のない人は、国税庁のNo.2020のとおり、1年の所得の合計が所得控除の合計を超え、超えた分に税額が出るときに申告が要ります。所得控除のうち、だれでも引けるのが基礎控除です。
基礎控除は、令和8年分では合計所得金額が489万円以下なら104万円です(令和8年12月1日施行・国税庁 No.1199)。令和7年分は132万円以下で95万円だったので、線そのものが上がっています。段ごとの額は基礎控除とはにまとめています。
公的年金をもらっている人は、下の「公的年金をもらっている」の400万円と20万円の線で見ます。所得税の申告が要らなくても、住民税の申告が要ることがあります。
所得の種類と、所得から引ける控除
申告書は、「収入」「所得」「所得控除」の3つの言葉で組み立てられています。所得は収入から必要経費を引いた額で、給与の場合は必要経費の代わりに給与所得控除を引きます。
所得は10種類に分かれる
国税庁の案内では、所得税法は所得を次の10種類に分けています。どれに当たるかで、計算のしかたが変わります。
- 利子所得:預貯金や公社債の利子など
- 配当所得:株主や出資者が法人から受ける配当や、投資信託の収益の分配など
- 不動産所得:土地や建物などの不動産を貸して得た所得
- 事業所得:農業・漁業・製造業・小売業・サービス業などの事業から生じる所得
- 給与所得:給料・賃金・賞与など
- 退職所得:退職により勤め先から受ける退職手当など
- 山林所得:山林を伐採して、または立木のままで譲渡して得た所得
- 譲渡所得:土地・建物・ゴルフ会員権などの資産を譲渡して得た所得
- 一時所得:営利を目的に続けて行うことから生じたものではなく、働いた対価や資産を譲った対価でもない、一時の所得
- 雑所得:ほかの9種類のどれにも当たらない所得
一時所得は、受け取った額から直接かかった支出と50万円を引き、その2分の1をほかの所得と合わせます。一時所得の50万円の特別控除と2分の1の計算は一時所得の税金にまとめています。
雑所得は、公的年金等・業務に係るもの・その他の3つに分けられます。国税庁の案内では、業務に係るものは副業の収入のうち営利を目的とした継続的なもので、原稿料などが例に挙がっています。副業がどの所得に当たるか迷うときは、税務署に確かめてください。
家や土地を売ったときの所得は、譲渡所得に当たります。出し方と特例は家を売ったときの税金にまとめています。株の売却益と配当の申告方法は株の確定申告にまとめています。
所得控除は、事情に合わせて所得から引く
所得控除は、家族の状況や払った保険料などの事情を、税の計算に反映させるために所得から引くものです。国税庁の案内(令和8年4月1日現在法令等)では、次の16種類があります。
- 払ったお金によるもの:社会保険料控除・小規模企業共済等掛金控除・生命保険料控除・地震保険料控除・医療費控除・寄附金控除
- 損害によるもの:雑損控除(災害や盗難などで資産に損害を受けたとき)
- 本人や家族の事情によるもの:障害者控除・寡婦控除・ひとり親控除・勤労学生控除
- 配偶者や親族を養っていることによるもの:配偶者控除・配偶者特別控除・扶養控除・特定親族特別控除
- 所得の額で決まるもの:基礎控除
小規模企業共済の掛金は、払った全額が小規模企業共済等掛金控除になります。入れる人と受け取るときの税は小規模企業共済の記事にまとめています。
国税庁の還付申告の案内では、災害や盗難の損害(雑損控除)・多額の医療費(医療費控除)・特定の寄附(寄附金控除)が、給与所得者が申告して税金が戻る例に挙がっています。還付申告を出せる期間は「還付を受けるためだけの申告は、1月1日から出せる」で確かめられます。
雑損控除は、災害や盗難で資産に損害を受けたときの控除です。対象と計算の式は、雑損控除とは?にまとめています。
税額は、所得から所得控除を引いた額に税率を掛け、そこから税額控除を引いて出します。住宅ローン控除は、この税額控除に当たります。計算の順番は所得税の計算方法にまとめています。
そろえるものと、出すまでの順番
用意するものは、その年に何があったかで変わります。まずは共通のものから並べます。
ステップ1収入が分かるものを集める15分
給与があれば源泉徴収票、公的年金があれば公的年金等の源泉徴収票を集めます。給与を2か所以上からもらった人は、全部の勤め先の票をそろえます。副業の収入は、支払われた記録や明細を年ごとにまとめます。
家計簿で収入を出どころごとに分けて書いてあれば、ここで役に立ちます。年の境目の給料は、支給日で年を分けます。
事業や不動産の所得がある人は、1年分の収入と必要経費の内訳を書いた書類も作り、申告書と一緒に出します。青色申告の人は「青色申告決算書」、白色申告の人は「収支内訳書」です。副業などの業務の雑所得は、前々年の収入が1,000万円を超える人だけが収支内訳書を出します(国税庁「申告書に添付・提示する書類」令和7年分)。
ステップ2控除の証明書を集める15分
生命保険料控除証明書、国民年金保険料の控除証明書、医療費の領収書や医療費通知などです。年末調整で出し済みのものは、重ねて出しません。
証明書は秋から年明けにかけてバラバラに届きます。届いた順に1つの封筒に入れておくと、この時期に探さずに済みます。
ステップ3マイナンバーと口座の情報を用意する5分
申告書にはマイナンバーの記載が要ります。還付を受けるときは、振込先の口座番号も書きます。
紙で出すときは、本人確認書類の提示か写しの添付が要ります。マイナンバーカードなら1枚(写しは表と裏)、カードが無ければ、マイナンバーの分かる住民票の写しなどと、運転免許証などの身元の分かる書類の2つです。源泉徴収票は、申告書に貼って出す必要はありません(国税庁「申告書に添付・提示する書類」令和7年分)。
オンラインで出すなら、マイナンバーカードと読み取りの手段が要ります。使えない場合は、税務署で発行するID・パスワード方式もあります。
ステップ4作成コーナーで入力する60分
国税庁の確定申告書等作成コーナーでは、画面の案内に沿って金額を入力すると申告書ができます。必要な付表や明細書も、入力すると自動で作られます。
医療費控除の明細書も、この中で作れます。作り方は医療費控除のやり方にまとめています。税理士に頼むときの費用の目安は確定申告を税理士に頼む費用にまとめています。
ステップ5出して、納めるか受け取る10分
作成した申告書を、期限までに提出します。納める額があるときは、同じ期限までに納めます。令和8年分なら、どちらも2027年3月15日(月)までです。出し方は3つあり、「申告書の作り方と出し方」に並べています。
国税庁の案内では、申告書の提出後に税務署から納付書の送付や納税通知は来ないとされています。自分で納める方法を選んで手続きします。還付金が振り込まれるまでの日数と処理状況の見方は確定申告の還付金はいつ振り込まれるにまとめています。
去年の源泉徴収票と、給与以外の収入の記録を出してみてください。給与以外の所得(収入から経費を引いた額)が20万円を超えるかが、出すかどうかを決める目安の1つです。
申告書の作り方と出し方
申告書の作り方は、大きく4つです。どれで作っても、出す先は住所地の税務署で、期限も同じ3月15日です。
| 作り方 | どんなものか |
|---|---|
| 作成コーナー | 国税庁のサイトで画面の案内に沿って作る |
| 会計ソフト | 事業の帳簿の数字から作る |
| 手書き | 国税庁の用紙に書く |
| 税理士 | 費用を払って任せる |
出典:国税庁「確定申告書等作成コーナー」・「申告書の提出方法(令和7年分)」
給与や年金、医療費控除などだけなら、作成コーナーで源泉徴収票の数字を写せば作れます。事業や副業で1年分の売上と経費をまとめる人は、日々の記録をつけた会計ソフトから作る方法もあります。
出し方は、国税庁の案内では次の3つです。
- e-Tax:作成コーナーなどで作って、そのまま送る
- 郵送:住所地の税務署(一部は業務センター)へ、郵便物か信書便物で送る。荷物扱いでは送れない。消印の日が出した日になる
- 税務署の受付:窓口に出すか、閉まっている日は時間外収受箱に入れる
令和7年1月から、書面で出した申告書の控えには、税務署が受付の日付印を押していません。控えは自分でコピーを取り、出した日を書いておきます。
スマホとe-Taxで出す流れ
作成コーナーはスマホでも使え、作った申告書をそのままe-Taxで送れます。国税庁の「スマホご利用ガイド」(令和6年分)では、送る方法は次の2つです。
- マイナンバーカード方式:マイナンバーカードを読み取れるスマホで送る。スマホ用電子証明書を入れたスマホなら、カードを読み取らなくても送れる
- ID・パスワード方式:税務署で職員と会って本人確認を受けたあとに出る「届出完了通知」のID・パスワードで送る。国税庁は暫定的な方法としている
入力は、作成開始→収入と所得→控除→住所・氏名とマイナンバー→送信、の順に進みます。給与の源泉徴収票は、スマホのカメラで撮ると入力欄に読み取った数字が入ります。マイナポータルと連携しておくと、生命保険料などの控除証明書のデータをまとめて取り込めます。
送ったら「受付結果(受信通知)」の画面を確かめ、申告書の控えを表示して保存します。紙の控えに受付の印が押されなくなったので、いつ出したかは、この受信通知と保存した控えで手元に残しておきます。画面の並びは年分で変わることがあるので、令和8年分は作成コーナーの案内に沿って進めます。
納める方法は7つある
国税庁の案内では、次の方法が挙げられています。どれを選ぶかで、引き落とされる日が変わります。
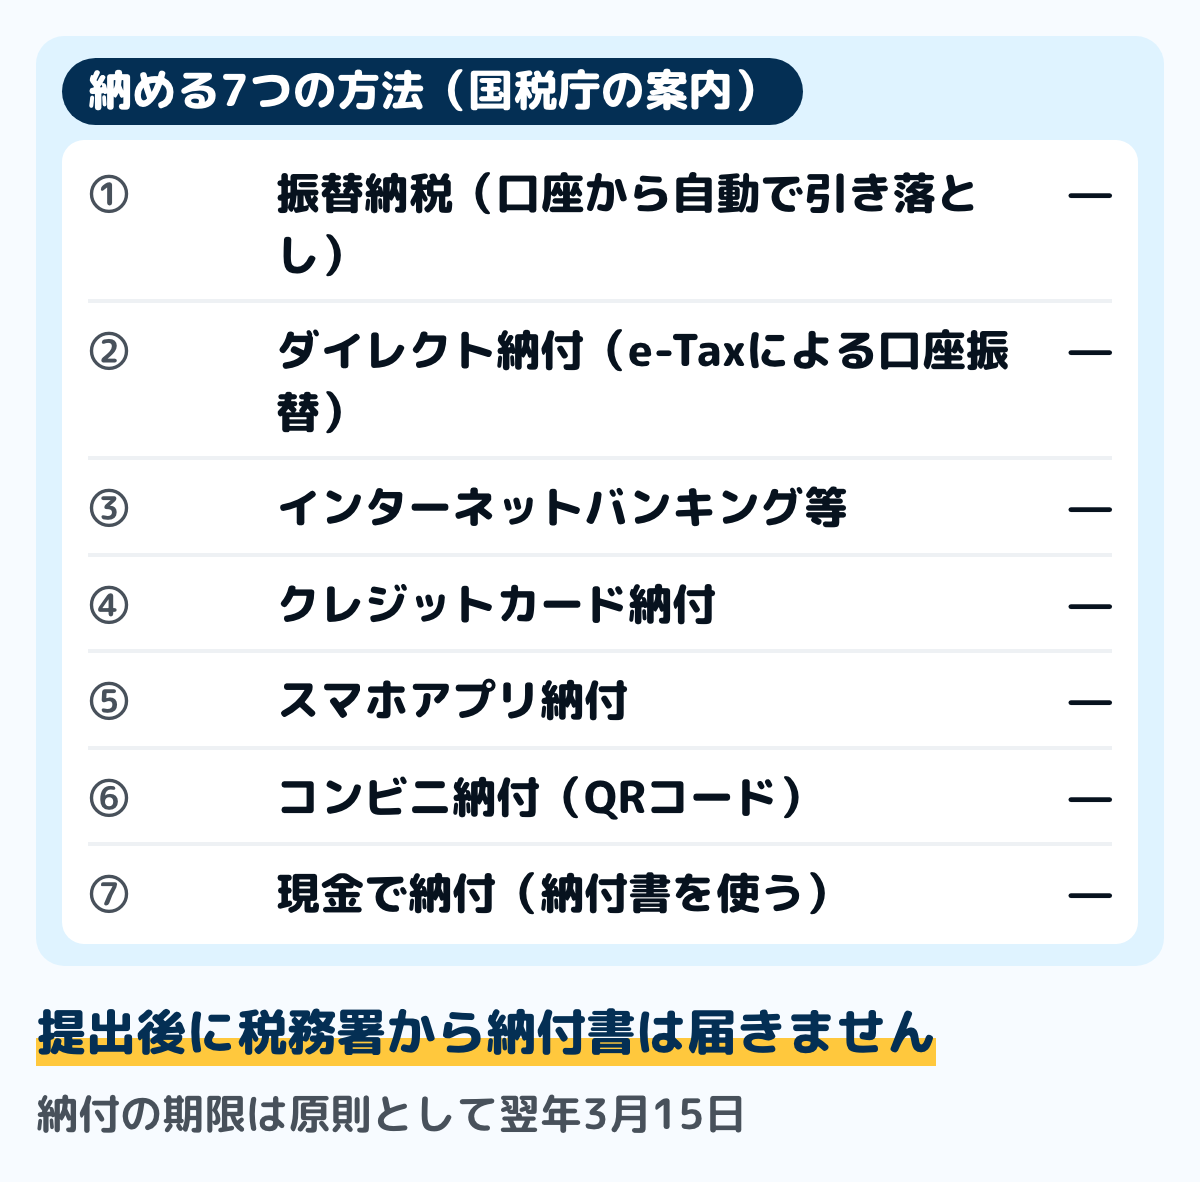
図は、7つの納め方です。振替納税を選ぶと、口座から自動で引き落とされます。
家計簿には、実際に引き落とされた日か払った日に書きます。年に1回の大きな支出になることがあるので、特別費の表に入れておくと、その月だけ足りなくなるのを防げます。
迷いやすい場面
副業の所得が20万円を超えるかどうか分からない
20万円は「収入」ではなく「所得」で見ます。売上から必要な経費を引いた後の額です。20万円以下で確定申告をしないときも、住民税の申告は市区町村に出します。
どこまでが経費になるかは、仕事の内容で変わります。判断に迷うときは、税務署に確かめてください。副業の種類ごとの数え方と、家計簿で収入と経費を分けておく手順は副業の確定申告は20万円から?にまとめています。
事業や不動産の所得があり、青色申告にするか迷う
国税庁の No.2070(令和8年4月1日現在法令等)では、事業所得・不動産所得・山林所得がある人は、帳簿をつけて青色申告をすると、青色申告特別控除などの特典を受けられます。正規の簿記で帳簿をつけ、期限までに申告すると最高55万円、さらにe-Taxで出すか優良な電子帳簿で保存すると最高65万円で、それ以外の青色申告者は最高10万円です。
この控除は、2027年1月1日に施行される租税特別措置法 第25条の2の改正で、65万円がe-Taxで出す人に限られ、優良な電子帳簿などの条件を満たすと75万円になる形に変わります。どの年分から当てはまるかは、国税庁の案内で確かめます。
青色申告にするには、その年の3月15日までに「青色申告承認申請書」を税務署に出します。1月16日以後に事業を始めた人は、始めた日から2か月以内です。今年の分から青色にしたいなら、申告より先にこの期限が来ます。
出したあとで間違いに気づいた
国税庁の案内では、気づいた時期と、税額がどちらにずれていたかで、直し方が分かれます。
| 気づいた時 | すること |
|---|---|
| 期限内 | 作り直して出し直す |
| 期限後・税が少なかった | 修正申告 |
| 期限後・税が多かった | 更正の請求(5年以内) |
出典:国税庁「申告が間違っていた場合」・No.2026「確定申告を間違えたとき」
修正申告は、税務署の調査の事前通知の前に自分から出せば、過少申告加算税はかかりません。新しく納める税は、修正申告書を出す日が納期限で、延滞税もあわせて納めます。どちらの書類も、作成コーナーの「更正の請求書・修正申告書作成コーナー」で作れます。直し方の順番は確定申告の修正・やり直し方にまとめています。
会社に副業を知られたくない
確定申告の書類には、住民税の納め方に関する欄があります。ただし選べる範囲や扱いは市区町村で違います。実際の扱いは、住んでいる市区町村に確かめてください。
年の途中で会社を辞め、その年の年末調整がされていない
その年の給与について年末調整が行われていないときは、自分で申告すると引かれすぎた所得税が戻ることがあります。退職時にもらった源泉徴収票を使います。そろえるものと計算の例、住民税の納め方は年の途中で退職したら確定申告にまとめています。
基本手当は非課税なので、申告する収入には入りません。額の出し方は失業保険はいくらもらえるにまとめています。
住宅ローンを組んだ年
住宅ローン控除を初めて受ける年は、会社員でも確定申告が必要です。2年目以降は年末調整で受けられます。
額の出し方と借入限度額は住宅ローン控除はいくら戻る?にまとめています。必要な書類は住宅の種類で変わります。
家族が亡くなった年
家族が亡くなった年は、亡くなった人の分の確定申告(準確定申告)が要ることがあります。期限は、相続の開始があったことを知った日の翌日から4か月以内です。
あわせて、相続税の申告が要るかどうかも確かめます。境目は正味の遺産額が「3,000万円+600万円×法定相続人の数」を超えるかどうかで、相続税はいくらからにまとめています。相続放棄や相続税など、同じ時期に来るほかの期限は相続の手続きの期限一覧で確かめられます。
公的年金をもらっている
公的年金等の収入金額が400万円以下で、その全部が源泉徴収の対象になっていて、年金以外の所得が20万円以下なら、申告は要りません(国税庁)。ただし、住民税の申告が要る場合があります。
医療費控除などで戻る分があるときは、出すと還付を受けられることがあります。条件の当てはめ方と、住民税の申告が要る場合は年金の確定申告が不要な人にまとめています。
よくある質問
Q確定申告はいつからいつまでですか
原則として、その年の翌年2月16日から3月15日までです。令和8年分は、2027年2月16日(火)から3月15日(月)までで、納付の期限も同じ3月15日です。
Qいつからいつまでの収入を申告しますか
1月1日から12月31日までの1年分です。給与は支給日で年が決まるので、12月に働いた分でも支給日が翌年1月なら翌年分になります。
Q確定申告は年収いくらから必要ですか
会社員で年末調整を受けている人は、給与が2,000万円を超えるときと、給与以外の所得が20万円を超えるときに必要です。給与のない人は、所得の合計が所得控除の合計を超えて税額が出るときに必要で、令和8年分の基礎控除は合計所得489万円以下なら104万円です。
Qスマホだけでできますか
国税庁の確定申告書等作成コーナーは、スマートフォンからも使えます。マイナンバーカードを読み取る方法と、税務署で発行するID・パスワード方式があります。手順は「スマホとe-Taxで出す流れ」に並べています。
Q初めてで何から始めればよいですか
まず源泉徴収票と控除証明書を全部集めます。手元にそろってから作成コーナーに入力すると、途中で止まらずに進みます。
Qアルバイトを掛け持ちしています
給与を2か所以上から受けていて、年末調整されなかった給与と他の所得の合計が20万円を超えるなら申告が必要です。超えなくても、引かれすぎていれば申告で戻ることがあります。
Q出し忘れたらどうなりますか
期限を過ぎても申告はできますが、加算税や延滞税がかかることがあります。気づいた時点で、できるだけ早く税務署に相談してください。加算税と延滞税の割合は確定申告をしないとどうなる?で確かめられます。
Q家計簿にはどう書きますか
納める額は、引き落とされた日か払った日に支出として書きます。還付された額は、入った日に収入の行へ「所得税の還付」として書き、給料とは分けます。
まとめ
- 確定申告は、1年分の所得と所得税を計算して確定させ、前払いとの過不足を精算する手続き
- 対象は1月1日から12月31日までの所得。給与は支給日で年が決まる
- 令和8年分は2027年2月16日(火)から3月15日(月)まで。出す先は所轄の税務署
- 還付だけの申告は翌年1月1日から5年間出せる
- 給与所得者で申告が必要になるのは、年収2,000万円超・給与以外の所得20万円超など7つの場合
- 給与のない人は、所得が所得控除を超えるかで決まる。令和8年分の基礎控除は489万円以下なら104万円
- 作り方は作成コーナー・会計ソフト・手書き・税理士の4つ。出し方はe-Tax・郵送・税務署の受付の3つ
- スマホのe-Taxは、マイナンバーカード方式かID・パスワード方式で送り、受信通知と控えを保存する
- 納める方法は7つあり、提出後に税務署から納付書は届かない
- 間違えたら、期限内は出し直し、期限後は修正申告か更正の請求(5年以内)
自分に必要かどうかと、期間と出し先が分かれば、あとは書類を集めるだけです。今日は源泉徴収票と控除証明書を1つの封筒にまとめるところから始められます。
この記事で参照した公的情報
- No.2020 確定申告(令和8年4月1日現在法令等・1月1日から12月31日までの1年間に生じた所得・申告の期間は翌年2月16日から3月15日・申告と納付の期限は翌年3月15日・申告先は所轄税務署・所得金額の合計額が所得控除の合計額を超え税額が配当控除額と年末調整の住宅借入金等特別控除額の合計額を超える人は申告が必要・公的年金等の400万円以下の扱い・提出後に納付書の送付は無い・納付の7つの方法)
- 申告書の提出方法(令和7年分の確定申告の手引き・e-Tax/郵便または信書便で所轄税務署または業務センターへ・荷物扱いは不可・通信日付印の日を提出日とみなす/所轄税務署の受付・時間外収受箱・令和7年1月から控えに収受日付印を押さない)
- 【申告が間違っていた場合】(確定申告期限内に誤りに気付いた場合は改めて申告書等を作成し期限までに提出)
- No.2026 確定申告を間違えたとき(令和8年4月1日現在法令等・更正の請求は原則として法定申告期限から5年以内・調査の事前通知の前の自主的な修正申告は過少申告加算税がかからない・修正申告書を出す日が納期限・延滞税・更正の請求書・修正申告書作成コーナー)
- No.2070 青色申告制度(令和8年4月1日現在法令等・不動産所得・事業所得・山林所得のある人・最高55万円・e-Taxまたは電子帳簿保存で最高65万円・それ以外は最高10万円・青色申告承認申請書は青色申告をしようとする年の3月15日まで・1月16日以後に新規開業なら業務を開始した日から2か月以内)
- 租税特別措置法 第25条の2(青色申告特別控除)=2027-01-01施行の版(令和8年法律第12号・332AC0000000026_20270101_508AC0000000012)で10万円・65万円(e-Taxで送信した場合に限る)・75万円(優良な電子帳簿などの要件)の形(2026-11-19 に e-Gov 法令API v2 で確認・適用の年分は附則を読んでいない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- 確定申告が必要な方(令和7年分の確定申告の手引き・給与所得がある方の(1)〜(6)・確定申告をする場合は年末調整を受けた給与所得も含めて申告・公的年金等の雑所得のみの方・退職所得がある方・上場株式等の譲渡損失の損益通算と繰越控除の特例を受けようとする方は①〜④に当てはまらなくても申告が必要・年金所得者の確定申告不要制度)
- 申告書に添付・提示する書類(令和7年分の確定申告の手引き・本人確認書類=マイナンバーカードの提示か表裏の写し、又は番号確認書類と身元確認書類・源泉徴収票等の添付又は提示は不要・事業等の青色申告者は青色申告決算書・白色申告者と不動産は収支内訳書・業務に係る雑所得は前々年の収入金額が1,000万円を超える場合に限り収支内訳書)
- 確定申告書等作成コーナー スマホご利用ガイド(令和6年分・マイナンバーカード方式=読取対応のスマホ、スマホ用電子証明書搭載なら読み取り不要・ID・パスワード方式=届出完了通知のID・パスワード、暫定的な対応・マイナポータル連携で控除証明書等のデータを一括取得し自動入力・カメラで源泉徴収票の読み取り・送信後に受付結果(受信通知)を確認・申告書等の控えを表示して印刷・保存)
- スマホ×確定申告(チラシ・R2.9・「ID・パスワード方式の届出完了通知」は税務署で職員と対面による本人確認を行った後に発行・ID・パスワード方式は暫定的な対応)
- No.1900 給与所得者で確定申告が必要な人(7つの場合・20万円の線・150万円以下の注・所得金額の合計に含まれない所得)
- 所得税法 第120条(確定所得申告・翌年2月16日から3月15日まで)・第121条(給与等の金額が2,000万円以下で20万円以下などのとき申告を要しない)(2026-10-01 施行の版と、未施行の 2028-01-01 施行の版〈令和8年法律第12号〉で、第121条は同じ・第120条の期間も同じ)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税基本通達 36-9(給与所得の収入金額の収入すべき時期は、支給日が定められている給与等はその支給日)
- No.2030 還付申告(還付申告書は確定申告期間とは関係なく翌年1月1日から5年間提出できる・青色申告特別控除など法定申告期限までの提出が要件の特例は法定申告期限まで・雑損控除・医療費控除・寄附金控除を受けるとき)
- No.1199 基礎控除(令和8年分・令和9年分は合計所得金額489万円以下なら104万円・令和8年12月1日施行/令和7年分は132万円以下なら95万円)
- No.7457 財産債務調書の提出義務(令和8年4月1日現在法令等・退職所得を除く各種所得金額の合計額が2,000万円超で12月31日に3億円以上の財産または1億円以上の有価証券等を有する人・10億円以上の財産を有する居住者・翌年6月30日までに所轄税務署長へ・財産の価額は債務を差し引く前の総額)
- No.1120 医療費を支払ったとき(医療費控除は確定申告書で受ける)
- No.1150 一定の寄附金を支払ったとき(寄附金控除)(寄附金控除を受けるには確定申告書に記載して受領証などを添付または提示)
- 確定申告書等作成コーナー(画面の案内に沿って入力すると申告書を作成・提出できる)
- No.1300 所得の区分のあらまし(所得税法上の10種類の所得)
- No.1500 雑所得(公的年金等・業務に係るもの・その他の3つの区分)
- No.1100 所得控除のしくみ(令和8年4月1日現在法令等・所得控除の16種類)
- 給与以外に副収入がある場合の住民税の申告は(給与所得以外の所得が20万円以下で所得税の確定申告をしなくてよい人も、住民税は所得の多少にかかわらず給与所得と合算・確定申告をしなかった場合は住民税の申告が必要)

