相続税はいくらから?|遺産3,000万円以下ならかからない。境目は3,000万円+600万円×法定相続人の数、超えたら払う額の例も
 Move for People株式会社

相続税がかかるのは、正味の遺産額が「3,000万円+600万円×法定相続人の数」を超えたときです。法定相続人が1人なら3,600万円、配偶者と子2人の3人なら4,800万円が境目で、正味の遺産額が3,000万円以下なら、家族が何人でも相続税はかかりません。
超えた場合も、課税されるのは超えた部分だけです。配偶者の税額の軽減などで0円になることもあります。以下は、国税庁のタックスアンサーと相続税法の条文で確かめた内容です。
境目は「3,000万円+600万円×法定相続人の数」
国税庁のNo.4102によると、相続税は取得した財産の価額の合計額が基礎控除額を超える場合にかかります。課税されるのは、その超える部分(課税遺産総額)だけです。
基礎控除額の算式は次のとおりです。法定相続人の数で変わります。
- 基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
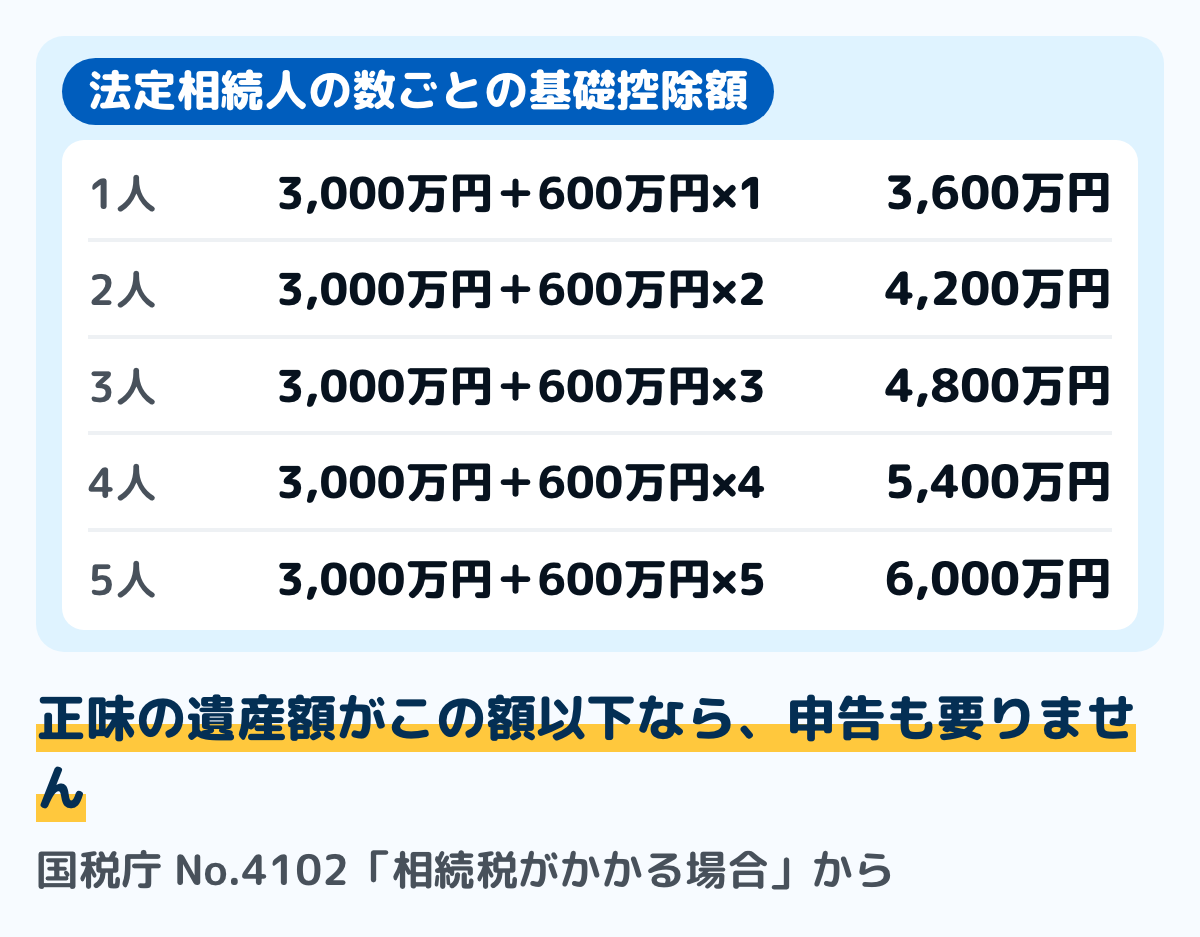
図は、法定相続人の数ごとの基礎控除額です。1人増えるごとに600万円ずつ上がります。
子が1人だけなら3,600万円、子が2人なら4,200万円、配偶者と子2人なら4,800万円です。正味の遺産額がこの額以下なら、相続税はかからず、申告も要りません。
法定相続人の数の数え方には決まりがあります。相続の放棄をした人がいても、その放棄がなかったものとした場合の相続人の数で数えます。
養子にも制限があります。被相続人に養子がいる場合、法定相続人の数に含める養子の数は、実子がいるときは1人、実子がいないときは2人までです。
この上限に数えない人もいます。相続税法 第15条第3項は、特別養子縁組で迎えた子、配偶者の連れ子を養子にした場合のその子、亡くなった子に代わって相続人になった孫(代襲相続人)を、実子とみなすとしています。
遺産3,000万円なら相続税はかからない
正味の遺産額が3,000万円までなら、家族の人数を数えるまでもなく相続税は0円です。算式の3,000万円は、法定相続人の数にかかわらず誰にでも付く部分だからです。
法定相続人が1人でもいれば、基礎控除額は3,600万円以上になります。相続人がいない人の財産を遺言で受け取ったときなども、相続税法 第15条の算式で相続人の数を0として、基礎控除額は3,000万円です。
3,000万円と比べるのは「正味の遺産額」
比べる相手は、預金残高の合計ではありません。国税庁は「正味の遺産額」という言い方をしています。
遺産総額と相続時精算課税適用財産の合計額から、非課税財産・葬式費用・債務を差し引きます。そこに、加算の対象となる暦年課税に係る贈与財産を加えたものが正味の遺産額です。
住宅ローンや未払いの医療費などの債務は引けます。葬式費用も引けます。逆に、亡くなる前に受けた贈与の一部は足し戻すので、預金が3,000万円を切っていても超えることがあります。
死亡保険金には非課税枠があります。国税庁のNo.4114によると、受取人が相続人である場合、「500万円×法定相続人の数」までは相続税の課税対象になりません。受取人が2人以上のときの分け方と、相続人以外が受け取ったときの扱いは死亡保険金の税金にまとめています。
勤め先から出る死亡退職金にも、同じ形の非課税枠があります。国税庁のNo.4117によると、相続人が受け取った退職手当金等は、合計が「500万円×法定相続人の数」以下なら課税されません。死亡保険金の枠とは別に数えます。
墓地や墓石、仏壇、仏具のように日常礼拝をしている物には、相続税がかかりません(国税庁のNo.4108)。ただし、骨とう的な価値があって投資の対象になる物などは、相続税がかかります。
形見として分けた宝石や腕時計も遺産に入ります。受け取った人ごとの税は、形見分けに税金はかかる?で確かめられます。
例:預金と自宅で3,000万円を超えるとき
たとえば、預金2,200万円と、自宅の土地と建物の相続税の評価額1,400万円がある例です。合計3,600万円で、葬式費用100万円を引くと正味の遺産額は3,500万円になります。
子1人なら基礎控除額3,600万円を下回るので、相続税はかかりません。数字は例です。土地の評価は路線価などで決まり、固定資産税の評価額とは違うので、迷う額のときは下の手順で確かめます。
超えたときの計算のしかた
正味の遺産額が基礎控除額を超えると、相続税の計算に進みます。国税庁のNo.4152によると、計算は決まった順序で行います。
- 1つ目:正味の遺産額から基礎控除額を引いて、課税遺産総額を出す
- 2つ目:課税遺産総額を、各法定相続人が法定相続分で取得したと仮定してあん分する
- 3つ目:あん分した額に速算表の税率をかけて、各人分の税額を出す
- 4つ目:それを合計したものが「相続税の総額」になる
- 5つ目:相続税の総額を、実際に財産を取得した各人の課税価格で割り振る
- 6つ目:各人の税額から税額控除を引いた残りが納付税額になる
2で使うのは、実際の分け方ではなく法定相続分です。誰がどう分けても、相続税の総額は変わらないしくみになっています。
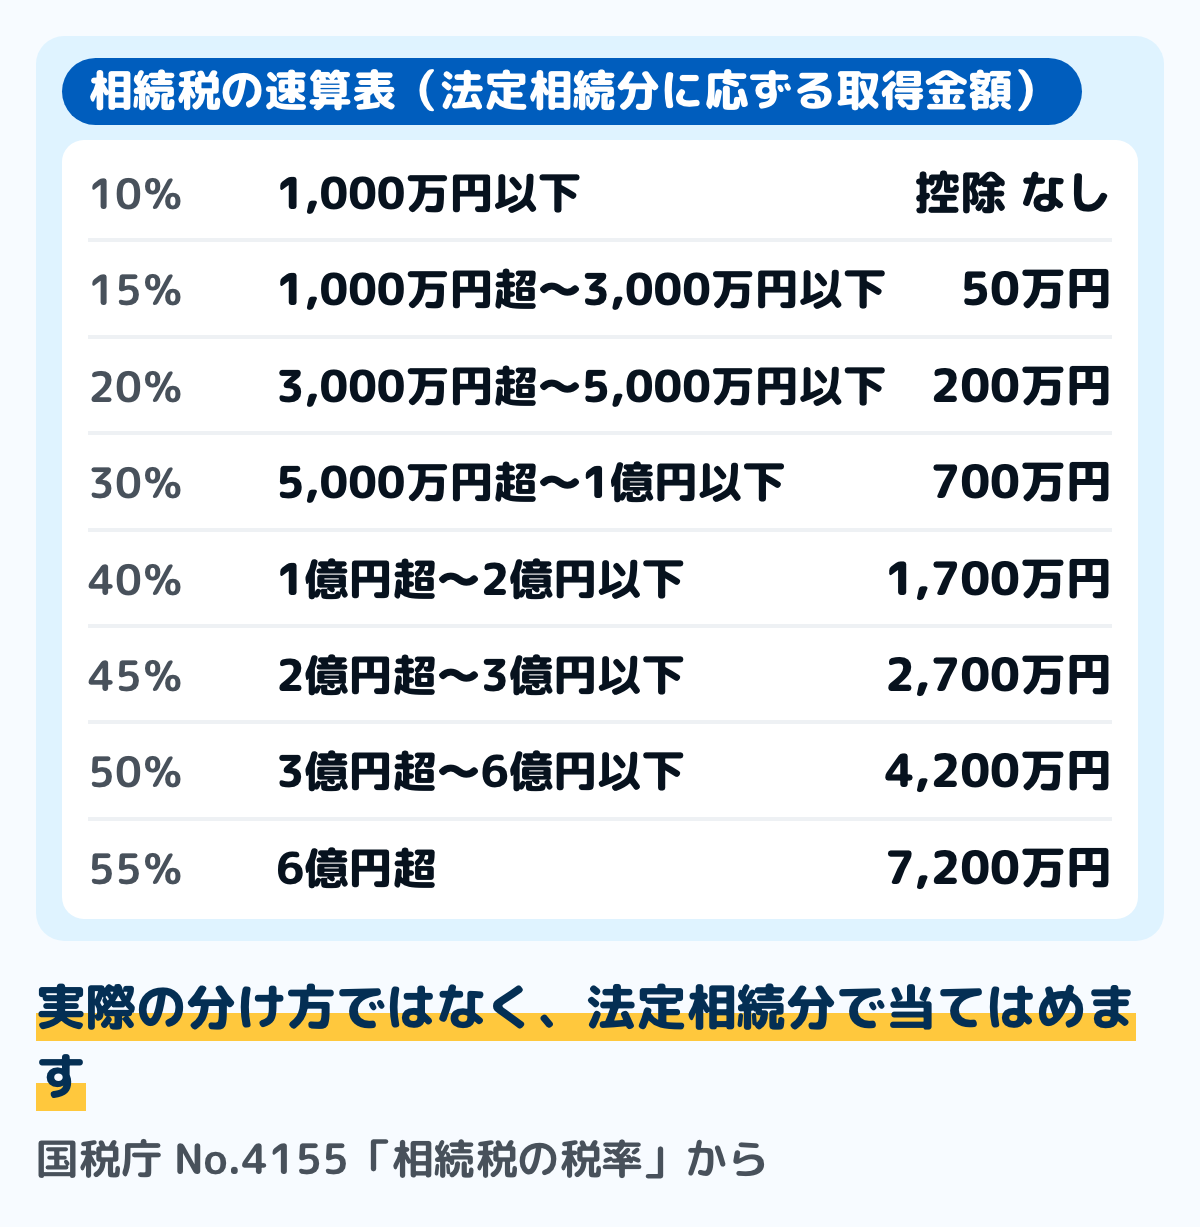
図は、国税庁のNo.4155に載っている相続税の速算表です。税率は10%から55%の8段階で、相続税法 第16条の表と同じです。
財産を取得した人が被相続人の配偶者・父母・子以外の場合は、税額控除を差し引く前の相続税額に20パーセント相当額を加算します。孫や兄弟姉妹が受け取るときに関わります。
遺産額別に計算してみる
実際の遺産額で、相続税の総額を計算してみます。小規模宅地等の特例などを使わない場合の額です。
配偶者と子が相続するとき
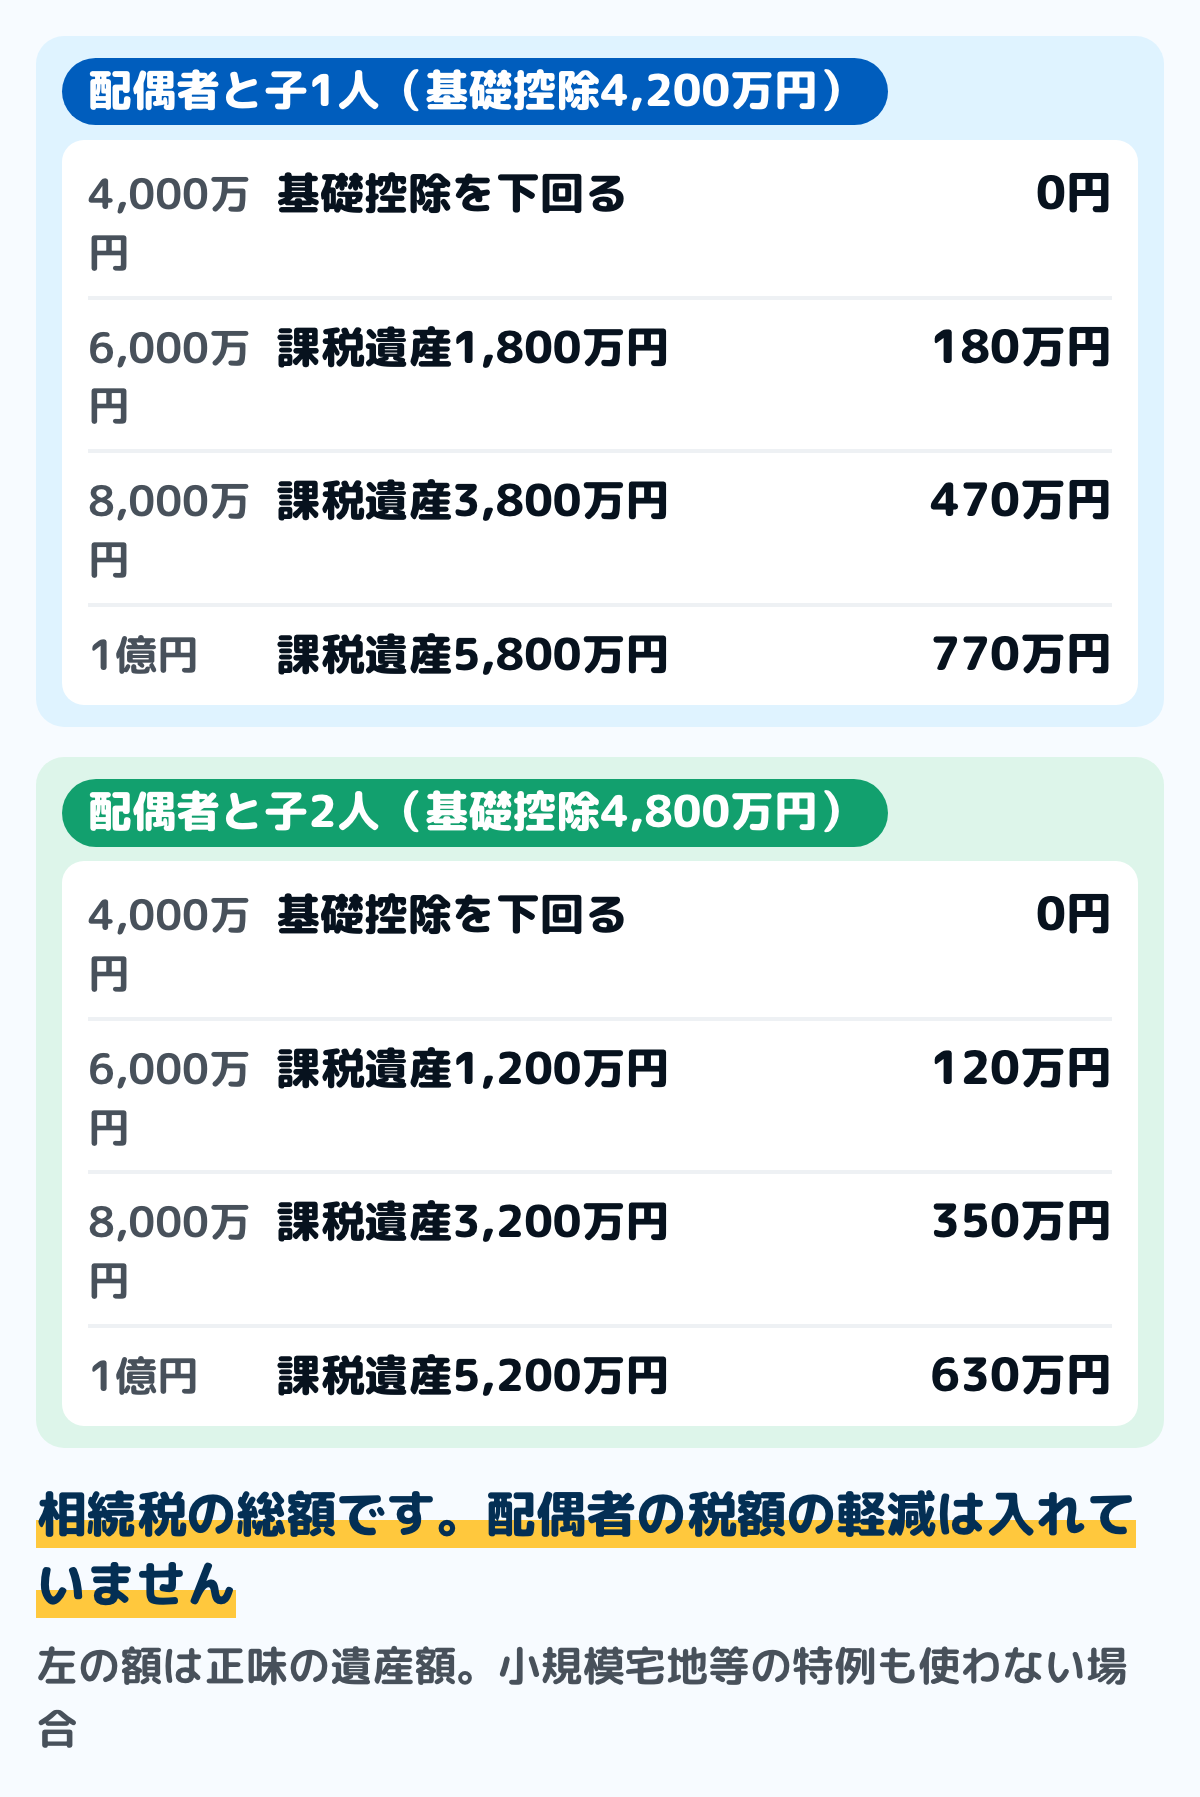
図は、正味の遺産額ごとの相続税の総額です。法定相続人の数が多いほど基礎控除額が増え、税率の段も下がるので、税額は小さくなります。
6,000万円で配偶者と子2人の場合、基礎控除額4,800万円を引いた1,200万円が課税遺産総額です。配偶者が2分の1で600万円、子が4分の1ずつで300万円ずつ、それぞれ税率10%で合計120万円になります。
これは「相続税の総額」で、実際に誰がいくら払うかは分け方で決まります。法定相続分どおりに分けて配偶者の税額の軽減を使えば、配偶者の分は0円になり、子の分だけが残ります。
上の6,000万円の例で、配偶者が3,000万円、子2人が1,500万円ずつ受け取ると、総額120万円は取得した額の割合で60万円・30万円・30万円に割り振られます。配偶者の60万円は配偶者の税額の軽減で0円になり、払うのは子2人の30万円ずつ、合わせて60万円です。
子だけが相続するとき
配偶者が先に亡くなっていて、子だけが相続する場合の相続税の総額です。配偶者の税額の軽減は使えません。数字は、上の速算表に当てはめた例です。
| 遺産額 | 子1人 | 子2人 |
|---|---|---|
| 3,000万円 | 0円 | 0円 |
| 4,500万円 | 90万円 | 30万円 |
| 5,500万円 | 235万円 | 130万円 |
| 7,500万円 | 580万円 | 395万円 |
子2人で5,500万円なら、基礎控除額4,200万円を引いた1,300万円を650万円ずつに分け、税率10%で65万円ずつ、合計130万円です。子は配偶者・父母・子にあたるので、2割加算はありません。
基礎控除を超えても0円になることがある
基礎控除額を超えても、税額控除や特例で納付税額が0円になることがあります。代表的なものが2つあります。
配偶者の税額の軽減
国税庁のNo.4158によると、被相続人の配偶者が実際に取得した正味の遺産額が、次のどちらか多い金額までは配偶者に相続税はかかりません。
- 1億6千万円
- 配偶者の法定相続分相当額
つまり、配偶者が相続する分については1億6千万円まで税金がかからないということです。法定相続分相当額が1億6千万円を超える場合は、その額までかかりません。
この軽減は、配偶者が遺産分割などで実際に取得した財産をもとに計算されます。申告期限までに分割が決まっていないと使えない場合があるので、期限に注意が必要です。
この制度を使って納付税額が0円になる場合でも、相続税の申告は必要です。「税額が0円だから申告しなくてよい」とはなりません。
小規模宅地等の特例
国税庁のNo.4124によると、被相続人等の居住の用や事業の用に供されていた宅地等が対象です。そのうち一定の面積までの部分について、相続税の課税価格に算入すべき価額を減額できます。
減額される割合は区分ごとに決まっています。自宅の土地にあたる「特定居住用宅地等」なら330平方メートルまで80%減額、事業に使っていた「特定事業用宅地等」なら400平方メートルまで80%減額です。
たとえば、自宅の土地の相続税の評価額が2,500万円で、330平方メートル以内の全部が特定居住用宅地等にあたるなら、80%の2,000万円を減らし、500万円として課税価格に入れます(額は例)。減らせるのは土地(宅地等)の分で、建物の評価額は減りません。
この特例も、使って0円になる場合は申告が必要です。特例を使うこと自体が申告で選ぶ行為だからです。
未成年者控除と障害者控除
相続人に18歳未満の人や障害のある人がいると、その人の相続税額から決まった額を引きます。国税庁のNo.4164とNo.4167によると、どちらも法定相続人であることが条件です。
未成年者控除は、18歳になるまでの年数1年につき10万円です。障害者控除は、85歳になるまでの年数1年につき10万円で、特別障害者なら20万円です。引き切れない分は、扶養義務者の相続税額から引けます。
申告が要るかを確かめる手順
用意するのは、通帳・固定資産税の課税明細書・保険証券です。まず、正味の遺産額が基礎控除額を超えるかどうかだけを見ます。
ステップ1法定相続人を数える30分
配偶者は常に相続人です。そのほかは、第1順位が子、第2順位が父母、第3順位が兄弟姉妹の順で、上の順位の人がいれば下の順位の人は相続人になりません。
正確に数えるには、被相続人の出生から死亡までの戸籍が要ります。これは後で申告や名義変更にも使うので、早めに取っておくと手戻りがありません。
ステップ2基礎控除額を出す1分
3,000万円に、600万円×法定相続人の数を足します。この額が、相続税がかかるかどうかの境目です。
ステップ3財産をざっと足す120分
預貯金・有価証券・土地・建物・死亡保険金を足します。土地は固定資産税の課税明細書の評価額をひとまずの目安にできますが、相続税の計算では路線価などで評価するので額が変わります。
死亡保険金は「500万円×法定相続人の数」を引いた残りを足します。住宅ローンなどの債務と葬式費用は引きます。亡くなる前の贈与で加算の対象になるものは足します。
ステップ4比べて、必要なら専門家に相談する30分
ステップ3の額がステップ2の額を明らかに下回るなら、申告は要りません。近い場合や超える場合は、税理士か税務署に相談します。
国税庁は「相続税の申告要否判定コーナー」を公開しています。財産の金額などを入力すると、申告のおおよその要否を判定できます。税理士に申告を頼むときの報酬の目安は相続税の申告を税理士に頼む費用にまとめています。
去年の固定資産税の課税明細書を探してみてください。土地と建物の評価額が書かれていて、財産をざっと足すときの出発点になります。
迷いやすい場面
申告と納税の期限はいつか
国税庁によると、被相続人の死亡したことを知った日の翌日から10か月以内です。通常は、死亡の日の翌日から数えます。相続放棄の3か月や準確定申告の4か月など、ほかの手続きの期限は相続の手続きの期限一覧に短い順に並べています。
この10か月の間に、戸籍を集め、財産を調べ、遺産分割を決め、申告書を作ることになります。実家の土地がある場合は早く動き始めるほうが確実です。
配偶者が全部相続すれば税金は0円か
配偶者が取得した額が1億6千万円以下なら、配偶者の税額の軽減で、そのときの相続税は0円になります。ただし、その配偶者が亡くなったときの相続(二次相続)では、基礎控除額が1人分少なくなります。
つまり、1回目で0円にしても、2回目で増えることがあります。上の「子だけが相続するとき」の表が、二次相続の目安です。判断は財産の内容と家族の状況で変わるので、税理士に相談してください。
土地の評価はどうするのか
相続税では、固定資産税の評価額ではなく路線価などで評価します。国税庁が毎年公表している路線価図で調べられます。
路線価が付いていない地域では、固定資産税評価額に一定の倍率をかけて評価します。どちらも国税庁のサイトで確かめられます。売るときの値段(時価)とも違うので、実家を売るかどうかは、相続税の評価とは別に考えます。
生前贈与した分はどうなるのか
国税庁のNo.4161によると、加算対象期間内に被相続人から暦年課税で贈与を受けた財産は、相続税の課税価格に加算されます。110万円以下で贈与税がかからなかった贈与も加算します。
加算対象期間は、亡くなった日で次のように変わります。令和6年1月1日以後の贈与から、相続開始前7年以内に延ばされたためです。
- 令和8年12月31日までに亡くなったとき:相続開始前3年以内
- 令和9年1月1日から令和12年12月31日までに亡くなったとき:令和6年1月1日から亡くなった日まで
- 令和13年1月1日以後に亡くなったとき:相続開始前7年以内
亡くなった日が令和9年1月2日以後なら、延ばされた期間(3年より前)に受けた贈与は、合計100万円までは加算しません。相続時精算課税を選んでいた場合は、贈与時の価額が課税価格に算入されます。
110万円の数え方や贈与税の速算表は贈与税はいくらから?にまとめました。暦年課税と相続時精算課税の違いは生前贈与はいくらまで非課税?にまとめました。
遺産が分けられていないときは
申告期限までに分割が決まっていなくても、申告と納税は必要です。法定相続分で取得したものとして計算して申告します。
配偶者の税額の軽減や小規模宅地等の特例は、原則として分割が決まっていないと使えません。使えないまま申告すると納税額が大きくなるので、期限内の分割を目指すことになります。
亡くなった人のうち、相続税がかかったのは何割か
国税庁の令和6年分の申告事績では、亡くなった人1,605,378人のうち、相続税額のある申告書が出された人は166,730人で、割合(課税割合)は10.4%です。残りの約9割は、相続税額のある申告になっていません。
ただし、地価の高い都市部で自宅の土地がある場合は、超えることがあります。まずは基礎控除額と比べてみるのが最初の一歩です。
家計簿にはどう関わるのか
相続税そのものは毎年の家計簿には出てきません。関わるのは、葬式費用と、相続の手続きにかかる費用です。葬儀のあとに保険から出るお金は葬祭費・埋葬料とはにまとめました。
葬式費用は正味の遺産額から引けるので、領収書を残しておきます。家計簿では特別費として1行にまとめ、後で集計できるようにしておくと手間が減ります。特別費の扱いは特別費の拾い出しにまとめています。
よくある質問
Q相続税はいくらから発生しますか
正味の遺産額が「3,000万円+600万円×法定相続人の数」を超えたときです。法定相続人が1人なら3,600万円、2人なら4,200万円、3人なら4,800万円が境目になります。
Q遺産が3,000万円なら相続税はかかりますか
かかりません。基礎控除額は、法定相続人がいなくても3,000万円、1人いれば3,600万円以上です。ただし、亡くなる前の贈与の加算や、非課税枠を超えた死亡保険金を足すと、3,000万円を超えることがあります。
Q基礎控除額を超えなければ申告も要りませんか
要りません。国税庁は、正味の遺産額が基礎控除額を超える場合に申告および納税が必要としています。ただし、配偶者の税額の軽減や小規模宅地等の特例を使って0円にする場合は申告が必要です。
Q生命保険金も遺産に入りますか
入りますが、非課税枠があります。受取人が相続人である場合、「500万円×法定相続人の数」までは相続税の課税対象になりません。相続人以外が受け取った分と、相続を放棄した人が受け取った分には、非課税の適用がありません。
Q配偶者は相続税がかからないのですか
1億6千万円または配偶者の法定相続分相当額のどちらか多い金額までは、配偶者に相続税はかかりません。これを超える部分にはかかります。
Q申告の期限はいつですか
被相続人の死亡したことを知った日の翌日から10か月以内です。この期間に、戸籍集め・財産調査・遺産分割・申告書の作成を終える必要があります。
Q孫が相続すると税金が増えますか
被相続人の配偶者・父母・子以外の人が財産を取得した場合、相続税額に20パーセント相当額が加算されます。代襲相続の孫は加算されませんが、養子になっている孫は加算されます。
まとめ
相続税がかかるのは、正味の遺産額が基礎控除額を超えたときです。基礎控除額は「3,000万円+600万円×法定相続人の数」で、遺産が3,000万円以下ならかからず、子1人なら3,600万円、配偶者と子2人なら4,800万円が境目です。
比べるのは預金残高の合計ではありません。債務や葬式費用を引き、死亡保険金と死亡退職金の非課税枠(それぞれ500万円×法定相続人の数)を引き、加算の対象になる贈与を足した後の「正味の遺産額」です。
超えたときは、課税遺産総額を法定相続分であん分してから速算表を当てはめます。誰がどう分けても相続税の総額は変わらないしくみです。6,000万円を配偶者と子2人で法定相続分どおりに分けると、総額は120万円で、配偶者の分が0円になり、子2人が30万円ずつ払います。
配偶者の税額の軽減や小規模宅地等の特例を使うと、納付税額が0円になることがあります。ただし、これらを使って0円にする場合は申告が必要です。期限は10か月なので、まず基礎控除額と比べるところから始めてください。
この記事は制度のしくみをまとめたものです。実際の申告や税額の計算は税理士か税務署に相談してください。
この記事で参照した公的情報
- No.4102 相続税がかかる場合(正味の遺産額が基礎控除額を超える場合に課税・基礎控除額は3,000万円+600万円×法定相続人の数・申告と納税の期限は死亡を知った日の翌日から10か月以内・養子の数の制限)
- No.4152 相続税の計算(課税価格→課税遺産総額→法定相続分であん分→速算表→各人の税額→税額控除の順/被相続人の配偶者・父母・子以外は2割加算)
- No.4155 相続税の税率(速算表・10%から55%の8段階)
- No.4158 配偶者の税額の軽減(1億6千万円または配偶者の法定相続分相当額のどちらか多い金額まで配偶者に相続税はかからない)
- No.4114 相続税の課税対象になる死亡保険金(非課税限度額は500万円×法定相続人の数・相続人以外が取得した死亡保険金には非課税の適用なし)
- No.4161 贈与財産の加算と税額控除(暦年課税)(相続開始日が令和8年12月31日までは相続開始前3年以内・令和9年1月1日から令和12年12月31日までは令和6年1月1日から死亡の日まで・令和13年1月1日からは相続開始前7年以内・相続開始が令和9年1月2日以後なら3年以内より前の分は合計100万円まで加算しない・110万円以下の贈与も加算)
- No.4164 未成年者の税額控除(18歳未満の法定相続人・18歳になるまでの年数1年につき10万円)
- No.4167 障害者の税額控除(85歳未満の障害者の法定相続人・85歳になるまでの年数1年につき10万円・特別障害者は20万円)
- 相続税法 第15条第2項・第3項(相続人の数に算入する養子の数は実子があるときは1人・実子がなく養子が2人以上なら2人・相続の放棄はなかったものとする/特別養子縁組による養子・配偶者の実子で被相続人の養子となった者・代襲して相続人となった直系卑属は実子とみなす)=2027-01-01施行の版まで同じ文
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000073
- 相続税法 第15条(遺産に係る基礎控除=三千万円と六百万円に相続人の数を乗じた金額との合計額)・第16条(相続税の総額・税率)・第19条(相続開始前七年以内の贈与の加算)=2027-01-01施行の版まで同じ文
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000073
- No.4117 相続税の課税対象になる死亡退職金(相続人が取得した退職手当金等の合計が500万円×法定相続人の数以下なら課税されない・相続人以外が取得した分には非課税の適用なし)
- No.4108 相続税がかからない財産(墓地や墓石、仏壇、仏具など日常礼拝をしている物・骨とう的価値があるなど投資の対象となるものは課税)
- No.4124 小規模宅地等の特例(宅地等=土地または土地の上に存する権利・特定居住用宅地等は330平方メートルまで80%減額など)
- 令和6年分 相続税の申告事績の概要(被相続人数1,605,378人・相続税額のある申告書の提出に係る被相続人数166,730人・課税割合10.4%)

