へそくりに税金はかかる?夫婦の生活費の残りは贈与税か相続税か|名義預金・税務署の調査・離婚のとき
 Move for People株式会社

へそくりに税金がかかるかは、お金の出どころと、配偶者がそのお金のことを知っているかで決まります。配偶者から渡された生活費の残りを内緒でためた分は、贈与が成り立っていないため、名義が自分でも配偶者の財産と見られ、その配偶者が亡くなったときの相続税の対象になります。
配偶者も承知のうえで自分のお金として受け取った分は贈与になり、1年に受け取った合計が110万円を超えると贈与税の申告が要ります。自分の給料やパート代、結婚前の貯金からためた分は、もともと自分の財産なので、どちらの税金も関わりません。
国税庁の調査の発表には、家族の名義の口座へ移った預金を調べた例が載っています。すでに配偶者が亡くなった人は相続税の申告に、離婚する人は財産分与の話し合いに、へそくりも含めて考えます。
お金の出どころ別:へそくりにかかる税金の早見表
へそくりが誰の財産と見られ、どの税金に関わるかを、お金の出どころごとに並べました。110万円は、その年に受け取った贈与の合計で判定します。
| 出どころ | 誰の財産か | 税 |
|---|---|---|
| 自分の給料・パート代 | 自分 | かからない |
| 結婚前の貯金・相続した分 | 自分 | かからない |
| 生活費として使った分 | 残っていない | 通常必要な範囲はかからない |
| 生活費の残り(内緒) | 配偶者のことがある | 配偶者の相続で相続税の対象 |
| 生活費の残り(合意して受領) | 自分(贈与) | 1年110万円超で贈与税 |
| どちらのものか不明 | 夫婦の共有と推定 | 分けて説明が要る |
自分の給料や結婚前の貯金は、民法第762条で自分だけの財産(特有財産)とされ、どちらのものか明らかでない財産は夫婦の共有と推定されます。離婚の財産分与は、この表とは別に、婚姻中に夫婦が協力して得た財産かどうかで決まります(後半の節)。
贈与税か相続税かは、配偶者が知っているかで分かれる
生活費の残りをためたへそくりは、贈与が成り立っているかどうかで、贈与税の話になるか相続税の話になるかが変わります。民法第549条では、贈与は、一方が財産を無償で与える意思を示し、相手が受け入れることで効力が生じます。
配偶者が知らないままためた分は、与える意思が示されていないので、贈与とは言いにくい状態です。贈与でなければ受け取った側に贈与税はかからず、そのお金は生活費を出した配偶者のもののままと見られます。
名義が自分の口座でも中身は配偶者の財産という預金は、名義預金とも呼ばれます。反対に、配偶者が「残りは自分のものにしてよい」と認めて受け取った分は贈与で、受け取った年ごとに贈与税の判定をします。
生活費として使った分は、通常必要な範囲なら非課税
相続税法第21条の3は、扶養義務者の間で生活費や教育費に充てるためにした贈与のうち、通常必要と認められるものを、贈与税の課税価格に入れないと定めています。国税庁の通達では、この扶養義務者に配偶者が入ります。
ここでいう生活費は、通常の日常生活を営むのに必要な費用で、治療費や養育費なども含みます。通常必要と認められるかは、受け取る側の需要と渡す側の資力その他一切の事情を考えて、社会通念上適当と認められる範囲かで判断されます。
預金や株の購入に回した分は、非課税の外
非課税になるのは、生活費や教育費として必要な都度、直接これらに充てるためのものです。国税庁のNo.4405では、生活費の名目で受け取っても、それを預金したり、株式や不動産の買入資金に充てたりした場合は、贈与税がかかるとされています。
生活費として受け取ったお金のうち、使った分は非課税で、ためた分はこの非課税の枠に入りません。ためた分に贈与税がかかるのは配偶者が承知のうえで受け取った場合で、内緒でためた分は、次の節のとおり配偶者の相続のときに問われます。
配偶者の相続では、名義預金として申告に含める
国税庁の「相続税の申告の誤りやすい事例」は、名義にかかわらず亡くなった人が資金を出していたなど、その人の財産と認められるものは相続税の課税対象とし、家族の名義の預貯金も申告に含めるとしています。へそくりも、配偶者の収入から出ていれば、この扱いに当たることがあります。
相続税は、正味の遺産額が基礎控除額(3,000万円+600万円×法定相続人の数)を超えるとかかります。へそくりを除くと基礎控除額以下でも、足して超えるなら申告が要り、計算は相続税はいくらから?にまとめています。
配偶者の税額の軽減は、隠していた財産には使えない
配偶者は、遺産分割などで実際に受け取った正味の遺産額が、1億6,000万円か法定相続分の多いほうまでなら、相続税がかかりません。国税庁のNo.4158は、この制度の対象となる財産に、隠蔽または仮装されていた財産は含まれないと注記しています。
この軽減は、相続税の申告書を出して受けるものです。へそくりを申告から外していたことが隠蔽または仮装と認められた場合は、その分は軽減の対象になりません。
へそくりは税務署に分かるのか:国税庁の調査の発表
国税庁は、相続税と贈与税の調査の状況を発表しています。令和7年12月の発表では、令和6事務年度の相続税の実地調査は9,512件で、資料情報などから申告額が過少と想定される事案や、無申告と想定される事案に対して行ったとされています。
同じ発表で、申告漏れ相続財産2,879億円のうち、現金・預貯金等は837億円で29.1%でした。調査事例には、亡くなった人の口座から相続人やその家族の名義の口座へ多額の預金が移っていたことを把握し、調査に着手した例が載っています。
贈与税の実地調査の結果
贈与税の実地調査は令和6事務年度に2,778件で、申告漏れなどの非違があった件のうち83.4%が無申告でした。贈与税の調査で見つかった財産を種類別に数えると、現金・預貯金等が62.9%を占めています。
発表の数字は調査をした件の結果で、口座がどう調べられるかの細部までは示されていません。令和7事務年度の発表は、2026年11月3日の時点ではまだ出ていません。
申告漏れが見つかったときの加算税
調査で申告漏れが見つかると、本来の税金に加えて加算税と延滞税がかかることがあります。国税通則法では、調査を受けてから修正申告をした場合の過少申告加算税は、増えた税額の10%です。
増えた税額のうち、期限内に申告した税額と50万円の多いほうを超える部分は15%になります。隠蔽や仮装があった場合は、過少申告加算税の代わりに重加算税35%(申告をしていなかった場合は40%)がかかります。
何年たてば問われなくなるか
贈与税は、申告期限から6年たつと税務署が更正や決定をできなくなり、偽りその他不正の行為があったときは7年です(相続税法第37条・国税通則法第70条)。相続税も、申告期限から5年(偽りその他不正の行為があれば7年)が同じ線です。
内緒でためたへそくりは贈与ではないので、贈与税の6年が過ぎても自分のお金にはなりません。配偶者の財産と見られる分は、何年前にためたものでも、配偶者が亡くなったときの相続税の申告に入れる分になります。
自分のお金にするなら、贈与の形を整える
配偶者もへそくりのことを知っていて、自分のお金として受け取ることに合意しているなら、贈与として扱う道があります。贈与にした分は自分の財産になり、その代わり、受け取った年ごとに贈与税の判定をします。
- 1月1日から12月31日までに受け取った合計が110万円以下なら、贈与税はかからず申告も要らない
- 110万円を超えた年は、受け取った人が、翌年2月1日から3月15日までに贈与税の申告と納税をする
- 夫婦のどちらからどちらへ渡しても、判定のしかたは同じ
契約書と振込の記録を残す
贈与は口頭でも成り立ちますが、あとから贈与だったと示すには、書面と記録が役に立ちます。贈与契約書には、渡す人と受け取る人、日付、渡す財産と渡し方を書き、お金は渡す人の口座から受け取る人の口座へ振り込むと、日付と額が通帳に残ります。
受け取った口座の通帳や印鑑、カードは、受け取った人が自分で持ち、自分の判断で使える状態にしておきます。名義が自分でも配偶者が管理したままだと、贈与が済んでいないと見られる材料になります。
国税庁のNo.4402の質問では、毎年贈与契約を結び、各年の合計が110万円以下なら贈与税はかかりません。一方で、10年間毎年100万円と最初に約束していた場合は、約束した年に定期金に関する権利の贈与を受けたものとして、贈与税がかかるとされています。
贈与にした分も、相続のときに足されることがある
贈与した配偶者が亡くなり、受け取った人がその相続で財産を受け取ると、加算対象期間の贈与は、110万円以下の分も相続税の課税価格に足されます。この期間は3年以内から7年以内へ延びていて、相続開始日ごとの経過措置は生前贈与はいくらまで非課税?にまとめています。
婚姻期間20年以上なら、住まいの贈与に配偶者控除がある
婚姻期間が20年以上の夫婦の間で、居住用不動産か、それを取得するための金銭を贈与したときは、配偶者控除として、基礎控除110万円のほかに最高2,000万円を引けます。同じ配偶者からは一生に一度で、使うには贈与税の申告が要ります(No.4452)。
贈与税の計算と速算表は贈与税はいくらから?、申告書の書き方は贈与税の申告のやり方にまとめています。どちらも、夫婦の間の贈与にそのまま当てはめられます。
離婚するときのへそくり
財産分与は、夫婦が婚姻中に協力して取得した財産を、離婚のときやその後に分けるものです(裁判所の案内)。へそくりも、婚姻中の生活費の残りや収入からためたものなら、自分の名義の口座にあっても、分ける対象として扱われることがあります。
結婚前からの貯金や親から相続した財産のように、夫婦の協力と関係のない財産は、分ける対象の外とされる余地があります。話し合いがまとまらないときに家庭裁判所へ財産分与を請求できるのは離婚の時から5年までで、令和8年4月1日より前に離婚した場合は2年です。
財産分与で受け取った財産と贈与税
国税庁のNo.4414では、離婚で相手から財産をもらっても、通常は贈与税がかかりません。相手から贈与を受けたのではなく、夫婦の財産関係の清算や離婚後の生活保障のための財産分与請求権に基づいて受け取ったと考えられるからです。
ただし、分与の額が婚姻中の協力で得た財産の額などを考えても多過ぎる場合は、その多過ぎる部分にかかります。贈与税や相続税を免れるための離婚と認められる場合は、もらった財産すべてにかかります。養育費や年金分割を含めた離婚のお金は離婚のお金にまとめています。
例:へそくりの口座の中身を、出どころで分ける
数字を当てはめた例です。パートで働くAさんが、自分の名義の口座に380万円をためていて、その中身を出どころごとに分けたとします。配偶者はこの口座のことを知らないものとします。
- 結婚前からの貯金:120万円
- 自分のパート代から残した分:95万円
- 配偶者から受け取った生活費の残り:165万円
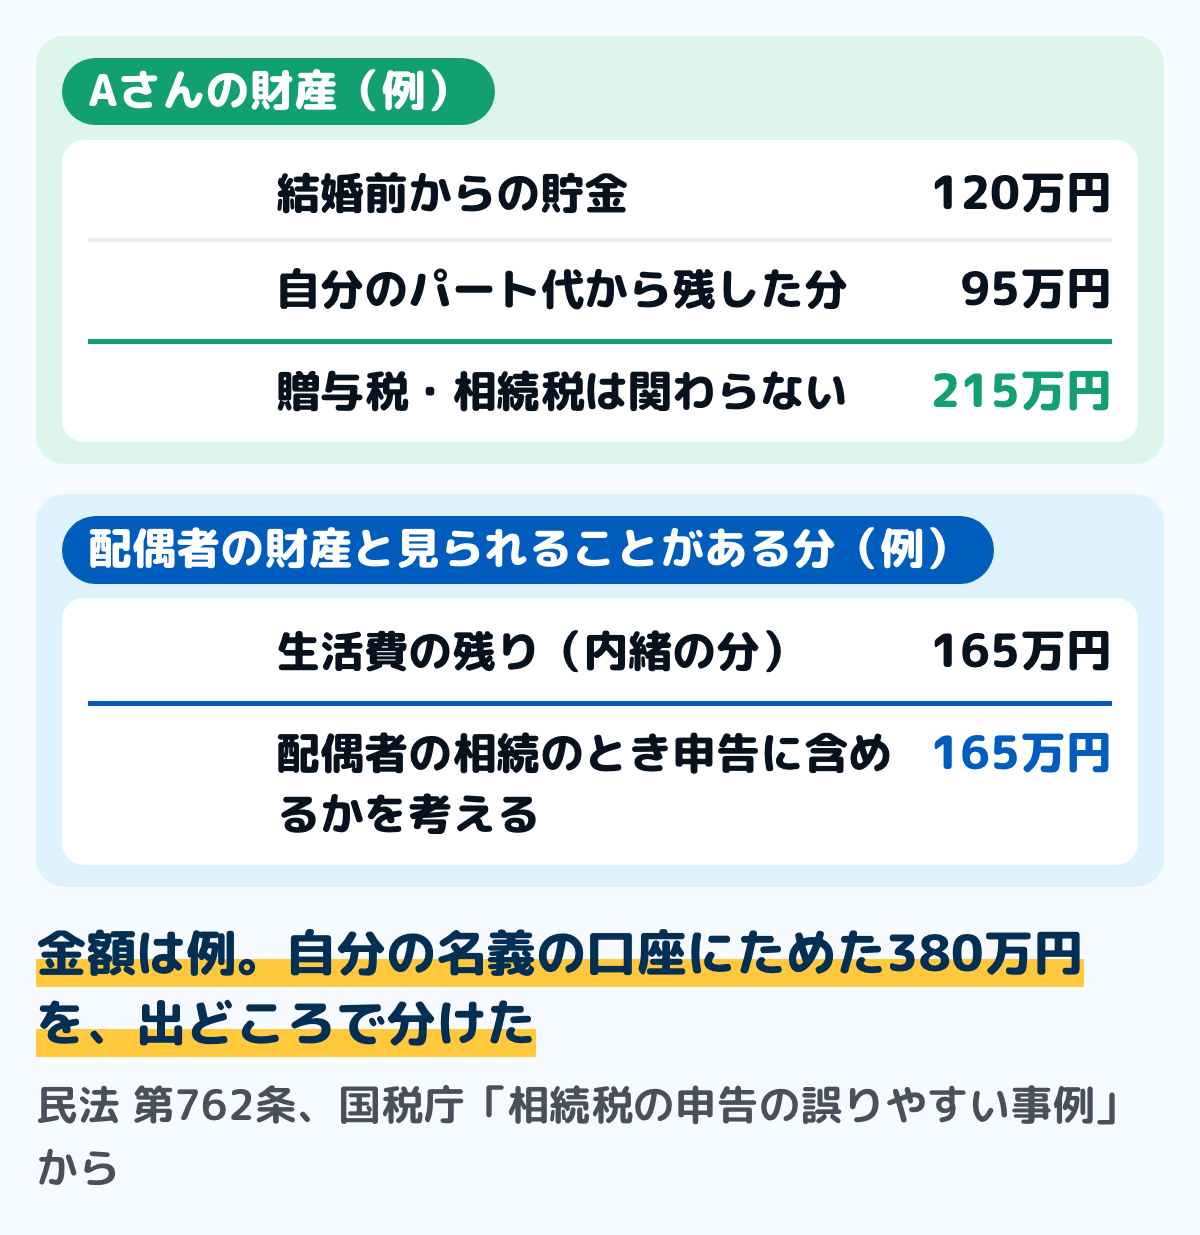
120万円と95万円はAさんの財産で、贈与税も相続税も関わりません。165万円は、配偶者が知らないままためた分なので、配偶者の財産と見られることがあり、その配偶者の相続のときに申告に含めるかを考える分です。
家計簿をつけるなら、紙でも表計算でも、口座ごとに「出どころ」の欄を足し、入れた日と額を書いておきます。どこからためたお金かを、あとで自分でも説明しやすくなります。
迷いやすい場面
配偶者が亡くなったあと、へそくりを申告していなかったと気づいた
相続税の申告をしたあとで、へそくりを入れていなかったと分かったときは、税務署の更正があるまでは、修正申告で出し直せます(国税通則法第19条)。迷うときは、所轄の税務署の相談窓口で確かめます。
まだ申告をしていないなら、へそくりを含めて基礎控除額を超えるかを見ます。相続税の申告は、死亡したことを知った日の翌日から10か月以内です。
打ち明けて、ためた分を配偶者の口座に戻す
内緒でためた生活費の残りを配偶者の口座に戻すのは、もともと配偶者の財産を戻すことになるので、贈与税の話にはなりません。戻さずに自分のお金にしたいなら、配偶者と話して贈与にし、受け取った年ごとに110万円の判定をします。
夫がためているへそくりも同じか
夫婦のどちらがためたへそくりでも、考え方は同じです。妻の収入から渡された生活費の残りを夫がためた場合も、出どころと、贈与が成り立っているかで扱いが分かれます。
婚姻届を出していない夫婦
配偶者の税額の軽減と贈与税の配偶者控除は、法律上の配偶者を対象とする制度で、婚姻届を出していない事実婚の相手には使えないとされます。迷うときは、税務署の相談窓口で確かめます。
よくある質問
Qへそくりを自分の名義の口座に入れておけば、自分のお金になりますか
口座の名義だけでは決まりません。国税庁は名義にかかわらず、資金を出した人の財産と認められるかで見ていて、自分のお金にするには、配偶者の合意による贈与と、その記録が要ります。
Q110万円以下なら、申告も記録もいりませんか
1年の合計が110万円以下なら、贈与税の申告は要りません。ただ、贈与だったと示せないと配偶者の財産と見られることがあるので、契約書や振込の記録は残しておきます。
Q配偶者の税額の軽減があれば、へそくりを申告しなくても相続税はかかりませんか
軽減は、相続税の申告書を出して受けるものです。へそくりを申告から外していたことが隠蔽または仮装と認められると、その分は軽減の対象から外れ、重加算税がかかることもあります。
まとめ
- へそくりに税金がかかるかは、お金の出どころと、配偶者が知っているかで決まる
- 配偶者に内緒でためた生活費の残りは、配偶者の財産と見られ、その相続のときに相続税の申告に入ることがある
- 配偶者が合意して贈与にした分は、1年110万円を超えると贈与税の申告が要る
- 隠蔽または仮装されていた財産は、配偶者の税額の軽減の対象にならず、重加算税は35%(無申告なら40%)
- 離婚の財産分与では、婚姻中にためたへそくりも分ける対象として扱われることがある
- 迷うときは、所轄の税務署の相談窓口で確かめる
この記事で参照した公的情報
- No.4405 贈与税がかからない場合(夫婦や親子などの扶養義務者から生活費や教育費に充てるために取得した財産で通常必要と認められるもの・生活費や教育費として必要な都度直接充てるものに限る・預金したり株式や不動産の買入資金に充てたりした場合は贈与税がかかる)
- No.4402 贈与税がかかる場合(暦年課税は1年間に贈与を受けた財産の合計から基礎控除額110万円を差し引く・110万円以下なら申告は不要・申告と納税は翌年2月1日から3月15日まで)
- No.4402 の質問「毎年、基礎控除額以下の贈与を受けた場合」(毎年贈与契約を結べば各年で判定・10年間毎年100万円と約束していた場合は約束した年に定期金に関する権利の贈与)
- 相続税法基本通達 1の2-1(扶養義務者には配偶者が入る)・21の3-3(生活費の意義)・21の3-5(生活費の名義で取得した財産を預貯金した場合などは通常必要と認められるもの以外)・21の3-6(通常必要と認められるものの範囲)
- 相続税の申告の誤りやすい事例⑥ 被相続人以外の名義の財産(預貯金)(名義にかかわらず被相続人が資金を拠出していたなど被相続人の財産と認められるものは相続税の課税対象・家族の名義の預貯金も申告に含める)
- No.4102 相続税がかかる場合(正味の遺産額が基礎控除額を超えると相続税がかかる・基礎控除額は3,000万円+600万円×法定相続人の数・申告と納税は死亡したことを知った日の翌日から10か月以内)
- No.4158 配偶者の税額の軽減(1億6千万円か配偶者の法定相続分相当額の多いほうまで・隠蔽または仮装されていた財産は対象に含まれない・申告書の提出が要る)
- No.4161 贈与財産の加算と税額控除(暦年課税)(令和6年1月1日以後の贈与は加算対象期間が相続開始前7年以内・相続開始日に応じた経過措置・110万円以下の贈与も加算)
- No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除(婚姻期間20年以上・基礎控除額110万円のほかに最高2,000万円・同じ配偶者からは一生に一度・申告が必要)
- No.4414 離婚して財産をもらったとき(通常、贈与税はかからない・分与の額が多過ぎる部分と、贈与税や相続税を免れるための離婚と認められる場合はかかる)
- 令和6事務年度における相続税の調査等の状況(令和7年12月・相続税の実地調査9,512件・申告漏れ相続財産2,879億円のうち現金・預貯金等837億円で29.1%・贈与税の実地調査2,778件・申告漏れ等の非違のうち無申告83.4%・財産別非違件数の現金・預貯金等62.9%・家族名義の口座へ預金を移した調査事例)
- 相続税法 第15条(遺産に係る基礎控除)・第19条(相続開始前7年以内に贈与があった場合)・第19条の2(配偶者に対する相続税額の軽減)・第21条の3(贈与税の非課税財産=扶養義務者相互間の生活費・教育費)・第21条の6(贈与税の配偶者控除)・第28条(贈与税の申告書)・第37条(贈与税の更正・決定は申告期限から6年まで)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000073
- 民法 第549条(贈与は、一方が財産を無償で与える意思を表示し、相手方が受諾することで効力を生ずる)・第762条(夫婦の一方が婚姻前から有する財産と婚姻中自己の名で得た財産は特有財産・いずれに属するか明らかでない財産は共有と推定)・第768条(財産分与・離婚の時から5年)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/129AC0000000089
- 財産分与請求調停(夫婦が婚姻中に協力して取得した財産を分ける・離婚した日の翌日から5年〈令和8年4月1日より前の離婚は2年〉・寄与の程度は異なることが明らかでないときは相等しい)
- 国税通則法 第19条(修正申告=更正があるまでは、申告した税額が少ないときなどに修正申告書を出せる)・第65条(過少申告加算税=調査を受けてからの修正申告は増えた税額の10%・期限内申告税額と50万円の多いほうを超える部分は5%を加算)・第68条(重加算税=隠蔽・仮装があれば過少申告加算税に代えて35%・無申告加算税に代えて40%)・第70条(更正・決定は法定申告期限から5年・偽りその他不正の行為は7年)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/337AC0000000066

