贈与税の申告のやり方|もらった人が翌年2月1日〜3月15日に。申告書の選び方・添付書類・e-Taxと郵送・納付の順番
 Move for People株式会社
贈与税の申告は、財産をもらった人が、もらった年の翌年2月1日から3月15日までに、自分の住所地の税務署にします。申告書を出すだけでなく、同じ3月15日までに自分で納めるところまでが手続きです。
この記事では、申告が要るかの見分け方から、申告書の選び方と書き方、添付書類、出し方、納め方までを順番に書きます。間違えたときと期限に遅れたときの扱い、家計簿での1年分の記録のしかたもまとめます。
まとまったお金をもらうと、贈与税の申告が要るのかどうかが気になります。どの用紙に何を書いて、どこに出せばよいのかが分かりません。
申告するのは、もらった人。期間は翌年2月1日から3月15日
国税庁の No.4429 によれば、申告書を出して贈与税を納めるのは財産を受け取った本人で、期間は受け取った年の翌年2月1日から3月15日までです。出す先は、もらった人の住所地を所轄する税務署で、あげた人の住所は関係ありません。
国税庁の手続きの案内では、期限が土曜日・日曜日・祝日などにあたるときは、その翌日が期限です。令和8年中にもらった分なら、令和9年2月1日から3月15日までに申告と納税をします。
所得税の確定申告とは別の手続きです。国税庁の No.4402 では、贈与税は個人から受け取った財産にかかる税で、会社などの法人から受け取った財産は所得税の対象とされています。
申告が要るのは、4つの場合
国税庁の資料から、もらった人が贈与税の申告をするのは次の4つの場合です。
- 暦年課税で、1年間にもらった財産の合計が110万円を超えた
- 相続時精算課税を選んだ人の、その贈与者からの分が1年で110万円を超えた
- 夫婦の間の居住用不動産の配偶者控除を使う
- 父母や祖父母からの住宅取得等資金の非課税を使う
配偶者控除と住宅取得等資金の非課税は、使った結果、贈与税が0円になる場合でも申告が要ります。申告しなければ、特例は使えません。
相続時精算課税を初めて選ぶ年は、もらった額が110万円以下でも「相続時精算課税選択届出書」を同じ期間に出します。110万円を超えて申告書を出すときは、届出書を申告書に付けて出します。
暦年課税で1年の合計が110万円以下なら、贈与税はかからず申告も要りません。もらった人ごとの数え方と税額の計算は、贈与税はいくらから?にまとめています。
金融機関を通す一括贈与は、自分で申告書を出す形ではない
結婚・子育て資金の一括贈与の非課税は、租税特別措置法で、非課税申告書を取扱金融機関の営業所などを経由して税務署に出す決まりです。もらった人が、翌年の申告期間に贈与税の申告書を出す形とは違います。
ただし、口座の残りに贈与税がかかるときは、自分で申告します。教育資金の一括贈与の口座の使い残しの扱いは、教育資金の一括贈与の非課税は令和8年3月31日で終了にまとめています。
申告のやり方は、6つの手順
申告は、1年分のもらった財産を集めるところから、納めるところまで、次の順に進めます。図は、その6つの手順を並べたものです。
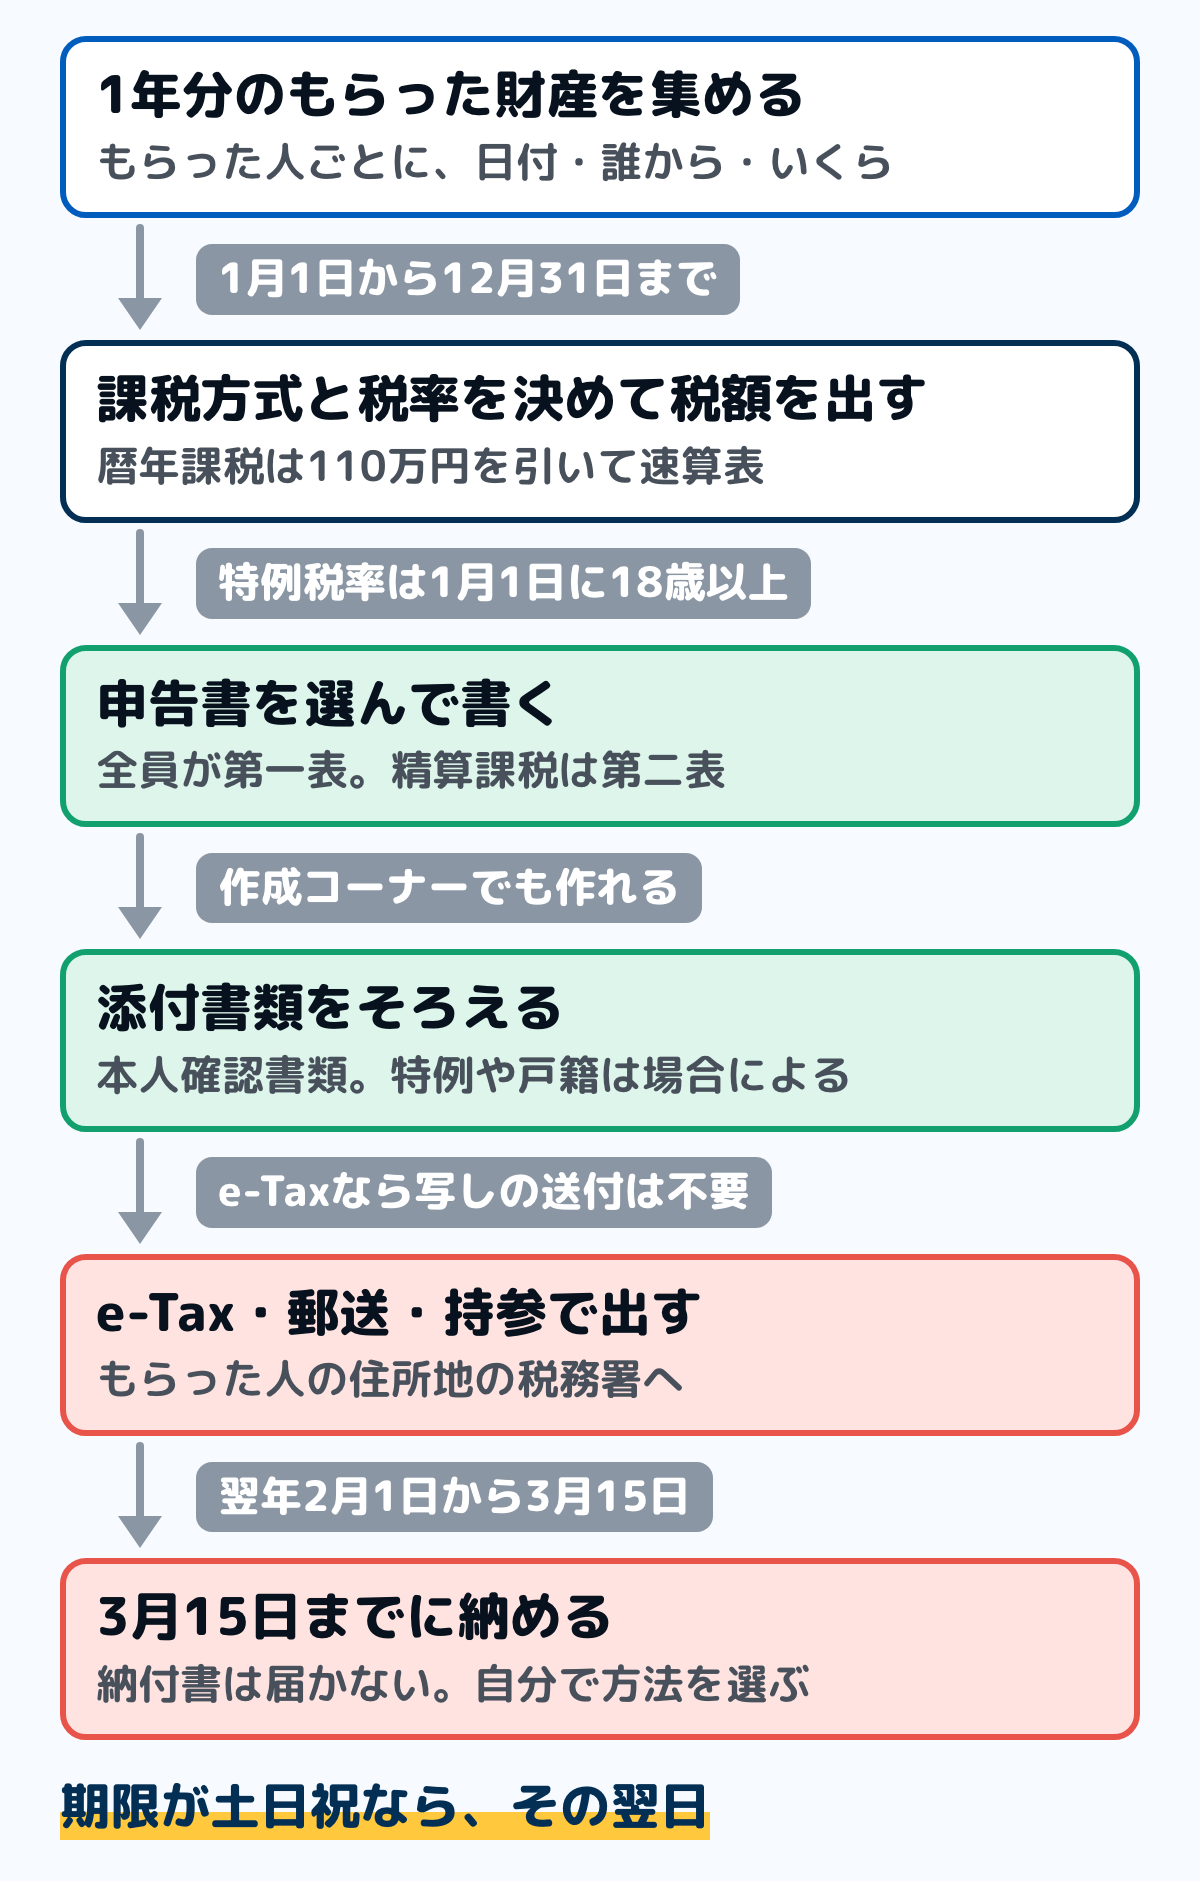
ステップ11年分のもらった財産を、もらった人ごとに集める20分
1月1日から12月31日までにもらった財産を、日付・誰から・何を・いくらで書き出します。振込なら通帳の記録、現金なら受け取った日のメモと封筒を手元にそろえます。
夫婦や子どもがそれぞれもらったときは、もらった人ごとに分けます。申告はもらった人ごとにするので、1人分の一覧が1通の申告書になります。
ステップ2課税方式と税率を決めて、税額を出す15分
暦年課税なら、合計から基礎控除の110万円を引き、速算表を当てはめます。特例税率を使うのは、もらった年の1月1日に18歳以上の人が、父母や祖父母など直系尊属からもらった分で、ほかの人からの分は一般税率です。
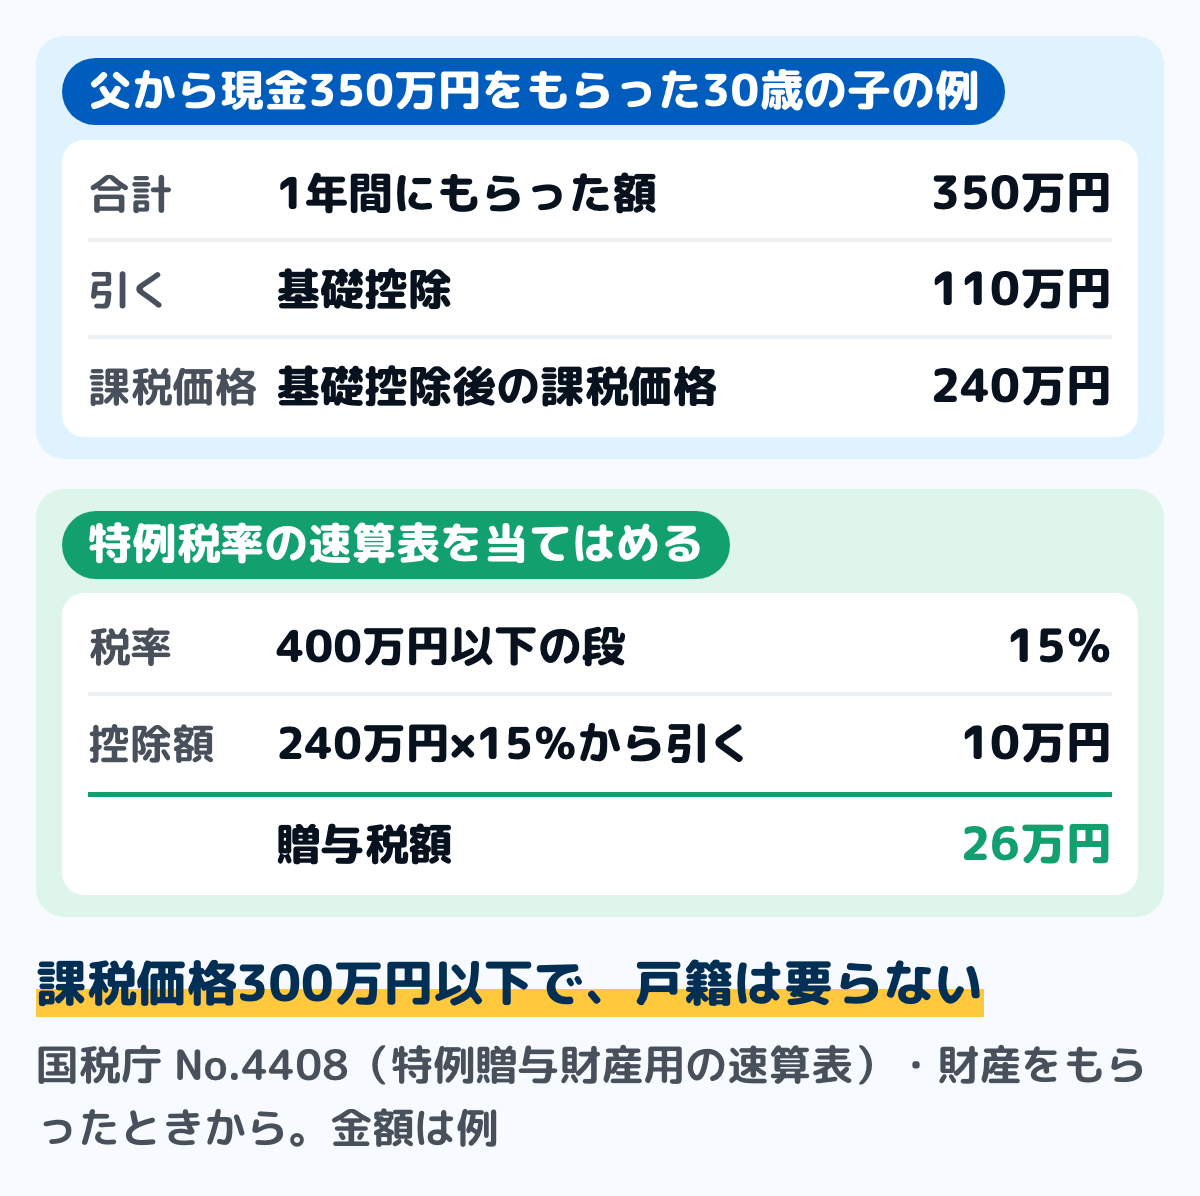
図は、父から現金350万円をもらった30歳の子の例です。350万円から110万円を引いた240万円に、特例税率の15%を掛けて10万円を引き、贈与税額は26万円です。
国税庁の「贈与税の税額の計算明細」の用紙を使うと、この計算を欄に沿って進められます。計算明細は税務署に出す必要はありません。
ステップ3申告書を選んで書く30分
使う申告書は、申告の中身で決まります。国税庁の申告のしかたでは、次のとおりです。
- 暦年課税だけ:第一表
- 相続時精算課税だけ、または暦年課税と両方:第一表と第二表
- 住宅取得等資金の非課税と暦年課税:第一表と第一表の二
- 住宅取得等資金の非課税と相続時精算課税:第一表と第一表の二と第二表
第二表は、相続時精算課税を選んだ贈与者ごとに1枚使います。申告書は、国税庁のホームページの様式一覧から取り出せるほか、確定申告書等作成コーナーで画面の案内に沿って作れます。
ステップ4添付書類をそろえる20分
全員に要るのは、もらった人の本人確認書類です。申告書には毎回マイナンバーを書き、税務署で番号と本人を確かめるため、書類を見せるか写しを付けます。
特例を使う人や、特例税率で額が大きい人は、戸籍の謄本などを付けます。書類ごとの中身は、下の「添付書類は、使う特例で変わる」にまとめました。
ステップ5e-Tax・郵送・持参のどれかで出す15分
国税庁の申告のしかたでは、出し方は3つです。e-Taxで送る、住所地の税務署(一部は業務センター)に郵便か信書便で送る、税務署の受付に出す(時間外収受箱でもよい)、のどれかです。
郵便で送ったときは、消印の日が出した日とみなされます。令和7年1月から、税務署は書面で出した申告書の控えに受付の日付印を押していないので、自分で控えを作り、出した日を記録しておきます。
ステップ63月15日までに納める10分
国税庁の申告のしかたでは、申告書を出したあとに、税務署から納付書や納付の知らせは届きません。贈与税には、口座から自動で引き落とす振替納税の仕組みもありません。
自分で納付の方法を選び、期限までに納めます。方法ごとの違いは、下の「納める方法と、一度に払えないとき」にまとめました。
申告書の第一表に書くこと
第一表は、贈与税の申告をする全員が使う用紙です。国税庁の申告のしかたで、主に次の欄を書くとされています。
- 出す税務署の名前、出した日、何年分か
- もらった人の住所・氏名・マイナンバー・生年月日・職業
- あげた人の住所・氏名・生年月日と、もらった人から見た続柄
- もらった財産の種類・細目・利用区分・所在場所、もらった年月日と財産の価額
- 前に特例税率のために続柄の書類を出したときは、その年分と税務署の名前
暦年課税の欄は、特例税率の分と一般税率の分で分かれています。父母や祖父母からの分と、それ以外の人からの分を、それぞれの欄に書きます。
現金をもらったときは、種類と細目を「現金、預貯金等」、利用区分を「現金」とし、所在場所はあげた人の住所です。預金でもらったときは、細目に普通預金などの別を書き、所在場所に預け先の金融機関と支店の名前を書きます。
土地や建物、株式などは、評価のしかたが決まっていて、欄の書き方も変わり、評価の明細書を付けることもあります。申告のしかたの記載要領で確かめ、迷うときは税務署に相談します。
添付書類は、使う特例で変わる
本人確認書類は、全員
マイナンバーカードがあれば、それ1枚で番号と本人を確かめられます。写しを付けるときは表と裏の両方を、「本人確認書類(写)添付台紙」に貼ります。
カードが無いときは、マイナンバーが分かる書類(通知カードかマイナンバー入りの住民票の写しなど)と、運転免許証やパスポートなどを1つずつ出します。スマートフォンやパソコンからe-Taxで送るときは、写しを別に送る必要はありません。
特例税率で、課税価格が300万円を超えるとき
国税庁の「財産をもらったとき」では、特例税率を使い、基礎控除後の課税価格が300万円を超えるときは、もらった人の戸籍の謄本などを出します。父母や祖父母の直系卑属であることを示すためです。
前の年分に同じ贈与者からの分で出していれば、重ねて出す必要はありません。図の例は課税価格240万円なので要りませんが、祖母から450万円をもらった場合は課税価格が340万円になり、戸籍が要ります。
相続時精算課税を初めて選ぶとき
国税庁の No.4304 では、「相続時精算課税選択届出書」に、もらった人の戸籍の謄本か抄本などを付けます。もらった人の氏名と生年月日、贈与者の推定相続人か孫であることが分かるもので、贈与を受けた日以後に作られたものです。
国税庁の No.4103 では、2,500万円の特別控除は、期限内に申告書を出した場合に限って使えます。期限を過ぎると特別控除を使えないので、精算課税を使う年は特に期限を守ります。
配偶者控除と住宅取得等資金の非課税
配偶者控除では、国税庁の申告のしかたで、もらった人の戸籍の謄本か抄本と戸籍の附票の写し(どちらも贈与を受けた日から10日を過ぎて作られたもの)と、登記事項証明書などを付けます。申告書に不動産番号を書けば、登記事項証明書は省けます。
住宅取得等資金の非課税は、所得の分かる書類や住宅の契約書の写しなど、住宅の種類で書類が変わります。書類の一覧と要件は住宅取得等資金の贈与の非課税にまとめています。
e-Taxで出すときの流れ
国税庁の手続きの案内では、確定申告書等作成コーナーで申告書を作り、e-Taxで送る方法を案内しています。申告のしかたでは、作成コーナーの画面で「贈与税」と年分を選び、質問に答えて作り始めます。
画面の案内に沿って金額などを入れると、贈与税額などが計算されます。スマートフォンからも作れますが、申告の内容によっては作成コーナーを使えない場合があります。
戸籍の謄本など、e-Taxでは送れずに郵送が要る添付書類は、送信のあとにPDFの画像データで出すこともできます。作成コーナーで作った申告書を印刷して、郵送や持参で出すこともできます。
納める方法と、一度に払えないとき
納める方法
国税庁の No.4429 と申告のしかたで挙がっている方法は、次のとおりです。
- ダイレクト納付:e-Taxで、届け出た口座から引き落とす(初回は届出書が要る)
- インターネットバンキングやATMで納める
- クレジットカード:決済手数料がかかり、1,000万円未満まで
- スマホアプリ:e-Taxで申告したあとなど、30万円以下
- コンビニ:自分で作るQRコードか、バーコード付きの納付書で、30万円以下
- 金融機関か税務署の窓口で、納付書を添えて現金で
窓口で納めるときは、所轄の税務署の管内の金融機関か税務署にある納付書を使い、書き方は納付書の裏面にあります。金融機関には納付書を置いていないこともあるので、先に問い合わせます。
ダイレクト納付は、届出書を出してから使えるまで日数がかかると、申告のしかたにあります。初めて使うときは、期限に間に合うよう早めに届け出ます。
一度に払えないときは、延納
国税庁の No.4429 では、金銭で一度に納めるのが難しいとき、5年以内の年賦で納める延納があります。申告で納める税額が10万円を超え、金銭で一度に納めるのが難しい理由があり、担保を出すことが要件です。
延納する税額が100万円以下で期間が3年以下なら、担保は要りません。延納の申請書は納期限までに税務署に出し、延納した税には利子税がかかります。
あげた人が納めることもある
国税庁の申告のしかたでは、もらった人が贈与税を納められないとき、あげた人が、贈与した財産の価額を限度に、連帯して納めることになります。あげた側も、相手が申告して納めたかを確かめておきます。
間違えたとき・期限に遅れたとき
少なく申告したら修正申告、多く申告したら更正の請求
申告のあとで税額が少なかったと気づいたら、修正申告書を出して差額を納めます。修正申告で納める税には、加算税と延滞税がかかる場合があります。
多く申告していたときは、更正の請求で直すよう求められます。相続税法 第32条第2項で、贈与税の更正の請求の期間は、申告期限から6年以内です。
期限に遅れると、無申告加算税と延滞税
国税通則法 第66条では、期限に遅れて申告すると、納める税額に無申告加算税がかかります。税務署の調査の通知の前に自分から申告したときは5%です。
調査の通知のあと、調査で税額が決まる見込みと分かる前に申告したときは10%、そのあとは15%です。納める税額のうち50万円を超える部分と300万円を超える部分は、割合が上がります。
納めるのが遅れた分には、延滞税もかかります。国税庁の No.9205 では、令和8年の延滞税は、納期限の翌日から2か月までが年2.8%、それ以後が年9.1%です。
申告しないままにはできない
相続税法 第37条では、税務署は、贈与税の申告期限から6年を過ぎるまで、税額を決めたり直したりできます。偽りその他不正の行為で税を免れた場合は7年です。
期限を過ぎて気づいたときは、調査の通知の前に申告すれば、無申告加算税は5%にとどまります。もらった額と日付の記録を持って、住所地の税務署に相談します。
迷いやすい場面
父と母から別々にもらった
申告書は、もらった人1人につき1通です。第一表には、父と母をそれぞれ贈与者として書き、合計から110万円を引きます。
父母からで、もらった人がその年の1月1日に18歳以上なら、どちらの分も特例税率の欄に書きます。父だけ相続時精算課税を選んだときは、父の分は第二表、母の分は第一表の暦年課税に分けます。
110万円以下だが、記録を残したい
暦年課税で110万円以下なら、申告は要りません。贈与の記録は、申告書ではなく、振込の記録と贈与の日付・額を書いたメモで残せます。
相続が起きたとき、亡くなった人から加算対象期間にもらった分は、110万円以下でも相続税の計算に足されます。毎年の記録の残し方は生前贈与はいくらまで非課税?にまとめています。
税務署の窓口で相談したい
国税庁の手続きの案内では、令和8年10月1日から、すべての税務署で総合窓口の受付時間を原則として9時から15時にしています。土曜日・日曜日・祝日と年末年始は開いていません。
申告期間には、税務署によって相談の会場の受付のしかたが違います。行く前に、住所地の税務署の案内を確かめます。
家計簿での1年分の記録のしかた
申告書に書く項目は、家計簿の1行と同じ形で残しておくと、2月にそのまま写せます。紙でも表計算でも、次の手順でできます。
ステップ1もらったお金は、給料と別の行に書く5分
もらったお金は、給料などの収入と混ぜずに「もらったお金」の行を作ります。日付・誰から・いくら・現金か振込かを書き、振込なら金融機関と支店の名前も書きます。
ステップ212月に、申告書の欄の順に並べ直す15分
年末に、その年の行を、もらった人ごと・あげた人ごとに並べます。種類(現金か預金か)、もらった年月日、額の順にすると、第一表の欄にそのまま写せます。
ステップ3税額と納める日を、2月と3月の予定に書く5分
ステップ2の合計で税額を出したら、3月15日の納付を支出の予定に入れます。延滞税がかからないよう、納めるお金を3月の初めまでに口座に残しておきます。
ステップ4出した日・納めた日・控えを残す5分
申告書を出した日と方法、納めた日と方法を、同じ行に書きます。控えに受付の日付印が押されないので、自分の控えと出した日の記録が、あとで確かめる手がかりになります。
通帳と、現金を受け取ったときの封筒やメモを見て、今年もらったお金を書き出してみてください。もらった人ごとに合計すると、申告が要るかと、2月に何を書くかが見えてきます。
よくある質問
Q贈与税の申告は自分でできますか
現金や預金をもらっただけなら、国税庁の確定申告書等作成コーナーで、画面の案内に沿って作れます。土地や株式の評価が要るときや、特例を組み合わせるときは、税務署に相談するか、税理士に頼む方法もあります。
Q申告書はどこで手に入りますか
国税庁のホームページの「贈与税の申告書等の様式一覧」から取り出せます。税務署でも受け取れ、作成コーナーで作れば印刷もe-Taxでの送信もできます。
Q確定申告もしなければいけませんか
個人からもらった財産は贈与税の申告で済み、所得税の確定申告は別の手続きです。会社などの法人から受け取った財産のほうは、所得税の対象になります。
Q110万円以下でも申告が要るのはどんなときですか
相続時精算課税を初めて選ぶ年は、もらった額が110万円以下でも届出書を出します。配偶者控除や住宅取得等資金の非課税を使うときは、税額が0円でも申告が要ります。
Q期限を過ぎてしまったらどうなりますか
期限後の申告になり、無申告加算税と延滞税がかかります。調査の通知の前に自分から申告すれば、無申告加算税は5%です。
Q納付書は送られてきますか
送られてきません。国税庁の申告のしかたでは、申告書を出したあとに税務署から納付書や納付の知らせは届かないので、自分で方法を選んで3月15日までに納めます。
Q申告の相談はどこにすればよいですか
申告書を出す先と同じ、住所地の税務署に相談できます。国税庁のホームページの「税についての相談窓口」から相談の方法をたどれ、判断が分かれる事情があるときは税理士に頼む方法もあります。
まとめ
贈与税の申告は、もらった人が、翌年2月1日から3月15日までに、住所地の税務署にします。納めるのも同じ期限までで、納付書は届きません。
- 申告が要るのは、暦年課税で110万円超・精算課税で110万円超・配偶者控除・住宅取得等資金の非課税の4つ
- 相続時精算課税は、初めて選ぶ年に限り、110万円以下でも届出書が要る
- 申告書は第一表が全員、精算課税は第二表、住宅取得等資金は第一表の二
- 添付書類は本人確認書類が全員、特例税率で課税価格300万円超は戸籍も
- 出し方はe-Tax・郵送・持参。控えには受付の日付印が押されない
- 遅れると無申告加算税と延滞税(令和8年は年2.8%と年9.1%)
1年分のもらったお金を申告書の欄の順に並べておけば、2月に写すだけで申告書ができます。納める日を3月の予定に入れておくと、期限にも間に合います。
この記事で参照した公的情報
- No.4429 贈与税の申告と納税(翌年2月1日から3月15日・e-Tax・郵便や信書便・時間外収受箱・キャッシュレス納付とコンビニ納付と現金納付・延納の3つの要件と利子税・提出先は贈与を受けた人の住所を所轄する税務署)
- No.4402 贈与税がかかる場合(法人からの贈与は所得税・暦年課税と相続時精算課税のそれぞれ110万円を超えるときに申告・初めて相続時精算課税を選ぶときの届出書)
- B1-1 贈与税の申告手続(期限が土・日曜日・祝日等なら翌日・確定申告書等作成コーナーで作成してe-Tax・書面で持参又は送付・令和8年10月1日から総合窓口の受付は原則9時から15時)
- 令和7年分贈与税の申告書等の様式一覧(申告書第1表・第1表の2・第2表・相続時精算課税選択届出書・本人確認書類(写)添付台紙=e-Taxで送信する場合は写しの送付は不要)
- 令和7年分贈与税の申告のしかた(申告書の種類の表・マイナンバーと本人確認書類・提出方法と業務センター・通信日付印・令和7年1月から控えに収受日付印を押さない・納期限・税務署から納付書は送られない・振替納税は無い・延納・連帯納付・修正申告と更正の請求・作成コーナーとe-Taxの添付書類のイメージデータ・第一表の書きかた・事例1と事例3・財産の種類の記載要領)
- 財産をもらったとき(特例税率で基礎控除後の課税価格が300万円を超えるときは戸籍の謄本などを提出・過去に同じ贈与者からの贈与で提出していれば重ねて出さない)
- No.4408 贈与税の計算と税率(暦年課税)(一般贈与財産用・特例贈与財産用の速算表)
- No.4103 相続時精算課税の選択(届出書は最初の贈与を受けた年の翌年2月1日から3月15日・特別控除は期限内申告書を出した場合に限る・暦年課税に戻れない)
- No.4304 相続時精算課税選択届出書に添付する書類(受贈者の戸籍の謄本又は抄本など・贈与を受けた日以後に作成されたもの・申告書を出す場合は申告書に添付)
- No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除(一定の書類を添付して申告が必要)
- No.9205 延滞税について(令和8年1月1日から12月31日までは年2.8パーセントと年9.1パーセント)
- 相続税法 第28条(贈与税の申告書は翌年2月1日から3月15日までに納税地の所轄税務署長へ)・第21条の9(相続時精算課税の選択の届出書)・第21条の12(特別控除は期限内申告書に記載がある場合に限る)・第32条第2項(贈与税の更正の請求は6年)・第37条(贈与税の更正・決定は申告期限から6年・偽りその他不正の行為は7年)・第38条(延納)=2027-01-01施行の版まで同じ文
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000073
- 国税通則法 第66条(無申告加算税=15%・調査通知後で調査による更正等を予知する前は10%・調査通知前は5%・50万円を超える部分は5%加算・300万円を超える部分は30%)・第65条(過少申告加算税)=2028-12-23施行の版まで同じ文
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/337AC0000000066
- 租税特別措置法 第70条の2の3第3項(結婚・子育て資金非課税申告書は取扱金融機関の営業所等を経由して税務署長に提出)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026